Финансово-экономическая характеристика ООО "Разгуляев и сыновья"
0,2
0,28
+0,08
0,38
+0,1
Коэффициент быстрой ликвидности и показывает, какая часть текущих активов за минусом запасов и дебиторской задолженности, платежи по которой ожидаются более чем через 12 месяцев после отчетной даты, покрывается текущими обязательствами. Этот показатель рекомендуется в пределах от 0,8 до 1. Расчет данного коэффициента показывает, что на данный момент ООО «Разгуляев и сыновья» в состоянии погасить имеющимися средствами возникшее внезапно обязательство, так как данный коэффициент в 2007 году составил 0,96.
Коэффициент абсолютной ликвидности показывает, какую часть краткосрочной задолженности предприятие может погасить в ближайшее время. Величина его должна быть не ниже 0,2, но видно, что в течение 2005 – 2007 гг. ниже допустимого значения. Это свидетельствует о неспособности организации оплатить немедленно текущие счета за счет собственных средств.
Коэффициент обеспеченности собственными средствами показывает, на сколько собственные средства предприятия обеспечивают формирование текущих активов. В течение трех лет наблюдается небольшое снижение доли собственных средств. Данный факт объясняется ростом собственных оборотных средств в структуре баланса.
Ликвидность баланса предприятия тесно связана с его платёжеспособностью, под которой понимают способность в должный срок и в полной мере отвечать по своим обязательствам.
Для комплексной оценки ликвидности баланса в целом (А) рассчитаем общий показатель ликвидности:
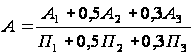
Произведем расчет общего показателя ликвидности для ООО «Разгуляев и сыновья»:
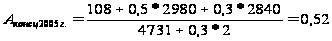
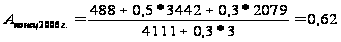
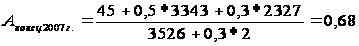
Общий показатель ликвидности баланса отражает отношение суммы всех ликвидных средств предприятия к сумме всех платежных обязательств. На конец 2007 года данный коэффициент принимает значение 0,68, что ниже нормативного значении (1). Это значит, что предприятие не имеет возможность во время погасить свои обязательства. Все это является отрицательной тенденцией и говорит о снижении финансовой устойчивости и платежеспособности ООО «Разгуляев и сыновья».
Прогноз изменения платежеспособности предприятия можно строить с помощью коэффициентов восстановления и утраты платежеспособности.
Коэффициенты восстановления и утраты платежеспособности характеризует наличие реальной возможности у предприятия восстановить либо утратить свою платежеспособность в течение определенного периода. Коэффициент восстановления платежеспособности рассчитывается, если коэффициент текущей ликвидности ниже нормативного значения, но имеет тенденцию к повышению в течение года. Коэффициент утраты платежеспособности рассчитывается, если коэффициент текущей ликвидности ниже нормативного значения.
У ООО «Разгуляев и сыновья» коэффициент текущей ликвидности выше нормативного значения, поэтому основания для признания структуры баланса неудовлетворительной, а предприятия неплатежеспособным нет.
Расчет показателей оценки платежеспособности прямо характеризует его устойчивость, но появляется необходимость более углубленного анализа финансовой устойчивости. Проанализируем финансовую устойчивость предприятия с помощью абсолютных показателей.
Для характеристики источников формирования запасов и затрат используется несколько показателей, которые отражают различные виды источников. Рассчитанные показатели приведены в таблице 6.
Таблица 6
Определение типа финансового состояния ООО «Разгуляев и сыновья»
(тыс. руб.)
| Показатели | На конец 2005 года | На конец 2006 года | На конец 2007 года |
| Общая величина запасов и затрат (33) (стр. 210 + стр. 220) | 2840 | 2076 | 2327 |
| Наличие собственных оборотных средств (СОС) (стр. 490 - стр. 190 - стр. 590) | 1193 | 1589 | 2185 |
| Функционирующий капитал (КФ) (стр. 490 + стр. 590 - стр. 190) | 1197 | 1595 | 2189 |
| Общая величина источников (ВИ) (стр. 490 + стр. 590 + стр. 610 - стр. 190) | 1197 | 1595 | 2189 |
Трём показателям наличия источников формирования запасов и затрат соответствуют три показателя обеспеченности запасов и затрат источниками формирования.
Таблица 7
Показатели обеспеченности запасов и затрат источниками формирования (тыс. руб.)
| Показатели | На конец 2005 года | На конец 2006 года | На конец 2007 года |
| 1.Излишек (+) или недостаток (-) собственных оборотных средств (Фс = СОС - ЗЗ) | -1647 | -487 | -142 |
| 2.Излишек (+) или недостаток (-) собственных и долгосрочных заёмных источников ( Фт = КФ - 33) | -1643 | -481 | -138 |
| 3.Излишек (+) или недостаток (-) общей величины основных источников (Фо = ВИ - ЗЗ) | -1643 | -481 | -138 |
Таким образом, исследования показали, что ООО «Разгуляев и сыновья» испытывает проблемы с источниками обеспеченности запасов в течение 2005 – 2007г.
С одной стороны, внешние кредитные источники нужны предприятию, в настоящее время трудно представить себе предприятие, функционирующее только на собственных средствах. Однако, с позиций финансов, долгосрочные кредиты более выгодны, т.к. расширяют возможности предприятия и не ограничивают (практически не ограничивают) предприятия временным фактором, таким образом, позволяют завиться.
Но в современных российских условиях, в условиях несовершенства кредитной системы, банки и кредиторы не заинтересованы представлять долгосрочные кредиты, во многом из-за того, существует явная нестабильность экономики России, сложно предсказуемая политика регулирования экономики государством, инфляция и др.
С помощью показателей, представленных в таблицах 6 и 7 определяется трёхкомпонентный показатель типа финансовой ситуации. Возможно выделение 4-х типов финансовых ситуаций, а именно:
1. Абсолютная устойчивость финансового состояния: Фс і0; Фт і0; Фо і0; т.е. S= {1,1,1};
2..Нормальная устойчивость финансового состояния, которая гарантирует платежеспособность: Фс< 0; Фті0; Фоі0; т.е. S={0,1,1};
3. Неустойчивое финансовое состояние: Фс<0; Фт<0;Фоі0;т.е. S={0,0,1};
4. Кризисное финансовое состояние, при котором предприятие на грани банкротства: Фс<0; Фт<0; Фо<0; т.е. S={0,0,0}.
В течение анализируемого периода наблюдается кризисное финансовое состояние, поскольку в данной ситуации денежные средства, краткосрочные ценные бумаги и дебиторская задолженность не покрывают даже его кредиторской задолженности.
Исходя из метода оценки финансовой устойчивости по абсолютным показателям, ООО «Разгуляев и сыновья» имеет неустойчивое финансовое состояние, сопряженное с нарушением платежеспособности, но при котором всё же сохраняется возможность восстановления равновесия за счет пополнения источников собственных средств за счет сокращения дебиторской задолженности, ускорения оборачиваемости запасов.
Предприятию следует изменить свою политику формирования источников, но положение на рынке, не столь критическое, как показал анализ.
В течение всего анализируемого периода ООО «Разгуляев и сыновья» имеет абсолютную устойчивость финансового состояния.
Финансовое состояние ООО «Разгуляев и сыновья» исследуем с помощью показателей финансовой устойчивости, которая характеризует ее финансовое положение с позиции достаточности и эффективности использования собственного капитала.
Таблица 8
Показатели финансовой устойчивости ООО «Разгуляев и сыновья» в 2005 - 2007 гг.
| Показатели | 2005 г. |
2006 г. |
2007 г. |
Изменение +;- | |
| 2006 г. от 2005г. | 2007г. от 2006 г. | ||||
| Коэффициент финансовой независимости (СК / А) | 0,189 | 0,246 | 0,335 | +0,057 | +0,089 |
| Коэффициент финансовой устойчивости (СК + ДО / А) | 0,19 | 0,247 | 0,336 | +0,057 | +0,089 |
| Коэффициент финансового рычага (ЗК / СК) | 4,275 | 3,058 | 1,982 | -1,217 | -1,076 |
| Коэффициент финансирования (ЗК / А) | 0,81 | 0,753 | 0,665 | -0,057 | -0,088 |
| Коэффициент инвестирования (СК / ВА) | 13,327 | 27,292 | 50,724 | +13,965 | +23,432 |
| Коэффициент маневренности собственного капитала (СК/ ЗК) | 0,234 | 0,327 | 0,504 | +0,093 | +0,177 |
| Коэффициент постоянного актива (ВА / СК) | 0,075 | 0,037 | 0,019 | -0,038 | -0,018 |
| Коэффициент обеспеченности оборотных активов собствен-ными средствами (СК - ВА /ОА) | 0,178 | 0,239 | 0,331 | +0,061 | +0,092 |
Динамика показателей оценки финансовой независимости организации за отчетный год показывает, что коэффициент автономии, который характеризует структуру пассивов, вырос и в 2007 году составил 0,335, НЕ достиг нормального значения ≥ 0,5.
Рост коэффициента финансовой устойчивости означает, что в 2007 году всего 33,6 % активов баланса сформирована за счет устойчивых источников.
Коэффициент финансового рычага считается одним из индикаторов финансовой устойчивости. Чем выше его значение, тем выше риск вложения капитала в ООО «Разгуляев и сыновья». Данные таблицы показывают снижение риска вложения капитала, т. е. финансовая зависимость организации от внешних инвесторов снизилась.
Снижение коэффициента финансирования означает росте заемных средств предприятия, что является отрицательным моментом. Коэффициент инвестирования в 2007 году повысился и составил 50,724 хотя его оптимальное значение 0,5-0,7. Оптимальным считается, если собственные средства покрывают весь основной капитал и часть оборотных средств. Предприятие будет жизнеспособным, если оно вовремя возвращает все заемные средства.
Рост значения коэффициента маневренности в отчетном году положительно характеризует финансовое состояние организации. Предприятие обеспечивает запасы и затраты собственными источниками финансирования всего на 50,4 %.
Коэффициент постоянного актива показывает долю реальных активов в общей сумме собственного капитала, оптимальное значение 0,5 – 0,8. В данной организации коэффициент постоянного актива в 2005 году был равен 0,075, а в 2007 году – 0,019, то есть принимает значение ниже допустимого, а значит внеоборотные активы организации не соответствуют собственному капиталу.
Важным показателем, который характеризует финансовую устойчивость, является обеспеченность оборотных средств собственными источниками финансирования. Она устанавливается сравнением суммы собственного оборотного капитала с общей суммой оборотных активов. Коэффициент обеспеченности оборотных активов собственными средствами при норме не менее 0,1 принимал значение выше допустимого, что является положительным моментом и свидетельствует о финансовой независимости ООО «Разгуляев и сыновья» от внешних кредитных источников и устойчивости его положения.
В общем, можно сделать вывод, что предприятие не располагает собственным капиталом и зависит от заемных источников формирования средств. Предприятию следует изменить свою политику формирования источников, но положение на рынке, не столь критическое.
Одним из направлений анализа финансового состояния является оценка деловой активности предприятия. Деловая активность проявляется в динамичности развития предприятия, достижения им поставленных целей, что отражает абсолютные стоимостные и относительные показатели. Рассчитаем данные коэффициенты для ООО «Разгуляев и сыновья», представим их в таблице 9 и проследим изменение.
Таблица 9
Анализ показателей деловой активности ООО «Разгуляев и сыновья»
за 2005 – 2007 гг.
| Показатели | На конец 2005 года | На конец 2006 года | Изме-нение, (+,-) | На конец 2007 года | Изме-нение, (+,-) |
| 1. Коэффициент общей оборачиваемости капитала, (стр. 010 (ф.2) / стр. 300 (ф. 1)), обор. | 4,9 |
4,8 |
-0,1 |
4,8 |
- |
| 2. Оборачиваемость капитала, (360 / (1)), дн. | 73 | 75 | +2 | 75 | - |
| 3. Коэффициент оборачиваемости дебиторской задолженности, (стр. 010 (ф.2) / стр. 240 (ф. 1)),обор. | 11,2 |
8,7 |
-2,5 |
8,2 |
-0,5 |
| 4. Оборачиваемость дебиторской задолженности, (360 / (3), дни | 32 | 41 | +9 | 44 | +3 |
| 5. Коэффициент оборачиваемости запасов, (стр. 010 (ф.2) / стр. 210 (ф. 1)), обор. | 10,6 |
11,7 |
+1,1 |
12,7 |
+1,0 |
| 6. Оборачиваемость запасов, (360 / (5), дни | 34 | 31 | -3 | 28 | -3 |
| 7. Коэффициент оборачиваемости кредиторской задолженности, (стр. 010 (ф.2) / стр. 620 (ф. 1)), обор. | 6,2 |
6,4 |
+0,2 |
7,3 |
+0,9 |
| 8. Оборачиваемость кредиторской задолженности, (360 / (7), дни | 58 | 56 | -2 | 49 | -7 |
| 9. Продолжительность операционного цикла (4) + (6), дни | 66 | 72 | +6 | 72 | - |
| 10. Продолжительность финансового цикла (8) + (9), дни | 124 | 128 | +4 | 121 | -7 |
| 11. Коэффициент погашения дебиторской задолженности (стр. 240 (ф.1) / стр. 010 (ф.2)) | 0,09 |
0,11 |
+0,02 |
0,12 |
+0,01 |
| 12. Коэффициент оборачиваемости собственного капитала, (стр. 010 (ф.2) / стр. 490 (ф. 1)), обор. | 26,3 |
19,4 |
-6,9 |
14,5 |
-4,9 |
| 13. Оборачиваемость собственного капитала, (360 / (12), дни | 14 | 18 | +4 | 25 | +7 |
Коэффициент общей оборачиваемости капитала отражает скорость оборота (в количестве оборотов за период) всего капитала ООО «Разгуляев и сыновья». Из расчета видно, что в 2007 году по сравнению с 2005 годом коэффициент снизился, т.е. произошло замедление кругооборота средств предприятия.
За отчетный период наблюдается рост срока оборачиваемости дебиторской и снижение срока оборачиваемости кредиторской задолженности, что говорит о (росте) снижении периода, в течение которой погашается задолженность как организации, так и самой организацией.
Показатели оборачиваемости имеет большое значение для оценки финансового положения предприятия, т.к. скорость оборота средств, т.е. скорость превращения их в денежную форму, оказывает непосредственное влияние на платежеспособность предприятия. Происходит замедление оборачиваемости основного и собственного капитала, что является отрицательным фактом. Кроме того, снижение скорости оборота средств отражает уменьшение торгово – технического потенциала организации. Рост продолжительности операционного и финансового циклов с позиции финансового менеджмента оценивается отрицательно.
Коэффициент погашения дебиторской задолженности показывает, что оборачиваемость дебиторской задолженности выросла в 2007 году по сравнению с 2006 годом с 0,09 оборотов до 0,12 оборотов, то есть в 2007 году погашение дебиторской задолженности происходило медленнее.
В целом же можно сказать, что снижение одного из главных показателей – выручки – в целом свидетельствует о неблагоприятном состоянии ООО «Разгуляев и сыновья». По большинству показателей можно оценить снижение деловой активности.
Показатели финансовых результатов (прибыли) характеризуют абсолютную эффективность деятельности организации по всем направлениям его деятельности. Они составляют основу экономического развития организации и укрепления его финансовых отношений со всеми участниками коммерческого дела. Исходные данные для анализа финансовых результатов за 2005 – 2007 гг. отражены в форме № 2 бухгалтерской отчетности «Отчет о прибылях и убытках», т.к. именно в ней содержатся все необходимые для анализа показатели.
Таблица 10
Показатели финансового результата ООО «Разгуляев и сыновья» за 2005 – 2007 гг.
| Показатели | 2005 г. | 2006 г. | 2007 г. | Отклонение 2007 г. от 2005 г. | |
| тыс. руб. | % | ||||
|
1. Выручка (нетто) от продажи товаров, тыс. руб. |
28369 | 28129 | 27945 | -424 | 98,5 |
|
2. Себестоимость реализации товаров, тыс. руб. |
24571 | 24038 | 23005 | -1566 | 93,6 |
| 3. Валовая прибыль, тыс. руб. | 3798 | 4091 | 4940 | +1142 | 130,1 |
|
4. Коммерческие расходы, тыс. руб. |
3377 | 3664 | 4227 | +850 | 125,2 |
|
5. Прибыль (убыток) от продажи, тыс. руб. |
421 | 427 | 713 | +292 | 169,4 |
|
6. Прочие доходы, тыс. руб. |
- | - | - | - | - |
|
7. Прочие расходы, тыс. руб. |
15 | 16 | 86 | +71 | 573,3 |
|
8. Прибыль (убыток) до налогообложения, тыс. руб. |
406 | 411 | 627 | +221 | 154,4 |
| 9. Налог на прибыль, тыс. руб. | 44 | 40 | 36 | -8 | 81,8 |
|
10. Чистая прибыль (убыток) отчетного периода, тыс. руб. |
362 | 371 | 591 | +229 | 163,3 |
Как показывают данные таблицы 10, за анализируемый период выручка от продажи товаров снизилась в 2007 году по сравнению с 2005 годом на 424 тыс. руб. или на 1,5 %. Вместе с выручкой наблюдается снижение себестоимости проданных товаров в 2007 году по сравнению с 2005 годом на 1566 тыс. руб. или на 6,4 %. Не смотря снижение выручки от продажи товаров, прибыль от продажи в течение анализируемого периода имеет тенденцию роста в 2007 году по сравнению с 2005 годом на 292 тыс. руб. или на 69,4 %. Видно, что в 2007 году темп роста прибыли опережает темп роста себестоимости проданных товаров и говорит об эффективности торговой деятельности.
Возросли коммерческие расходы – это расходы, связанные с издержками торговли и расходы по сбыту товаров. В 2007 году по сравнению с 2007 годом они выросли на 850 тыс. руб. или на 25,2 %.
У организации отсутствуют прочие доходы, а прочие расходы составили в 2007 году 86 тыс. руб. против 15 тыс. руб. в 2005 году.
Не смотря на рост расходов, прибыль до налогообложения по сравнению с 2005 годом выросла в 2007 году на 221 тыс. руб. и составила 627 тыс. руб. Налог на прибыль за 2007 году составил 362 тыс. руб. (за 2005 году - 44 тыс. руб., в 2006 году – 40 тыс. руб.).
За 2007 года организацией получено чистой прибыли на сумму 591 тыс. руб., что на 229 тыс. руб. больше, чем за аналогичный период 2005 года. Темп роста составил 163,3 %. Видно, что ООО «Разгуляев и сыновья» является перспективным и изыскивает пути повышения финансовых результатов деятельности.
Проведем структурно-динамический анализ основных элементов формирования конечных финансовых результатов деятельности (таблица 11).
Анализ данных таблицы 4.9 показал, что положение ООО «Разгуляев и сыновья» благополучное положение основных показателей, характеризующих финансовые результаты деятельности.
Положительная выражается в улучшении финансовых результатов почти по всем позициям: увеличился удельный вес валовой прибыли на 3,2 и прибыли от продаж – на 1,03 пункта, прибыли до налогообложения – на 0,78 пункта, чистой прибыли – на 0,79 пункта. Кроме того, снизилась себестоимость на 3,2 пункта, расходы по налогу на прибыль – на 0,79 пункта.
Таблица 11
Структурно-динамический анализ основных элементов формирования конечных финансовых результатов деятельности ООО «Разгуляев и сыновья»
| Показатель | Структура элементов формирования чистой прибыли в выручке от продаж, % |
Изменение структуры, % |
|||
|
2006 г. от 2005 г. |
2007 г. от 2006 г. |
||||
| 2005 г. | 2006 г. | 2007 г. | |||
| 1. Выручка от продаж | 100 | 100 | 100 | - | - |
| 2. Себестоимость проданных товаров | 86,6 | 85,5 | 82,3 | -1,1 | -3,2 |
| 3. Валовая прибыль | 13,4 | 14,5 | 17,7 | +1,1 | +3,2 |
| 4. Прибыль от продаж | 1,48 | 1,52 | 2,55 | +0,04 | +1,03 |
| 5. Прочие доходы | - | - | - | - | - |
| 6. Прочие расходы | 0,05 | 0,06 | 0,31 | +0,01 | +0,25 |
| 7. Прибыль до налогообложения | 1,43 | 1,46 | 2,24 | +0,03 | +0,78 |
| 8. Налог на прибыль | 0,15 | 0,14 | 0,13 | -0,01 | -0,01 |
| 9. Чистая прибыль (убыток) | 1,28 | 1,32 | 2,11 | +0,04 | +0,79 |
Далее проведем анализ расходов по обычным видам деятельности (коммерческих расходов) по данным ф. № 5 «Приложение к балансу» за 2005 – 2007 гг. На основании данной формы нужно оценить состав, структуру и динамику расходов по обычным видам деятельности. Данные представлены в таблице 12.
Таблица 12
Состав, структура и динамика расходов по обычным видам деятельности ООО «Разгуляев и сыновья» за 2005 – 2007 гг.
| Показатель | Состав расходов, тыс. руб. | Структура расходов, % | ||||||
| 2005 год | 2006 год | 2007 год |
Изме-нение (+,-) |
2005 год | 2006 год | 2007 год | Изме-нение (+,-) | |
| 1. Материальные затраты | - | - | - | - | - | - | - | - |
| 2. Расходы на оплату труда с отчислениями | 504 | 680 | 1195 | +691 | 14,9 | 18,6 | 28,3 | +13,4 |
| 3. Амортизация | 26 | 26 | 24 | -2 | 0,8 | 0,7 | 0,5 | -0,3 |
| 4. Прочие расходы | 2839 | 2958 | 3008 | +169 | 84,3 | 80,7 | 71,2 | -13,1 |
| 5. Итого по элементам затрат | 3369 | 100 | 100 | +858 | 100 | 100 | 100 | - |
| 6. Выручка от продаж | 28369 | 28129 | 27945 | -424 | х | х | х | х |
|
7. Расходы на 1 руб. выручки от продаж, коэф. |
0,12 | 0,13 | 0,15 | +0,03 | х | х | х | х |
| 8. Прибыль от продаж | 421 | 427 | 713 | +292 | х | х | х | х |
| 9. Рентабельность расходов, % | 12,5 | 11,6 | 16,8 | +4,3 | х | х | х | х |
Данные таблицы показывают, что за анализируемый период существенно выросли затраты на оплату труда и как следствие отчисления на социальные нужды, это говорит о том, что выросла как численность работников, так и заработная плата. Снижение амортизации на 2 тыс. руб. говорит о сокращении основных средств. Кроме того, возросли прочие расходы. Так как ООО «Разгуляев и сыновья» - предприятие оптовой торговли, то материальные затраты не имеют место.
В структуре элементов затрат основное место занимают прочие затраты (в 2007 году – 71,2 %), но их сокращение в течение 3-х лет произошло на 13,1 %. Изменение прочих затраты вызван изменением их структуры: сокращением доли процентов за кредиты банка, арендной платы, налогов, включаемых в себестоимость. Второе место занимают расходы на оплату труда с отчислениями (в 2007 году – 28,3 %), произошел рост их структуры на 13,4 %.
Что касается расходов на 1 руб. выручки, то они увеличились незначительно с 0,12 руб. в 2006 году до 0,15 руб. в 2007 году. Рост произошел в основном за счет увеличения заработной платы.
Рентабельность расходов показывает, сколько организация имеет прибыли с каждого рубля, израсходованного на обычные виды деятельности. Получили, что в 2007 году ООО «Разгуляев и сыновья» имеет 0,16 руб. прибыли с каждого рубля расходов, что на 0,043 руб. больше, чем в 2005 году.
В целом, анализ показал неплохое положение дел в организации.
Проведем расчет показателей оценки качественного уровня достижения финансовых результатов за 2006 – 2007 г.(табл. 13)
Таблица 13
Исходные данные для расчета показателей оценки качественного уровня достижения финансовых результатов за 2006 – 2007 г.
|
Показатель |
Код строк ф. №2 | 2006 год | 2007 год | Измене-ние (+,- ) |
| 1. Выручка от продажи товаров, продукции, работ и услуг (за минусом НДС и других обязательных платежей), тыс. руб. | 010 |
28129 |
27945 |
-184 |
| 2. Себестоимость проданных товаров, тыс. руб. | 020 | 24038 | 23005 | -1033 |
| 3. Валовая прибыль, тыс. руб. | 029 | 4091 | 4940 | +849 |
| 4. Доля маржинального дохода в выручке от продаж (3п:1п), коэфф. | 0,145 | 0,177 | +0,032 | |
| 5. Постоянные и условно постоянные затраты, тыс. руб. | 030 + 040 | 3664 | 4227 | +563 |
| 6. «Критическая точка» объема продаж (5п:4п ), тыс. руб. | 25269 | 23881 | -1388 | |
| 7. Запас финансовой прочности (1п-6п), тыс. руб. | 2860 | 4064 | +1204 | |
| 8. То же, % к объему продаж (7п:1п), % | 10,2 | 14,5 | +4,3 | |
| 9. Прибыль от продаж, тыс. руб. | 050 | 427 | 713 | +286 |
Данные таблицы 13 свидетельствую о том, что валовая прибыль (маржинальный доход) в 2006 году по сравнению с 2005 годом возросла на 849 тыс. руб., а выручка от продаж снизилась на 184 тыс. руб.. Критическая точка объема продаж в 2005 году составила – 25269 тыс. руб., а в 2006 году – 23881 тыс. руб., т. е. снизилась. Из таблицы видно, что фактическая выручка была выше критического объема продаж. Запас финансовой прочности в процентах к объему продаж соответственно составил в 2005 г. – 10,2 % и в 2006 г. – 14,5 %, т. е. увеличился на 4,3 %.
Сложившийся в 2006 году запас финансовой прочности говорит о том, что в случае непредвиденных хозяйственных затруднений и ухудшение коньюнктуры рынка, предприятие сможет удержаться и не оказаться в затруднительном положении.
Распределение и использование прибыли является важным хозяйственным процессом, обеспечивающим как покрытие потребностей предприятия, так и формирование доходов государства.
Механизм распределения прибыли должен быть построен таким образом, чтобы способствовать повышению эффективности производства, стимулировать развитие новых форм хозяйствования.
В процессе формирования политики распределения прибыли предприятия ООО «Разгуляев и сыновья» обеспечивается ее использование по следующим основным направлениям (рис 1.3).
| Прибыль до налогообложения |

| Бюджет | Предприятие | Собственники |
Рис. 1.3. Направления распределения прибыли
Прибыль, остающаяся в распоряжении предприятия, служит не только источником финансирования производственного, социального развития и материального поощрения, но и используется для уплаты различных штрафов и санкции. В случаях утаивания прибыли от налогообложения или взносов во внебюджетные фонды также взыскиваются штрафные санкции, источником которых является чистая прибыль. Произведем анализ распределения и использования чистой прибыли ООО «Разгуляев и сыновья» в 2005 – 2006 гг. (табл. 14).
Таблица 14
Анализ использования чистой прибыли ООО «Разгуляев и сыновья»
в 2006 – 2007 гг.
| Направления расходования чистой прибыли | 2006 год | 2007 год | ||
| Сумма, тыс. руб. | Удельный вес, % | Сумма, тыс. руб. | Удельный вес, % | |
| Чистая прибыль | 371 | 100 | 591 | 100 |
Прибыль, полученная за 2007 год в размере 591 тыс. руб. превысила аналогичный показатель 2006 года вы
Можно сказать, что рост прибыли создает финансовую базу для самофинансирования, решения проблем социального и материального поощрения персонала.
Анализ и оценка показателей рентабельности деятельности ООО «Разгуляев и сыновья»
Рентабельность - показатель, позволяющий судить об эффективности работы ООО «Разгуляев и сыновья» в целом, доходности различных направлений деятельности (производственная, предпринимательская, инвестиционная), окупаемости затрат и т.д. В таблице 3 представлены показатели, используемые для расчета рентабельности, а в таблице 4 представлены расчет и анализ рентабельности деятельности ООО «Разгуляев и сыновья» за 2005 - 2007 г.г.
Таблица 15
Показатели, используемые для расчета рентабельности ООО «Разгуляев и сыновья» за 2005 - 2007 г.г.
| Наименование показателя | Усл. обозначение | Значение показателей | ||
| 2005 г. | 2006 г. | 2007 г. | ||
| Выручка без НДС | В | 28369 | 28129 | 27945 |
| Прибыль от продаж | Ппр | 421 | 427 | 713 |
| Прибыль до налогообложения | П до н. обл. | 406 | 411 | 627 |
| Чистая прибыль | ЧП | 362 | 371 | 591 |
| Среднегодовая стоимость основных средств | ОС | 81 | 53 | 38 |
| Среднегодовая стоимость оборотных средств | Об. С | 5613 | 5817 | 5710,5 |
| Коммерческие расходы | КР | 3377 | 3664 | 4227 |
| Уставный капитал | УК | 1000 | 1000 | 1000 |
| Заемный капитал | ЗК | 4614,5 | 4423,5 | 3821 |
| Средняя дебиторская зад-ть | ДЗ | 2531 | 3211 | 3392,5 |
| Средняя кредиторская зад-ть | КЗ | 4612,5 | 4421 | 3818,5 |
На основании приведенных данных произведем расчет показателей рентабельности деятельности ООО «Разгуляев и сыновья» за 2005 - 2007 г.г.
Таблица 16
Расчет и анализ рентабельности ООО «Разгуляев и сыновья» за 2005-2007г.г.
| Показатели рентабельности | Ед. изм | Расчет | 2005 год | 2006год | 2007 год | Отклонение 2006 г. от 2005 г. | Отклонение 2007 г. от 2006 г. |
| 1.Рентабельность основной деятельности | % |
R = (Ппр / В)*100 |
1,48 |
1,52 |
2,55 |
+0,04 |
+1,03 |
| 2.Рентабельность операционной деятельности | % |
R=(Пдо н.обл./В)* 100 |
1,43 |
1,46 |
2,24 |
+0,03 |
+0,78 |
| 3. Рентабельность конечной деятельности | % |
R = (ЧП / В) *100 |
1,27 |
1,32 |
2,11 |
+0,05 |
+0,79 |
| 4. Коэффициент использования основных средств | - | R= Пдо н. обл. / ОС |
5,01 |
7,75 |
16,5 |
+2,74 |
+8,75 |
| 5. Коэффициент использования оборотных средств | - |
R= Пдо нал. обл. / Об. С |
0,071 |
0,07 |
0,109 |
-0,001 |
+0,039 |
| 6. Рентабельность имущества | % |
R = (Пдо нал. обл./ / (ОС+Об.С)) *100 |
0,071 |
0,07 |
0,109 |
+0,001 |
+0,039 |
| 7. Рентабельность расходов | % | R= (Ппр/ КР)*100 | 12,5 | 11,6 | 16,8 | -0,9 | +5,2 |
| 8. Коэффициент инвестиций собственного капитала | - |
R= Пр до н / обл УК |
40,6 |
41,1 |
62,7 |
+0,5 |
+21,6 |
| 9. Коэффициент инвестиций авансированного капитала | - |
R = Пр до н / обл./ / (УК + ЗК) |
0,072 |
0,076 |
0,13 |
+0,004 |
+0,054 |
| 10. Время погашения дебиторской задолженности | дни |
(ДЗ / В) * 365 дн. |
32,6 |
41,7 |
44,3 |
+9,1 |
+2,6 |
| 11. Время погашения кредиторской задолженности | дни |
(КЗ/ В) * 365 дн |
59,3 |
57,4 |
49,9 |
-1,9 |
-7,5 |
Анализ рентабельности ООО «Разгуляев и сыновья» за 2005 - 2007 г.г. за анализируемый период дал следующие результаты. Рентабельность основной деятельности в 2006 г. выросла на 0,04 % по сравнению с 2005 г., в 2007 г. по сравнению с 2006 г. - на 0,79 % и составила 2,55 %. Рост рентабельности основной деятельности оценивается положительно, поскольку характеризует основную деятельность предприятия.
Рентабельность конечной деятельности в 2006 г. выросла на 0,05 % по сравнению с 2005 годом, а в 2006 году по сравнению с 2007 годом – на 0,78 %, что так же оценивается положительно и свидетельствует о повышении финансовой устойчивости предприятия.
В течение трех лет наблюдается рост коэффициента эффективности использования основных средств, это говорит о том, что предприятие эффективно использует имеющиеся основные средства
Коэффициент эффективности использования оборотных средств в 2006 году снизился на 0,001, а в 2007 году вырос на 0,039, что оценивается положительно, так как говорит о ускорении оборачиваемости оборотных средств.
Общая рентабельность имущества в 2006 г. снизилась на 0,001 % и составила 0,07 % против 0,071 % в 2005 г, а в 2007 г. выросла на 0,039 %. Данный рост объясняется в большей степени ростом эффективности использования как основных средств, так и оборотных. Данный факт оценивается положительно, так как говорит об эффективности использования имущества.
Коэффициент инвестиций собственного капитала превышает коэффициент инвестиций авансированного капитала, что оценивается положительно, так как данные коэффициенты показывают эффективность использования капиталов собственного и авансированного. В 2007 г. коэффициент инвестиций собственного капитала равен 62,7, но по сравнению с 2006 г. он вырос на 21,6 %. Это говорит об эффективности использования собственного капитала.
Время погашения дебиторской задолженности в 2006 году возросло по сравнению с 2007 годом на 9,1 дней. Этот факт оценивается отрицательно, так как говорит о несвоевременных расчетах покупателей с предприятием. Время погашения кредиторской задолженности в 2006 году уменьшилось на 1,9 дней, а в 2007 году по сравнению с 2006 годом на 7,5 дней и составило 49,9 дней. Данный показатель характеризует задолженность перед поставщиками и говорит о том, что у предприятия имеются собственные средства для покупки товаров.
В целом рентабельность деятельности для предприятия ООО «Разгуляев и сыновья» в 2005 – 2007 гг. достаточно высока.
Но все же для ООО «Разгуляев и сыновья» рекомендуется более детально управлять финансами фирмы, в т.ч. – систематически осуществлять финансовое планирование, наблюдение за формированием финансовых результатов, за движением денежных потоков, за состоянием дебиторской и кредиторской задолженности. Вокруг предприятия необходимо создавать финансовую инфраструктуру.
Причинами ухудшения финансового положения предприятия в исследуемом периоде послужили как внутренние, так и внешние факторы.
Внутренние факторы:
- снижение эффективности использования ресурсов предприятия, и как результат высокий уровень себестоимости, убытки;
- клиентура предприятия, которая платит с