Сравнительный анализ основных показателей деятельности предприятия
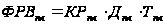 ,
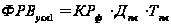 ,
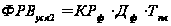 ,
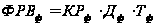 .
Δ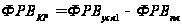 ,
Δ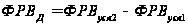 ,
Δ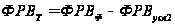 .
ФРВпл= 121*241*8,0 = 233288 чел. час
ФРВусл1= 105*241*8,0 = 202440 чел. час
ФРВусл2= 105*230*8,0 = 193200 чел. час
ФРВф= 105*230*7,6 = 183540 чел. час
ΔФРВкр= - 30848 чел. час ΔФРВд= - 9240чел. час
ΔФРВт= - 9660 чел. час
ΔФРВобщ= - 49748 чел. Час
2. Способ абсолютных разниц.
Исходные данные для этого способа представлены в таблице 2.17.
Таблица 2.17 - Данные для способа абсолютных разниц
| Показатель | Условное обозначение | План | Факт | Абсолютное отклонение |
| Фонд рабочего времени, чел-час | ФРВ | 233288 | 183540 | -49748 |
| Среднегодовая численность работников, чел. | КР | 121 | 105 | -16 |
| Количество дней, отработанных одним работником за год | Д | 241 | 230 | -11 |
| Средняя продолжительность рабочего дня, часов | Т | 8,0 | 7,6 | -0,4 |
Изменения за счет соответствующих факторов находим по формулам:
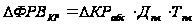 ,
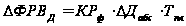 ,
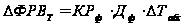 .
ΔФРВкр= - 16*241*8,0 = - 30848 чел. час
ΔФРВд= 105* (-11) *8,0 = - 9240 чел. час
ΔФРВт= 105*230* (-0,4) = - 9660 чел. час
ΔФРВобщ= - 49748 чел. Час
3. Способ относительных разниц
Таблица 2.18 - Исходные данные для анализа ФРВ способом относительных разниц
| Показатель | Условное обозначение | План | Факт | Относительное |
| отклонение | ||||
| Фонд рабочего времени, чел-час | ФРВ | 233288 | 183540 | -0,21 |
| Среднегодовая численность работников, чел. | КР | 121 | 105 | -0,13 |
| Количество дней, отработанных одним работником за год | Д | 241 | 230 | -0,05 |
| Средняя продолжительность рабочего дня, часов | Т | 8,0 | 7,6 | -0,05 |
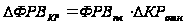 ,
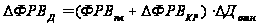 ,
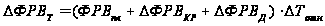 .
ΔФРВкр= 233288* (-0,13) = - 30327,44 чел. час
ΔФРВд= (233288-30327,44) * (-0,05) = - 10148,028 чел. час
ΔФРВт= (233288-30327,44-10148,028) * (-0,05) = - 9640,627 чел. час
ΔФРВобщ= - 49748 чел. Час
Вывод: Фонд рабочего времени уменьшился на 49748 чел. час. На изменения повлияло 3 фактора. В результате изменения среднегодовой численности работников ФРВ уменьшился на 30327,44 чел-час. В результате изменения количества отработанных дней одним работником за год ФРВ уменьшился на 10148,028 чел-час. В результате изменения средней продолжительности рабочего дня ФРВ уменьшился на 9640,627 чел-час. Такие результаты были получены в результате осуществления расчетов тремя методами.
4. Логарифмический способ.
Исходные данные приведены в таблице 2.19.
Таблица 2.19 - Исходные данные для анализа ФРВ логарифмическим способом
| Показатель | Условное обозначение | План | Факт | Индекс | LN (I) | LN (I) /LN (IФРЧ) |
| Фонд рабочего времени, чел-час | ФРВ | 233288 | 183540 | 0,787 | -0,240 | |
| Среднегодовая численность работников, чел. | КР | 121 | 105 | 0,868 | -0,142 | 0,591 |
| Количество дней, отработанных одним работником за год | Д | 241 | 230 | 0,954 | -0,047 | 0, 195 |
| Средняя продолжительность рабочего дня, часов | Т | 8,0 | 7,6 | 0,950 | 0,051 | 0,214 |
Влияние каждого фактора находим как LN (I) /LN (IФРЧ), умноженное на разницу между ФРЧФ и ФРЧПЛ. .
ΔФРВкр=-49748* 0,591 = - 29401,068 чел. час
ΔФРВд= - 49748*0, 195 = - 9700,86 чел. час
ΔФРВт= - 49748*0,214 = - 10646,072 чел. час
ΔФРВобщ= - 49748 чл. час
Задача 3
Определить влияние факторов на изменение суммы прибыли от реализации продукции и уровня рентабельности. Выполнить факторный анализ прибыли и рентабельности по отдельным видам продукции. Рассчитать резервы повышения уровня рентабельности предприятия. Привести первоначальную модель и обосновать способы измерения влияния факторов. Исходные данные приведены в таблице 1. Фактически условно-постоянные расходы на производство продукции составили 3 тыс. грн. при плане 9000 грн.
Таблица 3.1 - Исходные данные
| Вид продукции | Количество реализованной продукции, нат. ед. | Себестоимость единицы продукции, грн. | Средняя цена реализации единицы продукции, грн. | |||
| (і-1) период | і-й период | (і-1) период | і-й период | (і-1) период | і-й период | |
| Vi-1 | Vi | Сi-1 | Ci | Цi-1 | Цi | |
| А | 520 | 480 | 48 | 52 | 72 | 75 |
| Б | 430 | 420 | 42 | 40 | 54 | 42 |
| B | 320 | 280 | 51 | 52 | 72 | 70 |
| Г | 250 | 220 | 42 | 48 | 50 | 52 |
| Д | 120 | 120 | 92 | 92 | 132 | 122 |
3.1 Факторный анализ прибыли по продуктам
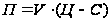
Так как данная модель смешанного типа, мы можем применить способ цепной подстановки и способ абсолютных разниц. Оба способа измерения влияния факторов дают одинаковый результат. Осуществим расчеты способом цепных подстановок.
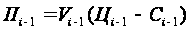 ,
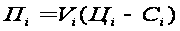 ,
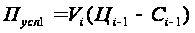 ,
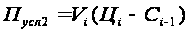 .
Расчет влияния каждого фактора рассчитывается следующим образом:
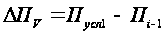 ,
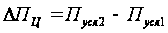 ,
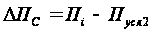 .
Проверка:
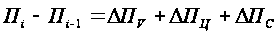
Таблица3.2 - Факторный анализ прибыли по видам продукции
| Показатель, грн | А | Б | В | Г | Д |
| Пр. (і - 1) периода = | 12480 | 5160 | 6720 | 2000 | 4800 |
| Пр. і периода = | 11 040 | 840 | 5040 | 880 | 3600 |
| ∆ Пр. = | -1 440 | -4 320 | -1 680 | -1 120 | -1 200 |
| Пр. усл.1 = | 11 520 | 5 040 | 5880 | 1760 | 4800 |
| Пр. усл.2 = | 12 960 | 0 | 5320 | 2200 | 3600 |
| ∆ Пр. V = | -960 | -120 | -840 | -240 | 0 |
| ∆ Пр. Ц = | 1 440 | -5 040 | -560 | 440 | -1 200 |
| ∆ Пр. C = | -1 920 | 840 | -280 | -1 320 | 0 |
Приведем расчеты по анализу прибыли продукции А:
Пр. (і - 1) периода = 520* (72-48) = 12480
Пр. і периода = 480* (75-52) = 11040
∆ Пр. = 11040-12480 = - 1440
Пр. усл.1 = 480* (72-48) = 11520
Пр. усл.2 = 480* (75-48) = 12960
∆ Пр. V = 11520-12480= - 960
∆ Пр. Ц = 12960-11520= 1440
∆ Пр. C = 11040-12960 = - 1920
Проверка: - 1440= - 960+1440-1920
В і-м периоде прибыль по продукции А снизилась по сравнению с предыдущим периодом на 1440 грн под влиянием 3-х факторов. В результате изменения объема производства прибыль снизилась на 960 грн., изменения цены - увеличилась на 1440 грн., а изменение себестоимости продукции А привело к снижению прибыли на 1920 грн.
В і-м периоде прибыль по продукции Б снизилась по сравнению с предыдущим периодом на 4320 грн. под влиянием 3-х факторов. В результате изменения объема производства прибыль снизилась на 120 грн., под влиянием изменения цены - снизилась на 5040 грн., а изменение себестоимости продукции Б привело к увеличению прибыли на 840 грн.
По сравнению с предыдущим периодом в і-м периоде прибыль по продукции В снизилась на 1680 грн. под влиянием 3-х факторов. В результате изменения объема производства прибыль снизилась на 840 грн., под влиянием изменения цены - снизилась на 560 грн., а изменение себестоимости продукции В также привело к снижению прибыли на 280 грн.
В і-м периоде прибыль по продукции Г снизилась по сравнению с предыдущим периодом на 1120 грн. под влиянием 3-х факторов. В результате изменения объема производства прибыль уменьшилась на 240 грн., под влиянием изменения цены - увеличилась на 440 грн., изменение себестоимости продукции Г привело к уменьшению прибыли на 1320 грн.
По сравнению с предыдущим периодом в і-м периоде прибыль по продукции Д снизилась на 1200 грн. под влиянием 3-х факторов. В результате изменения объема производства прибыль = 0 грн., под влиянием изменения цены - снизилась на 1200 грн., а изменение себестоимости продукции В не привело к изменению прибыли.
Общая прибыль от реализации продукции составит:
Пі-1 =12480+5160+6720+2000+4800-9000= 22160 грн.
Пi = 11040+840+5040+880+3600-3000=18400 грн.
∆П = 18400-22160= - 3760 грн.
∆Пусл-пост = - (3000-9000) =6000 грн.
3.2 Факторный анализ рентабельности
Рентабельность можно определить по следующей формуле:

Данная модель является моделью смешанного типа, поэтому будем использовать способ цепных подстановок.
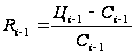 ,
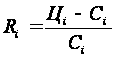 ,
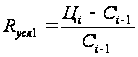 .
После этого рассчитаем влияние каждого фактора:
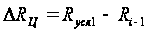 ,
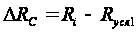 .
Проверка осуществляется следующим способом:
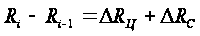
Таблица 3.3 - факторный анализ рентабельности по видам продукции
| показатель,% | А | Б | В | Г | Д |
| R (i - 1) = | 50,00% | 28,57% | 41,18% | 19,05% | 43,48% |
| R i = | 44,23% | 5,00% | 34,62% | 8,33% | 32,61% |
| ∆R = | -5,77% | -23,57% | -6,56% | -10,71% | -10,87% |
| R усл.1 = | 56,25% | 0,00% | 37,25% | 23,81% | 32,61% |
| ∆ R ц = | 6,25% | -28,57% | -3,92% | 4,76% | -10,87% |
| ∆ R с = | -12,02% | 5,00% | -2,64% | -15,48% | 0,00% |
Приведем расчеты по анализу рентабельности продукции А:
R (i - 1) = (72-48) /48*100% = 50%
R i = (75-52) /52*100% = 44,23%
∆R= 44,23-50 = - 5,77%
R усл.1 = (75-48) /48*100% = 56,25%
∆ R ц = 56,25-50 = 6,25%
∆ R с = 44,23-56,25 = - 12,02%
Проверка: - 5,77=6,25-12,02
В і-м периоде рентабельность продукции А уменьшилась по сравнению с предыдущим периодом на 5,77% под влиянием двух факторов. В результате изменения цены рентабельность увеличилась на 6,25%. Под влияние изменения себестоимости А рентабельность уменьшилась на 12,02%.
В і-м периоде рентабельность продукции Б уменьшилась по сравнению с предыдущим периодом на 23,57% под влияние двух факторов. В результате изменения цены рентабельность уменьшилась на 28,57%. Под влияние изменения себестоимости Б рентабельность увеличилась на 5%.
Рентабельность продукции В уиеньшилась по сравнению с предыдущим периодом на 6,56% под влияние двух факторов. В результате изменения цены рентабельность уменьшилась на 3,92%. Под влияние изменения себестоимости В рентабельность также уменьшилась на 2,64%.
Рентабельность продукции Г уменьшилась по сравнению с предыдущим периодом на 10,71% под влияние двух факторов. В результате изменения цены рентабельность увеличилась на 4,76%. Под влияние изменения себестоимости Г рентабельность уменьшилась на 15,48%.
В і-м периоде рентабельность продукции Д уменьшилась по сравнению с предыдущим периодом на 10,87% под влияние двух факторов. В результате изменения цены рентабельность уменьшилась на 10,87%. Под влияние изменения себестоимости Д рентабельность =0.
3.3 Факторный анализ прибыли по предприятию
Для расчета используем модель:
П=V А* (ЦА-Зпер А) +V Б* (ЦБ-Зпер Б) +VВ* (ЦВ-Зпер В) +V Г* (ЦГ-Зпер Г) +V Д* (ЦД-Зпер Д) – Зпост
Переменные затраты представлены в таблице 4
Таблица 3.4 - Переменные затраты
| Вид продукции | Переменные издержки | |
| 1-й период | 2-й период | |
| Ипер1 | Ипер2 | |
| А | 48 | 52 |
| Б | 42 | 40 |
| В | 51 | 52 |
| Г | 42 | 48 |
| Д | 92 | 92 |
Результаты анализа представлены в таблице 2.5
Таблица 3.5 Факторный анализ прибыли по предприятию
| Наименование показателя | Рассчетное значение | ∆Пi |
| Ппл | 22160 | - |
| Пусл1 | 7854 | -14306 |
| Пусл2 | 8430 | 576 |
| Пусл3 | 7406 | -1024 |
| Пусл4 | 7595 | 189 |
| Пусл5 | 7471 | -124 |
| Пусл6 | 9827 | 2356 |
| Пусл7 | 9971 | 144 |
| Пусл8 | 11287 | 1316 |
| Пусл9 | 13073 | 1786 |
| Пусл10 | 13268 | 195 |
| Пусл11 | 13413 | 145 |
| Пусл12 | 18488 | 5075 |
| Пусл13 | 18963 | 475 |
| Пусл14 | 21123 | 2160 |
| Пусл15 | 19233 | -1890 |
| Пф | 18 400 | -833 |
| ∆Побщ | -3760 |
Таким образом, прибыль в целом по предприятию уменьшилась на 3760 грн. под влиянием изменения объемов реализации продукта А прибыль уменьшилась на 960 грн, под влиянием изменения цены - увеличилась на 1440 грн., а под влиянием изменения переменных издержек - снизилась на 1920 грн. Под влиянием изменения объема реализации продукта Б прибыль уменьшилась на 120 и снизилась под влиянием цены на 5040 грн. соответственно, а под влиянием изменения переменных издержек - прибыль увеличилась на 840 грн. Под влиянием изменения объемов реализации продукта В прибыль уменьшилась на 840 грн, под влиянием изменения цены и переменных издержек - уменьшилась на 560 и 280 грн. соответственно. Под влиянием изменения объемов реализации и цены продукта Г прибыль предприятия снизилась на 240 и увеличилась на 440 грн., а под влиянием изменения переменных издержек продукта Г прибыль предприятия уменьшилась на 1320 грн. Под влиянием изменения объема реализации, цены и переменных издержек продукта Д прибыль предприятия =0 и 1350 грн. соответственно. Под влиянием изменения постоянных затрат прибыль =0 грн.
3.4 Факторный анализ себестоимости
Используя следующую модель для определения резервов предприятия:
З = Vа*Зпера + Vб*Зперб + Vв*Зперв + Vг*Зперг + Vд*Зперд +Зпост
Таблица 3.6 Факторный анализ себестоимости
| Наименование показателя | Рассчетное значение | ∆Зi |
| Зпл | 89880 | - |
| Зусл1 | 87960 | -1920 |
| Зусл2 | 89880 | 1920 |
| Зусл3 | 89460 | -420 |
| Зусл4 | 88620 | -840 |
| Зусл5 | 86580 | -2040 |
| Зусл6 | 86860 | 280 |
| Зусл7 | 85600 | -1260 |
| Зусл8 | 86920 | 1320 |
| Зусл9 | 86920 | 0 |
| Зусл10 | 86920 | 0 |
| Зф | 84920 | -2000 |
| ∆Зобщ | -4960 |
Можем сделать вывод о том, что резервами снижения себестоимости, а соответственно и повышения рентабельности может служить снижение переменных затрат на единицу продукции В и Д (поскольку именно они послужили основной причиной роста себестоимости в отчетном периоде) к их значениям в 1-м периоде.