Повышение эффективности деятельности ООО "ЛИКТОР" за счёт применения системы дисконта
Наиболее широко электронные пластиковые карты всех видов применяются в нашей республике в связи (таксофонные карты, чипы для мобильных телефонов), на транспорте (проездные в метро), в банковской сфере как платежные средства, на предприятиях и в организациях как средства доступа на территорию (пропуска) или к ресурсам, например, компьютерной сети. Анализ статистических ежегодных сборников Республики Беларусь показывает, что объём оказанных платных услуг в связи за 2006 г. составил 664 млрд. р. Основные показатели потребительского рынка республики Беларусь на 2006 год приведены в прил. 1. [26]. В то же время товарооборот предприятий общественного питания составил 770 млрд. рублей, а товарооборот предприятий розничной торговли продуктами питания и промтоварами – 15 170 млрд. рублей. Таким образом, торговля и общепит вместе являются самым крупным рынком возможных потребителей пластиковых карт, превышающим рынок возможных потребителей услуг связи в 24 раза. Применение пластиковых карт в производстве (при отпуске продукции малого промышленного предприятия, каким является ООО «Ликтор») в РБ только начинается, однако, смеем надеяться, данное направление использования пластиковых карт будет расширяться.
Применение пластиковых карт в торговле, общепите и в производстве возможно в нескольких сферах. Это, во-первых, карты как средство безналичного платежа (здесь экономически более выгодны карты с магнитной полосой), во-вторых, дисконтные карты, позволяющие продавцу анализировать число и объём покупок каждого покупателя и на этом основании снижать цены для постоянных покупателей, заставляя их тем самым увеличивать объём своих покупок.
У рынка дисконтных карт в торговле есть определённые перспективы. Как показывает анализ табл. 1.2, составленной на основе данных [39], наиболее устойчивый рост товарооборота и наиболее высокий товарооборот наблюдается у частных и иностранных торговых предприятий. У них же имеется больше оборотных средств на внедрение дисконтных систем. Следовательно, именно эти предприятия могут быть потенциальными потребителями дисконтных чип-карт в республике. Тем не менее, малые частные предприятия также могут быть потенциальными потребителями дисконтных чип-карт, поскольку все они являются более разворотливыми (венчурными) предприятиями.
Таблица 1.2
Темпы роста товарооборота в розничной торговле
|
Предприятия розничной торговли |
Товарооборот в млрд. р. по годам | ||
| 2004 | 2005 | 2006 | |
| Государственные | 1733 | 2433 | 2791 |
| Частные | 6325 | 9292 | 12 103 |
| Иностранные | 113 | 185 | 276 |
| Всего | 8171 | 11 910 | 15 170 |
Выводы. Одним из нестандартных для нашей республики приёмов маркетинга может быть создание дисконтных систем, которые на основании анализа компьютером количества и денежного объёма покупок клиента представляют клиенту льготы определённой величины (призы, бонусы, поощрительные баллы, купоны, скидки в цене по определённой ставке дисконта, сертификаты на получение подарков и даже права делать иногда бесплатные покупки), зависящие от уровня сделанных клиентом покупок.
2. ООО «ЛИКТОР», ЕГО ХАРАКТЕРИСТИКА И АНАЛИЗ РАБОТЫ
2.1 Общая характеристика предприятия, его организационно- управленческая структура
ООО «ЛИКТОР» было создано весной 1999 г. (форма собственности – частная; правовая организационная структура – общество с ограниченной ответственностью) для осуществления деятельности, предусмотренной Уставом общества, с целью получения прибыли для учредителей общества и его работников, удовлетворения социально-экономических потребностей участников и членов трудового коллектива, а также расширения производства. Сведения об учредителях ООО «ЛИКТОР» приведены в табл. 2.1.
Таблица 2.1
Сведения об учредителях ООО «ЛИКТОР» УНН 300599901
| № | ФИО | Адрес | Паспортные данные |
| учредителей | |||
| 1 |
Жандаров Станислав Николаевич |
211011 г.Барань ул.Сорокина д.13, кв.1 |
ВМ 0200668 выдан 30.09.1998 Оршанским ГОВД |
| 2 |
Жандарова Жанна Владимировна |
211011 г.Барань ул.Сорокина д.13, кв.1 |
ВМ 0200668 выдан 30.09.1998 Оршанским ГОВД |
Уставный фонд, предусмотренный учредительными документами на 01.01.06 г. сформирован полностью в сумме 3990683 рублей, размер чистых активов превышает размер уставного фонда.
Основной вид деятельности ООО «ЛИКТОР»:
- производство и реализация столярных изделий (дверных и оконных блоков из массива);
- производство и реализация пагонажных изделий (штапик, наличник, плинтус).
Численность сотрудников ООО «ЛИКТОР» составляет 9 чел. Из них: директор, главный бухгалтер, начальник участка, столяр-станочник – 5 человек, уборщица производственного помещения – 1 человек.
Выделение средств на социальное развитие не предусматривалось.
Всю производственно-хозяйственную деятельность ООО «ЛИКТОР» осуществляет на арендованных площадях. Общая площадь составляет 518,5 кв.м. Плата за аренду составляет 220 у.е. за всю площадь в месяц плюс дополнительно 560 000 руб. за 2006 г. – плата за коммунальные услуги.
При ведении бухгалтерского учета в 2006 г. ООО «ЛИКТОР» руководствовалось Законом РБ «О бухгалтерском учете и отчетности « и другими нормативными документами. Учет осуществлялся по журнально- ордерной системе. Использовались следующие журнал-ордера: №№ 1, 2, 6, 7, 8, ведомость отгрузки и реализации продукции – N 16, велись оборотные ведомости движения ТМЦ, кассовая книга и прочая документация. Все результаты хозяйственно-финансовой деятельности ежемесячно отражались в Главной книге.
Моментом реализации продукции является: факт отгрузки продукции, выполненная работа и оказанные услуги (выручка по отгрузке). При выполнении работ, услуг или выпуске продукции под крупные заказы отдельных потребителей предусмотрена предоплата в размере 50-100 % от стоимости работ, услуг или продукции с последующим отнесением ее на реализацию на момент выписки отгрузочных документов.
Организационно-производственная структура ООО «ЛИКТОР» показана на рис. 2.1.


Рис. 2.1. Организационно-производственная структура ООО «ЛИКТОР»
Маркетинговой службы в организационной структуре ООО «ЛИКТОР» нет – маркетингом занимаются директор и начальник участка.
2.2 Характеристика выпускаемой продукции и её рынков сбыта
Номенклатура производимых изделий:
- дверь филенчатая глухая;
- дверь филенчатая под стекло;
- оконный блок;
- оконный переплёт;
- дверная коробка;
- подоконник;
- наличник;
- штапик;
- плинтус;
- различные столярные изделия.
Основными потребителями выпускаемой продукции являются: физические лица, УКС (управление капитального строительства Оршанского района), индивидуальные предприниматели, торговые организации.
2.3 Анализ производственно-хозяйственной деятельности ООО «ЛИКТОР»
Основными задачами производственно-хозяйственной деятельности ООО «ЛИКТОР» являются:
увеличение объемов производства и реализации качественной и современной продукции;
повышение качества и надежности выпускаемых изделий;
разработка новых видов продукции и освоение их в производстве;
улучшение маркетинговой и сбытовой политики фирмы;
уменьшение дебиторской и кредиторской задолженности; снижение затрат на производство.
Для анализа технико-экономических показателей (ТЭП) ООО «ЛИКТОР» в 2006 г. воспользуемся бухгалтерским балансом предприятия, приложение 2, сданным в ИМНС в феврале 2007г. Технико-экономические показатели ООО «ЛИКТОР» по данным баланса приведены в табл. 2.2. На графиках (рис. 2.7) приведены диаграммы изменения выручки от оптовой торговли по месяцам и годам.
Если обозначить зарплату через З, то строки 5, 6, 7, 8 табл. 2.2 заполня лись по следующим формулам:
– стр. 5, отчисления в ФСЗН (ОФСЗН):
ОФСЗН = З . СтавкаФСЗН / 100, (2.1)
где СтавкаФСЗН – ставка отчисления в ФСЗН от фонда заработной платы;
– стр. 6, чрезвычайный налог (ЧН):
ЧН = З . СтавкаЧН / 100, (2.2)
где СтавкаЧН – ставка чрезвычайного налога от фонда заработной платы;
– стр. 7., отчисления в БелГосСтрах (ОСТРАХ):
Таблица 2.2
Технико-экономические показатели ООО «ЛИКТОР»
за 2004 – 2006 гг., р.
|
Статья |
2004 | 2005 | 2006 | |
| 1 | 2 | 3 | 4 | |
| 1. Выручка с НДС | 41 571 890 | 46 144 000 | 51 210 249 | |
| 1а. Выручка без НДС | 35 230 415 | 39 105 085 | 43 198 516 | |
| 2. Материалы | 12 425 944 | 13 312 207 | 14 200 714 | |
| 3. Зарплата | 11 480 950 | 12 689 910 | 13 898 640 | |
| 4. Отчисления в ФСЗН | 4 018 333 | 4 441 469 | 4 864 524 | |
| 5. Чрезвычайный налог | 574 048 | 507596 | 555 946 | |
| 6. БелГосСтрах | 126 290 | 126899 | 138 986 | |
| 7. Налоги с выручки: | ||||
| 7.1. Республиканский сельхоз налог | 1 056 912 | 1 525 098 | 1 295 955 | |
| 8. Коммунальные платежи | 301 325 | 404 100 | 550 740 | |
| 9. Арендная плата | 3 802 280 | 4 511 928 | 6 202 596 | |
| 10. Прочие расходы | 720 320 | 934 250 | 1180640 | |
| 11. Себестоимость | 33 449 489 | 36 928 359 | 41 592 786 | |
| 12. Прибыль | 724 013 | 651 628 | 309 775 | |
| 13. Рентабельность | 2,2 | 1,8 | 0,7 | |
 Год
ОСТРАХ = З * СтавкаСТР / 100, (2.3)
где СтавкаСТР – ставка отчислений в БелГосСтрах от фонда заработной платы;
стр. 8.1., Республиканский сельскохозяйственный налог (СН):
СН = ВД * СтавкаСН / 100, (2.4)
где «СтавкаСН» – ставка Республиканского сельскохозяйственного налога;
Используемые в представленных выше формулах (2.1 – 2.4) ставки налогов и отчислений приведены в табл. 2.3. При этом ставка отчислений на местные целевые сборы, равная для г. Минска в 2004 г. 1,15% от выручки за исключением сельхозналога, администрацией Оршанского района в 2004 г. была установлена равной нулю.
Таблица 2.3
Ставки налогов и отчислений по годам в процентах
| 2004 | 2005 | 2006 | |
| Ставка ФСЗН | 35 | 35 | 35 |
| Ставка ЧН | 5 | 4 | 4 |
| Ставка СТР | 1,1 | 1,0 | 1,0 |
| Ставка СН | 3,0 | 3,9 | 3,0 |
| Ставка НДС | 18 | 18 | 18 |
Поясняя содержимое строки 10 табл. 2.2 «Прочие расходы» необходимо отметить следующее: в 2004-2006 гг. фирма относила на эту статью затрат следующие расходы: амортизация основных средств и МБП, плата за электроэнергию, плата за топливо, т.к. отопление помещений производится собственными силами.
Строки 11, 12, 13 табл. 2.2 заполнялись по следующим формулам:
стр. 11, себестоимость (С):
С = З + ОФСЗН + ЧН + ОСТРАХ + КП + Аренда + Прочие расходы, (2.5)
где Прочие расходы – общая сумма амортизации основных средств и МБП, платы за электроэнергию, платы за топливо (содержимое стр. 10 табл. 2.2),
КП – коммунальные платежи (содержимое стр. 8 табл. 2.2),
Аренда – платежи за аренду в евро (содержимое стр. 9 табл. 2.2);
стр. 12, прибыль (П):
П = В / (1 + СтавкаНДС / 100) – С – СН,(2.6)
где В – выручка с НДС (содержимое стр. 1 табл. 2.2);
стр. 13, рентабельность (Р):
Р = П / С.(2.7)
2.3.1 Анализ объёмов выпуска и реализации продукции
На основе данных табл. 2.2 на рис. 2.2 показана динамика изменения объёмов выпуска и реализации продукции за период 2004-2006 гг. Как следует из рис. 2.2, объём выпуска продукции ежегодно увеличивается, однако масштабы такого увеличения недостаточны для того, чтобы платить людям достойную зарплату.
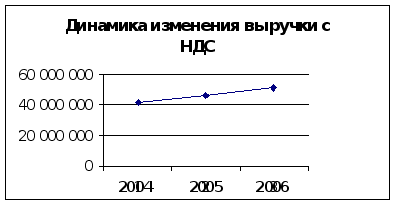
Рис. 2.2. Динамика изменения объёмов выпуска и реализации продукции ООО «ЛИКТОР» за период 2004-2006 гг.
2.3.2 Анализ структуры и динамики себестоимости продукции
Как следует из табл. 2.2 и формулы 2.6, в структуру себестоимости продукции ООО «ЛИКТОР» включены: материалы, зарплата и начисления на неё, аренда, коммунальные платежи, прочие расходы в состав которых входят амортизация основных средств и МБП, плата за электроэнергию, плата за топливо. На рис. 2.3 показана динамика изменения стоимости материалов за период 2004-2006 г
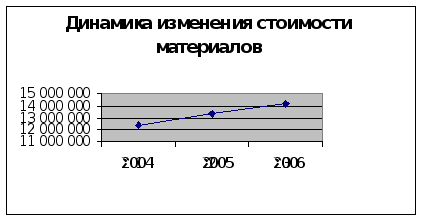
Рис. 2.3. Динамика изменения стоимости материалов для производства продукции ООО «ЛИКТОР» за период 2004-2006 г.
Как следует из рис. 2.3, стоимость материалов для производства продукции ежегодно увеличивается, однако снизить расход материалов или покупные цены на них ООО «ЛИКТОР» как потребитель не в состоянии.
Второй составляющей себестоимости продукции является заработная плата и отчисления на неё. Анализ заработной платы проведен в п. 2.3.5, который помещён ниже.
Следующая составляющая себестоимости – арендная плата. На рис. 2.4 показана динамика изменения арендной платы за период 2004-2006 г
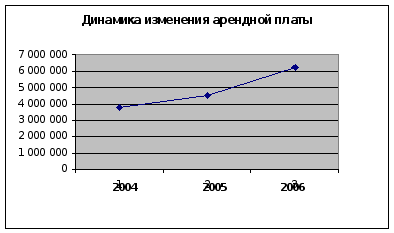
Рис. 2.4. Динамика изменения арендной платы ООО «ЛИКТОР» за период 2004-2006 г.
Как следует из рис. 2.4, фирма в 2004-2005 г. осуществляла свою деятельность на площадях, находящихся в безвозмездном пользовании, платились только коммунальные платежи и налог на землю и недвижимость. В 2006г. организация заключила договор аренды на используемые площади и соответственно увеличилась общая сумма платежей.
Следующая составляющая себестоимости – коммунальные платежи. На рис. 2.5 показана динамика изменения коммунальных платежей за период 2004-2006 г
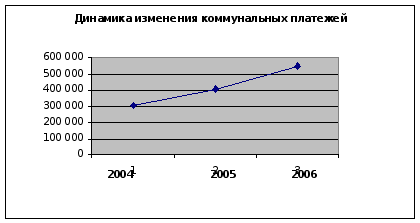
Рис. 2.5. Динамика изменения коммунальных платежей ООО «ЛИКТОР» за период 2004-2006 гг.
Как следует из рис. 2.5, коммунальные платежи увеличивались примерно в экспоненциальной зависимости (рост в 2006 г. больше чем в 2005 г), что объясняется ростом цен по республике на энергоносители.
Следующая составляющая себестоимости – прочие расходы. На рис. 2.6 показана динамика изменения прочих расходов за период 2004-2006 г
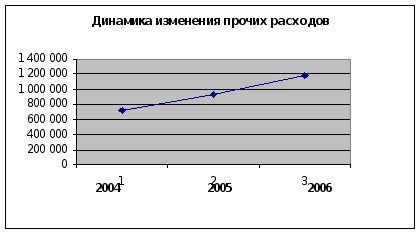
Рис. 2.6. Динамика изменения прочих расходов ООО «ЛИКТОР» за период 2004-2006 г.
Как следует из рис. 2.6, прочие расходы увеличиваются, в том числе амортизация остаётся на постоянном уровне (состав основных средств и нематериальных активов с 2004 г. не изменялся). Плата за электроэнергию и плата за топливо растёт, что также объясняется ростом цен по республике на энергоносители.
На рис. 2.7 показана обобщённая структура себестоимости продукции ООО «ЛИКТОР» за период 2004-2006 гг.
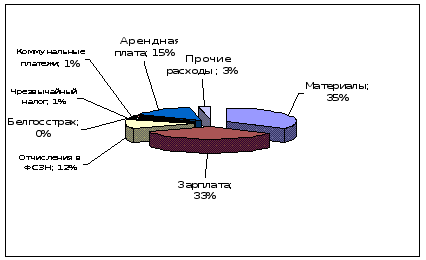
Рис. 2.7. Обобщённая структура себестоимости продукции ООО «ЛИКТОР» за период 2004-2006 гг.
Как следует из рис. 2.7, основная доля затрат в структуре себестоимости столярного участка ложится на заработную плату – 33% и отчисления на заработную плату – 12%. Удельный вес материалов в структуре себестоимости, порядка 35%. Остальные статьи калькуляции занимают меньшую долю затрат в структуре себестоимости, арендная плата и коммунальные платежи -15% Незначительный удельный вес составляют прочие расходы, порядка 3%.
На рис. 2.8 показана динамика изменения себестоимости продукции ООО «ЛИКТОР» за период 2004-2006 гг.
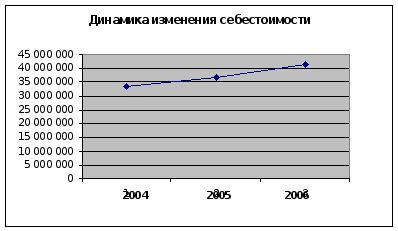
Рис.2.8 Динамика изменения себестоимости продукции ООО «ЛИКТОР» за период 2004-2006гг.
Возвращаясь к вышеприведенному анализу динамики изменения отдельных статей себестоимости, несложно проанализировать показанную на рис. 2.8 динамику изменения суммарной себестоимости продукции: естественно, если растут составные части, то и общая себестоимость будет возрастать.
2.3.3 Анализ производительности труда и заработной платы
На рис. 2.9 показана динамика изменения заработной платы ООО «ЛИКТОР» за период 2004-2006 гг.
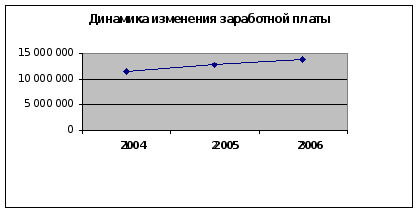
Рис. 2.9. Динамика изменения заработной платы ООО «ЛИКТОР» за период 2004-2006 гг.
Как следует из рис. 2.9, заработная плата увеличивается, но не значительно. В 2006 г. среднемесячная зарплата директора составляла 189200 руб., главного бухгалтера – 176600 руб., начальника участка – 161150 руб., рабочих – 140000 руб. Величины указанных заработных плат по сравнению с г. Минском очень малы, однако в г. Барань каждый житель имеет приусадебный участок, а безработица в городе высокая. Производительность труда в ООО «ЛИКТОР» соответствует примерно среднему уровню производительности на родственных предприятиях отрасли.
2.3.4 Анализ прибыли предприятия
На рис. 2.10 показана динамика изменения прибыли ООО «ЛИКТОР» за период 2004-2006 г.
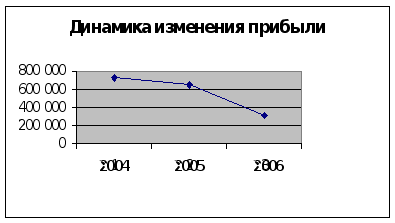
Рис. 2.10. Динамика изменения прибыли ООО «ЛИКТОР» за период 2004-2006 г.
Как следует из рис. 2.10, прибыль предприятия постепенно снижается, несмотря на рост выручки от реализации, это связано с увеличением стоимости материалов и арендной платы.
2.3.5 Анализ рентабельности предприятия
На рис. 2.11 показана динамика изменения рентабельности ООО «ЛИКТОР» за период 2004-2006 г.
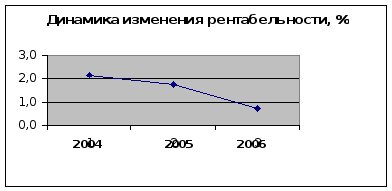
Рис. 2.11. Динамика изменения рентабельности ООО «ЛИКТОР» за период 2004-2006 г.
Как следует из рис. 2.11, показатель рентабельности предприятия 2006 году по отношению к 2004 году снизился больше чем в 3 раза. Это означает что использование ресурсов, используемых предприятием не эффективно.
Выводы. Рентабельность, наряду с прибылью, является основным показателем оценки эффективности деятельности предприятия. Но показатели рентабельности более полно, чем прибыль характеризуют окончательные результаты хозяйствования, потому что их величина показывает соотношение эффекта с наличными или использованными ресурсами. Поэтому абсолютное увеличение суммы прибыли еще не свидетельствует о том, что предприятие стало эффективнее работать. Возможно, что это вызвано ростом объема производства, но наряду с этим возрастет и себестоимость, а рентабельность, рассчитанная как отношение прибыли к себестоимости, может уменьшиться. А вот если увеличилась рентабельность, тогда вывод о повышении эффективности производства справедлив
3. ТЕХНИКО-ЭКОНОМИЧЕСКИЕ МЕРОПРИЯТИЯ ПО ПОВЫШЕНИЮ ЭФФЕКТИВНОСТИ ДЕЯТЕЛЬНОСТИ ООО «ЛИКТОР» ЗА СЧЁТ ПРИМЕНЕНИЯ СИСТЕМЫ ДИСКОНТА
3.1 Описание предлагаемого мероприятия – внедрение системы дисконтных карт
Первые 500 работоспособных дисконтных бесконтактных чип-карт были выпущены на одном из предприятий Министерства промышленности Республики Беларусь – НИРУП «ЦНИИТУ» (220033 Минск, пр. Партизанский 2 корп. 4, т. 221-76-15). НИРУП «ЦНИИТУ» является одним из старейших предприятий республики, в этом году ему исполняется 46 лет. В начале своей деятельности НИРУП «ЦНИИТУ» под названием НПО «Центрсистем» было одним из ведущих разработчиков автоматизированных систем управления (АСУ) в Советском Союзе. В настоящее время кроме разработки программного обеспечения для автоматизации различных сфер человеческой деятельности НИРУП «ЦНИИТУ» с 1998 года разрабатывает и выпускает сначала таксофонные, а затем и дисконтные карты.
Под руководством опытнейшего инженера НИРУП «ЦНИИТУ» Дмитрия Ивановича Дмитриева 500 первых дисконтных карт были выпущены в 2004 году для разработанной и внедрённой под его же руководством в г. Мозыре Гомельской области автоматизированной персональной дисконтной системы VT-ДИСКОНТ (далее – система дисконта). Система [40] охватывает 2 новых частных аптеки, которым пришлось выдерживать жёсткую конкуренцию в розничной торговле медикаментами со стороны государственных аптек, торгующих давно и поэтому успевших обзавестись устойчивым постоянным кругом покупателей. Именно разработанную Д.И.Дмитриевым в НИРУП «ЦНИИТУ» систему дисконта целесообразно выбрать для внедрения в ООО «Ликтор». Этот выбор легко обосновывается следующими соображениями:
Пластиковые электронные карты НИРУП «ЦНИИТУ» дешевле своих российских и зарубежных аналогов, но не уступают последним по своим потребительским свойствам.
Для использования в системе можно взять вместо более дорогих заграничных аналогов ридеры производства ГНПО «Агат» (г. Минск).
Разработчики как системы дисконта, так и карт, так и ридеров являются государственными предприятиями и никуда не исчезнут во время авторского сопровождения и надзора за работой внедрённой системы.
Таким образом, для внедрения в ООО «ЛИКТОР» выбираем систему дисконта разработки НИРУП «ЦНИИТУ». Программное обеспечение и технические средства этой системы частично заимствованы на предприятии «Версия-Т» (г. Калуга), а в основном разработаны в НИРУП «ЦНИИТУ». Разработка, привязка и внедрение системы вместе с изготовлением чип-карт с двухсторонним тиснением стоимостью около 5000 р. каждая обошлось хозяину аптек примерно в 6,5 милн. р.
В каждой аптеке было установлено рабочее место системы, которое включает кассовый аппарат (типа АМС-100Ф, АМС-200Ф или Касби-02Ф), считыватель карты (ридер), согласующее устройство УСМК. Все рабочие места подключались к одному компьютеру с установленным программным обеспечением. Рабочие места объединялись в сеть связи по интерфейсу RS-485. Общая протяженность сети связи - до 1200 м. Рекомендуемое количество рабочих мест в сети – не более 8.
В ООО «ЛИКТОР» пока одно рабочее место, но система дисконта позволяет подключать дополнительные рабочие места в случае, если прогноз повышения технико-экономических показателей после внедрения системы дисконта оправдает себя.
Программное обеспечение (ПО) системы разделяется на покупное и оригинальное (см. разд.4 дипломного проекта «Разработка ТЗ на программное обеспечение для расчёта дисконта»). Оригинальное ПО включает 2 основных части (программа «Магазин» и программа «Дисконт»), которые в свою очередь имеют следующие компоненты: сервер дисконтных транзакций, компоненту ввода и редактирования данных о клиенте, в том числе и величины скидки (ставки дисконта); компоненту блокирования отдельных карт (стоп-лист); блок формирования разнообразных отчетов – по клиентам, по продажам и т.п.; блок полуавтоматического изменения скидки при наборе клиентом определенного объема покупок за определенный период; блок автоматического резервирования баз данных клиентов и транзакций; средства импорта-экспорта баз плюс отдельный дополнительный редактор базы для подготовки данных в офисе и последующей загрузки в сервер. Базы данных реализованы на технологиях InterBase версии 6.
Покупное ПО установлено на компьютере-сервере. В нём имеется специальная покупная компонента пакета «1С-Бухгалтерия: Торговля и склад, версия 7.7», которая вводит данные о покупках в также покупной бухгалтерский контур «1С-Бухгалтерии, версия 7.7» и тем самым автоматизирует бухгалтерский учёт в магазине (под магазином будем понимать место реализации столярных изделий за наличный расчёт).
Технология функционирования системы дисконта заключается в следующем: клиент предъявляет карту; из состояния итога на кассе оператор считывает карту; УСМК обменивается данными с сервером на предмет наличия карты в базе и величины скидки; при положительном результате УСМК блокирует клавиатуру кассы, принимает от сервера и передает в кассу величину скидки; данные по чеку передаются в сервер (итог, скидка); оператор закрывает на кассе чек; на сервере закрывается транзакция.
По результатам эксплуатации системы в Мозыре НИРУП «ЦНИИТУ» планирует доработку системы дисконта в части обеспечения возможности работы её без УСМК.
Стоимость внедрённой в аптеках. Мозыря системы дисконта составила 6 500 000 рублей, из них 2 500 000 рублей за 500 дисконтных карт по 5 000 рублей за штуку, примерно 1 600 000 за серверный компьютер с лазерным принтером, примерно 400 000 рублей за дополнительную компоненту пакета «1С-Бухгалтерия: Торговля и склад, версия 7.7», примерно по 200 000 рублей за программы «Магазин» и «Дисконт» и оставшиеся 1 600 000 рублей – за 2 рабочих места, каждое из которых включает кассовый аппарат, ридер и согласующее устройство (т.е. по 800 000 рублей за технические средства каждого рабочего места). Таким образом, по предварительным оценкам стоимость внедряемой системы дисконта в Барани составит –
примерно 1600 000 р. за серверный компьютер с лазерным принтером,
примерно 400 000 р. за дополнительную компоненту пакета «1С-Бухгалтерия: Торговля и склад, версия 7.7»,
примерно 620 000 за бухгалтерскую программу «1С-Бухгалтерия: версия 7.7», к которой будет подключена вышеназванная дополнительная специальная компонента,
примерно 400 000 р. за программы «Магазин» и «Дисконт»,
примерно 800 000 за технические средства одного рабочего места, всего 3820 000 рублей минус 120 000 рублей за реализацию на сторону старого кассового аппарата, несовместимого с дисконтной системой, т.е всего 3 700 000 рублей плюс по 500 000 рублей за каждых 100 дисконтных карт.
Учредители ООО «ЛИКТОР» согласны оказать возмездную беспроцентную финансовую помощь для закупки дисконтной системы в НИРУП «ЦНИИТУ» с возвратом помощи равными частями через полгода каждая и окончательным сроком возврата через 3 года.
Организация реализации столярных и пагонажных изделий в ООО «Ликтор» с применением внедряемой дисконтной системы предполагает технологию функционирования системы дисконта, изложенную на предыдущей странице, и программно-техническую реализацию в системе ряда принципов. Эти принципы разработаны на основе изучения опыта существующих дисконтных систем (в Минске и Мозыре), а также консультаций с разработчиками системы из НИРУП «ЦНИИТУ». Таким образом, для программно-технической реализации внедряемой дисконтной системы предлагаются следующие принципы её работы:
– Система предусматривает три ставки дисконта – скидку 3 % для постоянных заказчиков высшего уровня, скидку 2% для постоянных заказчиков среднего уровня, скидку 1 %, для постоянных заказчиков низшего уровня. Градация заказчиков по уровням и варианты представляемых им скидок зависят от суммы заказов.
– Чтобы стать постоянным заказчиком низшего уровня и получить дисконтную карту, нужно сделать заказ на сумму от 2 000 000 р, либо набрать эту сумму отдельными заказами в течение трёх месяцев. Кассовые чеки при этом кандидату в постоянные заказчики придётся сохранять до момента получения дисконтной карты.
– Чтобы стать постоянным заказчиком среднего уровня, постоянному заказчику нижнего уровня или новичку нужно разово или в течение трёх месяцев сделать заказ на сумму от 4 000 000 р.
– Чтобы стать постоянным заказчиком высшего уровня, постоянному заказчиком нижнего или среднего уровня либо новичку нужно