Лизинговый механизм в стратегии восстановления платежеспособности предприятия
В распоряжении предприятия ОАО «Технология» все виды строительных лицензий, парк машин и механизмов, насчитывающей свыше 500 единиц современной строительной техники, в том числе таких известных фирм-производителей как «Bobcat», «Terex».
Для оценки работы предприятия в экономическом отделе систематически осуществляется анализ основных экономических показателей. Существующая система анализа организационно-экономических показателей позволяет минимизировать затраты, повысить эффективность управления предприятием и персоналом предприятия.
Экономические показатели предприятия за последние несколько лет приведены в таблице 1.
Таблица 1 – Основные показатели деятельности ОАО «Технология»
| Показатель | 2006 г | 2007 г | 2008 г | Темпы роста, %, 2008 г к 2006 г |
| Выручка от реализации продукции, тыс. руб. | 86674 | 87510 | 111250 | 128,4 |
| Себестоимость продукции, тыс. руб. | 76833 | 84501 | 102056 | 132,8 |
| Прибыль от реализации (продаж), тыс. руб. | 9841 | 3009 | 9194 | 93,4 |
| Прибыль до налогообложения, тыс. руб. | 7194 | -2626 | 5177 | 72 |
| Чистая прибыль (убыток), тыс. руб. | 5065 | -2957 | 3308 | 65,3 |
| Среднегодовая численность персонала, чел. тыс. руб. | 189 | 205 | 213 | 112,7 |
| Среднегодовая стоимость основных фондов, тыс. руб. | 18971 | 17070 | 18404 | 97 |
| Фондовооруженность, руб. чел. | 100,4 | 83,3 | 86,4 | 86,1 |
| Фондоотдача, руб. | 4,6 | 5,1 | 6 | 130,4 |
| Фондоемкость, руб. | 0,2 | 0,2 | 0,2 | 100 |
| Производительность труда, руб. чел. | 458,6 | 426,9 | 522,3 | 113,9 |
| Рентабельность продаж, % | 8,3 | -3 | 4,7 | - |
Исходя из полученных результатов, мы видим значительный рост выручки от реализации продукции – на 28,4%, что обусловлено в первую очередь, ростом себестоимости самой продукции – на 32,8%. Тем не менее, все показатели прибыли предприятия имеют тенденции к снижению. Так, прибыль до налогообложения и чистая прибыль снизились на 28% и на 34,7% соответственно. Как следствие, рентабельность продаж снизилась на 3,6%.
Анализируя показатели производительности труда, мы можем отметить ее незначительный рост – на 13,9%, что обусловлено незначительным ростом численности персонала – на 12,7%.
Рассматривая показатель фондовооруженности, мы видим его некоторое снижение – на 13,9%, что говорит о некоторой нехватке персонала относительно использования основных фондов, в частности не хватает рабочих, обслуживающих оборудование по производству продукции ОАО «Технология».
Что касается показателей основных фондов предприятия, то здесь наблюдается следующая картина: основные фонды незначительно снизились на 3%, что может свидетельствовать об отсутствии переоснащения оборудования на предприятии.
Анализируя фондоемкости, отметим, что за анализируемый период она не выявила динамики вовсе. Данная ситуация обусловлена как раз незначительным снижением основного капитала.
Что касается фондоотдачи, то мы можем наблюдать ее значительный рост, - на 30,4%, что связано с ростом выручки от реализации продукции.
Другими словами, можно отметить, что основные фонды предприятия ОАО «Технология» используются достаточно интенсивно, но недостаточно эффективно.
В таблице 2 рассмотрим показатели, характеризующие финансовую устойчивость и платежеспособность предприятия.
Таблица 2 – Показатели, характеризующие финансовую устойчивость и платежеспособность ОАО «Технология»
| Показатель | 2006 г | 2007 г | 2008 г | Темп роста, 2008 к 2006, в % |
| Собственные средства, тыс. руб. | 31010,5 | 32033 | 32210 | 103,9 |
| Внеоборотные средства, тыс. руб. | 21224 | 21260,5 | 24419 | 115,1 |
|
Заемные средства, тыс. руб. В том числе кредиторская задолженность, тыс. руб. |
23245 7221 |
32572,5 7881 |
47238 13369,5 |
203,2 185,1 |
| Среднегодовая стоимость оборотных средств, тыс. руб. | 33031 | 43345 | 55029 | 166,6 |
| Среднегодовая ст-ть краткосроч. обязательств, тыс. руб. | 23141,5 | 32479 | 47150 | 203,7 |
| Денежные средства, тыс. руб. | 863 | 989,5 | 1930 | 223,6 |
| Дебиторская задолженность, тыс. руб. | 25808 | 31740,5 | 32598 | 126,3 |
| Краткосрочные фин. вложения, тыс. руб. | - | 4211 | 12997 | - |
| Среднегодовая стоимость запасов, тыс. руб. | 6011,5 | 6108 | 6954,5 | 115,7 |
| Чистый оборотный капитал, тыс. руб. | 9889,5 | 10866 | 7879 | 79,7 |
| Валюта баланса, тыс. руб. | 54255,5 | 64605,5 | 79448,5 | 146,4 |
|
Коэффициенты: Концентрации собств. капитала (фин. независимости) > 0,5 Соотношения заемных и собственных средств (задолженности) - 0,67 Соотношения собственных и заемных средств (самофинансирования) і 1 Обеспеченности запасов собственными средствами і 1 Маневренности – 0,2-0,5 Финансовой напряженности < 0,5 Соотношения мобильных и иммобилизованных активов Абсолютной ликвидности і 0,2 Текущей ликвидности - 0,5-0,8 Общей ликвидности – 1-2 Собств. платежеспособности |
0,6 0,7 1,3 0,3 0,3 0,4 1,6 0,04 1,2 2,6 0,4 |
0,5 1 1 0,3 0,3 0,5 2 0,2 1,1 1,3 0,3 |
0,4 1,5 0,7 0,1 0,2 0,6 2,3 0,3 1 1,2 0,2 |
66,7 214,3 53,8 33,3 66,7 150 143,8 750 83,3 46,2 50 |
Из представленных результатов мы видим рост практически всех исходных показателей для расчета финансовой устойчивости за исключением чистого оборотного капитала: он снизился на 20,3%.
Анализируя коэффициенты, характеризующие финансовую устойчивость предприятия ОАО «Технология», мы можем отметить, что за 2006-2008 гг. они соответствуют нормативным показателям и свидетельствуют о платежеспособности, устойчивости и финансовой независимости предприятия от внешних источников и влияния «чужого» капитала, но на конец анализируемого периода, ситуация несколько изменилась в худшую сторону.
Так, коэффициент самофинансирования снизился на 46,2% и в настоящее время он ниже рекомендуемой нормы, что говорит об отсутствии возможностей предприятия покрыть собственным капиталом заемные средства. О том же говорит и коэффициент финансовой независимости, который снизился на 33,3% и также стал ниже рекомендуемой нормы. Т.е. предприятие ОАО «Технология» стало зависимым от внешних источников.
Проанализировав коэффициенты ликвидности и платежеспособности предприятия, мы можем увидеть, что, несмотря на снижение финансовой независимости, предприятие все еще достаточно платежеспособно. Коэффициент общей ликвидности говорит о том, что оборотных средств предприятия достаточно для покрытия краткосрочных обязательств.
Таким образом, можно сделать вывод о том, что предприятие ОАО «Технология» осуществляет свою деятельность недостаточно полно и эффективно и в его деятельности существуют моменты, которые должны быть решены с помощью грамотного управления как капиталом предприятия, так и трудовыми ресурсами.
3 Разработка лизингового механизма обновления основных средств в стратегии восстановления платежеспособности ОАО «Технология»
3.1 Нормативные и альтернативные способы обеспечения исполнения денежных обязательств
Проблема, связанная с обеспечением исполнения обязательств (расчетов) по любому кредиту, полученному заемщиком в банке, не нова. Известно много традиционных и альтернативных подходов к видам обеспечения. При этом, капиталоемкость рынка кредитования инвестиционных проектов в России, по мнению ученых, оценивается в 1 трлн. долларов на ближайшие 5-10 лет. Однако, средний возраст российского производственного оборудования таков, что объективно не позволяет потенциальным заемщикам предлагать кредиторам ликвидное обеспечение исполнения обязательств.
Основываясь на международном опыте, накопленном, прежде всего индустриально развитыми странами, и российском опыте, накопленном за минувшие 14 лет, в частности, А. Николаенко отмечает следующие отличительные особенности, которые имеет лизинг и которые дают ему преимущества по сравнению с другими формами инвестиций:
лизинг позволяет лизингополучателям быстро реагировать на изменение конъюнктуры рынка, обновлять основной капитал, не прибегая к крупномасштабным разовым инвестициям;
для малых и средних предприятий лизинг часто бывает единственным средством финансирования их производственной деятельности из-за дорогих кредитов, долгой оценки кредитоспособности, необходимости предоставления залога, поручительства или иного обеспечения;
лизинг удобен для бухгалтерского учета, т. к. полученное оборудование не ставится, как правило, на баланс лизингополучателя, а лизинговые платежи рассматриваются как его текущие расходы (что обеспечивает сохранение допустимого соотношения собственных и заемных средств, используемых предприятием, и делает его привлекательным для кредиторов);
лизинг гарантирует целевое использование средств вследствие того, что лизингодатель приобретает оборудование целенаправленно и непосредственно у заранее определенного поставщика и для осуществления определенных целей, поэтому сводит к минимуму риск невозврата вложенных средств.
Относительно научных воззрений в рамках указанной проблематики можно отметить, что, в частности, В. А. Москвин предлагает при реализации технологий долгосрочного кредитования производственных компаний дополнить традиционные виды другими видами обеспечения, которые могут приниматься в расчет кредитором при принятии решения по инвестиционному проекту. К традиционным имущественным видам обеспечения, автор добавляет «информационные виды обеспечения», которые не могут быть оценены конкретной денежной суммой. Но получение объективной информации о состоянии этих (дополнительных) видов обеспечения дает банковским специалистам возможность судить о вероятности успешной практической реализации данного инвестиционного проекта:
конкурентные преимущества высокого порядка, репутация на рынке, высокие технологии, высокий уровень организации труда, конкурентоспособная продукция;
сведения о реализации инвестиционного проекта, инвестиционный проект, технико-экономическое обоснование, обследование заемщика, бизнес-план реализации инвестиционного проекта.
Вышеуказанные характеристики в подгруппе 1 перекликаются с нашей трактовкой инвестиционного потенциала заемщика, раскрывая его коммерческую состоятельность в проекте, а характеристики из подгруппы 2 не противоречат нашему пониманию предпринимательской состоятельности, тоже как компоненты инвестиционного потенциала. Можно согласиться с автором в той части, что все его предложения действительно позволяют судить о вероятности успеха в долгосрочном проекте (как он утверждает и сам), но обеспечением исполнения обязательств по инвестиционному кредиту информационные характеристики быть не могут.
Не принимая информационные виды обеспечения за приемлемое решение отметим, что вообще, кредитор редко может добиться на 100% реального обеспечения своих вложений. Иногда заемщик располагает крупным и ликвидным залогом, стоимость которого превышает сумму кредита, но такие случаи в абсолютном большинстве – краткосрочное финансирование оборотного капитала, что совсем не соответствует кредитованию инвестиционных проектов. С другой стороны, без продуманного обеспечения о долгосрочном кредите не может быть и речи. Несомненно, главное для кредитной организации – требовать достижения заемщиком его цели: строго по утвержденному бизнес-плану получать результаты, на которые дифференцирован проект, строго по графику производить расчеты с инвестором-кредитором. Кредитор, который участвует в долгосрочном инвестиционном проекте, не имеет права довольствоваться тем, что может всего лишь судить о вероятности положительного (отрицательного) финала операции.
Значит, необходимо установить заемщику такие финансовые (договорные) условия, которые при нарушении с его стороны неизбежно становятся для него дополнительными денежными обязательствами, а для кредитора – финансовыми требованиями. Чем больше вариантов таких договорных условий, тем устойчивее, стабильнее и надежнее положение инвестора проекта. Тем более, что в операции финансового лизинга кредитная организация за свои деньги (через дочернюю лизинговую компанию) покупает предмет лизинга, который лизингополучатель использует в производстве, получая его уже в работоспособном состоянии и на своей территории. Поэтому кредитору следует требовать от лизингополучателя дополнительное обеспечение по долгосрочному проекту, сверх залога предмета лизинга (который и без того является собственностью лизинговой компании).
Эффективное обеспечение возвратности кредитов в долгосрочных проектах финансового лизинга достигается только с применением комплексного подхода к поддержанию надежности режима лизингового инвестиционного проекта. Обеспечение такого положения в течение всего срока проекта для кредитора является важнейшей целью. Добиться такого благополучного состояния можно, если будет решена двуединая задача: обеспечение запланированных расчетов по лизинговым платежам и обеспечение запланированных бизнес-результатов проекта одновременно. Эта задача должна решаться системно, поскольку расчеты зависят от результатов, а результаты (запланированный ход проекта) – от расчетов.
Следует без сомнения использовать имущественные виды обеспечения исполнения лизингополучателем его обязательств – расчетов по лизинговым платежам. Современное российское законодательство (Гражданский кодекс РФ) предоставляет для этого солидную правовую основу. Глава 23 ГК РФ содержит 53 статьи, в которых раскрывается содержание способов обеспечения исполнения обязательств.
Таким образом, основой для решения указанной выше двуединой задачи, на наш взгляд, должны стать четыре законных имущественных способа обеспечения исполнения обязательств:
залог предмета лизинга;
банковская гарантия за лизингополучателя;
поручительство за лизингополучателя;
задаток кредитору (условный депозит) от лизингополучателя.
3.2 Функциональная модель обеспечения возврата инвестиций предприятием при лизинге основных средств
Функциональную модель обеспечения возврата инвестиций предприятием ООО «Технология» при лизинге основных средств представим на рис. 2.
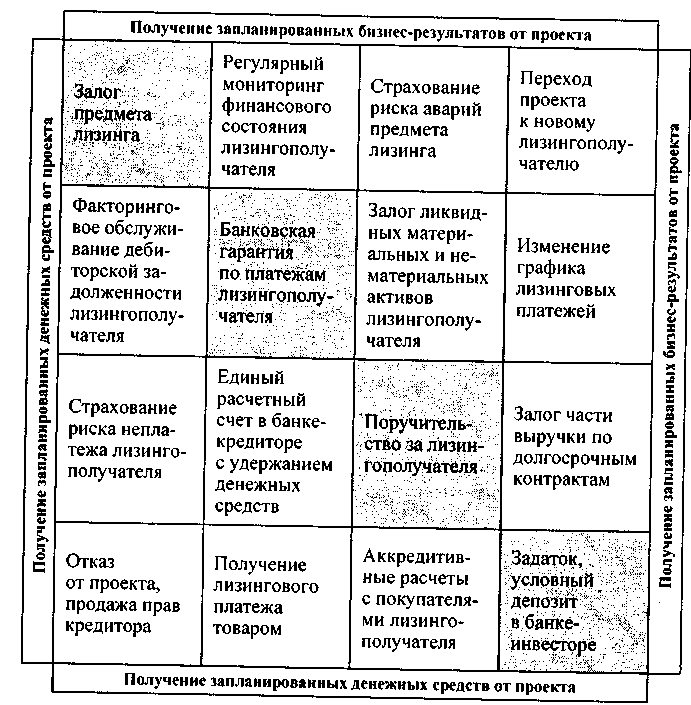
Рис. 2 – Функциональная модель обеспечения возврата инвестиций предприятием при лизинге основных средств
Выделенные серым тоном квадраты по левой диагонали матрицы показывают имущественные способы обеспечения обязательств, причем, начиная с наиболее предпочтительного и реального для кредитной организации, и далее к менее желательным вариантам.
Залог предмета лизинга является главным стабилизирующим фактором всей лизинговой операции, применяется сторонами в обязательном порядке.
2. Банковская гарантия по платежам лизингополучателя для его инвестора-кредитора является значимым подтверждением серьезности намерений заемщика, с его стороны, и снижает риск финансовых потерь со стороны кредитора.
Поручительство за лизингополучателя чаще всего может быть им получено от производителя предмета лизинга, и также укрепляет положение инвестора в аспекте возвратности вложенных средств.
Задаток, условный депозит в банке-инвесторе, который может быть внесен лизингополучателем, подтверждает его намерения работать на условиях долгосрочного проекта и является авансом в расчетах по лизинговым платежам.
Шесть мероприятий, нацеленных на своевременность и полноту денежных расчетов с лизингополучателем, расположены ниже главной диагонали матрицы. Чем ближе конкретный инструмент к диагонали и к левому углу матрицы, тем он более желателен для инвестора-кредитора и более вероятен практически.
Факторинговое обслуживание дебиторской задолженности позволяет банку напрямую получать денежные средства от партнеров производственной компании-заемщика.
Единый расчетный счет в банке-кредиторе позволяет концентрировать финансовый поток заемщика и в срок по условиям договора лизинга удерживать лизинговые платежи в пользу кредитора и лизингодателя.
Аккредитивные расчеты с покупателями заемщика позволят избежать неплатежа от них, что также способствует исполнению финансового плана инвестиционного проекта.
Страхование риска неплатежа лизингополучателя будет финансовым резервом для участников лизинговой операции на случай непредвиденных обстоятельств, которые могут вызвать разрывы финансового потока заемщика.
Получение лизингового платежа товаром мера быстро реализуемая, но применимая как исключение, так как не соответствует денежным отношениям.
6. Отказ кредитора
от участия в
проекте и продажа
его прав
(требований)
новому кредитору
чаще всего
представляет
собой
разрешение
финансового
конфликта, хотя
в отдельных
случаях лизинговая
операция может
благополучно
продолжаться
и с новыми
партнерами.
Шесть мероприятий, способствующих достижению запланированных бизнес-планом производственных результатов лизингополучателя, расположены выше главной диагонали матрицы. Чем ближе тот или иной инструмент к диагонали и к левому углу матрицы, тем он более подходит, и практически применим для участников операции.
Регулярный мониторинг финансового состояния лизингополучателя содержит систематическую оперативно-предупредительную диагностику его платежеспособности, что позволяет заблаговременно обнаружить и предупредить риск его неплатежеспособности, что необходимо для успеха инвестиционного проекта в целом.
Залог ликвидных материальных и нематериальных активов заемщика дополнительно стабилизирует положение кредитора, активизирует работу лизингополучателя в ходе лизинговой операции.
Залог части выручки по долгосрочным контрактам, которая сразу будет поступать банку-кредитору в счет лизинговых платежей, стимулирует лизингополучателя производить и продавать продукцию в рамках бизнес-плана, рационально расходовать оставшийся финансовый поток.
Страхование риска аварий предмета лизинга будет финансовым резервом для участников инвестиционного проекта на случай проблем с надлежащей эксплуатацией новых основных средств.
Изменение графика лизинговых платежей, как вынужденная мера, позволит лизингополучателю локализовать временные производственные трудности, затем упорядочить входящий финансовый поток и продолжать лизинговые платежи в регулярном режиме.
6. Переход
проекта к новому
лизингополучателю
- исключительная
мера разрешения
финансового
конфликта,
возникшего
между
участниками
инвестиционной
операции. Предмет
лизинга, а значит
и
обязанности
выполнения
бизнес-плана
должен принять
другой хозяйствующий
субъект, поскольку
прежний заемщик
со своими задачами
не справился.
Хотя подобные
случаи происходят
крайне редко,
данная ситуация
должна предусматриваться
участниками
долгосрочных
проектов.
Финансово-хозяйственные инструменты, которые предложены для обеспечения надежности режима финансового лизинга, целенаправленно соотносятся с инструментарием обеспечения финансовой состоятельности лизингополучателя, которые мы рассмотрели в третьей главе работы. Такая корреспонденция инструментов закономерно подтверждает выдвинутое положение о необходимости и эффективности комплексного подхода к повышению надежности положения кредитора в долгосрочной лизинговой операции для обеспечения возвратности инвестиций и баланса предпринимательских интересов участников инвестиционного проекта.
Несомненно, причины утраты платежеспособности предприятием ООАО «Технология», и возникшие вследствие этого финансовые задолженности имеют некоторые индивидуальные особенности. Однако, сбалансированные инвестиционные решения по обновлению основных средств дадут положительный предпринимательский результат каждому хозяйствующему субъекту и наряду с рассмотренными выше мероприятиями, а также с учетом рассмотренных далее, обеспечат восстановление его платежеспособности.
Таким образом, на основании изложенного, следуют выводы: для финансирования в лизинговой форме инвестиционных проектов обновления производственных активов хозяйствующих субъектов нужно использовать комплексный инструментарий обеспечения надежности положения кредитора проекта. Системный подход к организации своевременного и полного возврата инвестору-кредитору его вложений – с помощью мер имущественного обеспечения и мер поддержания финансовой состоятельности заемщика – обеспечивает получение от должника надлежащих лизинговых платежей, а также способствует получению самим лизингополучателем денежной выручки согласно плану инвестиционного проекта; функциональная модель обеспечения возврата инвестиций хозяйствующим субъектом при лизинге основных средств (в ходе восстановления платежеспособности) применима в матричной форме взаимодействия предложенных инструментов, которые в каждой конкретной ситуации сочетаются и применяются индивидуально. Финансовое оздоровление в рамках данного комплексного подхода неотъемлемо включает особую группу мероприятий по оптимизации структуры имущества предприятия.
Заключение
Целью курсовой работы явилось изучение теоретических аспектов формирования лизингового механизма обновления основных средств в стратегии восстановления платежеспособности и его разработка на примере предприятия ОАО «Технология».
В ходе написания курсовой работы, нами были составлены следующие основные выводы:
лизинг – это комплекс имущественных и экономических отношений, возникающих в связи с приобретением в собственность имущества и последующей сдачей его во временное владение и пользование за определённую плату. Лизинг формирует новые, более мощные мотивационные стимулы в предпринимательстве, дает возможность рационального использования материальных, финансовых и трудовых ресурсов.
виды лизинговых отношений дифференцируются в зависимости от: форм организации сделок, их продолжительности; объемов обязанностей сторон; особенностей объектов лизинга и условий их амортизации; типов лизинговых платежей; отношения к налоговым льготам; сектора рынка.
в состав современного российского законодательства о лизинге входят Конвенция (Оттавская) УНИДРУА о международном финансовом лизинге, нормы Гражданского кодекса РФ о договоре финансовой аренды (лизинга), Федеральный закон «О финансовой аренде (лизинге)», в редакции от 29 января 2002 г. № 10-ФЗ и подзаконные акты – указы Президента РФ, постановления Правительства РФ и иные акты.
предприятие ОАО «Технология» является юридическим лицом и осуществляет свою деятельность в соответствие с существующими нормами и законодательством РФ, но осуществляет ее недостаточно полно и эффективно и в его деятельности существуют моменты, которые должны быть решены с помощью квалифицированного управления.
На основании составленных выводов, нами был разработан лизинговый механизм обновления основных средств в стратегии платежеспособности предприятия.
Итак, для финансирования в лизинговой форме инвестиционных проектов обновления производственных активов хозяйствующих субъектов нужно использовать комплексный инструментарий обеспечения надежности положения кредитора проекта.
Системный подход к организации своевременного и полного возврата инвестору-кредитору его вложений – с помощью мер имущественного обеспечения и мер поддержания финансовой состоятельности заемщика – обеспечивает получение от должника надлежащих лизинговых платежей, а также способствует получению самим лизингополучателем денежной выручки согласно плану инвестиционного проекта; функциональная модель обеспечения возврата инвестиций хозяйствующим субъектом при лизинге основных средств (в ходе восстановления платежеспособности) применима в матричной форме взаимодействия предложенных инструментов, которые в каждой конкретной ситуации сочетаются и применяются индивидуально. Финансовое оздоровление в рамках данного комплексного подхода неотъемлемо включает особую группу мероприятий по оптимизации структуры имущества предприятия.
Основой лизингового механизма должны стать четыре законных имущественных способа обеспечения исполнения обязательств:
залог предмета лизинга;
банковская гарантия за лизингополучателя;
поручительство за лизингополучателя;
задаток кредитору (условный депозит) от лизингополучателя.
Список использованной литературы
Федеральный закон «О несостоятельности (банкротстве)». Официальный текст. С изменениями и дополнениями на 1 января 2005 года. М.: Изд-во Эксмо, 2005.
Антикризисное управление: Учебное пособие /Под ред. Э.М. Короткова.- М.: ИНФРА-М, 2008.
Антикризисное управление: Теория, практика, инфраструктура: Учебно-практическое пособие/ под ред. Г.А. Александрова.- М.: БЕК, 2007.
Балдин К.В. Банкротство предприятия. Анализ, учет, прогнозирование. УП. / Белугина В.В., Галдицкая В.В., Передеряев И.И. – М.: Дашков и К, 2007.
Барулин С.В., Ковалева Т.М. Сущность финансов: новые реалии. // Финансы и кредит. – 2008. - № 5.
Бочаров В.В. Финансовый анализ. Краткий курс. – СПб.: Питер, 2007.
Быкардов Л.В., Алексеев П.Д. Финансово-экономическое состояние предприятия: Практическое пособие. – М.: Издательство ПРИОР, 2004.
Газман В.Д. Правовые и экономические аспекты проведения лизинговой сделки. // Хозяйство и право. – 2007. - № 5.
Гончаров А.И., Барулин С.В., Терентьева М.В. Финансовое оздоровление предприятий: Теория и практика. – М.: Ось-89, 2009.
Жарковская Е.П. Антикризисное управление. Уч. / Бродский Б.Е. – М.: ОМЕГА-Л, 2007.
Зайцев Н.Л. Экономика организации. – М.: Экзамен, 2007.
Захаров В.Я. Антикризисное управление. Теория и практика: учебное пособие. / Блинов А.О., Хавин Д.В. – М.: ЮНИТИ, 2006.
Иванов А.А. Договор финансовой аренды (лизинга). – М.: Проспект, 2009.
Кабатова Е.В. Лизинг в Гражданском Кодексе РФ. // Хозяйство и право. 2006. - № 3.
Кабатова Е.В. Лизинг: понятие, правовое регулирование, международная унификация. – М.: Наука, 2007.
Кныш М.И. Стратегическое управление корпорациями : учеб. пособие / М.И.Кныш, Ю.П.Тютиков. – СПб., 2005.
Ковалев В.В. Введение в финансовый менеджмент. – М.: Финансы и статистика, 2005.
Моисеева Н.В. Методы финансового оздоровления предприятий (критериальные оценки) // Евразийский международный научно-аналитический журнал. – 2007. - № 11.
Пасько Е. А., Кузьменко В. В. Стратегические аспекты финансового оздоровления организации. // Сборник научных трудов СевКавГТУ. – 2007. - № 6.
Тренев Н. Н. Стратегическое управление. Учебное пособие. – М., 2007.
Финансы организаций (предприятий): Учебник / Под ред. проф. Н.В. Колчиной. – М.: Финансы, ЮНИТИ-ДАНА, 2007.
Финансовое управление фирмой. // Под ред. Терехина В.И. – М.: Экономика, 2006.
Цыганов В., Таль Г., Гусев В., Павлов М. Методы предупреждения экономической несостоятельности организаций. // Вестник ФСДН РФ. – 2005. - № 8.
Черникова Ю.В., Юн Б.Г., Григорьев В.В. Финансовое оздоровление предприятий. – М.: Дело, 2008.
Экономика предприятия: Учебник для вузов/ Под ред. Проф. В.Я. Горфинкеля, проф. В.А. Швандара. – 3-е изд., перераб. и доп. – М.: ЮНИТИ - ДАНА, 2005.