Исходные данные для анализа инвестиционных проектов
Существующие базы данных по таким проектам классифицируются по стандартам, регионам, номинальным диаметрам, материалам, наличию или отсутствию покрытий. Типичные данные стоимости строительства трубопроводов приведены на рис. 1.
Эксплуатационные затраты
Учет эксплуатационных затрат обусловлен необходимостью точного определения доходов, определяемых в общем виде как разница между стоимостью собранного в результате реализации проекта попутного нефтяного газа и эксплуатационными затратами.
Эксплуатационные затраты классифицируются на:
зависящие от объема продукции;
общепроизводственные;
фонд оплаты труда (ФОТ);
амортизационные отчисления на восстановление основных фондов;
прочие (страховые взносы, налоги т.д.).
Расходы, зависящие от объема продукции, подразделяются на расходы на энергоносители (электрическая энергия, топливо) и расходы на технологические добавки (вода, реагенты, ингибиторы коррозии и т.п.). Такие расходы относительно легко просчитываются на основе:
хорошо известных при эксплуатации установленных норм удельных расходов энергоносителей и реагентов;
инженерных расчетов для главных потребителей электроэнергии (насосы, компрессоры) и потребителей топлива (теплогенераторы, промышленные печи).
Текущие цены на энергоносители и реагенты фиксированы, а будущие — прогнозируются.
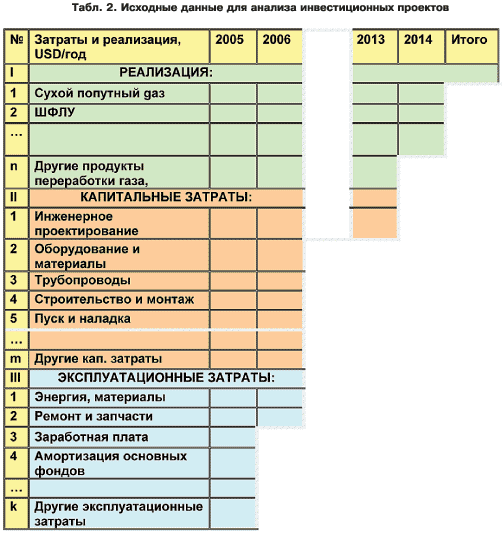
Все остальные перечисленные выше расходы непосредственно не связаны с проектной технологией и, следовательно, могут быть просчитаны финансовой службой НК на основе инженерной информации.
Таким образом, реализация методики, изложенной выше и графически представленной на рис. 2, позволяет собрать и подготовить все необходимые данные для проведения полного ИАП утилизации попутного нефтяного газа.
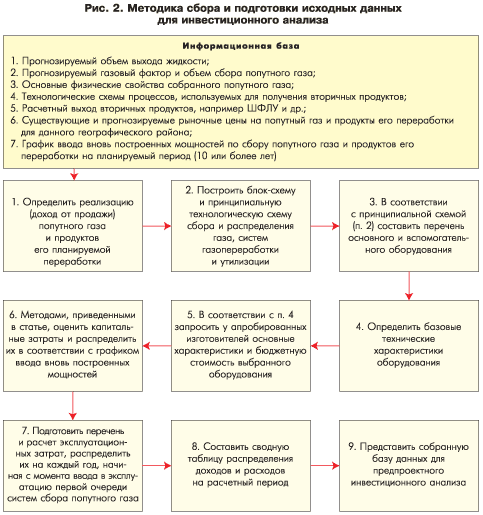
В соответствии с данной методикой решаются подобные задачи для любых строящихся или реконструируемых объектов ТЭК.
Список литературы
1. Бурд В. К проблеме инвестирования проектов реконструкции инфраструктуры месторождений. «Технологии ТЭК», № 6 (19), с.56, 2004.