Сравнительный анализ критериев эффективности инвестиционных проектов
для оценки проектов, касающихся тех продуктов, спрос на которые нестабилен;
если инвестиции сопряжены с высоким риском (в таких видах деятельности, которым присуща большая вероятность быстрых технологических изменений). В этом случае, чем короче период окупаемости, тем менее рискованным является проект.
2.2.2. Чистая приведенная стоимость (NPV)
Синонимы: чистая текущая стоимость, чистый дисконтированный доход, интегральный эффект инвестиций, чистый приведенный эффект, чистое современное значение.
Английские эквиваленты: net present value (NPV), net present worth (NPW).
Чистая приведенная стоимость – это разница между суммой дисконтированных текущих стоимостей всех притоков и суммой дисконтированных текущих стоимостей всех оттоков проекта.
Формула расчета:
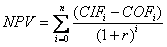 (6)
где: NPV – чистая приведенная стоимость проекта;
r – ставка дисконтирования;
CIFi – денежные притоки за i-й период;
COFi – денежные оттоки за i-й период;
n – горизонт планирования.
Если реализация активов не рассматривается как одна из альтернатив развития проекта, то можно обойтись расчетом NPV исключительно на основании дисконтированных чистых потоков денежных средств. Если разработчик проекта предполагает возможность реализации бизнеса и это является одной из альтернатив развития проекта, то является обоснованным включение остаточной стоимости в состав притоков периода n.
Оценка эффективности проектов осуществляется следующим способом:
для независимого проекта: если NPV > 0, то проект принимается;
для нескольких альтернативных проектов: принимается тот проект, который имеет большее значение NPV (если только оно положительное).
Следует особо прокомментировать ситуацию, когда NPV = 0. В этом случае действительно ценность фирмы не меняется, однако в то же время объемы производства возрастут, т.е. фирма увеличится в масштабах. Если это рассматривается как положительная тенденция, проект может быть принят.
Значение NPV отражает, являются ли притоки проекта, полученные за рассматриваемый промежуток времени, достаточными (приемлемыми, значимыми) по сравнению с ожидаемым уровнем доходности капитала r. Однако, как видно из формулы, значение NPV существенно зависит от выбранной ставки дисконтирования и рассчитанного на ее основании коэффициента дисконтирования. При различных значениях ставки сравнения NPV проекта может принимать как положительные, так и отрицательные значения. Если рассуждать логически, результат проекта не может быть в одно и то же время положительным и отрицательным. Разной может быть оценка данного результата. Таким образом, при интерпретации сути NPV корректнее говорить не о результате от реализации проекта, а об оценке данного результата. Абсолютный результат от реализации проекта (Net Value, NV) не будет зависеть от ставки дисконтирования и будет выражаться в величине накопленных недисконтированных чистых потоков денежных средств.
Достоинства критерия:
критерий обладает достаточной устойчивостью при разных комбинациях исходных условий;
критерий обладает свойством аддитивности, т.е. NPV различных проектов можно суммировать. Данное свойство выделяет критерий NPV из всех остальных критериев и позволяет использовать его при оценке оптимальности инвестиционного портфеля.
Недостаток данного критерия: это абсолютный показатель эффективности. Он дает ответ на вопрос, способствует ли анализируемый вариант инвестирования росту стоимости фирмы или богатства инвестора вообще, но ничего не говорит об относительной мере такого роста. А эта мера всегда имеет большое значение для любого инвестора. Т.е. этот критерий не позволяет сравнивать проекты с одинаковой NPV, но разным уровнем оттоков. Данного недостатка лишен критерий «индекс рентабельности инвестиций», являющийся относительным показателем (см. п.2.2.4).
2.2.3. Внутренняя норма доходности (IRR)
Синонимы: внутренняя норма прибыли, внутренний коэффициент окупаемости инвестиций.
Английский эквивалент: internal rate of return (IRR).
Внутренняя норма доходности − это такое значение ставки дисконтирования, при котором дисконтированное текущее значение инвестиционных оттоков равно дисконтированному текущему значению притоков от инвестиционного проекта, или значение ставки дисконтирования, при котором обеспечивается нулевое значение чистой приведенной стоимости инвестиционных вложений.
Экономический смысл внутренней нормы доходности: это такая ставка процента за банковский кредит, заняв деньги под которую и наработав денег в проекте, инвестор все заработанные деньги унесет в банк (т.е. оплатит долг + проценты). Это верхняя граница ставки привлечения капитала для реализации проекта.
Математическое определение внутренней нормы доходности предполагает решение следующего уравнения для нахождения IRR:
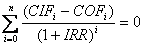 (8)
где: IRR – внутренняя норма доходности;
CIFi – денежные притоки за i-й период;
COFi – денежные оттоки за i-й период;
n – горизонт планирования.
Это уравнение решается методом последовательных приближений (итераций). Пример расчетов приведен в Приложении.
Схема принятия решения на основе критерия внутренней нормы доходности имеет следующий вид:
если значение IRR выше ставки дисконтирования, то проект принимается;
если значение IRR меньше ставки дисконтирования, то проект отклоняется;
если значение IRR равно ставке дисконтирования, то проект ни прибыльный, ни убыточный.
Таким образом, IRR является как бы «барьерным» показателем: если стоимость капитала выше значения IRR, то «мощности» проекта недостаточно, чтобы обеспечить необходимый возврат и отдачу денег, и, следовательно, проект следует отклонить.
Достоинства критерия:
учитывается различие стоимости денег во времени;
в отличие от других критериев инвестору не приходится принимать решение о пороговом значении критерия – оно как раз и рассчитывается. Предварительно указывается реальная ставка банковского кредита (либо другая ставка дисконтирования).
Недостаток критерия:
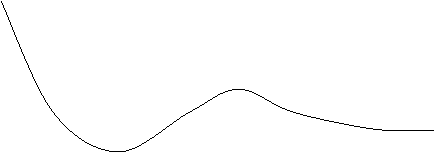
- в случае неординарных денежных потоков (меняющих знак с «+» на «–» не один, а несколько раз в течение горизонта планирования) показателей IRR может быть столько, сколько раз потоки поменяли знак. Неверный выбор IRR в этом случае может привести к убыткам от реализации проекта.
 NPV
 |
IRR1 IRR2 IRR3 r
Рис.1. Неединственность IRR в случае неординарных денежных потоков.
2.2.4. Индекс рентабельности (PI)
Синоним: индекс прибыльности инвестиций.
Английский эквивалент: profitability index (PI).
Индекс рентабельности показывает относительную прибыльность проекта, или дисконтированную стоимость денежных притоков от проекта в расчете на единицу дисконтированных инвестиционных оттоков.
Он рассчитывается путем деления суммы дисконтированных текущих стоимостей всех денежных притоков проекта на сумму дисконтированных текущих стоимостей всех оттоков:
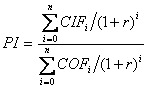 (9)
где: PI – индекс рентабельности;
CIFi – денежные притоки за i-й период;
COFi – денежные оттоки за i-й период;
n – горизонт планирования.
Оценка эффективности проектов производится следующим образом:
Оценка независимых проектов: проект признается эффективным, если PI > 1.
Оценка альтернативных проектов: если несколько проектов имеют PI > 1, то выбирается проект с большим значением PI, т.к. этот проект обеспечит большую отдачу вложенных средств.
Достоинства критерия:
учитывается различие стоимости денег во времени;
с помощью этого критерия можно нащупать что-то вроде «меры устойчивости» проекта. Действительно, если PI равен 2, то рассматриваемый проект перестанет быть привлекательным для инвестора лишь в том случае, если его выгоды (будущие денежные поступления) окажутся меньшими более чем в 2 раза (это и будет «запас прочности» проекта, обеспечивающий справедливость выводов о его эффективности даже при некотором излишнем оптимизме оценки выгод проекта);
в отличие от чистой приведенной стоимости индекс рентабельности является относительным показателем: он характеризует уровень доходов на единицу затрат, т.е. эффективность вложений - чем больше значение этого показателя, тем выше отдача каждого рубля, инвестированного в данный проект. Благодаря этому критерий PI очень удобен при выборе одного проекта из ряда альтернативных, имеющих примерно одинаковые значения NPV (в частности, если два проекта имеют одинаковые значения NPV, но разные объемы требуемых инвестиций, то очевидно, что выгоднее тот из них, который обеспечивает бóльшую эффективность вложений), либо при комплектовании портфеля инвестиций с целью максимизации суммарного значения NPV.
Недостатком критерия является то, что он оценивает только относительную эффективность проекта (абсолютную эффективность можно оценить лишь с помощью NPV).
2.2.5. Критерий затратной эффективности
Встречаются взаимоисключающие инвестиции, которые вообще не сопровождаются (во всяком случае, непосредственно) денежными поступлениями. Например, фирма при решении вопроса о том, какой тип осветительных приборов выбрать для оснащения служебных помещений: лампы накаливания или дневного освещения, не сомневается в целесообразности такого инвестирования вообще, т.к. очевидно, что в темноте работать просто невозможно. Проблема состоит только в том, какой из способов освещения (инвестиционный проект) будет сопряжен в одной и той же временной перспективе с наименьшими текущими (дисконтированными) оттоками. Именно наиболее дешевый проект и должен приниматься.
Если же проекты рассчитаны на разные сроки жизни, и для продолжения оцениваемой деятельности потребуется реинвестирование, то следует либо использовать метод цепного повтора, либо определить эквивалентные годовые оттоки (см. п.3.2).
Этот критерий имеет особое значение для бюджетной сферы и неприбыльных организаций, где речь не всегда может идти о максимизации денежных поступлений, но весьма актуален вопрос о наиболее рациональном использовании ограниченных инвестиционных ресурсов.
3. Проблемы, возникающие при использовании критериев оценки эффективности инвестиций
3.1. Выбор проекта при разногласии в оценках по разным критериям
Даже в отношении единичного проекта решение о его принятии не всегда очевидно, поскольку выбор нужного критерия может при определенных условиях помочь «обосновать» то или иное решение. Ситуация усложняется, если приходится оценивать несколько проектов, причем находящихся в различных отношениях взаимозависимости. Обычно противоречия возникают между критериями различных групп, основанных на дисконтированных и недисконтированных оценках (в этом случае предпочтение отдается критериям первой группы: они более точны, т.к. учитывают изменение стоимости денег во времени), однако такие расхождения могут возникнуть и внутри группы однородных критериев.
Действительно, что касается критериев РР и ROI, то они являются абсолютно независимыми друг от друга, и, поскольку в компании могут устанавливаться различные пороговые значения для данных критериев, возможность возникновения противоречия между ними не исключена.
Взаимосвязи между критериями, основанными на дисконтированных оценках, несколько более сложны. В частности, существенную роль играет то обстоятельство, о чем идет речь: о единичном проекте или инвестиционном портфеле, в котором могут быть как независимые, так и взаимоисключающие проекты. Единичный проект является частным случаем портфеля независимых проектов. В этом случае критерии NPV, PI и IRR дают одинаковые рекомендации по поводу принятия или игнорирования проекта. Иными словами, проект, приемлемый по одному из этих критериев, будет приемлем и по другим. Причина такого «единогласия» состоит в том, что между показателями NPV, PI и IRR имеются очевидные взаимосвязи:
если NPV > 0, то одновременно IRR > r и PI > 1;
если NPV < 0, то одновременно IRR < r и PI < 1;
если NPV = 0, то одновременно IRR = r и РI = 1.
Однако независимыми проектами не исчерпывается все многообразие доступных вариантов инвестирования средств. Частой является ситуация, когда менеджеру необходимо сделать выбор из нескольких возможных для реализации инвестиционных проектов. Причины могут быть разными, в том числе и ограниченность доступных финансовых ресурсов, означающая, что некоторые из приемлемых в принципе проектов придется отвергнуть или, по крайней мере, отложить на будущее. Возможна и такая ситуация, когда величина источников средств и их доступность заранее точно не определены или меняются с течением времени. В этом случае требуется по крайней мере ранжировать проекты по степени приоритетности независимо от того, являются они независимыми или взаимоисключающими. Оказывается, что сделать однозначный вывод не всегда возможно. Каким же критерием при этом следует пользоваться? Возможна различная упорядоченность проектов по приоритетности выбора в зависимости от используемого критерия.
Критерии, основанные на дисконтированных оценках, с теоретической точки зрения являются более обоснованными, поскольку учитывают изменение денежных потоков во времени. Т.е. из всех рассмотренных критериев наиболее приемлемыми для принятия решений инвестиционного характера являются критерии NPV, IRR и PI. Вместе с тем они относительно более трудоемки в вычислительном плане. Несмотря на отмеченную взаимосвязь между этими показателями, при оценке альтернативных инвестиционных проектов проблема выбора критерия все же остается. Основная причина кроется в том, что NPV – абсолютный показатель, a PI и IRR – относительные. Также не следует забывать, что очень большие значение индекса рентабельности не всегда соответствуют высокому значению NPV и наоборот. Дело в том, что имеющие высокую чистую приведенную стоимость проекты могут иметь небольшой индекс рентабельности.
Как показали результаты многочисленных исследований, наиболее распространены критерии NPV и IRR. Однако возможны ситуации, когда эти критерии противоречат друг другу, например, при оценке альтернативных проектов: критерий NPV отдает предпочтение одному проекту, критерий IRR – другому. Совместное использование NPV и IRR рекомендуется осуществлять следующим образом:
- при оценке альтернативных проектов (или вариантов проекта), т.е. в случае, когда требуется выбрать один проект (или вариант) из нескольких, следует производить их ранжирование для выбора по максимуму NPV. Роль IRR в этом случае в основном сводится к оценке пределов, в которых может находиться ставка дисконтирования.
- при оценке независимых проектов, т.е. в случае, когда проекты могут осуществляться независимо друг от друга, для наиболее выгодного распределения вложений инвестором ранжирование проектов следует производить с учетом значений IRR.
3.2. Ошибки, возникающие при использовании критериев
При оценке проектов наиболее часто встречаются следующие ошибки:
1) при оценке альтернативных проектов с использованием критерия NPV не учитывается, что проекты имеют разный горизонт планирования. В результате из нескольких проектов может быть выбран далеко не самый эффективный (но с максимальным значением NPV). В таких случаях для устранения временной несопоставимости можно использовать, например, метод цепного повтора. Его алгоритм:
- находится общий период как наименьшее общее кратное горизонтов планирования проектов (например, для проектов с горизонтами планирования 5 лет и 3 года общий период равен 15 годам);
- на протяжении этого периода каждый из проектов рассматривается как повторяющийся. Рассчитывается суммарный NPV для каждого из проектов, реализуемых необходимое число раз в течение общего периода;
- выбирается проект с наибольшим суммарным NPV.
Также можно рассчитать эквивалентный годовой аннуитет, или NPV в годовом исчислении (annualized net present value, ANPV) по формуле:

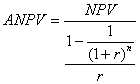 (10)
где: r – ставка дисконтирования;
n – горизонт планирования.
Проект, у которого величина ANPV больше, обеспечивает наибольшую величину NPV при бесконечном реинвестировании или до тех пор, пока не завершится общий период для горизонтов планирования всех проектов.
2) если финансирование проекта осуществляется частично за счет собственных, частично – за счет заемных средств, для оценки потенциальной платежеспособности проекта необходимо рассчитать показатель IRR на основании чистых потоков денежных средств с учетом вложения собственных средств. Только в данном случае разработчик и кредитор (банк) получат представление о возможности проекта по погашению заемных источников финансирования.
3) не учитывается, что значение IRR является производной времени. Например, если проект рассматривается в течение 5 лет, и при этом срок действия кредитного договора 3 года, то итоговый показатель IRR, полученный за 5 лет рассмотрения проекта, не применим для оценки платежеспособности проекта за 3 года. IRR в расчете на 3 года будет меньше, чем IRR за пятилетний срок, и инвестор может не успеть вернуть кредит, если он рассчитывал IRR за 5-летний срок.
4) если в расчете IRR фигурирует остаточная стоимость проекта, то даже достаточно большая внутренняя норма доходности проекта еще не является гарантией его платежеспособности при кредитном финансировании. В случае включения в NPV остаточной стоимости проекта рекомендуется рассчитать два варианта IRR. Первый рассчитывается как ставка сравнения, при которой NPV с учетом остаточной стоимости обращается в ноль. Второй - как ставка