Планирование фонда потребления и оплаты труда на предприятии
Недокомпенсация возможна, однако, и при росте цен и доходов равными темпами, если при этом в рост заработной платы включено ее увеличение, связанное с повышением результативности труда работников и ростом их квалификационного уровня.
Рассмотрим данные табл.4.
Информация о фактическом индексе цен на потребительские товары и услуги взяты из данных МОСГОРСТАТА. Данные по строкам 4 и 5 являются расчетными величинами. Формулы расчёта следующие:
Стр 4 гр.6 = стр. 2 гр. 4 х стр. 3 гр. 6 х стр. 1 гр. 6 ; (2.1.2.1.)
Стр. Згр. 4x100
Стр. 5 гр. 6 = стр. 4 гр. 6 – стр. 4 гр. 4. (2.1.2.2.)
Таким образом, из данных табл. 4 видно, что в отчетном периоде в связи с удорожанием стоимости жизни необходимо было выделить дополнительно 120008,7 тыс. руб. на оплату труда и социальные выплаты.
Таблица 4.Зависимость оплаты труда и социальных выплат от индексации цен.
| № п/п | Наименование данных |
Ед. изм. |
2003 г. | 2004 г. | 2005г. | 2006 г. |
2006- 2005 гг. |
| 1 | Индекс цен на потребительские товары и услуги на территории, где расположено предприятие | % | - | 119.0% | 115.0% | 112.0% | - |
| 2 | Всего израсходовано на оплату труда и социальные выплаты | тыс. руб. | 549545.3 | 653481.8 | 761615.8 | 890187.2 | 128 571.4 |
| 3 | Численность всего персонала предприятия | чел. | 2175.0 | 2254.0 | 2355.0 | 2434.0 | 79 |
| 4 | Средства, израсходованные на оплату труда и социальные выплаты, скорректированные на рост цен | тыс. руб. | - | - | 761615.8 | 881624.5 | 120 008.7 |
| 5 | Средства, требуемые на компенсацию удорожания стоимости жизни в 2003 году по сравнению с 2002-ым. | тыс. руб. | - | - | - | 120008.7 | - |
Фактически эти затраты возросли на 128571,4 млн. руб.
Поскольку в отчетном периоде не было заметного улучшения результатов деятельности предприятия в целом - производительность труда снизилась на 8,9%, а объем производства – на 5,8%, то это означает, что фактически должны быть уменьшены средняя заработная плата работающих и фонд заработной платы. Соответственно условия ухудшения результатов хозяйственной деятельности сокращают и возможность осуществления расходов на цели социального характера. Для анализа целесообразно попытаться рассчитать возможное уменьшение расходов на оплату труда и социальные выплаты в расчете на одного работника при падении производительности труда. Существуют различные способы пересчета фонда заработной платы на изменение объема производства и средней заработной платы на изменение уровня производительности труда (снижение нормативов затрат заработной платы на 1 руб. продукции), нормативов прироста/снижения производства, нормативов соотношения темпов роста производительности труда и заработной платы, удельного веса рабочих сдельщиков основного производства в общей численности работающих и др.
Наиболее простой из них - это пересчет с использованием удельного веса рабочих-сдельщиков основного производства в общей численности работающих в базисном периоде (2007 г.). Расчетное сокращение средней заработной платы можно в этом случае определить следующим образом:
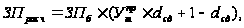 (2.1.2.3.)
где
 - расчётная
средняя заработная
плата работников
в отчётном
периоде;
 -
средняя заработная
плата работников
в базисном
периоде;
 - индекс динамики
производительности
труда (в долях
единицы);
 -
удельный вес
рабочих-сдельщиков
в общей численности
работающих
(в долях единицы).
В нашем случае удельный вес рабочих-сдельщиков – 15% от общей численности работающих.
Воспользовавшись формулой (2.1.2.3.), получим расчётную среднюю заработную плату:
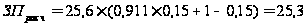 тыс. руб.
На основе расчетной средней заработной платы определим расчетный фонд заработной платы в базисном периоде и соответственно расчетные издержки на оплату труда и социальные выплаты.
Расчетный фонд заработной платы составит (тыс. руб.): 25,3 х 12 x 2355 = 714598,7 тыс. руб.
Расчетные издержки на оплату труда и социальные выплаты будут равны: 714598,7 + 37322,5 = 824487,2 тыс. руб.
С учетом этих данных фактический объем компенсационных выплат в связи с удорожанием стоимости жизни составил 65 700,0 тыс. руб. (890187,2 – 824487,2).
Как видно из цифр в нашем случае имела место «перекомпенсация» удорожания стоимости жизни в издержках на оплату труда и выплаты социального характера. Она составила 54308,6 тыс. руб. (120008,7- 65 700,0) или 6,1% от фонда оплаты труда 2007 года.
Таким образом, мы пришли к выводу, что потенциальная величина оптимизации фонда оплаты труда при прочих равных условиях составляет примерно 6% от его общей величины. В частности можно утверждать, что уровень «перекомпенсации» удорожания стоимости жизни мог бы быть и меньшим (в пределах 3-4%), если бы на предприятии не имело место дополнительное увеличение численности работающих.
В результате анализа трудовых и производственно-экономических показателей Астраханской кондитерской фабрики «Корон» за 2005-2008 гг. можно выделить следующие тенденции, требующие корректировки системы оплаты труда:
-рост численности персонала;
-снижение производительностти труда;
-темпы роста оплаты труда опережают производство продукции и индекс роста потребительских цен;
-увеличение доли средней заработной платы в себестоимости продукции.
2.2 Методика расчёта фонда основной оплаты труда и поощрительного фонда для Астраханской кондитерской фабрики на 2009 г
В данном случае, основной фонд заработной платы соответствует ФЗП в составе себестоимости продукции.
Используя вышеприведённые теоретические выкладки, относящиеся к подразделению предприятия, рассчитаем примерный фонд оплаты труда по кондитерской фабрике «Корон» в целом. Данные представлены в табл. 5
В качестве базового используется фактический ФОТ 2008 года в составе себестоимости.
ФЗП2005.исх=823387,6 тыс.руб.
Определим условно-постоянную и переменную, т.е. зависящую от объема произведённой продукции, части.
А) Оплата по окладам специалистов и служащих, младшего обслуживающего персонала, оплату по тарифным ставкам и премии рабочим-повременщикам, за работу в ночное время, при уходе в отпуска (очередные, дополнительные, по учебе) и другие выплаты в 2008 году составили: ФЗПпост = 601072,9 тыс. руб.
Таблица 5 Расчет фонда основной оплаты труда на 2009 г.
| Показатели | Ед. изм. | По предприятию в целом |
От- клонение,% |
По шоколадному цеху |
От- клонение,% |
||
| 2005 г. | 2006 г. | 2005 г. | 2006 г. | ||||
| ФЗП исх | тыс.руб. | 823387,6 | --- | 77534,0 | --- | ||
|
в т.ч. - пост. часть |
тыс.руб. | 601072,9 | --- | 54273,8 | --- | ||
| - перем.часть | тыс.руб. | 222314,6 | --- | 23260,2 | --- | ||
| ФЗП расчетный | тыс.руб. | --- | 827501,0 | --- | 77549,9 | ||
| ФЗП оптим | тыс.руб. | --- | 899564,9 | --- | 86855,8 | ||
| Прирост произв-сти труда, П | % |
--- |
7,4 |
--- | 4 |
||
| Коэффициент роста СЗП и произв-сти труда | Ед. | --- | 0,7 | --- | 0,7 | ||
| Выпуск продукции | Тыс.т. | 48,14 | 50,0 | 4 | -- | --- | 8 |
| Норматив изменеия ФОТ и объема продукции | В ед. | ---- | 0,463 | --- | 0,799 | ||
Б)Основная оплата труда рабочих-сдельщиков: ФЗПпер=222314,6 тыс. руб. Планируемый прирост производительности труда в 2008 году – 7,4%.
 2008=7,4%
Для повышения мотивации персонала в повышении производительности труда коэффициент соотношения темпов роста средней заработной платы и производительности труда в 2008 году принимаем на уровне 0,7. В 2009 году – 0,5.
Кс2008=0,7
Фактический выпуск продукции в 2008 году - 48,14 тыс. т. Плановый выпуск в 2009 году – 50 тыс. т., следовательно:
 V2008=4%
Таким образом,
получаем:
H2006=((100+4)
 (100+7,40,7)/(100+7,4)-100)/4=0,463
Зная нормативные
коэффициенты,
найдём фонд
заработной
платы 2009 (в ценах
2008 года).
ФЗП2006=ФЗПпост+ФЗПпер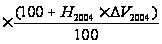 =601072,9+222314,6(100+0,4634)/100
=827501,0 тыс. руб.
С учётом
сокращения
численности
персонала, а
также индекса
потребительских
цен оптимизированный
фонд основной
оплаты труда
в 2009 году составит:
ФЗП2006 = ФЗП2006(n2005
– nβ)/
n2005i2003/2003=827501,0(2416-71)/2416112%=
=899564,9 тыс. руб.
Далее необходимо рассчитать часть ФЗП, формируемого из прибыли предприятия.
Расчёт поощрительного фонда оплаты труда для «ККБ» на 2008 и 2009 г
Расчёт поощрительного фонда оплаты труда производственных подразделений целесообразно произвести на основе уровневых нормативов, учитывающих изменение эффективности труда.
Обобщённая формула расчёта:
 ,
(2.2.1.)
где N – норматив поощрительного фонда оплаты труда на единицу прибыли предприятия;
V – прибыль, остающаяся в распоряжении предприятия.
В данном случае, норматив образования фонда оплаты труда подразделения может быть рассчитан по формуле:
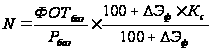 , (2.2.2.)
где
 –
прибыль, полученная
в базисном году
(тыс. руб.);
 –
изменение
эффективности
труда по совокупности
показателей
качества продукции,
производительности
труда, материальных
затрат;
Кс – соотношение между изменением эффективности труда и заработной платы.
Для измерения роста или снижения эффективности труда в данном случае можно использовать следующий показатель:
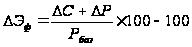 , (2.2.3.)
где
 – изменение
себестоимости
продукции в
расчётном
периоде (тыс.
руб.);
 – изменение
прибыли в связи
с увеличением/уменьшением
объёма производства
(тыс. руб.);
–
прибыль,
полученная
в базисном году
(тыс. руб.).
Таблица 6 Исходные данные для исчисления поощрительного фонда оплаты труда 2008 год:
| Показатель | 2008 | 2009 (план) |
| Себестоимость произведённой продукции (тыс. руб.) | 3865549,7 | 4542794,0 |
| Валовая прибыль (тыс. руб.) | 651932,2 | 769280,0 |
=
((4542794,0-3865549,7)+(769280,0-651932,17))/ 651932,17*100
-100=21,9%
Соотношение между изменением эффективности труда и заработной платы Кс, определим чуть большее, чем соотношение роста СЗП и производительности труда, использованного в предыдущем пункте, т.к. в данном случае учитывается и качество продукции, т.е. Kc=0,8.
В таком случае норматив формирования поощрительного фонда будет равен:
N= 29053,3/651932,17*(100+21,9*0,8)/(100+21,9)=4,3%
Таким образом, доля валовой прибыли, которая будет направлена на поощрение персонала в 2009 году, равна 4,3%. Объём фонда поощрения – 33079,0 тыс. руб.
Дальнейшее «справедливое» распределение поощрительного фонда оплаты труда по подразделениям целесообразно осуществлять на основе их доли в создаваемой себестоимости конечной продукции.
Так, например, доля конфетного цеха в конечной себестоимость продукции в 2008 году составила 31%. Учитывая то, что эта доля в 2009 году доля изменится незначительно, сумма поощрительного фонда конфетного цеха в 20079году составит 10254,5 тыс. руб. или 33,7 тыс. руб. на 1 человека в год.
Таким образом, общий фонд заработной платы Астраханской кондитерской фабрики «Корон»» на 2009 год составит:
основная оплата труда - 899564,9 тыс.руб.
поощрительный фонд - 33079,0 тыс. руб.
Итого: 932616,0 тыс. руб.
Данная величина на 10,3% превышает фонд заработной платы 2005 года и почти полностью соответствует индексу роста потребительских цен на 2008-2009 гг.
3. Выводы и предложения
На основе проведенного анализа существующей на предприятии системы оплаты труда и материального поощрения работающих, можно сделать следующие выводы:
1. Почти по всем видам расходов на оплату труда и выплаты социального характера в отчетности произошли изменения, довольно существенно повлиявшие на их структуру. Исключение здесь составляют выплаты на питание, жилье и топливо, доля которых во всем объеме израсходованных средств устойчиво находилась на уровне 0,3%.
2. В результате происшедших изменений структура использования средств на оплату труда и выплаты социального характера стала менее рациональной: уменьшилась доля средств, использованных на оплату за отработанное время (с 83,6% до 82,6%). Средства, использованные на оплату за отработанное время, позволяют существенно повысить материальную заинтересованность работников в результатах труда, увязать размеры оплаты с квалификацией работников, обеспечить дифференциацию оплаты по условиям труда, увязать оплату труда с территориальными условиями воспроизведения рабочей силы и решить целый ряд других задач по развитию материальной заинтересованности работников. Поэтому при разработке новой системы оплаты труда их долю необходимо будет увеличить.
3. Достаточно существенно возросла доля единовременных поощрений (с 1,9 до 2,7%). Это свидетельствует о том, что в 2007 году проводились попытки для создания более рациональной связи оплаты труда работников с результатами их деятельности, поскольку единовременные поощрения позволяют полнее оценить индивидуальную инициативность труда и индивидуальные качества работников, проявившиеся в процессе их трудовой деятельности. Тем не менее, по данному виду выплат необходимо будет усилить степень увязки уровня оплаты труда от производственных результатов, поскольку, как мы увидели в предыдущих пунктах анализа – объём выпускаемой продукции в 2007 году снизился.
4. К числу нерациональных изменений в структуре издержек на оплату труда и выплаты социального характера следует отнести повышение оплаты за неотработанное время (с 9,5 до 10,8%), хотя в составе этих расходов имеются некоторые выплаты, рост которых автоматически связан с увеличением фонда оплаты труда за счет оплаты за отработанное время и единовременных поощрений (оплата ежегодных очередных отпусков, оплата учебных отпусков и другие, предусмотренные законодательством, выплаты). Важную роль в этом повышении сыграло увеличение оплачиваемых простоев не по вине работника в связи простоями в процессе производства.
5. Фактическое соотношение между тарифной оплатой и регулярными стимулирующими выплатами в 2008 году ухудшилось. Удельный вес тарифных выплат снизился с 35,3 до 31,0%, в то время как доля регулярных стимулирующих выплат возросла с 48,3 до 51,6%. При этом более высокими темпами росла премия за основные результаты деятельности. Это означает, что самая активная переменная часть заработка все более превращается в механическую прибавку к тарифной оплате. Сложившуюся на предприятии ситуацию можно изменить за счет пересмотра внутрипроизводственной тарифной системы и соответственно пересмотра положений о премировании.
Проведенный в курсовой работе анализ структуры заработной платы Астраханской кондитерской фабрики «Корон» за 2005-2008 гг. выявил следующие моменты, подлежащие последующей корректировке:
необоснованно низка доля тарифной части заработной платы в общем её размере, также наблюдается снижение тарифной части и увеличение доли поощрительных и стимулирующих выплат;
уменьшилась доля средств, использованных на оплату труда за отработанное время, что свидетельствует о нерациональном использовании фонда рабочего времени на предприятии.
Перед началом изменения существующей системы оплаты труда, обобщим требования к изменениям, полученным на различных этапах анализа:
1.Увеличение удельного веса тарифной составляющей в структуре заработной платы для всех групп работников, и снижение стимулирующих выплат, непосредственно не связанными с производственными результатами.
2.Повышение уровня взаимосвязи между результатами труда и его оплатой.
3.С целью недопущения роста доли фонда заработной платы в составе себестоимости и ухудшения финансово-экономических показателей - сохранить фонд заработной платы в размерах, определённых при укрупнённом расчёте.
А) Корректировка размера минимальной тарифной ставки
Вопрос о доле тарифа в заработной плате имеет существенное значение. Чем она выше, тем более гарантированный характер имеет организация заработной платы на предприятии. Но в то же время гарантированность в оплате требует более высокой организации производства, более высокой дисциплины труда и соответствующим образом гарантированной производительности со стороны работников, г. е. требуется относительная стабильность производства при достаточно высокой его организации.
Низкая доля тарифа при нормальной организации производства может выступать фактором, дестабилизирующим организацию зарплаты и через нее организацию производства. Удельный вес тарифа менее 40-50% свидетельствует о том, что нормы труда начинают все более и более перевыполняться вследствие их малой напряженности и постепенно устаревать, что рост заработной платы обусловливает факторы, зависящие не от работника, а от предприятия в целом и не учитываемые в нормах труда работников (монопольное взвинчивание цен на продукцию, техническое переоснащение производства и внедрение новых технологий, общее улучшение организации производства и т. п.). При определении минимальной ставки работников предприятия как правило ориентируются на оптимальный для работы предприятия в условиях некоторой нестабильности удельный вес тарифа в заработной плате, примерно равный 65–70%, с последующим повышением этого уровня. В странах с развитой рыночной экономикой удельный вес тарифной части заработной платы составляет не менее 90%, что обеспечивает высокий уровень организации оплаты и труда.
Чрезмерно низкая доля тарифа практически разрушает всю организацию заработной платы: обесценивается значимость квалификации, возрастает субъективизм и произвол, становится бесполезным весь накопленный арсенал норм и нормативов трудовых затрат.
Если минимальная тарифная ставка составляет 5–15% от средней заработной платы, она, конечно, не несет никакой другой функции, кроме как некой расчетной величины, не имеющей экономического смысла.
В 2007году тарифная ставка рабочего первого разряда составила 5125 руб. Её доля в СЗП, соответственно – 17,9%. Доля тарифной части в общем фонде оплаты труда – 42%. Как видно, ситуация не критическая, но тем не менее данные показатели ниже обоснованных стандартов.
Учитывая традиционно сложившийся на предприятии хороший уровень норм и нормативов трудовых затрат, а также некритическое финансово-экономическое положение, минимальную тарифную ставку можно установить на оптимальном для данного периода изменения системы оплаты труда уровне – 7000 руб. или 24,5%. В дальнейшем, возможно увеличение доли до 30-35%.
Б) Повышение уровня взаимосвязи между результатами труда и его оплатой
Как уже было отмечено ранее, на предприятии в 2007 году действовала система оплаты труда, не предусматривающая дифференциации текущей премии и премии по итогам работы за год. Т.е. вне зависимости от достигнутого персоналом результата при наличии средств указанные премии платились в полном объёме. Это означает, что они превратились в механическую прибавку к окладной части зарплаты, утратив свою исходную мотивационную функцию.
Учитывая существенное увеличение тарифной (окладной) части заработной платы, произведённой в предыдущем пункте, и недопущение роста средств, направляемых на оплату труда в 2005-2008 году, доля премий за результаты деятельности персонала снизилась, соответственно – текущая премия с 85% тарифа до 35%, а премия по итогам работы за год – с 17,8% до 8,8%. Для усиления мотивационной функции, условия их выплаты должны быть ужесточены.
В)Условия выплаты ежемесячной текущей премии рабочим.
Для рабочих наиболее характерными показателями, позволяющими оценить их трудовые результаты в течение месяца, и присутствующими во внутрицховой статистической отчётности являются качественная характеристика выпускаемой продукции. Она выступает в форме процента сдачи продукции с первого предъявления, а по производству в целом – в форме выполнения производственного плана.
Таблица 7 Размер премиальной ставки для рабочих в зависимости от процента сдачи продукции
| Процент сдачи продукции с первого предъявления (норматив 97%) | Размер премии в % к тарифной части за выполнение месячного производственного плана (%) (норматив - 95%) | ||||
| 110-101% | 100-95% | 94-90% | 89-85% | 85%> | |
| 100 - 97% | 37% | 35.0% | 33.0% | 27.0% | 17.0% |
| 96 - 94% | 35% | 33.0% | 31.0% | 24.0% | 13.0% |
| 93 - 91% | 31% | 29.0% | 26.0% | 17.0% | 5.0% |
| 90%> | 0 | 0 | 0 | 0 | 0 |
Таким образом, получение премии в полном объёме (35% от тарифной части), возможно только при выполнении нормативных показателей по качеству продукции и выполнения плана по её производству.
Перевыполнение/недовыполнение же плановых показателей адекватно отражается на объёме фактически выплачиваемых из себестоимости текущих премий.
Для руководителей, специалистов и служащих (РСС) условиями выплаты ежемесячной текущей премии являются выполнение плана по поставке сырья и организация производства таким образом, чтобы соблюсти выполнение производственного плана. Таким образом, РСС разделяют с рабочими ответственность за производство продукции.
Таблица 8 Размер премиальной ставки для руководителей, специалистов и служащих в зависимости от процента выполнения плана по поставке сырья
| Процент выполнения плана по поставке сырья (норматив 98%) | Размер премии в % к тарифной части за выполнение месячного производственного плана (%) (норматив - 95%) | ||||
| 110-101% | 100-95% | 94-90% | 89-85% | 85%> | |
| 100 - 98% | 37% | 35.0% | 33.0% | 27.0% | 17.0% |
| 97 - 95% | 35% | 33.0% | 31.0% | 24.0% | 13.0% |
| 94 - 91% | 31% | 29.0% | 26.0% | 17.0% | 5.0% |
| 90%> | 0 | 0 | 0 | 0 | 0 |
В табл. 8 приведен расчет премии инженерно-техническим работникам предприятия по итогам работы за год.
Таблица 9 Расчет премии по итогам года руководителям, специалистам и служащим
| Основные показатели премирования | Плановый рост рост/снижение |
Фонд оплаты по должностным окладам, млн. руб. |
Запланировано на премирование по итогам работы за год | Отношение размера премии к должностному окладу, % | |
| % | млн. руб. | ||||
| Увеличение валовой прибыли, % | ΔПрпл=18% | - | дпр=30% | дпр * Фгпр=15,8 |
(на 1% измен. прибыли)
|
| Снижение себестоимости условной единицы продукции, % | ΔСпл=0,8% | - | дс=70% | дс * Фгпр=37,0 |
(на 0,1 пункта снижения)
|
| ИТОГО | Фокл=599,2 | 100% | Фгпр=52,8 | ||
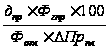 =0,15
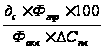 =0,77
Согласно уточнённому методу формирования тарифной части заработной платы Фгрп =8,8%*Фокл=52,8 млн. руб.
Далее рассчитывается относительное изменение соотношения премии и тарифной части СЗП, при росте или снижении ключевых показателей на 1%.
В нашем случае эти показатели равны, соответственно 0,15% и 0,77%.
Так, при 100% выполнении планового задания, т.е. при увеличении валовой прибыли на 18% и снижении себестоимости на 0,8% соотношение годовой премии и тарифной части будет следующим: 18*0,15+7,7*0,8=8,8%.
Таким образом, максимального планового значения (21% от минимальной тарифной ставки) премия по итогам работы за год может достигнуть только при 100% выполнении обоих плановых показателей.
Конечное абсолютное значение годовой премии будет равно:
По показателю изменения прибыли:
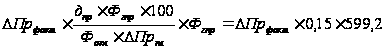 (3.1.)
и по показателю изменения себестоимости:
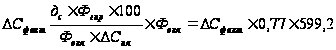 (3.2.)
где
 и
 -
соответствующие
фактические
значения выбранных
показателей
премирования
в 2009 году. Для
рабочих премия
по итогам года
рассчитывается
по аналогии
с руководителями,
специалистами
и служащими,
с поправкой
на выбор более
адекватных
показателей
для премирования.
В данном случае
выбираются
такие, показатели,
как увеличение
производительности
труда и уровня
установленной
мощности.
Заключение
Целью написания данной курсовой работы было изучение теоретических аспектов планирования фонда потребления и фонда оплаты труда. Объектом анализа являлось современное предприятие, а именно, Астраханская кондитерская фабрика «Корон».
В первой главе курсовой работы была изложена сущность и экономическая природа таких понятий, как оплата труда и заработная плата, фонд потребления.
Оплата труда- система отношений, связанных с обеспечением установления и осуществления работодателем выплат работникам за их труд в соответствии с законами, иными нормативными правовыми актами, коллективными договорами, соглашениями, локальными нормативными актами и трудовыми договорами
Заработная плата - вознаграждение за труд в зависимости от квалификации работника, сложности, количества, качества условий выполняемой работы, а также выплаты компенсационного и стимулирующего характера. Из рассмотренных определений видно, что заработная плата – ключевая составляющая оплаты труда как системы отношений работников и работодателей, представляющая собой материальную форму компенсации трудозатрат работников.
Фонд потребления предприятия используют для денежных выплат, производимых из