Анализ и оценка рентабельности деятельности предприятия ОАО "Барнаульский пивоваренный завод"
Таблица 2.3 - Исходные и аналитические данные для проведения факторного анализа рентабельности активов ОАО «БПЗ» за 2007-2009 гг. при помощи трехфакторной модели «Дюпон»
| № | Показатель | Значение показателей | Изменения (+,-) | |
| 2007г. | 2009г. | 2007-2009гг. | ||
| А | 1 | 2 | 3 | |
| 1 | Прибыль до налогообложения, тыс. руб. | 48 | 8806 | 160 |
| 2 | Среднегодовая стоимость активов, тыс. руб. | 3316,5 | 3860,5 | 544 |
| 3 | Среднегодовая стоимость собственного капитала, тыс. руб. | 1489 | 1834 | 345 |
| 4 | Выручка от продаж, тыс. руб. | 17571 | 25687 | 2618 |
| 5 | Рентабельность активов, % | 13,66 | 15,88 | 2,22 |
| 6 | Рентабельность продаж, % | 3,22 | 3,67 | 0,45 |
| 7 | Коэффициент оборачиваемости собственного капиталов, количество оборотов | 9,46 | 9,11 | -0,35 |
| 8 | Коэффициент автономии (доля собственного капитала на 1 руб. активов) | 0,45 | 0,48 | 0,03 |
| 9 | Влияние на прирост рентабельности активов рассматриваемых факторов, % | - | - | +2,22 |
| а | Изменение рентабельности продаж (х), % | - | - | +1,90 |
| б | Изменение коэффициента оборачиваемости собственного капитала, (у) % | - | - | -0,58 |
| в | Изменение коэффициента автономии (независимости) (z), % | - | - | +0,90 |
| Баланс отклонений, % | - | - | +2,22 | |
Факторный анализ при помощи модели «Дюпон» выявил, что сдерживающим фактором повышения уровня рентабельности активов является замедление оборачиваемости собственного капитала организации.
Для того, чтобы оценить влияние на рентабельность активов организации со стороны оборотных активов, в том числе оборачиваемости производственных запасов, применим новую четырехфакторную модель зависимости рентабельности активов следующих факторов.
Проведем факторный анализ методом цепных подстановок с использованием абсолютных разностей.
Представим исходные расчетные и аналитические данные проводимого анализа в табл. 2.4.
Таблица 2.4 - Анализ и оценка динамики рентабельности активов ОАО «БПЗ» за 2007 – 2009гг. при помощи четырехфакторной модели рентабельности
| № п/п | Показатели | Значения показателей | |
| 2007г. | 2009г. | ||
| А | 1 | 2 | |
| Исходные данные | |||
| 1 | Прибыль от реализации Р, тыс. руб. | 13793 | 25687 |
| 2 | Выручка от продаж N, тыс. руб. | 17871 | 25687 |
| 3 | Полная себестоимость реализованной продукции Sп, руб. | 3778 | 0 |
| 4 | Средние остатки запасов 3, тыс. руб. | 1054 | 1030 |
| 5 | Средние остатки оборотных активов ОА, тыс. руб. | 842 | 1742,2 |
| 6 | Средние остатки активов А, тыс. руб. | 1534,1 | 2336,7 |
| Расчетные данные: | |||
| 7 | Выручка на 1 руб. себестоимости (х), руб. | 1,07 | 1,08 |
| 8 | Доля оборотных активов в формировании (у), коэф. | 0,64 | 0,67 |
| 9 | Доля запасов в формировании оборотных активов (z), коэф. | 0,52 | 0,61 |
| 10 | Оборачиваемость запасов (l), количество оборотов | 12,07 | 9,78 |
| 11 | Рентабельность активов pА | 0,2295 | 0,2741 |
| Оценка влияния факторов на изменение рентабельности активов (∆РА) | |||
| 12 | Выручка на 1 руб. себестоимости (x) | - | 0,0434 |
| 13 | Доля оборотных активов в формировании активов, (у) | - | 0,0179 |
| 14 | Доля запасов в формировании оборотных активов (z) | - | 0,0582 |
| 15 | Оборачиваемость запасов (l), в оборотах | - | -0,0749 |
| 16 | Совокупное влияние всех факторов | - | 0,0446 |
Результаты расчетов таблицы 2.4 позволяют сделать вывод о том, что согласно данной модели в 2007-2009 гг. прирост рентабельности активов организации составил 4,46%. Это увеличение вызвано совокупным влиянием следующих факторов: а) ростом выручки на 1 руб. себестоимости на 4,34%; б) увеличением доли оборотных активов в общей структуре активов организации на 1,79%; в) также увеличением доли запасов в оборотных активах организации на 5,82%; г) замедлением (уменьшением количества оборотов) оборачиваемости запасов на 7,49%.
Проведенный факторный анализ установил, что негативным фактором сдерживающим дальнейшее повышение уровня рентабельности, явилось замедление оборачиваемости ее производственных запасов.
2.4 Анализ и оценка динамики рентабельности активов производственного назначения ОАО «БПЗ»
К производственным активам относятся остатки ОС, сырья и материалов, незавершенное производство по балансу. Динамика и структура производственного цикла организации представлена в табл. 2.5(Приложение 1).
Исходя из данных таблицы 2.5, продолжительность производственного цикла за весь период сравнения увеличилась с 31,4 до 41,7 дней. В 2007-2008 гг. общее увеличение на 1,9 дня произошло в первую очередь за счет продолжительности оборота производственных запасов на 0,7 дня и оборота затрат в незавершенном производстве на 0,5 дня. На этом фоне уменьшение времени оборота запасов готовой продукции (на 0,3 дня), привело к некоторому сокращению длительности производственного цикла до указанной выше величины. Значительное увеличение продолжительности производственного цикла за весь период на 10,3 дня было вызвано увеличением времени оборота всех его составляющих.
Оборот производственных запасов замедлился на 6,4 дня, запасов готовой продукции и затрат в незавершенном производстве на 3,2 и 0,7 дня.
Наибольшую продолжительность в структуре производственного цикла занимал оборот производственных запасов. Хотя динамика этого показателя указывает на последовательное снижение его удельного веса (на 6,6% за весь период), он, по сути, формирует продолжительность производственного цикла. Наибольшим изменением удельного веса, а также и уровней абсолютных значений подверглась продолжительность запасов готовой продукции.
Глава 3. Резервы повышения рентабельности активов ОАО «БПЗ»
Многообразие показателей рентабельности определяют альтернативность поиска путей повышения. Каждый из исходных показателей раскладывается в факторную систему с различной степенью детализации, что задает границы выявления и оценки производственных резервов.
При анализе путей повышения рентабельности важно разделять влияние внешних и внутренних факторов. Такие показатели, как цена продукта и ресурса, объем потребляемых ресурсов и объем производства продукции, прибыль от реализации и рентабельность продаж, находятся между собой в тесной функциональной связи. Для монопродукта и моноресурса взаимосвязь этих показателей можно отразить с помощью следующей схемы:
| Объем продукции в стоимостном выражение (N) | = |
Объем продукции в физических единицах(q) |
|
Цена единицы продукции(Ц) |
| Затраты на производство в денежном выражение(S) | = |
Объем использованных ресурсов( в натуральном выражение)(z) |
|
Цена единицы ресурса(С) |
|
Доходность (N/S) |
= |
Производительность ресурсов (q/z) |
|
Возмещение затрат в цене продукта (Ц/С) |
| Прибыль (N-S) | = |
Объем
продукции в
стоимостном
выражении
(q |
- |
Затраты
на производство
в денежном
выражении(z |

Доходность производства продукции рассматривается как произведение коэффициента производительности ресурсов и коэффициента соотношения цен единицы продукта и единицы ресурса. Последнее соотношение обычно называют финансовой производительностью (дефлятором) цены, потому что оно характеризует меру возмещения дополнительных затрат в цене реализуемой продукции в результате повышения себестоимости ( затрат ресурсов за счет роста цен на ресурсы).
Если представить взаимосвязь данных показателей в индексной форме, то появиться возможность обычным методами факторного анализа дать количественную оценку влияния промышленной и финансовой производительности на доходность предприятия и прибыль.
Имеем :

или в развернутом виде
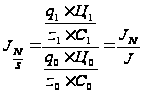 ,
где J- индекс роста соответствующего показателя;
1;0- означают что показатели исчислены за отчетный и базисный периоды соответственно.
Влияние изменения промышленной производительности на доходность определяется методом цепных подстановок
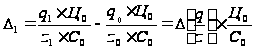 ,
Аналогично рассчитывается влияние изменения финансовой производительности
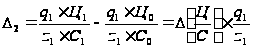
В целом общее изменения доходности за период балансируется с факторными отклонениями
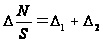 .
Крупные предприятия главное внимание обращают на проблемы контроля за изменениями промышленной производительности и стараются снижать роль внешнего фактора (финансовой производительности). Дело в том , что одним из условий процветания предприятия является расширение рынка сбыта продукции за счет снижения цены на предлагаемые товары. Поскольку этот процесс не сопровождается снижением цен на потребляемые ресурсы, то роль дефлятора цены в формирование доходности предприятия понижается. Это естественным образом переключает сферу усилий руководства на контроль за изменением промышленной производительности, т.е. за внутренними факторами: снижение материалоемкости и трудоемкости, повышение отдачи основных средств (машин, оборудования и т. д.)
Широко используемым методом управления предприятием (а точнее его производственной деятельностью) является анализ безубыточности. Целью анализа безубыточности могут быть ответы на следующие вопросы:
Какой объем продаж следует обеспечить, чтобы не нести убытков?
Насколько можно снизить цены при увеличении объема, чтобы прибыль осталась на прежне уровне?
Какова максимальная величина затрат на материалы, при которой выгодно производить продукцию?
Анализ безубыточности является одним из наиболее важных направлений финансового анализа предприятия. Кроме того его применение необходимо также при формировании рентабельного ассортимента продукции на предприятии, установлении цен и разработке эффективной ценовой политики, что будет рассмотрено нами применительно к практике деятельности российских предприятий во второй главе данной работы.
Итак, постараемся выделить основные задачи финансового анализа применительно к деятельности российских организаций:
• Оценка текущей платёжеспособности фирмы, возможности своевременно погасить краткосрочные обязательства.
• Оценка финансовой устойчивости, то есть возможности погасить долгосрочные кредиты, нести убытки без риска полной потери собственных вложений.
• Оценка эффективности управления имуществом.
• Оценка прибыльности от производственной и физической деятельности.
• Анализ эффективности использования имущества.
• Оценка рискованности деятельности предприятия.
• Оценка возможностей предприятия при условии и ухудшения определённых условий деятельности.
Заключение
Рентабельность характеризует результативность деятельности организации. Показатели рентабельности позволяют оценить, какую прибыль имеет фирма с каждого рубля средств, вложенных в активы предприятия. Существуют различные группировки системы показателей рентабельности. Мы рассмотрели одну из таких классификаций с подразделением показателей рентабельности на показатели рентабельности хозяйственной деятельности, показатели рентабельности, характеризующие финансовую деятельность организации и показатели рентабельности продукции.
Показатели рентабельности - это важнейшие характеристики фактической среды формирования прибыли и дохода предприятий. По этой причине они являются обязательными элементами сравнительного анализа и оценки финансового состояния предприятия. При анализе производства показатели рентабельности используются как инструмент инвестиционной политики и ценообразования.
Основные показатели рентабельности можно объединить в следующие группы: рентабельность инвестиций (капитала), притом как активов, так и пассивов, и рентабельность продукции, продаж (показатели оценки эффективности управления).
Как мы выяснили в ходе проведения анализа, рентабельность хозяйственной деятельности отражает норму возмещения (вознаграждения) на всю совокупность источников, которые используются предприятием для осуществления своей деятельности. Финансовая рентабельность характеризует эффективность инвестиций собственников предприятия, которые предоставляют ему ресурсы или оставляют в его распоряжении всю или часть принадлежащей им прибыли с целью получения максимального дохода в будущем.
Показатели рентабельности продукции – отношения прибыли к стоимости или себестоимости реализованной продукции, товаров, работ или услуг могут ответить на вопросы, касающиеся определения эффективности основной деятельности предприятия по производству и реализации товаров, работ, услуг.
На рентабельность деятельности предприятия влияют разные факторы: главные из них это прибыль, величина капитала, объем реализации; кроме того, факторами второго порядка являются себестоимость, цены на продукцию, структура отгружаемой продукции, капитало- и трудоемкость производства предприятия.
Если предприятие, посредством привлечения заемных средств, получает больше прибыли, чем должна уплатить процентов за них, то разница может быть использована для повышения отдачи собственных средств. Если рентабельность всего капитала меньше, чем проценты уплаченные за заемные средства, влияние заемных средств на деятельность предприятия должно быть отрицательно. Это отражено в формуле эффекта финансового рычага. Эффект финансового рычага должен изменятся в пределах от 1/3 до 1/2 уровня экономической рентабельности активов и не должен быть меньше нуля. Тогда эффект финансового рычага способен компенсировать налоговые изъятия и обеспечить собственным средствам рентабельность.
Список используемой литературы
1. Гражданский кодекс РФ. Часть первая и вторая. – М.: Энциклопедия Российского законодательства, 2001.
2. О бухгалтерском учете: Федеральный закон от 21.11.1996г. № 129-ФЗ. (в ред. от 30.11.2006) // Собр. законодательства РФ. – 1996. - № 48.
3. Налоговый кодекс Российской Федерации (части первая и вторая): По состоянию на 15 сентября 2005 г. (включая изм., вступ. в силу с 1 января 2006г.). – Новосибирск: Сиб. унив. изд-во, 2005. – 672 с. – (Кодексы и законы России)
4. Положение по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации, утверждено Приказом Минфина РФ от 29.07.98 № 34н. (в ред. Приказа Минфина РФ т 24.03.2000 г. № 31н).
5. Положение по бухгалтерскому учету «Бухгалтерская отчетность организации» (ПБУ 4/99) Утвержденного приказом Минфина РФ от 6 июля 1999г.
6. Любушин Н.П. Комплексный экономический анализ хозяйственной деятельности: учеб. Пособие для студентов вузов, обучающихся по специальностям 060500 «Бухгалтерский учет, анализ» и 060400 «Финансы и кредит» / Н.П. Любушин. – 3-е изд., перераб. и доп. – М.: ЮНИТИ – ДАНА, 2006. – 448с.
7. Когденко В.Г. Экономический анализ: учеб. Пособие для студентов вузов, обучающихся по специальностям 060400 «Финансы и кредит», 060500 «Бухгалтерский учет, анализ и аудит», 060600 «Мировая экономика», 351200 «Налоги и налогообложение» / В.Г. Когденко. – М.: ЮНИТИ – ДАНА, 2006. – 390с.
8. Зенкина И.В. Теория экономического анализа: Учебное пособие. – М.: Издательско – торговая корпорация «Дашков и К»; Ростов н/Д: Наука – Пресс, 2006. – 208 с.
9. Савицкая Г.В. Методика комплексного анализа хозяйственной деятельности: краткий курс. – 2-е изд., испр. - М.: ИНФРА – М, 2003 – 303с. – (Серия «Высшее образование»).
10. Маренков Н.П., Веселова Т.Н. Экономический анализ. Серия «Высшее образование»: Ростов – на – Дону: Феникс, 2004. – 416с.
11. Справочник финансиста предприятия. – 4 –е изд., доп. и перераб. – М.: ИНФРА – М, 2002. – 576с.
12. Журнал «Бухгалтерский учет» 8/2007
13. Шеремет А.Д. Комплексный анализ хозяйственной деятельности: Учеб. пособие . – М.: РИОР, 2007. – 255с.
14. Любушин Н.П. Комплексный экономический анализ хозяйственной деятельности: Учебное пособие. – 2 – е изд., перераб. и доп. – М.: ЮНИТИ – ДАНА, 2005. – 448с.
15. Сосненко Л.С. Анализ экономического потенциала действующего предприятия. – М.: «Издательский дом (Экономическая литература)», 2004. – 208с.
16. Соколова Г.Н. Информационные технологии экономического анализа. / Г.Н. Соколова - М.: «Экзамен», 2002г. – 320с.
17. Любушин Н.П. Анализ финансового состояния организации: учебное пособие / Н.П. Любушин. – М.: ЭКСМО, 2006. – 256с. – Высшее экономическое образование.
18. Вестник ОГУ №5/май. 2006.
19. Крылов Э.И., Власова В.М., Журавкова И.В. Анализ финансовых результатов, рентабельности и себестоимости продукции: Учебное пособие. – М.: Финансы и статистика, 2005. – 720с.
20. Пястолов С.М. Экономический анализ деятельности предприятий. Учебное пособие для студентов экономических специальностей высших учебных заведений, экономистов и преподавателей. - М.: Академический Проект, 2003. – 573с.
21. Ефимова О.В. Финансовый анализ. – 4 – е изд., перераб. и доп. – М.: Изд – во «Бухгалтерский учет», 2002. – 528с. (Библиотека журнала «Бухгалтерский учет»)
22. Экономический анализ: Учеб. Пособие для студентов вузов / А.А. Максютов. – М.: ЮНИТИ – ДАНА, 2005. – 543с.
23. Теория экономического анализа: учебное пособие / Ю.П. Маркин. – М.: КНОРУС, 2006. - 312с.
24. Финансовый менеджмент : учебное пособие / А.Н. Гаврилова, Е.Ф. Сысоева, А.И. Барабанов, Г.Г. Чигарев. – М.: КНОРУС, 2005.-336с.
25. Анализ финансовой отчетности: учеб. пособие для студентов, обучающихся по специальностям «Финансы и кредит», «Бухгалт. учет, анализ и аудит» / под ред. О. В. Ефимовой, М. В. Мельник. – 2-е изд., испр. и доп. – М.: Изд-во ОМЕГА-Л, 2006г. – 408 с.: табл. – (Высшее финансовое образование / Финансовая акад. при Правительстве РФ).
26. Донцова Л. В., Никифорова Н. А. Анализ финансовой отчетности: Практикум. – М.: Издательство «Дело и Сервис», 2004. – 144с.
27. Фомичева Л.П. Годовая бухгалтерская отчетность. – М.: Бератор, 2004. – 280с.
28. Киперман Г. Анализ оборотных активов / Г. Киперман// Финансовая газета. Региональный выпуск. – 2007. № 15. – С.14-20
29. Киперман Г. Анализ оборотных активов / Г. Киперман// Финансовая газета. Региональный выпуск. – 2007. № 16. – С.17-21
30. Киперман Г. Анализ оборотных активов / Г. Киперман// Финансовая газета. Региональный выпуск. – 2007. № 27. – С.22-27
31. Бурцев В.В. Принципы экономического анализа/ В. В. Бурцев// Современный бухучет. – 2006. - №9. – С.14-17
Размещено на
39