Доходный подход как наиболее приемлемый для оценки бизнеса
Плюс изменение суммы текущих обязательств
• Кредиторская задолженность
• Прочие текущие обязательства
Минус изменение суммы долгосрочных активов
• Нематериальные активы
• Основные средства
• Незавершенные капитальные вложения
• Долгосрочные финансовые вложения
• Прочие внеоборотные активы
Плюс изменение суммы задолженности
• Краткосрочных кредитов и займов
• Долгосрочных кредитов и займов
Плюс изменение величины собственных оборотных средств
• Уставного капитала
• Накопленного капитала
• Целевых поступлений
2.8 Определение ставки дисконта
Дисконтирование полученных величин денежных потоков позволяет определить стоимость их в настоящее время (текущую стоимость). Для этого необходимо знать величину и время поступления будущих денежных потоков и ставку дисконта.
С технической, т.е. математической, точки зрения, ставка дисконта -это процентная ставка, используемая для пересчета будущих потоков доходов (их может быть несколько) в единую величину текущей (сегодняшней) стоимости, являющуюся базой для определения рыночной стоимости бизнеса. В экономическом смысле в роли ставки дисконта выступает требуемая инвесторами ставка дохода на вложенный капитал в сопоставимые по уровню риска объекты инвестирования, другими словами - это требуемая ставка дохода по имеющимся альтернативным вариантам инвестиций с сопоставимым уровнем риска на дату оценки.
Если рассматривать ставку дисконта со стороны предприятия как самостоятельного юридического лица, обособленного и от собственников (акционеров), и от кредиторов, то можно определить ее как стоимость привлечения предприятием капитала из различных источников. Ставка дисконта, или стоимость привлечения капитала, должна рассчитываться с учетом трех факторов. Первый - наличие у многих предприятий различных источников привлекаемого капитала, которые требуют разных уровней компенсации. Второй - необходимость учета для инвесторов стоимости денег во времени. Третий - фактор риска. В данном контексте мы определяем риск как степень вероятности получения ожидаемых в будущем доходов.
Существуют различные методики определения ставки дисконта, наиболее распространенными из которых являются:
для денежного потока для собственного капитала:
модель оценки капитальных активов;
метод кумулятивного построения;
для денежного потока для всего инвестированного капитала:
• модель средневзвешенной стоимости капитала.
Расчет ставки дисконта зависит от того, какой тип денежного потока используется для оценки в качестве базы. Для денежного потока для собственного капитала применяется ставка дисконта, равная требуемой собственником ставке отдачи на вложенный капитал; для денежного потока для всего инвестированного капитала применяется ставка дисконта, равная сумме взвешенных ставок отдачи на собственный капитал и заемные средства (ставка отдачи на заемные средства является процентной ставкой банка по кредитам), где в качестве весов выступают доли заемных и собственных средств в структуре капитала. Такая ставка дисконта называется средневзвешенной стоимостью капитала (Weighted Average Cost of Capital-WACC).
Модель средневзвешенной стоимости капитала.
Средневзвешенная стоимость капитала рассчитывается по следующей формуле
WACC = kd(l - tc)wd + kpwp + ksws,
где kd - стоимость привлечения заемного капитала;
tc - ставка налога на прибыль предприятия;
kp - стоимость привлечения акционерного капитала (привилегированные акции);
ks - стоимость привлечения акционерного капитала (обыкновенные акции);
wd - доля заемного капитала в структуре капитала предприятия;
wp - доля привилегированных акций в структуре капитала предприятия;
ws - доля обыкновенных акций в структуре капитала предприятия.
Модель оценки капитальных активов.
Модель оценки капитальных активов (САРМ) основывается на том факте, что инвесторы, вкладывающие свои средства в рисковые активы, ожидают некоторый дополнительный доход, превышающий безрисковую ставку, как компенсацию за риск владения этими активами.
Модель оценки капитальных активов является краеугольным камнем современной теории рынка. Современная теория рынка капитала утверждает, что цены на инвестиционные активы определяются двумя переменными: риском и уровнем ожидаемого дохода. Модель оценки капитальных активов определяет необходимые (ожидаемые) ставки дохода для инвестиционных активов с различными уровнями риска.
Модель оценки капитальных активов (САРМ - в общеупотребимой аббревиатуре на английском языке) основана на анализе массивов информации фондового рынка, конкретно - изменений доходности свободно обращающихся акций. Применение модели для вывода ставки дисконта для закрытых компаний требует внесения дополнительных корректировок. Допущения, положенные в основу модели оценки капитальных активов:
1. Инвесторы избегают риска.
2. Рациональные
инвесторы
стремятся
сформировать
эффективные
портфели
(совершенно
диверсифицированные
портфели).
3. Продолжительность инвестиционного цикла (ожидаемый срок владения активом) для всех инвесторов одинакова.
4. Все инвесторы одинаково оценивают такие переменные, как ожидаемая ставка дохода и коэффициент капитализации.
5. Не учитываются издержки по совершению сделок.
6. Не учитываются налоги.
7. Ставка дохода при предоставлении ссуды и стоимость привлекаемых заемных средств одинакова.
8. Рынок
характеризуется
совершенной
делимостью
и ликвидностью.
В
соответствии
с моделью оценки
капитальных
активов ставка
дисконта находится
по формуле
R =Rf+j3(Rm-Rj) + S} + S2+C,
где R - требуемая инвестором ставка дохода (на собственный капитал);
Rf - безрисковая ставка дохода;
j3 - коэффициент бета (является мерой систематического риска, связанного с макроэкономическими и политическими процессами, происходящими в стране);
Rm - общая доходность рынка в целом (среднерыночного портфеля ценных бумаг);
Sj - премия для малых предприятий;
S2 - премия за риск, характерный для отдельной компании;
С - страновой риск.
В качестве безрисковой ставки дохода в мировой практике используется обычно ставка дохода по долгосрочным государственным долговым обязательствам (облигациям или векселям), считается, что государство является самым надежным гарантом по своим обязательствам (вероятность его банкротства практически исключается). Однако, как показывает практика, государственные ценные бумаги в условиях России не воспринимаются как безрисковые. Для определения ставки дисконта в качестве безрисковой может быть принята ставка по вложениям, характеризующимся наименьшим уровнем риска (ставка по валютным депозитам в Сбербанке или других наиболее надежных банках). Можно также основываться на безрисковой ставке для западных компаний, но в этом случае обязательно прибавление странового риска с целью учета реальных условий инвестирования, существующих в России. Для инвестора она представляет собой альтернативную ставку дохода, которая характеризуется практическим отсутствием риска и высокой степенью ликвидности. Безрисковая ставка используется как точка отсчета, к которой привязывается оценка различных видов риска, характеризующих вложения в данное предприятие, на основе чего и выстраивается требуемая ставка дохода.
Коэффициент бета представляет собой меру риска. На фондовом рынке выделяются два вида риска: специфический для конкретной компании, еще называемый несистематическим (определяется микроэкономическими факторами), и общерыночный, характерный для всех компаний, акции которых находятся в обращении, называемый также систематическим (определяется макроэкономическими факторами). В модели оценки капитальных активов при помощи коэффициента бета определяется величина систематического риска. Рассчитывается коэффициент бета исходя из амплитуды колебаний общей доходности акций конкретной компании по сравнению с общей доходностью фондового рынка в целом. Общая доходность рассчитывается следующим образом:
Общая доходность акции компании за период = (Рыночная цена акции на конец периода • Рыночная цена акции на начало периода + Выплаченные за период дивиденды) : Рыночная цена на начало периода (%).
Инвестиции в компанию, курс акций которой, следовательно, и общая доходность отличаются высокой изменчивостью, являются более рискованными, и наоборот. Коэффициент бета для рынка в целом равен 1. Стало быть, если у какой-то компании коэффициент бета равен 1, это значит, что колебания ее общей доходности полностью совпадают с колебаниями доходности рынка в целом, ее систематический риск равен среднерыночному. Общая доходность компании, у которой коэффициент бета равен 1,5, будет изменяться на 50% быстрее доходности рынка. Например, если среднерыночная доходность акций снизится на 10%, общая доходность данной компании упадет на 15%.
Коэффициенты бета в мировой практике обычно рассчитываются путем анализа статистической информации фондового рынка. Эта работа проводится специализированными фирмами. Данные о коэффициентах бета публикуются в ряде финансовых справочников и в некоторых периодических изданиях, анализирующих фондовые рынки. Профессиональные оценщики, как правило, не занимаются расчетами коэффициентов бета.
Дать представление о величинах коэффициентов бета у западных компаний может следующая таблица, подготовленная специалистами компании «Deloitte & louche» (табл. 2.4).
Таблица 2.4 - Величины коэффициентов бета у западных компаний
| Строительство, генеральные подрядчики | Производство электроэнергии | |
| Количество компаний | 210 | 156 |
| Среднее значение коэффициента р В том числе: | 1,88 | 0,75 |
| США | 1,44 | 0,51 |
| Великобритания | 2,00 | Нет данных |
| Европа (без Великобритании) | 2,12 | 1,07 |
| Япония | 1,78 | 1,2 |
| Доля компаний с коэффициентом Р, большим 1,00 | 85% | 29% |
Показатель общей доходности рынка Rm определяется исходя из величины доходов на рынке ценных бумаг за достаточно долгий период времени.
Рыночная премия Rm - представляет собой превышение ретроспективных ставок дохода для собственного капитала над безрисковой ставкой дохода.
При расчете уровня рыночного дохода и коэффициента Р используются данные, полученные при изучении риска инвестирования в крупные компании, акции которых котируются на фондовых биржах и доступны широкой общественности. В то же время более часто оцениваются мелкие компании. Для учета риска инвестирования в мелкую компанию инвесторы назначают цену на акции мелких компаний таким образом, чтобы обеспечить получение большего по сравнению с крупными компаниями дохода. В связи с этим к ставке дисконта, рассчитанной по модели оценки капитальных активов, прибавляют премию для малых компаний Si, которая, согласно исследованиям фирмы Ибботсон, составляет в США - 5,1%, в Японии - 6,9% (на 1994 год).
Страновой риск С учитывается при инвестициях в другую страну. При этом можно выделить такие риски, как риск потери активов вследствие экспроприации или национализации, риск государственных ограничений в области движения капитала, риск, связанный с конвертацией валюты, риск изменения ставок налога и т.д. Обычно риск инвестирования в ту или иную страну оценивается экспертным путем на основе ранжирования исходя из макроэкономической ситуации в стране. При инвестициях в страны с умеренным уровнем риска надо добавлять 5%, а для стран с высоким уровнем риска - 10%.
Деловой и финансовый риски.
Модель оценки капитальных активов предполагает использование коэффициента Р как меру систематического риска. Этот коэффициент достаточно универсален. Тем не менее для большинства закрытых компаний коэффициент Р не может быть определен непосредственно из-за отсутствия регулярных ценовых котировок их акций.
Несистематические элементы риска, не отраженные в коэффициенте Р, для закрытых компаний более важны, чем для открытых.
Существуют два основных вида несистематического риска:
деловой риск;
финансовый риск.
Деловой риск - это неопределенность, связанная с получением дохода и зависящая от двух факторов:
колебаний объемов реализации;
уровня постоянных операционных издержек.
Существуют два основных способа измерения делового риска компании.
Первый - определение коэффициента вариации прибыли:
Деловой риск = Среднеквадратическое отклонение операционной прибыли (прибыли от реализации) / Средняя операционная прибыль.
Второй - расчет коэффициента операционного рычага (левереджа). Данный коэффициент учитывает как изменения в объемах реализации, так и уровень постоянных операционных издержек.
Коэффициент операционного рычага = Процентное изменение прибыли до выплаты процентов и налогообложения (Прибыль от реализации/Процентное изменение нетто-выручки от реализации.
Действие операционного (производственного, хозяйственного) рычага проявляется в том, что любое изменение выручки от реализации всегда порождает более сильное изменение прибыли. Чем больше уровень постоянных издержек, тем больше сила воздействия операционного рычага. Указывая на темп падения прибыли с каждым процентом снижения выручки, сила операционного рычага свидетельствует об уровне делового (предпринимательского) риска для данного предприятия.
Финансовый риск учитывает постоянные финансовые издержки (или проценты) и их влияние на доходы, получаемые инвестором.
Финансовый риск измеряется двумя способами:
путем расчета величины финансового рычага;
путем подсчета различных коэффициентов рычажности.
По первой концепции.
Финансовый левередж = Процент изменения дохода обычных акционеров : Процент изменения операционной прибыли.
Действие финансового рычага проявляется в том, что предприятие, использующее заемные средства, изменяет чистую рентабельность собственных средств и свои дивидендные возможности. Чем выше финансовый рычаг, тем больше риск для инвесторов при вложениях в собственный капитал компании.
Для измерения финансового рычага используются также коэффициенты структуры капитала по балансовому отчету. В сочетании с коэффициентом финансового рычага они применяются для выявления общего финансового риска, связанного с инвестициями в данную компанию.
Предприятие, которое оперирует только собственными средствами, генерируя меньший финансовый риск, получает меньший процент изменения чистой прибыли на акцию (нетто-результат использования инвестиций). Иными словами, кредит увеличивает процент прибыли на акцию, но и генерирует больший финансовый риск.
Финансовый риск компании добавляется к деловому риску. Финансовый и операционный рычаги вместе характеризуют уровень совокупного риска.
Оценка рисков компании.
Итоговая оценка степени влияния каждого из ключевых факторов риска на риск инвестирования в данную компанию является результатом соответствующего анализа (см. табл. 2.5).
Кумулятивный подход к оценке риска.
Кумулятивный подход имеет определенное сходство с моделью оценки капитальных активов. И в том и в другом случае за базу расчета принимается безрисковая ставка дохода, к которой последовательно прибавляется дополнительный доход (премии), связанный с риском инвестирования в данное предприятие. Затем вносятся поправки (в сторону увеличения или уменьшения) на действие количественных и качественных факторов риска, связанных со спецификой данной компании.
Таким образом, кумулятивная модель описывает зависимость между величиной ставки дохода и уровнем риска, связанного с теми или иными инвестициями.
Исходя из кумулятивного подхода к оценке рисков, сопровождающих инвестирование в определенную компанию, норма отдачи на капитал (ставка дисконта) рассчитывается следующим образом:
Ставка дохода по безрисковым ценным бумагам
+ премия за риск инвестирования в акции компаний-аналогов;
+ премия за масштаб компании;
+ премия за качество менеджмента;
+ премия за территориальную диверсификацию;
+ премия за диверсифицированность продукции;
+ премия за структуру капитала;
+ премия за диверсифицированность клиентуры;
+ премия за надежность (стабильность) получения дохода;
+ премия за прочие риски.
Таблица 2.5 - Анализ риска для компании
|
Фактор риска |
У | уровень фактора | Фактор риска | ||
| 0,5 | 0,75 | 1,00 | 1,50 | 2,00 | |
| Факторы финансового риска компании | |||||
| Ликвидность | * | ||||
| Уровень рентабельности | * | ||||
| Стабильность доходов | * | ||||
| Прибыльность | * | ||||
| Финансовый левередж | * | ||||
| Операционный левередж | * | ||||
| Качество и доступность финансовой информации | * | ||||
| Ожидаемый рост прибылей / денежного потока | * | ||||
| Ретроспективная изменчивость прибылей / денежного потока | * | ||||
| Рыночная доля | * | ||||
| Качество управления /текучесть руководящих кадров | * | ||||
| Диверсифицированность клиентуры | * | ||||
| Диверсификация продукта | * | ||||
| Территориальная диверсификация | * | ||||
| Отраслевые факторы риска | |||||
| Нормативно-правовая база | * | ||||
| Конкуренция | * | ||||
| Рост спроса | * | ||||
| Капиталоемкость | * | ||||
| Экономические факторы риска | |||||
| Уровень инфляции | * | ||||
| Ставки процента | * | ||||
| Темпы экономического роста | * | ||||
| Обменный курс | * | ||||
| Количество наблюдений | П1 | П2 | П3 | П4 | П5 |
| Вес | mi | Ш2 | т3 | т4 | т5 |
| Взвешенная сумма | а! | А2 | Аз | А, | А5 |
| ИТОГО | С | ||||
| Количество факторов | N | ||||
| Оценка коэффициента 3 | В | ||||
Способы снижения степени риска.
Диверсификация - рассеивание инвестиционного риска - наиболее обоснованный и наименее издержкоемкий способ снижения финансового риска.
Стоимость полной информации рассчитывается как разница между ожидаемой стоимостью какого-либо приобретения при условии полной информации и ожидаемой стоимостью, когда информация неполная. В условиях неопределенности информация становится товаром. Информация -антипод риска, неопределенности. Отсутствие информации (риск) должен компенсироваться ее стоимостью, поэтому информация - это не просто товар, а очень ценный товар, за который любой участник рынка готов платить большие деньги (или требовать премию за ее отсутствие, т.е. риск).
Лимитирование - установление предельных сумм расходов, продажи, кредита и т.д. Это важное средство снижения риска, особенно для банков.
Страхование - инвестор готов отказаться от части доходов, лишь бы избежать риска. Страхование финансовых рисков - один из наиболее распространенных способов их снижения.
2.9 Расчет величины стоимости в постпрогнозный период
Определение стоимости в постпрогнозный период основано на предпосылке о том, что бизнес способен приносить доход и по окончании прогнозного периода. Предполагается, что после окончания прогнозного периода доходы бизнеса стабилизируются и в остаточный период будут иметь место стабильные долгосрочные темпы роста или бесконечные равномерные доходы.
В зависимости от перспектив развития бизнеса в постпрогнозный период используют тот или иной способ расчета ставки дисконта:
• метод расчета по ликвидационной стоимости. Он применяется в том случае, если в постпрогнозный период ожидается банкротство компании с последующей продажей имеющихся активов. При расчете ликвидационной стоимости необходимо принять во внимание расходы, связанные с ликвидацией, и скидку на срочность (при срочной ликвидации). Для оценки действующего предприятия, приносящего прибыль, а тем более находящегося в стадии роста, этот подход неприменим;
метод расчета по стоимости чистых активов. Техника расчетов аналогична расчетам ликвидационной стоимости, но не учитывает затрат на ликвидацию и скидку за срочную продажу активов компании. Данный метод может быть использован для стабильного бизнеса, главной характеристикой которого являются значительные материальные активы;
метод предполагаемой продажи, состоящий в пересчете денежного потока в показатели стоимости с помощью специальных коэффициентов, полученных из анализа ретроспективных данных по продажам сопоставимых компаний. Поскольку практика продажи компаний на российском рынке крайне скудна или отсутствует, применение данного метода к определению конечной стоимости весьма проблематично;
по модели Гордона годовой доход послепрогнозного периода капитализируется в показатели стоимости при помощи коэффициента капитализации, рассчитанного как разница между ставкой дисконта и долгосрочными темпами роста. При отсутствии темпов роста коэффициент капитализации будет равен ставке дисконта. Модель Гордона основана на прогнозе получения стабильных доходов в остаточный период и предполагает, что величины износа и капиталовложений равны.
Расчет конечной стоимости в соответствии с моделью Гордона производится по формуле:
Vpp = CF(t+1)/(K-g),
где Vpp - стоимость в постпрогнозный период;
CF(t+i) - денежный поток доходов за первый год постпрогнозного (остаточного) периода; К - ставка дисконта; g - долгосрочные темпы роста денежного потока.
Конечная стоимость Vpp по формуле Гордона определяется на момент окончания прогнозного периода.
Например, известно, что прогнозный период составляет пять лет, денежный поток шестого года равен 150 млн. руб., ставка дисконта равна 24%, а долгосрочные темпы роста - 2% в год. Подставляя эти данные в вышеприведенную формулу, получаем величину стоимости в постпрогнозный период - округленно 682 млн. руб.
Полученную таким образом стоимость бизнеса в постпрогнозный период приводят к текущим стоимостным показателям по той же ставке дисконта, что применяется для дисконтирования денежных потоков прогнозного периода.
2.10 Расчет текущих стоимостей будущих денежных потоков и стоимости в постпрогнозный период
Расчеты текущих стоимостей представляют собой техническую задачу, которая решается с использованием шести функций денежной единицы.
При применении в оценке метода ДДП необходимо суммировать текущие стоимости периодических денежных потоков, которые приносит объект оценки в прогнозный период, и текущую стоимость в постпрогнозный период, ожидаемую в будущем.
Предварительная величина стоимости бизнеса состоит из двух составляющих:
текущей стоимости денежных потоков в течение прогнозного периода,
текущего значения стоимости в постпрогнозный период.
2.11 Внесение итоговых поправок
После определения предварительной величины стоимости предприятия для получения окончательной величины рыночной стоимости необходимо внести итоговые поправки. Среди них выделяются две: поправка на величину стоимости нефункционирующих активов и коррекция величины собственного оборотного капитала.
Первая поправка основывается на том, что при расчете стоимости учитываются активы предприятия, которые участвуют в производстве, получении прибыли, т.е. в формировании денежного потока. Но у любого предприятия в каждый конкретный момент времени могут быть активы, не занятые непосредственно в производстве. Здесь их стоимость не учитывается в денежном потоке, но это не значит, что они не имеют стоимости. В настоящее время у многих российских предприятий есть в наличии такие нефункционирующие активы (в основном недвижимость, машины и оборудование), поскольку вследствие затяжного спада производства уровень утилизации производственных мощностей крайне низок. Многие такие активы имеют определенную стоимость, которая может быть реализована, например, при продаже. Поэтому необходимо определить рыночную стоимость таких активов и суммировать ее со стоимостью, полученной при дисконтировании денежного потока.
Вторая поправка - это учет фактической величины собственного оборотного капитала. В модель дисконтированного денежного потока включается требуемая величина собственного оборотного капитала, привязанная к прогнозному уровню реализации (обычно она определяется по отраслевым нормам). Фактическая величина собственного оборотного капитала, которой располагает предприятие, может не совпадать с требуемой. Соответственно необходима коррекция: избыток собственного оборотного капитала должен быть прибавлен, а дефицит - вычтен из величины предварительной стоимости.
В результате оценки предприятия методом ДДП получается стоимость контрольного ликвидного пакета акций. Если же оценивается неконтрольный пакет, то необходимо сделать скидку.
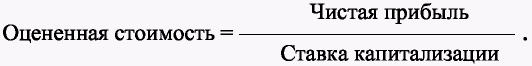
3. Метод капитализации
Метод капитализации прибыли в наибольшей степени подходит для ситуаций, в которых ожидается, что предприятие в течение длительного срока будет получать примерно одинаковые величины прибыли (или темпы ее роста будут постоянными).
В отличие от оценки недвижимости в оценке бизнеса данный метод применяется довольно редко из-за значительных колебаний величин прибылей или денежных потоков по годам, характерных для большинства оцениваемых предприятий.
3.1 Основные этапы применения метода
Анализ финансовой отчетности, ее нормализация и трансформация (при необходимости).
Выбор величины прибыли, которая будет капитализирована.
Расчет ставки капитализации.
Определение предварительной величины стоимости.
Проведение поправок на наличие нефункционирующих активов (если таковые имеются).
Проведение поправок на контрольный или неконтрольный характер оцениваемой доли, а также на недостаток ликвидности (если они необходимы).
3.2 Анализ финансовой отчетности
Для оценки действующего предприятия желательно наличие балансовых отчетов и отчетов о финансовых результатах за последние 3-5 лет. В отчете также необходимо указать, прошли ли указанные документы аудиторскую проверку.
При анализе финансовой отчетности оценщик должен в обязательном порядке провести нормализацию, т.е. сделать поправки на различные чрезвычайные и единовременные статьи, которые не носили регулярного характера в прошлой деятельности предприятия и вряд ли будут повторяться в будущем.
Кроме того, оценщик может провести трансформацию бухгалтерской отчетности, то есть перевести ее на общепринятые (западные) стандарты бухгалтерского учета. Данная операция при оценке не является обязательной, но желательна.
После проведения нормализации и трансформации баланс предприятия приобретает примерно такой вид.
Активы:
Текущие активы (оборотные средства):
денежные средства
дебиторская задолженность
товарно-материальные запасы (сырье и материалы, незавершенное производство, готовая продукция)
Всего текущих активов
2. Основные средства и внеоборотные активы:
здания, сооружения, машины и оборудование (по исторической стоимости) минус начисленная амортизация
здания, сооружения, машины и оборудование (по остаточной стоимости)
долгосрочные финансовые вложения
нематериальные активы
Всего основных средств
Итого активов
Обязательства и собственный капитал:
1. Текущие обязательства:
кредиторская задолженность (счета к оплате)
векселя к оплате
расчеты с прочими кредиторами
Всего текущих обязательств.
Долгосрочные обязательства. Всего долгосрочных обязательств.
Собственный капитал
внесенный (оплаченный)
нераспределенная прибыль
Всего собственного капитала
Итого обязательств и собственного капитала.
Отчет о финансовых результатах и их использовании после проведения трансформации выглядит примерно так:
- чистая выручка от реализации
- минус себестоимость реализованной продукции
- валовая прибыль
- минус операционные расходы:
общепроизводственные (постоянные затраты)
износ (амортизация)
- прибыль до выплаты процентов и налогов
- минус проценты по долгосрочным кредитам
- прибыль до налогообложения
- минус налог на прибыль
- чистая прибыль.
Кроме того, оценщик может строить отчет о движении денежных средств (ДДС) по следующей схеме:
1. ДЦС от операционной деятельности:
Чистая прибыль
Износ (амортизация) (+)
Увеличение (-) или уменьшение (+) дебиторской задолженности
Увеличение (-) или уменьшение (+) товарно-материальных запасов
Увеличение (+) или уменьшение (-) кредиторской задолженности
Итого чистое ДДС от операционной деятельности
2. ДДС от инвестиционной деятельности
Прирост (-) основных средств
Прирост (-) капитального строительства
Прибыль (+) от продажи основных средств и капитальных вложений
Итого чистое ДДС от инвестиционной деятельности
3. ДДС от финансовой деятельности
Увеличение
(-) или уменьшение
(+) долгосрочных
финансовых
вложений
в денежной
форме
Увеличение
(-) или уменьшение
(+) краткосрочных
финансовых
вложений
в денежной
форме
3.3. Итого чистый доход от финансовой деятельности
Итого ДДС = п.1.6 + п.2.4 + п.3.3.
При проведении корректировки финансовых отчетов оценщику следует особое внимание уделять следующим статьям финансовых отчетов:
4. «Дебиторская задолженность». Дебиторская задолженность корректируется на потенциально безнадежные долги. Корректировка проводится путем сравнения ретроспективного процента потерь по безнадежным долгам в стоимости продаж в кредит с долей сегодняшних продаж в кредит, начисляемой как убытки по безнадежным долгам. В результате можно сделать вывод о недостаточности или чрезмерности сегодняшних начислении.
5 «Товарно-материальные запасы». При корректировке стоимости товарно-материальных запасов оценщику следует придерживаться принципа оценки по наименьшей стоимости из первоначальной (то есть стоимости приобретения) или рыночной. Согласно этому принципу, если стоимость запасов оказывается ниже себестоимости, их учетная стоимость должна быть соответствующим образом снижена.
6 «Начисленная амортизация» и «Остаточная стоимость основных средств». При анализе износа и амортизации оценщик должен определить, применяется ли обычный (равномерный) метод начисления износа или ускоренная амортизация.
7. «Кредиторская задолженность». При анализе финансовой отчетности оценщику следует исходить из предпосылки о добросовестном отношении оцениваемого предприятия к своим обязательствам. В связи с этим кредиторская задолженность обычно не корректируется.
3.3 Выбор величины прибыли, которая будет капитализирована
На этом этапе выбирается период текущей производственной деятельности, результаты которой будут капитализированы. Оценщик может выбирать между несколькими вариантами:
- прибыль последнего отчетного года;
- прибыль первого прогнозного года;
- средняя величина прибыли за несколько последних отчетных лет (3-5 лет).
В качестве капитализируемой величины может выступать либо чистая прибыль после уплаты налогов, либо прибыль до уплаты налогов, либо величина денежного потока.
В большинстве случаев на практике в качестве капитализируемой величины выбирается прибыль последнего отчетного года.
3.4 Расчет ставки капитализации
Ставка капитализации для предприятия обычно выводится из ставки дисконта путем вычета ожидаемых среднегодовых темпов роста прибыли или денежного потока (в зависимости от того, какая величина капитализируется). Соответственно для одного и того же предприятия ставка капитализации обычно ниже, чем ставка дисконта.
С математической точки зрения, ставка капитализации - это делитель, который применяется для преобразования величины прибыли или денежного потока за один период времени в показатель стоимости.
Чтобы определить ставку капитализации, нужно сначала рассчитать соответствующую ставку дисконта, используя одну из различных методик определения ставки дисконта, самыми распространенными из которых являются:
модель оценки капитальных активов;
метод кумулятивного построения;
модель средневзвешенной стоимости капитала.
При известной ставке дисконта ставка капитализации определяется в общем виде по следующей формуле:
R = d - g,
где R - ставка капитализации; d - ставка дисконта; g - долгосрочные темпы роста прибыли или денежного потока.
3.5 Определение стоимости предприятия
Последние этапы применения метода капитализации представляют собой несложные операции.
Предварительная величина стоимости рассчитывается по приводившейся формуле. Для проведения корректировок на нефункционирующие активы требуется оценка их рыночной стоимости в соответствии с принятыми методиками для конкретного вида активов (недвижимость, машины и оборудование и т.д.).