Организационно-экономическое обоснование производственной структуры внутрихозяйственного подразделения
Анализ производственных связей между внутрихозяйственными подразделениями позволяет установить уровень их хозяйственной самостоятельности. Так распределение валового сбора картофеля осуществляется в следующем порядке. В соответствии с ранее запланированной программой по реализации сельскохозяйственной продукции основная часть производимого картофеля используется для продажи в федеральный и региональный фонды, непосредственно перерабатывающим предприятиям, по другим каналам. Частично картофель идет на внутрихозяйственные нужды: в спецфонды. Расход картофеля на общественное питание предусматривают, исходя из планируемого числа питающихся, норм и дней питания или на основе фактического расхода картофеля на эти цели за прошлый период. Количество картофеля для продажи работниками предприятия определяют по его фактическому расходу за прошлый год. Расход картофеля на производственные нужды (на семена) определяют умножением средних норм высева на соответствующую площадь посадки. Картофель, выделяемый в спецфонды, определяют по численности работников, имеющих право на его получение, и выделяемой по норме расхода картофеля на эти цели.
3.4 Эффективность сложившейся производственной структуры подразделения
Проблема эффективности связана с потребностью товаропроизводителя в максимальной экономии производственных ресурсов. В условиях рыночной экономики, когда предпринимательская деятельность осуществляется на свой страх и риск, значение её резко возросло.
Эффективность производства – экономическая категория, отражающая сущность расширенного воспроизводства; она характеризует степень достижения основных целей, присущих расширенному воспроизводству.
Необходимо различать понятие «эффект» и «эффективность».
Эффект –это результат тех или иных мероприятий, проводимых в сельском хозяйстве. Только по одному эффекту недостаточно судить о целесообразности проводимых тех или иных мероприятий. Более полный ответ на этот вопрос дает показатель экономической эффективности, когда сравниваются результаты производства с затратами материально-денежных средств. Экономическая эффективность показывает конечный полезный эффект применения средств производства и живого труда, другими словами, отдачу совокупных вложений.
В сельском хозяйстве различают несколько видов экономической эффективности:
народнохозяйственную;
отраслевую (сельскохозяйственного производства);
отдельных отраслей сельского хозяйства;
различных форм хозяйствования;
внутрихозяйственных подразделений (звеньев, бригад и т.д);
производства отдельных видов продукции (зерна, овощей, молока и др);
отдельных хозяйственных мероприятий (агротехнических, зоотехнических, ветеринарных, экономических, организационных).
Таблица 19
Экономическая эффективность производства картофеля
| Показатели | Годы | ||
| 2006 | 2007 | 2008 | |
| Посевная площадь, га | 80 | 35 | 10 |
| Удельный вес посева картофеля в посевной площади,% | 3,75 | 1,68 | 0,8 |
| Удельный вес посева картофеля в площади пашни, % | 3,59 | 1,57 | 0,45 |
| Сбор с 1 га картофеля в натуре, ц | 98,3 | 60 | 74 |
|
Затраты труда: на 1 га посевов, чел.-час. на 1 ц картофеля, чел.-час. |
100 81,4 |
200 116,7 |
300 40,54 |
| Получено картофеля на 1 чел.-час, ц | 0,01 | 0,008 | 0,02 |
| Затраты средств на 1 га посевов, руб. | 27050 | 25057,1 | 36400 |
| Производственная себестоимость 1 ц картофеля, руб. | 32,95 | 61,38 | 491,89 |
| Реализовано картофеля с 1 га уборки, ц | 93,44 | 35,55 | 27,9 |
| Уровень товарности картофеля, % | 95,08 | 54,81 | 37,7 |
| Денежная выручка от реализации картофеля с 1 га уборки, руб. | 32200 | 9200 | 8400 |
| Удельный вес денежной выручки от картофеля в общей денежной выручке хозяйства, % | 0,27 | 0,1 |
0,88 |
| Средняя цена реализации 1 ц картофеля, руб. | 344,62 | 279,76 | 301,08 |
| Полная себестоимость 1 ц картофеля, руб. | 16826 | 7993,33 | 1851,35 |
| Прибыль +, убыток – с 1 га посева картофеля, руб. | 922000 | -157000 | -53000 |
| Удельный вес прибыли от картофеля в общей прибыли хозяйства от реализации продукции, % | 7,8 |
- |
- |
| Уровень рентабельности производства картофеля, % | 55,74 | - | - |
| Окупаемость затрат , % | - | 67,22 | 61,3 |
Если рассмотреть таблицу 19, то мы видим, что посевная площадь картофеля в 2008 году сократилась в 3,5 раза по сравнению с 2007 годом. Удельный вес посева картофеля в посевной площади небольшой. Несмотря на это урожайность картофеля с 1 га возрос на 14 ц. Повысилась цена реализации 1 ц картофеля (на 36,74 руб.) и уровень товарности (на 50,46%).
Эффективность производства картофеля характеризуется системой натуральных и стоимостных показателей. Среди натуральных показателей главным является урожайность картофеля. В последние годы наблюдается тенденция увеличения урожайности, в связи с этим уменьшились затраты труда на 1 ц и составили в 2008 году 1,27чел.-час.
Рентабельность производства картофеля складывается под воздействием двух показателей: сложившегося уровня закупочных цен на картофель и себестоимости единицы продукции. Себестоимость 1 ц картофеля в 2008 году по сравнению с 2006 годом снизилась на 43,54 руб./ц, а закупочные цены повысились на 36,42 руб./ц.
4. Совершенствование производственной структуры внутрихозяйственного подразделения предприятия АПК
4.1 Обоснование размеров главной и дополнительных отраслей
Обоснование рациональных размеров сельскохозяйственного предприятия сводится к выяснению его соответствия следующим основным требованиям:
— земельная площадь хозяйства по размеру и составу угодий должна быть достаточной для эффективного использования современной техники и организации производства продукции животноводства в достаточно крупных масштабах;
— размеры хозяйства, сложившиеся после укрупнения, должны оставаться в пределах норм управляемости;
— размеры внутрихозяйственных подразделений (производственных участков, бригад, ферм) должны быть достаточно оптимальными.
Так как производство и реализация картофеля в хозяйстве убыточно, а урожайность имеет тенденцию к снижению, то мы спрогнозируем её с помощью маржинального анализа.
Большую роль в обосновании управленческих решений играет маржинальный анализ. Данный метод управленческих расчетов называют ещё анализом безубыточности.
Безубыточность – такое состояние, когда бизнес не приносит ни прибыли, ни убытка. Разность между фактическим количеством реализованной продукции и безубыточным объёмом продаж продукции – это зона безопасности (зона прибыли), чем больше она, тем прочнее финансовое состояние предприятия.
По данным предприятия условно - постоянные затраты в общей сумме затрат составляют 45 %, а условно - переменные – 55 %.
Далее в таблице 20 проведем маржинальный анализ картофелеводства.
Таблица 20
Маржинальный анализ финансового результата реализации молока в 2007 г.
| Показатели | Сумма |
| Количество реализованного картофеля, ц (К) | 279 |
| Цена реализации, руб. (ц) | 301,06 |
| Выручка, тыс. руб. (В) | 84 |
|
Полная себестоимость, тыс. руб. в т. ч на 1 ц, руб. |
137 491,04 |
| Постоянные затраты, руб. (А) | 54800 |
|
Переменные затраты всего, руб. (в) Переменные затраты на единицу продукции, руб. |
82200 294,62 |
| Прибыль от реализации, тыс. руб. (П) | -53 |
|
Маржинальный доход, руб. (МД) Маржинальный доход на 1 ц, руб. |
1800 6,45 |
| Безубыточный объём продаж, ц (ТО) | 8496 |
Из таблицы видно, постоянные затраты составляют 54800 рублей, а переменные – 82200 рублей, а на единицу продукции 294,62 рубля. Маржинальный доход на 1 ц составил 6,45 рубля. Из проведенного расчета видно, что безубыточный объем продаж на 8217 ц больше, чем фактический уровень продаж сложившийся на предприятии. Однако цель производства и реализации картофеля состоит не только в покрытии понесенных нами затрат, но также и в получении прибыли для дальнейшего развития производства. Поэтому определим необходимый объем реализации продукции для получения 10 млн. руб. прибыли от реализации картофеля по следующей формуле:
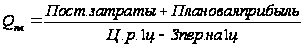 = 34129 ц.
При реализации 34129 ц картофеля СХПК «Канаш» получит 10 млн. руб. прибыли. Сумма между плановым объемом производства картофеля и внутрихозяйственным его потреблением определяет валовой сбор картофеля, который равен 43129 ц (34129 ц+9000 ц ). Таким образом, урожайность с 1 га при неизменной площади посадки составит 143,76 ц/га (43129 ц/300 га). Площадь посадки берем из чистого пара, который имеется в распоряжении хозяйства. При этом потребность в удобрениях на 1 га посадки картофеля составит 522,03 ц. действующего вещества. Для этого мы рассчитаем оптимальную дозу внесения удобрений с помощью экономико-математического моделирования пакета прикладных программ EXCEL (приложение 1).
Теперь, после того как мы нашли все необходимые данные рассчитаем технологическую карту (приложение 2). Так как, картофель у нас будет возделыватся на 3 участках с площадью по 100 га, то мы берем среднюю себестоимость 1 ц картофеля, которая составит 277,67 руб.
4.2 Совершенствование структуры трудового коллектива
На процесс совершенствования структуры трудового коллектива воздействуют объективные и субъективные факторы. К объективным относятся изменение специализации и концентрация производства, совершенствование технологии, техники, организация управления производством, организация труда и ряд других. К субъективным относятся такие факторы, которые зависят от непосредственных действий работников по изменению своего социального положения. Это — вступление и выход из коллектива, повышение общего и специального образования, изменение профессии или специальности, повышение квалификации.
Потребность в квалифицированной рабочей силе планируется на основе анализа обеспеченности хозяйства отдельными категориями работников, а также с учетом необходимости ускорения внедрения механизации и автоматизации производственных процессов, совершенствования технологии производства, внедрения достижений науки и передовой практики.
Потребность в специалистах сельского хозяйства, руководителях среднего звена рассчитывается с учетом фактического их наличия, перспектив развития хозяйства и дальнейшего совершенствования структуры управления.
Необходимо также учитывать движение кадров — уход на пенсию, на учебу и т. п.
Для того чтобы эффективность производства картофеля, а в целом и всего хозяйства необходима должность главного агронома с высшим образованием и прошедший стажировку в хозяйствах эффективных хозяйствах других стран, с целью производства высокоурожайного и экологически чистого урожая (картофеля).
Рассмотрим усовершенствованную структуры управления животноводческого подразделения на рис. 4.
Рис.4. Усовершенствованная структура управления растениеводческого подразделения в СХПК «Канаш» Канашского района ЧР
Исходя из рис. 4 рассмотрим структуру управления кадрами в растениеводстве в следующей таблице.
Таблица 21
Совершенствование численности, половозрастной и профессионально –квалифицированной структуры кадров и обеспеченность ими
| Работники растениеводства | Имеется, чел | Требуется, чел | Обеспеченность, % | Пол | Возраст | Образование | ||||||
| ж | м | до 30 | 31-40 | 41-50 | 51-60 | среднее | средне специальное | высшее | ||||
| Гл. агроном | 1 | 1 | 100 | 1 | 1 | 1 | ||||||
| Бригадир | 1 | 1 | 100 | 1 | - | - | 1 | - | - | 1 | - | |
| Тракторист-машинист | 8 | 8 | 100 | 8 | 1 | 2 | 3 | 2 | 5 | 3 | - | |
| Сезонные рабочие | 6 | 6 | 100 | 6 | - | - | - | 4 | 2 | 6 | - | - |
| Комбайнеры | 2 | 2 | 100 | 2 | - | - | 2 | - | 1 | 1 | - | |
Из данной таблицы следует, что общее количество работников растениеводства должно составить 18 человек. Из них высшее образование имеет 1 человек, средне специальное - 5 человек, а остальные 12 – среднее образование. Возраст работников колеблется от 41 - 50 лет. Также следует, что в хозяйстве не хватает молодых специалистов, это связано с низким уровнем заработной платы.
4.3 Совершенствование отношений с другими подразделениями предприятий
В производстве продукции сельского хозяйства принимают участие трудовые коллективы различных подразделений, поэтому важнейшее требование научной организации труда –изучение и совершенствование связей между ними.
В условиях углубленной специализации и концентрации производственные связи между различными отраслями комплексного подразделения (отделения, комплексной бригады) значительно ослабевают и меняют форму. Из него выделяются бригады и фермы как самостоятельные единицы. Могут организовываться временные трудовые коллективы для выполнения специализированных работ внутри отрасли, например для внесения в почву органических удобрений. В такой временный трудовой коллектив входят механизаторы, за которыми закрепляют экскаваторы, бульдозеры и навозоразбрасыватели; они обслуживают все производственные бригады в растениеводстве. В раде хозяйств целесообразно создавать специализированные отряды комбайнеров, которые во время уборки зерновых культур обслуживают все производственные бригады или отделения.
Анализ производственных связей между внутрихозяйственными подразделениями позволяет установить уровень их хозяйственной самостоятельности (табл. 22)
Таблица 22
Размещение и характер производственных связей основных и вспомогательных внутрихозяйственных подразделений
| Внутрихозяйственное подразделение | Характер производственных связей | |||
| получает | сдает | |||
| откуда | что | куда | что | |
|
Бриг. № 1 Бриг. № 2 |
с ЦС с ЦС |
-семена и удобрения |
сенохранилище склады, траншеи, зернохранилище. |
сено, семена, зерно. |
|
МТФ № 1 МТП Автогараж ЦРМ Центральный склад |
с ЦС склад ГСМ склад з/п от поставщиков и подразделений |
корма, медикаменты, биологические добавки. дизтопливо, масла, бензин запчасти, инструменты семена, корма, удобрения, ядохимикаты |
холодильник и навозохранилище растениеводству, конторе; МТП и автогаражу всем подразделениям хозяйства |
молоко, мясо, навоз, побочная продукция услуги, перевозки; рем. работы см. столбец № 3 |
Как показывают данные таблицы, все внутрихозяйственные подразделения тесно взаимосвязаны и находятся в прямой зависимости друг от друга. При нарушении стабильности одного звена, может выйти из строя вся система.
Итак, на основе изученного можно внести предложения по улучшению трудовой деятельности работников и организации материального стимулирования их труда:
Надо выдавать работникам достойную заработную плату, которая определяется в зависимости от его квалификации, личных способностей и достижений в работе и включает основную оплату, доплаты, надбавки и премии.
Необходимо организовать такие социальные выплаты, как субсидирование или льготное питание, продажа собственной продукции предприятия работникам со скидками, оплата проездных, предоставление беспроцентных ссуд или льготных ссуд, страхование здоровья работников, оплата больничных листов сверхопределенного уровня и т.д.
Создавать неденежные льготы и привилегия (право на скользящий или гибкий график работы, предоставление отгулов, увеличение продолжительности оплачиваемых отпусков за достижения в работе, более ранний выход на пенсию).
Нужно организовывать мероприятия, повышающие содержательность труда, самостоятельность и ответственность работника (привлечение работников к управлению предприятием).
Надо создавать благоприятную социальную атмосферу (устранить статусные административные, психологические барьеры между работниками, между работниками и руководящим составом, развитие доверия и взаимопонимания внутри коллектива) и т.п.
4.4 Экономическая оценка предложенных мероприятий
Экономическая эффективность производства картофеля характеризуется системой показателей, основные из которых – урожайность с 1 га, доза внесения удобрений на 1 га посадки, затраты труда на 1 ц продукции (трудоёмкость), себестоимость единицы продукции, прибыль от реализации картофеля, рентабельность производства.
Существует множество причин, снижающих экономическую эффективность производства картофеля.
Самым главным фактором, влияющим на эффективность производства, является сложившийся уровень себестоимости картофеля на предприятии, то есть эффективное ведение картофелеводства достигается в основном за счет обеспечения более низкой себестоимости реализуемой продукции. Себестоимость картофеля в рентабельных и убыточных предприятиях различается значительно, тогда, как реализационные цены колеблются незначительно.
Повышение эффективности обуславливается интенсификацией производства, углублением специализации, концентрацией посевов в севооборотах.
Экономическая эффективность рекомендуемых мероприятий проследим в таблице 23.
Таблица 23
Сравнение показателей результативности с предыдущим годом
| Показатели | 2008 | план | Темп роста, % |
| Площадь посадки, га | 10 | 300 | 3000,00 |
| Урожайность с 1 га, ц | 74 | 143,76 | 194,27 |
| Валовой сбор картофеля, ц | 740 | 43128 | 5828,11 |
| Количество реализованного картофеля, ц | 279 | 34129 | 12232,62 |
| Товарность, % | 37,7 | 79,13 | 209,91 |
| Цена реализации 1 ц, руб. | 301,08 | 301,08 | 100,00 |
| Выручка от реализации, тыс. руб. | 84 | 10276 | 12232,81 |
| Себестоимость 1ц, руб. | 491,04 | 277,67 | 56,55 |
| Полная себестоимость, тыс. руб. | 137 | 9477 | 6917,23 |
| Прибыль 1ц, руб. | -189,96 | 23,41 | - |
| Валовая прибыль, тыс.руб. | -53 | 799 | - |
| Уровень рентабельности (окупаемость затрат), % | (61,31) | 8,43 | - |
Из таблицы видно, что площадь посева увеличиться в 30 раз, а урожайность увеличиться на 94,27 %. За счет снижения себестоимости на 43,45 %, валовая прибыль увеличиться на 852 тыс.руб. и составит в плановом году 23,41 руб./ц картофеля. Рентабельность производства и реализации картофеля в плановом году составит 8,43 %, что на 47,12 % больше, чем в 2007 году.
Выводы и предложения
Картофель - важнейшая сельскохозяйственная культура, распространенная высокой урожайностью (до 100 т/га и более) и содержанием в клубнях питательных компонентов, как углеводы, белки, аминокислоты, витамины, минеральные соли и т.д. В последнее время картофель все шире используется на корм скоту, для молочного скотоводства, свиней, птицы. Производственную деятельность СХПК «Канаш» осуществляет согласно плану развития сельского хозяйства, который определяет специализацию хозяйства в животноводстве на производстве молока, а в растениеводстве – зерна, картофеля. Анализируемое предприятие – одно из средне развивающихся хозяйств в районе с площадью сельскохозяйственных угодий в среднем за исследуемое время (2005 – 2008годы) 2255 гектар. СХПК «Канаш» имеет благоприятные условия для развития сельскохозяйственного производства: достаточное количество тепла и влаги, плодородные почвы, сравнительно близко расположенные рынки сбыта и пункты промышленной переработки продукции. Производственно-хозяйственная деятельность предприятия в последние 3 года характеризуется как неприбыльное. Межотраслевой и внутриотраслевой диспаритет цен, значительное сокращение бюджетной поддержки, несовершенный экономический механизм, резкое ослабление производственного потенциала и разрушение социальной сферы селе создали кризисную ситуацию в СХПК «Канаш», как и в ряде других сельскохозяйственных предприятиях. Отсутствие денежных средств на счетах и в кассе вынуждают хозяйства воспользоваться кредитом в банке, повышая тем самым финансовый риск и зависимость предприятия от инвесторов. Одним из приоритетных направлений стабилизации сельскохозяйственного производства является увеличение размеров производства зерна и картофеля и повышение их эффективности и развитие собственной переработки культур. При этом особая роль принадлежит снижению издержек производства.
Высока сельскохозяйственная освоенность земель, которая составляет в среднем за 3 года – 89,70 %. Распаханность сельскохозяйственных угодий составляет 97,8%. В 2008 году площадь посевов составила 1246 га, из них площадь картофеля 100 га. По сравнению с 2006 годом уменьшился в 8 раз.
В 2006-2008 годах урожайность картофеля снизилась на 25,72%, что обусловлено неблагоприятными погодными условиями несвоевременностью уборки урожая.
Также снижение урожайности картофеля к концу 2007 года вызвано в основном со снижением количества внесенных удобрений.
На основе проведенного анализа выявлены неиспользованные резервы.
Так, доведение уровня урожайности до планового уровня 2010 г. предусмотренного технологической картой, можно дополнительно получить 42388 ц картофеля, реализация которого увеличит выручку до 10276 тыс. руб.
Кроме этого, можно рекомендовать хозяйству совершенствовать организацию труда и производства, соблюдать севообороты, что будет способствовать увеличению валового сбора картофеля.
Список использованной литературы
Автоматизация планирования и экономического анализа в сельхозпредприятиях [Текст]/ О. Бражникова, А. Дьяков // Экономика сельского хозяйства России. – 2006. - №10. – с.14.
Адаптационное планирование – средство экономической безопасности организации [Текст]/ Н. Чикваная // Экономика сельского хозяйства России. – 2006. - №9. – с.16.
Бадер Д. и др. Экономика сельскохозяйственного предприятия. – М.: ЭкоНива, 1999, 282 с.
Баканов М.И., Мельник М.В., Шеремет А.Д. Теория экономического анализа: Учебник./Под ред. М.И. Баканова. – 5-е изд., перераб. и доп. – М.: Финансы и статистика, 2004. – 536с.: ил.
Балабанов И.Т. Финансовый анализ и планирование хозяйствующего субъекта 2-е изд., доп. М.: Финансы и статистика, 2000.
Бухалков М.И. Внутрифирменное планирование: Учебник. М: ИНФРА-М, 2000.
Владимирова Л.П. Прогнозирование и планирование в условиях рынка: Учебное пособие. М.: Издательский Дом «Дашков и Ко », 2000. – 308с.
Губин А.С. Перспективы реализации приоритетного национального проекта «Развитие АПК» / А.С. Губин, А.А. Смирнов// Экономика сельскохозяйственных и перерабатывающих предприятий-2006-№7.
Задачи регулирования экономики и опыт планирования [Текст]/ И. Матеров // Экономист. – 2003. - №3. – с.3-7.
Комиссаров В.П. «Агропромышленный комплекс» Чувашская Республика: приглашение к сотрудничеству-Чебоксары, / В.П. Комиссаров -2006.—240 с.
Кравченко А.В. Современная технологи возделывания – основа рентабельности производства / А.В. Кравченко, А.В. Федосов// Картофель и овощи-2007-№2.
Лапушинская Г.К., Петрова А.Н. Планирование в условиях рынка: Учебное пособие. – М.: Издательско-торговая корпорация «Дашко и Ко», 2003. – 252 с.
Макарец Л. И., Макарец М. Н. Экономика производства сельскохозяйственной продукции: Учебное пособие. – СПб: Издательство «Лань», 2002.- 224с.- (Учебники для вузов. Специальная литература).
Малыш М.Н. Аграрная экономика: учебник , 2-е изд., перераб. и доп. – СПб.: Издательство «Лань», 2002.
Минаков И.А. Экономика сельского хозяйства. – М. :Колос, 2000. – 328 с.
Минаков И.А., Сабетова Л.Я., Куликов Н.И. и др. Экономика сельскохозяйственного предприятия. – М.: Колос С, 2003 – 528 с.
Мифы о неприменимости и мировая практика сценарного планирования [Текст]/ И.С. Дятловская // Менеджмент в России и за рубежом. – 2007. - №1. – с.137-142.
Методические рекомендации по разработке финансовой политики предприятия. Утверждены приказом Минэкономики РФ от 1 октября 1997г. – «Экономика и жизнь», 1998.
Методические рекомендации по разработке плана производственно-финансовой деятельности сельскохозяйственного предприятия. М.: МСХП РФ, 1998.
Молявко А.А. Ресурсосберегающие технологии возделывания картофеля / А.А. Молявко// Картофель и овощи-2007-№1.
Новиков Г.И. и др. Сборник задач по вычислительной технике и программированию: Учеб. пособие /Г.И. Новиков, Э.И. Пермякова, В.Б. Яковлев. – 3-е изд., перераб. и доп. – М.: Финансы и статистика, 1991. – 144 с.: ил.
Нормы и рационы кормления сельскохозяйственных животных: Справочное пособие/А.П. Калашников, Н.И. Клейменов, В.Н. Баканов и др. – М.: Агропромиздат, 1985. – 352 с.
Производственное планирование и управление затратами в отраслях растениеводства [Текст]/ Н.Ф.Гайворонская // Экономика сельскохозяйственных и перерабатывающих предприятий. – 2005. - №8. – с.18-24.
Производственное планирование и управление затратами в отраслях растениеводства [Текст]/ Н.Ф.Гайворонская // Экономика сельскохозяйственных и перерабатывающих предприятий. – 2005. - №8. – с.18-24.
Терновых К. С. Планирование на предприятии АПК/К. С. Терновых, С. Алексеенко, А. С. Анненко и др.; Под ред. К. С. Терновых. — М.: КолосС, 2007. — 333 с.: ил. — (Учебники и учеб, пособия для студентов высш. учеб, заведений).