Инвестиционная деятельность







Рисунок 7 - Организационная структура ООО УФС «Надежда»
Структура управления производством в ООО УСФ «Надежда» - линейно-штабная, руководят работой исполнителей начальники отделов, заместители директора (главный инженер, технический директор), а непосредственно процессом производства руководят линейные руководители (прораб, мастер, бригадир) (рисунок 7). Основным производственным ядром являются бригады каменщиков, монтажников. В каждой бригаде назначен бригадир, который руководит работой бригады и подчиняется прорабу и мастеру.
Данная структура позволяет качественно и быстро реагировать на изменения во внешней среде и эффективно реализовывать свою инвестиционно-строительную деятельность. При такой организационной структуре предъявляются высокие требования к директору организации.
ООО УСФ «Надежда» по праву считается одним из ведущих предприятий строительного комплекса Брянской области, об этом свидетельствуют многочисленные грамоты и отзывы за качественную работу и хорошие производственные показатели.
2.2. Анализ и оценка финансово-экономического состояния предприятия
Одним из основных участников инвестиционного процесса являются строительные организации, которые систематически сталкиваются на различных этапах своей деятельности с проблемой поиска денежных средств, для осуществления инвестиционной деятельности, отечественным строительным организациям необходимо больше внимания уделять финансовой устойчивости и экономической безопасности собственного производства, а также изыскивать дополнительные внутренние резервы для повышения своей конкурентоспособности. Строительные организации, являясь непосредственными участниками инвестиционного процесса, во-первых, в случае выполнения работ по договору - подряда превращают инвестиционные ресурсы заказчика в товар (строительную продукцию), и во-вторых, при осуществлении строительства за счет собственных или заемных средств выполняют роль инвестора и предприятия, выпускающего продукцию.
Для всех случаев инвестору небезразлично иметь финансово-экономическую оценку о положении и надежности строительной организации. Именно доходность предприятия и надежность возврата финансовых ресурсов в конечном итоге наиболее существенно влияют на решение инвестора о вложении денежных средств в его развитие или выпускаемую им продукцию.
Для привлечения инвестиционных ресурсов (заказов) строительная организация должна при участии в подрядных торгах доказать свою инвестиционную привлекательность. В настоящее время в практике хозяйствования существуют следующие виды процедур, позволяющих оценить инвестиционную привлекательность строительных организаций и эффективность использования в них инвестиционных ресурсов:
- оценка кредитоспособности предприятия;
- оценка экономической эффективности инвестиционных проектов, т.е. производимой на предприятии продукции;
- оценка финансово-экономического состояния предприятия;
- оценка инвестиционной привлекательности отдельных регионов, где предполагается производить продукцию строительных организаций;
- оценка риска потери инвестиционных ресурсов.
Результативность управления предприятием в значительной степени определяется уровнем ею организации и качеством информационною обеспечения. В системе информационного обеспечения особое значение имеют бухгалтерские данные, а отчетность становится основным средством коммуникации, обеспечивающим достоверное представление информации о финансовом состоянии предприятия. Чтобы обеспечить выживаемость предприятия в современных условиях, управленческому персоналу необходимо, прежде всего уметь реально оценивать финансово-экономическое состояние как своего предприятия, так и существующих и потенциальных контрагентов. Для этого необходимо:
а) владеть методикой оценки финансово-экономического состояния предприятия;
б) иметь соответствующее информационное обеспечение;
в) иметь квалифицированный персонал, способный реализовать данную методику на практике.
Основу информационного обеспечения анализа финансового состояния должна составить бухгалтерская отчетность. Безусловно, в анализе может использоваться дополнительная информация главным образом оперативного характера.
Финансово-экономический анализ представляет собой систему специальных знаний, связанных с исследованием экономических процессов, складывающихся под воздействием объективных экономических законов и факторов субъективного порядка.
В традиционном понимании финансовый анализ представляет собой метод оценки и прогнозирования финансового состояния предприятия на основе его бухгалтерской отчетности. Такого рода анализ может выполняться как управленческим персоналом данного предприятия, так и любым внешним аналитиком, поскольку в основном базируется на общедоступной информации. Тем не менее, принято выделять два вида финансового анализа: внутренний и внешний.
Внутренний анализ проводится работниками предприятия. Информационная база такого анализа гораздо шире и включает любую информацию, циркулирующую внутри предприятия и полезную для принятия управленческих решений. Соответственно расширяются и возможности анализа. Внешний финансовый анализ проводится аналитиками, являющимися посторонними лицами для предприятия и потому не имеющими доступа к внутренней информационной базе предприятия. Внешний анализ менее детализирован и более формализован. В процессе финансового анализа применяются различные приемы, методы и модели.
Финансовый анализ представляет собой способ накопления, трансформации и использования информации финансового характера имеющий целью:
оценить текущее и перспективное финансовое состояние предприятия:
оценить возможные и целесообразные темпы развития предприятия с позиции финансового их обеспечения;
выявить доступные источники средств и оценить возможность и целесообразность их мобилизации;
спрогнозировать положение предприятия на рынке капиталов.
Рассмотрим ряд финансово-экономических показателей деятельности инвестиционно-строительного предприятия ООО УСФ «Надежда». Цель предприятия заключается в достижении высоких объемов производства, расширении присутствия на рынке и совершенствовании технологии производства и обеспечение высокого уровня качества производимой продукции.
По данным таблицы 2 видно, что произошли существенные изменения в структуре капитала. Резко уменьшилась доля собственного капитала, что, приведет к ухудшению финансового состояния предприятия. Соотношение заёмного капитала к собственному достигло критического уровня и составляет 6,58. Заёмный капитал увеличивается главным образом за счёт роста кредиторской задолженности в первую очередь перед поставщиками и подрядчиками, а также появления прочих краткосрочных обязательств.
Внешним проявлением финансового состояния является кредитоспособность и финансовая устойчивость предприятия. Оценка финансовой устойчивости осуществляется по группе показателей, приведенных в таблице 3.
Таблица 3 - Динамика удельных показателей финансовой устойчивости предприятия ООО УСФ «Надежда» за 2002-2004 г.г.
| Показатели |
Граничные значения коэффи-циентов |
2002 г. | 2003 г. | изменение за год | 2004 г. | изменение за год |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
|
Коэффициент автономии |
Ка>0,5 | 0,72 | 0,02 | -0,7 | 0,004 | -0,016 |
| Коэффициент соотношения заемных и собственных средств | Кзс<1 | 0,39 | 2,85 | 2,46 | 6,58 | 3,73 |
| Коэффициент маневренности | Км>0,5 | 0,81 | -4,8 | 5,61 | -1,75 | -6,55 |
Коэффициент обеспеченности предприятия собственными оборотными средствами |
Кос>0,3 |
0,17 |
-2,75 |
-2,92 |
-1,58 |
4,33 |
| Коэффициент реальных активов в имуществе предприятия | Кра>0,5 |
0,05 |
0,004 |
-0,046 |
0,005 |
0,001 |
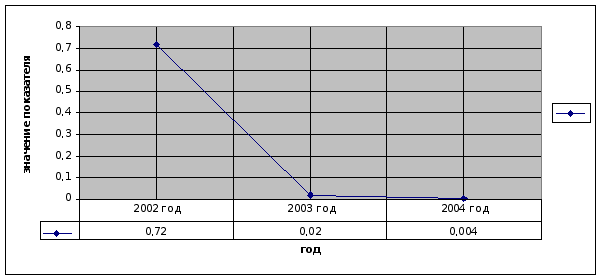
Рисунок 8 – График изменения коэффициента автономии 2002-2004 г.г.
Резкое снижение коэффициента автономии свидетельствует об уменьшении финансовой независимости, увеличении риска финансовых затруднений в будущие периоды.
Коэффициент соотношения заемных и собственных средств на начало анализируемого периода (0,39) соответствует нормативному значению (макс. 1,00), а на конец периода – его превышает (6,58), что свидетельствует о недостаточности собственных средств предприятия для покрытия своих обязательств. Рост означает превышение величины заемных средств над собственными источниками их покрытия. Это происходит из-за резкого увеличения объема краткосрочных обязательств в конце 2004 года.
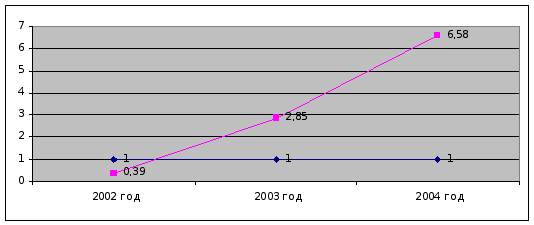
Рисунок 9 – График изменения коэффициента соотношения заемных и собственных средств.
Значение коэффициента маневренности крайне низкое, его значение уменьшается, что является негативной тенденцией для ООО УСФ «Надежда» и означает уменьшение мобильности собственных средств предприятия и ограничение свободы в маневрировании этими средствами.
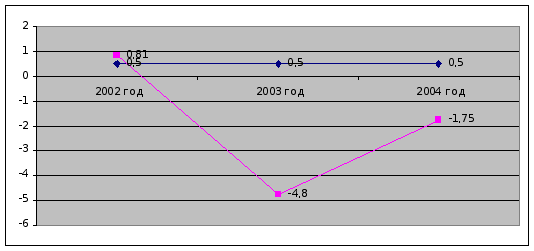
Рисунок 10 – График изменения коэффициента маневренности за 2002-2004 г.г.
На основе анализа коэффициентов обеспеченности собственными средствами, а также коэффициента реальных активов в имуществе предприятия можно судить о крайне неудовлетворительной структуре баланса, а также о потери производственной мощности.
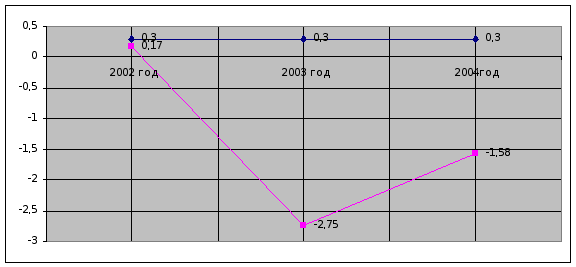
Рисунок 11 – График изменения коэффициента обеспеченности собствнными средствами
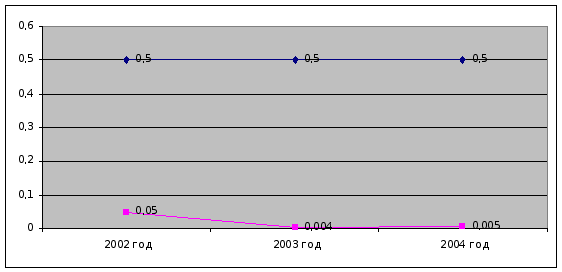
Рисунок 12 – Изменение коэффициента реальных активов в имуществе предприятия
По состоянию на конец 2004 года все без исключения показатели вышли за рамки своих нормативных значений. Складывается крайне опасная ситуация, характеризующаяся потерей финансовой устойчивости и платёжеспособности предприятием.
Анализ показателей ликвидности (таблица 4) показал, что наблюдается динамика их снижения. Это также подтверждает ранее сделанный вывод. Ситуация пока еще не достигла критического уровня, и оборотных средств хватает для погашения краткосрочных обязательств. Большая величина дебиторской задолженности указывает на необходимость совершенствования системы расчетов с покупателями и заказчиками.
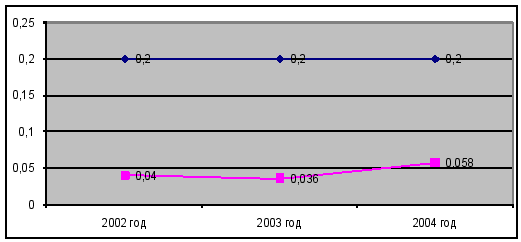
Рисунок 13 – График изменения коэффициента абсолютной ликвидности
Показатель абсолютной ликвидности по отчетности ООО УСФ «Надежда» выходит за пределы допустимой нормы. Значение Коэффициента быстрой ликвидности в 2003 году характеризовался большим объемом краткосрочных финансовых вложений, а в 2004 г. наблюдается резкий скачок показателя до значения 2.5, при нормативном значении от 0.8 до 1.0. Данный скачок характеризуется резким увеличением дебиторской задолжности дочерних предприятий ООО «ЖБИ-стройкомплект» и ЗАО «КСД-Стройдеталь» перед ООО УСФ «Надежда» (погашение налоговых претензий).
Коэффициент текущей ликвидности на предприятии значительно меньше 2 в 2002-2003 годах, что говорит о необеспеченности предприятия мобильными оборотным средствами для ведения хозяйственной деятельности и погашения срочных обязательств предприятия. Однако к 2004 году наблюдается тенденция на увеличение значения данного показателя.
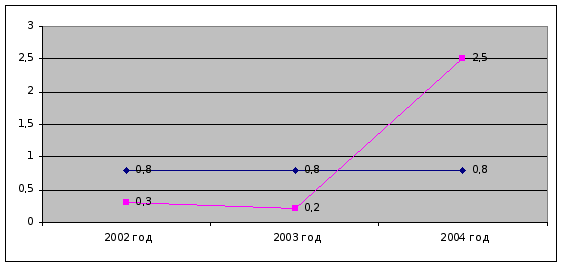
Рисунок 14 – График изменения коэффициента быстрой ликвидности
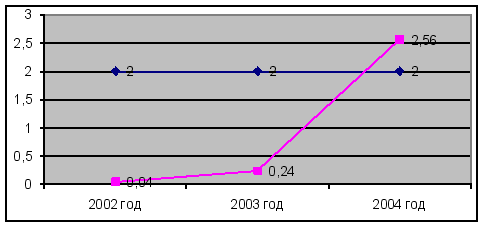
Рисунок 15 – График изменения коэффициента текущей ликвидности
По результатам финансово-экономического анализа состояния предприятия в период деятельности с 2002 по 2004 г., показатели ликвидности и финансовой устойчивости имеют значительное отклонение от нормативного значения, в первую очередь из-за недооценки, используемой методикой, специфики строительного производства:
длительность цикла строительного производства;
характер расчетов между заказчиком и подрядчиком;
значительный объем единовременных капитальных вложений, и как следствие – значительный объем незавершенного строительного производства;
сезонный характер работ.
Негативная тенденция также характеризуется тем, что ООО УСФ «Надежда» является основным кредитором дочерних предприятий ООО «ЖБИ-стройкомплект» и ЗАО «КСД-Стройдеталь. Ввиду погашения налоговых претензий в 2004 г. этих предприятий произошло полярное изменение показателей ликвидности и финансовой устойчивости головного предприятия. В тоже время стоимость основных производственных фондов указанных предприятий значительно превышает кредиторскую задолжность единственному собственнику ООО УСФ «Надежда», что дает право утверждать о возможности головного предприятия в случае необходимости ответить по краткосрочным и долгосрочным обязательствам путем продажи части имущества.
2.3 Анализ результативности организационно-экономических взаимоотношений ООО УСФ «Надежда» с контрагентами на строительном рынке Брянского региона
ООО УСФ «Надежда» на протяжении 2000-2004 г. имеет постоянных контрагентов, выполняющих необходимый объем работ с требуемым качеством и сроками производства работ.
Однако для поддержания конкурентной среды на подрядном рынке, Заказчик должен постоянно вести поиск новых подрядных организаций, для выявления резервов и уменьшения затратной части строительства.
При выборе подрядной организации берется во внимание не только стоимость работ, предложенная контрагентом, но и ряд следующих факторов:
анализ финансового состояния;
анализ предоставленной документации (рекомендательные письма, отзывы);
продолжительность работы в данном направлении.
анализ выполненных работ по заданным срокам и требованиям к качеству производства работ;
производственные мощности;
расценки на выполнение требуемых работ;
репутация.
Механизм выбора подрядных организаций состоит из четырех этапов:
Определение сметной стоимости необходимого для выполнения объема работ.
Рассылка по предполагаемым контрагентам предложений для сотрудничества с указанием вида работ, сметной стоимости и сроков их выполнения.
Рассмотрение и анализ встречных предложений от контрагентов по выполнению указанного вида работ.
Подписание договора подряда с лучшим контрагентом.
На предприятии существует отдельная методика анализа предполагаемых контрагентов с помощью персонального компьютера (далее ПК).
Имеется возможность работы со следующими методами оценки конкурсных предложений участников:
1. Экономический метод оценки - это метод оценки по экономическим характеристикам конкурсных предложений (интегральной эффективности реализации конкурсных предложений), например, для конкурса по выбору подрядчика это стоимость и продолжительность выполнения заказа. После отсева конкурсной комиссией тех участников, значения второстепенных показателей которых не лежат в определенных условиями конкурса диапазонах, производится расчет интегральной экономической эффективности конкурсных предложений оставшихся участников. Интегральная экономическая эффективность конкурсных предложений (интегральный показатель эффективности) определяется расчетным путем на основе показателей сокращения стоимости выполнения конкурсного заказа и его продолжительности.
Интегральный показатель эффективности рассчитывается по предложениям каждого участника следующим образом:
ЭИ=С1+Е*Сy*(П1/12)
где: С1 - показатель экономии средств, равный разнице между стартовой стоимостью выполнения заказа и предложением по стоимости данного участника Су;
П1 - показатель сокращения продолжительности выполнения заказа, равный разнице между стартовой продолжительностью и предложением по продолжительности данного участника (выражается в месяцах);
Е - коэффициент эффективности инвестиций (норма дисконта). Выбор победителя конкурса производится по наибольшему значению интегрального показателя.
2. Балльно-экспертный метод оценки - это экспертный метод балльной оценки по нескольким ведущим показателям. В этом случае эксперты проставляют свои балльные оценки, для получения итоговой, интегральной оценки (итогового рейтинга). Применяется упрощенный вариант балльной методики (рассматривается одноуровневая система показателей). Экспертные методы получения балльной оценки конкурсных предложений применяются в случаях, когда достаточно ограничиться только анализом качественной характеристики предоставленных участниками материалов. Часто экспертные методы оценки применяются для оценки показателей, значения которых не имеют естественной физической шкалы измерения. Частным случаем этой ситуации является логическая экспертная оценка, то есть подтверждение какого-либо факта, например, наличия лицензии на производство данного вида работ.
3. Балльный метод оценки по ведущим показателям - при данном методе оценки отдельных показателей могут определяться как расчетным, так и экспертным путем. При применении балльного метода оценки по нескольким ведущим показателям для получения итоговой, интегральной оценки (итогового рейтинга) для системы разнотипных (имеющих разный физический смысл) конкурсных показателей применяется упрощенный вариант балльной методики (рассматривается одноуровневая система наиболее значимых для данного конкурса показателей). При получении комплексной или интегральной оценки конкурсного предложения качество показателей оценивается по безразмерной балльной шкале. При применении данного метода система реализует автоматизацию всех проводимых расчетов, начиная от определения оценки отдельных показателей и кончая получением итоговой оценки.
Программа поддерживает четырехуровневую структуру показателей. Каждый показатель имеет значение, оценку и вес (важность). Значения для показателей, имеющих составляющие показатели, рассчитывается автоматически.
Оценка каждого показателя устанавливается в баллах в пределах от 0 до 10 (чем выше балл, тем лучше оценка).
В системе существует два типа показателей: основные и дополнительные. Структура основных показателей формируется системой автоматически. Значения основных показателей рассчитываются системой автоматически на основании исходных данных, введенных пользователем по участникам. Дополнительные показатели и их значения вводятся вручную (при необходимости расширения структуры показателей оценки).
Оценка устанавливается на основании значений автоматически пропорционально значениям показателей участников. Вес (весомость) показателей настраивается (при необходимости) в соответствии с особенностями конкурса. Абсолютное значение веса неважно (можно ввести и 0.1, и 10), важно только соотношение весов показателей; программа автоматически рассчитает процентный вес показателей и будет использовать его в расчетах. На каждом уровне суммарный вес показателей составляет 100%.
Расчет значений показателей более высокого уровня на базе значений составляющих показателей, а также итоговой оценки по показателям самого верхнего уровня производится суммированием произведений оценок на весомость показателей в процентах (средневзвешенная арифметическая оценка).
При входе в структуру показателей оценки на экран выводится список показателей в порядке, определяемом их номерами. Для каждого показателя в списке указывается его номер, веса (важность) по 4 уровням, наименование, а также признак включения или исключения его из оценочных расчетов.
После ввода необходимых данных программа позволяет сформировать и выводить на печать следующие отчетные формы:
- Форма исходных данных для участника;
- Форма оценки показателей участников для экспертов;
- Форма для простановки весов показателей участников;
- Исходные данные участников;
- Экспертная оценка показателей конкурсных предложений участников;
- Показатели финансового состояния участников;
- Значения показателей участников;
- Оценка показателей участников;
- Итоговый рейтинг участников.
Все перечисленные выше отчеты выводятся в редактор Microsoft WinWord с возможностью корректировки и распечатки.
Для некоторых отчетов (значения показателей, оценка показателей и итоговый рейтинг участников) допустима графическая форма представления (диаграммы различных видов). При подготовке таких отчетов можно выбрать табличную или графическую форму представления.
Оценка квалификации участников конкурса позволяет определить и оценить потенциальные экономические, технологические, кадровые возможности организаций - участников конкурса на основе соответствующих показателей.
Оценка экономического состояния участников конкурса проводится с целью проверки соответствия собственного экономического потенциала организации-участника требуемым для реализации предмета конкурса экономическим характеристикам. Для этого наряду с реальными участниками, возможности которых следует проанализировать, рассматривается некоторая "условная" организация. Условная организация характеризуется единичными значениями приведенных показателей (например, прибыли, рентабельности, производительности труда, механовооруженности и т.д.). Таким образом, хозяйственные и производственные возможности условной организации соответствуют минимально необходимым для объекта конкурса. В случае, если после определения экономического рейтинга участников конкурса, включая условную организацию, у участника рейтинг оказался ниже, чем у условной, то можно сделать вывод, что возможности данного участника выполнить предусмотренные работы по объекту конкурса в заданные сроки и с надлежащим качеством, сомнительны.
При реализации инвестиционно-строительного проекта ООО УФС «Надежда» привлекает к выполнению строительно-монтажных и специальных работ - дочерние предприятия, а также по отдельным видам работ – сторонние организации.
Общество с ограниченной ответственностью Универсальная строительная фирма «Надежда» является головным предприятием и выполняет следующие функции:
участвует в торгах на получение государственного заказа и земельных участков;
оформляет и выплачивает, а также выступает гарантом возврата банковских кредитов;
выступает заказчиком строительства по всем возводимым объектам;
распределяет потоки денежных средств между участниками строительства;
руководит деятельностью дочерних предприятий, производит контроль за расходованием финансовых и материальных ресурсов;
привлекает для выполнения работ сторонние подрядные организации на условиях договоров подряда;
производит долгосрочное и стратегическое планирование деятельности всех дочерних предприятий.
При анализе результативности взаимодействия ООО УСФ «Надежда» необходимо оценивать, исходя из показателей объемов выполненных работ за отчетный период.
Таблица 5 - Фактическое выполнение общего объема подрядных работ в 2002-2004 гг., тыс. руб.
| Наименование организации | 2002 г. | 2003 г. | 2004 г. |
| Всего по ООО УФС «Надежда» | 51925,0 | 42241 | 77149 |
|
В том числе: ООО «Надежда-Строй» |
10263 |
11123 |
16085 |
| ООО «Жилстрой» | - | - | 1291 |
| ООО «БСД-Надежда» | 6172 | 2550 | 196 |
| ООО «Сантехстрой-Надежда» | 6123 | 670 | - |
| ООО «Сантехстрой-люкс» | - | 262 | 4380 |
| ОАО «Брянскстрой» | - | - | 16200 |
Таблица 6 - Выполнение подрядных строительных работ сторонними субподрядными организациями, тыс. руб.
| Название организации | 2002 г. | 2003 г. | 2004 г. |
| 1 | 2 | 3 | 4 |
| Выполнено всего субподрядными организациями, всего | 11964 | 9394 | 12953 |
|
в том числе: ОАО «СУМ» |
1761 | 2612 | 3134 |
| ОАО «ЦЭМ» | 1701 | 1247 | 1817 |
| ОАО «СИОР» | 4721 | 1223 | 1123 |
| ООО «Лифтналадка» | 548 | 134 | 763 |
| ОАО «Бежицагражданстрой» | 1343 | 85 | 1558 |
| ОАО «Промсвяьмонтаж» | 347 | 373 | 270 |
| ООО «Спецстройрегион» | 735 | - | 763 |
| ООО «Фундаментспецстрой» | 420 | 467 | 770 |
| ООО МСК «Ордеръ» | - | 717 | 1383 |
| ООО «Стандарт-сервис» | - | 597 | 383 |
| АО «Брянское ППЖТ» | - | 900 | 68 |
| ООО «Электросервис» | - | - | 250 |
| Прочие субподрядчики | 388 | 1039 | 671 |
Таблица 7 - Ввод в эксплуатацию жилых домов за период 2002-2004 г.
Объекты |
Единица измерения (кв.м., квартир) | 2002 г. | 2003 г. | 2004 г. |
| 170-ти квартирный ж/д по пр. Московскому | м 2 | - | 13212.4 | - |
| 119-ти квартирный ж/д по пр. Московскому | м 2 | - | 6813.6 | - |
Таблица 8 - Выполнение генподрядных работ по заказчикам, тыс. руб.
| Заказчики | Объем подрядных работ по источникам финансирования | ||
| 2002 г. | 2003 г. | 2004 г. | |
| ООО УФС «Надежда» | 51925 | 42241 | 77149 |
|
в том числе: Областное управление капитального строительства (ОУКС) |
- |
- |
9998 |
| МУП «Брянскгорстройзаказчик» | 5063 | 6431 | 247 |
| Прочие заказчики | 225 | 194 | 423 |
В период с 1992-2004 г. ООО УФС «Надежда» производила работы на следующих муниципальных объектах:
Заказчик – Брянская государственная сельскохозяйственная академия:
Строительство общежития в п. Кокино на 224 места;
Реконструкция учебно-лабораторного корпуса БГСХа;
Заказчиком - Брянская городская администрация:
Комплекс детской больницы по ул. Ульянова;
Произведен капитальный ремонт корпусов школ № 14, 42, 63 города Брянска;
Заказчик – Главное управление капитального строительства Брянская областная администрация:
Школа-интернат в г. Жуковка.
Данные объекты финансировались из областного и городского бюджетов, а также из целевых федеральных программ. Расчет с генеральным подрядчиком – ООО УФС «Надежда» производился, согласно условий договора подряда. Первый аванс генеральный подрядчик получает за 45 дней до на чала производства работ, в начале каждого отчетного периода ООО УФС «Надежда» составляет график лимитов капитальных вложений и до 25 числа каждого месяца Заказчик перечисляет на расчетный счет генерального подрядчика 30 % от месячного лимита капитальных вложений для приобретения необходимых материалов, остальная часть денежных средств перечисляется при предъявлении справки выполненных работ КС-3 и счет-фактуры.
Финансирование указанных работ нарушаются заказчиком периодически на протяжении всего периода строительства. Для того чтобы не остановить работы ООО УФС «Надежда» вынуждена строить за счет своих собственных оборотных средств, которые компенсируются через достаточно длительный период, причем без учета инфляции и роста цен на материалы. При невозможности финансирования объекта заказчиком и генеральным подрядчиком возникают простои строительной техники и рабочей силы, которые в итоге предъявляются Заказчику, что неизбежно приводит к значительному удорожанию объекта строительства.
Вследствие этого ООО УФС «Надежда» практически не имеет прибыли, в некоторых случаях имеет убыток. Говорить о прибыльности строительства бюджетных объектов на данном этапе развития ООО УСФ «Надежда» не приходится, но строительство таких объектов приносит положительный имидж и повышает социальный статус организации, а также дает хорошее преимущество для получения более выгодных бюджетных заказов в будущем.
На данный момент ООО УФС Надежда ведет строительство двух объектов, финансируемых из областного и городского бюджетов:
- Пристройка к школе № 47 в поселке Октябрьский, Бежицкого района;
- Строительство 24-ти квартирного жилого дома в п. Белобережская пустошь, Брянского района.
Финансирование данных объектов осуществляется по факту выполнения работ.
В период с 1995-2004 г. ООО УФС «Надежда» состояла на генеральном подряде у МУП «Брянскгорстройзаказчик», были построены и введены в эксплуатацию следующие объекты:
- 214 квартирный жд по ул. Бежицкой, поз. 4,4а,4б - 1999 г.
- 196 – квартирный жд в мн Московский - 1999 г.
- 39 – квартирный жд по ул. Горького, 60 - 2003 г.
- 28 – квартирный жд по ул. Камозина, 45 - 2004 г.
Строительство указанных жилых домов осуществлялось ООО УФС «Надежда» в роли генподрядчика с привлечением субподрядчиков. Расчет за выполненные работы происходил согласно подписанного между Заказчиком и генеральным подрядчиком договора подряда. Стоимость строительства была рассчитана базисно-индексным методом, предъявление выполненных работ генеральным подрядчиком ограничивался стоимостью, заложенной в смете. Согласно приложению № 1 к договору подряда стороны финансировали строительство дома следующим образом: 50 % - заказчик, 50% - генеральный подрядчик. Соответственно общая площадь квартир распределялась по Ѕ для каждой из сторон. Данное условие закреплялось договором долевого участия, где было указано количество квартир, их технико-экономическая характеристика. Строящиеся квартиры реализовывались не зависимо друг от друга и по ценам, складывающимся на текущий момент.
Данный вид строительства был эффективен при дефиците строящегося жилья на тот период времени и относительно низкой стоимости строительных материалов.
Руководство ООО УСФ «Надежда», проанализировав, что строительство на генеральном подряде уже не приносит ожидаемого эффекта, приняло решение организовать службу заказчика для участия в тендерах на приобретение земельных участков и реализации инвестиционно-строительных проектов в роли заказчика.
В настоящий момент ООО УСФ «Надежда» ведет строительство 11 объектов, по 9 из них фирма выполняет функции заказчика и генподрядчика одновременно, и только на 2 объектах является генеральным подрядчиком.
Для более полного анализа деятельности ООО УСФ «Надежда» необходимо рассмотреть финансово-хозяйственную деятельность организации, разделив результаты выполненных работ на генподряде и в роли заказчика строительства.
Таблица 9 – Анализ результатов деятельности ООО УСФ «Надежда» в роли генподрядчика и заказчика строительства за 2002-2004 г.г.
| Показатели финансовой деятельности |
2002 г. тыс. руб. |
2003г. тыс. руб. |
2004 г. тыс. руб. |
| 1 | 2 | 3 | 4 |
| Выручка от реализации функций генерального подрядчика | 21349 | 19848 | 45063 |
| Выручка от реализации функций заказчика строительства | 30557 | 22507 | 50542 |
| Себестоимость работ, выполненных на генподряде | 20724,7 | 19657,2 | 44400,5 |
| Себестоимость работ, выполненных при выполнении функций заказчика | 28632,3 | 21955,8 | 48838,5 |
| Прибыль от реализации функций генерального подрядчика | 624,3 | 190,8 | 662,5 |
| Прибыль от реализации функций заказчика строитель | 1924,7 | 551,2 | 1709,5 |
| Валовая прибыль | 2549 | 742 | 2366 |
Итогом результативности взаимодействия ООО УСФ «Надежда» с наиболее вероятными участниками строительства, являются показатели рентабельности издержек и выполненных работ при выполнении функций генерального подрядчика и заказчика строительства.
Экономический смысл коэффициентов рентабельности заключается в подсчете, сколько денежных единиц прибыли приходится на единицу выручки, т.е. они показывают, насколько прибыльна деятельность организации при выполнении работ генподрядным или хозяйственным способом.
Таблица 10 – Рентабельность выполненных работ и издержек предприятия при выполнении функций генподрядчика и заказчика
| Вид рентабельности | 2002 г. | 2003 г. | 2004 г. |
|
Рентабельность выполненных работ на генподряде |
3 | 0,9 | 1,4 |
|
Рентабельность выполненных работ в роли заказчика строительства |
6,7 | 2,5 | 3,5 |
|
Рентабельность издержек при выполнении работ на генподряде |
2,9 | 0,9 | 1,4 |
| Рентабельность издержек при выполнении работ в роли заказчика строительства | 6,2 | 2,4 | 3,3 |
Значения коэффициентов рентабельности не имеют норм, чем выше их величина, тем лучше работает компания. В целом на основании низких значений коэффициентов рентабельности можно говорить о неэффективной работе организации.
Средний показатель уровня рентабельности предприятий строительной отрасли в России составляет 7-8 %.
Общий уровень рентабельности по предприятию в 2003 году значительно снизился по отношению к 2002 году, это в первую очередь обусловлено уменьшением объемов выполненных работ. За 2004 год объем выполняемых работ ООО УСФ «Надежда» вырос более чем в два раза с 41613 до 93239 тыс. руб., что обусловлено началом строительства трех новых объектов, а также наблюдается положительная тенденция роста показателей рентабельности.
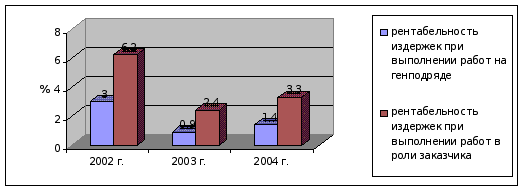
Рисунок 16 - График изменения уровня рентабельности выполненных работ
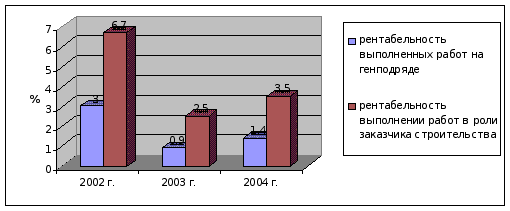
Рисунок 17 - График изменения уровня рентабельности издержек
Из рисунка 16 и 17 видно, что уровень рентабельности при выполнении функций заказчика строительства значительно выше, чем при выполнении функций генподрядчика на объектах сторонних организаций. Следовательно, что для ООО УСФ «Надежда» предпочтительнее выступать в роли заказчика строительства на собственных объектах, чем выполнять подрядные работы на объектах сторонних организаций.
Исходя из анализа показателей рентабельности, на данный момент организация находится в положении чуть выше точки безубыточности и в целом его состояние можно охарактеризовать как удовлетворительное.
3 СОВЕРШЕНСТВОВАНИЕ ОРГАНИЗАЦИОННО-ЭКОНОМИЧЕСКОГО МЕХАНИЗМА ВЗАИМОДЕЙСТВИЯ
ООО УСФ «НАДЕЖДА» С УЧАСТНИКАМИ ИНВЕСТИЦИОННО-СТРОИТЕЛЬНОЙ ДЕЯТЕЛЬНОСТИ
3.1. Сравнительный анализ эффективности использования различных организационных форм взаимоотношений с партнерами при строительстве 28-ми квартирного жилого дома
ООО УСФ «Надежда» специализируется на жилищном строительстве с привлечением инвесторов и соинвесторов в порядке долевого участия в строительстве жилых домов. Из пункта 2.3. дипломной работы можно судить о том, что основная часть работ по строительству выполняется собственными силами, в этом и заключается дальнейшая стратегия фирмы в области инвестиционно-строительной деятельности.
Для оценки эффективности инвестиционно-строительного проекта возведения 28-ми квартирного жилого дома по ул. Камозина, необходимо рассмотреть два основных способа расчета стоимости строительства, а также наиболее рентабельную позицию ООО УСФ «Надежда» при возведении рассматриваемого объекта.
Данный объект был реализован в период с 2001 по 2004 г., где МУП «Брянскгорстройзаказчик» выступал в роли заказчика, а ООО УСФ «Надежда» в роли генерального подрядчика.
В приложении Б представлен расчет стоимости строительства жилого дома для генподрядчика ООО УСФ «Надежда» в базисно-индексным методом. Базисно-индексный метод предусматривает применение различных индексов (коэффициентов) пересчета сметной стоимости (как общей, так и отдельных элементов затрат) для пересчета из базисного в текущий или прогнозный уровень цен.
В данном сметном расчете стоимость выполненных работ, стоимость и норма расходования материалов определяется из ТЕР, разработанных РЦЦС по Брянской области на 01.05.2005 г.