Организация расчета по оплате труда и пути ее совершенствования
Применяются два основных метода распределения коллективного заработка между членами бригады.
Первый метод заключается в том, что заработок распределяется между членами коллектива пропорционально тарифным ставкам и отработанному времени.
Рассмотренный способ исчисления заработка может учесть индивидуальный вклад каждого рабочего лишь в том случае, если выполненная им работа соответствует его квалификации, а производительность у всех было примерно одинаковой. Однако на практике так бывает далеко не всегда. Рабочие обладают разной производительностью труда и это зависит от отношений к работе, от организационных навыков рабочего и наконец, от его личных возможностей, связанных с физическим состоянием, возрастом и так далее.
В связи с этим на предприятиях часто применяют метод распределения с использованием «условных» (расчетных) разрядов и коэффициентов участия. «Условные» разряды присваиваются, как правило, не всем рабочим, а только тем, которые, по мнению бригадира, работали лучше или хуже своих товарищей, имеющих равную с ними квалификацию. Присвоение «условного» разряда не означает переоценки квалификации рабочего, а предназначается только для того, чтобы точнее учесть вклад каждого. При использовании «условных» разрядов распределяется в большинстве случаев весь заработок. Поэтому, если производится снижение разряда, то нужно иметь в виду, что причитающийся работнику заработок в соответствии с законом не может быть ниже его тарифной ставки.
В практике присвоение «условного» разряда при распределении всего заработка используется редко. Чаще он применяется при распределении части заработной платы, включающей сдельный приработок и коллективно – начисленную премию.
Одним из таких методов распределения коллективного заработка является «коэффициент трудового участия». Возможны различные варианты распределения коллективного заработка на основе «коэффициента трудового участия». Все чаще на предприятиях производится распределение начисленных фондов (ФОТ, СФОТ) с помощью коэффициентов, отражающих вклад работников и учитывающих сложность труда, отработанное время, вклад работника в общие результаты деятельности. При этом используется опыт распределения, практикуемый в бригадах.
Бестарифная система оплаты труда представляет собой такую систему, при которой заработная плата всех работников представляет собой долю каждого работающего в фонде оплаты труда.
Бестарифная система оплаты труда используется в условиях рыночной экономики, важнейший показатель которой по каждому предприятию является объем реализованной продукции и услуг.
Чем больше объем реализованной продукции, тем более эффективно работает данное предприятие. Следовательно и заработная плата корректируется в зависимости от объема производства. Эта система используется для управления персонала вспомогательных рабочих, для работников с повременной оплатой труда.
Механизм расчета фактической заработной платы по бестарифной системе оплаты труда включает в себя следующие этапы:
- рассчитывается квалификационный уровень работника предприятия, бал устанавливается как частное от деления фактической заработной платы работника за прошлый период и минимального уровня заработной платы;
- предоставляется количество отработанных человеко-часов;
- рассчитывается коэффициент трудового участия (КТУ), КТУ выставляется всем работникам, включая директора, раз в год, в квартал; рассчитывается количество баллов, заработанных всеми работниками подразделения. Количество баллов равно общей сумме баллов, заработанных всеми работниками.
Рассчитывается доля оплаты труда приходящаяся на один балл как частное от фонда оплаты труда по предприятию и числа баллов по всему предприятию; определяется фактическая заработная плата путем умножения доли оплаты труда на количество баллов каждого работника.
Согласно положения управленческий персонал и некоторые категории рабочих получают заработную плату в определенном соотношении с заработной платой руководителя.
Разновидностью бестарифной системы оплаты труда является контрактная система. При контрактной форме найма работников начисление заработной платы осуществляется в полном соответствии с условиями контракта, в котором оговариваются:
- условия труда;
- права и обязанности;
- режим работы и уровень оплаты труда;
- конкретное задание;
- последствия в случае досрочного расторжения договора.
Путем заключения трудового договора (контракта) трудящиеся осуществляют не только свое право на труд в соответствии со ст. 37 Конституции РФ, но и выбор профессии, занятий, а также выбор места работы. Все работники в Российской федерации реализуют право на труд путем добровольного заключения трудового договора. Трудовой договор в то же время является и юридическим фактом реализации работниками других трудовых прав и обязанности добросовестно трудиться в избранной сфере деятельности. Трудовой договор надо различать в трех аспектах:
- как соглашение о труде в качестве работника;
- как юридический факт, являющийся основанием возникновения и формой существования трудового правоотношения во времени и служащий предпосылкой для возникновения и существования других правоотношений, тесно связанных с трудовыми;
- как институт трудового права, т.е. система правовых норм о приеме на работу (заключении трудового договора), переводе на другую работу (изменении трудового договора) и увольнении (прекращении трудового договора). Законодатель дает легальное определение трудового договора (контракта), указывая в статье 15 КЗоТ, что это соглашение между трудящимся и предприятием, учреждением, организацией, по которому трудящийся обязуется выполнять работу по определенной специальности, квалификации или должности, с подчинением внутреннему трудовому распорядку предприятия, а вторая сторона обязуется выплачивать трудящемуся заработную плату и обеспечивать условия труда, предусмотренные трудовым законодательством, коллективным договором и соглашением сторон. Трудовой договор, являясь двусторонней сделкой, представляет собой соглашение конкретного трудящегося с конкретным предприятием, учреждением о его труде на данном производстве в качестве работника. Трудовой договор как основание возникновения и форма существования трудового правоотношения во времени тесно связывает права и обязанности сторон по договору с правами и обязанностями их в качестве субъектов соответствующего трудового правоотношения. Оговариваются сторонами условия, которые делятся на необходимые и дополнительные (факультативные). Необходимые условия - это такие, при отсутствии которых трудового договора не может быть, а следовательно и не может возникнуть реальное трудовое правоотношение. К ним относятся условия:
- о месте работы (предприятие, учреждение, организация, расположенные на день заключения договора в определенной местности);
- о трудовой функции, которую будет выполнять работник, то есть специальности, квалификации, должности, совмещении профессий;
- о размере заработной платы работника предприятия, а также служащих тех учреждений, где в окладах заработной платы по штатному расписанию имеется так называемая вилка (то есть, возможность устанавливать оклад в пределах от минимального до максимального предусмотренного размера).
Место работы может быть сторонами конкретизировано указанием определенного подразделения, филиала предприятия, учреждения или указанием обслуживания различных подразделений его, расположенных в разных местах. В трудовом договоре водителя и их помощников обязательно оговаривается их рабочее место, то есть на машине какого типа они будут работать. Трудовая функция (род работы) определяется путем установления сторонами договора профессии, специальности, квалификации для рабочего или должности для служащего, по которой будет работать данный трудящийся.
Квалификация - это степень и вид профессиональной обученности, то есть уровень подготовки, опыта, знаний по данной специальности, определяемый для рабочих разрядами работ, которые они могут выполнять (например, слесарь 3-го или 5-го разряда), а для служащих - специальным образованием, опытом, занимаемой должностью, званием. Уровень квалификации работник определяется по единому тарифно – квалификационному справочнику (ЕТКС) работ и профессий рабочих народного хозяйства, а для служащих - по квалификационному справочнику должностей служащих. Трудовую функцию, оговоренную по трудовому договору, нельзя менять без согласия сторон договора. Определенность трудовой функции устанавливает и функциональное место принимаемого работника в общем трудовом процессе, и режим его труда в этом процессе.
Принцип определенности трудовой функции выражен и в статье 24 КЗоТ, запрещающей администрации требовать от работника выполнения не обусловленной трудовым договором работы.
Условия о трудовой функции и месте работы являются необходимыми для существования каждого вида трудового договора. Но в некоторых трудовых договорах помимо этих должны быть оговорены сторонами и другие необходимые именно для данного вида договора условия, которые будут определять вид данного договора (например, условие о сроке работы в срочном договоре, условие о временной или сезонной работе в договоре временного или сезонного работника, условие о надомной работе, о работе по совместительству, о работе с неполным рабочим временем являются необходимыми в соответствующих им видах трудовых договоров). В некоторых трудовых договорах к необходимым условиям относятся также и те, которые хотя и предусмотрены законодательством, но для данной категории работников не установлены, а определяются соглашением сторон (например, продолжительность рабочего дня и его режим у совместителей и у работников с неполным рабочим днем). При закреплении трудового договора стороны помимо необходимых могут установить и дополнительные (факультативные) условия в пределах, допускаемых законодательством. Они называются дополнительными потому, что они могут быть, а может их и не быть - без них договор все равно состоится, если оговорены необходимые условия. К дополнительным условиям относятся, например, условия. о предоставлении вне очереди места в дошкольном учреждении, об установлении испытания при приеме на работу и другие. Если стороны оговорили дополнительные условия, то они также обязательны для выполнения. Весь трудовой договор является недействительным (ничтожным), когда нарушено условие о праводееспособности трудящегося. /4, с.19-26/
Переход к рыночным отношениям предоставил предприятиям и организациям различных форм собственности и хозяйствования максимальную самостоятельность в вопросах оплаты труда при условии, что оплата осуществляется за счет их собственных средств без выделения на эти цели ассигнований из бюджета. В результате на предприятиях появились понятия: «фонд потребления», «средства, направляемые на потребление», а также идентичный ему термин «фонд заработной платы». Фонд потребления включает, кроме того, выплаты за счет фонда социальной защиты и расходов на содержание объектов здравоохранения, культуры и спорта. В состав средств, направляемых на потребление включаются: средства фонда оплаты труда.
В состав фонда заработной платы включаются начисленные предприятием, учреждением, организацией суммы оплаты труда в денежной и натуральной формах за отработанное и неотработанное время, стимулирующие доплаты и надбавки, компенсационные выплаты, связанные с режимом работы и условиями труда, премии и единовременные поощрительные выплаты, а также выплаты на питание, жилье, топливо, носящие регулярный характер.
Включению в фонд заработной платы, в частности, подлежат:
- оплата за отработанное время;
- заработная плата, начисленная работникам по тарифным ставкам и окладам за отработанное время;
- заработная плата, начисленная за выполненную работу работникам по сдельным расценкам. В процентах от выручки от реализации продукции (выполнения работ и оказания услуг);
- стоимость продукции, выданной в порядке натуральной оплаты. Премии и вознаграждения, (включая стоимость натуральных премий), носящие регулярный или периодический характер независимо от источников их выплаты;
- стимулирующие доплаты и надбавки к тарифным ставкам и окладам (за профессиональное мастерство, совмещение профессий и должностей, допуск к государственной тайне);
- ежемесячные или ежеквартальные вознаграждения (надбавки) за выслугу лет, стаж работы;
- компенсационные выплаты, связанные с режимом работы и условиями труда;
- выплаты, обусловленные районным регулированием платы труда: по районным коэффициентам за работу в пустынных, безводных местностях и в высокогорных районах, процентные надбавки к заработной плате за стаж работы в районах крайнего Севера, в приравненных к ним местностях и других районах с тяжелыми природно-климатическими условиями;
- доплаты за работу во вредных или опасных условиях на тяжелых работах;
- доплаты за работу в ночное время;
- оплата работы в выходные и праздничные дни;
- оплата сверхурочной работы;
- оплата работника за дни отдыха (отгулы), предоставленные в связи с работой сверх нормальной продолжительности рабочего времени при вахтовом методе организации работ, при суммированном учете рабочего времени и в других случаях, установленных законодательством;
- доплаты работникам, постоянно занятым на подъемных работах, за нормативное время их передвижения в шахте (руднике) от ствола к месту работы и обратно;
- оплата труда квалифицированных рабочих, руководителей, специалистов предприятий и организаций, освобожденных от основной работы и привлекаемых для подготовки, переподготовки и повышения квалификации работников;
- комиссионное вознаграждение, в частности, штатным страховым агентам, штатным брокерам;
- гонорар работникам, состоящим в списочном составе работников редакций газет, журналов и иных средств массовой информации;
- оплата услуг работников бухгалтерий за выполнение ими письменных поручений работников по перечислению страховых взносов из заработной платы;
- выплата разницы в окладах работникам, трудоустроенным из других предприятий и организаций, с сохранением в течение определенного срока размеров должностного оклада по предыдущему месту работы;
- выплата разницы в окладах при временном заместительстве;
- суммы, начисленные за выполненную работу лицам, привлеченным для работы на предприятии, согласно специальным договорам с государственными организациями (на предоставление рабочей силы, например, военнослужащих) как выданные непосредственно этим лицам, так и перечисленные государственным организациям;
- оплата труда лиц, принятых на работу по совместительству;
- оплата труда работников не списочного состава;
- оплата труда лиц, не состоящих в списочном составе работников предприятия (организации), за выполнение работ по гражданским договорам, если расчеты за выполненную работу производятся предприятием с физическими, а не юридическими лицами. При этом размер средств на оплату труда этих физических лиц определяется, исходя за сметы на выполнение работ (услуг) по этому договору и платежных документов;
- оплата услуг (гонорар) работников не списочного состава (за переводы, консультации, чтение лекций, выступление по радио и телевидению);
- оплата за неотработанное время;
- оплата ежегодных и дополнительных отпусков (без денежной компенсации за неиспользованный отпуск);
- оплата дополнительно предоставленных по коллективному договору (сверх предусмотренных законодательством) отпусков работникам;
- оплата льготных часов подростков;
- оплата учебных отпусков, предоставленных работникам, обучающимся в образовательных учреждениях;
- оплата на период обучения работников, направленных на профессиональную подготовку, повышение квалификации или обучение вторым профессиям;
- оплата труда работников, привлекаемых к выполнению государственных или общественных обязанностей;
- оплата, сохраняемая по месту основной работы за работниками, привлекаемыми на сельскохозяйственные и другие работы;
- суммы, выплаченные за счет средств предприятия, за не проработанное время работникам, вынужденно работавшим неполное рабочее время по инициативе администрации;
- оплата работникам-донорам за дни обследования, сдачи крови;
- оплата простоев не по вине работника;
- оплата за время вынужденного прогула;
- единовременные поощрительные выплаты;
- единовременные (разовые) премии независимо от источников их выплаты;
- вознаграждение по итогам работы за год, годовое вознаграждение за выслугу лет (стаж работы);
- материальная помощь, предоставленная всем или большинству работников;
- дополнительные выплаты при предоставлении ежегодного отпуска (сверх нормальных отпускных сумм в соответствии с законодательством.);
- денежная компенсация за неиспользованный отпуск;
- стоимость бесплатно выдаваемых работникам в качестве поощрения акций или льгот по приобретению акций;
- другие единовременные поощрения, включая стоимость подарков;
Выплаты на питание, жилье, топливо.
- стоимость бесплатно предоставленных работникам отдельных отраслей экономики питания и продуктов (в соответствии с законодательством). Оплата (полная или частичная) стоимости питания в том числе в столовых, буфетах, в виде талонов, предоставления его по льготным ценам с или бесплатно (сверх предусмотренной законодательством).
- стоимость бесплатно предоставленных работникам отдельных отраслей экономики (в соответствии с законодательством) жилья и коммунальных услуг или суммы денежной компенсации за непредставление их бесплатно. Средства на возмещение расходов работников по оплате жилья (сверх предусмотренных законодательством).
- стоимость бесплатно предоставленного работникам топлива.
В фонд потребления входят, но не включаются в состав средств, направляемых на потребление: затраты на командировочные расходы, надбавки к зарплате взамен суточных работникам, направляемым для выполнения монтажных, наладочных и строительных работ, стоимость спецодежды, спецпитания, выплаты за счет средств фонда социальной защиты, включая пособия по временной нетрудоспособности, по беременности, по уходу за ребенком, пенсии, возмещение причиненного ущерба, а также расходы за счет чистой прибыли, остающейся в распоряжении предприятия. Прежде всего формирование расходов на оплату труда зависит от категорий работников, поскольку оплата труда рабочих в большей степени подвержена влиянию объема оказанных услуг (при сдельной оплате труда), или отработанного времени (при повременной оплате труда). Оплата труда служащих производится по установленным должностным окладам, т.е. напрямую не связана с объемом производства. Переменная часть расходов на оплату труда включает оплату по сдельным расценкам, выплаты премий сдельщикам и повременщикам, т.к. последние осуществляются за достижения лучших показателей по выполнению работ, и часть отпускных, относящуюся к переменной части оплаты труда. /7, с.81-83/
Прежде всего указанные виды оплат зависят от объема выполненных работ.
Чем он больше, тем больше оплаты начисляется рабочим. Объемный фактор действует совместно со структурным, то есть с изменением удельных весов отдельных видов работ, имеющих большую или меньшую трудоемкость и соответственно оплату за единицу продукции, что приводит к изменению начисленной оплаты труда сдельщика. Третьим фактором, оказывающим влияние на переменную часть оплаты труда, является прямая оплата труда за единицу изделия или за единицу объема работ, которая, в свою очередь, зависит от трудоемкости и часовой оплаты труда, изменяющихся под влиянием факторов научно-технического прогресса и улучшения организации труда.
заработная плата труд
3. СОВЕРШЕНСТВОВАНИЕ ОПЛАТЫ ТРУДА В УСЛОВИЯХ АНТИКРИЗИСНОГО УПРАВЛЕНИЯ
3.1 Начисление заработной платы при различных системах оплаты труда
Для использования в качестве базы при распределении косвенных расходов оплату труда, включаемую в себестоимость продукции подразделяют на основную и дополнительную.
Порядок исчисления среднего заработка, выплачиваемого из средств работодателя, применяется в случаях: пребывания работника в ежегодном очередном отпуске, в том числе в дополнительном отпуске; выплаты компенсации за неиспользованный отпуск при увольнении; выплаты выходного пособия, а также ряда других случаев, когда законодательством предусмотрено сохранение за работником среднего заработка.
Порядок исчисления среднего заработка определен в приложении к постановлению Министерства Труда России «О порядке исчисления среднего заработка в 1999 году» и распространяется на все организации, учреждения независимо от форм собственности. В нем содержится подробная информация о принципах расчета среднего заработка во всех случаях, кроме тех, когда законодательством РФ установлены иные правила его подсчета.
В трудовом законодательстве РФ предусмотрено несколько видов освобождений работника от работы с сохранением за ним места работы (должности) :
с сохранением средней заработной платы: ежегодный очередной отпуск; выполнение государственных и общественных обязанностей в рабочее время; при направлении в служебные командировки.
с частичным сохранением заработной платы: учебный отпуск; отпуск по уходу за ребенком;
без сохранения заработной платы: отпуск работника, допущенным к вступительным экзаменам в высшие и средние специальные учебные заведения; отпуск для ознакомления с работой по избранной специальности и подготовки материалов к дипломному проекту.
Количество дней отпуска или размер денежной компенсации при увольнении определяются пропорционально отработанному времени.
Основанием для расчета пособий по временной нетрудоспособности является листок временной нетрудоспособности (больничный лист) из медицинского учреждения. Пособия начисляются, согласно с условиями государственного страхования, работникам: по временной нетрудоспособности; по беременности и родам; при рождении ребенка; по уходу за ребенком до достижения им 3-х лет; на погребение.
Пособие по временной нетрудоспособности при причинении гражданину увечья или ином повреждении его здоровья возмещается в размере утраченного потерпевшим заработка (дохода), который он имел, либо определенно мог иметь, а также дополнительно понесенных расходов, вызванных повреждением здоровья (расходы на лечение, восстановление и протезирование), если установлено, что потерпевший нуждается в этих видах помощи и не имеет возможности получить их бесплатно.
Пособие по беременности и родам исчисляется из фактического заработка, то есть учитываются все виды оплаты труда, на которые по действующему законодательству начисляются взносы на социальное страхование. /22, с.38-42/
Размер ежемесячных вычетов из совокупного облагаемого дохода работников зависит от величины этого дохода и исчисляется в определенной кратности минимального размер оплаты труда, установленного законодательством. Размер вычетов на каждого ребенка и иждивенца также зависит от величины совокупного годового дохода.
В совокупный доход, облагаемый налогом, включают все виды доходов как в денежной, так и натуральной форме. При этом доходы, полученные в натуральной форме, учитывают в составе совокупного годового дохода по государственным регулируемым ценам, а при их отсутствии – по свободным (рыночным) ценам на дату получения дохода. В совокупный доход не включают: государственные пособия по социальному страхованию и социальному обеспечению (кроме пособий по временной нетрудоспособности); все виды пенсий, кроме назначаемых и выплачиваемых за счет средств организаций; суммы, получаемые работниками в возмещение ущерба, причиненного им увечьем или иным повреждением здоровья, связанным с исполнением ими трудовых обязанностей; выходные пособия, выплачиваемые высвобождаемым работникам при их увольнении из организации; алименты у граждан, их получающих; выигрыши по облигациям государственных займов и суммы, получаемые в погашение этих облигаций.
При уходе работника в отпуск исчисление налога производят с совокупного дохода, начисленного этому работнику с начала календарного года с учетом отпускных сумм, приходящихся на налогооблагаемый период. При этом из совокупного дохода вычеты минимальной месячной оплаты труда и расходов на содержание детей и иждивенцев производят за каждые полные как проработанные, так и отпускные месяцы (15 календарных дней и более принимаются в расчет за целый месяц).
Исчисление подоходного налога производят с суммы дохода в полных рублях. Исчисленную сумму налога округляют до полных копеек.
Подоходный налог с доходов с доходов граждан взимают только путем удержания сумм налога из их дохода. Уплата налога с доходов граждан за счет средств организаций не допускается.
Для определения суммы заработной платы, подлежащей выдаче на руки работникам, необходимо определить сумму заработка работников за месяц и произвести из этой суммы необходимые удержания. Эти расчеты проводятся обычно в расчетно-платежной ведомости, которая кроме того, служит и документом, по которому производят выплаты заработной платы за месяц.
В левой части этой ведомости записывают суммы начислений заработной платы по ее видам, а в правой – удержания по их видам и сумму к выдаче. На каждого работника в ведомости отводят одну строку.
Аванс за первую половину месяца обычно выдают по платежным ведомостям. Сумму аванса обычно определяют из расчета 40 % заработка по тарифным ставкам или окладам с учетом отработанных работниками дней.
Заработная плата из кассы в течении трех дней. По истечении этого срока кассир против фамилий работников, не получивших заработную плату, делает отметку «задепонировано», составляет реестр невыданной заработной платы и на титульном листе ведомости указывает фактически выплаченную и не полученную работниками суммы заработной платы. Суммы не выплаченной в срок заработной платы по истечении трех дней сдают в банк на расчетный счет.
Выплаты, не совпадающие со временем общей выдачи зарплаты, производят по расходным кассовым ордерам, на которых делают пометку «Разовый расчет по заработной плате».
Все расчеты по заработной плате с работником бухгалтер записывает в расчетные книжки, которые хранятся у работников и сдаются ими в бухгалтерию только на время записи.
Расчетно-платежная ведомость выполняет несколько функций – расчетного документа, платежного документа и, кроме того, служит регистром аналитического учета расчетов с работниками по заработной плате.
Однако на практике использовать расчетно-платежные ведомости для подсчета средней зарплаты за какой-либо предшествующий период времени неудобно, поскольку необходимо делать трудоемкие выборки из различных ведомостей.
Поэтому на предприятиях на каждого работника открывают лицевые счета, на лицевой стороне которых записывают необходимые сведения о работнике, а на оборотной стороне – все виды начисления и удержаний из заработной платы за каждый месяц. По этим данным легко рассчитать средний заработок за любой период времени.
По истечении каждого месяца для правильности записей в карточках необходимо составлять оборотные ведомости по аналитическим счетам, т.е. приходится дважды дублировать одни и те же записи. Такого дублирования можно избежать, если использовать расчетные ведомости с вкладными листами, сброшюрованными в тетради, открываемые на полугодие или год. В этом случае отпадает необходимость составления лицевых счетов и оборотных ведомостей по ним, поскольку в расчетной ведомости с вкладышами обеспечивается накопление данных о расчетах с работниками за любой период времени.
Для получения аванса за первую половину месяца в банк представляют следующие документы: чек, платежные поручения на перечисление денежных средств в бюджет по удержанным налогам, на перечисление сумм, удержанных по исполнительным документам и личным обязательствам, а также на перечисление платежей на соц. нужды (в фонды – пенсионный, соц. страхования, занятости, обязательного медицинского страхования).
В ООО «УниверсалСервис» применяются следующие формы начисления заработной платы:
- должностной оклад;
- сдельно-премиальная оплата труда;
- повременная- премиальная система оплаты труда;
Всю начисленную на предприятии заработную плату можно подразделить на следующие виды:
- основная заработная плата;
- дополнительная заработная плата;
- премии, вознаграждения по итогам работы за год.
Основная заработная плата начисляется в зависимости от принятых на предприятии форм оплаты труда. То есть может быть сдельная оплата труда, повременная или контрактная.
Основная заработная плата согласно действующему трудовому законодательству не должна выплачиваться работникам не реже, чем два раза в месяц.
Дополнительная заработная плата начисляется на основании документов, подтверждающее право работника на оплату за неотработанное время. К таким выплатам относятся:
- оплата основного, дополнительного или учебного отпуска;
- компенсация за неиспользованный отпуск;
- выплаты выходного пособия при увольнении;
- прочие выплаты согласно действующему законодательству.
Так же производятся начисления по больничным листам, пособия на погребение, декретные отпуска. Данные виды начисления производятся согласно действующим законодательством.
Выплаты работнику дополнительной заработной платы производятся в сроки, определенные действующим законодательством.
Все перечисленные выплаты рассчитываются на основе среднего заработка. Во всех случаях средний заработок на день его выплаты не может быть менее установленного федеральным законом минимального размера оплаты труда. Вознаграждение по результатам финансово-хозяйственной деятельности предприятия выплачиваются за счет прибыли, остающейся в распоряжении предприятия, за вычетом
Размер вознаграждения устанавливается по нормативу, определяемому как соотношение 12 месячных окладов к сумме указанной прибыли за предшествующий календарный год.
Периодичность выплаты вознаграждения определяется предприятием самостоятельно.
Проведем анализ расходов на оплату труда по ООО «УниверсалСервис».
Основными источниками информации для анализа являются:
- отчеты предприятия по объемам выработке продукции с 2002 года по 2005 год;
- годовые отчеты по заработной плате. Налоговая декларация по единому социальному налогу для лиц, производящих выплаты физическим лицам за 2005год приложение К.
- нормы времени и сдельные расценки на изготовление изделий приложение Д;
Таблица 3 - среднесписочная численность и заработная плата.
| Показатели | 2002 год | 2003 год | 2004 год | 2005 год |
| 1.Среднесписочная численность (человек) | 9 | 15 | 20 | 29 |
| 2. Расходы на оплату труда (млн. р.) | 0,250 | 0,45 | 0,65 | 1,075 |
| 3. Объём выполненных работ (млн. р.) | 10,42 | 12,35 | 17,50 | 22,505 |
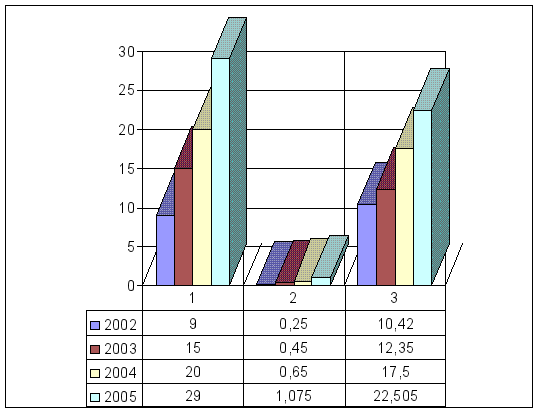
Рисунок 3 - Среднесписочная численность и заработная плата
На основании таблицы 3 можно дать общую оценку расходов на оплату труда.
Рассмотрим период с 2004 года по 2005 год. По сравнению с предыдущим годом объем выполненных работ возрос на 28,6 %, а расходы на оплату труда увеличены при этом на 65,38%.
Поскольку в современных условиях хозяйствования повышения расходов на оплату труда тесно связано с ростом цен на работы, услуги, то представляют интерес данные на оплату труда на 1 р. выполненных работ в действующих ценах.
Из таблицы 3 видим, что уровень расходов на оплату труда повысился на 65,38 %, что свидетельствует о повышении трудоемкости работ.
Далее рассмотрим причины этого изменения.
В первую очередь обратим внимание на изменения среднесписочной численности и средней заработной платы одного работника на изменение расходов на оплату труда.
Таблица 4 - Изменение расходов на оплату труда
| Показатели | 2002 год | 2003 год | 2004 год | 2005 год |
| Среднесписочная численность (человек) | 9 | 15 | 20 | 29 |
| Расходы на оплату труда (млн. р.) | 0,25 | 0,45 | 0,65 | 1,075 |
| Средняя заработная плата (тыс. р.) | 2,315 | 2,5 | 2,708 | 3,089 |
В период с 2002 года по 2005 год средняя заработная плата повысилась на 33,4%, величина расходов на оплату труда увеличилась на 431%, а численность работника выросла на 222%. Ежегодно происходил рост средней заработной платы работников, в следствии чего расходы на заработную плату были увеличены.
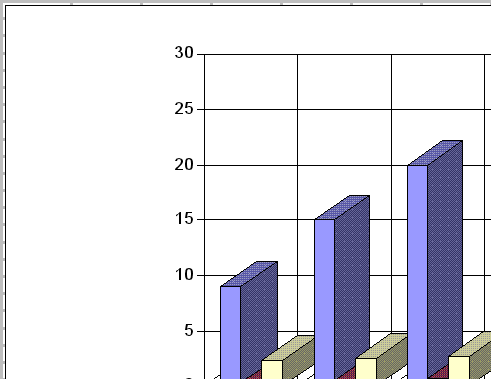
Рисунок 4 - Изменение расходов на оплату труда
В целях усиления материальной заинтересованности рабочих, руководящих работников, главных специалистов, инженерно – технических работников, служащих в ускорении ввода производственных мощностей и объектов строительства, в улучшение качества работ, в увеличении прибыли, в повышении производительности труда и улучшение работы обслуживающих и прочих хозяйств на предприятии вводится положение о премировании.
Основными показателями премирования на рассматриваемом предприятии являются:
- качество работы;
- выполнение плана выработки собственными силами;
Премирование рабочих производится по результатам работы за месяц за качественное выполнение работ премия начисляется в размере 30%;
При отсутствии средств на премирование в подразделении необходимые средства выделяются централизованно. Рабочие совершившие прогулы лишаются премии полностью.
Начисленные премии рабочим выплачиваются не зависимо от состояния расходования фонда заработной платы в целом по подразделению.
Премию каждой группе рабочих в бригаде выплачивают в одинаковом размере в процентах к тарифным ставкам за фактически отработанное время. Премирование руководящих работников, служащих производится по результатам работы за месяц причем руководящие работники премируются за выполнение и перевыполнение плана по прибыли.
Ежегодно ко дню "строителя" производится премирование всех работников производственного цеха.
Рассмотрим сезонность объема работ в производственном цехе. За период времени взят по квартально 2005 год.
Таблица 5 – Сезонность выполнения работ
| Квартал | I | II | III | IV |
| Объем работ в производственном цехе (млн. р.) | 0 | 1,36 | 1,98 | 0,476 |
| Объем работ в цехе по ремонту рефрижераторов (млн. р.) | 91,7 | 108,4 | 101,02 | 94,7 |
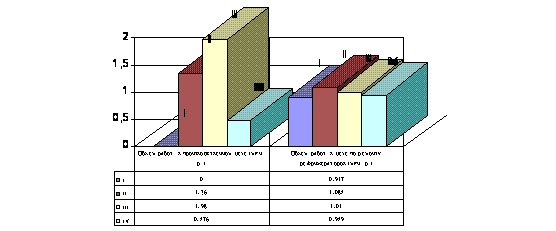
Рисунок 5 - Сезонность объема работ в производственном цехе 2005 год
На основании таблицы 5 можно сделать вывод, что период работы производственного цеха со второго квартала по начало четвертого. Весь объем работ проходит в летнее время года, то есть во время строительных работ. В отличие от производственного цеха, цех по ремонту рефрижераторов функционирует круглогодично. Это означает, что предприятие получает прибыль от данного вида деятельности.
3.2 Недостатки в оплате труда
Действующие системы