Оценка технического потенциала предприятия и пути его повышения
2. Значение промежуточного коэффициента покрытия с 0,2 на начало 2008 года уменьшилось до 0,18 на конец года и стало ниже нормативного значения на 0,052. То есть за счёт дебиторской задолженности, в случае её выплаты, ОАО «Зарайский хлебокомбинат» сможет погасить 18% кредиторской задолженности. Но в целом значение данного коэффициента можно назвать прогнозным, так как предприятие не может точно знать, когда и в каком количестве дебиторы погасят свои обязательства. То есть практически соотношение можно считать на конец 2008 года не удовлетворительным, и в действительности может ещё более ухудшиться вследствие зависимости от таких факторов, как: скорости платёжного документооборота банков; сроков дебиторской задолженности; платежеспособности дебиторов.
3. Общий текущий коэффициент покрытия L4 сократился за отчетный период на 0,3 и составил на конец года 1,1 (при норме >2). Смысл этого показателя состоит в том, что если предприятие направит все свои оборотные активы на погашение долгов, то оно ликвидирует краткосрочную кредиторскую задолженность на 100% и у него останется после данного погашения задолженности для продолжения деятельности 10% от суммы оборотных активов.
Таким образом, все показатели кроме (L6), характеризующие платежеспособность предприятия находятся на уровне ниже нормы, кроме того, при этом наблюдается их незначительное снижение. В целом вывод о платежеспособности можно сделать по общему коэффициенту ликвидности (LI). Его значение на конец года составляло 0,498, то есть в среднем (при условии реализации абсолютно ликвидных средств, 50% быстрореализуемых активов и 30% медленно реализуемых активов) предприятие не сможет покрыть ещё 50,2% обязательств в порядке их срочности. По сравнению с 2007 годом общая ликвидность средств предприятия несколько улучшилась. Так в прошлом году ОАО «Зарайский хлебокомбинат» не мог погасить в порядке срочности 51% обязательств.
Оценка рентабельности
В условиях рыночных отношений велика роль показателей рентабельности продукции, характеризующих уровень прибыльности (убыточности) её производства. Показатели рентабельности являются относительными характеристиками финансовых результатов и эффективности деятельности предприятия. Они характеризуют относительную доходность предприятия, измеряемую в процентах к затратам средств или капитала с различных позиций.
Показатели рентабельности – это важнейшие характеристики фактической среды формирования прибыли и дохода предприятий. По этой причине они являются обязательными элементами сравнительного анализа и оценки финансового состояния предприятия. При анализе производства показатели рентабельности используются как инструмент инвестиционной политики и ценообразования. Основные показатели рентабельности можно объединить в следующую группу: Рентабельность продукции, продаж (показатели оценки эффективности управления);
Рентабельность продукции показывает, сколько прибыли приходится на единицу реализованной продукции. Рост данного показателя является следствием роста цен при постоянных затратах на производство реализованной продукции (работ, услуг) или снижения затрат на производство при постоянных ценах, то есть о снижении спроса на продукцию предприятия, а также более быстрым ростом цен, чем затрат.
Показатель рентабельности продукции включает в себя следующие показатели:
– Рентабельность всей реализованной продукции, представляющую собой отношение прибыли от реализации продукции на выручку от её реализации (без НДС);
– Общая рентабельность, равная отношению балансовой прибыли к выручке от реализации продукции (без НДС);
– Рентабельность продаж по чистой прибыли, определяемая как отношение чистой прибыли к выручке от реализации (без НДС);
– Рентабельность отдельных видов продукции. Отношение прибыли от реализации данного вида продукта к его продажной цене.
Таблица. Показатели рентабельности продукции
| Показатели | Расчет | 2007 | 2008 | Отклонение 2007/2008 |
| 1. Выручка от реализации товаров, работ, услуг (без НДС, акцизов и аналогичных обязательных платежей). | стр. 010 | 56494320 | 75044920 | 18550600 |
| 2. Прибыль от реализации. | стр. 050 | 2015300 | 1995040 | -20260 |
| 3. Балансовая прибыль. | стр. 140 | 108600 | 732340 | 623740 |
| 4. Чистая прибыль. | стр. 140–150 | 81010 | 606470 | 525460 |
| Расчетные показатели, %. | ||||
| 1. Рентабельность всей реализованной продукции. | стр. 050 / стр. 010 | 3,6 | 2,6 | -1 |
| 2. Общая рентабельность. | стр. 140 / стр. 010 | 0,19 | 0,97 | 0,78 |
| 3. Рентабельность продаж по чистой прибыли. | стр. 140–150/ стр. 010 | 0,14 | 0,8 | 0,66 |
На основе расчётов можно сделать следующие выводы.
Показатель общей рентабельности за отчетный период вырос с 0,19 в 2007 до 0,97 в 2008 году, то есть увеличился в 5 раз. Это говорит о том, что в 2008 году каждый рубль реализации приносил в среднем около 1 копейки балансовой прибыли.
Показатель рентабельности продаж по чистой прибыли также вырос в 2008 году с 0,14 на начало года до 0,8 на конец отчетного периода. Это говорит о том, что спрос на продукцию несколько возрос. Таким образом, в 2008 году на 1 рубль реализованной продукции предприятие имело лишь 0,8 копеек чистой прибыли.
Рентабельность всей реализованной продукции снизилась за отчетный период на 1% и составила к концу 2008 года 2,6%. Это значит, что в конце отчетного периода каждый рубль реализации стал приносить на 1 копейку меньше прибыли от реализации.
Как видно из выше сказанного, все показатели рентабельности продукции очень низкие.
В 2007 году вследствие снижения спроса на продукцию из-за неплатежеспособности большинства потребителей, а также вследствие получения убытков от внереализационных операций показатели рентабельности продукции существенно снизились.
Выводы: Балансовая прибыль на ОАО «Зарайский хлебокомбинат» в 2008 году существенно увеличилась по сравнению с 2007 годом на 623 740 рублей. Этому увеличению способствовало: увеличение прибыли от финансово-хозяйственной деятельности, в основном за счёт появления статьи дохода «Проценты к получению» и превышения абсолютного изменения операционных доходов над абсолютным превышением операционных расходов, что увеличило балансовую прибыль на 60,5%. Снижению балансовой прибыли способствовал убыток от внереализационных операций в сумме 274 090 рублей, снизивший балансовую прибыль на 37,4%.
Таким образом, факторы, уменьшающие балансовую прибыль по сумме, были перекрыты действием увеличивающих её факторов, что в итоге и обусловило рост балансовой прибыли в отчетном году по сравнению с предыдущим.
Результатом от прочей финансово-хозяйственной деятельности в 2008 году стал убыток в размере 988 610 рублей (050–110), в то время как в предыдущем году наблюдался убыток в размере 1 445 350 рублей, который уменьшился за отчетный период на 456 740 рублей.
В отчётном году результат от прочих внереализационных операций представляет собой убыток, который уменьшился по сравнению с 2007 годом на 59,4%.
После уплаты налога на прибыль в распоряжении предприятия осталось 606 470 рублей (150–140). Этих средств оказалось не достаточно для покрытия всех расходов. В 2008 году убыток отчетного периода составил 604 000 руб.
За 2008 год показатели общей рентабельности продукции и рентабельность продаж по чистой прибыли увеличились, по сравнению с 2007 годом, хотя за аналогичный период прошлого года наблюдался резкий спад всех показателей рентабельности продукции.
Общая рентабельность вложений находится на низком уровне, так на 1 рубль имущества предприятия в отчётном году приходилось 1,12 копеек балансовой прибыли.
В целом все показатели прибыли и рентабельности в отчётном году возросли, что положительно характеризует деятельность предприятия в 2008 году.
3.2 Оценка технического потенциала ОАО «Зарайский хлебокомбинат»
Механизм оценки технического потенциала предприятия предполагает разработку: – методик оценки технического потенциала предприятия и эффективности его использования, – системы показателей для реализации предлагаемых методик, – методов обобщения и систематизации исходной и расчетной информации, – анализ полученных результатов.
В основу методик оценки легли ресурсный и результатный подходы к оценке технического потенциала предприятий. Особое внимание уделяется вопросам комплексного подхода к оценке технического потенциала предприятий и эффективности его использования с целью обеспечения универсальности и возможностей практического применения предлагаемых методов.
Специфика расчета производственной мощности предприятия зависит от характера технологических процессов и средств труда для их реализации, форм организации производства и номенклатуры выпускаемой продукции.
В экономической практике оценка производственной мощности предприятия имеет три метода оценки: натуральный, временной и стоимостной.
В результате развития стоимостного способа измерения производственной мощности, в ходе исследования, предложена методика определения сбалансированного показателя производственной мощности предприятия в стоимостной оценке.
Производственная мощность предприятия в стоимостной оценке практически не используется в экономической практике предприятий, поскольку в условиях многономенклатурного производства структура выпускаемой продукции может значительно варьироваться, в зависимости от требований рынка. Определение сбалансированного показателя производственной мощности предприятия в стоимостном выражении, построено в работе на основе сочетания следующих методов:
1 метод – на основе производственной мощности выпуска отдельных товаров (Nmaxi) и текущих цен на эту продукцию (Цi).
2 метод – на основе реальной выручки последнего года предприятия (Qр) и максимально возможного коэффициента использования производственной мощности для данного предприятия (Кисп.max).
Методы определения сбалансированного показателя производственной мощности предприятия в стоимостном выражении (Qmax.)
По 1 методу, в теоретических целях можно рассчитать максимальный объем реализации товаров при полной загрузке производственных мощностей предприятия (Qтmax) следующим образом:
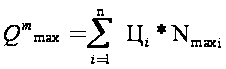 ,
где Цi – цена i го товара (руб.);
Nmaxi – производственная мощность выпуска (реализации) i го товара (шт.);
n – номенклатура выпускаемой продукции.
По 2 методу исходными данными являются:
– реальная выручка текущего года (Qр);
– реальный коэффициент использования производственной мощности текущего года, определенный по трудоемкости (Кисп.р) и соответствующий данной выручке (Qр);
– максимальный коэффициент использования производственной мощности (Кисп.max), определенный предприятием исходя из специфики производственных процессов и сложившейся номенклатуры производственной программы.
Максимальный коэффициент использования производственной мощности предприятия (Кисп.max) в идеале должен быть равен единице. Однако на каждом предприятии этот максимум всегда имеет ограниченное значение, которое в среднем колеблется от 0,8 до 0,95.
В этом случае производственная мощность(Qтрmax) рассчитывается:
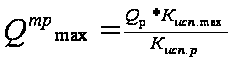 ,
где Qр – реальная выручка предприятия в текущем году (тыс. руб.);
Кисп.max – максимально возможный коэффициент использования производственной мощности предприятия, определённый по трудоемкости;
Кисп.р – реальный коэффициент использования производственной мощности текущего года, определенный по трудоемкости.
На основе полученных значений показателей Q1max и Q2max можно определить сбалансированное значение Qmax, соответствующее производственной мощности предприятия.
Алгоритм определения сбалансированного показателя производственной мощности предприятия в стоимостной оценке представлен на рисунке ниже.
Для оценки технического потенциала конкретного предприятия точкой отчета (критериями) могут быть: – среднеотраслевые показатели; – показатели предприятий, занимающих лидирующее положение на рынке соответствующих товаров; – среднемировые показатели предприятий и фирм, работающих в данной отрасли.
Для оценки технического потенциала предприятия целесообразно использовать следующие показатели: – среднегодовая стоимость основных средств, – износ основных средств, – удельный вес активной части основных средств, – производственная площадь, – удельный вес профильной отраслевой продукции, – удельный вес прогрессивных технологий, – коэффициент сменности работы оборудования, – уровень механизации вспомогательных работ, – уровень автоматизации основных производственных процессов, – удельный вес технологического брака.
Оценку эффективности использования технического потенциала предприятия предполагается проводить по следующим показателям: – фондоотдача, – фондоовооруженность, – съем продукции с 1м2 производственных площадей, – рентабельность основного капитала, – фондорентабельность, – коэффициент оборота оборотных средств, – коэффициент обновления основного капитала, – коэффициент прироста основного капитала, – коэффициент экстенсивного использования оборудования, – коэффициент интенсивного использования оборудования.
3.3. Пути повышения технического потенциала ОАО «Зарайский хлебокомбинат»
Для повышения эффективности технического потенциала предприятия необходимо ввести систему стратегического управления потенциалом на предприятии.
Структурно в предлагаемом механизме стратегического управления потенциалом выделено четыре блока.
1. Диагностика, где проводится факторный анализ уровня использования потенциала и в соответствии с выделенными целями и задачами развития предприятия разрабатывается концепция и общие ориентиры желаемого состояния системы, формулируются пути достижения цели. При этом обеспечивается согласование целей с интересами внешней среды, текущим уровнем использования потенциала и величиной совокупного потенциала предприятия, определяется система индикаторов их достижения.
2. Трасформация, где оценивается динамика совокупного потенциала, возможности его увеличения, разрабатываются стратегические альтернативы и осуществляется окончательный выбор стратегии. В рамках данного блока при выборе стратегии последовательно проводится ее оценка на соответствие целям, текущему состоянию системы, потенциалу системы и фазе жизненного цикла, а также возможная трансформация целей и задач в случае их недостижимости.
3. Контроль, где осуществляется постоянный мониторинг путем получения непрерывной информации об уровне использования потенциала и динамике его развития, соизмеряются усилия и результат, проводится анализ эффективности реализации стратегии, результаты которого являются информационной базой следующего цикла стратегического управления.
4. Координация, где корректируется стратегия управления потенциалом предприятия в сторону ликвидации излишних отклонений от поставленной цели и слабых мест в развитии подсистем предприятия.
Анализ уровня стратегического управления в ОАО «Зарайский хлебокомбинат» позволил выявить следующее:
– предприятие располагает достаточным объемом информации о внешней и внутренней среде, но ее анализ проводится выборочно, без увязки всей совокупности факторов и без учета потенциала и уровня его использования;
– постоянно проводится анализ стратегических альтернатив, которые не увязаны с финансовым потенциалом предприятия, не учитывают возможности устойчивого роста на базе существующего потенциала, и в собственно стратегию не трансформируются;
– система стратегического управления незакончена, то есть применяются отдельные фрагменты, не увязанные в единую систему, отсутствует единый регламент стратегического управления, исполнители не знакомы со стратегическими целями развития предприятия;
– отсутствует связь между стратегическим и оперативным управлением, увязка стратегических планов и текущей деятельности, в результате чего планы предприятия идут в разрез со сложившейся ситуацией.
Опираясь на результаты анализ потенциала и уровня его использования в ОАО «Зарайский хлебокомбинат» была сформирована стратегия управления потенциалом с применением разработанного механизма, этапы которой представлена на рисунке ниже. На основе оценки альтернативных вариантов реализации разработанной стратегии с использованием методики плановых расчетов, применяемой на исследуемом предприятии, был выбран наиболее эффективный вариант по трем критериям: рентабельность капитала, уровень использования потенциала, величина совокупного потенциала.
Как следует из расчетов, комплекс мероприятий на первом этапе позволяет обеспечить полное использование совокупного потенциала и достичь рентабельности капитала на уровне 24%. Уровень использования потенциала достигнет значения 1, что свидетельствует о полном использовании имеющихся ресурсов и достижении максимально-возможной эффективности финансово-хозяйственной деятельности.
Дальнейшее повышение эффективности возможно за счет качественных изменений. Стратегия развития обеспечит рост потенциала сначала до 0,9, затем до 0,96. Максимальная рентабельность капитала на данном этапе составит 31%.
Оценка эффективности стратегического управления потенциалом
| Показатели | Стратегия роста | Стратегия развития | Диверсификация | |||||
| 2007 | 2008 | 2009 | 2010 | 2011 | 2012–2016 | 2017–2021 | 2022–2024 | |
| 1. Производство продукци | 5200 | 5300 | 5300 | 5400 | 5500 | 5500 | 5900 | 1200 |
| 2. Себестоимость, руб./т | 495 | 510 | 515 | 535 | 549 | 561 | 594 | 710 |
| 3. Цена, руб./т | 530 | 575 | 595 | 637 | 680 | 707 | 712 | 746 |
| 4. Чистая прибыль, тыс. руб. | 125 | 9850 | 13680 | 19620 | 78320 | 195600 | 268900 | 9250 |
| 5. Капитальные вложения, тыс. руб. | 6230 | 10520 | 12360 | 15630 | 62500 | 165300 | 135200 | 0 |
| 5.1. в т.ч. за счет собственных средств | 0 | 6350 | 10520 | 14350 | 62350 | 135600 | 135200 | 0 |
| 6. Ресурсоотдача, р. | 0,81 | 0,83 | 0,86 | 0,9 | 0,98 | 1,16 | 1,09 | 0,65 |
| 7. Рентабельность продаж | 0,07 | 0,13 | 0,16 | 0,19 | 0,24 | 0,26 | 0,2 | 0,05 |
| 8. Рентабельность капитала | 0,06 | 0,11 | 0,14 | 0,17 | 0,24 | 0,31 | 0,22 | 0,03 |
| 9. Совокупный потенциал | 0,81 | 0,8 | 0,83 | 0,83 | 0,84 | 0,9 | 0,96 | 0,3 |
| 10. Уровень использования потенциала | 0,86 | 0,9 | 0,91 | 0,96 | 1 | 0,83 | 0,95 | 0,98 |
Предлагаемый механизм позволяет производить сравнительно корректную комплексную оценку предприятий, с учетом свойств производственной системы и фазы её жизненного цикла, а разработанная модель стратегического управлении дает возможность своевременно устранять рассогласованность системы и достигать наиболее эффективного ее функционирования и развития.
Заключение
Основные выводы и результаты
1. Анализ статистики последних лет показал относительную стабильность количества действующих в отрасли предприятий при неуклонном снижении их технического потенциала.
2. Современная теория технического потенциала предприятия находится на уровне общих направлений и концепций.
В работе предлагается развить ресурсный и результатный подходы применительно к оценке технического потенциала предприятий. Ресурсный подход в данном случае предполагает два самостоятельных направления:
1) оценка потенциала предприятия на основе комплексного анализа основных производственных фондов и трудовых ресурсов.
2) оценка потенциала предприятия на основе производственной мощности.
Результатный подход в данном случае основан также на двух направлениях:
1) оценка эффективности использования ресурсов предприятия (основных производственных средств и трудовых ресурсов).
2) оценка эффективности использования производственной мощности предприятия.
3. Развитие ресурсного подхода даёт возможность расчёта производственной мощности предприятия по трём методам: – в натуральном измерении выпускаемой продукции; – по времени работы действующего оборудования; – в стоимостной оценке.
Эффективность использования производственной мощности предприятия также предлагается определять в трех направлениях, по соответствующему коэффициенту использования производственной мощности.
4. Разработанная методика определение сбалансированного показателя производственной мощности в стоимостном выражении дает возможность развить современную оценку отраслевых возможностей каждого предприятия.
5. Проведенное исследование позволило определить основные методические особенности оценки технического потенциала предприятий.
6. Для оценки трудового потенциала, технического потенциала и производственной мощности предприятия предложены системы показателей, отражающих технико-экономической содержание этих составляющих производственного потенциала.
7. В основу предложенного обобщенного механизма управления потенциалом положены определенные аналитические процедуры, позволяющие повысить эффективность разработки стратегического плана развития предприятия с учетом выбранного направления корректировки производственного потенциала.
Список литературы
Баков Н.А. Механизмы финансовой оценки негосударственных предприятий. – М.: Изд-во «Торговый Дом», 2000.
Бараненко С.П., Шеметов В.В.: Стратегическая устойчивость предприятия. – М.: Центрополиграф, 2004 г. – 493 с.
Журнал «Экономист» – №10, 1998 г.
Котлер Ф. – Маркетинг менеджмент. – СПб: Питер, 2000 – 752 с.
Минаева Е.В., Филатова Л.О., Александрова М.В. – Экономика предприятия: ситуационные задачи и алгоритмы их решения, концепции развития. Учебное пособие. – М.: Пищепромиздат, 2002 г. – 164 с.
Научно-методический журнал, №3, 2003 год.
Новодворский В.Д. и др. Финансы. Учебник для вузов. – С-Пб.: Наука, 2000.
Небиеридзе А.З. Структура комплексного анализа основного капитала предприятия, Труды Вольного экономического общества России, т. 74, М. – Санкт-Петербург ВЭО, 2006, (0,4 п.л.).
Небиеридзе А.З. Взаимосвязь повышения эффективности использования основного производственного капитала и увеличения прибыли предприятия, Труды Вольного экономического общества России, т. 86, М. – Санкт-Петербург ВЭО, 2007, (0,4 п.л.).
Небиеридзе А.З. Экономическое значение технического потенциала предприятия, Материалы межвузовской научно-практической конференции «Современные проблемы экономического развития предприятий России», М.: ИРЭСиП, май 2007, (0,5 п.л.).
Орлов Б.Л., Осипов В.В. Управленческий и финансовый анализ деятельности предприятия. Учебное пособие. – 2 е издание – М.: Пищепромиздат, 2001 г. – 216 с.
Павлова Н.Л. Как отследить финансовое положение организации в современных условиях? Учебное пособие для студентов. – М.: Финансы и статистика, 2001.
Савицкая Г.В. «Анализ хозяйственной деятельности предприятия»: Учебник. – 2 е изд., испр. и доп. – М.: ИНФРА М, 2003. – 400 с.
Соколов, А.В. Управление потенциалом на основе типологии его факторов/ Е.В. Кучерова, А.В. Соколов // Вестн. КузГТУ. – 2004. №6 (2). – С. 126–127. – 0,21 п.л. (0,15 л.а)
Соколов, А.В. Особенности реализации механизма управления потенциалом на предприятиях/Е.В. Кучерова, А.В. Соколов; Природные и интеллектуальные ресурсы Сибири. Сибресурс 2006. Материала Международной научн.-практ. Конференции. – ГУ КузГТУ.-Кемерово, 2006.-С. 386–389. -0,25 п.л. (0,15 л.а)
Соколов, А.В. Методические подходы к оценке использования потенциала предприятия /А.В. Соколов, Е.В. Кучерова, И.П. Поварич/ Научные труды VIII Международной научно-практической конференции «Фундаментальные и прикладные проблемы приборостроения, информатики и экономики. Книга «Экономика и управление».-Часть2., Москва, 2005.-С. 80–82. – 0,4 п.л. (0,2 л.а)
Соколов, А.В. Управление потенциалом как основа устойчивого роста промышленного предприятия/ Е.В. Кучерова, А.В. Соколов/ Материалы научн.-практ. конференции. ПГПУ, Пенза, 2004.-С. 28–32. – 0,3 п.л. (0,2 л.а.)
Соколов, А.В. Проблемы анализа и оценки потенциала угледобывающих предприятий/ Социально-экономические проблемы региона: Сб.научн. тр./ГУ КузГТУ, Кемерово, 2005.-С. 145–148. – 0,3 п.л.
Филатов О.К., Маргулис Е.И., Рябова Т.Ф. – Экономика предприятий пищевой промышленности. Учебник для вузов. – М.: Гуманитарный центр «Монолит», 2001 – 496 с.
Филатов О.К. – Планирование, финансы, управление на предприятии: Практическое пособие. – М.: Финансы и статистика, 2004 – 384 с.
Чайникова Н.Л., Чайников В.Н. Конкурентоспособность предприятия. Учебное пособие. – Тамбов. 2007 г., 188 с.
1 Научно-методический журнал № 3, 2003 год.
2 Научно-методический журнал, № 3, 2003 год.
3 Научно-методический журнал, № 3, 2003 год
4 Научно-методический журнал, № 3, 2003 год.
5 Постановление Правительства РФ от 20.05.94 №498 «О некоторых мерах по реализации законодательства о несостоятельности (банкротстве) предприятий»
6 Экономический журнал, № 11, 2007 год.
7 По материалам диссертации Соколова А.В. «Потенциал предприятия: оценка и управление с системных позиций», 2007 год.