Бизнес-план производственного предприятия
время задержки платежей за реализованную продукцию;
инфляционные характеристики и др.;
сводные данные по объему продаж и цене продукции на внутреннем и внешнем рынке.
Производство и распределение
Главная задача раздела – показать потенциальным партнерам, что предприятие в состоянии реально производить определенное количество товаров в необходимые сроки и с требуемым качеством. Данные этого раздела бизнес-плана желательно приводить в перспективе на 2-3 года, а для крупных предприятий – на 4-5 лет.
Производственный план (по объему продукции и смете затрат) формируется на основе плана сбыта продукции и расчета производственных мощностей предприятия, а также прогноза производственных запасов и потерь. Для описания структуры производственного процесса необходимы следующие данные:
структура производства, планируемого к использованию в рамках инвестиционного проекта;
технологическая схема;
схема распределения производственного процесса в пространстве и времени;
инфляционные характеристики;
трудоемкость выполнения операций, тарифы по оплате труда основных производственных рабочих;
данные о квалификации персонала;
структура персонала и виды затрат на персонал;
перечень исходных материалов и комплектующих изделий, их количество и стоимостные характеристики;
основные поставщики сырья, материалов, комплектующих изделий, объемы и условия поставок;
необходимое количество энергии, газа, сжатого воздуха, пара и т.д. и стоимость единицы их потребления;
перечень услуг сторонних организаций, необходимых для осуществления процесса производства и реализации продукции;
объем внутренних и внешних перевозок по всем видам транспорта, тарифы по перевозкам;
затраты по перечисленным позициям.
Необходимо также предусмотреть затраты, связанные с утилизацией отходов и охраной окружающей среды. Учесть любые правительственные, местные нормативные акты, касающиеся предлагаемого бизнеса, включая законы, лицензии, требования регистрации в местных или центральных органах власти и т.п. Отметить любые нормативные акты, которые могут влиять на характер и сроки открытия и функционирования предприятия.
Управление и контроль
В разделе дается описание концепции и структуры управления проектом (или организационная схема по структуре предприятия), а также как будут распределены роли между основными членами управленческой команды и как они взаимодополняют друг друга. Здесь необходимо привести схему организационной структуры компании. Инвесторы, зарубежные партнеры хотели бы видеть управленческую команду, в которой были бы на равных представлены как административные навыки, так и навыки в управлении финансами, маркетингом, производством.
Для описания организационной структуры предприятия необходимо иметь:
Устав предприятия;
Положение о Совете директоров (собственников);
перечень основных подразделений предприятия, участвующих в реализации проекта, их функции;
взаимодействие подразделений между собой;
распределение обязанностей в группе управления;
подробное описание членов группы управления – Ф.И.О., квалификация, вклад в достижения предприятия, опыт, принципы, лежащие в основе оплаты труда данного управляющего.
В разделе может быть также дано описание правовой (юридической) формы организуемой в рамках реализации проекта, структуры (предприятия) с четким обозначением прав собственности и распределения прибыли.
Анализ рисков проекта
В разделе описывается вероятность наступления неблагоприятного события, которое может привести к потере части ресурсов предприятия, сокращению доходов или появлению дополнительных расходов в результате производственной и финансовой деятельности. Поэтому при разработке бизнес-плана должны быть учтены возможные изменения рыночной ситуации.
Проводят качественный и количественный анализ риска. Задачей первого является определение факторов риска и этапов работ, при выполнении которых возникает риск. Количественный анализ предполагает определение доли факторов риска, что является более сложной задачей.
Количественный анализ можно провести, используя различные методы, главными из которых являются: статистический, анализ целесообразности затрат, метод экспертных оценок, метод использования аналогов, аналитические методы.
Предприятие для уменьшения риска может использовать различные аналитические методы, позволяющие повысить надежность результатов инвестиций: метод математической статистики, экономико-математическое моделирование, анализ чувствительности.
Последний часто используется экспертами, поскольку позволяет специалистам по проектному анализу учесть риск и неопределенность. Целью анализа чувствительности является определение степени влияния критических факторов на финансовые результаты проекта. В качестве ключевого показателя, относительно которого проводится оценка, выбирается один из интегральных показателей эффективности (срок окупаемости проекта, индекс прибыльности, чистый дисконтированный доход или внутренняя норма рентабельности). В процессе анализа чувствительности изменяются значения выбранного критического фактора и, при прочих неизмененных параметрах, определяется зависимость значения ключевого показателя эффективности проекта от этих изменений.
Как правило, критическими факторами являются: объем сбыта продукции предприятия, цена продукции, издержки производства, время задержки платежей за реализованную продукцию, условия формирования запасов (производственных запасов сырья, материалов и комплектующих изделий, а также запасов готовой продукции) – условия формирования капитала, показатели инфляции и др.
В результате определения чувствительности проекта к критическим факторам в процессе проектирования разрабатываются мероприятия по уменьшению риска, и устанавливается оптимальный вариант реализации проекта.
Финансовый план
Раздел просчитывается по результатам прогноза производства и сбыта продукции. Здесь наряду с прогнозируемым движением денежных потоков (поступлениям и выплатам) должно быть подробно описано текущее финансовое состояние предприятия (при условии, что проект реализуется на действующем предприятии). Обычно финансовый раздел представлен тремя основными документами:
балансовой ведомостью. Балансовая ведомость представляет финансовые условия компании к определенной дате. Она детально описывает элементы собственности компании (активы) и величину обязательств (пассив). Она также показывает чистую стоимость компании и ее ликвидность. Этот документ необходимо составлять на 3-4 года вперед;
отчетом о прибылях и убытках. Стандартный отчет о прибылях и убытках показывает финансовую осуществимость данного бизнес-плана. Используя прогноз продаж и соответствующие ему производственные затраты, подготовить стандартный отчет о прибылях и убытках по крайней мере для первых трех лет. При этом приводится полный перечень допущений, сделанных при подготовке стандартного отчета о прибылях и убытках. В этот раздел бизнес-плана вносятся все основные моменты, которые могут дать снижение продаж от проектируемого уровня и чувствительность прибыли к этим моментам. В наиболее общем виде стандартный отчет о прибылях и убытках включает: стоимость реализованной продукции, себестоимость, валовую прибыль, производственные затраты, чистый доход или убытки;
отчетом о движении денежных средств. Это прогноз движения денежных потоков помесячно для первого года операций и поквартально, по крайней мере для двух лет, детально выделив величину и время ожидаемых прихода и расхода наличности; определить потребности и сроки дополнительного финансирования и указать максимум потребности в оборотном капитале; показать, каким образом должно быть получено дополнительное финансирование (через акционерное финансирование, банковские займы, по линии краткосрочного банковского кредита), на каких условиях, как должны выплачиваться заемные средства.
Балансовая ведомость отражает финансовое состояние предприятия на конец рассчитываемого периода времени, из анализа которого можно сделать вывод о росте активов и об устройстве финансового положения предприятия, реализующего проект, в конкретный период времени.
Отчет о прибылях и убытках отражает операционную деятельность предприятия в текущий период проекта. С помощью данного отчета можно определить размер получаемой предприятием прибыли в определенный период времени.
Отчет о движении денежных средств показывает формирование и отток денежной наличности, а также остатки денежных средств предприятия в динамике от периода к периоду.
На основе результатов трех отчетов проводится анализ финансовых ресурсов предприятия и выработка схемы финансирования проекта.
Формы и методы финансирования проектов многообразны. Наиболее часто используемые в практике промышленных предприятий следующее:
получение финансовых ресурсов путем выпуска акций (наиболее распространенная и предпочитаемая форма финансирования в первоначальный период реализации крупных проектов);
долговое финансирование (приобретение долгосрочного кредита в коммерческих банках, кредиты в государственных структурах, ипотечные ссуды, частное размещение долговых обязательств);
лизинговое финансирование.
Сумма собственного и заемного капитала должна быть достаточной для покрытия отрицательной величины остатка денежных средств в любой период времени проекта.
Каждая из альтернативных схем финансирования должна быть просчитана и дана оценка последствий ее применения.
Система показателей эффективности проекта представляется двумя группами показателей: показатели финансового состояния предприятия и показатели эффективности инвестиций, рассчитанные по выбранной ставке дисконтирования.
Первая группа показателей характеризует эффективность оперативной деятельности предприятия в ходе реализации проекта: прибыльность проекта, рентабельность капитала, показатели финансовой деятельности: ликвидности и финансовой устойчивости.
Вторая группа показателей характеризует эффективность инвестиций в проект: срок окупаемости, чистая приведенная величина дохода, индекс прибыльности (характеризует прибыльность проекта), внутренняя норма рентабельности.
При расчете данных показателей часто вызывает затруднения у разработчиков проекта выбор ставки дисконтирования, поскольку отсутствуют методики по ее определению. При назначении ставки дисконтирования обычно ориентируются на существующую или ожидаемую ставку по банковским кредитам или депозитам или на субъективную оценку, основанную на опыте инвестора.
Приложения
В раздел включаются документы, которые могут служить подтверждением или более подробным объяснением сведений, представленных в бизнес-плане. К таковым могут относиться:
копии всех относящихся к делу контрактов;
копии деловых соглашений;
результаты маркетинговых исследований;
заключения аудиторов;
фотографии или видеоролик образцов продукции;
список основных клиентов с указанием объемов годовых продаж и их условий;
список основных поставщиков с указанием объемов закупок и их условий;
заключения служб государственного надзора по вопросам экологии и безопасности;
статьи из журналов и газет о деятельности предприятия;
любые патенты и авторские права, которыми владеет предприятие;
любые другие относящиеся к делу официальные документы.
Приведенные рекомендации по построению разделов бизнес-плана относятся к достаточно сложному случаю компании, которая намерена производить новый продукт, и ищет финансирования или партнеров под свой проект. В реальности бизнес-план торговых, посреднических и подобных им компаний и проектов оказываются намного проще. В этих случаях не нужен такой раздел, как план производства. Кроме того, упрощается и исследование, посвященное анализу рынка, и снижается связанный с этим риск.
В последние годы появились компьютерные программы, которые помогают и начинающим, и уже опытным руководителям составлять достаточно убедительные бизнес-планы.
В большинстве случаев создание квалифицированного бизнес-плана под силу лишь команде профессионалов - каждого в своей области (управлении, финансах, маркетинге). На Западе при составлении бизнес-планов даже небольшие фирмы обращаются к ним за консультацией, разработка же подобных документов в крупных компаниях идет целыми штабами, составленными из опытных специалистов. Опыт показывает, что расплата за некачественный бизнес-план слишком высока и не оправдывает сэкономленных при его составлении средств.
2. Характеристика производственного предприятия ООО «Украина»
2.1. Организационно правовая форма и структура управления предприятием
Общество с ограниченной ответственностью «Украина» было зарегистрировано 15 января 1997 года Ленинским райсоветом г. Севастополя.
Предприятие было создано двумя физическими лицами на основании Закона Украины «О хозяйственных обществах». Для регистрации предприятия были подготовлены следующие документы:
Устав общества (Приложение 1);
Учредительный договор;
Протокол собрания учредителей.
Учредителями ООО «Украина» являются физические лица: Греков Андрей Владимирович и Островский Виктор Александрович. Уставный фонд общества сформирован за счет денежных взносов учредителей, на момент регистрации составлял 37500 грн. и распределен между учредителями в равных долях. Преимущества такой формы хозяйствования состоит в том, что участники общества несут ответственность ограниченную своими вкладами при общем экономическом интересе.
Юридический адрес ООО «Украина»: ул. Гоголя, 36/18. Общая площадь, занимаемая им составляет 50 кв.м, из неё на долю производственных площадей приходится 20 кв.м, а непроизводственных – 30 кв.м. Производственный участок предприятия расположен на арендуемых специализированных площадях совхоза «Северный Крым».
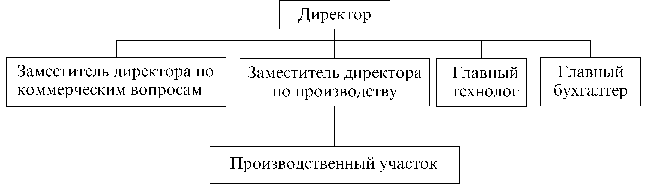
ООО
«Украина» имеет
линейную
производственную
структуру
управления
/рис. 2.1/. Каждый
работник предприятия
подчинен только
одному руководителю
и, следовательно,
связан с вышестоящим
органом через
него. В данной
структуре
разделение
системы управления
на составные
части осуществляются
по производственному
признаку с
учетом степени
концентрации
и специализации
производства,
а также технологических
особенностей.
Система звеньев
управления
отражает
производственную
структуру.
Рис. 2.1. Структура управления ООО «Украина»
Органы управления – заместитель директора по коммерческим вопросам, заместитель директора по производству, главный технолог, главный бухгалтер - на высшем уровне осуществляют координацию деятельности составных частей всей системы производства.
Производственная структура предприятия - это форма организации производственного процесса, в котором взаимосвязаны размеры предприятия, состав, количество и удельный вес производственных подразделений, а также их участки и рабочие места.
Первичным звеном производственной структуры является рабочее место, где рабочие выполняют отдельные операции по изготовлению продукции или обслуживанию процесса производства, используя соответствующее оборудование.
Количество и взаимосвязь рабочих мест в производственном процессе определяют основную производственную структуру - производственный участок. Он представляет собой совокупность территориально обособленных рабочих мест, предназначенных для выполнения технологически однородной работы или различных операций по изготовлению одноименной продукции. В производственном участке осуществляется часть технологического процесса (первичная обработка молока, расфасовка продукции).
К основному цеху относится цех, в котором осуществляются операции по превращению основного сырья, полуфабрикатов и материалов в готовую продукцию, либо протекают стадии производства (приемно-аппаратный цех, участки разлива молока и т.д.).
В обслуживающих цехах и хозяйствах (транспортные гаражи, производственные холодильники, складское хозяйство) выполняются работы по обслуживанию основных цехов, транспортировки и хранению сырья, материалов и готовой продукции. ООО «Украина» имеет производственно – заготовительное звено по приемке, первичной обработке молока (приемно–перевалочные, пастеризационно–охладительные, сепараторные отделения).
Функции управления в цехе выполняет начальник цеха в подчинении которого находятся рабочие: мастера, аппаратчики, грузчики, наладчики, операторы и другие.
2.2. Основной вид деятельности ООО «Украина»
ООО «Украина» выпускает молоко жирностью более 3,2%, расфасованное в пакеты из полиэтиленовой пленки, емкость пакета - 1 литр. На пакет нанесен рисунок и необходимые данные о предприятии и о молоке. Пакет имеет хороший эстетический вид.
Продукция предприятия пользуется широким спросом у населения, за счет высокого качества фасованного молока и низкой цены. Основными потребителями являются детские дошкольные учреждения, городские больницы. Предприятие реализует свою продукцию в г. Севастополе.
Ежегодно увеличивается объем производства фасованного молока. Планируется расширить ассортимент предприятия за счет комплексной переработки молока или выпуска продукции с новыми диетическими и вкусовыми свойствами.
Расширение деятельности предприятия и ассортимента необходимо также для удержания устойчивой позиции в конкурентной среде. На рынке молочной продукции основными конкурентами являются: ЧП «ПКФ Севмолпром», ОАО «Крыммолоко» (г. Симферополь).
На предприятии, с момента его создания ведется жесткий контроль за качеством продукции. Для этого создана производственно-технологическая лаборатория, осуществляющая контроль качества поступающего сырья, вспомогательных материалов и припасов, готовой продукции и производящие сертификацию выпускаемой продукции.
2.3. Анализ финансового состояния предприятия
2.3.1. Общая оценка динамики и структуры баланса
Задачей анализа имущественно-финансового положения предприятия на основе баланса является получение информации о финансовом положении предприятия, его рентабельности и общей политике.
Для объективного и корректного анализа кроме общих знаний в области управления предприятием необходимы также знания экономической ситуации на основных рынках предприятия, деятельности конкурентов, а также той отрасли хозяйства, к которой относится данное предприятие, общей конъюнктуры рынка и т.п.
Как правило, при анализе баланса в начале исследуются вид и структура имущества, а также соотношение частей имущества между собой. Затем изучается соотношение между оборотными средствами и основным капиталом. При этом необходимо иметь ввиду что величина основного капитала, показанная в балансе, не всегда позволяет сделать вывод об истинном положении, так как она находится в зависимости от проводимой политики амортизационных списаний, т.е. при этом не отображаются скрытые резервы.
Итог актива баланса всегда равен итогу его пассива. Таким образом, баланс отражает взаимосвязь актива фирмы и источников финансирования на начало или конец отчетного периода.
Для проверки ликвидности и возможностей самофинансирования определяют следующий важный индикатор - поток наличных, т.е. прибыль (до начисления налогов) + амортизация и износ быстроизнашивающихся малоценных предметов. Эта сумма показывает реальные возможности самофинансирования предприятия и играет большую роль при обсуждении возможностей погашения кредитов.
Заключительный этап анализа баланса, как правило, связан с определением показателей финансовой устойчивости предприятия.
В силу тех требований, которые предъявляются к составлению финансовых отчетов, они являются главным и практически единственным источником, по которому можно судить о результатах деятельности фирмы.
Цель анализа - оценить финансовый риск при инвестировании в предприятие.
Финансовое состояние предприятия характеризуются размещением и использованием средств (активов) и источниками их формирования (собственного капитала и обязательств, т.е. пассивов). Эти сведения представлены в балансе предприятия.
Анализ баланса дает возможность увидеть методы и проблемы финансирования предприятия, оценить его финансовую устойчивость.
Для финансирования деятельности предприятия первостепенное значение приобретают различное сочетание собственных и заемных средств. Этим определяется не только финансовая устойчивость предприятия, но и его платежеспособность и кредитоспособность.
В ходе анализа для характеристики финансового состояния изменяются как абсолютные показатели, так и финансовые коэффициенты, представляющие собой относительные показатели финансового состояния или их линейных комбинаций. Оценка финансового состояния предприятия осуществляется на основе бухгалтерского баланса за 1997 – первое полугодие 2000 гг., которые представлены в табл. 2.1:
Таблица 2.1. Показатели бухгалтерского баланса за 1997 – I-ое полугодие 2000 гг
| Показатели | Значение показателей | |||
| 1997 | 1998 | 1999 | I-ое полугодие 2000 | |
| 1 | 2 | 3 | 4 | 5 |
| АКТИВ | 45093,90 | 48998,58 | 50798,85 | 112489,70 |
| I. Основные средства и другие внеоборотные активы | ||||
| Основные средства: | ||||
| - остаточная стоимость | 25603,59 | 21973,74 | 17429,85 | 29268,00 |
| - износ | 2396,41 | 6026,26 | 10570,10 | 13731,99 |
| - первоначальная стоимость | 28000,00 | 28000,00 | 28000,00 | 43000,00 |
| Всего | 25603,59 | 21973,74 | 17429,85 | 29268,00 |
| II. Запасы и затраты | ||||
| Производственные запасы | 4000,00 | 3000,00 | 3600,00 | 5300,00 |
| Расходы будущих периодов | - | - | - | 12800,00 |
| Всего | 4000,00 | 3000,00 | 3600,00 | 18100,00 |
| III. Денежные средства, расчеты и другие активы | ||||
| Дебиторская задолженность: | ||||
| - за товары, срок оплаты которых не наступил | 1790,31 | 12600,00 | - | 14300,00 |
| - с бюджетом | - | 300,00 | 330,00 | 500,00 |
| - с другими дебиторами | 12700,00 | 8824,84 | 23829,00 | 45521,70 |
| Денежные средства: | ||||
| - касса | - | - | 10,00 | - |
| - расчетный счет | 1000,00 | 2300,00 | 5600,00 | 4800,00 |
| Всего | 15490,31 | 24024,84 | 29769,00 | 65121,70 |
| ПАССИВ | 45093,90 | 48998,58 | 50798,85 | 112489,70 |
| I. Капитал, фонды и резервы | ||||
| Уставный фонд | 37500,00 | 37500,00 | 37500,00 | 98000,00 |
| Продолжение табл. 2.1. | ||||
| 1 | 2 | 3 | 4 | 5 |
| Специальные фонды и целевое финансирование | - | 1500,00 | 1500,00 | 900,00 |
| Нераспределенная прибыль: | ||||
| - прошлых лет | - | - | 2000,00 | 2000,00 |
| - отчетного года | - | 2000,00 | 3000,00 | 1000,00 |
| Убытки: | ||||
| - прошлых лет | - | 500,00 | - | - |
| - отчетного года | 500,00 | - | - | - |
| Всего | 37000,00 | 40500,00 | 44000,00 | 101900,00 |
| II. Долгосрочные пассивы | ||||
| Всего | - | - | - | - |
| III. Расчеты и другие краткосрочные пассивы | ||||
| Кредиторская задолженность: | ||||
| - за товары, работы, услуги, не оплаченные в срок | - | - | - | - |
| - с бюджетом | 638,25 | 670,16 | 536,13 | 804,19 |
| - по внебюджетным платежам | - | - | - | - |
| - по страхованию | 2348,30 | 2465,71 | 1972,56 | 3082,13 |
| - по оплате труда | 5107,35 | 5362,71 | 4290,16 | 6703,38 |
| Всего | 8093,90 | 8498,58 | 6798,85 | 10589,70 |
Как видно из табл. 2.1, за анализируемый период имущество предприятия увеличилось на 67395 грн., составив в конце периода 112489 грн. Это обусловлено тем, что произошли изменения в составе имущества предприятия (валюты баланса) в основном за счет увеличения внеоборотных активов. Так, если в начале анализируемого периода сумма внеоборотных активов составляла 25603 грн., то на конец периода она увеличилась на 3665 грн. и составила 29268 грн., это вызвано увеличением основных средств.
Структура активов на начало анализа характеризуется превышением имущества длительного пользования над остальными его видами и составляет 56,7%. К концу анализируемого периода доля внеоборотных активов составила 26%. Эта тенденция достаточно благоприятна для предприятия. Так как значительная доля капитала находится в обращении и увеличивает сумму оборотных средств, повышает скорость производственного оборота и эффективность предприятия. За анализируемый период доля объема оборотных средств поднялась с 34,3% до 57,9%. Увеличение объема текущих активов на 49631 грн. в основном произошло за счет увеличения дебиторской задолженности на 45831 грн. Дебиторская задолженность составляют основную долю оборотных средств предприятия и составляет 32,1 % к валюте баланса на начало и 53,5% в конце анализируемого периода. Это оказывает отрицательное влияние на положение предприятия.
Как положительную тенденцию можно оценить увеличение денежных средств на 3800 грн., тем более что их удельный вес увеличился на 4,1% в общей сумме активов. Это является положительным фактором, так как влечет за собой рост суммы высоколиквидных активов и положительно сказывается на показателях ликвидности предприятия.
Анализ пассивной части баланса позволяет отметить, что приток средств за рассматриваемый период в сумме 67395 грн. в основном был связан с увеличением собственного капитала на 60500 грн. Структура источников хозяйственных средств предприятия характеризуется преобладающим удельным весом собственного капитала, его доля в общем объеме пассивов увеличилась с 83% до 87%, что заслуживает положительной оценки структуры пассивов баланса.
Для наглядного анализа составим сводную таблицу аналитической группировки статей баланса за 1997 – первое полугодие 2000 гг /табл. 2.2/.
Таблица 2.2. Основные показатели бухгалтерского баланса за 1997 – полугодие 2000 гг
| Показатель | 1997 | 1998 | 1999 | I-ое полугодие 2000 |
|
актив Внеоборотные активы |
25603,59 | 21973,74 | 17429,85 | 29268,00 |
| Оборотные активы | 19490,31 | 27024,84 | 33369,00 | 83221,70 |
| Убытки | 500,00 | 500,00 | - | - |
|
пассив Капитал и резервы |
37000,00 | 40500,00 | 44000,00 | 101900,00 |
| Долгосрочные пассивы | - | - | - | - |
| Краткосрочные пассивы | 8093,90 | 8498,58 | 6798,85 | 10589,70 |
| баланс | 45093,90 | 48998,58 | 50798,85 | 112489,70 |
Анализируя данную таблицу видно, что максимальное значение внеоборотных активов на 1.06.2000 г. составляет 29268 грн., наименьшее на 1.01.1999 г. – 17429,85 грн., в основном это произошло из-за роста стоимости основных средств. Это говорит о хороших производственных возможностях предприятия, то же касается и оборотных активов: равномерно с каждым годом они увеличивались, наибольший скачок в росте наблюдается в середине 2000 г. – оборотные активы увеличились на 63731 грн., что может гарантировать увеличение прибыли. В начале своей деятельности ООО «Украина» имело небольшой убыток.
Анализируя пассивную часть баланса, можно считать, что за 3 года собственный капитал предприятия увеличился на 64900 грн. как видно из табл. 2.2 внеоборотные и оборотные активы финансируются за счет собственных средств. Рассматривая краткосрочные обязательства предприятия можно заметить, что они уменьшились вдвое по сравнению с собственным капиталом за анализируемые 3 года. Краткосрочные обязательства состоят из кредиторской задолженности с бюджетом, по страхованию и по оплате труда.
Валюта баланса с каждым годом возрастала и максимального значения достигла в первом полугодии 2000 г. – 112489 грн.
из приведенного анализа можно сделать вывод, что в течение анализируемого периода на предприятии наблюдается значительное улучшение большинства показателей бухгалтерского баланса, в т.ч. и валюты баланса.
2.3.2. Анализ ликвидности баланса.
Потребность в анализе ликвидности баланса возникает в условиях рынка в связи с усилением финансовых ограничений и необходимостью оценки кредитоспособности предприятия. Ликвидность баланса определяется как степень покрытия обязательств предприятия его активами, срок превращения которых в денежную форму соответствует сроку погашения обязательств. Ликвидность активов - величина, обратная ликвидности баланса во времени превращения активов в денежные средства. Чем меньше требуется времени, чтобы данный вид активов обрел денежную форму, тем выше его ликвидность. Анализ ликвидности баланса заключается в сравнении средств по активу, сгруппированных по степени их ликвидности и расположенных в порядке убывания ликвидности, с обязательствами по пассиву, сгруппированных по срокам их погашения и расположенными в порядке возрастания сроков.
В зависимости от степени ликвидности средств, т.е. скорости превращения в денежные средства, активы предприятия разделяются на следующие группы:
А1 - наиболее ликвидные активы - денежные средства предприятия и краткосрочные финансовые вложения (ценные бумаги);
А2 - легко реализуемые активы - дебиторская задолженность предприятия за исключением просроченной и сомнительной;
А3 - медленно реализуемые активы - запасы и затраты, за исключением иммобилизованных оборотных средств;
А4 - труднореализуемые активы - внеоборотные активы.
Пассивы баланса группируются по степени срочности их оплаты:
П1 - наиболее срочные обязательства - к ним относятся кредиторская задолженность, а также ссуды, не погашенные в срок;
П2 - краткосрочные пассивы - краткосрочные кредиты и займы;
П3 - долгосрочные пассивы - долгосрочные обязательства предприятия;
П4 - постоянные пассивы – к ним относится собственный капитал и резервные фонды предприятия.
Значения вышеприведенных группировок представлено в табл. 3.
Таблица 2.3. Анализ ликвидности баланса
| АКТИВ | 1997 | 1998 | 1999 | I-ое полугодие 2000 |
| 1 | 2 | 3 | 4 | 5 |
| 1. наиболее ликвидные активы | 1000,00 | 2300,00 | 5610,00 | 4800,00 |
| 2. легко реализуемые активы | 14490,31 | 21724,84 | 24159,00 | 60321,00 |
| Продолжение табл. 2.3 | ||||
| 1 | 2 | 3 | 4 | 5 |
| 3. медленно реализуемые активы | 4000,00 | 3000,00 | 3600,00 | 18100,00 |
| 4. трудно реализуемые активы | 25603,59 | 21973,74 | 17429,85 | 29268,00 |
| баланс | 45093,90 | 48998,58 | 50798,85 | 112489,70 |
| ПАССИВ | 1997 | 1998 | 1999 | I-ое полугодие 2000 |
| 1. наиболее срочные обязательства | 8093,90 | 8498,58 | 6798,85 | 10589,70 |
| 2. краткосрочные пассивы | - | - | - | - |
| 3. долгосрочные пассивы | - | - | - | - |
| 4. постоянные пассивы | 37000,00 | 40500,00 | 44000,00 | 101900,00 |
| баланс | 45093,90 | 48998,58 | 50798,85 | 112489,70 |
Для
определения
ликвидности
баланса следует
сопоставить
итоги приведенных
групп по активу
и пассиву. Баланс
считается
абсолютно
ликвидным, если
имеют место
соотношения:
А1 П1,
А2П2,
А3П3,
А4
 П4.
Как видно из табл. 2.3, для ООО «Украина» первое неравенство не выполняется, т.е. имеет знак противоположный зафиксированному в оптимальном варианте, ликвидность баланса в меньшей степени отличается от абсолютной. При этом второе неравенство не выполняется только на всем периоде анализа.
Сопоставление наиболее ликвидных средств и быстро реализуемых активов с наиболее срочными обязательствами и краткосрочными пассивами позволяют выяснить текущую ликвидность (сроки до трех месяцев). Текущая ликвидность свидетельствует о платежеспособности предприятия на ближайший к рассматриваемому моменту промежуток времени.
Таким образом, можно сказать, что данные табл.2.3 свидетельствуют о нормальной текущей ликвидности и свидетельствуют о нормальной платежеспособности за анализируемый период. Несопоставимость отношения п1 и а1 знаку зафиксированному в оптимальном варианте объясняется тем, что балансовая ведомость составляется на первое число месяца, а выплата зарплаты и связанных с ней отчислений происходят в середине месяца. Сравнение медленно реализуемых активов с долгосрочными и среднесрочными пассивами отражает перспективную ликвидность. Данный вид прогноза является приближенным, но по данным табл. 2.3 можно увидеть, что перспективная ликвидность является высокой, что говорит о высокой будущей платежеспособности ООО «Украина».
Таким образом, возникает такая ситуация, при которой предприятие может погасить свои долги, но возможно не в кратчайший срок, а в более долгосрочной перспективе.
2.3.3. Анализ финансовых коэффициентов
Финансовые коэффициенты представляют собой относительные показатели финансового состояния предприятия. Они рассчитываются в виде отношений абсолютных показателей финансового состояния или их линейных комбинаций на основании ф.2 (Приложение 2).
Система относительных финансовых коэффициентов является ведущим элементом анализа финансового состояния, применяемым различными группами пользователей: менеджеры, аналитики, акционеры, инвесторы, кредиторы и др. Чаще всего выделяют пять групп показателей по следующим направлениям финансового анализа.
1. Анализ рентабельности. Показатели этой группы предназначены для оценки общей эффективности вложения средств в данное предприятие и анализируют рентабельность капитала в целом. Основными показателями поэтому являются рентабельность совокупного капитала и рентабельность собственного капитала.
2. Анализ текущей деятельности. С позиции кругооборота средств деятельность любого предприятия представляет собой процесс непрерывной трансформации одних видов активов в другие:
… ® ДС ® СС ® НП ® ГП ® СР ® ДС ® …
где ДС — денежные средства;
СС — сырье на складе;
НП — незавершенное производство;
ГП — готовая продукция;
СР — средства в расчетах.
Эффективность текущей финансово-хозяйственной деятельности может быть оценена протяженностью операционного цикла, зависящей от оборачиваемости средств в различных видах активов. При прочих равных условиях ускорение оборачиваемости свидетельствует о повышении эффективности. Поэтому основными показателями этой группы являются показатели эффективности использования материальных, трудовых и финансовых ресурсов: выработка, фондоотдача, коэффициенты оборачиваемости средств в запасах и расчетах.
3. Анализ финансовой устойчивости. С помощью этих показателей оцениваются состав источников финансирования и динамика соотношения между ними. Анализ основывается на том, что источники средств различаются уровнем цены капитала, степенью доступности, уровнем надежности, степенью риска и др.
4. Анализ ликвидности. Показатели этой группы позволяют описать и проанализировать способность предприятия отвечать по своим текущим обязательствам. В основу алгоритма расчета этих показателей заложена идея сопоставления текущих активов (оборотных средств) с краткосрочными пассивами. В результате расчета устанавливается, в достаточной ли степени обеспечено предприятие оборотными средствами, необходимыми для расчетов с кредиторами по текущим операциям. Поскольку различные виды оборотных средств обладают различной степенью ликвидности (способностью и быстрой конвертации в абсолютно ликвидные средства - денежные средства), рассчитывают несколько коэффициентов ликвидности.
5. Анализ положения и деятельности на рынке капиталов. В рамках этого анализа выполняются пространственно-временные сопоставления показателей, характеризующих положение предприятия на рынке ценных бумаг: дивидендный выход, доход на акцию, ценность акции и др. Этот фрагмент анализа выполняется главным образом в компаниях, зарегистрированных на биржах ценных бумаг и реализующих там свои акции. Любое предприятие, имеющее временно свободные денежные средства и желающее вложить их в ценные бумаги, также ориентируется на показатели данной группы.
Показатели рентабельности являются относительными характеристиками финансовых результатов и эффективности деятельности предприятия. Они измеряют доходность предприятия с различных позиций. Анализ уровня рентабельности производства за 1997 – I-ое полугодие 2000 г. представлен в табл. 2.4.
Таблица 2.4. Показатели уровня рентабельности производства
| Наименование показателя |
Расчетная формула |
Значение показателей,%% |
|||
| 1997 г | 1998 г | 1999 г | I-ое полугодие 2000 г | ||
| Рентабельность продаж |
Прибыль от реализации продукции Выручка от реализации продукции |
- 0,32 | 1,04 |
0,47 |
0,31 |
| Рентабельность всего капитала |
Прибыль от реализации продукции ср. Итог баланса |
- 0,24 | 1,02 | 0,84 | 0,12 |
| Рентабельность внеоборотных активов |
Прибыль от реализации продукции ср. Итог Акт. 1 |
- 0,43 | 2,27 | 2,47 | 0,49 |
| Рентабельность собственного капитала |
Прибыль от реализации продукции ср. Итог Пас. 4 |
- 0,29 | 1,23 | 0,97 | 0,14 |
| Рентабельность перманентного капитала |
Прибыль от реализации продукции ср. Итог (Пас. 4+5) |
- 0,29 | 1,23 | 0,97 | 0,14 |
Рентабельность продаж характеризует размер прибыли на единицу реализованной продукции. Снижение показателя в рассматриваемом периоде может объясняться снижением спроса на продукцию.
Рентабельность всего капитала отражает эффективность использования всего имущества предприятия. Уменьшение ее может являться следствием перенакопления активов.
Рентабельность внеоборотных активов отражает эффективность использования основных средств и прочих внеоборотных активов, показывает величину прибыли, приходящейся на единицу стоимости средств.
Эффективность использования собственных средств сократилась за анализируемый период почти в 9 раз, что резко отрицательно влияет на положение предприятия в экономической среде.
Рентабельность перманентного капитала характеризует отдачу постоянного и долгосрочного капитала в распоряжении предприятия.
Все показатели, приведенные в табл. 2.4, снизились за исследуемый период.
В заключение данного раздела можно сказать, что существует резко отрицательная тенденция в эффективности использования средств предприятия. Присутствуют скачки в значениях рассчитанных показателей, что отрицательно характеризует деятельность предприятия. Динамика всех показателей отрицательна, что свидетельствует: во-первых, об уменьшении эффективности работы предприятия; во-вторых, о крайне неустойчивом его финансовом положении.
Анализ текущей деятельности. Финансовое положение предприятия обуславливается в немалой степени его деловой активностью. В критерии деловой активности включаются показатели, отражающие качественные и количественные стороны развития деятельности предприятия: объем реализации продукции и услуг, широта рынков сбыта продукции, прибыль, показатели оборачиваемости активов и пассивов. То есть данная группа показателей характеризует, насколько эффективно предприятие использует свои средства.
Анализ деловой активности предприятия начнем с рассмотрения показателей деловой активности, помещенных в табл. 2.5.
Таблица 2.5. Показатели деловой активности за