Государственный долг России
Увеличение
совокупного
государственного
внешнего долга
России происходит
за счет интенсивных
внешних заимствований
частного сектора.
Происходящее
сокращение
доли долга
органов государственного
управления
производится
в рамках принятой
государственной
политики в
области управления
долгом и вызвано
необходимостью
безусловного
выполнения
принятых на
себя обязательств.
Происходит
частичное
рефинансирование
внешнего долга
за счет внутренних
займов, что еще
до недавнего
времени было
следствием
более высокой
стоимости
привлечения
капитала на
внешних рынках.
Однако, присвоение
России рейтинговым
агентством
“Moody’s” инвестиционного
рейтинга, безусловно,
должно несколько
изменить эту
ситуацию в
пользу большей
привлекательности,
с точки зрения
цены капитала,
внешнего рынка
государственных
займов. Поэтому
в среднесрочном
периоде следует
ожидать дальнейшее
увеличение
внешних заимствований
со стороны
частного сектора.
Относительно
перехода к
рефинансированию
внешних обязательств
за счет внешних
же займов со
стороны Правительства
РФ, нельзя сказать
ничего определенного,
поскольку
министр финансов
РФ А.Кудрин
неоднократно
заявлял, что
правительства
не намерено
менять свою
политику в
области государственных
внешних займов
в связи с присвоением
России инвестиционного
рейтинга. Однако
если государство
не будет пользоваться
тем, что экономически
более целесообразно,
вряд ли можно
будет говорить
об эффективности
проводимой
долговой политики.
Действия в
области государственных
внутренних
заимствований
в I полугодии
2003 г. в целом отвечали
требованиям
среднесрочной
долговой политики.
Продолжался
умеренный рост
накопленных
обязательств
с изменением
некоторых
элементов
структуры.
ОФЗ-ПД, которые
в течение долгого
времени были
преобладающим
элементом
задолженности
к 1 октября 2003 г.
фактически
оказались
заменены на
ОФЗ-АД. Такая
ситуация
свидетельствует
о попытках
Минфина разработать
привлекательные
для инвесторов
долговые инструменты.
Следует признать,
что ОФЗ-АД
действительно
оказались
самыми популярными
государственными
ценными бумагами
в 2003 г. На это указывает
один лишь тот
факт, что за
неполный год
они стали
преобладающим
инструментом
в портфеле
обязательств
правительства.
Однако, набор
внутренних
ценных бумаг
государства
остается негибким,
низка доля
бумаг с переменным
купонным доходом,
отсутствует
привязка к
инфляции.
Объем государственного
внутреннего
долга России,
представленного
ценными бумагами,
по состоянию
на 1 ноября 2004 г.
составил 729,4 млрд.
руб., увеличившись,
таким образом,
с начала года
на 65,9 млрд. руб.
или на 9,9%. Прирост
за октябрь
составил 6 млрд.
руб. (менее 1%). При
этом в прошедшем
месяце полностью
была погашена
задолженность
по ОГНЗ (11,5 млрд.
руб.), что было
компенсировано
привлечением
средств с помощью
ОФЗ-АД в объеме
11,8 млрд. руб. Кроме
того, в октябре
т.г. на 5,7 млрд.
руб. увеличилась
внутренняя
задолженность
в виде в виде
ОФЗ-ФК. Более
подробно структура
государственного
внутреннего
долга по состоянию
на 1 января и 1
ноября т.г.
представлена
на рисунках
ниже.
|
|
|
| Источник: Минфин России, расчеты РЭО | |
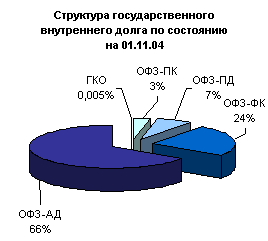
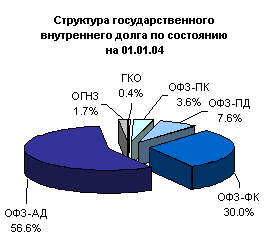
Как видно
из рисунков,
удельный вес
ОФЗ-АД за 10 месяцев
т.г. возрос почти
на 10 процентных
пунктов. При
этом из состава
государственного
внутреннего
долга исчезли
обязательства
по облигациям
государственного
нерыночного
займа, доля ГКО
практически
равна нулю. На
6 процентных
пунктов снизился
удельный вес
ОФЗ-ФК, на 0,6% –
ОФЗ-ПД и ОФЗ-ПК.
Согласно
утвержденному
графику погашения
внутреннего
долга, в ноябре-декабре
предстояло
погашение
ОФЗ-ПД и ОФЗ-ФК
в объеме 164 млн.
руб. и 10 млрд. руб.
соответственно.
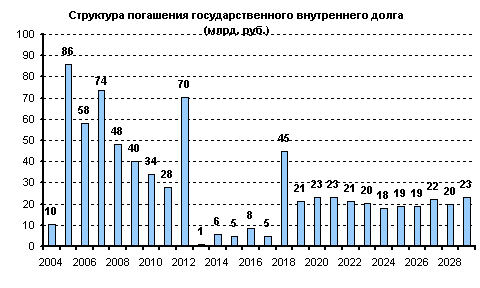
На рисунке ниже
представлен
предварительный
график погашения
внутренних
долговых обязательств
России на ближайшие
25 лет.
|
|
|
| Источник: Минфин России | |
Рассматривая
динамику внутреннего
долга в 2004 г., нужно
отметить, что
замещение
внешних обязательств
внутренними,
предусмотренное
Концепцией
управления
государственным
долгом РФ на
среднесрочную
перспективу,
происходит
достаточно
умеренными
темпами (менее
10% за 10 месяцев).
Очевидно,
что Правительство
РФ не должно
занимать миллиарды
долларов только
для того, чтобы
было, куда вкладывать
пенсионные
накопления
или средства
в рамках страхования
вкладов. Ему
это не по карману,
поскольку займы
придется возвращать,
да еще с процентами.
А если средств
для выполнения
этих обязательств
окажется
недостаточно?
В таких условиях
вероятность
нового более
серьезного
кризиса, чем
дефолт 1998 г., очень
высока.
Согласно данным Минфина России, государственный внутренний долг федерального правительства РФ, по состоянию на 1 августа 2005 г. составил 819,827 млрд. руб. Таким образом, внутренний долг с начала года увеличился 63,037 млрд. руб. или 8,3%. В аналогичном периоде предыдущего года внутренний долг федерального правительства увеличился на 50,949 млрд. руб. или 7,7%. Как в абсолютном, так и в относительном выражении наибольший прирост обязательств сложился в секторе облигаций федерального займа с постоянным купонным доходом (ОФЗ-ПД) – 56,642 млрд. руб. или 130,8%, таким образом, объем долга, выраженный данной бумагой составил на начало августа т.г. 99,949 млрд. руб. При этом, объем обязательств в виде ОФЗ с фиксированным доходом (ОФЗ-ФК) снизился с начала года на 26,093 млрд. руб. или 15,2% и составил 145,131 млрд. руб. Обязательства в виде наиболее популярной в настоящее время бумаги с амортизацией основной суммы (ОФЗ-АД) возросли на 32,487 млрд. руб. (5,9%) – до 574,722 млрд. руб.
Изменение структуры государственного внутреннего долга с начала 2005 г. по 1 августа представлена на рисунках ниже.
На рисунках не представлены доли ГКО и ОФЗ-ПК в связи с незначительным объемом задолженности по данным бумагам – 24 млн. руб. и 1 млн. руб. соответственно. Обязательства в виде ОГНЗ продолжали оставаться нулевыми. Как видно из рисунков, снижение долей ОФЗ-АД и ФК на 1,6 и 4,9 процентных пункта было компенсировано приростом удельного веса ОФЗ ПД на 6,5 процентных пункта.
|
Рассмотрим
временную
структуру
погашения
государственного
внутреннего
долга России
по состоянию
на начало августа
2005 г. |
|
| Источник: Минфин РФ, расчеты РЭО | |
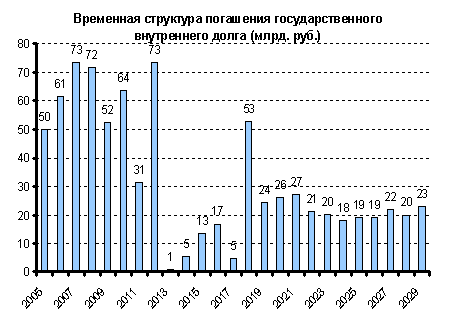
Существенных изменений во временной структуре погашения по-прежнему не происходит. Наиболее значительные погашения произойдут до 2013 года. При этом период с 2013 по 2018 гг. характеризуется невысокими объемами выплат основной суммы внутреннего долга РФ, то есть в настоящее время с точки зрения выравнивания платежного графика целесообразным является выпуск 8-15 летних государственных облигаций. После 2020 г. формируется относительно ровная структура, не предусматривающая периоды пиковых платежей.
4.Методы управления государственным долгом.
Существует большое количество методов решения проблемы государственного долга. К ним относятся как бюджетно-экспортные, так и финансово-технические. Бюджетно-экспортные методы являются долгосрочными и связывают решение проблемы, например, внешнего долга, с увеличением торгового баланса страны, а также увеличением ВВП и государственного бюджета.
Технические же методы – краткосрочные, и позволяют решить проблему путем улучшения условий заимствования, уменьшения общей суммы долга, изменения временной структуры платежей .
Родионова В.М. выделяет следующие основные финансово-технические методы управления государственным долгом: консолидацию, конверсию, обмен облигаций по регрессивному соотношению, отсрочку погашения и аннулирование займов .
Под конверсией обычно понимается изменение доходности займов. В целях снижения расходов по управлению государственным долгом государство чаще всего снижает размер выплачиваемых процентов по займам. Однако не исключено и повышение доходности государственных ценных бумаг для кредиторов. Такая операция была проведена, например, в 1990 г., когда доходность облигаций 3%-ного выигрышного займа была увеличена до 9%, а казначейских обязательств – с 5 до 10%.
Под консолидацией понимается изменение условий займов, связанное с их сроками. Так, в 1990 г. срок функционирования казначейских обязательств был сокращен с 16 до 8 лет.
Унификация государственных займов обычно проводится вместе с консолидацией. Унификация займов – это объединение нескольких займов в один, когда облигации ранее выпущенных займов обмениваются на облигации нового займа. В исключительных случаях правительство может провести обмен облигаций по регрессивному соотношению, то есть приравнивая несколько ранее выпущенных облигаций к одной новой облигации.
Отсрочка погашения займа или всех ранее выпущенных займов проводится в условиях, когда дальнейшее развитие операций по выпуску новых займов не имеет финансовой эффективности для государства. При отсрочке не только отодвигаются сроки погашения займов, но и прекращается выплата доходов.
Под аннулированием государственного долга понимается мера, в результате которой государство полностью отказывается от обязательств по выпущенным займа. Аннулирование ценных бумаг государства может проводиться по двум причинам: в случае финансовой несостоятельности государства, т.е. его банкротства; в следствие прихода к власти новых политических сил, которые по определенным причинам отказываются признать финансовые обязательства предыдущих властей.
Кроме того, в качестве метода привлечения заимствований выделяется рефинансирование долга. Рефинансированием государственного долга называют размещение новых государственных займов для погашения задолженности по уже выпущенным. Например, Россия использовала рефинансирование при погашении задолженности по государственному 3%-ному внутреннему выигрышному займу 1966 г. По истечении срока действия этого займа облигации обменивались в течение одного года на облигации нового займа – внутреннего выигрышного займа 1982 г. без уплаты курсовой разницы.
Минимальная цена заемных средств на рынке определяется ставкой рефинансирования. Ставка рефинансирования – это процентная ставка, по которой происходит заимствование на обслуживание внутреннего долга. Таким образом, государственный кредит регулирует рынок межбанковских кредитов.
В настоящее время при разработке вариантов оптимизации внешнего долга России внимание концентрируется главным образом на технических средствах решения проблемы: реструктуризации долга, конверсия части долговых обязательств в имущественные активы на территории России. Предлагаются также менее традиционные методы – выплата отступного, погашение долга в национальной валюте, переоформление кредиторской задолженности под расчеты по дебиторской задолженности .
Под реструктуризацией долга, согласно ст. 105 Бюджетного кодекса РФ, понимается «погашение долговых обязательств с одновременным осуществлением заимствований (принятием на себя других долговых обязательств) в объемах погашаемых долговых обязательств с установлением иных условий обслуживания долговых обязательств и сроков их погашения». В определенной мере этот термин является синонимом консолидации займа [1, ст. 105].
Основные схемы реструктуризации включают в себя: списание долга, то есть аннулирование прежних займов; выкуп долга; секьюритизацию долга.
В настоящее время списание долга практикуется главным образом в отношении беднейших стран, имеющих «критические» показатели задолженности. Соответствующие критерии представлены в таблице 3.1. Списание долга считается оправданным, если из последних четырех показателей три превышают критический уровень.
Пороговые показатели внешней задолженности и положение России.
| Критерии | Пороговые показатели |
| ВВП на душу населения, долл./год | 785 |
| Внешний долг к ВВП, % | 50 |
| Внешний долг к годовому экспорту, % | 275 |
| Погашение и обслуживание внешнего долга, % к годовому экспорту | 30 |
| Обслуживание внешнего долга к годовому экспорту, % | 20 |
В последние годы делаются позитивные попытки регулирования государственных заимствований. Особенно важным является установление предельных объемов государственного долга России и предельных объемов государственных заимствований России. Так, в соответствии с Бюджетным кодексом (ст. 106) установлено, что предельный объем государственных годовых внешних заимствований Российской Федерации не должен превышать годовой объем платежей по обслуживанию и погашению государственного внешнего долга Российской Федерации. Необходима достоверная оценка объема государственного внешнего долга, связанная с полной инвентаризацией внешних заимствований и выданных по ним гарантий и поручительств правительства РФ.
Заключение.
Главными задач системы управления внешним долгом, являются: обеспечение национальной экономики республики внешними источниками финансирования, достаточными для ее оптимального развития, осуществление контроля за эффективным использованием этих средств и за тем, чтобы их объем находился в соответствии с реальными возможностями страны обслуживать свой внешний долг
Применение комплексного взвешенного подхода, учет потери большей части кредитных активов СССР в третьем мире и последствия финансового кризиса в современной России могут создать предпосылки для взаимоприемлемого решения на долгосрочной основе крайне сложных и болезненных проблем внешней задолженности России. Если все заинтересованные стороны не будут предпринимать односторонних шагов и проявят готовность к разумным компромиссам, преодоление кризиса станет возможным с минимальными потерями, как для должников, так и для кредиторов.
В ближайшие 10-15 лет будущее России будет определяться тем, на каких условиях удастся добиться урегулирования внешнего долга. Причем уже сейчас переговоры должны начаться с учетом долгосрочных перспектив.
Россия только тогда сможет выполнить свои обязательства, когда ее экономика достигнет достаточно высоких темпов роста - 4-5% в год. Согласно расчетам, это может произойти не раньше, чем через 6-7 лет, при условии, что в России будут осуществлены благоприятные институциональные изменения и в течение этого времени она сможет тратить на обслуживание долга не более 3-4 млрд. $ в год. Повышение этой величины до 7-8 млрд. $ будет означать, что заметный рост российской экономики начнется на 3-4 года позже, то есть примерно в 2010 году.
Список литературы
1.Подвинская Е.С. Об управлении внешним долгом // Финансы 2002 №3 -с22
2.Саркисянц А.Г. Проблема возвращения финансовых активов России. // Бухгалтерия и банки 2002 №5. - с33
3.Финансы. / Под ред. В.М. Родионовой. – М.: Финансы и статистика, 1994. – 432 с.
4.Финансы, денежное обращение и кредит: учебник - 2-е изд, пере Ф59 раб. и доп./ В.К.сенгачов, А.И.архипов и др.;под ред. В.К.Сенчагова, А.И. Архипова. – М.: ТК Велби, Изд-во Проспект, 2005. – 720 с
5. Шуркалин А. Внешний долг: перспективы реструктуризации и обслуживания. // Финансовый бизнес. – 2000. – № 6. – С. 19 – 22.
6. ress/ - РАО ВЕСТНИК № 102, 24.10.2003
7. ress/ - РАО ВЕСТНИК № 145, 12.11.2004
8. ress/ - РАО ВЕСТНИК № 160, 05.04.2005
9. ress/ - РАО ВЕСТНИК № 166, 20.05.2005
10. ress/ - РАО ВЕСТНИК № 175, 12.08.2005
11. www.debt/info
12. mediatext – Национальная служба информации
13. www1.minfin – Министерство финансов
14. cir – Университетская информационная система
15. rian/ - РИА новости
16. cbr – Банк России
17. polit - (Горбань М., Павлов Г., Швец Ю. Внешний долг России Российско-Европейский Центр Экономической Политики)
Приложения
|
Внешний
долг Российской
Федерации в
январе - сентябре
2005 года
|
|
1 января 2005 г. 1 апреля 2005 г. 1 июля 2005 г. 1 октября 2005 г. Всего 214,5 220,6 229,4 228,3
Органы государственного управления 97,4 92,9 91,2 72,2
Федеральные органы управления 95,7 91,4 89,7 70,8
Новый российский долг 39,6 38,1 38,7 35,9
кредиты международных финансовых организаций* 6,2 5,9 5,8 5,7
МБРР 5,7 5,5 5,3 5,2
прочие 0,4 0,4 0,4 0,4
прочие кредиты (включая кредиты стран-членов Парижского клуба кредиторов) 4,2 3,9 3,5 3,4
ценные бумаги в иностранной валюте 28,9 27,9 29,1 26,6
еврооблигации, размещенные по открытой подписке, а также выпущенные при реструктуризации ГКО 7,3 6,4 6,9 4,5
еврооблигации, выпущенные при 2-ой реструктуризации задолженности перед Лондонским клубом кредиторов 18,6 18,5 19,0 19,0
ОВГВЗ - VI и VII транши и ОГВЗ 1999 г. 3,0 3,1 3,2 3,1
ценные бумаги в российских рублях (ГКО-ОФЗ) 0,0 0,0 0,0 0,0
прочая задолженность 0,2 0,2 0,2 0,2
Долг бывшего СССР 56,1 53,3 51,0 34,9
кредиты стран-членов Парижского клуба кредиторов 43,3 40,6 38,4 22,4
задолженность перед бывшими социалистическими странами 2,7 2,6 2,5 2,4
ОВГВЗ - III, IV, V транши 1,9 1,9 1,9 1,9
прочая задолженность 8,2 8,2 8,2 8,2
Субъекты Российской Федерации 1,6 1,5 1,5 1,3
кредиты 1,1 1,0 1,0 0,9
ценные бумаги в иностранной валюте 0,0 0,0 0,0 0,0
еврооблигации 0,0 0,0 0,0 0,0
ценные бумаги в российских рублях 0,5 0,5 0,5 0,4 Органы денежно-кредитного регулирования** 8,2 7,9 9,0 9,2
кредиты 7,5 7,1 8,2 8,4
МВФ 3,6 0,0 0,0 0,0
прочие 3,9 7,1 8,2 8,4
наличная национальная валюта и депозиты 0,7 0,7 0,9 0,8 Банки (без участия в капитале)*** 32,5 34,6 37,8 43,5
долговые обязательства перед прямыми инвесторами 0,1 0,2 0,2 0,2
кредиты 19,8 21,7 24,6 28,6
текущие счета и депозиты 9,7 9,7 9,8 11,4
долговые ценные бумаги 1,8 1,7 1,7 2,0
прочая задолженность 1,1 1,3 1,5 1,4 Нефинансовые предприятия (без участия в капитале) 76,4 85,3 91,4 103,4
долговые обязательства перед прямыми инвесторами**** 10,9 11,3 12,2 13,0
кредиты 58,4 66,0 69,9 78,2
долговые ценные бумаги 5,8 6,7 6,6 10,0
задолженность по финансовому лизингу 1,2 1,2 1,2 1,3
прочая задолженность**** 0,1 0,1 1,5 0,8 |
|
Внешний
долг Российской
Федерации в
январе - сентябре
2005 года
|
|
1 января 2005 г. 1 апреля 2005 г. 1 июля 2005 г. 1 октября 2005 г. Всего: 214,5 220,6 229,4 228,3 Иностранная валюта 196,8 202,2 207,7 202,2 Национальная валюта 17,7 18,4 21,7 26,1 Органы государственного управления* 97,4 92,9 91,2 72,2 Иностранная валюта 96,8 92,4 90,6 71,7 Национальная валюта 0,6 0,5 0,6 0,4 Органы денежно-кредитного регулирования** 8,2 7,9 9,0 9,2 Иностранная валюта 7,5 7,1 8,2 8,4 Национальная валюта 0,7 0,7 0,9 0,8 Банки (без участия в капитале и долговых обязательств перед прямыми инвесторами)*** 32,4 34,4 37,6 43,3 Иностранная валюта 28,8 31,2 34,8 40,1 Национальная валюта 3,6 3,2 2,9 3,3 Нефинансовые предприятия (без участия в капитале и долговых обязательств перед прямыми инвесторами) 65,5 74,0 79,2 90,4 Иностранная валюта 55,7 63,1 65,5 72,9 Национальная валюта**** 9,8 10,8 13,7 17,5 Банки и нефинансовые предприятия - долговые обязательства перед прямыми инвесторами 11,0 11,4 12,4 13,2 Иностранная валюта 8,0 8,3 8,7 9,1 Национальная валюта**** 3,1 3,1 3,7 4,1 |
|
Внешний
долг Российской
Федерации в
январе - сентябре
2005 годапо срокам
погашения
|
|
1 января 2005 г. 1 апреля 2005 г. 1 июля 2005 г. 1 октября 2005 г. Всего: 214,5 220,6 229,4 228,3 Краткосрочные обязательства 36,1 38,3 39,1 40,6 Долгосрочные обязательства 178,4 182,3 190,3 187,7 Органы государственного управления 97,4 92,9 91,2 72,2 Краткосрочные обязательства 6,8 6,9 6,9 7,0 Долговые ценные бумаги 0,0 0,0 0,0 0,0 Текущие счета и депозиты 0,3 0,3 0,3 0,3 Прочие долговые обязательства 6,5 6,6 6,6 6,7 Просроченная задолженность 6,5 6,6 6,6 6,7 Прочее 0,0 0,0 0,0 0,0 Долгосрочные обязательства 90,5 86,1 84,3 65,2 Долговые ценные бумаги 31,4 30,4 31,5 28,9 Ссуды и займы* 59,1 55,7 52,7 36,3 Органы денежно-кредитного регулирования** 8,2 7,9 9,0 9,2 Краткосрочные обязательства 4,7 7,9 9,0 9,2 Ссуды и займы 3,9 7,1 8,2 8,4 Наличная национальная валюта и депозиты 0,7 0,7 0,9 0,8 Долгосрочные обязательства 3,6 0,0 0,0 0,0 Кредиты МВФ 3,6 0,0 0,0 0,0 Банки (без участия в капитале и долговых обязательств перед прямыми инвесторами)*** 32,4 34,4 37,6 43,3 Краткосрочные обязательства 18,2 17,3 16,3 18,2 Долговые ценные бумаги 1,0 1,1 0,9 1,1 Ссуды и займы 8,2 7,4 6,6 7,0 Текущие счета и депозиты 8,1 7,7 7,4 8,8 Прочие долговые обязательства 0,9 1,1 1,4 1,2 Просроченная задолженность 0,0 0,0 0,0 0,0 Прочее 0,9 1,1 1,4 1,2 Долгосрочные обязательства 14,2 17,1 21,3 25,1 Долговые ценные бумаги 0,8 0,6 0,7 0,8 Ссуды и займы 11,7 14,3 18,0 21,5 Депозиты 1,6 2,0 2,4 2,6 Прочие долговые обязательства 0,1 0,2 0,1 0,2 Нефинансовые предприятия (без участия в капитале и долговых обязательств перед прямыми инвесторами) 65,5 74,0 79,2 90,4 Краткосрочные обязательства 6,4 6,3 6,9 6,2 Ссуды и займы 6,3 6,2 5,3 5,3 Прочие долговые обязательства**** 0,1 0,1 1,5 0,8 Долгосрочные обязательства 59,1 67,7 72,3 84,2 Долговые ценные бумаги 5,8 6,7 6,6 10,0 Ссуды и займы 53,3 61,0 65,8 74,2 Банки и нефинансовые предприятия – долговые обязательства перед прямыми инвесторами 11,0 11,4 12,4 13,2 Банки 0,1 0,2 0,2 0,2 Нефинансовые предприятия**** 10,9 11,3 12,2 13,0 |
54