Отчет по ознакомительной практике
Суточные в размере 50% МРП (В 2002 году 823 тенге)
Расходы по найму жилья по предъявленным квитанциям при не предъявлении документов – 50% суточных
Командированному выдается командировочное удостоверение, бухгалтерия производит расчет командировочных, которые выдаются из кассы.
Потом подотчетные лица обязаны предоставить авансовые отчеты о действительно израсходованных суммах с приложением оправдательных документов.
Выдача денег подотчет выдается из кассы.
Учет расчетов с подотчетными лицами ведут в журнале – ордере № 7
Таблица: Корреспонденция счетов бухгалтерского учета с 333 счетом «Задолженность работников и других лиц»
| Содержание хозяйственной операции |
Сумма тенге |
Корреспонденция | |
| Дебет | Кредит | ||
| Выдано из кассы в подотчет | 4500 | 333 | 451 |
|
Приобретены материалы по закупочному акту |
20 000 | 201 | 451 |
| НДС 16 % | 3 200 | 331 | 451 |
|
Использована подотчетная сумма на покупку канцтоваров |
4 000 | 821 | 333 |
| Неиспользованная сумма возвращена в кассу | 500 | 451 | 333 |
УЧЕТ ДЕНЕЖНЫХ СРЕДСТВ
УЧЕТ НАЛИЧНОСТЕЙ НА РАСЧЕТНОИ СЧЕТЕ
Осуществляя свою хозяйственную деятельность, предприятие выступает во взаимоотношения с юридическими и физическими лицами, которые основаны на денежных расчетах. Большая часть расчетов производится в безналичном порядке, т.е. через учреждения банков. Для этого предприятия открывают расчетный счет, где хранят все временно свободные денежные средства. Все операции по расчетный счет производятся банком только с согласия руководителя предприятия и осуществляются на основании своевременно оформленных: платежных поручений, требований- поручений, чеков, объявлений на взнос наличными.
Для обобщения информации о наличии и движении национальной валюты на расчетный счет предназначен счет 441-«расчетный счет» По дебету, которого отражается остатки и поступления денежных средств, а по кредиту - списание денежных средств с расчетного счета.
Для хранения денежных средств и осуществления безналичных операций у ТОО «Металлургстрой» есть расчетный счет в ТФ ОАО «КазКоммерцБанк».
Для открытия расчетного счета в банк предоставляются следующие документы:
Заявление на открытия расчетного счета.
Копия устава и учредительного договора, заверенных нотариально и прошедших регистрацию в органах юстиции.
Копия свидетельства о государственной регистрации.
Карточка с образцами подписей и оттиска печати заверенная нотариально в двух экземплярах.
Право первой подписи в карточке с образцами подписей принадлежит руководителю предприятия, второй Главному бухгалтеру.
Расчетному счету присваивается номер и сообщается предприятию, номер расчетного счета проставляется во всех документах связанных с безналичным расчетом, а также выдачи и приемки денег из кассы на расчетный счет и наоборот.
Операции по расчетному счету оформляются следующими документами:
денежные чеки
объявление на взнос
платежное поручение
Ежедневно банк выдает предприятию выписки с расчетного счета с приложением оправдательных документов. Выписки банка проверяются бухгалтером и рядом с суммами проставляются корреспондирующий счет.
После обработки выписок, данные из них переносятся в журнал – ордер № 2 по кредиту счета, а в ведомость № 2 по дебету счета, где они накапливаются по мере поступления в течение месяца. Для каждой выписки существует одна строка. В конце месяца данные ведомости № 2 и журнала – ордера № 2 переносятся в Главную книгу.
Таблица Корреспонденция счетов бухгалтерского учета связанных со счетом 441 «Наличность на расчетном счете»
| Содержание хозяйственной операции |
Сумма, Тенге |
Корреспонденция | |
| Дебет | Кредит | ||
|
Зачислены деньги на расчетный счет от «Испат – Кармет» за выполненные ремонтные работы. Получены наличные с расчетного счета в кассу. Перечислен в бюджет подоходный налог с физических лиц. Перечислен в бюджет подоходный налог с юридических лиц. Перечислены в НПФ обязательные пенсионные отчисления |
400 000 45 000 22 000 120 000 95 000 |
441 451 634 631 653 |
301 441 441 441
441 |
Для регистраций операций по 441 счету существуют Журнал – ордер № 2 и ведомость к журналу ордеру № 2.
Записи в журнале ордере № 2 и в ведомости к журналу ордеру № 2 производится на основании выписок из банка и приложенных к ним денежным документам по соответствующим счетам.
Графы «Дата» предназначены для указания начальной и конечной дат выписок банка поступивших за месяц.
В ведомости к журналу – ордеру №2 отражаются остатки по счетам на начало месяца. Остатки на конец месяца выводятся с учетом сумм кредитовых и дебетовых оборотов по счету. Данные ведомости переносятся в главную книгу, а также в ведомость к журналу ордеру № 2 открываемую на начало следующего отчетного периода.
Ск = Сн. + До – Ко
УЧЕТ КАССОВЫХ ОПЕРАЦИЙ
Учет кассовых операций ведется в соответствии с «временным порядком ведения кассовых операций».
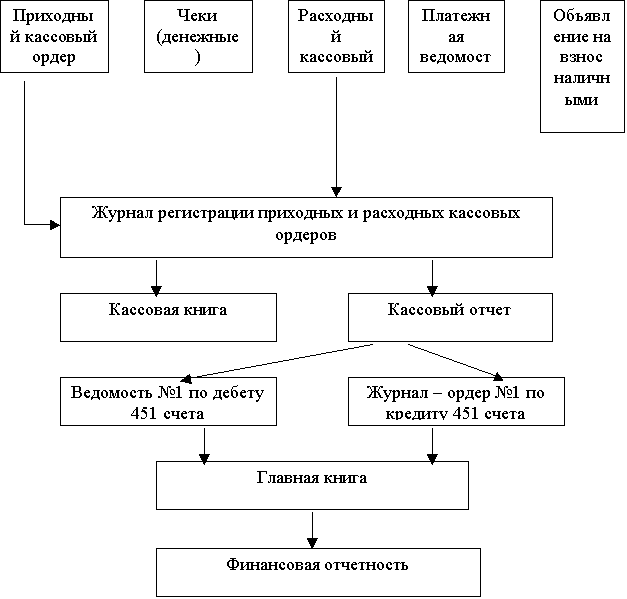
Кассовые операции осуществляет кассир, который дает обязательство о полной материальной ответственности. Денежные средства принимаются и выдаются из нее по письменным распоряжениям руководителя предприятия. Прием денег регистрируется приходным кассовым ордером (форма КО1), выдача – расходным кассовым ордером (форма КО2), которые регистрируются в бухгалтерии в журнале регистрации приходных и расходных кассовых ордеров.
По мере совершения хозяйственных операций по кассе кассир (на основании приходных и расходных кассовых ордеров) оформляет кассовую книгу, каждый лист которой состоит из двух частей и заполняется под копирку, второй – отрывной с приложенными приходными и расходными кассовыми ордерами является отчетом кассира.
Таблица: Корреспонденция счетов бухгалтерского учета, с 451 счетом «Наличность в кассе в национальной валюте»
| Содержание хозяйственной операции | Сумма | Корреспонденция | |
| Дебет | Кредит | ||
|
Получено с расчетного счета на выплату заработной платы и хозяйственные нужды. Выдана заработная плата Выдано деньги в подотчет на хозяйственные нужды. |
450 000 435 000 15 000 |
451 681 333 |
441 451 451 |
Журнал – ордер № 1 и Ведомость к журналу ордеру №1
Журнал – ордер № 1 и Ведомость к журналу ордеру №1 предназначены для учета операций с наличностью в кассу (счет 451)
Записи в журнале – ордере №1 в ведомости к журналу ордеру №1 производятся на основании кассовых отчетов, подтвержденных приложенных к ним документам.
При незначительном количестве кассовых операций допускается составлять кассовый отчет не за день, а в целом за несколько дней. В журнале – ордере №1 и в ведомости к журналу ордеру №1 в этом случае в графе «Дата» указываются начальные и конечные, за которые был составлен кассовый отчет.
Данные из кассового отчета в бухгалтерии переносят в журнал – ордер №1 по кредиту 451 счета, а по дебету счета в ведомость №1. Для каждого отчета в журнале и в ведомости предназначена одна строка. По истечению месяца подсчитываются обороты, выводится новый остаток на конец месяца.
Итоговые данные переносятся в главную книгу.
Все кассовые документы обязательно содержат следующие реквизиты:
Подпись директора
Подпись главного бухгалтера
Сумма
Корреспондирующий счет
Дата
Назначение операции
Подпись кассира (расходном ордере)
Схема организации кассовых операций.
 |
 |
||||
 |
Учет материальных ценностей
Для получения материалов со складов поставщиков снабженец получает в бухгалтерии доверенность.
В ТОО «Металлургремонт», должность экспедитора (снабженца) отсутствует, и эти обязанности возлагаются на заведующим складом или на другое доверенное лицо.
Доверенности регистрируют в «книге учета доверенностей»
Поступившие на склад материалы подвергаются проверке по количеству, качеству, ассортименту, указанному в сопроводительных документах.
Основным направлением расхода материалов со склада отпуск их в производство на основании правильно оформленных требований.
Требования в обязательном порядке подписывается лицом затребовавшим материал В ТОО «Металлургремонт» - только начальником участка и обязательно утверждается руководителем предприятия.
В конце месяца требования и акты по списанию материалов в виде материальных отчетов отдаются бухгалтерии для проверки.
Учет материалов на складе ведет заведующий складом в карточках складского учета материалов, которые открываются на каждый вид материалов.
Движение материалов в ТОО «Металлургремонт» отражается в специальных ведомостях с отражением сальдо на начало и конец месяца.
На всех материально – ответственных лиц на предприятии оформляют «Договор о полной материальной ответственности»
Этот документ является юридическим и предприятие в случае споров вполне может подать в суд на работника.
По теории бухгалтерского учета данные ведомости переносится в Журнал – ордер № 10, но в ТОО «Металлургремонт» В виде небольшого количества операций, данные из ведомости переносятся в Главную книгу.
Таблица: «Корреспонденция счетов бухгалтерского учета по учету ТМЦ»
| Содержание хозяйственной операции | Сумма | Корреспонденция | |
| Дебет | Кредит | ||
| Приобретены материалы через подотчетных лиц. | 205 | 333 | |
| Поступили материалы от поставщиков. | 205 | 671 | |
|
Списаны: Материалы в основное производство Топливо |
901 821 |
201 203 |
Счета учета материальных запасов
| 20 | Материалы |
| 201 | Сырье и материалы |
| 202 | Покупные полуфабрикаты и комплектующие изделия, конструкции и детали |
| 203 | Топливо |
| 204 | Тара и тарные материалы |
| 205 | Запасные части |
| 206 | Прочие материалы |
| 207 | Материалы, переданные в переработку на сторону |
| 208 | Строительные материалы и другие |
УЧЕТ ЗАРАБОТНОЙ ПЛАТЫ.
Заработная плата в ТОО « Металлург ремонте» начисляется на компьютере
На предприятии существует несколько видов оплаты труда
ИТР: Оклады + премия
Рабочие ОГМ: Повременно – Премиальная система оплаты труда
Рабочие МОЛ - Оклады
Формы и системы оплаты труда и условия их премирования и штатное расписание устанавливаются и разрабатываются на предприятии самостоятельно и зависит от объема выполненных работ.
На предприятии ведется соответствующая первичная документация: табель учета рабочего времени, табеля расчеты на сдельные работы, производится оплата больничных листов, донорских справок, оплата государственных обязанностей
После начисления заработной платы за месяц табуляграммы подшиваются в папки и служат основаниям для определения средней заработной платы, начислений пенсий.
Из начисленной заработной платы согласно Кодексу « О налогах и других обязательных платежей в бюджет » Удерживается Индивидуальный подоходный налог, а также обязательные пенсионные отчисления в ННПФ (Независимые накопительные пенсионные фонды) – 10 % Профсоюзные взносы (у членов профсоюзов) .
Не выданная в срок заработная плата депонируется.
Виды начислений по заработной плате:
Оклады берутся из штатного расписания
Тарифные ставки из положений по заработной плате
За вредность 8% от тарифной ставки (тариф* количество отработанных часов) доплачиваются газорезчикам и электросварщикам.
За классность –25% от тарифной ставки – водителям первого класса , 10% водителям второго класса. В настоящее время после спец расчета эта доплата введена в тарифную ставку.
За расширение зоны обслуживания от 30 – 50 % оклада , тарифной ставки – работникам совмещающим профессии.
Расчет оплаты повестки в военкомат:
Пример: Рабочий отсутствовал на работе 2 дня по причине вызова в военкомат. За ним сохраняется средний заработок.
Таблица: «Заработная плата за расчетный период»
| Год | Месяц | Сумма зар. пл. | Кол- во отр. дней | |
| 1 | 2 | 4 | 5 | |
| 2001 | Октябрь |