Ценообразование
Ориентировочная информация по фирмам, участвующим в торгах:
| Фирма | Издержки на производство ед. продукции | Производственные мощности | Использование производствен. мощн. | Финансовое состояние |
|
1 2 3 4 5 6 |
102 103 99 99 104 104 |
4200 4000 3500 3800 4000 3500 |
1/2 2/3 2/3 2/3 3/4 1/2 |
норм. норм. норм. норм. норм. норм. |
Дополнительно участники каждой группы получают более углубленную информацию по структуре издержек своей фирмы (индивидуально ввиду коммерческой тайны).
Располагая внешней и внутренней информацией, участники каждой группы оценивают вероятность выигрыша торгов при разном уровне возможной цены. Предложение с ценой каждая группа представляет в закрытом конверте ведущему игры. Выбирается наиболее приемлемый вариант.
Подведение итогов.
После того, как поступили предложения со стороны всех заявленных в торгах фирм, ведущий вскрывает конверты, делает соответствующие записи на доске. Заказ на поставку продукции получает фирма, предложившая более низкую цену.
Тесты для самоконтроля
1. Если коэффициент перекрестной эластичности спроса по цене больше нуля, то товары являются:
- взаимозаменяемыми,
- взаимодополняемыми,
- независимыми,
- нормальными.
2. Цена спроса – это:
- минимальная цена, которую покупатели согласны заплатить за данный товар;
- максимальная цена, которую покупатели согласны заплатить за данный товар;
- максимальная цена, по которой производители реализуют товар на рынке;
- цена, по которой совершается сделка.
3. По какой категории товаров падает спрос при росте доходов населения?
- товары первой необходимости,
- товары низшего качества,
- предметы роскоши,
- товары с единичной эластичностью спроса.
4. Метод ценообразования «по уровню текущих цен» фирмы используют, если
- нет возможности контролировать каналы сбыта;
- высокая конкуренция на рынке ограничивает возможности фирмы влиять на цены;
- покупательские предпочтения не представляется возможным дифференцировать;
- все вышеперечисленное.
5. Размер скидки каналам товародвижения в методике ценообразования «по уровню текущих цен» зависит
- от вида сбыта,
- от издержек обращения в канале товародвижения,
- от целевой прибыли фирмы – производителя,
- все вышеперечисленное.
6. Установление цены на основе ощущаемой ценности товара обеспечивает фирме успех на рынке, если
- товар(услуга) характеризуется высокими техническими характеристиками;
- выявлены (сформированы) покупательские предпочтения;
- ценность товара для покупателя можно измерить количественно;
- все выше перечисленное.
7. Экономическими критериями в принятии решения о применении методики ценообразования «по ощущаемой ценности товара» являются:
- сопоставление цены безразличия с экономической ценностью товара для покупателя;
- сопоставление прироста прибыли фирмы с суммой затрат, связанных с выявлением предпочтений покупателей;
- сопоставление с ценами аналогичных товаров конкурентов;
- все выше перечисленное.
8. Достоинствами экспертных методов ценообразования являются :
- объективность,
- возможность учесть реакцию покупателей,
- определение конкретной цены на товар,
- все выше перечисленное.
9. Наличие в тесте об уровне цены шкалы оценок
- затрудняет определение цены,
- упрощает определение цены,
- делает тест более сложным,
- ничего не дает для исследования.
10. Целью тендерного ценообразования является:
- получить товар (услугу) с заданными качественными параметрами по более низкой цене;
- увеличить размер суммарной прибыли;
- получить дополнительные заказы;
- все выше перечисленное.
11. Максимальная цена предложения для тендерного ценообразования определяется:
- целями фирмы,
- рыночной ценой товара,
- ценами предыдущих торгов,
- ценами других участников торгов.
12. Минимальная цена предложения для тендерного ценообразования определяется:
- финансовым положением фирмы,
- переменными затратами на производство единицы продукции,
- ценами конкурентов,
- сложившейся ценой на товар (услуги).
Тема №4: Цены в экономике субъектов хозяйственного оборота Республики Беларусь
Цель занятия: получение навыков расчета цены на каждом этапе товародвижения по методикам прямого и обратного счета. Расчет суммы торговых надбавок (скидок).
Вопросы для обсуждения:
Этапы установления исходной цены.
Нормативные правовые акты, регламентирующие порядок формирования цен субъектами хозяйствования Республики Беларусь.
Порядок формирования отпускных цен предприятиями- изготовителями продукции (работ, услуг).
Формирование себестоимости как основного элемента цены.
Обоснование сумм прибыли, включаемых в цены.
Налоги, сборы, включаемые в отпускную цену.
Принятие управленческих решений исходя из рыночных цен на основе методики обратного счета.
Учет в ценообразовании условий франкировки.
Обоснование цены в каналах сбыта. Экономическое содержание оптовых и розничных торговых надбавок (скидок).
Запрещенные приемы ценообразования.
Задание № 1
Составьте калькуляцию и определите структуру свободной отпускной цены костюма мужского, используя следующие исходные данные:
Основная зарплата производственных рабочих – 12 тыс.руб.
Дополнительная зарплата производственных рабочих – 15% от основной зарплаты.
Накладные (общепроизводственные и общехозяйственные) расходы – 80 % от основной зарплаты производственных рабочих.
Внепроизводственные расходы – 0,2 % от производственной себестоимости.
Основные материалы:
а) ткань верхняя: 4,0 кв.м по цене 14 тыс.руб. за 1 кв.м;
б) подкладка: 2,0 кв.м по цене 4тыс.руб. за 1 кв.м.
6. Вспомогательные материалы (тесьма, плечики, фурнитура) – 7 тыс.руб.
7. Планируемая рентабельность изделия – 23%.
Налоги и сборы, включаемые в себестоимость и цену изделия, учесть по законодательству Республики Беларусь.
Задание №2
Рассчитайте цену оптового посредника и розничную цену торговой организации на товар, отпускная цена которого с налогом на добавленную стоимость, начисленным по ставке 18 %, составляет 552 тыс. руб. В каналах сбыта товар реализуется с предельной надбавкой в 30 %, которую оптовое и розничное звено делят пополам. Все участники канала сбыта льгот по НДС не имеют. Прочие налоги учесть по законодательству Республики Беларусь.
Задание №3
Определить средний процент торговой надбавки на товары, если для реализации приобретено: товара А - на 21 млн.руб. с НДС ( ставка 10%), товара Б - 7 млн.руб. (без НДС), товара В - 16 млн.руб. с НДС ( ставка 18%). Издержки обращения торговой организации : транспортные расходы - 3 млн.руб., зарплата персонала - 1,8 млн.руб., прочие расходы – 2,1 млн.руб. Прибыль – 1,8 % к оптовому обороту без НДС. Прочие налоги и сборы учесть по законодательству Республики Беларусь.
Задание №4
Будет ли выгодно производителю изготовить партию товара производственно - технического назначения, если вероятная цена реализации 4000 тыс. руб. Затраты на производство партии товара:
сырье и материалы - 2050 тыс. руб.
топливо и энергия - 632 тыс. руб.
амортизационные отчисления - 460 тыс. руб.
затраты на оплату труда - 250 тыс. руб.
прочие затраты - 3000 тыс. руб.
Налоги и сборы, включаемые в себестоимость и цену продукции, учесть по законодательству Республики Беларусь.
Задание №5
Как изменится отпускная цена товара при изменении ставки акциза с 2 до 3 евро за штуку, если отпускная цена с НДС, начисленным по ставке 18 %, - 12 тыс. руб.
Задание № 6
Определить, будет ли выгодно производителю изготовить и поставить товар на внутренний рынок через сложившуюся систему каналов сбыта, взимающую торговую надбавку 30% к отпускной цене предприятия, если себестоимость единицы продукции - 14 руб. На рынке имеется схожий товар фирмы-конкурента с балльной характеристикой 60 баллов по цене 24 тыс. руб. Товар, выводимый на рынок, имеет балльную характеристику 70. Все участники канала сбыта уплачивают НДС по ставке 18 %. Прочие налоги и сборы учесть по законодательству Республики Беларусь.
Задание № 7
Определить сумму прибыли розничного торгового предприятия за месяц, если выручка от реализации товара с НДС (розничный товарооборот) составила 622млн. руб, при цене приобретения 485 млн.руб. с НДС. Оптовое и розничное звено уплачивает НДС по ставке 18 %. Прочие налоги и сборы учесть по законодательству. Издержки обращения розничного торгового предприятия: транспортные расходы – 11 млн.руб., зарплата персонала – 1300 тыс.руб., % за кредит – 10 млн.руб., прочие расходы -38 млн.руб.
Задание №8
Рассчитать свободную отпускную цену дивана на условиях франко – станция назначения. Полная себестоимость производства дивана – 420 000 руб. Плановая рентабельность – 20 %. Транспортные расходы по доставке до станции назначения составляют – 2,0 % к цене франко – станция отправления. Налоги и сборы, включаемые в отпускную цену, учитывать согласно действующему законодательству Республики Беларусь.
Методические указания к выполнению заданий по данной теме.
Для решения задач по определению отпускных цен производителя, оптового посредника и розничных цен необходимо изучить Положение о порядке формирования и применения цен и тарифов (постановление Министерства экономики Республики Беларусь от 22.04.99 №43).
Отпускные цены на продукцию производственно-технического назначения, товары народного потребления и тарифы на услуги (работы) формируются на основе плановой себестоимости, всех видов установленных налогов и других обязательных платежей в соответствии с налоговым законодательством и прибыли, необходимой для воспроизводства, определяемой с учётом качества продукции (товаров, работ, услуг) и конъюнктуры рынка.
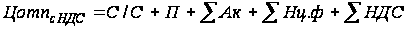 ,
где Ц отп с НДС – отпускная цена предприятия – изготовителя с налогом на добавленную стоимость;
С/С – затраты на производство товара (работы, услуги) с учетом
налогов и сборов, относимых на себестоимость;
П – прибыль с учетом конъюнктуры рынка;
SАк – сумма акцизного налога для подакцизных товаров;
SН ц.ф – сумма отчислений в целевые фонды;
SНДС – сумма налога на добавленную стоимость.
Включение затрат в себестоимость продукции (товаров, работ, услуг) производится в соответствии с Основными положениями по составу затрат, включаемых в себестоимость продукции (работ, услуг), и отраслевыми методическими рекомендациями по вопросам планирования, учета и калькулирования себестоимости продукции (работ, услуг).
Акцизный налог может устанавливаться по твердой или адвалорной ставке.
SАк (по твердой ставке) = V ґCтv,
где V – облагаемый оборот в натурально – вещественных единицах
измерения (штуки, литры, тонны, метры);
Стv – твердая ставка акциза за натурально – вещественную единицу измерения (руб., евро).
При формировании цены методом прямого счета сумма акцизного налога определяется:
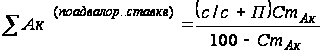 ,
где СтАк – ставка акциза, в %.
При обосновании цены по методике обратного счета сумма акцизного налога определяется:
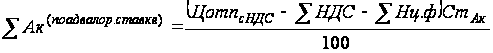 .
Аналогично определяются отчисления в целевые бюджетные фонды
- по методу прямого счета:
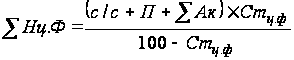 ;
- по методу обратного счета:
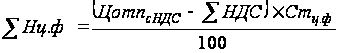 ,
где Стц.ф – ставка отчислений в целевые бюджетные фонды, %.
Сумма налога на добавленную стоимость, включаемая в цену, рассчитывается:
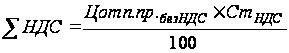 ,
где Цотп.пр.без НДС=С/С +П+SАк+SНц.ф,
СтНДС – ставка налога, в %.
По методу обратного счета
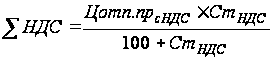 .
Для расчета цены оптового посредника используется формула:
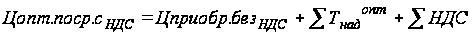
где
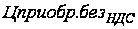 – цена предприятия
– изготовителя,
импортера и
т.п.
 - надбавка
оптового посредника;
Оптовая надбавка – надбавка, взимаемая субъектами хозяйствования при поставке (реализации, продаже, обмене) продукции, предназначенная для компенсации расходов, связанных с осуществлением оптовых операций и получением прибыли, определяется по формуле:
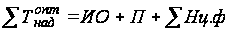
где ИО – издержки обращения оптовой организации, включая налоги и сборы, относимые на издержки обращения.
В соответствии
с законодательством
Республики
Беларусь процент
оптовой надбавки
(%
 ) ограничен:
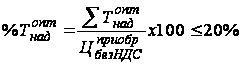
Розничные цены на товары формируются субъектом хозяйствования, осуществляющим розничную торговлю, исходя из: отпускной цены предприятия – изготовителя или цены импортера; оплаченной оптовой надбавки (при закупке у оптовых поставщиков на территории республики); торговой надбавки, определяемой субъектом хозяйствования, исходя из конъюнктуры рынка, но не выше 30 процентов, с учетом оптовой надбавки, независимо от количества участвующих посредников,
При наличии посредников в каналах товародвижения розничная цена рассчитывается по формуле:

где
 -
торговая надбавка,
предназначенная
для покрытия
расходов,
связанных с продажей товара в розницу и получения прибыли от
этих операций;
 -
сумма налога
с продаж для
соответствующих
групп товаров.
При отсутствии посредников расчет цены осуществляется по формуле:
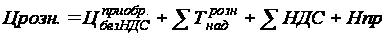
При ограничении надбавок в каналах товародвижения должно выполняться следующее условие:
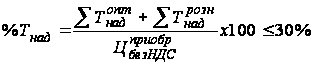 ,
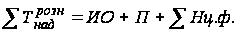 ,
где ИО – издержки обращения субъекта хозяйствования, осуществляющего реализацию товаров населению, включая налоги и сборы, относимые на издержки обращения.
Задачи для самостоятельного решения
Задание № 1
Используя затратный метод определить свободную отпускную цену жакета женского из меховой овчины, отразить структуру цены. Рассчитать розничную цену жакета при условии его реализации в магазине с торговой надбавкой – 30% .
Исходные данные:
1.Стоимость полуфабриката – 165000руб.
2. Возвратные отходы – 8250 руб.
3. Затраты на электроэнергию на технологические цели – 2263 руб.
4. Основная зарплата производственных рабочих – 11500руб.
5. Накладные расходы – 28040 руб.
6. Плановая рентабельность – 10%.
Налоги и сборы, учитываемые в цене производителя и розничной торговли, учесть в соответствии с законодательством Республики Беларусь.
Задание №2
Используя затратный метод определите свободную отпускную цену телевизора, если затраты на единицу продукции составляют:
Сырье и материалы – 40260руб.
Покупные комплектующие – 285700 руб.
Основная зарплата производственных рабочих – 6860 руб.
Дополнительная зарплата – 820 руб.
Общепроизводственные расходы – 285 % от основной зарплаты рабочих.
Общехозяйственные расходы – 300% от основной зарплаты рабочих.
Внепроизводственные расходы - 0,4% от производственной себестоимости.
Плановая рентабельность – 22%.
Налоги и сборы, учитываемые в цене, рассчитывать в соответствии с действующим законодательством Республики Беларусь.
Задание №3
Как изменится цена единицы подакцизного товара, если в планируемом периоде себестоимость не изменяется и составляет 8 тыс. руб., а адвалорная ставка акциза в 40 %, заменяется твердой ставкой - 3 евро. Сложившийся уровень рентабельности - 25 %. Сможет ли фирма сохранить объем реализации и прибыльность продаж, если коэффициент эластичности спроса по цене 1,2.
Задание №4
Как изменится цена единицы товара, стоимость которого 150 тыс. рублей с НДС, начисленным по ставке 18 %, если товар подакцизный, а ставка акциза уменьшается с 60 % до 50 %?
Задание № 5
Рассчитайте розничную цену керамического панно и возможную сумму валового дохода торговой организации от его реализации при установлении максимально возможной торговой надбавки. Отпускная цена предприятия изготовителя – 10000 руб., планируемый объем продаж – 200 ед.
Задание № 6
Обосновать целесообразность производства набора посуды. Ориентировочная розничная цена набора посуды (с учетом качества и спроса) составляет 30000 руб. (налогом с продаж товар не облагается). Сложившаяся на предприятии рентабельность продукции – 20 % к себестоимости. Согласованный предприятием – изготовителем с торговой организацией уровень торговой надбавки – 20 %. Для расчета себестоимости использовать следующие данные:
Сырье и материалы – 24000руб.
Зарплата – 3000 руб.
Амортизация основных средств – 1000руб.
Прочие расходы (включая земельный и экологический налоги) – 7000руб.
Налоги и сборы, относимые на себестоимость и включаемые в цену, учесть по законодательству Республики Беларусь.
Задание № 7
Определить отпускную цену на новую модель фена на условиях франко – станция назначения. Исходные данные для расчета цены:
Затраты на изготовление единицы продукции:
материалы – 6000 руб.
зарплата – 2000 руб.
амортизация – 800 руб.
прочие расходы – 10000 руб.
2. Транспортные расходы по доставке единицы продукции до станции
назначения – 400 руб.
3. Планируемая рентабельность – 30 % к полной себестоимости.
Налоги и другие обязательные платежи, включаемые в себестоимость и цену продукции, учесть по действующему законодательству Республики Беларусь.
Задание № 8
Будет ли выгодно розничной торговой организации закупить для реализации партию товара на сумму 10 млн. руб. на условиях предоставления изготовителем товара скидки с цены в размере 12%? Затраты торговой организации на реализацию партии товара:
транспортные расходы – 80 тыс. руб.
зарплата торговых работников – 600 тыс. руб.
расходы на рекламу – 30 тыс. руб.
прочие общеторговые расходы – 90 тыс. руб.
Тесты для самоконтроля
1. Какая последовательность формирования отпускной цены по элементам соответствует законодательству Республики Беларусь:
- себестоимость – акциз – прибыль – отчисления в целевые фонды – налог на добавленную стоимость,
- себестоимость – прибыль – отчисления в целевые фонды – налог на добавленную стоимость – акциз,
- себестоимость- прибыль – отчисления в целевые фонды – акциз – налог на добавленную стоимость,
- себестоимость – прибыль – акциз – отчисления в целевые фонды – налог на добавленную стоимость.
2. При регистрации цен на новый товар указываются цены на товары – аналоги, в качестве которых могут выступать:
- товар, производимый самим субъектом хозяйствования;
- товар, производимый в республике другим субъектом хозяйствования;
- товар иностранного происхождения,
- все выше перечисленное.
3. Розничная цена на продукцию потребительского назначения формируется в следующей последовательности:
- отпускная цена предприятия-изготовителя с налогом на добавленную стоимость + розничная надбавка + налог с продаж,
- отпускная цена предприятия – изготовителя без налога на добавленную стоимость + розничная надбавка + налог на добавленную стоимость + налог с продаж,
- отпускная цена предприятия- изготовителя без налога на добавленную стоимость + надбавка оптового звена + розничная надбавка + налог на добавленную стоимость + налог с продаж,
- первой и третьей выше названной последовательностью,
- второй и третьей выше названной последовательностью,
- первой и второй выше названной последовательностью.
4. Для товаров, которые не включены в перечень, в соответствии с которым оптовые и розничные надбавки к отпускным ценам применяются с учетом конъюнктуры рынка, надбавки ограничиваются
- в оптовом звене - не более 20% независимо от числа посредников,
- сумма надбавки в каналах сбыта (опт + розница) не должна превышать 30%,
- не должна превышать установленного органами ценообразования уровня,
- все выше перечисленное,
- первый и второй вариант ограничения.
5. Полная себестоимость продукции включает в себя:
- амортизацию,
- акциз,
- торговую надбавку,
- все вышеперечисленное.
6. К косвенным методам регулирования цен можно отнести:
- установление предельного норматива рентабельности;
- установление рекомендательных цен по важнейшим видам продукции;
- изменение акцизной ставки;
- установление фиксированных цен.
Тема №5: Ценообразование во внешнеторговой деятельности фирм
Цель занятия: ознакомление с существующими подходами формирования цен на ввозимые товары производственно - технического и потребительского назначения.
Вопросы для обсуждения:
Понятие мировой цены, ее признаки.
Характеристика факторов, определяющих уровень и динамику мировых цен.
Виды и разновидности мировых цен.
Какая взаимосвязь и взаимозависимость существует между внутренними и мировыми ценами?
Что представляют собой паритет покупательной способности (ППС) валют и национальный уровень цен (НУЦ)?
Основные этапы процедуры формирования внешнеторговой цены.
Какие особенности заключения внешнеторгового контракта влияют на уровень цены?
Как тарифное регулирование и косвенное налогообложение влияют на внешнеторговую цену?
Порядок формирования цены на товар, импортируемый в Республику Беларусь.
Способы государственного регулирования цен на экспортируемые и импортируемые товары в Республике Беларусь.
Задание №1
Контрактная стоимость партии товара (250 штук), импортируемого из Российской Федерации – 17130 руб. РФ. Товар – ежедневники. Условия поставки – FCA г.Витебск.
Определить отпускную цену на импортируемый товар, если надбавка импортера с учетом конъюнктуры рынка составит 26%. Учесть принятый на момент решения задачи курс российского рубля. Налоги и сборы, включаемые в цену, учесть по законодательству Республики Беларусь.
Задание № 2
Рассчитать валовой доход импортера от реализации партии канцелярского клея в количестве 3000 штук. Контрактная стоимость импортируемого из России товара – 16560 руб.РФ. Расходы по доставке товара багажом - 2960 руб.РФ. Возможная цена реализации клея - 800 руб. РБ с НДС (ставка НДС-18%) за единицу товара. Учесть принятый на момент решения задачи курс российского рубля. Налоги и сборы учесть по законодательству Республики Беларусь.
Задание № 3
Обосновать целесообразность закупки предприятием – импортером партии женской обуви фирмы «Z» - 500 пар. Средняя сложившаяся рентабельность оборота предприятия – 21% к товарообороту. Контрактная цена одной пары обуви – 20 евро. Ставка таможенной пошлины – 20%. Ставка сбора за таможенное оформление партии товара (500 пар) – 20 евро. Издержки предприятия – импортера по реализации обуви планируются в сумме 4 млн. руб. Возможная цена реализации одной пары обуви на рынке республики (с учетом спроса и цен конкурентов) – 105 тыс. руб. (с НДС). Учитывать курс евро, принятый на момент решения задачи. Ставки налогов и сборов учесть согласно законодательству Республики Беларусь.
Задание №4
Определить ППС белорусского рубля по отношению к российскому и НУЦ за ноябрь текущего года. Стоимость набора товаров-представителей в базовом месяце в ценах Республики Беларусь составила 100000 руб., в ценах Российской Федерации – 1300 руб. Рыночный курс белорусского рубля к российскому за ноябрь – 88 руб.
Методические указания к выполнению задания 4:
Расчет паритета покупательной способности валют (ППС) и национального уровня цен (НУЦ) осуществляется по следующим формулам:
1) ППС =
 ,
где СНТРБ и СНТРФ – стоимость набора товаров – представителей в ценах Республики Беларусь и Российской Федерации соответственно.
2) НУЦ =
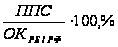
где ОК – официальный обменный курс белорусского рубля к российскому.
Задание №5
Фирма производит бытовую технику – 20 тыс. шт. ежемесячно. Структура объема продаж: 40% - внутренний рынок,60 % - внешний рынок.
Определить затратным методом ценообразования возможные уровни цен на внешнем и внутреннем рынках и сумму прибыли, получаемую фирмой.
Исходные данные. Затраты на производство единицы продукции:
полуфабрикаты и комплектующие – 90 долл.,
заработная плата – 20 тыс. руб.,
производственные и коммерческие расходы – 75 тыс.руб.
Планируемый норматив рентабельности – 20 %.
Определить: как отразится на структуре объема продаж и сумме прибыли фирмы снижение цены на внешнем рынке на 10 %; если: 1) валютный курс останется без изменения; 2) валютный курс изменится с 2100 руб. до 2400 руб. (за 1 доллар).
Методические указания к выполнению заданий по данной теме
Отпускные цены на товары иностранного производства, предназначенные для дальнейшей продажи на территории Республики Беларусь, формируются на внутреннем рынке субъектами хозяйствования – импортерами по следующей схеме (таблица 1):
Таблица 1– Формирование отпускных цен на товары иностранного производства, реализуемые на территории Республики Беларусь
|
Назначение товара Элементы цены |
Для непосредственного потребления населением, использования в качестве сырья, материалов при производстве продукции общественного питания и оказания платных услуг населению | Все остальные товары (для собственного производства или потребления) |
| 1.Контрактная цена(Цконтр.) | + | + |
| 2.Таможенные платежи(таможенная пошлина, сбор за таможенное оформление)* | + | + |
| 3.Расходы по импорту(сертификация, страхование, таможенное оформление, прочие расходы по импорту) | + | + |
| 4.Расходы по доработке товара(расфасовка, сборка, упаковка, доукомплектование, смешивание, восстановление, нанесение логотипа) | + |
Оптовая надбавка импортера не более 30% к сумме строк 1+2+3 |
| 5.Расходы по оптовой деятельности | + | |
| 6.Прибыль | + (в % к сумме строк 1+2+3+4+5) | |
| 7.Отчисления в республиканские бюджетные фонды | + (в % к сумме строк 3+4+5+6) | |
| 8.Отпускная цена импортера (без НДС), включаемая в прейскурант цен (Цимп.) | + | + |
Таможенная пошлина рассчитывается в зависимости от вида ставки пошлины: либо в процентах от таможенной стоимости товара, либо как произведение количества импортируемого товара на твердую ставку, установленную в абсолютной сумме. Сбор за таможенное оформление товара установлен в фиксированной величине (в зависимости от вида товара).
Задачи для самостоятельного решения
Задание №1
Определить отпускную цену импортера на ввозимые в Республику Беларусь стаканы. Контрактная стоимость стакана – 1,4 долл. США. Ставка таможенной пошлины – 15 %, сумма сбора за таможенное оформление в расчете на единицу товара - 5 руб. Расходы по импорту товара – 240 руб. за единицу, размер надбавки импортера – 23%. Курс доллара учесть на момент решения задачи.
Задание № 2
Определить отпускную цену импортера (фирмы) на фотобумагу и рентабельность продажи партии фотобумаги (200 пачек), если контрактная цена 1 пачки бумаги – 50 росс. руб., транспортные расходы по импорту – 100 белор. руб. (на 1 пачку),расходы по оптовой реализации – 200000 белор. руб. (на партию), планируемая прибыль – 60000 белор. руб. (на партию). Курс валют учесть на момент решения задачи. Налоги и сборы, включаемые в отпускную цену, учесть по законодательству Республики Беларусь.
Задание № 3
Определите прибыль, которую получит импортер от реализации куртки мужской, и размер торговой надбавки, закладываемой импортером в цену товара. Исходные данные:
Цена реализации товара – 230 тыс. руб. (с НДС).
Цена приобретения товара с учетом таможенных платежей, расходов по импорту – 145 тыс. руб. (без НДС),
в том числе контрактная цена – 105 тыс. руб.
3. Издержки по реализации товара внутри республики – 39 тыс. руб.
Налоги и сборы, включаемые в цену товара, учесть по законодательству Республики Беларусь.
Тесты для самоконтроля
1Уровень мировых цен определяется:
а)величиной затрат в странах- производителях продукции;
б)соотношением спроса и предложения на мировом рынке;
в)политикой тарифного и нетарифного регулирования в разных странах;
г)политическим влиянием наиболее развитых стран;
д)степенью конкуренции.
2Классификация видов мировых цен базируется на признаках:
а)каналов, по которым осуществляется торговля; б)уровня экономического развития стран; в)направления товарных потоков; г) степени свободы конкуренции на рынке; д) разновидности контрактов.
3На закрытых мировых товарных рынках используются следующие виды цен:
а)биржевые котировки;г) цены сделок за счет зарубежных кредитов;
б)цены бартерных контрактов:д) трансфертные цены;
в)цены тендеров;е) цены в давальческих сделках.
4Обоснование цены внешнеторгового контракта при экспорте начинается с:
а)расчета издержек по производству товара;
б)изучения рынка, на который поступит товар;
в)обоснования различных скидок с цен;
г)выбора цены на аналогичный товар;
д)оценки качества экспортируемого товара
5К исходным базисным ценам в процессе обоснования внешнеторговой цены применяются коммерческие поправки на:
а) время;б)количество;в)формуторговли;г) условия поставки; д) назначение товара
6С какой целью валюта цены и валюта платежа в контракте применяются разными:
а) удобства расчета; б) учета интересов импортера; в) страхования риска валютных потерь;
г)снижения риска неплатежа; д) предоставления дополнительных гарантий покупателю?
7 С учетом фактора времени внешнеторговые цены могут устанавливаться в следующих видах:
а) ступенчатые; б) скользящие; в) твердые; г) подвижные; д) временные.
8Различные скидки с