Основные фонды предприятия
В основе прогрессивного метода лежит постоянное возрастание из года в год среднего уровня амортизации, исчисляемой по отношению к первоначальной стоимости основных фондов. При использовании прогрессивного - регрессивного метода в первые два года освоения новой техники практикуется низкая норма амортизации, но затем она быстро возрастает и в последующие годы осуществляется по регрессивной шкале.
Следует иметь ввиду, что льготные условия начисления амортизации установлены для малых предприятий, которым предоставлено право применять ускоренную амортизацию основных производственных фондов с отнесением затрат на издержки производства (обращения) в размере, в 2 раза превышающем нормы, установленные для соответствующих видов основных средств. Наряду с применением механизма ускоренной амортизации субъекты малого предпринимательства могут списывать дополнительно как амортизационные отчисления до 50% первоначальной стоимости основных средств со сроком службы более 3 лет. Кроме того, субъект малого предпринимательства может списать сумму единовременно или в ином порядке. При этом следует иметь в виду, что решение о применении механизма ускоренной амортизации и дополнительного списания в качестве амортизационных отчислений до 50% первоначальной стоимости основных средств со сроком службы свыше 3 лет должно быть зафиксировано в начале отчетного года как элемент учетной политики. В случае прекращения деятельности малого предприятия до истечения одного года с момента ввода его в действие суммы дополнительно начисленной амортизации подлежат восстановлению за счет увеличения показателя финансовых результатов указанного предприятия.
2.4 Показатели и анализ использования основных средств
Анализ
Для характеристики изучения динамики, планирования и определения уровня использования основных средств осуществляется их анализ. Анализ использования основных средств позволяет:
Выявить и оценить происходящие изменения в составе и структуре основных средств, их техническом состоянии и содержании;
Определить, как используются основные фонды и какие резервы их использования имеются на предприятии (цехе, участке);
Установить соответствие происходящих изменений требования перспективного развития фирмы, потребностям рынка, конкурентным возможностям;
Отобрать наиболее важные факторы и выявить их количественное влияние на изменение уровня использования основных средств.
Выполнению анализа использования основных фондов должна предшествовать подготовительная работа:
Принятие руководством фирмы решения о необходимости выполнения анализа;
Установление отделов-соисполнителей;
Определение периода исследования и срока выполнения работы.
Для целей анализа используются данные годового учета статистической отчетности, оперативно-технического учета и при необходимости первичные материалы, информация разовых обследований. Анализ основных средств может осуществляться по следующим направлениям:
Анализ состава основных средств (промышленно-производственных основных средств, производственных основных средств других отраслей и основных средств непроизводственного назначения);
Анализ структуры основных средств (видовой, технологической, возрастной и производственной);
Анализ технического состояния основных средств;
Анализ содержания основных средств;
Анализ технико-экономических показателей использования основных средств.
Важное значение имеет анализ технического состояния основных средств, в котором используются коэффициенты обновления, выбытия, прироста, износа и годности основных средств. Анализ технического состояния основных средств осуществляется путем сопоставления коэффициентов между собой.
Анализ технико-экономических показателей использования основных фондов включает:
Анализ показателей использования оборудования по времени и мощности;
Анализ показателей использования оборудования по количеству;
Анализ коэффициента сменности;
Общий анализ фондоотдачи;
Факторные анализ фондоотдачи;
Анализ эффективности развития основных средств.
Показатели
Все показатели использования основных фондов могут быть объединены в три группы:
- показатели экстенсивного использования основных фондов, отражающие уровень использования их по времени;
- показатели интенсивного использования основных фондов, отражающие уровень их использования по мощности (производительности);
- показатели интегрального использования, учитывающие совокупное влияние всех факторов, как экстенсивных, так и интенсивных.
Первый показатель (Кэкст) определяется путем деления времени фактического использования на плановое время использования основных фондов, календарному фонду, режимному фонду.
Второй показатель (Кинт) получается в результате деления фактического количества продукции, произведенного в единицу времени работы оборудования, на плановый выпуск этой продукции, который можно произвести с участием данных основных фондов в ту же единицу времени.
Третий показатель (Кинтегр) рассчитывается путем перемножения первых двух показателей.
К числу показателей экстенсивного использования основных фондов на предприятии относятся:
Коэффициент сменности. Он характеризует время целосменного использования установленного оборудования, которое работает на многосменном режиме. Коэффициент сменности рассчитывается по отдельным группам оборудования, отдельным производственным подразделениям предприятия, а также в целом по предприятию отношением общего количества отработанного оборудования в течение дня станков смены к общему количеству установленного оборудования. Он показывает, сколько смен в среднем в течение суток работало установленное оборудование. Повышение коэффициента сменности работы основных фондов на предприятии – важный источник роста объема производства продукции и повышения эффективности использования основных средств.

где, Ксм – коэффициент сменности использования оборудования; СС – сумма фактически отработанных станко-смен; КО – общее количество установленного оборудования.
Коэффициент загрузки – устанавливается для всего парка машин находящихся в основном производстве. Рассчитывается как отношение трудоемкости изготовления всех изделий на данном виде оборудования к фонду времени его работы.
Коэффициент сменного режима времени работы оборудования – определяется делением достигнутого в данном периоде коэффициента сменности на установленную на данном предприятии продолжительность смены.
Показателем экстенсивного использования основных фондов является величина внутрисменных простоев оборудования, отнесенная к плановому фонду времени его работы. Главные причины внутрисменных простоев оборудования – низкий уровень организации производства, необеспеченность своевременной загрузки рабочих, неисправность оборудования и т.д. Для устранения этого недостатка необходимо прежде всего улучшить организацию производства, наладить учет и контроль работы оборудования.
Повышение коэффициента сменности и сокращение внутрисменных простоев оборудования – важнейшие показатели экстенсивной загрузки основных фондов.
Показатель использования основных фондов во времени (коэффициент экстенсивной нагрузки) определяется сравнительно просто. Показатель же использования мощности основных фондов в единицу времени (коэффициент интенсивной нагрузки) определить легко лишь в тех отраслях, где выпускается однородная продукция и, следовательно, объем ее производства может быть выражен в натуральных единицах. Если же предприятие и его подразделения производят продукцию разнообразной номенклатуры, то показатель использования основных фондов в единицу времени рассчитать значительно труднее.
Коэффициент интенсивной нагрузки оборудования, который исчисляется как отношение базисной удельной трудоемкости продукции к отчетной удельной трудоемкости:

где
 - коэффициент
интенсивной
загрузки
оборудования;
 - базисная удельная
трудоемкость;
 - отчетная удельная
трудоемкость.
Удельная трудоемкость продукции соответственно в базисном и отчетном периодах определяется отношением фактической трудоемкости продукции к фактическому объему продукции.
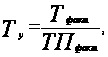
где Ту – удельная трудоемкость; Тфакт – фактическая трудоемкость продукции, ПТфакт – фактический объем продукции.
Роль обобщающего показателя использования основных фондов может в определенной степени выполнять показатель выпуска продукции на единицу производственной площади. Этот показатель выражается, как правило, в натуральных единицах.
Одним из наиболее общих показателей использования производственной мощности является коэффициент ее фактического использования, который рассчитывается путем деления продукции, изготовленной за определенный промежуток времени (обычно за год), на величину производственной мощности. Для предприятий, вновь введенных в эксплуатацию, обычно определяется коэффициент использования проектной мощности, представляющий собой частное от деления фактического выпуска продукции на величину мощности предприятия по проекту. Этот показатель характеризует уровень освоения проектной мощности.
Показатели использования оборудования по количеству показывают количественное изменение использования оборудования на предприятии. При этом различают следующие категории оборудования: наличное, установленное и фактически работающее.
Наличное оборудование – все оборудование предприятия вне зависимости от места его нахождения и технического состояния, т.е. все оборудование, которые числится на балансе предприятия.
Установленное оборудование – оборудование, сданное в эксплуатацию, включая находящиееся в ремонте и в процессе модернизации.
Фактически работающее оборудование – оборудование, бывшее в работе независимо от продолжительности его работы в течение отчетного периода.
Уровень использования оборудования по количеству характеризуют коэффициенты:
1) отношение установленного (или фактически работающего) оборудования к наличному. Этот коэффициент характеризует динамику использования наличного парка оборудования, числящегося на балансе, позволяет определить количество неустановленного оборудования и наметить мероприятия для ускорения сдачи его в эксплуатацию;
2) отношение фактически работающего оборудования к установленному. Этот коэффициент определяет степень использования оборудования, предназначенного для работы в пределах определенного периода.
Коэффициент сменности является комплексным показателем, характеризующим использования парка оборудования по количеству и по времени.
Для общего анализа хозяйственной деятельности, планирования капитальных вложений, ввода в действие основных фондов и производственных мощностей всех звеньев промышленности все большее значение приобретает такой показатель эффективности производства, как выпуск продукции на 1 руб. основных фондов, который называют показателем фондоотдачи. Фондоотдача определяется как отношение объма продукции (ОП) к среднегодовой стоимости основных фондов (ОФсг):

В качестве показателе выпуска продукции можно использовать валовую, товарную и реализованную продукцию в договорных. Изменение фондоотдачи по предприятия за определенный отчетный период по сравнению с базисным определяется по следующей формуле:
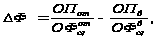
где ОПот
и ОПб – объем
производства
в договорных
ценах соответственно
в отчетном и
базисном периодах;
 и
 - среднегодовая
стоимость
основных фондов
соответственно
в отчетном и
базисном периодах,
руб.
Объем производства продукции на предприятии зависит от изменения:
1) среднегодовой стоимости основных средств;
2) уровня фондоотдачи.
Изменение объема производства за счет изменения среднегодовой стоимости основных средств определяется как произведение разницы между среднегодовой стоимостью основных фондов соответственно в отчетном и базисном периодах и базисной фондоотдачи.
Изменение объема производства за счет изменения фондоотдачи рассчитывается как произведение разницы между фондоотдачей отчетного и базисного периодов и среднегодовой стоимости основных фондов в отчетном периоде.
Поскольку исчисление показателя фондоотдачи по всем основным фондам не учитывает влияния изменения их видовой структуры, то показатель фондоотдачи (на практике его называет машиноотдача) исчисляет также по отношению к активной части основных средств. Рекомендуется также показатель фондоотдачи исчислять как отношение прибыли к среднегодовой стоимости основных средств. Представляет интерес исчисления фондоотдачи на ту часть стоимости основных средств, которая в данном периоде перенесена на вновь созданный продукт, т.е. исходя из суммы начислено амортизации (отношение объема продукции к сумме начисленной амортизации).
Чем больше продукции произведено на 1 руб. амортизации, тем эффективнее (при прочих равных условиях) используются основные средства и тем ниже себестоимость продукции, поскольку сумма амортизации на единицу продукции будет меньше.
На уровень фондоотдачи оказывают влияние различные факторы, среди которых выделяют:
Удельный вес активной части основных средств;
Уровень кооперирования производства;
Уровень специализации производства;
Уровень цен на продукцию;
Использование оборудования по времени и мощности.
Применяются также показатели:
Фондоемкость (показатель обратный фондоотдаче). На практике используется при планировании потребности в основных средствах. Этот показатель характеризует необходимую сумму основных средств для получения 1 руб. продукции.
Фондовооруженность показывает уровень обеспеченности работников основными средствами. Этот показатель определяет, какая стоимость основных фондов приходится на каждого работающего, и рассчитывается по формуле:

где ФВ – фондовооруженность; ОФсг –среднегодовая стоимость основных фондов; Чппп – численность промышленно-производственного персонала на предприятии.
Для анализа зависимости фондоотдачи от производительности труда (ПТ) и фондовооруженности труда используется следующая формула:
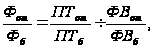
где нижние индексы «от» и «б» относятся к соответствующим показателям в отчетном и базисном периодах.
Очевидно, что если фондовооруженность труда расчет более высокими темпами, чем производительность труда, то это приводит к снижению фондоотдачи и вызывает потребность в дополнительных капитальных вложениях.
Фондоотдача может исчисляться в натуральных и стоимостных единицах. Натуральные показатели фондоотдачи наряду со стоимостными применяются в электроэнергетической, металлургической и некоторых отраслях добывающей промышленности. Например, в черной металлургии таким показателем является выплавка чугуна или стали на 1 руб. основных производственных фондов соответственно доменного или сталеплавильного цеха.
Также существует показатель отражающий долю прибыли приходящуюся на каждую единицу основных фондов. Определяется делением прибыли к среднегодовой стоимости.
Обобщающим показателем эффективности использования основных средств является процентное отношение прироста производительности труда (ΔПТ) к приросту фондовооруженности труда (ΔФВ) одного работающего:
 .
Это отношение показывает, сколько процентов прироста производительности труда приходится на 1% прироста фондовооруженности труда. Данный показатель можно применять как для отдельного подразделения, так и для предприятия в целом для анализа использования основных фондов. Использование основных фондов по предприятию можно считать эффективным, если на 1% прироста фондовооруженности труда приходится не менее 1% прироста производительности труда.
Ещё на производстве существуют ряд показателей, которые характеризуют движение основных фондов и их состояние:
Коэффициент
обновления
основных фондов 
где ОФвв – первоначальная стоимость вновь введенных основных фондов за анализируемый период; ОФк – стоимость основных фондов на конец того же периода.
Коэффициент
выбытия основных
фондов 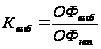
где ОФвыб – стоимость выбывших основных фондов за анализируемый период; ОФнач – стоимость основных фондов на начало анализируемого периода.
Коэффициент
прироста основных
фондов 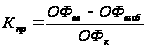
где ОФвв – первоначальная стоимость вновь введенных основных фондов за анализируемый период; где ОФвыб – стоимость выбывших основных фондов за анализируемый период; ОФк – стоимость основных фондов на конец того же периода.
Коэффициент
износа основных
фондов 
где ОФизн – стоимость износа всех основных фондов или их отдельных видов; ОФп – первоначальная стоимость всех основных фондов или их отдельных видов.
Коэффициент
годности основных
фондов 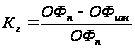
где ОФизн – стоимость износа всех основных фондов или их отдельных видов; ОФп – первоначальная стоимость всех основных фондов или их отдельных видов.
Этот коэффициент также можно исчислить путем вычитания процента износа из 100%.
Стоимость
основных фондов
на конец анализируемого
периода 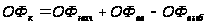
где ОФнач – стоимость основных фондов на начало анализируемого периода; ОФвв – первоначальная стоимость вновь введенных основных фондов за анализируемый период; ОФвыб – стоимость выбывших основных фондов за анализируемый период.
2.5 Воспроизводство основных фондов
Воспроизводство основных фондов - сложный процесс, включающий следующие взаимосвязанные стадии:
Создание,
Потребление,
Амортизация,
Восстановление и замещение.
Стадии воспроизводства основных фондов разделены на две части. Одна часть – это создание основных фондов, что чаще всего происходит вне предприятия (например, создание приборов, оборудования, станков). Вторая часть – это стадии, которые осуществляются внутри предприятия. Создание основных фондов в соответствии с их структурой происходит в двух сферах: в строительной индустрии и машиностроении, в том числе и в приборостроении.
Начальной стадией воспроизводства основных фондов, которая осуществляется на предприятиях, является стадия их приобретения и формирования. Для нового предприятия, которое создается, процесс формирования означает строительство зданий и сооружений, приобретение оборудования, соответствующего технологическому процессу, стоимости и качеству продукции.
Для действующего предприятия формирование основных фондов включает прежде всего следующие этапы: инвентаризацию существующих и используемых основных фондов с целью выявления устаревших и изношенных элементов основных фондов; анализ соответствия существующего оборудования технологии и организации производства; выбор (с учетом конкретной специфики производства и планируемого объема продукции) объема и структуры основных фондов. Далее идет процесс переустановки действующего оборудования, приобретение, доставка и монтаж нового оборудования.
Завершает воспроизводство основных фондов процесс их восстановления или возмещения. Восстановление основных средств может осуществляться посредством ремонта (текущего, среднего и капитального) за счет амортизационных отчислений, а также путем модернизации и реконструкции.
Модернизация оборудования, зданий и сооружений означает их совершенствование и приведение в состояние, отвечающее современному техническому и экономическому уровню производства, путем их конструктивных изменений, замены и упрочения элементов, узлов, деталей, оснащения новыми приборами, автоматизации производственных процессов. Модернизация призвана повысить качество продукции, снизить затраты на производство. Модернизация частично устаревшего оборудования требует меньших затрат средств и труда, а также времени, чем строительство новых предприятий. Кроме этого, она позволяет в более короткие сроки получить необходимый прирост производства, способствует повышению фондоотдачи, так как полнее используется оборудование и отсутствуют затраты на пассивную часть основных фондов.
Реконструкция чаще всего может происходить в двух вариантах. При первом варианте в процессе реконструкции по новому проекту происходит расширение и переустройство существующих сооружений, цехов и т.п. При втором варианте заменяется и обновляется активная часть основных фондов (машины, оборудование, приборы и т.п.). Обычно второй вариант реконструкции в хозяйственной практике называется также техническим перевооружением. Реконструкция во многих случаях обеспечивает увеличение выпуска продукции со значительно меньшими материальными затратами и в более короткие сроки, чем строительство новых предприятий.
Новое строительство применяется для организации выпуска новой продукции, при диверсификации производства, перемещении производства на другую территорию, открытии новых природных месторождений и т.п. Окончательный выбор нового строительства или реконструкции проводится на основе экономического анализа.
Раздел 3. Заключение
Основные производственные фонды предприятий совершают хозяйственный кругооборот, состоящий из следующих стадий: износ, амортизация, накопление средств для полного восстановления основных фондов, их замена путем капитальных вложений.
Когда говоришь об основных фондах, обязательно встает вопрос об эффективности их использования и применения.
Снижение трудоемкости продукции, роста производительности можно достигнуть различными способами. Наиболее важные из них – механизация и автоматизация производства, разработка и применение прогрессивных, высокопроизводительных технологий, замена и модернизация устаревшего оборудования.
Снижение стоимости средств производства, и в первую очередь их активной части, происходит особенно интенсивно под воздействием научно-технической революции (НТР). В современных условиях НТР активно влияет на сокращение срока морального износа (в среднем моральный износ активной части средств труда колеблется от трех до семи лет).
Сокращение расходов по амортизации основных фондов можно достигнуть путем лучшего использования этих фондов. Проанализировав результаты расчетов амортизационных отчислений различными методами, можно придти к вполне определенным выводам. Ускоренная амортизация отличается от других методов завышенными нормами амортизационных отчислений.
Очевидно, что заниженные нормы амортизационных отчислений замедляют обновление средств труда, тормозят технический прогресс, а завышенные нормы, наоборот, приводят к ускоренной замене оборудования. То есть применять ускоренную амортизацию активной части основных средств целесообразно при необходимости структурной перестройки основных фондов организации и их модернизации. Можно сказать, что целью этой политики является стимулирование инвестиций.
Однако следует помнить, что завышение амортизационных отчислений равносильно росту издержек в краткосрочном периоде и снижению прибыльности предприятия. Поэтому на практике часто используется метод линейной амортизации.
В системе мероприятий по повышению эффективности общественного производства важное место занимают вопросы рационального использования основных производственных средств.
При самом экономичном использовании средств, при высвобождающихся ресурсах необходимо укрепить финансовое состояние предприятий и объединений, повысить материальную заинтересованность рабочих и служащих в повышения эффективности промышленного производства.
Все объекты основных фондов подвержены физическому и моральному износу, т. е. под влиянием различных факторов утрачивают свои свойства, приходят в негодность и не могут далее выполнять свои функции. Физический износ может быть частично возмещен за счет ремонта, реконструкции и модернизации. Моральный износ проявляется в том, что основные фонды по всем своим характеристикам уступают новейшим образцам. Поэтому периодически возникает необходимость замены основных фондов, особенно их активной части. При этом в современной экономике главным фактором, определяющим необходимость замены является моральный износ.
Является важным проведение анализа экстенсивного, интенсивного, количественного и эффективного использования основных фондов, чтобы определить общую эффективность работы предприятия. Основные фонды должны использоваться максимально.
Из всего вышеперечисленного мы можем сделать вывод, что основные фонды сильно влияют на работу предприятия, без них и их улучшения предприятие не может выпускать рентабельную и конкурентоспособную продукцию и сохранять либо повышать свои позиции на рынке, а так как предприятия – основные звенья экономики любой страны, - укреплять экономическую систему.
Приложение
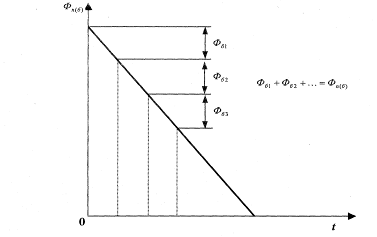
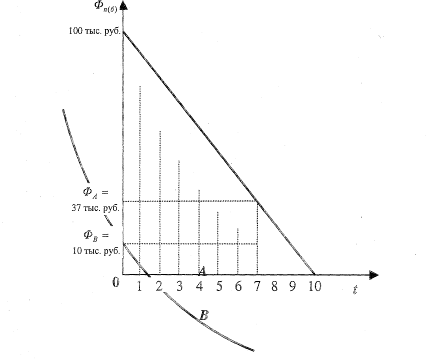
Фп(б) — первоначальная (балансовая) стоимость основных фондов.
Список литературы
1. О.И. Волков, О.В. Девяткин «Экономика предприятия (фирмы)», 2007
2. О.И. Волков «Экономика предприятия», 2001
3. И. А. Баев, З.Н. Варламова «Экономика предприятия», 2006.
4. «Экономика. Советы» www.ekonomikavsem
5. В.И. Видяпина «Бакалавр экономики», www.lib.vvsu