Анализ финансово-хозяйственной деятельности предприятия на примере СП "Энергосбыт"
Таблица 6 -Анализ финансовых результатов деятельности СП «Энергосбыт» за 2006 -2007 гг.
| Показатель | Значение показателя, тыс. руб. | Изменение показателя | ||
| За отчетный период | За аналогичный период предыдущего года | тыс. руб. (гр.2 - гр.3) | ± % ((2-3) : 3) | |
| 1 | 2 | 3 | 4 | 5 |
| 1. Выручка от продажи товаров, продукции, работ, услуг | 6208835 | 4808423 | +1400412 | +29,1 |
| 2. Расходы по обычным видам деятельности | 3286702 | 2817083 | +469619 | +16,7 |
| 3. Прибыль (убыток) от продаж (1-2) | 2922133 | 1991340 | +930793 | +46,7 |
| 4. Прочие доходы | 109466 | 221188 | -111722 | -50,5 |
| 5. Прочие расходы | 301218 | 404470 | -103252 | -25,5 |
| 6. Прибыль (убыток) от прочих операций (4-5) | -191752 | -183282 | -8470 | -4,6 |
| 7. EBIT (прибыль до уплаты процентов и налогов) | 2892749 | 2038391 | +854358 | +41,9 |
| 8. Изменение налоговых активов и обязательств, налог на прибыль | -715908 | -487861 | -228047 | -46,7 |
| 9. Чистая прибыль (убыток) отчетного периода (3+6+8) | 2014473 | 1320197 | +694276 | +52,6 |
| Справочно: Изменение за период нераспределенной прибыли (непокрытого убытка) по данным бухгалтерского баланса (измен. стр. 470) | +1999251 | х | х | х |
За анализируемый период 2007 года СП «Энергосбыт» Куйбышевской железной дороги – филиал ОАО «РЖД» получила прибыль от продаж в размере 2922133 тыс. руб., что равняется 47,1% от выручки. По сравнению с аналогичным периодом прошлого года прибыль выросла на 930793 тыс. руб., или на 46,7%.
По сравнению с прошлым периодом в текущем выросла как выручка от продаж, так и расходы по обычным видам деятельности (на 1400412 и 469619 тыс. руб. соответственно). Причем в процентном отношении изменение выручки (+29,1%) опережает изменение расходов (+16,7%)
Судя по отсутствию на конец периода данных в строке 040 формы №2, организация, как и в прошлом году не использовала возможность учитывать общехозяйственные расходы в качестве условно-постоянных, относя их ежемесячно на реализованные товары (работы, услуги).
Убыток от прочих операций за анализируемый период составил 191752 тыс. руб., что на 8470 тыс. руб. (4,6%) больше, чем убыток за аналогичный период прошлого года. При этом величина убытка от прочих операций составляет 6,6% от абсолютной величины прибыли от продаж за анализируемый период.
Основные финансовые результаты деятельности СП «Энергосбыт» Куйбышевской железной дороги - филиал ОАО «РЖД» за рассматриваемый период приведены ниже в таблице 7.
Анализ показателя чистой прибыли по данным "Отчета о прибылях и убытках" во взаимосвязи с изменением показателя "Нераспределенная прибыль (непокрытый убыток)" Баланса позволяет сделать вывод, что в 2007 г. организация использовала чистую прибыль в сумме 15222 тыс. руб.
Изменение отложенных налоговых активов, отраженное в "Отчете о прибылях и убытках" (стр. 141), не соответствует изменению данных по строке 145 "Отложенные налоговые активы" Баланса. Подобная проблема имеет место и с показателем отложенных налоговых обязательств – данные "Отчета о прибылях и убытках" расходятся с соответствующим показателем Баланса. Выявленную ошибку подтверждает и то, что даже в сальдированном виде отложенные налоговые активы и обязательства в форме №1 и форме №2 не совпадают.
Контрольный расчет правильности определения налоговых активов и обязательств (строки 141, 142 и 200 формы №2) показал, что, как и в прошлом периоде часть прибыли, полученной организацией в отчетном периоде, облагалась по ставке меньше 24%. Если фактически организация не применяла в 2007 г. ставок налога на прибыль, отличных от 24%, можно высказать сомнения относительно правильности применений положений ПБУ 18/02 "Учет расчетов по налогу на прибыль".
По данным «Отчета о прибылях и убытках» можно проанализировать рентабельность продаж, чистую рентабельность отчетного периода, а так же влияние факторов на изменение этих показателей.
Кроме абсолютных показателей, характеризующих результативность финансово-хозяйственной деятельности, существует ряд относительных показателей. определяющих уровень доходности. К ним относится показатель рентабельности, который позволяет дать характеристику эффективности работы предприятия в целом и доходности различных направлений деятельности (производственной, коммерческой, инвестиционной и т.д.). Показатели рентабельности наиболее полно, чем прибыль, характеризуют окончательные результаты хозяйствования, потому что их величина показывает соотношение эффекта с наличными или потребленными ресурсами. Эти показатели используют для оценки деятельности предприятия и как инструмент в инвестиционной политике и ценообразовании.
Показатели, характеризующие прибыльность и рентабельность СП «Энергосбыт» Куйбышевской железной дороги – филиал ОАО «РЖД» приведены в таблице 7.
Таблица7- Анализ основных показателей прибыльности (рентабельности) СП «Энергосбыт» за период 2005-2006 гг.
| Показатели рентабельности | Значения показателя (в копейках) | Изменение, коп. (гр.2 - гр.3) | |
| за отчетный период 2006 г. | за аналогичный период прошлого года | ||
| 1. Величина прибыли от продаж на каждый рубль, вложенный в производство и реализацию продукции (работ, услуг) | 70,7 | 50,3 | +20,4 |
| 2. Величина прибыли от продаж в каждом рубле выручки от реализации (рентабельность продаж) | 41,4 | 33,5 | +7,9 |
| 3. Величина прибыли до налогообложения на рубль всех расходов организации | 41 | 15 | +26 |
В течение анализируемого периода организация получила прибыль, как от продаж, так и в целом от финансово-хозяйственной деятельности, что и обусловило положительные значения всех трех представленных в таблице показателей рентабельности.
Рентабельность продаж в отчетном периоде составила 41,4%. Более того, имеет место рост рентабельности обычных видов деятельности по сравнению с аналогичным периодом 2005 г. (+7,9%).
Показатель рентабельности, рассчитанный как отношение прибыли до налогообложения к совокупным расходам организации, составил 41%.
То есть с каждого рубля, израсходованного в течение анализируемого периода (2006 г.) в рамках финансово-хозяйственной деятельности СП «Энергосбыт» Куйбышевской железной дороги - филиал ОАО «РЖД» , было получено 41 коп. прибыли. За аналогичный период 2005 г. также была получена прибыль, но на 26 коп. с рубля меньше, чем в 2006 г.
Таблица8-Анализ рентабельности использования вложенного в предпринимательскую деятельность капитала в 2006 году.
| Показатель рентабельности | Значение показателя в отчетном периоде, % | Расчет показателя |
| Рентабельность производственных фондов | 67,6 | Отношение прибыли от продаж к среднегодовой стоимости основных средств и материально-производственных запасов |
| Рентабельность активов (ROA) | 31,7 | Отношение чистой прибыли к среднегодовой стоимости активов |
| Рентабельность собственного капитала (ROE) | 70,3 | Отношение чистой прибыли к среднегодовой величине собственного капитала |
За 2006 г. каждый рубль, вложенный организацией в основные фонды и материально-производственные запасы, обеспечил 0,68 руб. прибыли от продаж
Таблица 9-Анализ рентабельности использования вложенного в предпринимательскую деятельность капитала в 2007году
| Показатель рентабельности | Значение показателя в отчетном периоде, % | Расчет показателя |
| Рентабельность производственных фондов | 86,9 | Отношение прибыли от продаж к среднегодовой стоимости основных средств и материально-производственных запасов |
| Рентабельность активов (ROA) | 37,6 | Отношение чистой прибыли к среднегодовой стоимости активов |
| Рентабельность собственного капитала (ROE) | 57,6 | Отношение чистой прибыли к среднегодовой величине собственного капитала |
В течение анализируемого периода каждый рубль, вложенный организацией в основные фонды и материально-производственные запасы, принес 0,87 руб. прибыли от продаж.
Таблица10-Анализ основных показателей прибыльности (рентабельности) СП «Энергосбыт» за период 2006-2007 гг.
| Показатели рентабельности | Значения показателя (в копейках) | Изменение, коп. (гр.2 - гр.3) | |
| за отчетный период 2006 г. | за аналогичный период прошлого года | ||
| 1. Величина прибыли от продаж на каждый рубль, вложенный в производство и реализацию продукции (работ, услуг) | 88,9 | 70,7 | +18,2 |
| 2. Величина прибыли от продаж в каждом рубле выручки от реализации (рентабельность продаж) | 47,1 | 41,4 | +5,7 |
| 3. Величина прибыли до налогообложения на рубль всех расходов организации | 56,1 | 41 | +15,1 |
За анализируемый период организация получила прибыль, как от продаж, так и в целом от финансово-хозяйственной деятельности, что и обусловило положительные значения всех трех представленных в таблице 9,10 показателей рентабельности. Прибыль от продаж в отчетном периоде составляет 47,1% от полученной выручки. При этом имеет место рост рентабельности продаж по сравнению с аналогичным периодом 2006 г. (+5,7%).
Рентабельность, рассчитанная как отношение прибыли до налогообложения к совокупным расходам организации, составила 56,1%. Это значит, что с каждого рубля, израсходованного в течение анализируемого периода в рамках финансово-хозяйственной деятельности СП «Энергосбыт», было получено 56,1 коп. прибыли. За аналогичный период 2006 г. также была получена прибыль, но на 15,1 коп. с рубля меньше, чем в 2007 г.
Таким образом, анализ основных показателей прибыльности за анализируемый период свидетельствует о существенном увеличении показателей рентабельности за счет роста прибыли и снижения затрат. Анализ показателей рентабельности в графическом виде представлен на рисунке 10 (Приложение 23).
3. Рекомендации по улучшению финансово-хозяйственной деятельности предприятия СП «Энергосбыт»
3.1.Определение факторов влияния на величину прибыли от продаж и чистую прибыль предприятия, анализ себестоимости предприятия
На величину прибыли предприятия оказывают влияние разные факторы. По сути, все они воздействуют на финансово-хозяйственную деятельность предприятия. Одни из них оказывают прямое влияние, и их воздействие можно довольно точно определить с помощью методов факторного анализа, а другие – оказывают косвенное влияние, через какие-либо показатели, - в этом случае величину воздействия определить можно только с определенной долей вероятности или вообще невозможно.
Все факторы, влияющие на прибыль, можно разделить на две группы: внешние и внутренние. Внешние факторы, не зависящие от деятельности предприятия включают в себя: состояние рынка; цены и тарифы на топливо, энергию; нормы амортизации; система налогообложения; нарушение дисциплины со стороны деловых партнеров; благоприятные или неблагоприятные социальные и другие условия; объем и качество природных ресурсов, представленных обществом.
Внутренние факторы, зависящие от деятельности предприятия: объем и качество проданной продукции, товаров; политика ценообразования на предприятии; уровень себестоимости и других затрат; качество менеджмента разных уровней; уровень образования и квалификация кадров; технический уровень производственных фондов; материальное положение и экономическая заинтересованность работников.
Доходность хозяйствующего субъекта характеризуется абсолютными и относительными показателями. Абсолютный показатель доходности – сумма прибыли (доходов). Относительный показатель – уровень рентабельности.
Рентабельность - один из основных показателей эффективности производства.
Рентабельность представляет собой доходность (прибыльность) производственно-торгового процесса. Ее величина измеряется уровнем рентабельности. Уровень рентабельности хозяйствующих субъектов, связанных с производством продукции (товаров, работ, услуг), определяется процентным отношением прибыли от реализации продукции к себестоимости продукции:
 ,
(4)
Где Р – уровень рентабельности, %,П – прибыль от реализации продукции, рублей,
С – себестоимость продукции, рублей.
Анализ доходности хозяйствующего субъекта приведенный в таблице 11 показывает, что за отчетный период выручка от реализации продукции снизилась на -1400412,00 тыс. рублей темп снижения составил 77,44%.
Таблица 11- Анализ доходности хозяйствующего субъекта
Показатели |
Прошлый год |
Отчетный год |
Отклонения | |
| Абсолют-ное |
%,
|
|||
| 1 | 2 | 3 | 4 | 5 |
| Выручка от реализации продукции, тысяч рублей | 6208835,00 | 4808423,00 | -1400412,00 | 77,44 |
|
Себестоимость продукции: тысяч рублей |
3017668,00 | 2610530,00 | -407138,00 | 86,51 |
| в процентах к выручке | 48,60 | 54,29 | 5,69 | 111,70 |
| Прибыль (убыток) от продаж | 2922133,00 | 1991340,00 | -930793,00 | 68,15 |
| Уровень рентабельности, % | 96,83 | 76,28 | -20,55 | 78,77 |
| Прибыль от реализации продукции, в % к выручке | 47,06 | 41,41 | -5,65 | 87,99 |
| Прочие доходы и расходы, тыс.руб | -146379,00 | -230096,00 | -83717,00 | 157,19 |
| проценты к получению | 15989,00 | 237,00 | -15752,00 | 1,48 |
| проценты к уплате | 162368,00 | 230333,00 | +67965,00 | 141,86 |
| Прочие доходы | 93477,00 | 220951,00 | +127474,00 | 236,37 |
| Прочие расходы | 138850,00 | 174137,00 | 35287,00 | 125,41 |
|
Прибыль (убыток) до налогообложения, тыс.руб |
2730381,00 | 1808058,00 | -922323,00 | 66,22 |
| Налоги и прочие платежи выплачиваемые из прибыли, тыс.руб | 731130,00 | 554138,00 | -176992,00 | 75,79 |
| Чистая прибыль, тысяч рублей | 1999251,00 | 1253920,00 | -745331,00 | 62,72 |
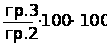
Наблюдается также снижение себестоимости работ (оказанных услуг) на -407138,00 тыс. рублей темп снижения составил 87%, что в процентах к выручке составляет 5,69 пункта. Снижение выручки от реализации продукции (выполненных работ, оказанных услуг) привело к тому, что прибыль (убыток) от продаж также снизилась на -930793,00тыс. рублей темп снижения 68%. соответственно относительный показатель рентабельности, показывающий соотношение прибыли и затрат, снизился на -21 пункт – темп снижения составил 79%. Это объясняется общим снижением выручки от продажи продукции (работ, услуг) и непропорциональном,(в меньшей степени) снижении себестоимости.
За анализируемый период уменьшилась прибыль до налогообложения на -922323,00 тыс. рублей темп снижения составил 66% %; Аналогично чистая прибыль также сократилась на -745331,00 тыс. рублей или на -37%.
Показатели доходности предприятия приведены на рисунке 11 (Приложение 24).
Проследим влияние факторов на результативные показатели (по данным таблицы 11)
Снижение выручки от реализации продукции на -1400412,00 тыс. рублей уменьшило прибыль на:
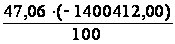 =
-659033,8872тыс. руб.
Рост уровня себестоимости в процентах к выручке на +5,69 пункта повысило сумму затрат на:
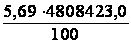 =
+273599,2687 тыс. руб.,
что соответственно снизило сумму прибыли на -273599,2687 тыс. руб.
Итого по прибыли от реализации продукции:
-659033,8872 -273599,2687 = -932633,1559 тыс. руб.
Снижение прибыли от прочих доходов и расходов на -83717,00 тыс. руб. снизило прибыль до налогообложения на -83717,00 тыс. руб.
Рост прочих доходов на +127474,00 тыс. руб. повысил прибыль на +127474,00 тыс. руб.
Рост прочих расходов на 35287,00 тыс. руб. снизило сумму прибыли на -35287,00тыс. руб.
Итого по прибыли до налогообложения:
-932633,1559 + (-83717,00) +127474,00 + (-35287,00) = +922323,1559
Снижение суммы налогов, уплачиваемых из прибыли, на -176992,00 тыс. руб. увеличило сумму чистой прибыли на +176992,00 тыс. руб.
Итого по чистой прибыли:
-922323,1559+176992,00 = -745331,1559 тыс. руб.
Отрицательным результатом работы предприятия является снижение уровня рентабельности по сравнению с прошлым годом с 96,83 % до 76,28 %. Это означает, что предприятие получило прибыли на каждый рубль затрат производства продукции (работ, услуг) меньше по сравнению с прошлым годом примерно на 20 копеек.
Таким образом, величина упущенной выгоды (т.е. величина недополученной прибыли) составила по сравнению с прошлым годом.
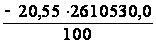 = -536463,915 тыс. руб.
Снижение уровня рентабельности предприятия произошло за счет снижения выручки от производства продукции (выполненных работ, оказанных услуг) и роста уровня себестоимости продукции [49, 234-239;].
Одним из основных факторов, влияющих на прибыль организации, является себестоимость продукции (работ, товаров, услуг).
Себестоимость продукции – важнейший показатель экономической эффективности ее производства, отражающий все стороны хозяйственной деятельности и аккумулирующий результаты использования всех производственных ресурсов. Это стоимостная оценка используемых в процессе производства продукции, (работ, товаров, услуг), природных ресурсов, сырья, материалов, топлива, энергии, основных фондов, трудовых ресурсов, а также других затрат на ее производство и реализацию т.е. себестоимость продукции – это выраженные в денежном измерении расходы предприятия (за определенный период времени) на изготовлении продукции (работ, товаров, услуг). От его уровня зависят финансовые результаты деятельности предприятия, темпы расширенного воспроизводства, финансовое состояние субъектов хозяйствования.
Анализ себестоимости продукции, работ и услуг позволяет выяснить тенденции изменения данного показателя, выполнение плана по его уровню, влияние факторов на его прирост, резервы, а также дать оценку работы предприятия по использованию возможностей снижения себестоимости продукции.
Анализ структуры затрат предприятия может проводиться по следующим направлениям:
по статьям калькуляции себестоимости;
по способу отнесения на себестоимость продукта;
по способу отражения в бухгалтерском учете;
по отношению к объему производства;
по экономическим элементам.
Анализ затрат по экономическим элементам помогает найти направление поиска резервов, выявить наиболее затратоёмкие статьи, виды затрат, на которые следует обратить внимание.
Анализ расходов, проводимый по экономическим элементам, включает в себе следующие затраты:
материальные затраты (сырье, материалы, покупные комплектующие изделия и полуфабрикаты, топливо, электроэнергия и т.д.);
затраты на оплату труда;
отчисления на социальные нужды;
амортизация основных средств;
прочие затраты (командировочные расходы, представительские расходы, арендная плата, проценты по кредитам банка, налоги, включаемые в себестоимость продукции и т.д.).
Анализ затрат по элементам представлен в таблице (Приложение 15) .
Как видно из таблицы, затраты предприятия в 2007 году по сравнению с 2006 годом увеличились на +469619,00 тыс. руб., темп снижения составил 92%. Перерасход произошел по всем видам затрат, кроме прочих расходов, которые уменьшилась на -42581,00 тыс. рублей. Так материальные затраты увеличились на +335688,00 тыс.руб., что составляет 124%, относительно 2006 года. Заработная плата увеличилась на +131897,00 тыс.руб., темп роста составил 127%. Отчисления на социальные нужды на +28197,00 тыс.руб, темп роста составил 124%. Амортизация основных средств увеличилась на +16418,00 тыс. руб, что составляет 106 % относительно 2006 года. Таким образом, полная себестоимость увеличилась на +469619,00 тыс. руб., темп роста составил 116%.
Незначительно изменилась и структура затрат, уменьшилась доля амортизации основных средств менее чем на 1%, и доля прочих расходов на – -4,20%; Вместе с тем наблюдается увеличение в общей структуре затрат материальных расходов на +3,17%, и доля заработной платы на +1,58 %.
Динамику и структуру затрат предприятия СП «Энергосбыт» КБШ Ж.Д. – филиал ОАО «Российские Железные Дороги» изобразим графически на рисунках 12 , 13 (Приложение 25,26).
3.2 Мероприятия по улучшению финансово-хозяйственной деятельности предприятия
На предприятии СП «Энергосбыт» КБШ Ж.Д. – филиал ОАО «Российские Железные Дороги» был проведен анализ финансово-хозяйственной деятельности за период 2005-2007 гг., в ходе которого были выявлены следующие проблемы:
1) Показатели ликвидности и платежеспособности, рассчитанные в ходе анализа характеризуют, СП «Энергосбыт» КБШ Ж.Д. – филиал ОАО «Российские Железные Дороги» как предприятие с недостаточной ликвидностью и неустойчивой платежеспособностью.
Причиной неудовлетворительности показателей ликвидности и платежеспособности является финансирование внеоборотных активов за счет краткосрочных пассивов, срок погашения которых наступает быстрее, чем можно получить отдачу от произведенных инвестиций.
2) Анализ себестоимости СП «Энергосбыт» КБШ Ж.Д. – филиал ОАО «Российские Железные Дороги» показал, что на предприятии темп роста себестоимости товаров превышает темп роста выручки от продажи, кроме того, наблюдается снижение объема выручки по отношению к предыдущему периоду.
Таким образом, по результатам проведенного анализа финансово-хозяйственной деятельности предприятия можно сделать вывод, что предприятие находится в удовлетворительном финансовом положении.
Для выхода из создавшегося положения можно предложить следующие мероприятия:
Улучшение ликвидности и платежеспособности предприятия.
Ликвидность активов – это их способность в минимальное время и с минимальными потерями обернутся в денежные средства. Поэтому предприятию необходимо, чтобы наибольший удельный вес в общей сумме активов занимали наиболее ликвидные активы (денежные средства, краткосрочные финансовые вложения). Для того чтобы достичь снижения малоликвидных активов, в СП «Энергосбыт» КБШ Ж.Д. – филиал ОАО «Российские Железные Дороги» необходимо:
снижение объема незавершенного производства, так как для превращения незавершенного производства в деньги необходимо время, чтобы завершить начатый процесс производства, получить готовую продукцию, а также еще нужно время для реализации данной продукции и получения средств;
уменьшение производственных запасов до оптимальной величины, необходимой для осуществления процесса производства, что в свою очередь положительно повлияет и на деловую активность предприятия:
- снижение запасов на 10 % позволит уменьшить время оборота запасов на 13 дней (360*Запасы/Себестоимость проданных товаров) = 360*28611,9/827361= 12), в результате чего образуется дополнительный приток денежных средств.
Уменьшение иммобилизации средств во внеоборотные активы, но только не в ущерб производству, сохраняя активную часть основных средств, избавляясь от части или всех долгосрочных финансовых вложений, если они не играют особой роли для предприятия.
Одним из важнейших признаков финансовой устойчивости является способность предприятия генерировать денежные потоки.
Денежные средства являются наиболее ликвидной частью оборотных активов. В то же время - это ограниченный ресурс, поэтому важным является создание на предприятии механизма эффективного управления денежными потоками.
Основными объектами управления денежными потоками выступают:
а) положительный денежный поток (поступление денежных средств) - характеризует совокупность поступлений денежных средств на предприятие от всех видов хозяйственных операций;
б) отрицательный денежный поток (выбытие денежных средств) - характеризует совокупность выплат денежных средств предприятием в процессе осуществления всех видов хозяйственных операций.
Эти виды денежных потоков взаимосвязаны. Недостаточность объемов во времени одного из этих потоков обусловливает последующее сокращение объемов их другого вида;
в) чистый (свободный) денежный поток, под которым понимается разница между положительным и отрицательным денежными потоками (между поступлением и расходованием денежных средств) в рассматриваемом периоде времени в разрезе отдельных его интервалов.
В зависимости от соотношения объемов положительного и отрицательного потоков сумма чистого денежного потока может характеризоваться как положительной, так и отрицательной величинами, влияющими в конечном итоге на формирование размера остатка денежных активов (авуаров);
г) остаток денежных средств на расчетном счете или в кассе.
Актуальность управления денежными потоками определяется тем, что они играют большую роль в производственно-хозяйственной деятельности предприятия:
- обслуживают все аспекты финансово-экономической деятельности предприятия;
- обеспечивают финансовое равновесие организации на всех этапах жизненного цикла; снижают риск неплатежеспособности;
- способствуют ускорению оборачиваемости капитала;
- позволяют снизить потребность в заемном капитале;
- генерируют дополнительную прибыль, которая может быть направлена на финансирование инвестиционной деятельности;
- повышают ритмичность производственного процесса за счет соблюдения принципов логистики.
Основной целью управления денежными потоками является выявление уровня достаточности денежных средств, их оптимизация, а также эффективное использование.
В процессе управления денежными потоками решаются следующие важнейшие задачи:
- сбалансированность объемов денежных потоков;
- синхронизация денежных потоков во времени;
- максимизация положительного денежного потока, что предполагает рост объема притока или скорости поступления денежных средств;
- минимизация отрицательного денежного потока, что проявляется в уменьшении объема оттока или замедлении скорости выбытия денежных средств;
- максимизация чистого денежного потока с последующей оптимизацией (минимизацией) среднего остатка денежных средств за определенный период времени;
- осуществление кругооборота денежных активов, их бесперебойное и оперативное перетекание из одной формы в другую;
- повышение отдачи от вложенных денежных средств посредством капитализации прибыли и снижения финансовых рисков.
В первую очередь необходимо добиться сбалансированности потоков денежных средств, поскольку и дефицит, и избыток денежных ресурсов отрицательно влияют на результаты хозяйственной деятельности.
При дефицитном денежном потоке снижаются ликвидность и платежеспособность предприятия, что приводит к росту просроченной кредиторской задолженности (по кредитам банку, поставщикам, персоналу по оплате труда).
При избыточном денежном потоке происходит потеря реальной стоимости временно свободных денежных средств в результате инфляции, замедляется оборачиваемость капитала, теряется часть потенциального дохода в связи с упущенной выгодой от прибыльного размещения денежных средств в альтернативных проектах.
Методы оптимизации дефицитного денежного потока предполагают следующие мероприятия:
- в краткосрочном периоде необходимо ускорение привлечения денежных средств и замедление их выплат;
- в долгосрочном - рост объема положительного денежного потока и снижение объема отрицательного потока.
2) Снижение себестоимости продукции (товаров, работ, услуг)
Себестоимость продукции является важнейшим обобщающим показателем, представляющим собой результат производственно-хозяйственной деятельности предприятия. Между прибылью и себестоимостью организации – прямая зависимость. С одной стороны, прибыль зависит от факторов: объема продаж и цены реализации, а с другой от затрат на производство этой продукции и товаров и их реализации. Для снижения себестоимости в СП «Энергосбыт» КБШ Ж.Д. – филиал ОАО «Российские Железные Дороги» можно предложить следующие мероприятия:
обновление и модернизация оборудования;
улучшение организации труда и производства;
совершенствование методов хозяйствования и управления;
улучшение потребительских качеств продукции.
В улучшении финансово-хозяйственной деятельности Энергосбыта большую роль играют методы и принципы маркетингового анализа.
Сбытовая политика Энергосбыта должна быть ориентирована на достижение показателей эффективности функционирования организации:
- получение предпринимательской прибыли, а также гарантии её получения в будущем;
- максимальное удовлетворение платёжеспособного спроса потребителей;
- долговременная рыночная устойчивость предприятия, конкурентоспособность её продукции;
- положительная репутация на рынке и признание со стороны общественности.
Таким образом, выполнение всех вышеперечисленных мероприятий позволит предприятию СП «Энергосбыт» КБШ Ж.Д. – филиал ОАО «Российские Железные Дороги» выйти из создавшегося кризисного положения и улучшить свое финансовое состояние и результаты хозяйственной деятельности.
Заключение
Анализ финансово-хозяйственной деятельности является необходимым элементом в системе управления предприятия, поскольку является той базой, на которой строится разработка экономической стратегии предприятия. Умение проводить и оценивать итоги анализа финансово-хозяйственной деятельности предприятия позволит принимать квалифицированные управленческие решения по снижению риска и повышению доходности финансово-экономической деятельности предприятия, выявлять факторы и резервы повышения эффективности хозяйственной деятельности предприятий.
Анализ финансово-хозяйственной деятельности предприятия – это оценка финансового состояния предприятия и результатов его деятельности. По итогам анализа финансово-хозяйственной деятельности осуществляется выработка почти всех направлений экономической политики предприятия. .
Объектом исследования является анализ финансово-хозяйственной деятельности Структурного подразделения Энергосбыт Куйбышевской железной дороги – филиал Открытого Акционерного Общества «Российские железные дороги» за период 2005-2007гг., основным видом деятельности, которого является переработка и отпуск электрической энергии, и выполнение комплекса технических мероприятий по обеспечению устойчивого электроснабжения потребителей электрической энергии.
В первой части дипломной работы рассмотрены теоретические аспекты анализа финансово-хозяйственной деятельности. Анализ финансово-хозяйственной деятельности - это оценка результатов хозяйственной деятельности, выявление факторов, обусловивших успехи и неудачи в анализируемом периоде, а также планирование и прогнозирование деятельности предприятия на будущее. Она решается с помощью не только стоимостных данных бухгалтерского учета, но и данных оперативного и статистического учета в различных единицах измерения.
В процессе сбора данных получают информацию о значениях тех или иных признаков, характеризующих каждую единицу, каждый элемент исследуемого процесса или явления (совокупности). Критерии оценки финансового состояния предприятия с помощью финансовых коэффициентов обычно подразделяют на следующие группы:
- платежеспособность;
- прибыльность, или рентабельность;
- эффективность использования активов;
- финансовая (рыночная) устойчивость;
- деловая активность.
Бухгалтерская (финансовая) отчетность является информационной базой анализа финансово-хозяйственной деятельности предприятия, потому что в классическом понимании финансовый анализ – это анализ данных финансовой отчетности.
Во второй части дипломной работы проведён анализ финансово-хозяйственной деятельности предприятия СП «Энергосбыт» КБШ ж.д. за период 2005-2007 гг.
Анализируя технико-экономические показатели деятельности предприятия, можно заключить, что на предприятии наблюдается значительное увеличение выручки от продажи произведенной продукции (электроэнергии). Вместе с тем, наблюдается увеличение себестоимости произведенной продукции, но темп роста себестоимости значительно отстает от темпа роста выручки. За анализируемый период наблюдается значительное увеличение прибыли до налогообложения и как следствие увеличение чистой прибыли. Так темп роста прибыли до налогообложения в 2006 году составил 277%, а в 2007 году относительно 2005 года темп роста составил 318%. Это в значительной степени повлияло на уровень рентабельности. Темп роста рентабельности в 2006 году составил 205%, и в 2007 году относительно базового 2005 года темп роста составил 283%. Наблюдается значительное увеличение выработки одним работающим – темп роста в 2007 году относительно 2005 года составил 174%.
На конец анализируемого периода (2007 год) из четырех соотношений, характеризующих соотношение активов по степени ликвидности и обязательств по сроку погашения, выполняются все, кроме одного. У предприятия достаточно денежных средств и краткосрочных финансовых вложений (высоколиквидных активов) для погашения наиболее срочных обязательств (больше на 85,6%).
За анализируемый период наблюдается положительная тенденция увеличения финансовых коэффициентов платежеспособности.
Причиной неудовлетворительности показателей ликвидности и платежеспособности является финансирование внеоборотных активов за счет краткосрочных пассивов, срок погашения которых наступает быстрее, чем можно получить отдачу от произведенных инвестиций.
На 31.12.2007 г. при норме 2,0 и более коэффициент текущей (общей) ликвидности имеет значение 1,88. При этом следует отметить имевшую место положительную динамику – за 2006 г. коэффициент вырос на 0,92.
Значение коэффициента быстрой (промежуточной) ликвидности соответствует норме – 1,29 при норме 1,0 и более). Это говорит о наличии у предприятия ликвидных активов, которыми можно погасить наиболее срочные обязательства.
Соответствующим норме, как и два другие коэффициента, оказался коэффициент абсолютной ликвидности (0,85 при норме 0,2 и более). При этом в течение рассматриваемого периода коэффициент вырос на 0,79.
Значение коэффициента восстановления платежеспособности (1,17) указывает на реальную возможность восстановления в ближайшее время показателей платежеспособности до нормативных.
Анализируя платежеспособность, сопоставляют состояние пассивов с состоянием активов. Финансовая устойчивость – характеристика стабильности финансового положения предприятия, обеспечиваемая высокой долей собственного капитала в общей сумме используемых им финансовых средств.
Коэффициент автономии организации по итогам декабря 2007 года составил 0,72.
Анализ относительных показателей финансовой устойчивости предприятия говорит о слишком осторожном отношении СП «Энергосбыт» Куйбышевской железной дороги - филиал ОАО «РЖД» к привлечению заемных денежных средств (собственный капитал составляет 72% в общем капитале организации).
Значение коэффициента покрытия инвестиций в 2006 году равно 0,57, что значительно ниже общепринятого в мировой практике значения. Значение коэффициента покрытия инвестиций за 2007 год составило 0,73, что ниже нормы (доля собственного капитала и долгосрочных обязательств в общей сумме капитала предприятия составляет только 73%).
Коэффициент маневренности собственного капитала показывает, какая часть собственных средств организации находится в мобильной форме, позволяющей относительно свободно маневрировать этими средствами. Значение коэффициента маневренности собственного капитала на конец декабря 2006 г. составило -0,04. Значение коэффициента маневренности собственного капитала на конец 2007 г. составило 0,33.
По коэффициенту краткосрочной задолженности видно, что величина краткосрочной кредиторской задолженности предприятия значительно превосходит величину долгосрочной задолженности (98% и 2% соответственно). При этом за 2006 год доля долгосрочной задолженности уменьшилась на 62%. При этом в 2007 году доля долгосрочной задолженности фактически не изменилась.
Эффективность производственно-хозяйственной деятельности измеряется показателями оборачиваемости или деловой активности. Финансовое состояние предприятия напрямую зависит от того, насколько быстро средства, вложенные в активы, превращаются, в реальные деньги.
Согласно представленным данным, за 311 календарных дней 2006 года предприятие получило выручку, равную сумме всех имеющихся активов. Чтобы получить выручку равную среднегодовому остатку материально-производственных запасов потребовалось в 2005 году 67 дней, в 2006 году 48 дней, а 2007 году потребовалось 53 дня.
За анализируемый период 2007 года предприятие получило прибыль от продаж в размере 2922133 тыс. руб., что равняется 47,1% от выручки. По сравнению с аналогичным периодом прошлого года прибыль выросла на 930793 тыс. руб., или на 46,7%.
По сравнению с прошлым периодом в текущем году выросла как выручка от продаж, так и расходы по обычным видам деятельности (на 1400412 и