Исследование эффективности использования основных фондов на предприятии пищевой промышленности
При проведении расчетов фондоотдачи было установлено, что в 2007 году объем производства продукции, приходящийся на рубль среднегодовой стоимости основных фондов был равен 51,18 руб., а в 2008 году был равен 15,07 руб. Также из расчетов видно, что в 2008 году фондоотдача была меньше на 36,11 руб. за счет меньшей суммы объема товарной продукции.
Расчет фондоемкости показал, в 2007 году потребность в фондах на один рубль произведенной продукции была равна 0,01 руб., а в 2008 году – 0,06 руб. Такая разница образовалась за счет снижения суммы объема товарной продукции и среднегодовой стоимости основных фондов в 2008 году.
Так как показатель фондорентабельности служит качественной характеристикой эффективности использования основных фондов, то из расчетов видно, что в 2007 году эффективность использования основных фондов была равна 354%, в 2008 году – 57,8%. Такой резкий спад фондорентабельности произошел из-за снижения среднегодовой стоимости основных фондов и снижения прибыли предприятия.
Повышение эффективности использования основных производственных фондов оказывает существенное влияние на себестоимость выпускаемой продукции. Поэтому анализ использования основных производственных фондов необходимо сочетать с анализом себестоимости выпускаемой продукции.
Повышение эффективности использования основных фондов влияет на себестоимость непосредственно через одну из составных частей себестоимости – амортизацию. В основном это связано с увеличением объема производства в результате повышения эффективности использования основных производственных фондов и соответственно снижением доли амортизационных отчислений, приходящихся на единицу продукции или стоимости при практически неизменной норме амортизационных отчислений. Также предполагает увеличение выпускаемой продукции, одновременно способствует снижению доли общепроизводственных расходов в себестоимости выпускаемой продукции.
Рассмотрим зависимость производительности труда, объем валовой продукции, фондоотдачи, прибыли и фондорентабельности от удельного веса активной части структуры основных фондов ООО
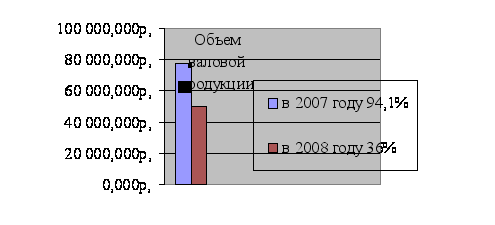
Рис. 7. Зависимость объема валовой продукции (тыс. руб.) от удельного веса активной части структуры основных фондов (%)
На данной гистограмме хорошо видно, что объем валовой продукции в 2008 году снизился на 27513 тыс. руб. При удельном весе активной части структуры основных фондов в 2007 году – 94,1% объем валовой продукции составлял 77598 тыс. руб., а на следующий год произошли большие изменения на предприятии, и в связи с этим объем валовой продукции составил 50085 тыс. руб. при удельном весе активной части структуры основных фондов 36%.
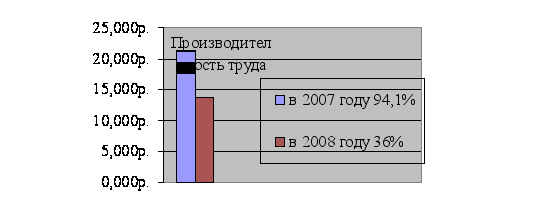
Рис. 8. Зависимость производительности труда (тыс. руб.) от удельного веса активной части структуры основных фондов (%)
В связи с уменьшением объемов производства в 2008 году производительность труда тоже заметно снизилась. При удельном весе активной части структуры основных фондов 94,1% производительность труда составляла 21,2 тыс. руб., а при удельном весе 36% она снизилась до 13,7 тыс. руб.
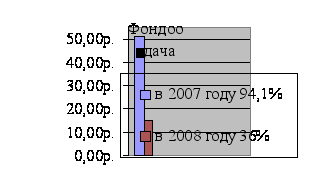
Рис. 9. Зависимость фондоотдачи (руб.) от удельного веса активной части структуры основных фондов (%)
Существенно снизилась и фондоотдача, которая при удельном весе активной части структуры основных фондов 94,1% составляла 51,18 руб., а при 36% снизилась до 15,07 руб. Такое резкое снижение данного показателя является однозначно отрицательной тенденцией развития предприятия.
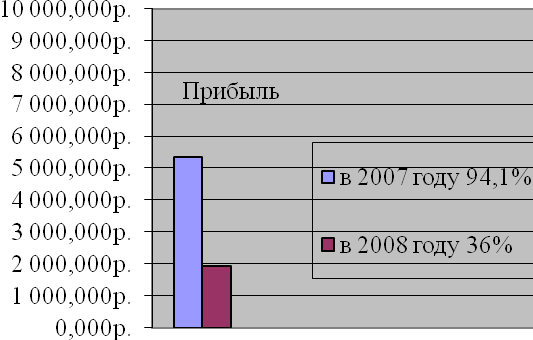
Рис. 10. Зависимость прибыли предприятия (тыс. руб.) от удельного веса активной части структуры основных фондов (%)
Предприятие в 2008 году потеряло очень большое количество прибыли, из-за снижения объемов производства. Так, при удельном весе активной части структуры основных фондов 94,1% прибыль составляла 5369 тыс. руб., а при удельном весе 36% она снизилась до 1921 тыс. руб.
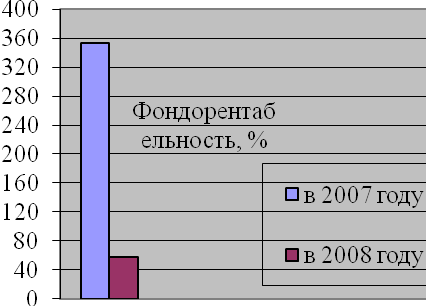
Рис.11. Зависимость фондорентабельности (%) от удельного веса активной части структуры основных фондов (%)
Показатель фондорентабельности в 2008 году заметно снизился по сравнению с показателями в 2007 году. При удельном весе активной части структуры основных фондов 94,1% этот показатель составлял 354%, а при удельном весе 36% снизился до 57,8%.
Рассмотрим зависимость тех же показателей от фондовооруженности труда, так как она является материальной основой его производительности и в основном определяет возможности его роста. С ростом фондовооруженности до определенного размера происходит возрастание объема валовой продукции. Однако при превышении этого размера дальнейшего возрастания объема валовой продукции не происходит, а происходит его снижение. Чрезмерная перенасыщенность основными производственными фондами ведет к увеличению затрат на их эксплуатацию и обслуживание, увеличение затрат на их амортизацию и ухудшает их загрузку.
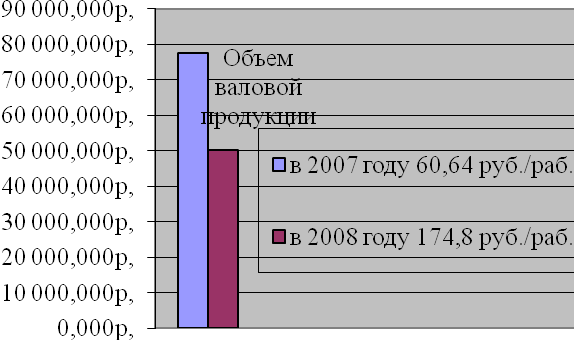
Рис. 12. Зависимость объема валовой продукции (руб.) от фондовооруженности (руб./раб.)
Объем валовой продукции в 2008 году снизился на 27513 тыс. руб. в результате снижения объемов производства. При фондовооруженности в 2007 году 60,64 руб./раб. объем валовой продукции составил 77598 тыс. руб., а в 2008 году при фондовооруженности в 174,8 руб./раб. он составил всего 50085 тыс. руб.
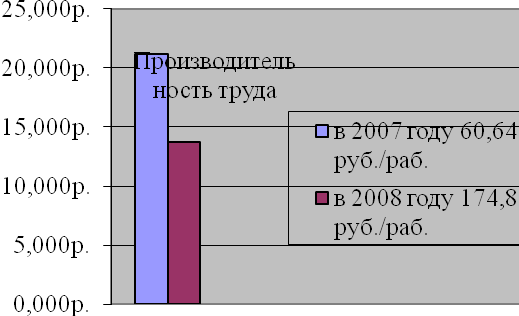 Рис.
13. Зависимость
производительности
труда (тыс. руб.)
от фондовооруженности
(руб./раб.)
Производительность труда рабочих изменяется также с изменением фондовооруженности. Как было сказано выше, из-за снижения объемов производства производительность труда тоже резко снизилась, так в 2007 году при фондовооруженности в 60,64 руб./раб. производительность составляла 21,2 тыс. руб, а в 2008 году при фондовооруженности в 174,8 руб./раб. она составила всего 13,7 тыс. руб.
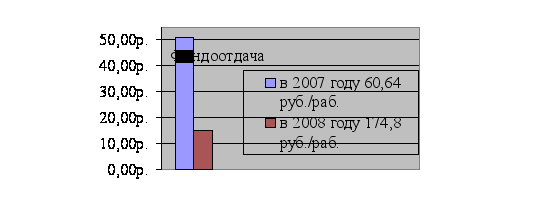
Рис. 14. Зависимость фондоотдачи (руб.) от фондовооруженности (руб./раб.)
В 2008 году фондоотдача снизилась на 36,11 руб., что является отрицательным показателем развития предприятия. Так, в 2007 году при фондовооруженности в 60,64 руб./раб. фондоотдача составила 51,18 руб., а в 2008 году при фондовооруженности в 174,8 руб./раб. она составила всего 15,07 руб.
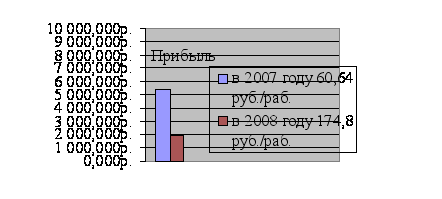
Рис. 15. Зависимость прибыли (тыс. руб.) от фондовооруженности (руб./раб.)
В 2008 году на данном предприятии произошла большая потеря прибыли, в результате некоторых изменений в работе производства. Так, в 2007 году при фондовооруженности в 60,64 руб./раб. прибыль составляла 5369 тыс. руб., в 2008 году при фондовооруженности в 174,8 руб./раб. она составила всего 1921 тыс. руб.
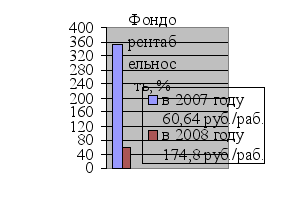
Рис. 16. Зависимость фондорентабельности (%) от фондовооруженности (руб./раб.)
Как было сказано выше, показатель фондорентабельности в 2008 году резко снизился. В 2007 году при фондовооруженности в 60,64 руб./раб. фондорентабельность составляла 354%, в 2008 году при фондовооруженности в 174,8 руб./раб. она составила 57,8%.
Далее определим выработку на одного работника, объем продукции и прибыли на 1 руб. заработной платы за исследуемые периоды:
Таблица 8 – Трудовые ресурсы и их использование7
| № п/п | Показатели | 2007 год | 2008 год | Отклонения, (+,-) |
| 1 | Объем произведенной продукции, тыс. руб. | 77598 |
50085 |
-27513 |
| 2 | Среднегодовая численность работников, чел. | 25 |
19 |
-6 |
| 3 | Фонд заработной платы, тыс. руб. | 1128 |
1806 |
+678 |
| 4 | Прибыль, тыс. руб. | 5369 | 1921 | -3448 |
| 5 | Выработка на 1 работника, тыс. руб. | 3104 |
2636 |
-468 |
| 6 | Объем продукции на 1 руб. заработной платы, руб. | 68,6 |
27,7 |
-40,9 |
| 7 | Прибыль на 1 руб. заработной платы, руб. | 4,7 |
1,06 |
-3,64 |
Из данной таблицы мы видим, что в 2008 году выработка на 1 работника сократилась на 468 руб., объем продукции на 1 руб. заработной платы снизился на 41,1 руб. и прибыль на 1 руб. заработной платы снизилась на 3,64 руб. по сравнению с предыдущим годом. Такое снижение вышеперечисленных показателей является отрицательной тенденцией развития данного предприятия.
И в завершении анализа рассмотрим финансовые результаты деятельности данного предприятия и определим уровень рентабельности:
Таблица 9 – Финансовый результат деятельности ООО8
| № п/п | Показатели | 2007 год | 2008 год | Отклонения, (+,-) |
| 1 | Выручка от реализации, тыс. руб. | 77598 |
50085 |
-27513 |
| 2 | Себестоимость годового выпуска, тыс. руб. | 72231 |
42406 |
-29825 |
| 3 | Прибыль, тыс. руб. | 5369 | 1921 | -3448 |
| 4 | Уровень рентабельности, % | 0,07 | 0,04 | -0,03 |
Выручка от реализации продукции в 2008 году сократилась на 27513 тыс. руб., соответственно и себестоимость снизилась на 29825 тыс. руб. Следовательно снизилась и прибыль на 3448 тыс. руб. Уровень рентабельности также снизился вследствие снижения всех вышеперечисленных показателей.
Проведенный анализ показал, что данное предприятие потеряло значительную сумму прибыли в 2008 году по сравнению с 2007, в основном за счет снижения объемов производства. Несмотря на ухудшение финансовых результатов, в перспективе предприятие может добиться больших успехов. Но на данный момент в условиях кризиса объемы производства снова снижаются, что не дает возможности уделить должного внимания повышению эффективности использования основных фондов.
1 Положение об оплате труда ООО
2 Данные взяты с годовых бухгалтерских отчетов предприятия
3 Данные взяты с годовых бухгалтерских балансов предприятия
4 Данные взяты с бухгалтерской отчетности предприятия
5 Данные взяты с годовых бухгалтерских отчетов предприятия
6 Данные взяты с годовых бухгалтерских балансов предприятия
7 Данные взяты с годовой бухгалтерской отчетности предприятия
8 Данные взяты с годового бухгалтерского баланса предприятия