Характеристика предприятия "Минский электротехнический завод имени В.И. Козлова"
Доминирующее значение в отгрузке продукции предприятия имеет Российская Федерация – 79,5%. Весь объем продукции распределяется по территории РФ неравномерно, большая часть оборудования поставляется в Центральный Федеральный округ (примерно 44%).
Поставки на экспорт осуществляются благодаря как налаженной товаропроводящей сети, так и другими компаниями, при этом прямые поставки составляют 100%.
Дилерская сеть является самым крупным каналом распределения продукции: на долю дилеров в объеме отгрузки предприятия приходится 80,0%, в объеме экспорта – 97,5%, чем подтверждается значимость данного канала распределения в сбытовой деятельности предприятия. Дилерская сеть позволяет удерживать достаточно устойчивое положение предприятия на рынках сбыта, финансовую стабильность, явилась основным инструментом в выполнении показателей социально-экономического развития предприятия. Дилерская сеть предприятия включает 28 организаций (по состоянию на 02.03.2009 г.), из них:
* 18 – расположены в РФ, из них 9 - в Москве, 4 - в Санкт-Петербурге;
* 8 – в странах СНГ: Украина, Молдова, Казахстан, Азербайджан, Узбекистан, Туркменистан;
* 2 – в странах Дальнего Зарубежья: Литва, Польша.
Деятельность дилеров обеспечивается наличием высокого потенциала во всех сферах деятельности. Они владеют квалифицированным управленческим персоналом и высоко подготовленными кадрами, выполняющими маркетингово-сбытовые функции по продвижению продукции предприятия; имеют в распоряжении склады готовой продукции в основных регионах деятельности, позволяющие иметь товарные запасы (по состоянию на 01.01.2009 г. совокупные запасы готовой продукции на складах дилеров, оплаченные предприятию, составили 297,1 млн. рос. руб.); осуществляют предпродажную подготовку оборудования, его сервисное обслуживание, мелкий ремонт и доставку конечному потребителю даже в отдаленные регионы России. Кроме этого, дилеры, владея определенным финансовым капиталом, обеспечивают финансирование оборотных средств предприятия.
В 2009г., по отношению к 2008г., объем отгруженной продукции через дилерскую сеть увеличился на 7,3% вследствие роста продаж востребованной на рынке дорогостоящей и модифицированной продукции, а также активной работы специалистов предприятия и дилеров.
Процедура поставок продукции конечному потребителю разнообразна: по долгосрочным договорам, в розницу, по тендерам.
Система распределения продукции, выпускаемой УП "МЭТЗ ИМ. В.И.КОЗЛОВА", включает как прямой, так и косвенный каналы и обеспечивает предприятию преимущества в конкурентной борьбе и реализуется благодаря использованию таких средств, как общественные связи, личная продажа, стимулирование продаж и реклама.
5 Структура себестоимости продукции. Анализ финансового состояния предприятия
Структура себестоимости товарной продукции за 2009 год в разрезе калькуляционных статей и элементов затрат показана в таблицах 5.1. и 5.2. соответственно:
Таблица 5.1-Структура себестоимости продукции в разрезе калькуляционных статей
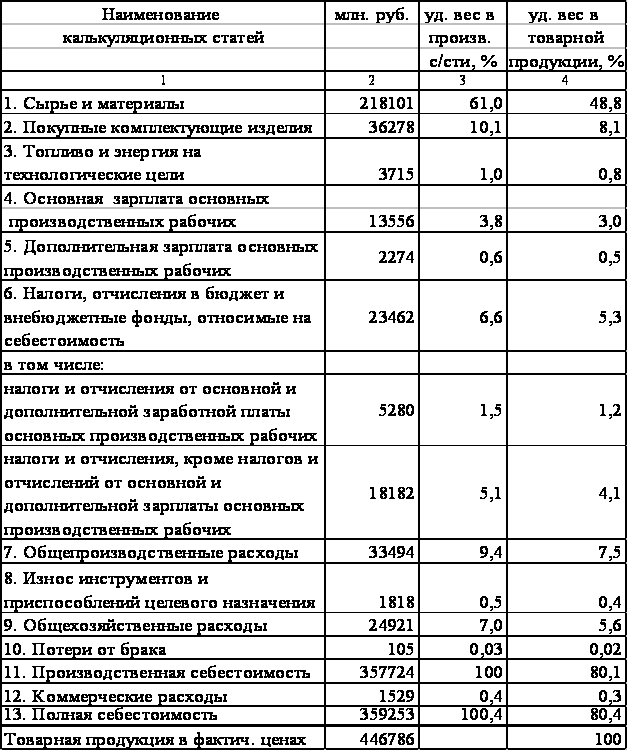
Непроизводительные расходы в производственной себестоимости составили 216 млн. руб. или 0,06 %, в том числе:
- потери от брака - 105 млн.руб.
- оплата простоев, отпусков по инициативе нанимателя - 111 млн.руб.
Накладные расходы в производственной себестоимости составили в 2009 году 24,1 %, в том числе соответственно:
- дополнительная заработная плата основных
производственных рабочих 0,6 %
- налоги, отчисления в бюджет и во внебюджетные
фонды, относимые на себестоимость 6,6 %
- общепроизводственные расходы 9,4 %
- износ инструментов и приспособлений целевого назначения 0,5%
- общехозяйственные расходы 7,0 %.
В общепроизводственных расходах основную долю затрат составляют:
- заработная плата рабочих вспомогательного
производства и аппарата управления цехов 5,7 % к производств. с/сти
- вспомогательные материалы и запчасти 1,8 % к производств. с/сти
- амортизация основных фондов 1,4 % к производств. с/сти.
В общехозяйственных расходах основную долю затрат составляют:
- заработная плата аппарата управления
предприятием и неуправленческого персонала - 4,6 % к производств. с/сти
- оплата услуг сторонних организаций - 1,4 % к производств. с/сти.
Таблица 5.2- Структура себестоимости продукции в разрезе элементов затрат
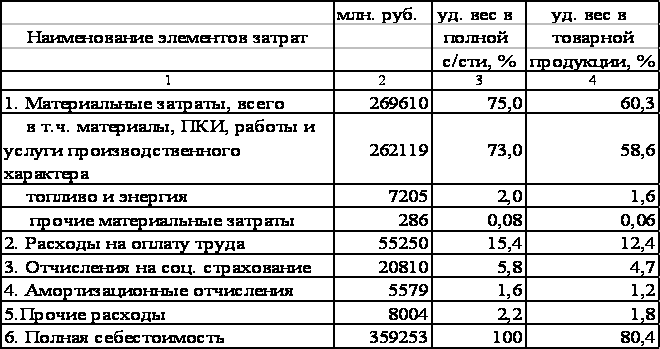
Затраты на 1 рубль товарной продукции в 2009 году составили 80,4 коп. Удельный вес материальных затрат в полной себестоимости продукции равен 75%, в том числе материалов, ПКИ, работ и услуг производственного характера – 73%.Снижение себестоимости за счет технико-экономических факторов в 2009 году составило 3502 млн. руб. в том числе за счет:
повышения технического уровня производства – 964 млн. руб.;
внедрения вычислительной техники – 51 млн. руб.;
улучшения организации производства и труда — 418 млн. руб.;
изменения объема и структуры продукции – 1965 млн. руб.;
отраслевых и прочих факторов – 104 млн. руб.
УП «МЭТЗ им. В.И.Козлова» в соответствии с Указом Президента РБ от 23.01.2008 г. №48 «О стимулировании в 2008 году развития промышленного производства» было включено в перечень организаций, которые освобождались от уплаты в бюджет суммы превышения налога на прибыль, сбора в республиканский фонд поддержки производителей сельскохозяйственной продукции, продовольствия и аграрной науки по сравнению с суммой налогов, подлежавших уплате в 2007 году, скорректированных с учетом изменений налогового законодательства в 2008 году и увеличенных на коэффициент, учитывающий индекс цен производителей промышленной продукции и установленное задание по росту объема производства продукции. В связи с падением рентабельности реализованной продукции с 27,6% в 2007г. до 23,8% в 2008г. предприятие не имеет налоговых приращений, оставленных в его распоряжении согласно Указу Президента Республики Беларусь от 23.01.2008г. №48.
Прибыль предприятия в 2009 году составила 72316 млн. руб., прибыль от реализации продукции – 81345 млн. руб. Рентабельность реализованной продукции 23,8%.
|
№№ п/п |
Наименование показателей | на 01.01.08 |
на 01.01.09 |
на 01.01.10 |
Норма коэфф. |
| 1. | Коэффициент текущей ликвидности | 2,9 | 6,3 | 14,2 | не менее 1,7 |
| 2. | Коэффициент обеспеченности собственными оборотными средствами | 0,65 | 0,84 | 0,93 | не менее 0,3 |
| 3. | Коэффициент обеспеченности финансовых обязательств активами (отношение финансовых обязательств к итогу баланса) | 0,24 | 0,11 | 0,05 | не более 0,85 |
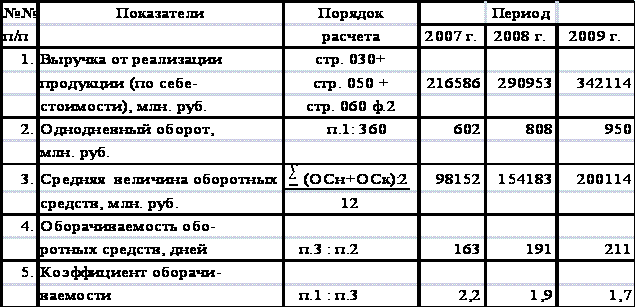
Таблица 5.4- Расчет оборачиваемости оборотных средств
Удельный вес неденежной формы прекращения обязательств в объеме выручки от реализации продукции составил за I квартал 2009 г. 0,8%, за 6 месяцев 2009г. — 0,8%, за 9 месяцев 2009г. — 0,8%, за год — 0,8% при установленном задании на 2009г. не более 2%. В течение 2009г. операций, ограничиваемых нормативами, предприятие не осуществляло.
В целом ликвидность на начало 2010 г. улучшилась по сравнению с началом 2008 г., она заняла достаточно высокий уровень. Коэффициент текущей ликвидности, определяемый как отношение оборотных активов за вычетом расходов будущих периодов к краткосрочной кредиторской задолженности, увеличился и его значение превышает норму. Коэффициент обеспеченности собственными оборотными средствами ((собственные средства — внеоборотные активы) / оборотные активы) увеличился с 0,65 до 0,93, его значение также превышает норму. Таким образом, предприятие обладает достаточной суммой оборотных средств, чтобы отвечать по своим обязательствам, и в настоящее время нет оснований для признания его неплатежеспособным.
Коэффициент обеспеченности финансовых обязательств активами характеризует способность организации рассчитаться по своим финансовым обязательствам после реализации активов. Коэффициент обеспеченности финансовых обязательств активами определяется отношением всех (долгосрочных и краткосрочных) обязательств организации к общей стоимости имущества (активов). Данный коэффициент составил на 1.01.2010г. 0,05, что означает высокую степень способности организации рассчитываться по своим финансовым обязательствам.
Таблица
5.5-Анализ структуры
актива баланса
и его основных
разделов,млн.руб.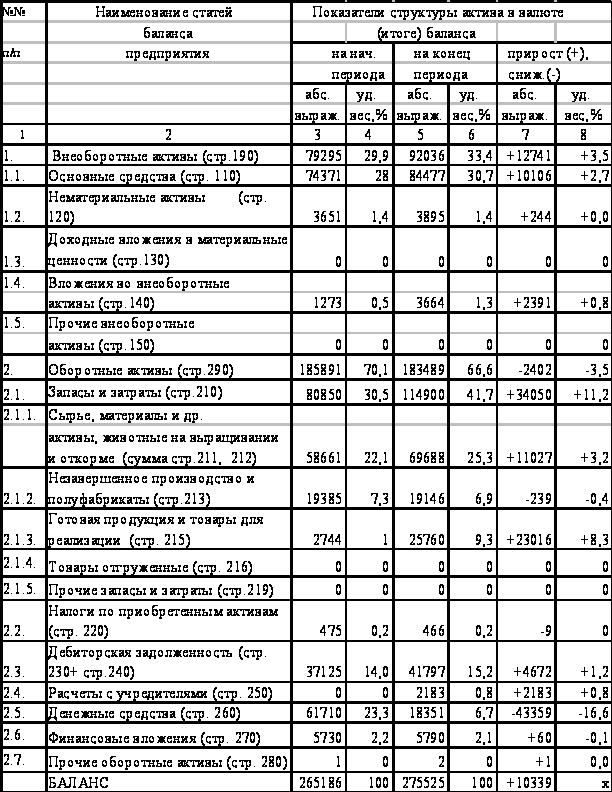
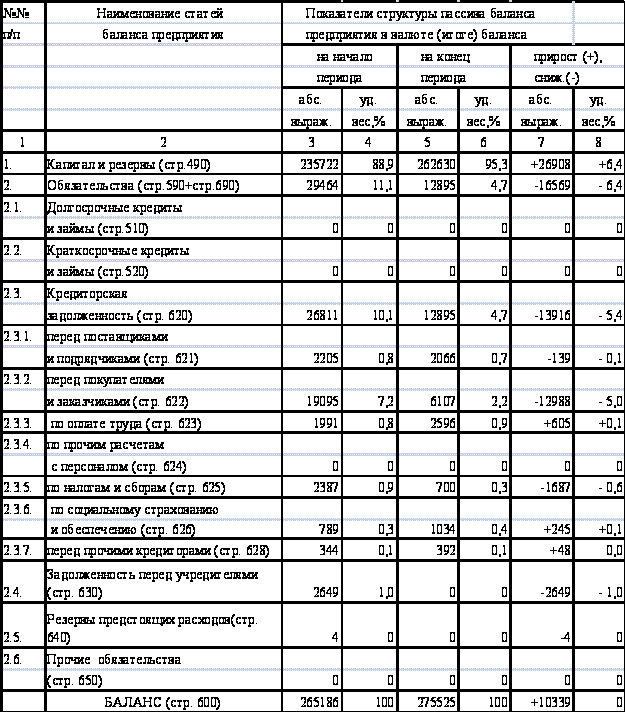
Таблица 5.6-Анализ структуры пассива баланса, влияния основных разделов баланса на пополнение его активной части, млн.руб.
6 Конкурентоспособность предприятия
Общее состояние рынка электротехнической продукции
Крупнейшими производителями электротехнического оборудования в странах Дальнего зарубежья являются следующие фирмы:
«Siemens», «АВВ» (Германия),
“ШНАЙДЕР-ГРУПП” (Франция-Канада),
“ПАУЛС” (Бельгия),
“Elektromontaz-Lodz», «ZPUE», «Emitter Sp.z.u.p» (Польша).
Они уже давно распределили между собой сферы и территории своих экономических интересов не только в Европе.
Мощные финансовые возможности этих компаний позволяют им вести политику внедрения своей продукции в страны Латинской Америки, Африки и Азии, открывая в этих регионах свои дочерние предприятия и филиалы, а также строить заводы, привязывая их к своим технологиям и конструктивным решениям.Нельзя не обратить внимание на постоянное увеличение доли Азиатского региона в мировых продажах. Большое число продуцентов (только в КНР сейчас насчитывается приблизительно 200 изготовителей трансформаторов малой мощности, а в Индии - около 50) способствует расширению предложения и в сочетании с относительно небольшими издержками на заработную плату (на которую в данном виде производства приходится от 35 до 50% себестоимости) ведет к снижению цен на трансформаторы (в последние 5 лет они уменьшились на 10-30%).
Оснащение же западноевропейских энергораспределительных сетей современным оборудованием находится на достаточном высоком уровне, и в большинстве случаев (за исключением, пожалуй, Дании, Люксембурга и Ирландии, емкость рынка которых незначительна) потребности удовлетворяются местными продуцентами, мощности которых до конца не загружены. Отсутствие возможности для расширения деятельности в Западной Европе заставляет лидеров продолжать экспансию в других регионах. Компании "АВВ", имеющей около полусотни предприятий по выпуску трансформаторов более чем в 20 странах, в большей степени, чем другим, пришлось столкнуться с конкуренцией со стороны местных фирм, и поэтому в последнее время она предпочитает создавать совместные предприятия только в тех регионах, где можно рассчитывать на высокий спрос. В силу вышеперечисленных причин особое внимание c 2000 года было уделено разработке серий силовых трансформаторов тропического исполнения наружной установки.
Но в связи с тем, что в странах ближневосточного региона на правительственном уровне решён вопрос о защите своих производителей при условии разыгрываемых торгов (тендеров) путём предоставления определённых льгот по ценовым параметрам (до 20 %) в сравнении с другими участниками, то, как правило, все торги в этих странах выигрывают местные производители.
Следует также отметить, что строгие требования по обеспечению финансовых гарантий через местные банки усложняют работу при возможном участии белорусского субъекта в торгах. Но, несмотря на наличие в этом регионе упомянутых производителей, интерес к электротехническому оборудованию в таких странах, как Ирак, Сирия, Саудовская Аравия, ОАЭ остаётся высоким, о чём свидетельствуют ежегодные торги. Объёмы продукции, которые выставляются на этих торгах, довольно значительные: до 3-4 тыс. единиц оборудования. Например, по таким странам, как Сирия, Ирак, такая потребность наблюдается в течение последних 3-4 лет и представляется, что эта динамика сохранится на ближайшие 5 лет. Об этом же свидетельствует и информация, направляемая на завод по линии МИД РБ.
Исходя из вышесказанного, с учётом конкретных требований заказчика (длительность исполнения возможного контракта, его объём и цены на поставляемую продукцию), на заводе прорабатывается конкретное предложение. Опыт последних лет показывает, что предлагаемые заводом ценовые характеристики по тендерным предложениям превышают на 20 – 25 % цены успешных участников. Возможность выхода на рынки Пакистана, Египта, ОАЭ, Сирии была упущена именно по причине неконкурентоспособности по ценовым характеристикам.
Необходимо отметить, что в условиях жёсткой конкуренции с западными компаниями (в основном с немецкими и французскими) при постоянно меняющихся ценах на основные материалы российских производителей заводу всё труднее удержаться на уже освоенных рынках Ливана, Кубы, Кипра.
В основном заводу предлагают проекты с большим объёмом поставок и в очень короткие сроки. Данные предложения заводом отклоняются ввиду указанных причин, а также не устраивающих завод форм расчётов. К тому же окончательное принятие решения, к примеру, в арабских странах, затягивается зачастую до полугода и больше, что создаёт невозможность планирования производства и исполнения конкретного проекта.
Анализ проработки заводом вопроса об участии в международных торгах по поставкам продукции говорит о том, что необходимо учитывать следующие факторы:
наличие местного производителя в стране-устроителе торгов;
преференции для местного производителя;
методы тарифного и нетарифного регулирования;
дальность доставки;
обязательное участие местного агента.
Таким образом, выход предприятия на мировой рынок электротехнической продукции сопряжен с серьезными трудностями. Чтобы выяснить, является ли этот рынок стратегически важным, целевым для завода, необходимо провести сегментацию рынков сбыта его продукции.
Сегментация рынка электротехнической продукции
Рынок компаний-потребителей, которые приобретают продукцию, выпускаемую УП "МЭТЗ ИМ. В.И.КОЗЛОВА", для использования в процессе своего функционирования, весьма разнообразен. Идентификация компаний-потребителей произведена с помощью нижеприведенных факторов сегментирования.
В зависимости от экономического региона, к которому относится потребитель, выделены:
страны Дальнего зарубежья;
страны СНГ;
Республика Беларусь.
В зависимости от потребности (объема закупок) выделены:
мелкие;
крупные потребители.
На рисунке 6.1 изображена матрица сегментирования, позволяющая определить рыночные возможности предприятия.
При отборе сегментов, на которые УП "МЭТЗ ИМ. В.И.КОЗЛОВА" должно направить маркетинговую деятельность, применялись следующие критерии сегментации:
количественные параметры сегмента (емкость);
доступность сегмента для УП "МЭТЗ ИМ. В.И.КОЗЛОВА";
устойчивость сегмента;
наличие на сегменте (или вероятность выхода на него) основных конкурентов;
эффективность работы на выбранном сегменте рынка.
С использованием метода экспертных оценок (по 10-ти бальной шкале) определена привлекательность каждого сегмента рынка. Результаты исследования представлены в таблице 6.1.
Таблица 6.1-Выявление и выбор рыночных сегментов
| Критерии сегментации | Значимость критерия | Сегмент рынка | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | ||
| Количественные параметры (емкость) | 0,40 | 1 | 9 | 7 | 1 | 5 | 2 |
| Доступность | 0,10 | 1 | 5 | 8 | 1 | 3 | 4 |
| Устойчивость | 0,20 | 5 | 8 | 7 | 2 | 3 | 4 |
| Наличие на сегменте основных конкурентов | 0,20 | 1 | 6 | 7 | 1 | 3 | 6 |
| Эффективность работы | 0,10 | 1 | 7 | 8 | 1 | 2 | 5 |
| Итого | 1,00 | 1,8 | 7,6 | 7,2 | 1,2 | 3,7 | 3,7 |
Таким образом, целевыми сегментами УП "МЭТЗ ИМ. В.И.КОЗЛОВА" являются крупные потребители, сосредоточенные на территории стран СНГ.
Анализ реальных потребителей электротехнического оборудования, в частности силовых трансформаторов, производился путем сравнения объемных фактических показателей за период по следующим группам потребителей:
крупные потребители: 1) официальные представители, осуществляющие закупку оборудования в большом количестве и стремящиеся к захвату и расширению рынка; 2) нефтяные, энергетические компании, осуществляющие закупку оборудования с целью дальнейшего его использования для собственных нужд (поставка продукции в их адрес осуществляется в том числе и через сеть официальных представителей);
мелкие потребители, осуществляющие закупку оборудования с целью дальнейшего его использования для собственных нужд.
Основная доля отгружаемой продукции приходится на крупных потребителей электротехнической продукции (74,3-89,3%). Удельный вес закупок, осуществляемых этой группой потребителей, в общем объеме отгрузки имеет тенденцию к увеличению.
Таким образом, в коммерческой деятельности предприятие в целом придерживается выбранной стратегии в отношении целевых рыночных сегментов – крупных потребителей из СНГ (в первую очередь из РФ). Но чтобы выработать конкретную маркетинговую стратегию для каждого целевого рынка, следует детально изучить сложившуюся на нем ситуацию, его фирменную и товарную структуру, а также позицию, занимаемую УП "МЭТЗ ИМ. В.И.КОЗЛОВА".
Анализ конкурентной среды
1 Предприятия-конкуренты МЭТЗ
Конкурирующие с МЭТЗ в производстве трансформаторов и КТП предприятия можно условно разделить на две группы:
крупные предприятия, выпускающие трансформаторы в качестве основной продукции;
небольшие предприятия со скромными объемами производства либо предприятия, для которых производство трансформаторов не является основным видом деятельности.
Первые имеют больший финансовый, конструкторский и технологический потенциал, располагают более широкими возможностями по разработке и внедрению новых технологий и образцов продукции.
С другой стороны, небольшие предприятия также нельзя упускать из виду, т.к. они обладают большой мобильностью, знанием местных условий, и потом, им легче найти инвестора, готового вложить средства в их техническое перевооружение.
Нельзя сбрасывать со счетов и крупные предприятия, для которых производство трансформаторов не является основным видом деятельности. В случае возникновения трудностей со сбытом других видов выпускаемой продукции, они, имея достаточный технологический, кадровый потенциал и государственную поддержку, могут переориентировать производство на выпуск трансформаторов.
Перечислим предприятия, для которых производство трансформаторов является основным видом деятельности.
В регионах российского Дальнего Востока и в Восточной Сибири имеется два таких предприятия, которые в основном обеспечивают потребности данного региона. Это ОАО «Алттранс» (г.Барнаул) и АО «ЭК Биробиджанский завод силовых трансформаторов».
В Европейской части России находятся два крупных предприятия, производящие силовые трансформаторы и конкурирующие с МЭТЗ. Это ОАО «Трансформатор» (г. Тольятти) и ХК «Электрозавод» (г. Москва).
В регионе Средней Азии и Казахстана господствующее положение занимают ОАО «Чирчикский трансформаторный завод» (г.Чирчик) и ОАО «Кентаусский трансформаторный завод». МЭТЗ удается продавать в этот регион лишь незначительные партии оборудования.
Другой мощной силой действующей на российском рынке трансформаторов и подстанций являются украинские трансформаторные заводы. Эти предприятия способны конкурировать с МЭТЗ по многим параметрам, как: широта модельного ряда, возможность доработки существующих и разработки новых конструкций, ценовые характеристики. Этими предприятиями являются ОАО «Запорожтрансформатор» (г.Запорожье) и ОАО «Укрэлектроаппарат» (г.Хмельницкий). Они практически полностью контролируют рынок Украины и составляют МЭТЗ жесткую конкуренцию на рынках России и дальнего зарубежья.
Заводы, входящие в ОАО «Запорожтрансформатор», являются крупнейшими в странах СНГ по количеству работников и общей мощности трансформаторов, выпускаемых за год. Эти заводы выпускают трансформаторы практически всех типов, мощностью от 25 до 80000 кВА.
Среди предприятий-конкурентов выделяется Хмельницкий завод «Укрэлектроаппарат». Создание СП с трансконтинентальным концерном АВВ (Германия) укрепило его позиции на российском рынке и свело до минимума возможности сбыта продукции МЭТЗ на украинском рынке. Создание СП дало Хмельницкому заводу:
маркетинговую поддержку одного из лидеров на мировом рынке электротехнической продукции;
преимущества в налогообложении;
дополнительные инвестиции, что позволило быстро перестроиться на выпуск продукции, аналогичной выпускаемой МЭТЗ (трансформаторы мощностью 25–1600 кВА вместо ранее выпускавшихся мощностью 400–1600 кВА);
использование известной марки производителя: продукция Хмельницкого завода продается в Эстонии под маркой АВВ, причем по ценам ниже, чем продукция МЭТЗ.
В приложении дана оценка сильных и слабых сторон основных конкурентов-производителей электротехнического оборудования по 4-м группам факторов. Сбор информации осуществлялся из следующих источников:
внешних (периодические издания и непериодические публикации исследовательских организаций, поисковые компьютерные системы (Internet) и др.);
внутренних (информация от структурных подразделений предприятия (отчеты об участии в выставках), результаты маркетинговых исследований, отчеты официальных представителей и др.).
Выше были перечислены наиболее активные и сильные конкуренты завода. Перечислим также предприятия, специализирующиеся на производстве силовых трансформаторов, рыночные позиции которых в силу различных политических, экономических причин не так сильны. Это следующие предприятия:
ОАО «Уралэлектротяжмаш» (г.Екатеринбург);
ОАО «Курганский электромеханический завод» (г.Курган);
ООО «ТД «Орскэлектросервис» (г.Орск) – генеральный представитель компании «Казтрансформатор» (г.Алматы);
ОАО «Михневский ремонтно-механический завод» (Московская обл.);
Бакинский завод сухих трансформаторов.
Перечислим также предприятия второй группы, занимающиеся производством трансформаторов. Это, как правило, небольшие предприятия с числом работающих около 500 человек, выпускающие 5-6 видов трансформаторов. Они обычно создаются на базе какого-либо родственного производства, либо на базе предприятия, занимающегося монтажом или ремонтом энергетического и электротехнического оборудования. Знание местных условий и рынка позволяет им сбывать свою продукцию, несмотря на то, что цены на их продукцию, как правило, выше, а качество и технический уровень их изделий ниже, чем у специализированных предприятий
2 Качество продукции и цены конкурентов
Трансформаторы производства МЭТЗ по техническим характеристикам конкурентоспособны на мировом рынке, соответствуют международным и республиканским стандартам. На заводе в 1996 г. внедрена система управления качеством продукции, разработанная по рекомендациям международных стандартов ISO 9000. На все трансформаторы и подстанции получены белорусские, российские и международные сертификаты качества.
Качество трансформатора определяется потерями энергии, происходящими в нем при трансформации. Чем ниже эти потери, тем выше качество трансформатора. Можно сказать, что уровень потерь определяет коэффициент полезного действия трансформатора. Уровень потерь рассчитывается при помощи двух показателей: потерь холостого хода (Рхх) и потерь короткого замыкания (Ркз). Чем два эти показателя меньше, тем меньше потери и выше качество трансформатора.
В таблице 6.2 приведены сравнительные характеристики силовых трансформаторов разных производителей.
Таблица 6.2- Технические характеристики силовых трансформаторов МЭТЗ им. В.И. Козлова, ОАО "Алттранс", ОАО "Укрэлектроаппарат"(ХЗТП)
|
Мощность, кВА |
Изготовитель | Потери, Вт | Габаритные размеры, мм | Масса, кг | |||
| Рхх | Ркз | L (длина) |
B (ширина) |
H (высота) |
|||
| ТМГ-250/10 | МЭТЗ | 580 | 3700 | 1220 | 840 | 1330 | 1020 |
| ХЗТП | 550 | 3700 | 1460 | 765 | 1550 | 1233 | |
| «Алттранс» | 560 | 4100 | 1210 | 930 | 1410 | 970 | |
| ТМГ-400/10 | МЭТЗ | 830 | 5400 | 1300 | 860 | 1430 | 1260 |
| ХЗТП | 830 | 5500 | 1600 | 870 | 1580 | 1500 | |
| «Алттранс» | 800 | 5900 | 1260 | 95 | 1630 | 1400 | |
| ТМГ-630/10 | МЭТЗ | 1240 | 7600 | 1550 | 1150 | 1510 | 2000 |
| ХЗТП | 1050 | 7600 | 1770 | 1000 | 1520 | 1980 | |
| «Алттранс» | 1100 | 8100 | 1650 | 1010 | 1650 | 2100 | |
| ТМГ-1000/10 | МЭТЗ | 1600 | 10800 | 1770 | 1080 | 1850 | 2900 |
| ХЗТП | 1550 | 10800 | 1760 | 1000 | 1775 | 3250 | |
| «Алттранс» | - | - | - | - | - | - | |
Как видно из таблицы 6.2, показатели потерь у трансформаторов МЭТЗ являются средними в тестируемой группе. То же можно сказать и о весе трансформатора, по которому можно судить о материалоемкости.
Рассмотрим теперь ценовую политику, которую проводят на российском рынке МЭТЗ и его основные конкуренты ОАО «Укрэлектроаппарат» (г.Хмельницкий) и ОАО «Алттранс» (г.Барнаул).
Данные таблицы 6.3 свидетельствуют о том, что на протяжении 9 месяцев 2009г. УП «МЭТЗ им. В.И. Козлова» постепенно повышало отпускные цены (в рос.руб.) на трансформаторы, в результате чего по состоянию на 01.10.2009 г. заводские цены существенно превышают цены наиболее значимых конкурентов. Рисунки 6.2 и 6.3 отражают динамику цен в рос. руб. на трансформаторы ТМГ-250 и ТМГ-630 в 2009 году на УП «МЭТЗ им. В.И.Козлова», в ОАО «Укрэлектроаппарат» и в ОАО «Алттранс».
Таблица 6.3- Динамика цен на силовые трансформаторы, выпускаемые УП «МЭТЗ им. В.И. Козлова», в 2009 году
|
Наиме нование продук ции |
Мощ ность |
Цены на продукцию, выпускаемую УП "МЭТЗ им. В.И.Козлова", в рос.руб. (без НДС) |
||||||||
|
01.01. 2009 |
01.04. 2009 |
Рост, % (гр.2/ гр.1-1) |
01.06. 2004 |
Рост, % |
01.10. 2004 |
Рост, % | ||||
| гр.4/ гр.2-1 | гр.4/ гр.1-1 | гр.7/ гр.4-1 | гр.7/ гр.1-1 | |||||||
| А | B | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| ТМГ, ТМ | 25 | 23 500 | 24 200 | 3.0 | 25 200 | 4.1 | 7.2 | 27 000 | 7.1 | 14.9 |
| 63 | 31 300 | 32 200 | 2.9 | 33 500 | 4.0 | 7.0 | 35 900 | 7.2 | 14.7 | |
| 100 | 40 300 | 41 500 | 3.0 | 43 200 | 4.1 | 7.2 | 46 300 | 7.2 | 14.9 | |
| 250 | 59 400 | 61 200 | 3.0 | 63 600 | 3.9 | 7.1 | 68 100 | 7.1 | 14.6 | |
| 400 | 77 300 | 79 600 | 3.0 | 82 800 | 4.0 | 7.1 | 89 600 | 8.2 | 15.9 | |
| 630 | 110 900 | 115 300 | 4.0 | 121 100 | 5.0 | 9.2 | 137 600 | 13.6 | 24.1 | |
| 1000 | 173 800 | 179 000 | 3.0 | 188 000 | 5.0 | 8.2 | 203 300 | 8.1 | 17.0 | |
| 1250 | 244 000 | 251 300 | 3.0 | 261 400 | 4.0 | 7.1 | 296 800 | 13.5 | 21.6 | |
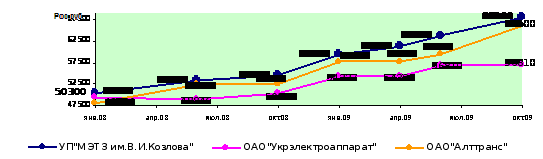
Рисунок 6.3-Динамика цен в рос. руб. (без НДС) на трансформатор силовой ТМГ-250 в 2009 году на УП «МЭТЗ им. В.И.Козлова», в ОАО «Укрэлектроаппарат» и в ОАО «Алттранс».
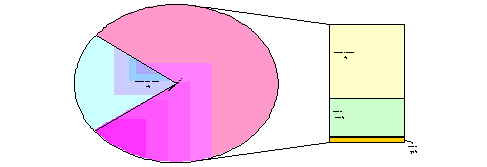
Рисунок 6.4- Структура основных рынков сбыта продукции, выпускаемой ОАО «Укрэлектроаппарат» (г.Хмельницкий)
ОАО «Завод «Укрэлектроаппарат» (г.Хмельницкий) позиционирует себя как лидер трансформаторостроения Украины, однако основным рынком сбыта выпускаемой продукции является внешний. На рисунке 2.8 приведена структура (согласно экспертной оценке) основных рынков сбыта.
В соответствии с экспертной оценкой (в качестве экспертов выступали официальные представители завода и специалисты по маркетингу и торговле) на внешний рынок поставляется до 80% произведенной ОАО «Укрэлектроаппарат» (г.Хмельницкий) продукции, причем стратегическая цель конкурента - удержание занимаемой доли на рынках Российской Федерации, стран СНГ и Балтии, а также продвижение на рынки Ближнего Востока (ОАЭ), Африки (Нигерия), Германии. Для достижения поставленной цели ОАО «Укрэлектроаппарат» (г.Хмельницкий):
Сформировало на территории стран СНГ широкую дилерскую сеть, наиболее активными представителями которой являются: ПГ «АСВ-Техника» (г.Москва), ГП «ЭлТеКо» (г.Санкт-Петербург), фирма «Меридиан» (г.Баку);
активно участвует в тендерах на поставку трансформаторного оборудования,
постоянно работает над снижением себестоимости, усовершенствованием конструкций, модернизацией и обновлением ассортимента.
Особого внимания заслуживает ценовая политика ОАО «Укрэлектроаппарат». В течение 5 месяцев 2004г. это предприятие не меняло цены на продукцию, а в июне 2004г. подняло отпускные цены на:
трансформаторы мощностью от 25 до 400 кВА - на 4,6%; мощностью от 630 кВА и выше - на 6,1%;
трансформаторы для питания погружных насосов добычи нефти - на 5% (исключение составляет ТМПНГ-160 с 25 ступенями регулирования – цена были повышена на 7,1%);
однофазные трансформаторы - на 5%;
комплектные трансформаторные подстанции (мачтовые) мощностью 25 и 40 кВА - на 2%; мощностью 63 и 100 кВА - на 4%; мощностью свыше 160 кВА - более 9%;
комплектные трансформаторные подстанции (киосковые) - более 20%.
При распределении продукции ОАО «Укрэлектроаппарат» использует как прямой, так и косвенный каналы, причем предпочтение отдается последнему (более 90% продаж осуществляется посредством использования этого канала продвижения продукции).
Генеральным представителем ОАО «Укрэлектроаппарат» в г.Москва является ПГ «АСВ-Техника». На протяжении ряда лет данная компания в своих прайс-листах указывает цены на силовые трансформаторы, соответствующие ценам УП «МЭТЗ им. В.И.Козлова», и на комплектные трансформаторные подстанции (мачтовые) - ниже цен УП «МЭТЗ им. В.И.Козлова» на 1,5-2%.
ПГ «АСВ-Техника» широко использует различные средства продвижения, в частности, применяются ценовые скидки в размере (5-7)%, предлагаются различные условия оплаты.
Генеральным представителем ОАО «Укрэлектроаппарат» в г.Санкт-Петербург является ГП «ЭлТеКо». Данная компания обслуживает потребителей Северо-западного региона Российской Федерации и представляет интересы как ОАО «Укрэлектроаппарат» (преимущество отдается трансформаторам мощностью свыше 1000 кВА), так и УП «МЭТЗ им. В.И. Козлова» (преимущество отдается трансформаторам мощностью до 1000 кВА). В связи с этим в прайс-листах ГП «ЭлТеКо» указывает цены на выпускаемые ОАО «Укрэлектроаппарат» силовые трансформаторы мощностью от 25 до 1000 кВА выше цен УП «МЭТЗ им. В.И.Козлова» как минимум на 8%, а на силовые трансформаторы мощностью свыше 1000 кВА - ниже цен УП «МЭТЗ им. В.И.Козлова» как минимум на 3%.
ГП «ЭлТеКо» широко использует различного рода средства продвижения продукции, при этом размер скидки и условия оплаты оговариваются с каждым конкретным клиентом индивидуально.
На рисунках 6.5 и 6.6 представлены цены на отдельные виды электротехнического оборудования, выпускаемого ОАО «Укрэлектроаппарат», при его приобретении со склада в г.Хмельницкий, г.Москва, г.Санкт-Петербург и УП «МЭТЗ им. В.И.Козлова», по состоянию на 01.10.2009г.
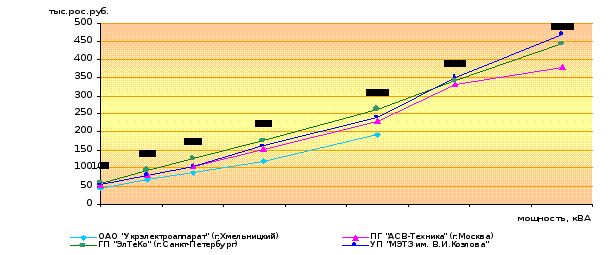
Рисунок 6.5- Отпускные цены (тыс.рос.руб. с НДС) на силовые трансформаторы, выпускаемые ОАО «Укрэлектроаппарат» и УП «МЭТЗ ИМ. В.И.Козлова».

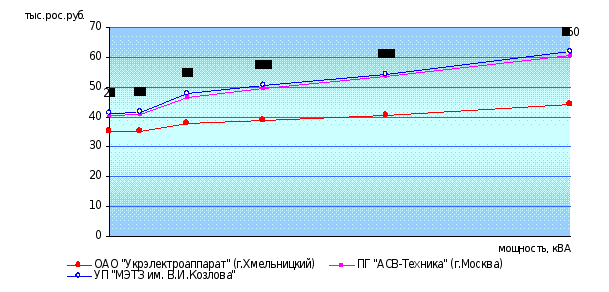 Рисунок
6.6- Отпускные
цены (тыс.рос.руб.
с НДС) на комплектные
трансформаторные
подстанции
(мачтовые),
выпускаемые
ОАО «Укрэлектроаппарат»
и УП «МЭТЗ им.
В.И.Козлова».
ОАО «Алтайский трансформатор» (г.Барнаул) с начала 2009г. постепенно поднимало отпускные цены на силовые трансформаторы, о чем свидетельствуют данные таблицы 6.7.
Таблица 6.7- Динамика изменения отпускных цен на силовые трансформаторы, выпускаемые ОАО «Алттранс»
| Мощность трансформатора (кВА) | Цена (рос.руб. с НДС) силового трансформатора (со склада в г.Москва при условии максимальной загрузки транспортной единицы) | |||||
| 01.01.04г. | 10.04.04г. | Индекс изменения цен, % (гр.3/гр.4 - 1) | 01.10.04г. | Индекс изменения цен по отношению к 10.04.2004г., % (гр.5/гр.3 - 1) | Индекс изменения цен по отношению к 01.01.2004г., % (гр.5/гр.2 – 1) | |
| 25 | 26904 | 27730 | +3,07 | 30090 | +8,51 | +11,84 |
| 40 | 30208 | 31270 | +3,52 | 33984 | +8,68 | +12,50 |
| 63 | 35518 | 36934 | +3,99 | 40120 | +8,63 | +12,96 |
| 100 | 46374 | 47554 | +2,54 | 51566 | +8,44 | +11,19 |
| 160 | 54752 | 56522 | +3,23 | 62280 | +10,19 | +13,75 |
| 250 | 67968 | 70092 | +3,13 | 77998 | +11,28 | +14,76 |
| 400 | 86612 | 90742 | +4,77 | 98176 | +8,19 | +13,35 |
| 630 | 126260 | 131334 | +4,02 | 142190 | +8,27 | +12,62 |
| 1000 | 205084 | 208152 | +1,50 | 238832 | +14,74 | +16,46 |
Как свидетельствуют данные таблицы 6.7, наиболее существенный рост цен характерен для продукции, пользующейся повышенным спросом (например, на ТМГ-1000 в течение 9 месяцев 2009 г. цены возросли на 16,46%).
Следует также отметить, что по состоянию на 01.01.2009 г. цены со склада в г. Барнаул выше цен со склада в г.Москва на 0,5-2%, по состоянию на 01.07.2009 г. - выше цен со склада в г.Москва на 4-6,5%, а по состоянию на 01.10.2009 г. цены со склада в г.Барнаул и со склада в г.Москва одинаковы.
На рисунке 2.11 показан разрыв цен на силовые трансформаторы (на примере ТМГ-25), выпускаемые ОАО «Алттранс», при их приобретении со склада в г.Барнаул и в г.Москва за период 2003г.- октябрь 2004г.
Можно предположить, что ОАО «Алттранс» во II полугодии 2003г. начало конкурентное наступление на Московский регион, о чем свидетельствует изменение ценовой политики. Достигнув поставленной цели во II полугодии 2004г., ОАО «Алттранс» корректирует стратегическую задачу и стремиться к удержанию завоеванной позиции (при этом, учитывая тенденцию повышения спроса на электротехническое
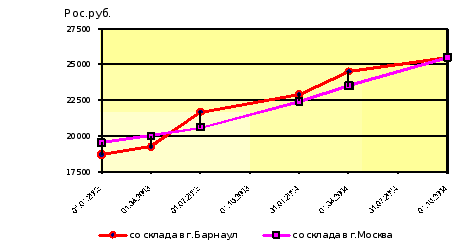
Рисунок 2.11. Динамика цен (без НДС) на трансформатор ТМГ-25, выпускаемый ОАО «Алттранс», при приобретении со склада в г.Барнаул и в г.Москва.
Примечание. Источник: собственная разработка.
На рынке Центрального и Северно-западного регионов выявлен ряд компаний, имеющих сертификат официального представителя ОАО «Алттранс» (например, ООО «Торг-Энерго» (г.Москва)), т.е. ОАО «Алттранс» прибегает к использованию как прямого, так и