Ринок житла в Україні
Як засвідчують дослідження, підвищення цін на земельні ділянки викликане низкою факторів, серед яких: мораторій на продаж землі, підвищення інвестиційної привабливості заміської нерухомості, інтенсивний розвиток сегмента котеджних містечок та періодичні сезонні стрибки. Вплив політичної складової – мінімальний – і не є ключовим чинником, вважають експерти компанії.
На сьогодні в області інтенсивно розвивається будівництво нового виду житла таун-хауси. Частка будівництва котеджів економ-класу й таун-хаусів у загальному обсязі заміського житла складає лише 20%. Але тенденція до забудови цим житлом тільки зростає. Найбільш масштабними проектами цього року є будівництво таун-хауса на 830 будинків у с. Богданівка Бориспільського району та на 400 будинків у Калинівці Макарівського району, які реалізує компанія "Київміськбуд". На сьогодні відбувається продаж житла економ-класу в котеджних містечках "Лелечий хутір" у Макарівському районі, "Вітберг" у Віті Поштовій та "Місті Сонця" поблизу дороги Київ Крюківщина-Боярка. Більшість забудовників позиціонує свої селища як "ощадливі" у середньому мова йде про тисячу доларів за 1 кв. м, розміри житла обмежуються до 200 кв. м. За оцінками операторів ринку, в 2007 році продовжиться тенденція зростання вартості нерухомості у котеджних містечках, що повязано з такими факторами:
розвинута інфраструктура котеджних містечок;
прийнятне транспортне сполучення з Києвом;
краща екологічна ситуація;
подорожчання землі.
Оборот вторинного ринку житла в Україні у 2003 році становив близько $4,3-4,5 млрд. Збільшенню річного обороту вторинного ринку житла насамперед сприяло зростання цін на житлову нерухомість. Загальний оборот ринку нерухомості значно вищий за рахунок сегментів комерційної і промислової нерухомості, а також землі. Однак оцінити оборот ринку комерційної і промислової нерухомості неможливо через закритий характер інформації про реальні суми операцій з продажу таких об’єктів. Як повідомлялося з посиланням на експертів, у 2001-2002 роках щорічний загальний оборот ринку нерухомості становив приблизно $3 млрд. За спостереженнями київських ріелторів, у столиці відбувся відплив клієнтів із вторинного ринку нерухомості. Приблизно 20—25% потенційної клієнтури ріелторських фірм протягом останнього року віддали перевагу житлу в новобудовах, купуючи квартири безпосередньо у будівельних компаній. Адже на вторинному ринку житла поки що не можуть запропонувати поетапної оплати квартири, довгострокових та дешевих кредитів. За оцінками Асоціації фахівців із нерухомості України, активізувався процес купівлі квартир у новобудовах ще й тому, що новосел переконався в «реальності об’єкта». Він тепер може придбати житло у вже спорудженому будинку, не ризикуючи вкладати гроші в об’єкт, що здається в експлуатацію через кілька років. А ще недавно початку будівництва будинку передувала виключно накопичувальна схема грошових ресурсів. На це недовірливий покупець дивився досить песимістично, хоча у багатьох бажання мати квартиру в новому будинку переважало недовіру.
З урахуванням того, що рівень цін вторинного ринку часто визначається за рівнем саме пропозиції (а пропозиції у ЗМІ часто публікуються посередниками на ринку нерухомості саме для підняття індексу цін) [18, 43]. Відомостей про реальні суми угод на цьому ринку — немає. Тобто реального рівня цін визначити неможливо, фахівці говорять про тенденцію зниження на ринку реальних угод. Отже, є всі підстави думати, що відбудеться поступове і спокійне зниження ціни на «хрущоби/панелі» у Києві на 20-30 відсотків.
В 2007 році в Україні буде побудовано близько 9 млн. кв. м житла, прогнозує гендиректор консалтингової компанії "Українська торговельна гільдія" Вадим Непосєдов. За рік обсяги будівництва майже не змінилися — в 2006 році в експлуатацію введено 8,6 млн. кв. м. Прогнози Міністерства будівництва оптимістичні: близько 10 млн. кв. м житла за підсумками 2007 року. Більшість експертів все-таки впевнені, що темпи збільшення будівництва житла в 2007 році рекордів не поб'ють: нових квартир буде побудовано від сили на 6-8% більше — такими темпами будівельники нарощували обороти останні п'ять років.
Як не дивно, найнижчі темпи будівництва — у Києві. До кінця 2007 року в столиці встигнуть побудувати близько 1,1 млн. кв. м нового житла — на 200 тис. квадратів, або на 20% менше, ніж в 2006-му. Ще два-три роки тому при такому падінні обсягів житлового будівництва всі експерти одностайно говорили б про неминучий стрибок цін на столичне житло. Цього разу жоден аналітик не ризикнув дати подібний прогноз. Ціни на нерухомість значно випередили фінансові можливості українців. Покупку квартири в кредит без ризику потрапити в боргову яму можуть дозволити лише громадяни, що заробляють від $1500 на місяць, говорить керівник інвестиційного відділу компанії За спостереженнями аналітика групи будівельних компаній "Укогруп", зараз тільки 10% новобудов купується покупцями для власних потреб. Приблизно 5% угод припадає на тих, хто поліпшує житлові умови — продають стару квартиру, щоб купити краще житло. Близько 50% квартир у новобудовах купується в кредит, а приблизно 35% угод на первинному ринку припадає на спекулянтів, що продовжують вірити у високу віддачу від інвестицій у нерухомість.
За його підрахунками, частка інвесторів на первинному ринку не перевищує 30%. З неспекулятивних угод близько 60% — обмін (у тому числі з доплатою за рахунок кредитних коштів), 30% - покупки в кредит. Кількість покупців, здатних самостійно розрахуватися за квартиру, Непосєдов оцінює приблизно в 10%.
Про те, що число покупців у столиці помітно зменшилося, можна судити по однокімнатних квартирах. В 2001-2006 роках найбільшим попитом користувалося порівняно недороге житло (однокімнатні квартири площею 40-45 кв. метрів в 1,5-3 рази дешевші двійок або трійок) - більшість покупців не могли дозволити собі габаритні квартири навіть у кредит. Ще рік-два назад високоліквідні малометражки забудовники навіть не виставляли на продаж - їх викуповували менеджери будівельних компаній (в основному для перепродажу). У найкращому разі, потенційного покупця ставили в чергу. Зараз у більшості компаній можна придбати будь-яку квартиру, були б гроші.
На рис. 1.1 наведено динаміку вартості житла на вторинному ринку: Київ, що вказує на тенденцію до подальшого стрибкоподібного зростання.
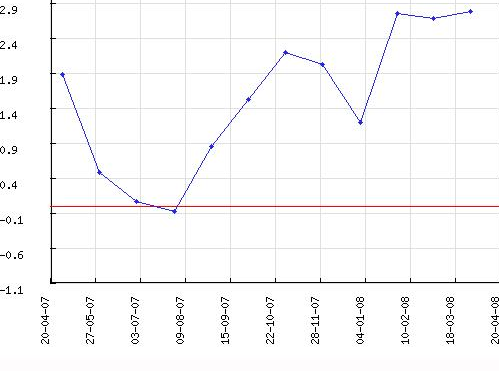
Рис. 1.1.Індекс вартості житла на вторинному ринку: Київ, $/кв. м щомісячно за період: 2007-04-20 -- 2008-04-20
Не на користь забудовників і тенденція зменшення частки спекулятивних покупок. Ще в 2006-му, при 40-60% річного збільшення цін, з метою перепродажу купувалося близько 50% всієї нової нерухомості. Нинішня прибутковість в 15-20% річних спекулянтів уже не цікавить, оскільки є більш високоприбутковий ринок землі. Частка інвесторів у загальному числі покупців первинної нерухомості за лічені місяці впала до 30% [14, 20].
Але незважаючи на більш ніж сумні для будівельників наслідку збільшення цін, переглядати свої прайси забудовники не збираються. Навпаки, за їхніми прогнозами, вартість нового житла в наступному році виросте мінімум на 5-6%: у міжсезоння ціни, можливо, будуть знижуватися на 1-2%, навесні і восени - рости приблизно на рівні із інфляцією.
На рис. 1.2 наведено динаміку цінових очікувань на вторинному ринку: Київ, що вказують на очікування підвищення ціни на житло в м. Київ, а отже, є фактором інфляційних очікувань та сприяють росту цін на житло в м. Київ.
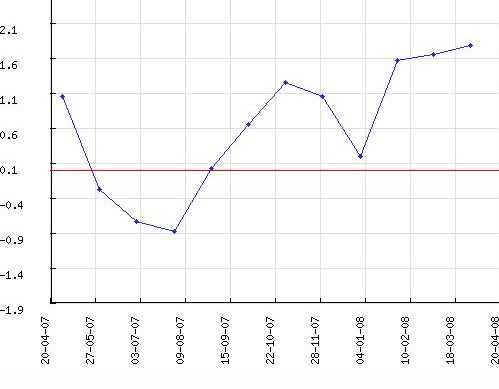
Рис. 1.2. Індекс цінового очікування: Київ, % щомісячно за період: 2007-04-20 - 2008-04-20
Забудовники прогнозують стабілізацію цін на житло — падіння, за їхніми прогнозами, не буде. Головний аргумент — збільшення собівартості квадратного метра. Дві найбільш витратних статті витрат — будматеріали (у середньому 50% собівартості) і зарплати робітників (близько 14%). "Останні кілька років витрати на заробітну плату щорічно збільшувалися в середньому на 20%, а будматеріали дорожчали на 20-30%. Для низки товарних позицій (металоконструкції, цемент) зростання цін за рік склало 50-60%". Ціни на житло в цей час росли набагато швидше зарплат і будматеріалів разом узятих — у більшості регіонів вартість житла на вторинному ринку вдвічі вища собівартості будівництва.
Причин земельного дефіциту декілька. Почасти нинішній спад будівництва в Києві — наслідки політичних подій 2004-2006 років: під час помаранчевої революції, а також виборів київського мера кількість землевідведень будівельникам різко зменшилася. Згодом столична мерія заявила, що припиняє безкоштовне виділення землі будівельникам. На вторинному ринку земля постійно дорожчає. Ділянка під котеджну забудову торік коштувала від $20 тис. до $150 тис. за сотку. За рік середня вартість столичної землі виросла на 25-35%. Ділянки, придатні для будівництва багатоквартирних будинків, як правило, дорожчі — вартість 20-50 соток (необхідні для будівництва монолітно-каркасної "свічки" на 110-130 квартир) може доходити до $8-10 млн. Ажіотажний попит на землю вдарив по кишенях забудовників [13, 96]. Наприклад, на початку цього року в районі Оболоні на вулиці Озерна ділянку площею 113,53 га київська влада продала майже за 1 млрд грн при стартовій ціні близько 870 млн грн. Покупець (ТОВ "Баскі плюс-2004", за неофіційними даними, підконтрольне Дмитру Фірташу) заплатив приблизно $20 тис. за сотку — нижня межа цін на вторинному ринку київської землі.
Придбання однією компанією ділянки, на якій можна побудувати цілий мікрорайон із загальною площею житла більше 1 млн. кв. м, — тенденція. Для освоєння такої території, за найскромнішими підрахунками, необхідно не менше $1 млрд. (без урахування витрат на інфраструктуру, дороги, зведення інженерних об'єктів). Такі вкладення не під силу навіть найбільшим столичним забудовникам — це рівень ФПГ рівня СКМ Ріната Ахметова чи великих іноземних забудовників. Експерти не виключають, що в найближчому майбутньому ринок первинної нерухомості окупують будівельні компанії фінансово-промислових груп — з нинішнім рівнем витрат у цьому бізнесі масштабне будівництво може дозволити собі тільки великий капітал. Тенденція проглядається вже зараз. Українські ФПГ і великі іноземні компанії жваво цікавляться столичною землею і працюючими в Києві будівельними компаніями. 113,53 га київської землі купив співвласник РосУкрЕнерго.
Всі великі гравці будівельного ринку активно скуповують землю під непрацюючими столичними підприємствами на вторинному ринку під час земельних аукціонів. Підсумком земельної лихоманки, швидше за все, стане відхід зі столичного будівельного ринку компаній другого і третього ешелонів, у портфелі яких 2-5 об'єктів.
Поки їхній бізнес високорентабельний — в Україні в середньому 40-60%. Для порівняння: прибутковість будівельного бізнесу в Європі рідко перевищує 15%. Собівартість 1 кв. м у Києві без урахування витрат на покупку землі та оформлення дозволів — від $600 до $1000. Середня ціна 1 кв. м на столичному ринку — близько $2,5 тис. Однак зараз цю фантастичну маржу займає вартість ділянки, що купується на вторинному ринку (на первинному землі практично не залишилося). Повністю прокредитувати будівництво, одержавши гроші від фізосіб-інвесторів ще на стадії котловану, забудовники вже не можуть — попит на метри, що подорожчали, низький, після будівельної афери Еліти-Центру люди воліють купувати квартири у вже побудованих будинках. За словами керівника інформаційно-аналітичного відділу групи компаній. Останнім часом вітчизняні банки охочіше кредитують будівельників, але дають кредит не на весь обсяг робіт, а лише на конкретний етап. Наприклад, під заставу техніки або дозвільних документів — на початковий етап будівництва, або під заставу фундаменту — на будівництво декількох поверхів. Природно, перевіряючи хід будівництва та обсяг виконаних робіт. Частина дрібних і середніх будівельних компаній уже пішла з київського ринку житлової нерухомості. Деякі мігрували в девелопмент - у секторі комерційної нерухомості легше виживати. Багато хто пішли в передмістя: ділянку під забудову тут ще можна купити за $5-10 тис./сотка. За останній рік середня вартість квадратного метра в новобудовах під Києвом виросла до $1200, а обсяг споруджуваного житла перевищує столичний. За підрахунками Контрактів, у передмістях столиці наприкінці літа цього року будувалося більше 1,5 млн кв. м багатоквартирного житла.
Люди воліють купувати готове житло. До того ж банки охочіше кредитують таку угоду, ніж покупку майнових прав. Тому великі забудовники взяли курс на продаж готових квартир. Деякі експерти припускають, що більшість потенційних покупців дешевого житла віддадуть перевагу вторинному ринку. У первинного і вторинного ринків уже різні цільові аудиторії. Попит на високоякісні квартири в новобудовах з необхідною інфраструктурою буде завжди, навіть за умови насичення ринку. Очікувані темпи збільшення цін на житло еліткласу — 2-3% щомісяця, таких квартир будується близько 30%. З огляду на обмеженість земельних ресурсів у престижних районах, обсяги будівництва в цьому секторі значно не збільшаться, а виходить, ціни на дороге житло будуть рости.
Житла економ-плюс у загальному обсязі новобудов - 60%. При зменшенні активності покупців забудовникам складно буде продати квартири з невдалим плануванням, транспортною розв'язкою та іншими недоліками.
Сьогодні немає передумов для істотної зміни тенденції, що намітилася, — стабілізації цін будівельного ринку. До кінця року в більшості сегментів буде спостерігатися повільне, плавне збільшення цін, темпи якого порівнянні з темпами інфляції.
За останні декілька років в Україні наголошується стабільне зростання житлового будівництва, і є серйозні підстави припускати, що 2008 рік не стане виключенням. Проте ринок житла зазнає істотні зміни. На підставі тієї кількості проектів житлової нерухомості, які були подані за останній час прогнозує, що в Києві в 2008 році буде введено близько 1,5 млн. кв.м. житла.
Побудувати аналогічну кількість житла київські власті обіцяли ще в 2006 році, проте фактично було здано 1,2 млн. У 2007 році забудовники наблизилися до цієї цифри, здавши 1 млн. 400 тис. кв.м. (за даними Головного управління статистики). У 2008 році Київська міська адміністрація прогнозує введення близько 1 млн. 430 тис. кв. м, що означає, що зростання практично не відбудеться. В той же час, деякі експерти припускають, що заявлений об'єм буде виконаний не більш, ніж на 75-80 %.
Зниження об'ємів будівництва зв'язують, в першу чергу, з недоліком фінансування – ціни на житлі не дозволяють привертати інвестиції приватних осіб в тому об'ємі, в якому вони поступали ще 3-4 року назад. Також причиною уповільнення зростання є загальні складнощі будівельного процесу, які заважають появі нових гравців: потенційних девелоперов відлякують непрозоре законодавство у сфері отримання необхідних дозволів на будівництво і узгоджень.
За даними аналітичної компанії «Соцмарт», зараз в Києві ведеться будівництво близько 200 житлових будинків і комплексів. Основними операторами ринку, які сьогодні реалізують об'єкти із заявленим терміном здачі в 2008 році, є компанії «НЕСТ», «ТММ», «ХхІвек», "Київміськбуд", "Укрінвестстбуд", ПОЗОВ "Столиця", "Познякижилстрой", "Форум Інвест", "Міськбуд", АТ «Українська будівельна компанія».
Очікується, що в 2008 році будуть здано близько 80 житлових комплексів. Проте існують об'єкти, здача в експлуатацію яких була запланована на раніші терміни, але вже зараз зрозуміло, що забудовники не вкладаються в заявлений графік. Прикладом тривалого введення може служити житловий комплекс «Граф Толстой» в центральній частині Києва, спочатку запланований до здачі в 2005 році, проте не завершений до теперішнього часу.
Центральна частина міста взагалі може наочно демонструвати загальні тенденції ринку житлової нерухомості Києва зі всіма його проблемами — тут знаходиться 25% всіх заявлених новобудов міста. Але часто будома, які будуються в центрі міста, претендуючи із-за свого місцерозташування на статус елітних, при найближчому розгляді виявляються невеликими за площею (від 18 тис. кв.м. до 30 тис. кв.м.), малоповерховими будовами з невеликою кількістю квартир.
Виключень одиниці — найкрупнішими новобудовами в прилеглій до центру частині Києва є запланований до здачі в 2008 році житловий комплекс «Пори року» загальною площею близько 150 тис. кв.м., житлові комплекси «Тріумф» і «Александровський» — площею по 70 тис. кв.м. Ці об'єкти представляють популярну сьогодні концепцію «місто в місті», яка передбачає наявність всієї необхідної інфраструктури: паркінг, фитнес-центр, магазини, кафе, банк, салони краси, а також високий рівень комунальних послуг, що надаються власною сервісною компанією, і охорону. Ще однією актуальною тенденцією є зміна класової структури житла. Так в 2007 році частка проектів бізнес-класу складала не більше 20% від загальної кількості побудованого житла. У 2008 році деякі експерти, грунтуючись на переліку анонсованих девелоперами об'єктів, прогнозують, що частка житла класів «бізнес» і «преміум» досягне 55%, а частка економ-класса скоротиться до 45%.
Це підтверджують дані аналітиків компанії «НЕСТ»: до введення в експлуатацію в центральному і прицентральном районах міста заплановано 12 житлових комплексів «бізнес» і «преміум» класу, загальною площею близько 450 тис. кв.м. або біля третини загальноміського введення житла. Житло економ-класу будується, в основному, в Голосіївському, Святошинськом, Деснянському і Дарницькому районах. Компанії, що займаються реалізацією житла, відзначають зміну переваг потенційних покупців – сьогодні просто великій площі квартири недостатньо. Покупці квартир в новобудовах приділяють всю більшу увагу наявності необхідних елементів інфраструктури на території житлового комплексу і високоякісному сервісу. Обов'язковими стають упорядкована територія, просторий двір, дитячі і спортивні майданчики, а також – паркінг.
Девелопери, наступні інноваційним тенденціям ринку, вводять в структуру своїх комплексів елементи інфраструктури, які стають унікальною відмітною особливістю кожного з проектів. Так, наприклад, житловий комплекс «Пори року (девелопер – компанія «НЕСТ») вперше в Києві пропонує до послуг мешканців власний фітнес-центр з 25-метровим басейном. Наявність системи «розумний будинок» в проекті «Тріумф» (девелопер – компанія ТММ) також є інновацією для ринку.
Побоювання, що київський ринок не зможе прийняти такі значні об'єми висококласного, а значить – дорогого житла, не виправдані. По оцінках аналітиків, рівень пропозиції і платоспроможного попиту в даних сегментах – збалансований. В цілому ж ринок житла в столиці ще далекий від насичення і вимагає збільшення об'ємів будівництва до 2,5- 3 млн. кв.м. в рік. По оцінках аналітиків, рівень пропозиції і платоспроможного попиту в цьому сегменті збалансований. Дефіцит, як і раніше, відчується в сегменті економ-класа. Тут попит постійно підігрівають банки, що пропонують нові іпотечні програми з мінімальним авансовим внеском, а потенційним покупцям доводиться стикатися з високою конкуренцією з боку спекулятивних інвесторів.
2.3. Особливості застосування цільових облігацій в Київській
області
Різни типи замовників, інвесторів і забудовників обумовлюють, відповідно, різні інструменти залучення коштів для фінансування житлового будівництва. Загальний обсяг прорейтингованих національним рейтинговим агентством «Кредит-Рейтинг» цільових облігацій, кошти від розміщення яких спрямовуються на фінансування житлового будівництва у Київській області, становить близько 1,4 млрд. грн. за 2004–2006 рр. (11% від загального об’єму випуску цільових облігацій в Україні).
Цільові облігації випустили 15 компаній, при цьому деякі з них це зробили кілька разів. За рахунок коштів, отриманих від випуску цільових облігацій до 2011 року, планується ввести в експлуатацію близько 500 тис. кв. м корисної житлової площі або три чверті житла, побудованого у 2006 році на території Київської області. При цьому значна частина житла має бути введена в експлуатацію протягом 2007–2008 рр.
Найактивніше емітенти використовують цільові облігації для фінансування будівництва в Борисполі, Броварах, Вишневому, с. Чайка та смт. Коцюбинське Києво-Святошинського району. У 2006 році спостерігалося збільшення активності використання цільових облігацій в Київській області. Якщо у 2005 році було прорейтинговано цільових облігацій на суму близько 300 млн грн, то у 2006 році – вже на 1,1 млрд. грн.
Станом на 01.01.2007 року жодна з компаній не має досвіду погашення цільових облігацій, випуски яких були зареєстровані у 2004–2006 роках. Хоча, упродовж поточного року очікується погашення облігацій ТОВ «ІБК «Місто» (обсяг емісії 24 млн. грн.) та ТОВ «ТІАРА» (обсяг емісії 18,5 млн. грн.) та передача власникам облігацій житлових і нежитлових приміщень. Як було зазначено вище, станом на початок 2007 року агентством «Кредит-Рейтинг» було визначено кредитні рейтинги цільових облігацій під фінансування житла в Київській області на загальну суму 1,4 млрд. грн., і лише 5% загального обсягу прорейтингованих випусків облігацій мають кредитні рейтинги інвестиційного рівня.
В Київській області емітентом таких облігацій є лише одна компанія – ТОВ «Броварський домобудівний комбінат «Меркурій» (uaВВВ-, прогноз «стабільний»), яка має досвід введення в експлуатацію житла і володіє необхідними ресурсами для забезпечення будівельного процесу практично на всіх стадіях. На сьогодні дана компанія реалізує 5 інвестиційно-будівельних проектів на території Київської області, під фінансування яких було залучено кошти від розміщення облігацій.
Решта випущених цільових облігацій (близько 1,3 млрд. грн..) відноситься до спекулятивного рівня (від uaCC до uaBB). При цьому, понад 800 млн. грн.. або 60% припадає на три підприємства-забудовника. Дані кошти будуть направлені на реалізацію 5 інвестиційно-будівельних проектів.
На рис. 1.3 наведна динаміка прибутковості на житло в м. Київ, що вказує на економічну доцільність інвестування в житло через можливість швидкої окупності даних інвестицій.
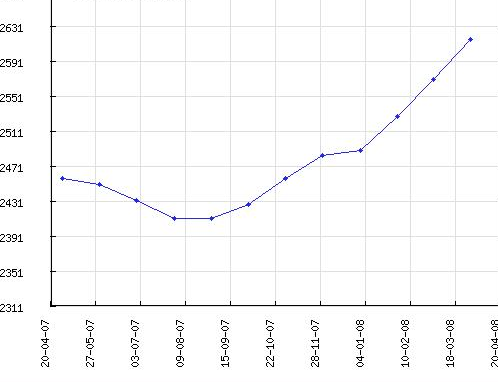
Рис. 1.3. Індекс прибутковості: Київ, %/міс. щомісячно за період: 2007-04-20 - 2008-04-20
До цього переліку відносяться ТОВ «Укргаз», який за рахунок розміщених облігацій в сумі 382 млн. грн.. реалізує проект будівництва житлового комплексу в Київській області с. Чайки по вул. Лобановського, 1 загальною корисною площею 131 тис. кв. м, з яких до погашення буде надано 127,3 тис. кв. м загальної площі житлових та нежитлових приміщень протягом 2008–2009 рр., а також УК «Екосорб» – облігації на суму 268 млн. грн. на 3 проекти в с. Чайка, Києво-Святошинського району площею 122,1 тис. кв. м, з яких 113,2 тис кв. будуть передані власникам облігацій протягом 2009–2010 рр. та ТОВ «БК «Цитадель» – облігації на суму 178,9 млн. грн.. на проект будівництва житлового комплексу в м. Бориспіль, мікрорайон між вул. Дзержинського, Косіора та Франка площею 56,0 тис. кв. м, з яких 39,0 тис. кв. м будуть передані власникам облігацій протягом 2009 року.
Щодо структури рейтингів спекулятивної категорії, то тут визначаються категорія uaB-, uaB, uaB+ (середня спекулятивна категорія), на яку доводиться три чверті всіх випусків облігацій спекулятивної категорії, далі йдуть категорія uaCC, uaССС (нижча спекулятивна категорія) – близько 15% загального обсягу та категорія uaBB-, uaBB (вища спекулятивна категорія) – близько 10% загального обсягу. Відстрочення виконання зобов’язань з рейтингом uaB, за оцінками агентства «Кредит-Рейтинг», може становити до 1 року, uaBB – до 6 місяців.
Рейтинги категорій uaCCC, uaCC та uaC передбачають, що у випадку дефолту емітента за цільовими облігаціями відстрочення їх погашення може перевищити 12 місяців, при цьому істотно збільшується ймовірність неповного виконання чи повного невиконання таких зобов’язань. Що стосується фінансування котеджного будівництва шляхом випуску облігацій, то на сьогодні даний механізм використовується пасивно, що на наш погляд пояснюється масштабністю проектів, які потребують значних коштів та відсутністю досвіду або механізму погашення цільових облігацій котеджами.
Протягом 2005–2006 рр. агентством «Кредит-Рейтинг» було прорейтинговано лише два випуски цільових облігацій під котеджні проекти на загальну суму 160,9 млн. грн., а також один випуск дисконтних облігацій на суму 255 млн. грн. При цьому одна компанія здійснила повторний випуск облігацій через неможливість своєчасно продати власні облігації першого випуску в термін, вказаний в проспекті емісії.
Дані три емісії мають рейтинги спекулятивної категорії від uaCC (на об’єкті ще не розпочаті роботи) до uaCCC та uaCCC+ (роботи ведуться активно, але відстають від запланованого графіку внаслідок масштабності проекту). Погашення облігацій відбуватиметься протягом 2011–2015 рр., тобто існує певний запас час для їх погашення, незважаючи на відставання від запланованого графіка робіт на об’єкті. Підсумовуючи викладене вище можна виокремити такі тенденції щодо використання цільових облігацій у 2004–2006 рр. в Київській області:
низька питома вага цінних паперів інвестиційного рівня: 5% (або один випуск) від загального випуску в області;
висока концентрація емітентів цільових облігацій в містах-сателітах столиці та приміській зоні (Києво-Святошинський район): практично 90% від загального обсягу прорейтингованих цільових облігацій за 2004–2006 рр.;
низька активність застосування цього інструменту для фінансування котеджного будівництва;
очікування значних обсягів погашення цільових облігацій у 2008–2009 рр.: понад 70% від всього обсягу зареєстрованих і прорейтингованих цільових облігацій;
наявність ризиків невиконання деякими емітентами цільових облігацій своїх зобов’язань, що обумовлено незначним інтервалом між терміном введення об’єкта в експлуатацію та погашення облігацій.
Структурування ринку житла Києва передбачає:
"Царські" будинки. До них відносяться всі будинки дореволюційної (тобто до 1917 року) побудови. Вони вирізняються своєю ексклюзивністю - як зовні, так і всередині. Більшість таких будинків зводилися на віки. При правильному дизайнерському підході й сучасному внутрішньому опорядженні квартири жити в такому будинку буде не тільки престижно, а й комфортно. "Царські" будинки становлять 13,2% житлового фонду столиці. Висота стель - від 3,2 до 4,5 м. Стіни - цегляні, завтовшки до 0,6 м. Середня ціна - 2360 у.о. за кв. м.
"Сталінки". До них відносять не тільки класичні будинки післявоєнної побудови, а й зведені до початку війни. У них так само, як у "царських", міцні цегляні стіни, висота стель від 3 до 4 м. Відрізняються доброю звукоізоляцією, теплі взимку і прохолодні влітку. Основний мінус - у будь-який момент можуть підвести комунікації, якщо в будинку не проводився капремонт. "Сталінки" становлять 16,5% нинішнього житлофонду. Середня ціна за 1 кв. м - 2070 у.о.
"Хрущовки" і "брежнєвки". Це - найпоширеніший тип житла, що становить 48,1% житлового фонду столиці; всі їх добре знають. Будувалися як з цегли, так і з залізобетонних панелей. Висота стель - від 2,5 до 2,75 м (останні - 80-х років спорудження). Середня ціна від 1360 у.о. за кв. м у панельній "хрущовці" до 1530 у.о. у цегляній "брежнєвці".
Будинки поліпшеного планування. Ця група будинків становить 13,6% житлофонду столиці. Одержати або купити (в кооперативному будинку) квартиру за радянських часів вважалося дуже