Оценка стоимости предприятия МУП "Книжный мир"
2.10.4 Оценка товара - материальных запасов
Они оцениваются по текущим ценам с учетом затрат на транспортировку и складирование. Устаревшие запасы списываются в пределах принятых для данных предприятий.
2.10.5 Оценка расходов будущих периодов
Они оцениваются по номинальной стоимости, если еще существует связанная с ними выгода. Если же выгода не существует, то величина расходов будущих периодов списывается.
2.10.6 Оценка дебиторской задолженности
Требуются анализ дебиторской задолженности по срокам погашения, выявление просроченной задолженности,
В нашем случае на предприятии существует дебиторская задолженность со сроком погашения 12 месяцев, данный вид статьи баланса не корректируется.
2.10.7 Оценка денежных средств
Эта статья не подлежит корректировке
2.10.8 Расчет скорректированной величины чистых активов на дату оценки
После проведения корректировок сведите исходные данные баланса и скорректированные величины в табл.2.10
Таблица 2.10
Расчет чистых активов на дату оценки
| АКТИВ | По данным баланса, тыс .р. | Скорректированная стоимость, тыс.р. |
| I. ВНЕОБОРОТНЫЕ АКТИВЫ | ||
| Нематериальные активы (04,05) | ||
| Основные средства (01 , 02): | 51370 | 51370 |
| Прочие внеоборотные активы | 37216 | |
| ИТОГО по разделу I | ||
| II. ОБОРОТНЫЕ АКТИВЫ | ||
| Запасы; | 59740 | 111110 |
| в том числе: | ||
| сырье, материалы и другие аналогичные ценности (10, 14, 16) | ||
| затраты в незавершенном производстве (издержках обращения) (20, 21 , 23, 29, 44, 46) | ||
| готовая продукция и товары для перепродажи (16, 41, 43) | ||
| расходы будущих периодов (97) | ||
| денежные средства: | 579 | |
| в том числе: | ||
| касса (50) | ||
| прочие оборотные активы | ||
| ИТОГО по разделу II | 60319 | |
| ПАССИВ | ||
| IV. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | ||
| Отложенные налоговые обязательства | ||
| Прочие долгосрочные обязательства | ||
| V. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | ||
| Займы и кредиты (66) | ||
| Кредиторская задолженность: | 140366 | 251476 |
| в том числе: | ||
| поставщики и подрядчики (60, 76) | 110975 | 222085 |
| задолженность перед персоналом организации (70) | 4831 | 115941 |
| задолженность перед государственными внебюджетными фондами (69) | 5005 | 116115 |
| задолженность по налогам и сборам (68) | 2375 | 113485 |
| Доходы будущих периодов | 111110 | |
| Прочие кредиторы | 5506 | |
| ИТОГО по разделу V | 140366 | 251476 |
После внесения корректировок величина чистых активов предприятия на дату оценки составила 251476 тыс. рублей.
2.11 Сравнительный подход к оценке МУП «КНИЖНЫЙ МИР»
Расчет здания, строения и помещения предприятия МУП «КНИЖНЫЙ МИР» на 2005 год.
Оцениваем объект недвижимости с ПВД в 411 тыс. руб. В банке данных имеются сведения о недавно проданных аналогах (табл.2.11).
Таблица 2.11
Данные о проданных аналогах
| Аналог | Цена продажи Ца | ПВД | ВРМ |
| ООО «ДальКнига» | 800 | 400 | 2,00 |
| ООО «Хабаровск-книга» | 950 | 450 | 2,11 |
| ФПГ «Книжный мир» | 650 | 350 | 1,86 |
Валовой рентный мультипликатор
ВРМ = Ца/ПВД
ВРМ (усредненный по аналогам) = (2+2,11+1,86) : 3 = 1,99
вероятная цена продажи объекта
V= 411*1,99 = 817,65 долл.
Валовой рентный мультипликатор не корректируется на различия, существующие между оцениваемыми и сопоставимыми объектами недвижимости, так как за основу расчета ВРМ взяты фактические арендные платежи и цены продажи, в которых учтены отмеченные ранее различия.
Сравнительный подход к оценке стоимости машин и оборудования
Сравнительный подход к оценке стоимости машин и оборудования позволяет рассчитать стоимость оцениваемой машины на основе имеющейся ценовой информации на оборудование, аналогичное оцениваемому объекту. При этом анализу подвергаются цены как первичного, так и вторичного рынков. Сравнительный подход основан на принципе замещения, согласно которому рациональный инвестор не заплатит за данный объект большую сумму, чем стоимость доступного к покупке аналогичного объекта, обладающего аналогичной полезностью. Данный подход применим в случае, когда для оцениваемого объекта можно подобрать несколько аналогов, для которых известны цены их продаж. Важным этапом подхода является корректный выбор аналогов и анализ их цен, на основе которых производят расчет необходимых корректировок к ценам аналогов.
В общем случае рыночная стоимость оцениваемой машины
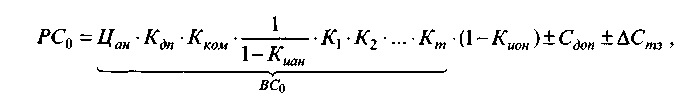
где Цан — цена машины-аналога на дату его продажи (цена предложения);
Кдп — коэффициент приведения цены продажи аналога (цены предложения) к дате оценки, т.е. поправка на дату продажи;
Кком — коэффициент, учитывающий рахтачия в коммерческих условиях приобретения оцениваемой машины и аналога, в том числе и базис местоположения объекта оценки:
Киан — коэффициент физического износа аналога за период эксплуатации с момента выпуска до момента оценки;
Кь К2, ..., Кт— корректирующие параметрические коэффициенты, учитывающие отличия в значениях технических параметров оцениваемой машины и аналога;
ВС0 — восстановительная стоимость оцениваемой машины без учета дополнительной оснастки и разницы в товарных знаках объекта оценки и аналога;
Иион — общий накопленный износ оцениваемого оборудования;
Сдоп — рыночная стоимость на дату оценки дополнительных устройств (оснастки), наличием которых отличаются оцениваемая машина и аналог;
АСтз — возможная разница в стоимостях товарных знаков оцениваемой машины и аналога.
Расчет машин и оборудования аналогичных предприятий МУП «КНИЖНЫЙ МИР».
Машины и оборудования аналогичного предприятия №1
РСо = 150*(1-0,15)+15+5 = 147,5 тыс.руб.
Машины и оборудования аналогичного предприятия №2
РСо = 100*(1-0,2)+20+10 = 110 тыс.руб.
Машины и оборудования аналогичного предприятия №3
РСо = 120*(1-0,10)+10+3 = 121 тыс.руб.
2.12 Доходный подход к оценке МУП «КНИЖНЫЙ МИР
Этот метод используется при оценке недвижимости, приносящей доход владельцу. Доходы от владения недвижимостью могут, например, представлять собой текущие и будущие поступления от сдачи ее в аренду, доходы от возможного прироста стоимости недвижимости при ее продаже в будущем. Результат по данному методу состоит как из стоимости зданий, сооружений, так и из стоимости земельного участка. Целесообразно выделить основные этапы процедуры оценки методом капитализации.
Первый этап. Оценивается потенциальный валовой доход. Делается это на основе анализа текущих ставок и тарифов, существующих на рынке недвижимости для сравнимых объектов. Потенциальный валовой доход (ПВД) — доход, который можно получить от недвижимости при 100%-ном использовании без учета всех потерь и расходов. ПВД зависит от пло- :лади оцениваемого объекта и принятой арендной ставки, он рассчитывается по формуле
ПВД = S-Ca,
где S — площадь, сдаваемая в аренду, м2;
Са — арендная ставка за I м2.
Как правило, величина арендной ставки зависит от местоположения объекта, его физического состояния, наличия коммуникаций, срока аренды и т.д.
ПВД = 797*0,9 =717 тыс. руб.
Второй этап. Оцениваются предполагаемые потери от недоиспользования объекта недвижимости и потери при сборе платежей. Уменьшение ПВД на величину потерь дает величину действительного валового дохода:
ДВД = ПВД - Потери.
ДВД = 717-0 = 717 тыс. руб.
Третий этап. Рассчитываются предполагаемые издержки по эксплуатации оцениваемой недвижимости. Периодические расходы для обеспечения нормального функционирования объекта и воспроизводства дохода называются операционными расходами.
Операционные расходы принято делить на:
• условно-постоянные расходы;
• условно-переменные, или эксплуатационные расходы;
• расходы на замещение, или резервы.
К условно-постоянным относятся расходы, размер которых не зависит от степени эксплуатационной загруженности объекта и уровня предоставляемых услуг (например, страховые платежи).
К условно-переменным относятся расходы, размер которых зависит от степени эксплуатационной загруженности объекта и уровня предоставляемых услуг. Основными условно-переменными расходами являются коммунальные расходы, расходы на содержание территории, расходы на управление, зарплата обслуживающему персоналу и т.д.
К расходам на замещение относятся расходы на периодическую замену быстроизнашивающихся компонентов улучшения здания (обычно к таким компонентам относят кровлю, покрытие пола, санитарно-техническое оборудование, электроарматуру). В расчете подразумевается, что деньги на это резервируются, хотя большинство владельцев недвижимости в действительности этого не делает. Если владелец планирует замену изнашивающихся компонентов в течение срока владения, то такие отчисления необходимо учитывать при расчете стоимости недвижимости методом капитализации доходов.
Этот метод применяется для определения текущей стоимости тех будущих доходов, которые принесут использование объекта недвижимости и возможная его продажа.
Определение обоснованной рыночной стоимости с использованием метода дисконтирования денежных потоков можно разделить на несколько этапов:
Первый этап. Составляется прогноз потока будущих доходов в период владения объектом недвижимости.
Второй этап. Рассчитывается стоимость оцениваемого объекта недвижимости на конец периода владения, т.е. стоимость предполагаемой продажи (реверсии), даже если в действительности продажа не планируется.
Третий этап. Выводится ставка дисконта для оцениваемой недвижимости на существующем рынке.
Четвертый этап. Будущая стоимость доходов в период владения и прогнозируемой стоимости реверсии приводится к текущей стоимости. Получается формула:
Стоимость недвижимого имущества = Текущая стоимость периодического потока дохода + Текущая стоимость реверсии
Метод сделок
Процесс отбора сопоставимых компаний:
1. Было рассмотрено 3 компании, сходные с оцениваемой.
2. Проанализированы вся имеющая информация и основные критерии отбора (отраслевое сходство, размер, перспективы роста, финансовый риск, качество менеджмента), сделан выбор трех основных предприятий наиболее схожих и аналогичных оцениваемому. На основе имеющейся информации и при поэтапном внесении корректировок в исходную информацию находится стоимость оцениваемого предприятия.
Таблица 2.12
Расчет стоимости объекта оценки
| № п/п | Показатель | Объект оценки | ООО «ДальКнига» | ООО «Хабаровск-книга» | ФПГ «Книжный мир» |
| 1 | Цена продажи, тыс. р. | — | 536482 | 124867 | 235489 |
| 2 | Денежные средства, тыс. р. | 579 | 610 | 320 | 410 |
| Корректировка, % | 10,4 | 2,5 | 14,3 | ||
| Скорректированная цена | 480687,872 | 121745,3 | 201814,07 | ||
| 3 | Дебиторская задолженность, тыс. р. | 37350 | 48651 | 12410 | 34586 |
| Корректировка, % | 10,4 | 2,5 | 14,3 | ||
| Скорректированная цена тыс. р. | 43591,296 | 12099,75 | 29640,202 | ||
| 4 | Текущие активы, тыс. р. | 148326 | 254860 | 110010 | 187534 |
| Корректировка, % | 3,4 | 6,5 | 5,4 | ||
| Скорректированная цена, тыс. р. | 246194,76 | 102859,35 | 177407,16 | ||
| 5 | Всего обязательств, тыс. р. | 186255 | 304121 | 122740 | 222530 |
| Корректировка, % | 4,7 | 3,4 | 1,2 | ||
| Скорректированная цена, тыс. р. | 289827,31 | 118566,84 | 219859,64 | ||
| 6 | Собственный капитал, тыс. р. | -19444 | 200 | 154 | 94 |
| Корректировка, % | 45 | 1,4 | 15,4 | ||
| Скорректированная цена, тыс. р. | 110,00 | 151,84 | 79,52 | ||
| 7 | Оборотный капитал, тыс. р. | ||||
| Корректировка, % | |||||
| Скорректированная цена, тыс. р. | |||||
| 8 | Нематериальные активы, тыс. р. | ||||
| Корректировка, % | |||||
| Скорректированная цена, тыс. р. | |||||
| 9 | Веса | 32,22 | 44,48 | 23,30 | |
| 10 | Стоимость объекта оценки, тыс. р. | 166811 |
Заключение о стоимости бизнеса по сравнительному подходу Метод ценовых мультипликаторов 98368 тыс. р. 0,6
Метод сделок 166811 тыс. р. 0,4
Стоимость предприятия по сравнительному подходу = 98368 * 0,6 + 166811 * 0,4 = 125745 тыс. р.
Метод дисконтированныж денежныж потоков (ДДП)
Определение стоимости бизнеса методом ДДП основано на предположении о том, что потенциальный инвестор не заплатит за данный бизнес сумму, большую, чем текущая стоимость будущих доходов от этого бизнеса. Собственник не продаст свой бизнес по цене ниже текущей стоимости прогнозируемых будущих доходов. В результате взаимодействия стороны придут к соглашению о рыночной цене, равной текущей стоимости будущих доходов.
Основные этапы метода дисконтированных денежных потоков
1. Выбор модели денежного потока (ДП).
2. Определение длительности прогнозного периода.
3. Ретроспективный анализ и прогноз валовой выручки от реализации.
4. Анализ и прогноз расходов.
5. Анализ и прогноз инвестиций.
6. Расчет величины денежного потока для каждого года прогнозного периода.
7. Определение ставки дисконта.
8. Расчет величины стоимости в постпрогнозный период.
9. Расчет текущих стоимостей будущих денежных потоков и стоимости в постпрогнозный период.
10.Внесение итоговых поправок.
Выбор модели денежного потока
При оценке бизнеса можно применять одну из двух моделей денежного потока: ДП для собственного капитала или ДП для всего инвестированного капитала
Определение длительности прогнозного периода
Согласно методу ДДП стоимость предприятия основывается на будущих, а не на прошлых денежных потоках. Поэтому задачей оценщика является выработка прогнозного денежного потока на какой-то будущий временной период. Учитывая ситуацию в экономике страны, оптимальным прогнозным периодом можно считать 3-5 лет.
Определение ставки дисконта
С технической точки зрения ставка дисконта - это процентная ставка, используемая для пересчета будущих потоков доходов в единую величину текущей стоимости» являющуюся базой для определения рыночной стоимости бизнеса. В экономическом смысле в роли ставки дисконта выступает требуемая инвестором ставка дохода на вложенный капитал в сопоставимые по уровню риска объекты инвестирования. Существуют различные методики определения ставки дисконта:
Мы выбрали метод кумулятивного построения. Он осуществляется в два этапа:
1. Определение соответствующей ставки дохода.
2. Оценка величины соответствующей премии за риск инвестирования в данную компанию.
Таблица 2.13
Экспертная оценка величины премии за риск, связанный с инвестированием в конкретную компанию
| Вид риска | Значение, % (0-5) |
| Руководящий состав; качество управления | 5 |
| Размер компании | 5 |
| Финансовая структура (источники финансирования компании) | 5 |
| Товарно-территориальная диверсификация | 5 |
| Диверсифицированность клиентуры | 5 |
| Уровень и прогнозируемое» прибылей | 5 |
| Прочие риски | 5 |
| Итого величина ставки дисконта | 35 |
В табл.2.13 приведены максимальные значения риска. В зависимости от размера компании, ее положения на рынке, величина риска может варьироваться от 0-5.
Расчет величины стоимости в постпрогнозный период
В зависимости от перспектив развития бизнеса в постпрогнозный период
используют тот или иной способ расчета ставки дисконта:
• метод расчета по ликвидационной стоимости. Применяется в том случае, если в послепрогнозный период ожидается банкротство предприятия с последующей продажей имеющихся активов;
• метод расчета по стоимости чистых активов. Техника расчета аналогична расчетам ликвидационной стоимости, но не учитывает затрат на ликвидацию. Используется для стабильного бизнеса;
• метод предполагаемой продажи, состоящий в пересчете денежного потока в показатели стоимости с помощью специальных коэффициентов, полученных из анализа ретроспективных данных по продажам сопоставимых компаний; • метод Гордона. По этому методу годовой доход постпрогнозного периода капитализируется в показатели стоимости при помощи коэффициента капитализации.
Составим бизнес-план предприятия. Темп роста выручки от реализации затрат на производство составляет 3 % в год.
Таблица 2.14
Расчет денежного потока
| № п/п | Наименование статьи | Отчетный период | Прогнозный период | Постпрогнозный период | ||
| 2002 | 2003 | 2004 | 2005 | 2006 | ||
| 1 | Выручка от реализации, тыс. р. | 372227,00 | 699339,00 | 720319,17 | 741928,75 | 764186,61 |
| 2 | Затраты на производство, тыс. р. | 272791,00 | 435833,00 | 448907,99 | 462375,23 | 476246,49 |
| 3 | Валовая прибыль (п.1 -п.2), тыс. р. | 99436,00 | 263506,00 | 271411,18 | 279553,52 | 287940,12 |
| 4 | Налогооблагаемая при быль, тыс, р. | 18337,00 | 39174,00 | 40349,22 | 41559,70 | 42806,49 |
| 5 | Налог на прибыль (24 % от п.4 | 4400,88 | 9401,76 | 9683,81 | 9974,33 | 10273,56 |
| 6 | Чистая прибыль (п. 4 - п. 5) | 13936,12 | 29772,24 | 30665,41 | 31585,37 | 32532,93 |
| 7 | Денежный поток, тыс. р. | 13936,12 | 29772,24 | 30665,41 | 31585,37 | 32532,93 |
По формуле Гордона рассчитаем стоимость предприятия в постпрогнозный
ГОД (V пест)-
V ажт=ид-(1+д)/а-д),
где Пд - денежный поток в постпрогнозный период; д -долгосрочные темпы роста денежного потока; i - ставка дисконта,
V пост = 32532,93 * (1 + 0,03) / (0,35 - 0,03) = 104715 рублей.
Таблица 2.15
Расчет текущей стоимости денежного потока
| Год | Денежный поток, тыс. р. | Коэффициент дисконтирования | Текущая стоимость денежного потока |
| 2003 | 29772,24 | 0,87 | 25901,85 |
| 2004 | 30665,41 | 0,758 | 23244,38 |
| 2005 | 31585,37 | 0,658 | 20783,17 |
| 2006 | 32532,93 | 0,572 |
Сумма текущих стоимостей денежного потока – 25901,85+23244,38+20783,17 = 69929,40
Выручка от продажи фирмы в конце последнего года = 32532,93 / (0,35 0,03) = 92943,26 тыс. р.
Текущая стоимость выручки от реализации = 92943,26 * 0,572 = 53164 тыс.р.
Рыночная стоимость фирмы = 92943,26 + 53164 = 146107 тыс. р.
2.13 Согласование результатов и окончательное суждение о стоимости объекта оценки
В результате анализа применимости каждого подхода для оценки рассматриваемого объекта можно сделать следующие выводы.
1. Затратный подход полезен в основном для оценки объектов, уникальных по своему виду и назначению, для которых не существует рынка, либо для объектов с незначительным износом. В оценке затрат на воспроизводство велика доля экспертных суждений, но нельзя на него слишком полагаться.
2. Сравнительный подход отражает ту цену, которая может возникнуть на рынке с учетом всех тенденций рынка и предпочтений покупателей.
3. Подход с точки зрения доходности отражает ту предельную стоимость, больше которой не будет платить потенциальный инвестор, рассчитывающий на типичное использование объекта и на принятые ставки доходности. В связи с этим, учитывая, что решения типичных инвесторов для данного типа объектов опирается в основном на стремление получить максимальный доход от владения, доходность в данном случае имеет больший вес при решении об окончательной стоимости объекта.
С учетом вышеизложенного рассчитаны весовые коэффициенты, отражающие долю каждого из использованных подходов в определении итоговой стоимости (табл. 2.16).
Таблица 2.16
| Показатели | Затратный подход | Сравнительный подход | Доходный подход |
| Достоверность информации | 817,65 | 472,65 | 652,68 |
| Полнота информации | 817,65 | 472,65 | 652,68 |
| Способность учитывать действительные намерения покупателя и продавца | 800 | 450 | 650 |
| Способность учитывать конъюнкту рынка | 810 | 470 | 650 |
| Способность учитывать размер, местоположение, доходность объекта | 810 | 470 | 650 |
| Допущения, принятые в расчетах | 817,65 | 472,65 | 652,68 |
| Весовые показатели достоверности метода оценки | 817,65 | 472,65 | 652,68 |
Стоимость объекта определяется по формуле
V = V1 *Q1 +V2 *Q2 +V3*Q3
где V - обоснованная рыночная стоимость объекта оценки, руб.;
V1 V2, V3- стоимость объекта, определенная с использованием затратного подхода, подхода аналогов продаж и доходного подхода соответственно, руб.; Q1 Q2 Q3- средневзвешенное значение достоверности затратного подхода, подхода аналога продаж и доходного подхода соответственно.
Подставив полученные значения в формулу, получим рыночную стоимость объекта
V = 817,65-0,258 + 472,65-0,375 +652,68-0,367 = 1941,98 тыс. руб.
Таким образом, на основании имеющейся информации и данных, полученных в результате проведения настоящего анализа с применением методик оценки, можно сделать следующее заключение.
Рыночная стоимость объекта оценки здания склада, расположенного по адресу г. Хабаровск ул. ул. Медицинская 14 по состоянию на 1 марта 2005 г., с учетом округления составляет 2000000 руб.
Полученная оценка рыночной стоимости в дальнейшем может использоваться в качестве отправной точки в ходе переговоров с партнерами при определении условий реализации имущественных прав, получения кредитов по залогу имущества, страхования, сдачи в аренду, рассмотрения дел в суде по разделу имущества и т. п.
Заключение
Проведя оценку стоимости предприятия МУП «КНИЖНЫЙ МИР» на 2004 можно сделать вывод что предприятия в среднем по всем подходам будет стоить 2 млн. рублей. Наибольшей оценочной стоимостью предприятия МУП «КНИЖНЫЙ МИР» обладает метод рыночный или сравнительный подход при оценке предприятия МУП «КНИЖНЫЙ МИР». Наименьший оценочной стоимостью предприятия МУП «КНИЖНЫЙ МИР» обладает метод дисконтирования денежных потоков или доходный подход при оценке предприятия МУП «КНИЖНЫЙ МИР».
Особенностью применения метода чистых активов является то, что в современных условиях на большинстве предприятий наиболее значительной частью активов выступают основные фонды. Даже изношенные, даже устаревшие, но функционирующие основные фонды имеют определенную границу стоимости, ниже которой собственник не заинтересован их продавать. Таким образом, при соблюдении определенных условий итоги расчетов на основе стоимости активов должны создавать ориентир для продавца, т. е. организации, представляющей интересы собственника.
Для выведения итоговой величины стоимости используется формула средневзвешенной. Веса, придаваемые результатам расчетов по различным методам оценки, определяются в зависимости от достоверности используемой информации и адекватности применяемого метода задачам и целям оценки.
Опционный метод разработан и используется на практике при оценке рыночной стоимости различных видов активов в США. В России данный метод еще не получил достаточно широкого распространения. В связи с этим, а также поскольку в расчетах участвует еще один метод в рамках затратного подхода — метод скорректированных чистых активов, опционный метод в настоящем Отчете применяется исключительно справочно. Результаты применения данного метода в общем подтверждают правильность выводов, сделанных оценщиком о стоимости акций оцениваемой компании.
Так как результаты расчетов методом чистых активов именно в соответствии с Приказом Минфина России и ФКЦБ РФ статичны и отражают только балансовую стоимость предприятия, был рассчитан и в дальнейшем взят для выведения итогового результата метод скорректированных чистых активов.
Стоимость, полученная методом рынка капитала по отечественным аналогам, представляет более достоверную величину, чем стоимость, полученная аналогичным методом по иностранным аналогам, — это объясняется количеством найденных сопоставимых компаний и размерами, и финансовыми характеристиками выбранных аналогов, а также необходимостью применения корректировок в расчетах. В итоге оценщик принял решение привести расчеты методом рынка капитала по иностранным аналогам в качестве справочных.
Величина, полученная с помощью метода дисконтирования денежных потоков, открывает перед оценщиком перспективу успешной дальнейшей финансово-хозяйственной деятельности, а компании показывает, какую прибыль получит компания, как различные внешние рыночные факторы повлияют на величину денежного потока. Данному методу был придан наибольший вес как отражающему сокрытый потенциал компании и возможности его использования для получения дохода.
Список литературы
Гражданский кодекс Российской Федерации. Ч. 1. — М.: БЕК, 1995. — 240с.
Гражданский кодекс Российской Федерации. Ч. 2. - М.: ИНФРА-МД 996.-352с.
Об оценочной деятельности в Российской Федерации. Федеральный Закон Российской Федерации № 135-ФЗ от 29 июля 1998 г. Российская газета, 1998, 6 августа, с.10.
Антикризисное управление: Учебное пособие для технических вузов/ Под ред. Э.С. Минаева и В. П. Панагушина. - М.: ПРИОР, 1998. - 432 с.
Валдайцев С.В. Оценка бизнеса: Учебник. – М.: ТК Велби, Изд-во Проспект, 2003. – 352 с.
Есипов В.Е., Маховикова Г.А., Терехова В.В. Оценка бизнеса. — СПб.: Питер, 2003.
Григорьев В.В., Островкин И.М. Оценка предприятий. Имущественный подход: Учебно-практическое пособие. — М.: Дело, 1998. — 224 с.
Григорьев В.В., Федотова М. А. Оценка предприятий: теория и практика/ Под ред. В.В. Григорьева. - М.: ИНФРА-М, 1997. - 345 с.
Оценка бизнеса: Учебник/Под ред. А.Г. Грязновой, М. А. Федотовой. - М.: Финансы и статистика, 1998. - 512 с.
Ковалев В.В. Введение в финансовый менеджмент. М.: Финансы и статистика, 2000. 514 с.
Ковалев В.В., Привалов В.П. Анализ финансового состояния предприятия. М.: Центр экономики и маркетинга, 1995. 192 с.
Размещено на