Анализ хозяйственной деятельности ОАО "Бокситогорский молочный завод"
При тарификации работников применяются извлечения из Единого тарифно-квалификационного справочника работ и профессий. Если дифференциация оплаты производится на основе 18-разрядной Единой тарифной сетки, то диапазоны разрядов колеблются: для рабочих - от 1-го до 8-го, специалистов и служащих - от 8-го до 14-го и руководителей - от 10-го до 38-го.
Тарифные ставки 1-го разряда должна быть не ниже установленного государством минимального размера оплаты труда (МРОТ).
При расчете тарифной ставки 1-го разряда (часовой, дневной) необходимо руководствоваться общероссийскими нормами продолжительности рабочего времени (среднемесячным фондом рабочего времени). Норма времени определяется в зависимости от недельного режима труда и отдыха в организации.
Таблица 15. Расчет фонда заработной платы
| Технология | Разряд | Дневная тариф. ставка, руб. | Кол-во рабочих дней, дней | Фонд оплаты по тарифу, руб. | Премия к ФОТ, руб. | Заработная плата-всего, руб. | Районный коэффициент, руб. | Фонд оплаты-всего, руб. |
| Оператор | IV | 128,32 | 250 | 32080,00 | 16040,00 | 48120,00 | 0,10 | 52932,00 |
Размер фонда оплаты труда на единицу продукции можно определить по формуле:
Зпл =
 ,
(17)
где ФОТ - размер фонда заработной платы, руб.;
Пг - годовой объем производства продукции, т.
Определим фонд оплаты труда производственных рабочих на единицу продукции:
Зпл (1) =
 = 35,30 руб. /тыс. л., (18)
Зпл (2) =
 = 23,53 руб. /тыс. л. (19)
5. Отчисления на социальные нужды. Наряду с фондом оплаты труда отчисления на социальные нужды обеспечивают возмещение затрат на воспроизводство живого труда.
В настоящее время в себестоимость продукции по установленным законодательством нормам включается единый социальный налог (ЕСН). ЕСН включает в себя отчисления: в Федеральный бюджет, в Фонд социального страхования в РФ, в Фонд обязательного медицинского страхования, в территориальный фонд обязательного медицинского страхования и составляет 26% от общего фонда оплаты труда.
ЕСН (1) = 35,30 Ч 0,26 = 9,20 руб. /тыс. л., (20)
ЕСН (2) = 23,53 Ч 0,26 = 6,12 руб. /тыс. л. (21)
6. Расходы на подготовку и освоение производства включают расходы на проектирование, на разработку технологии, создание технической документации, изготовление опытных образцов, их испытания, наладку оборудования и другие затраты, связанные с подготовкой производства. Их можно принять в размере 2% от основной заработной платы производственных рабочих.
Рос (1) = 35,30 Ч 0,02 = 0,71 руб. /тыс. л., (22)
Рос (2) = 23,53 Ч 0,02 = 0,47 руб. /тыс. л. (23)
7. Расходы на содержание и эксплуатацию оборудования включают стоимость товарно-материальных ценностей на содержание машин и оборудования, расходы на оплату труда (с отчислениями) рабочих по наладке и обслуживанию оборудования; услуги, полученные со стороны, на содержание оборудования и рабочих мест (энергия, сжатый воздух и т.п. без стоимости топлива на технологические цели); износ инструмента, амортизацию оборудования и внутрицехового транспорта, услуги вспомогательных производств.
Нормы амортизационных отчислений установлены, как правило, в процентах к балансовой стоимости основных фондов (первоначальной или восстановительной).
Амортизационные отчисления - денежные средства, накапливаемые предприятием за срок службы основных фондов для их полного восстановления, полностью переносятся на издержки производства и обращения. Определяют их по формуле:
Аг =
 ,
(24)
Ае =
 ,
(25)
где Аг - годовая сумма амортизационных отчислений, руб.;
Ае - амортизационные отчисления на единицу продукции, руб. /т.;
К - капитальные затраты на оборудование (или здание), руб.;
На - норма амортизации оборудования (или здания),%;
Пг - годовой объем производства продукции, т.
Аг (1) =
 = 8000 руб. /год,
Аг (2) =
 = 10000 руб. /год;
Ае (1) =
 = 5,33 руб. /тыс. л.,
Ае (2) =
 = 4,44 руб. /тыс. л. .
8. В статье "Организация и управление производством" отражают затраты на организацию и управление производством в цехах (общепроизводственные расходы), а также общехозяйственные расходы в установленном порядке, отнесенные на данную статью:
общепроизводственные расходы включают затраты на содержание аппарата управления цеха (с начислениями), прочего персонала, износ малоценных и быстроизнашивающихся предметов, амортизацию прочих основных фондов цеха, стоимость то вар но-материальных ценностей по содержанию зданий, сооружений, цехов, охрану труда и технику безопасности.
общехозяйственные расходы включают затраты на содержание аппарата заводоуправления, прочего персонала, износ инвентаря общезаводского назначения, амортизацию основных фондов заводоуправления, расходы на командировки, почтовые расходы, подготовку кадров, налоги, сборы и другие общезаводские платежи.
Предварительно эти расходы накапливают постатейно на соответствующих счетах и на данную статью их относят комплексно (и они составляют 15% от суммы предыдущих статей затрат за исключением затрат по статье "Сырье и материалы").
Соуп (1) = (67,90 + 35,30 + 9,20 + 0,71 + 5,33) Ч 0,15 = 17,77 руб. /тыс. л., (26)
Соуп (2) = (71,78 + 23,53 + 6,12 + 0,47 + 4,44) Ч 0,15 = 15,95 руб. /тыс. л. (27)
9. Коммерческие (внепроизводственные) расходы связаны со сбытом продукции: упаковкой, хранением, транспортировкой до станции отправления, погрузкой в транспортные средства, рекламой в пределах норм расхода, включая участие в выставках, ярмарках, стоимость образцов товаров и принимают в размере 1,5 - 1,8% от производственной себестоимости.
Постатейный расчет себестоимости единицы продукции по сравниваемым вариантам оборудования можно представить в виде табл.16.
Таблица 16 - Постатейный расчет себестоимости 1 т. пастеризованного молока, руб.
| № п/п | Статьи затрат | Расходы на 1 т. продукции, руб. |
Экономия (+), перерасход (-), руб. |
|
| А1-ОКЛ-10 | ОП2-У15 | |||
|
1 2 3 4 5 6 7 8 9 10 |
Сырье и материалы Топливо и энергия на технологические нужды Расходы на оплату труда производственных рабочих Отчисление на социальные нужды Расходы на подготовку и освоение производства Расходы на эксплуатацию и содержание оборудования Расходы на организацию и управление производством Производственная себестоимость Коммерческие расходы Полная себестоимость |
15313,50 67,90 35,30 9,20 0,71 5,33 17,77 15450,00 231,75 15682,00 |
15313,50 71,78 23,53 6,12 0,47 4,44 15,95 15436,00 231,00 15667,00 |
0 -3,88 11,77 3,08 0,24 0,89 1,82 14,00 0,75 15,00 |
На основе данных табл.16 определим годовую экономию себестоимости, получаемую при внедрении нового оборудования по сравнению с существующей:
Эг = (С1 - С2) Ч Пг (2) = ЭеЧПг (2) = (15682 - 15667) Ч2250 = 33750 руб. /год. (28)
где Эг - годовая экономия затрат на производство, тыс. руб.;
С1, С2 - себестоимость единицы продукции соответственно выработанной на существующем и проектируемом оборудовании, руб.;
Пг (2) - годовой объем производства продукции на новом оборудовании, т;
Эе - экономия себестоимости единицы продукции, руб.
Из расчетов следует, что при внедрении новой пластинчатой пастерационно-охладительной установки ОП2-У15 себестоимость снижается на 7,55 руб. за счет уменьшения расходов на оплату труда производственных рабочих, на подготовку и освоение производства, на эксплуатацию и содержание оборудования, на организацию и управление производством.
2.2.3 Расчет срока окупаемости капитальных затрат
Срок окупаемости капитальных затрат - это то время, в течение которого капитальные затраты возмещаются экономией от снижения себестоимости продукции или за счет прибыли в результате внедрения новой техники.
Расчет можно проводить по всем техническим мероприятиям, но особенно он важен для мероприятий с законченным циклом изготовления продукции. В этом случае срок окупаемости капитальных затрат определяют отношением капитальных затрат к чистой прибыли за год:
То =
 ,
(29)
где Чпр - чистая прибыль, руб.
Для расчета чистой прибыли в начале определяют оптово-отпускную цену единицы продукции:
Цо = С2 Ч
(1 +
 )
= 15667 Ч (1 +
 )
= 17234,00 руб., (30)
где Цо - оптово-отпускная иена единицы продукции, руб.;
С2 - себестоимость единицы продукции, руб.;
R - рентабельность продукции,%.
Прибыль от реализации продукции (валовая) определяется по формуле:
Пр= (Цо - С2) ЧПг (2) = (17234 - 15667) Ч2250 = 3525750 руб. = 3,5 млн. руб. (31)
Чистую прибыль можно определить как разницу между прибылью от реализации продукции и суммой налогов на прибыль и различных выплат за счет прибыли (в соответствии с действующим законодательством):
Чпр = Пр - Н = 0,78 Пр = 0,78 Ч 3,5 = 2750085 руб. = 2,7 млн. руб., (32)
где Н - сумма налогов на прибыль и различных выплат за счет прибыли (22%), руб.
Тогда срок окупаемости капитальных затрат равен:
То =
 =
0,036 года = 13 дней
= 9 раб. дней.
Таблица 17. Технико-экономические показатели проекта
| № п/п | Показатель | Единица измерения | Оборудование | |
| А1-ОКЛ-10 | ОП2-У15 | |||
|
1 2 3 4 5 6 7 |
Производительность Капитальные затраты Себестоимость единицы продукции Годовая экономия себестоимости Годовая валовая прибыль Чистая прибыль в год Срок окупаемости капитальных затрат |
тыс. л. руб. руб. /т руб. млн. руб. млн. руб. лет |
1 80000 15682,00 |
1,5 100000 15667,00 33750 3,5 2,7 0,036 |
Анализируя данные таблицы, можно сделать следующие выводы:
При внедрении в производство новой пластинчатой пастерационно-охладительной установки ОП2-У15 себестоимость единицы продукции снизилась на 15 руб. /т.
Обеспечивается годовая экономия себестоимости 33750 руб. /год.
Годовая валовая прибыль составляет 3,5 млн. руб., чистая прибыль - 2,7 млн. руб.
Капитальные затраты на внедрение нового оборудования окупаются через 13 дней.
2.2.4 Планирование объема продаж и построение графика безубыточности
Каждое предприятие, начиная процесс производства или принимая решение о его расширении, должно быть уверено, что его затраты обязательно окупятся и принесут прибыль. Важным управленческим решением является правильное обоснование производственной мощности предприятия и установление, при каких объемах выпуска производство будет рентабельным, а при каких не будет давать прибыли.
С этой целью рассчитывают:
1) безубыточный объем продаж, при котором обеспечивается полное возмещение постоянных издержек производства;
2) объем продаж, который гарантирует предприятию необходимую сумму прибыли.
Построим график безубыточности (приложение 1).
По графику можно установить, при каком объеме реализации продукции предприятие получит прибыль, а при каком ее не будет. С его помощью можно определить точку, в которой затраты будут равны выручке от реализации продукции. Она получила название точки безубыточности (точка нулевого дохода), ниже которой производство будет убыточным.
В = Цо Ч Пг (2) = 17234 Ч 2250 = 38,78 млн. руб.;
FC =15,95 Ч Пг (2) = 15,95 Ч 2250 = 0,036 млн. руб.;
С = С2 Ч Пг (2) = 15667 Ч 2250 = 35,25 млн. руб.
Кт =
 ,
(33)
где Кт - точка нулевого дохода;
Цо - цена реализации 1т., тыс. руб.;
Суд - удельные переменные затраты, руб. /т.
Суд = С2 - 15,95 = 15667 - 15,95 = 15651,05 руб. /тыс. л. (34)
Кт =
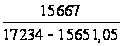 = 9,9 тыс. л.;
Пр = В - С = 38,78 - 35,25 = 3,5 млн. руб. (35)
Анализ графика безубыточности дает следующие выводы:
Зона прибыльности размещается на графике в треугольнике КтВС, зона убыточности - в треугольнике КтОА.
Проведя прямую линию параллельно оси ординат от точки Кт к оси абсцисс, получим точку безубыточного объема реализации продукции (или порога рентабельности), которая равна 9,9 тыс. л. пастеризованного молока в год. Это значит, что если ОАО "Бокситогорский молочный завод" будет производить 9,9 тыс. л. пастеризованного молока в год, его затраты будут равны выручке от реализации продукции. Меньшее количество молока производить нерентабельно, так как предприятие будет нести убытки.
Заключение
В настоящее время молоко как сырье освоено достаточно хорошо. В больших объемах производится молочная продукция в нашем стране, во многих регионах в достаточном количестве вырабатывается сухое и стерилизованное молоко. Однако перспективы переработки молока могут быть еще более широкими. Учитывая полезные свойства молока - сырья, а также сложившийся в нашей стране потребительский рынок, необходимо отметить актуальность разработки и освоения технологий производства продуктов на его основе, в том числе и для детского питания.
Фракция молока с температурой плавления 13,7°С может применяться в составе смесей для детского питания, так как по жирнокислотному составу она приближается к липидам женского молока. Значения молока в детском питании обусловлено также тем, что оно переваривается в желудке детей всего 1,5 ч. Это вдвое быстрее, чем перевариваются различные фруктовые пюре, каши и соки.
В данной курсовой работе было рассмотрено производство пастеризованного молока жирностью 2,5%, как наиболее пользующегося спросом у населения.
Для увеличения производительности было предложено внедрение новой пластинчатой пастеризационно-охладительной установки ОП2-У15. Произведя нужные расчеты видно, что использование этого оборудования обеспечивает годовую экономия себестоимости 33750 руб. /год., годовая валовая прибыль составляет 3,5 млн. руб., чистая прибыль - 2,7 млн. руб. Капитальные затраты на внедрение нового оборудования окупаются через 13 дней.