Лекции по макроэкономике
В ноябре 1997 г. происходит кризис, неизвестный широкой общественности. Только благодаря политике ЦБ мы избежали кризиса, подобного августовскому, в 1997, оттянув его на год. В то время азиатский кризис был сдержан, тогда как в 1998 году России не удалось его избежать из-за неразумной бюджетной политики.
В 1997 г. финансовые рынки азиатских стран стали нестабильны, и иностранные инвесторы уводят оттуда капитал. Россия также относится к странам с высоким риском вложений для нерезидентов, и это приводит к их массовому оттоку с рынка ГКО. Это означало одновременную продажу большого числа ценных бумаг для отвода капитала и перевод рублевых средств, полученных в результате продаж в иностранную валюту. На валютный рынок поступает большая денежная масса и резко возрастает спрос на доллар, в то время, когда колебания курса доллара ограничены валютным коридором. ЦБ не может допустить, чтобы курс рубля вышел за пределы им же установленного валютного коридора, и должен проводить массированные валютные интервенции для поддержания курса рубля, приводящие к быстрому истощению золотовалютных резервов. Поэтому для поддержания курса рубля ЦБ решает призвать на помощь коммерческие банки, для чего поднимает норму обязательного резервирования по валютным счетам до 9%. Коммерческие банки должны были выбросить на рынок большое количество валюты, что уравняло спрос и предложение и предотвратило обвал рубля в ноябре 1997.
С 1 февраля 1998 года вводится одинаковая норма обязательных резервов по всем валютным и рублевым счетам в размере 11%. Летом этого года денежно-кредитную политику слегка ослабляют, так как нарастает неликвидность средств, связанная с дефолтом и экономическим кризисом. 24 августа для облегчения прохождения платежей и обеспечения коммерческих банков свободными резервами происходит снижение R на 1 процентный пункт до 10%.
После финансового кризиса изменяется подход к определению нормы обязательного резервирования – она устанавливается не по ликвидности средств, а по удельному весу вложений в ГКО в активах банка. В результате отказа государства платить по своим обязательствам коммерческие банки стали неплатежеспособными, т.к. значительная часть активов была заморожена. Банки не могли проводить платежи своих клиентов, и для нейтрализации этого 1 сентября 1998 года были произведены следующие изменения:
|
Норма обязательных резервов |
|
| Банк с 40% и более долей ГКО в активах | 5% |
| Банк с менее чем 40% долей ГКО в активах | 7,5% |
| Счета в иностранной валюте | 5% |
Поскольку «замороженные» в ГКО денежные средства все меньше влияют на ликвидность, то в декабре норма опять становится единой по всем счетам в размере 5%.
Начиная с августа 1998 г., норма обязательных резервов теряет свою роль инструмента денежно-кредитной политики и не оказывает влияние на темпы инфляции и экономического роста, а является лишь средством повышения ликвидности средств и платежеспособности коммерческого банка.
Весной 1999 года R вновь начинает использоваться как инструмент денежно-кредитной политики, так как, несмотря на то, что много банков разорилось, платежная система вновь заработала, и стало необходимым дальнейшее использование этого инструмента для борьбы с инфляцией.
|
Тип счета |
Норма обязательных резервов |
| Рублевые счета | 7% |
| Счета в иностранной валюте | 5% |
До сегодняшнего дня R еще дважды меняется в сторону повышения, т.к. инфляция вновь становится проблемой. 10 июня 1999 г.:
|
Тип счета |
Норма обязательных резервов |
| Рублевые счета | 5,5% |
| Счета в иностранной валюте | 8,5% |
1 января 2000 г. происходит очередное ужесточение денежно-кредитной политики для борьбы с инфляцией и поддержки рубля:
|
Тип счета |
Норма обязательных резервов |
| Рублевые счета | 7% |
| Счета в иностранной валюте | 10% |
В 2000 г. необходимо удержать низкий темп инфляции и способствовать повышению темпов экономического роста одновременно с проведением политики по дедолларизации страны.
Лекция 10. Денежно-кредитная политика в России.
Уровень процентной ставки ЦБ и учетная политика ЦБ.
Ставка рефинансирования как инструмент денежно-кредитной политики является инструментом двойного действия. С одной стороны, она оказывает воздействие на предложение денег в экономике, а с другой – на ликвидность финансовой системы страны. Нужно иметь ввиду, что эти влияния разнонаправлены с точки зрения достижения российской экономикой оптимального состояния. Уменьшение рефинансирования кредитов, которое происходит с ростом ставки, сокращает предложение денег, и, следовательно, оказывает положительное воздействие на снижение темпов инфляции. Но, одновременно с этим процессом происходит снижение ликвидности банковской системы, что может вызвать негативные последствия для экономики страны. Увеличение рефинансирования кредитов уменьшает неликвидность, но способствует росту инфляции.
В России конца 80х – начала 90х гг. ставка рефинансирования устанавливалась дифференцировано для разных групп банковских учереждений. По отношению к 6 спецбанкам Госбанк СССР применял преимущественно административные методы регулирования уровня процента, а к коммерческим банкам – в основном косвенные. В 1988-1989 гг. процентная ставка по централизованным ресурсам была дифференцирована, и колебалась для коммерческих банков от 5% до 7% годовых, а для спецбанков являлась строго фиксированной и не зависела от суммы, сроков кредита и состояния денежного рынка. Кроме того, уровень процентной ставки по активному кредитованию операций спецбанков устанавливался директивно сверху. Коммерческие банки устанавливали эту ставку сами, в зависимости от спроса и предложения на денежные ресурсы. В результате проведения такой политики в конце 80х гг. преобладающей формой движения кредитных ресурсов среди государственных спецбанков оставалась система их ведомственного (отраслевого) распределения при административном управлении уровнем ставки рефинансирования. Рынок кредитных ресурсов формировали только коммерческие банковские структуры.
В 1990 году был осуществлен переход от отраслевого планирования к территориальному распределению кредитных ресурсов через региональные учреждения Госбанка СССР. Ставка рефинансирования как для трансформированных спецбанков, так и для вновь создаваемых коммерческих банков была унифицирована. Резко уменьшилась доля централизованных кредитов в общем объеме межбанковских ссуд с 93% до 46%, что ослабило влияние официальных ставок на формирование рыночной цены денег.
С 1991 года Центробанком России вводится единая ставка по рефинансированию всех банковских институтов второго уровня в размере 20%. Эта ставка неоднократно повышалась начиная с 1992 года, когда в России начался переход к рыночным методам управления экономикой.
|
Период действия |
% |
Период действия |
% |
| 01.01.91-09.04.92 | 20 | 22.06.93-28.06.93 | 120 |
| 10.04.92-22.05.92 | 50 | 29.06.93-14.07.93 | 140 |
| 23.05.92-29.03.93 | 80 | 15.07.93-22.09.93 | 170 |
| 30.03.93-01.06.93 | 100 | 23.09.93-14.10.93 | 180 |
| 02.06.93-21.06.93 | 110 | 15.10.93-28.04.94 | 210 |
Ставка в 20% в январе 1992 при инфляции 245% черезвычайно низка, и повышения ее в марте и мае были необходимы. Но даже 80%-ный размер ставки не является запретительным при том уровне инфляции. Необходимо было дальнейшее повышение ставки рефинансирования, и в 1993 г. она менялась 7 раз в сторону увеличения и достигла размера в 210% 15 ноября 1993 г.
Такое повышение ставки постепенно ослабляло давление на денежную массу и оказывало свое положительное воздействие. Ситуация резко меняется в феврале 1994, когда впервые за все время реформ месячные темпы роста цен опустились ниже 10%. Это означало переход к положительной ставке рефинансирования.
Период 1992-1993 гг. был черезвычайно выгоден для коммерческих банков, так как позволял получать огромный размер прибыли, перепродавая взятый в ЦБ кредит под 50% предприятиям и фирмам под больший на порядок процент. В это время было создано множество банков, не способствовавших реальному росту экономики, а занимавшихся подобного рода операциями. Для ЦБ это означало истощение денежных ресурсов, дополнительные денежные эмиссии для удовлетворения требований коммерческих банков. Политика повышения ставки рефинансирования была необходима. Этот период перекачки денег из реального в финансовый сектор являлся периодом первоначального накопления капитала.
В 1994 году с переходом к положительной ставке начинается новый этап в развитии банковской системы. ЦБ реагирует на это постепенным снижением ставки.
|
Период действия |
% |
Периоддействия |
% |
| 15.10.93-28.04.94 | 210 | 30.06.94-31.07.94 | 155 |
| 29.04.94-16.05.94 | 205 | 01.08.94-22.08.94 | 150 |
| 17.05.94-01.06.94 | 200 | 23.08.94-11.10.94 | 130 |
| 02.06.94-21.06.94 | 185 | 12.10.94-16.11.94 | 170 |
| 22.06.94-29.06.94 | 170 | 17.11.94-05.01.95 | 180 |
Понижение происходит вплоть до 12 октября 1994, когда происходит резкий скачок от 130% до 170%. В начале года резко уменьшились инвестиционные кредиты, так как при среднемесячном уровне инфляции в 7% ставка рефинансирования находилась в районе 15% в месяц. Поэтому ЦБ активно снижает ставку, для того, чтобы сделать возможным для предприятий получение кредита в коммерческих банках.
С началом валютного кризиса и ростом темпов инфляции ставка рефинансирования перестает воздействовать на кредитные ресурсы и начинает использоваться для борьбы с инфляцией. В начале следующего года происходит очередное увеличение ставки до 200%.
|
Период действия |
% |
| 6.01.95-15.05.95 | 200 |
| 16.05.95-18.06.95 | 195 |
| 19.06.95-23.10.95 | 180 |
| 24.10.95-30.11.95 | 170 |
| 01.12.95-09.02.96 | 160 |
Со сменой руководства ЦБ и приходом Парамоновой начинается ужесточение политики в области обязательного резервирования и развивается противостояние между коммерческими банками и Центробанком. Окончание конфликта в мае 1995 делает возможным смягчение денежно-кредитной политики, и ставка рефинансирования начинает снижаться. Но даже установленная 1 декабря ставка в размере 160% слишком высока для такого уровня инфляции, какой наблюдался в конце года. Ставка рефинансирования является запретительной, так как цена на кредитные ресурсы очень высока.
В 1996 году наметилась позитивная тенденция в снижении темпов инфляции, и основной макроэкономической целью стало стимулирование экономического роста. Таким образом, ставка рефинансирования должна снижаться:
|
Период действия |
% |
Периоддействия |
% |
| 10.02.96 - 23.07.96 | 120 | 21.10.96 - 01.12.96 | 60 |
| 24.07.96 - 18.08.96 | 110 | 02.12.96 - 09.02.97 | 48 |
| 19.08.96 - 20.10.96 | 80 |
Данный инструмент денежно-кредитной политики работал на достижение глобальной задачи – экономического роста. Вместе со снижением нормативов обязательного резервирования была достигнута согласованность работы всех инструментов на достижение общей задачи.
В 1997 году до ноября продолжалась благоприятная тенденция развития экономики и происходило дальнейшее снижение ставки рефинансирования.
|
Период действия |
% |
| 10.02.97 - 27.04.97 | 42 |
| 28.04.97 - 15.06.97 | 36 |
| 16.06.97 - 05.10.97 | 24 |
| 06.10.97 -10.11.97 | 21 |
| 11.11.97 - 01.02.98 | 28 |
Начиная с 11 ноября 1997, политика в области ставки рефинансирования резко меняется, так как начинается Азиатский кризис. Норма обязательных резервов по валютным счетам увеличивается, а ставка поднимается до 28%. Так можно было ликвидировать последствия мирового кризиса.
В это время с рынка ГКО уходит иностранный капитал, и доходность бумаг резко растет, вызывая повышение давления на государственный бюджет. Возникает достаточно сложная ситуация с острой нехваткой средств на обслуживание внутреннего долга. ЦБ пытается пойти навстречу бюджету и поддержать доходность ГКО на прежнем уровне, проводя их скупку.
Итак, до осени 1997 г., во время благоприятной экономической ситуации, происходит снижение ставки рефинансирования. Рост доходности ГКО, связанный с оттоком иностранного капитала, побуждает ЦБ к активной скупке ценных бумаг. Но и на валютном рынке ситуация достаточно сложна, и у Центробанка не хватает средств на одновременную поддержку курса рубля и доходности по ГКО. Для компенсации недостатка резервов Центробанк повышает норму резервирования и пытается лишить коммерческие банки сверхприбыли, получаемой в результате покупки ГКО на взятые кредиты, путем повышения ставки рефинансирования.
|
Период действия |
% |
Периоддействия |
% |
| 02.02.98 -16.02.98 | 42 | 27.05.98 - 04.06.98 | 150 |
| 17.02.98 - 01.03.98 | 39 | 05.06.98 - 28.06.98 | 60 |
| 02.03.98 -15.03.98 | 36 | 29.06.98 - 23.07.98 | 80 |
| 16.03.98 - 18.05.98 | 30 | 24.07.98 - 09.06.99 | 60 |
| 19.05.98 - 26.05.98 | 50 |
2 февраля 1998 ставка поднимается до 42%, затем идет ее медленной снижение. В мае 1998 становится понятно, что проблема не решена и доходность ГКО по-прежнему растет. Резкое увеличение ставки рефинансирования сначала до 50%, а затем до 150% (запретительный уровень) приводит к тому, что коммерческие банки практически полностью прекращают кредитование. Для преодоления данной ситуации ставка вновь снижается.
После кризиса августа 1998 ставка рефинансирования на время теряет роль инструмента денежно-кредитной политики, и ее использование для воздействия на экономику возобновляется в середине 1999 г.
|
Период действия |
% |
| 10.06.99 - 23.01.00 | 55 |
| 24.01.00 - 06.03.00 | 45 |
| 07.03.00 - 20.03.00 | 38 |
| 21.03.00 - 09.07.00 | 33 |
| 10.07.00 - | 28 |
Валютная политика
При рассмотрении валютной политики как инструмента денежно-кредитной политики, надо иметь в виду, что проведение валютной политики не является самоцелью государства. Показатели валютного рынка должны рассматриваться как подчиненные приоритетам достижения желаемых макроэкономических параметров. Достижение основных целей макроэкономической политики – темпов инфляции, размеров ВНП и уровня безработицы – должно быть задачей валютной политики.
Традиционные ориентиры действий государственных органов по управлению валютным рынком таковы:
Уровень и динамика курса национальной денежной единицы.
Структура и сальдо внешнеторгового баланса
Состояние основных сегментов финансового рынка и, прежде всего, движения капитала.
Борьба с отмыванием денег и неуплатой налогов. Контроль за оттоком средств за рубеж через коммерческие банки.
Лекция 11 Валютная политика как инструмент денежно-кредитной политики.
Выделяют следующие цели валютной политики:
Воздействие на уровень инфляции.
Таким образом, валютная политика может использоваться как один из инструментов финансовой стабилизации экономики. Все макроэкономические школы согласны с тем, что воздействие валютного курса на рост цен значительно. Но, все теории также утверждают, что необходимо учитывать и другие факторы, такие как эмиссионные или неэмиссионные источники финансирования дефицита государственного бюджета, размер внутреннего и внешнего государственного долга, налоговая политика, политика заработной платы и доходов, а также и другие инструменты денежно-кредитной политики. Все эти факторы, вместе с валютной политикой, являющейся одним из основных инструментов, оказывают давление на инфляцию. В некоторых странах валютной политике отдана ведущая роль в сдерживании инфляции. Валютный курс является «якорем» и может сыграть решающую роль в борьбе с ростом цен, и многие страны бывшего социалистического лагеря использовали именно этот подход в качестве главного рычага антиинфляционной политики. Главной проблемой являлся выбор между гибким валютным курсом, фиксированным валютным курсом и механизмом валютного регулирования.
Для того, чтобы валютная политика стала рычагом антиинфляционной политики, необходимо выполнение следующего правила: надо добиться, чтобы обесценение национальной денежной единицы было меньше роста внутренних цен. Для проведения подобной политики необходимо наличие достаточно больших золотовалютных резервов в распоряжении Центробанка. Именно это обстоятельство не было учтено в России в 1994 г.
Воздействие на объем производства через внешнеторговое сальдо.
Э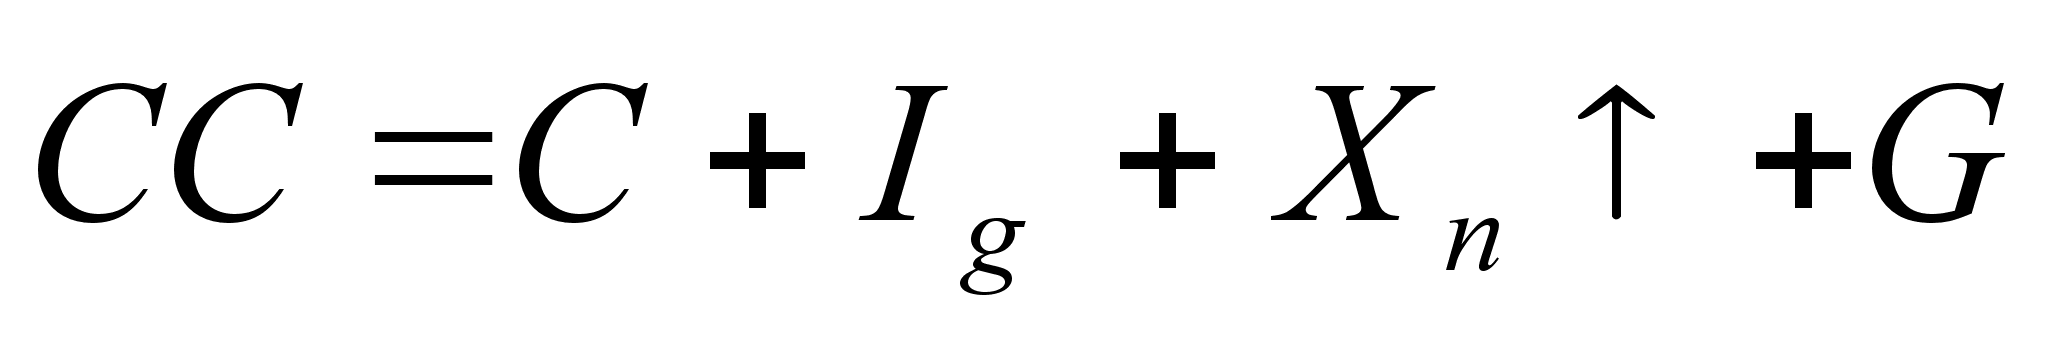
то
объясняется
регулировкой
компоненты
Xn
уравнения
совокупного
спроса
Р ост
этой составляющей
приведет к
росту совокупного
спроса, что
будет иметь
различные
последствия
для экономик
в различных
состояниях,
но для кризисной
ситуации это
влияние будет
благоприятным.
Д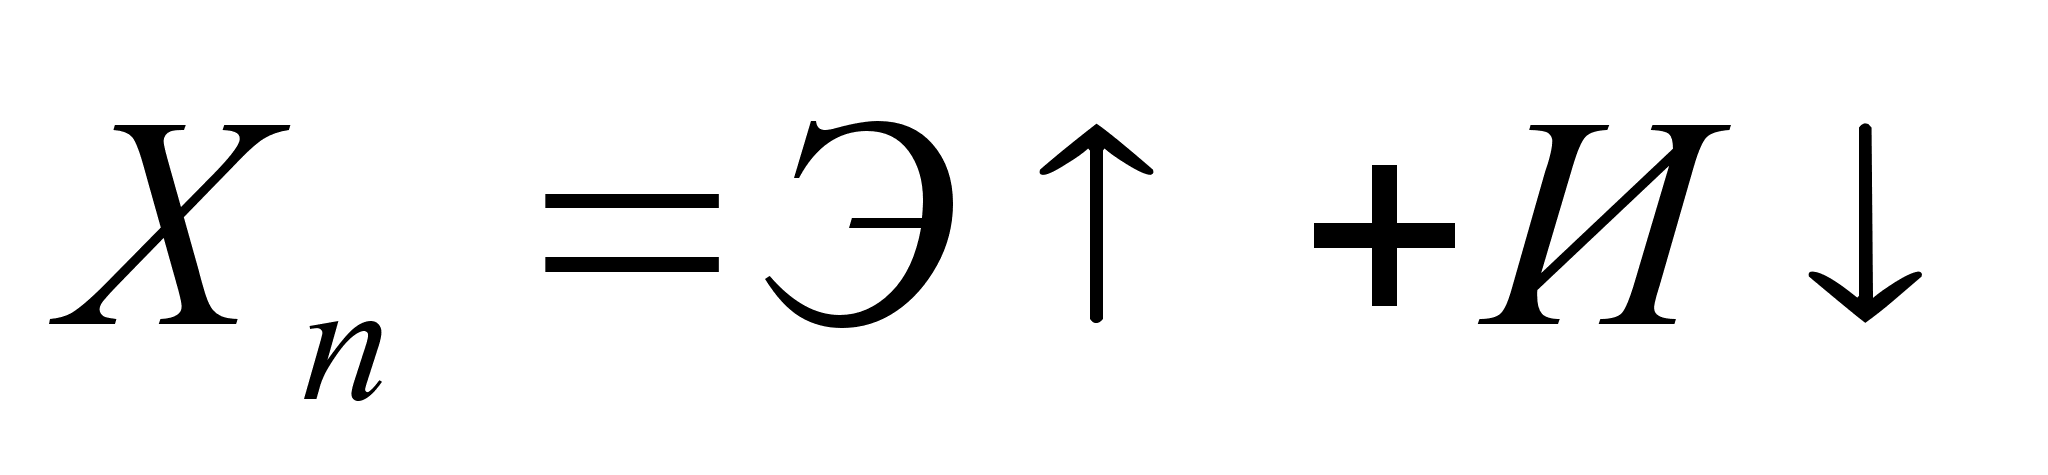
ля
увеличения
Xn
надо проводить
политику девальвации,
т.е. обесценения
национальной
денежной единицы.
Экспорт становится
относительно
более выгодным,
а импорт –
невыгодным.
Внешнеторговое
сальдо растет:
Так можно выйти из кризиса с помощью валютной политики. Однако существует достаточно серьезные ограничения и последствия. Если растет экспортная составляющая, то происходит стимулирование в первую очередь тех отраслей, которые ориентированы на мировые рынки. В случае, если эти отрасли преимущественно сырьевые, как в России, то политика девальвации, направленная на выход из экономического кризиса, усиливает сырьевую специализацию страны, что неблагоприятно для дальнейшего развития. Таким образом, ухудшается структура внешнеторгового баланса, и страна все больше экспортирует сырье и импортирует технологии в условиях дорожающего импорта, усиливая свое технологическое отставание.
Вывод экономику из депрессии через инвестиции.
При проведении политики по определению курса национальной денежной единицы нужно следовать правилу: курс должен быть таким, чтобы обеспечивать устойчивое отставание доходности валютных спекуляций от альтернативных финансовых операций, в первую очередь, то кредитных операций.
Если, как это случилось в России в 1995 г., доходность валютных операций очень высока, то возникает много банков, занимающихся только операциями на валютном рынке. Такие банки вообще не имели клиентов и не выполняли никаких макроэкономических функций. В России политика властей в отношении рубля не отслеживала доходность различных сегментов рынка, и валютные спекуляции были более доходны, чем кредитные операции. В такой ситуации структуры, которые должны способствовать кредитованию экономики, анализируя прибыльность различных своих операций, быстро приходили к выводу, что доходы кредитных операций для инвестирования значительно ниже прибыли, получаемой от валютных спекуляций. Власти сами способствовали перетоку средств из реального сектора в финансовый и снижение объемов инвестиций.
Итак, доходность валютных операций должна быть ниже, чем доходность рублевых операций для того, чтобы постепенно происходил перевод накоплений и сбережений населения и предприятий в форму национальной денежной единицы. Очень важен политический аспект этой проблемы, так как за ним стоит вопрос доверия населения к национальной денежной единице.
Снижению курса валюты способствует также и приток средств от иностранных инвесторов. Это послужило причиной допуска иностранного капитала на рынок ГКО: необходимо было повысить приток валюты в страну. Чтобы стимулировать иностранные инвестиции, необходимо проводить политику ревальвации – укрепление национальной денежной единицы. Но политика длительной ревальвации в условиях усиления спада производства и отсутствия товарного обеспечения невозможна, потому что ЦБ вынужден проводить усиленные валютные интервенции для подержания стабильности рубля, истощая свои золотовалютные резервы и повышая возможность новых кризисов и обвалов курса.
Кроме того, политика ревальвации ведет к понижению конкурентоспособности отечественных производителей на мировых рынках. Именно поэтому введение валютного коридора вызвало негативную реакцию со стороны ведущих экспортеров. Если в стране не повышается внутренний спрос, ревальвация может спровоцировать кризис.
Главный вывод из вышесказанного следующий: валютная политика должна быть скоординирована с другими инструментами антиинфляционной и антикризисной политики и не может проводиться изолированно.
Роль валютной политики очень противоречива в тот момент, когда необходимо бороться одновременно и с инфляцией, и с кризисом. В этой ситуации непонятно, какую политику проводить, и это было очень заметно в России.
Существует два варианта валютного режима в стране: фиксированный и гибкий валютный курсы. Выбор между ними представляет собой классическую проблему, всегда являвшуюся предметом особого внимания макроэкономической литературы. И тот, и другой вариант имеет свои сильные и слабые стороны, и выбор сильно зависит от конкретной ситуации и страны, причем в числе структурных факторов необходимо учитывать общую открытость экономики и ее интеграцию в торговые отношения с иностранными партнерами.
Кроме структурных факторов крайне важно учитывать степень доверия экономических агентов к государственной политике. Страны с низким доверием, как правило, страдают от высокой инфляции и оттока капитала за рубеж. Национальная валюта в таких странах имеет ограниченное хождение, вместо нее используются более надежные валюты, к примеру, доллар США или DM. Экономические агенты в таких странах учитывают свой предыдущий опыт, и их крайне сложно убедить в том, что власти будут проводить разумную стабилизационную политику. В таких условиях фиксированный курс может быть предпочтительнее, но огромное значение имеет следующее обстоятельство: обязательства фиксировать валютный курс могут вызвать доверие у населения лишь в том случае, если созданы институциональные механизмы, исключающие политическое воздействие на выработку решений в денежно-кредитной сфере, более того, если осуществляются адекватные дополнительные мероприятия в области бюджетной политики. Именно в этом состоит идея механизма валютного управления. Эта проблема особо остро стояла в России, и механизм валютного коридора без институциональной базы под ним не вызывал доверия.
Механизм валютного управления доказал свою плодотворность в ситуациях, когда главная проблема страны состоит в низком уровне доверия к экономической политике властей и отсутствии финансовой стабильности. Валютное управление предполагает прикрепление национальной валюты к иностранной валюте, пользующейся международным признанием, например к доллару США. Однако, это не единственная мера валютного управления. Кроме такой привязки предполагается выполнение следующего правила: ЦБ обязан по первому требованию немедленно конвертировать свои ликвидные обязательства, составляющие денежную базу, в иностранную валюту по заранее установленному курсу. Для введения такой политики необходима полная уверенность в независимости ЦБ от политических факторов. Это можно сделать с помощью специального законодательства, но необходимо удостовериться, что Парламенту или Президенту будет достаточно сложно его отменить. В современном российском законодательстве таких ограничений нет. Возможность одностороннего объявления какой-либо политики, от проведения которой ЦБ может легко оказаться, тоже должна быть ликвидирована.
При введении валютного регулирования возможны несколько технических задач:
Выбор валюты, используемой для фиксации национальной денежной единицы. Эта валюта будет являться «якорем» и должна иметь высокий международный статус, рано как и Центральный банк, ее выпускающий. Целесообразно выбрать ту валюту, которая нелегально обслуживает большинство денежных потоков.
Гарантирование резервов обеспечения валюты. Наиболее радикальное и жесткое решение, редко применяющееся на практике – установка жесткого соответствия объемов денежной массы объемам валютных резервов ЦБ. Второй вариант – обеспечение валютными резервами не денежную массу, а денежную базу. Общий смысл резервного обеспечения заключается в том, чтобы объем денежной базы менялся вместе с объемом валютных резервов. Если прироста валютных резервов не происходит, то ЦБ не имеет права наращивать денежную базу.
Уровень валютного курса. Валютное управление вводится либо одновременно с девальвацией национальной валюты, либо фиксируя уже сложившийся на рынке валютный курс. Так как поддержание более высокого курса национальной валюты требует большего объема резервов, то уровень фиксации валютного курса обычно зависит от их наличия. При недостатке золотовалютных резервов сильно искушение установить заниженный валютный курс, но это приведет к инфляции в будущем. В связи с этим, государства при введении валютного регулирования часто прибегают к международному кредиту с целью повышения золотовалютных резервов и для того, чтобы избежать необходимости девальвации перед вводом валютного управления.
Следствием ввода валютного регулирования является отказ от самостоятельного проведения денежно-кредитной политики. ЦБ не сможет диктовать условия денежно-кредитной политики, так как их диктует рынок. Власти теряют контроль над процентной ставкой и денежными агрегатами. Денежную массу определяют золотовалютные резервы.
Валютная политика в России
Многие страны с переходной экономикой предпринимали попытки провести финансовую стабилизацию одновременно с началом рыночной трансформации. Россия не пошла по этому пути, и макроэкономическая политика в начале 90х годов не отличалась жесткостью, не удалось достичь реальной финансовой стабилизации, и уровень инфляции оставался высоким гораздо дольше, чем в других посткоммунистических странах Восточной и Центральной Европы. Серьезных попыток стабилизировать ситуацию власти не предпринимали до 1995 г.
В 1995 г., опираясь на кредит МВФ, Россия резко сократила бюджетный дефицит и отказалась от кредитования Центробанком государственного бюджета и предприятий. Введение режима валютного коридора (квазификсированный валютный курс) было элементом стратегии финансовой стабилизации, которая на протяжении нескольких лет казалась достаточно успешной. Действительно, Россия добилась снижения инфляции и стала привлекательным объектом для иностранного капитала, но азиатский кризис обнажил проблемы, которые не были решены. В конце 1997 г. Россия столкнулась с последствиями этого кризиса.
Следствием всех этих факторов явилось то, что, несмотря на низкую инфляцию и жесткую денежно-кредитную политику, стали возникать серьезные экономические проблемы. Главные последствия этого – ожидание того, что власти либо прибегнут к эмиссии для инфляционного обесценения своих обязательств, либо просто откажутся от них. Эти ожидания привели к падению ценности рублевых активов, что еще более сузило возможности для проведения нормальной бюджетной политики. Азиатский кризис и резкое падение цен на нефть на мировом рынке сыграли важную роль в раскрутке этого процесса. Однако, главная причина – не внешний, а внутренний фактор.
Урок проведения политики финансовой стабилизации следующий: режим фиксированных валютных курсов не может поддерживаться без проведения комплекса сопутствующих мероприятий. Введение в 1995 г. не квазификсированного курса, а валютного управления могло бы повысить уровень дисциплины платежей в рамках финансовой системы и действительно повлиять на изменение ситуации, приведя к стабилизации.
Лекция 12. Бюджетная политика.
В переводной литературе само понятие бюджетной политики часто заменяется синонимом «фискальная политика». Этот термин остался от тех времен, когда в мировой макроэкономической науке главенствовали кейнсианские идеи, и, соответственно, огромное внимание уделялось государству, бюджету и бюджетной политике. В России термин «фискальная политика» обычно понимается уже и включает в себя лишь налоговую политику, тогда как в других странах понятие фискальной политики включает в себя не только сбор денежных средств, но и их последующее распределение.
Бюджетная политика – это воздействие на совокупный спрос с помощью системы государственных заказов (контрактов), налогообложения и трансфертных платежей. Трансферты – различные льготы и ссуды, которые передаются на безвозмездной или частично возмездной основе различным организациям, территориям и слоям населения.
Основные понятия этой сферы были разработаны в 30-е годы Кейнсом, который впервые заговорил серьезной разработке бюджетной политики в качестве инструмента выхода из экономического кризиса. Если до Великой Депрессии суть бюджетной политики сводилась к достижению бездефицитности бюджета, то Кейнс опроверг этот постулат и доказал, что манипулирование государственными доходами и расходами и создание дефицита бюджета при определенных макроэкономических предпосылках может сыграть положительную роль в выводе экономики из кризиса. Кейнс доказал, что в условиях кризиса создание дефицита бюджета будет способствовать преодолению депрессии. Этот вывод основывался на теории потребления, разработанной им же, и на следующих понятиях:
Основной психологический закон потребления
Предельная склонность к потреблению и сбережению
Мультипликатор дохода
Для доказательства утверждений Кейнса рассмотрим вначале упрощенную закрытую модель без учета мирового рынка. Основным является следующее уравнение:
X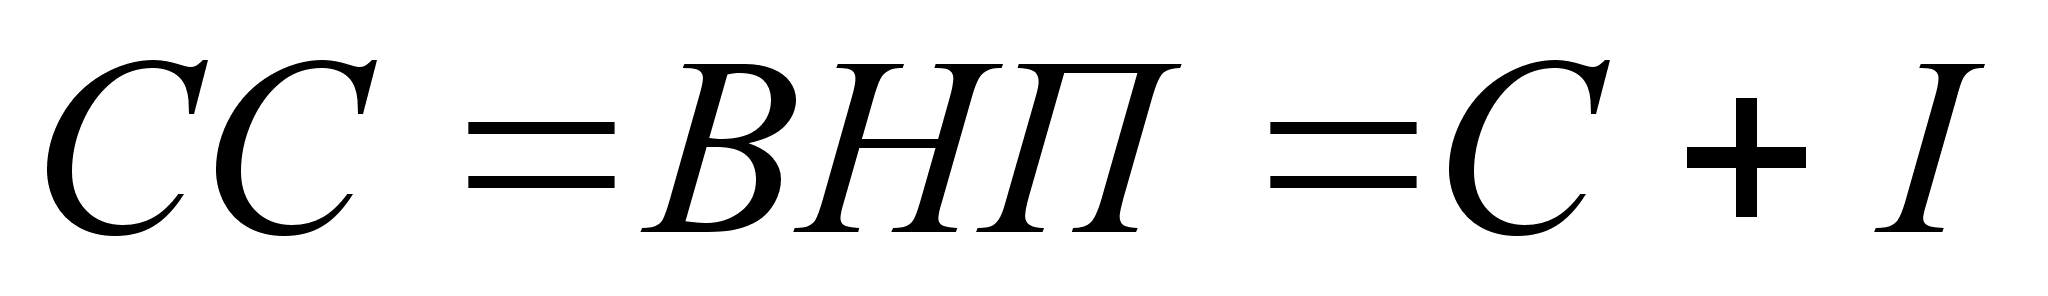
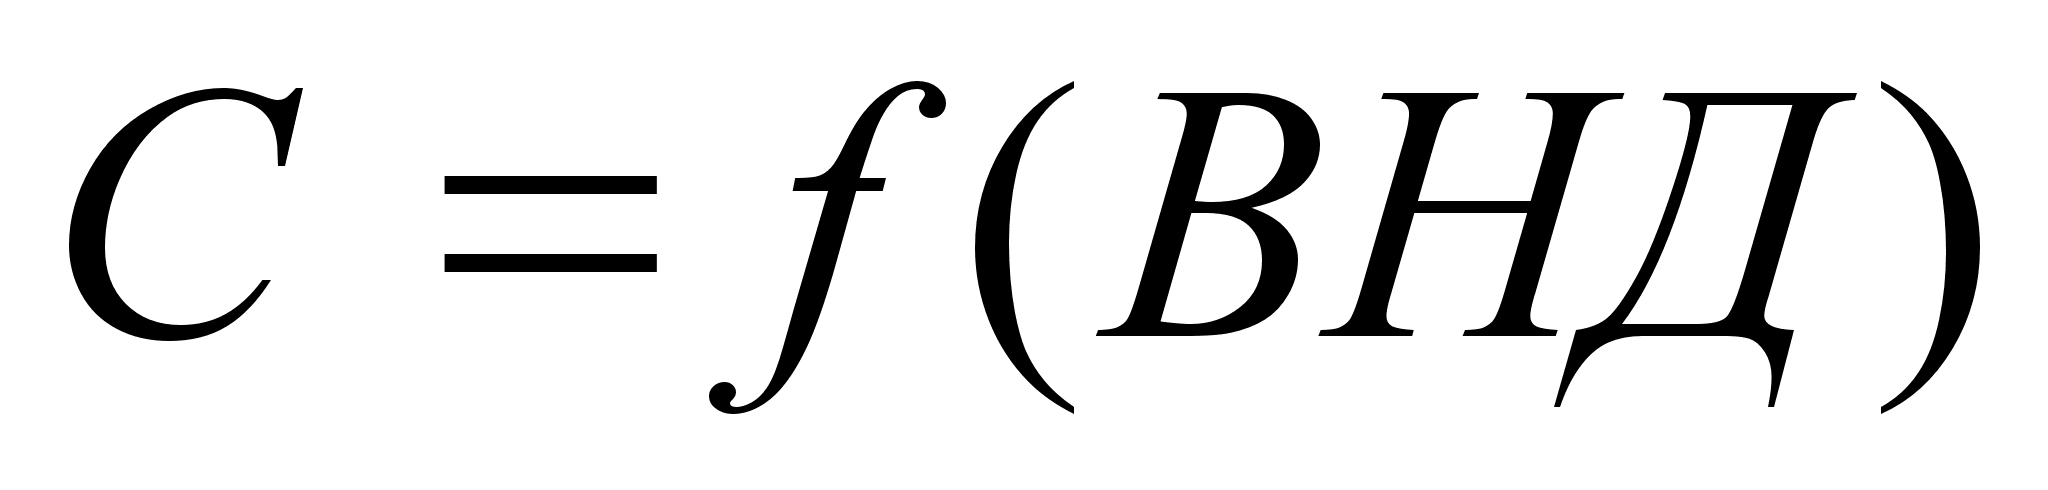
n
в этой модели
не учитывается
по причине
отсутствия
мирового рынка,
а государственные
расходы G будут
рассматриваться
в ходе доказательства.
По Кейнсу,
потребление
является функцией
от величины
дохода:
О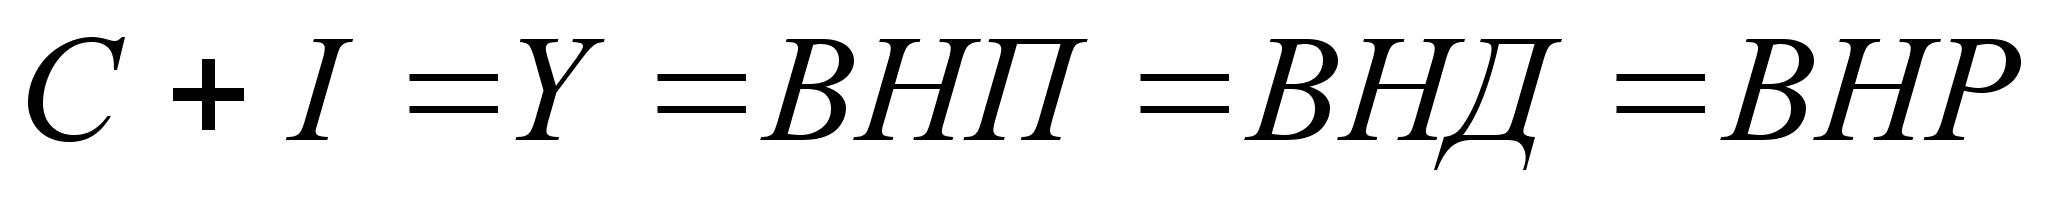
бозначим
Р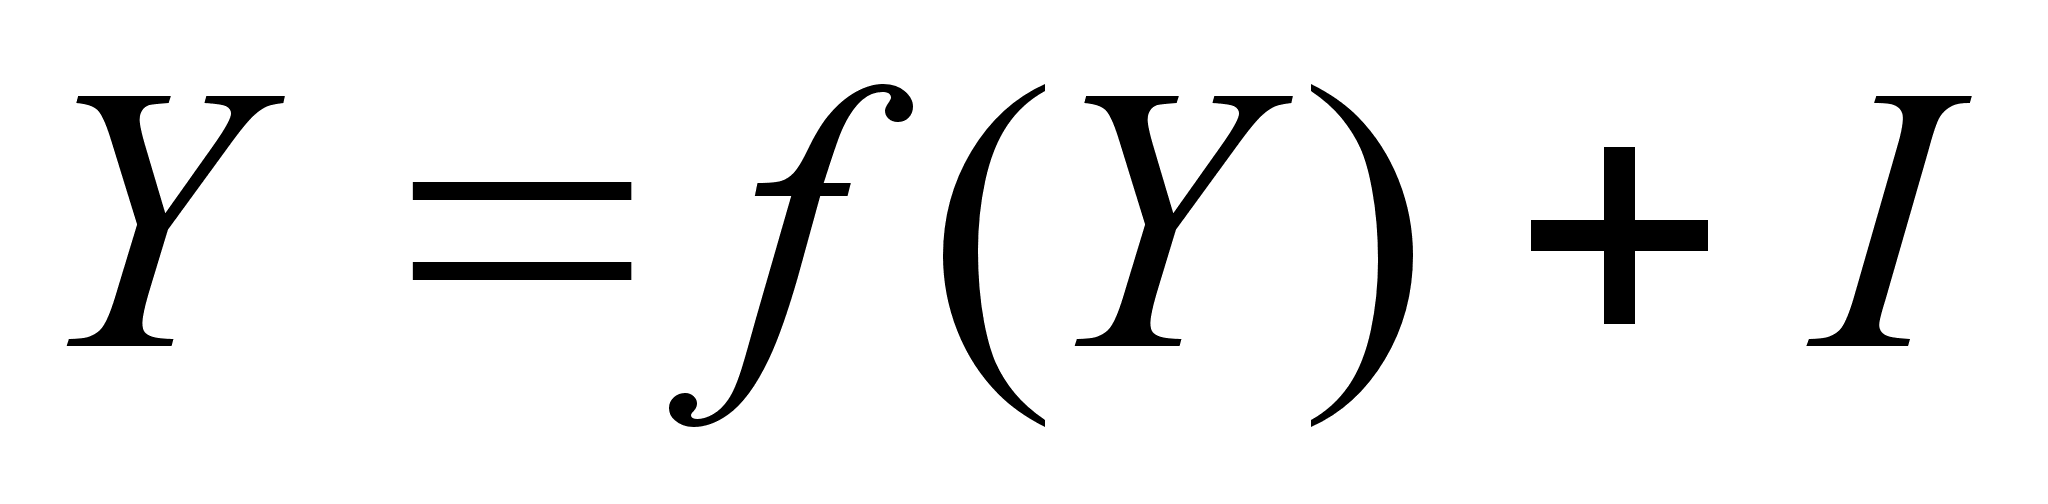
асходы
всей экономики
равняются ее
доходам и определяют
количество
произведенных
и приобретенных
благ – ВНП. Из
уравнения
следует:
Используя основной психологический закон – потребление увеличивается с ростом дохода, но не так сильно, как растет сам доход, получаем в самом общем случае следующую картину:
В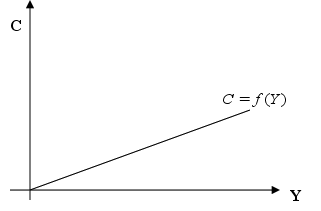 этом случае
получается,
что при нулевом
доходе население
ничего не потребляет.
На деле, это,
разумеется,
не так, и необходимо
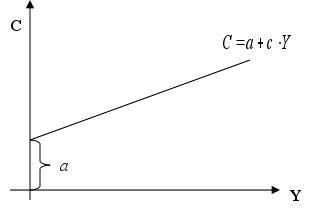
ввести автономное
потребление
a – наименьший
необходимый
уровень потребления,
необходимый
для поддержания
физического
существования.
С учетом этого, окончательный вариант будет выглядеть следующим образом:
В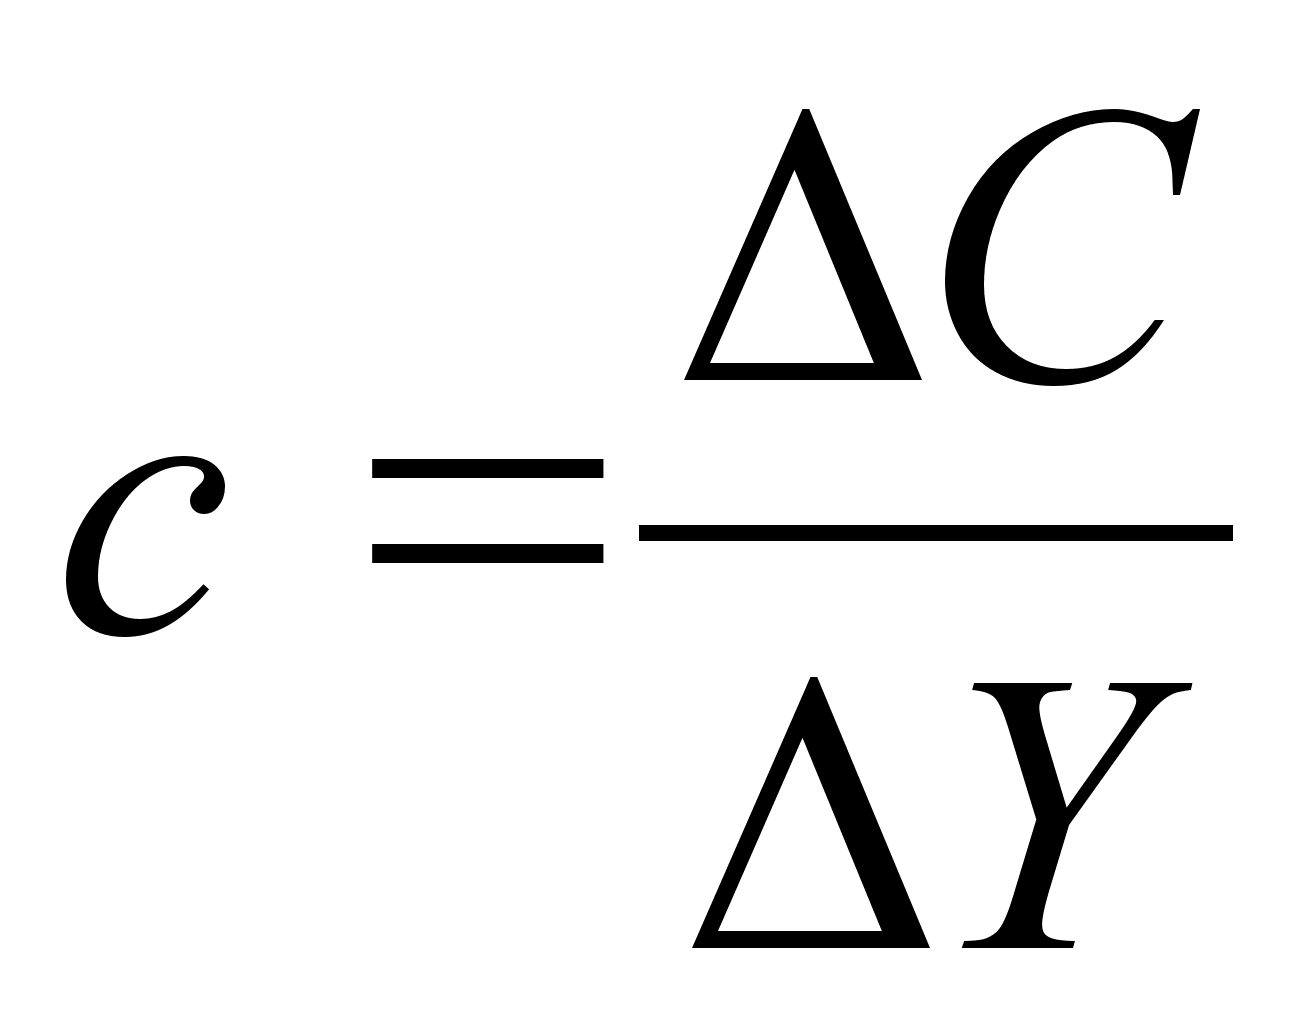
 этом случае
уравнение
потребления
можно записать
как каноническое
уравнение
прямой, где c
– предельная
склонность
к потреблению.
Она показывает,
какая часть
из прироста
дохода пойдет
на прирост
потребления.
И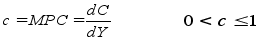 ли
Н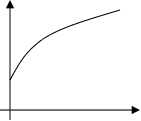
о
линейный характер
потребления
является лишь
частным случаем.
В более общем
случае кривая
выгладит так:
В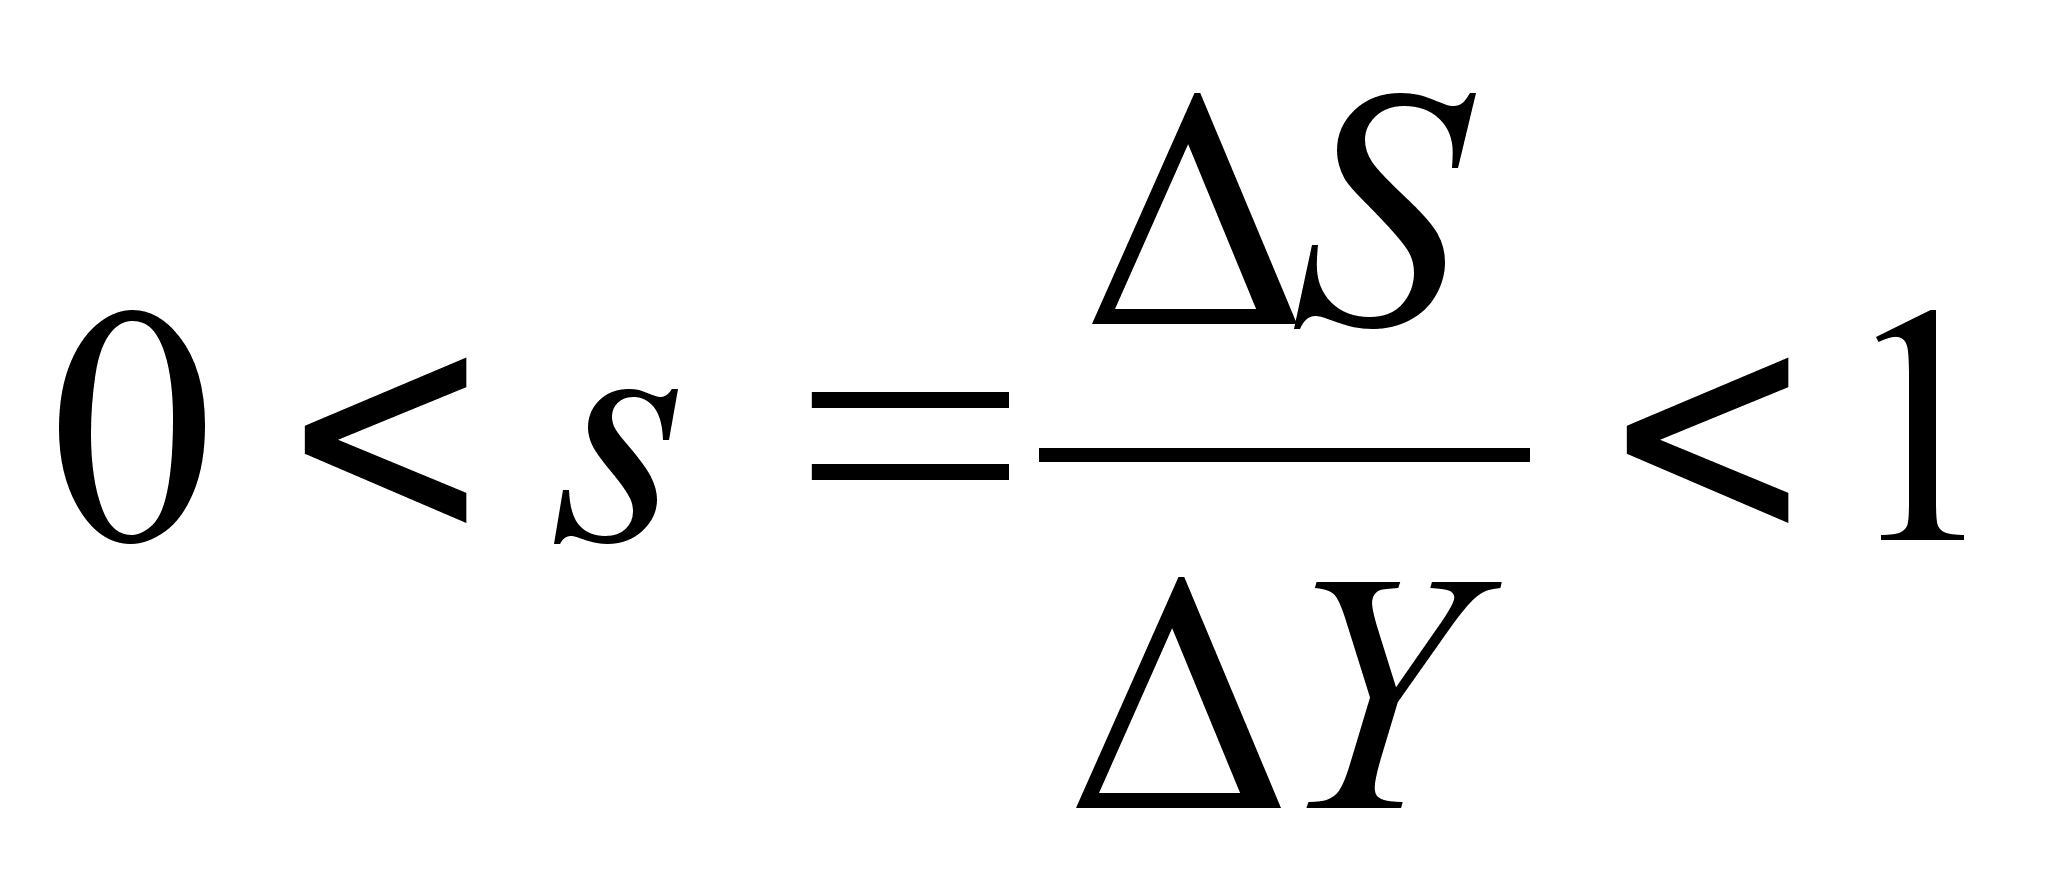
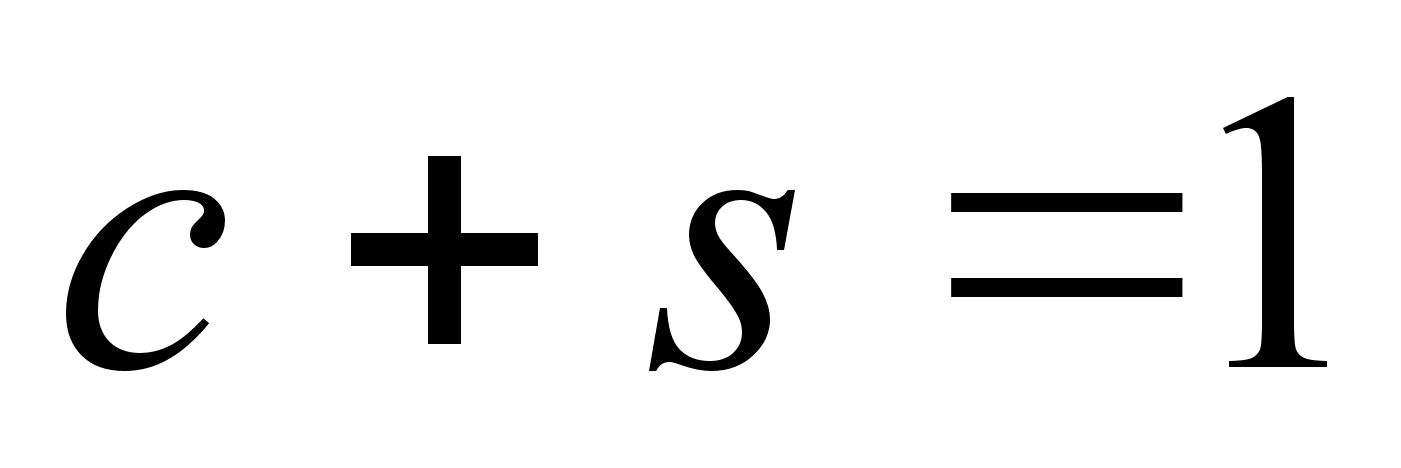
любой экономике
доход делится
на 2 части –
потребления
и сбережения,
Y=C+S.
Аналогично
предельной
склонности
к потреблению
с, можно выделить
и предельную
склонность
к сбережениям
s.
Перейдем к рассмотрению макроэкономического равновесия по методу кейнсианского креста.
Л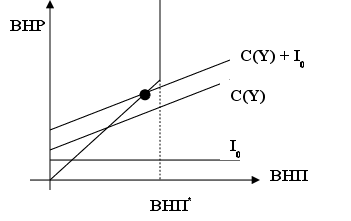 иния
соответствия
совокупных
доходов и расходов
является ломаной
в точке достижения
максимального
объема производства
ВНП*.
Макроэкономическое
равновесие
достигается,
когда совокупный
спрос