Характеристика монополизма в России
Монополизация промышленности вела к росту вкладов в банки в силу роста размера прибылей, увеличения доли капиталов, передаваемых банкам, роста потребления капитала - амортизационных отчислений. Одновременно возникали проблемы применения денежных капиталов в экономике: сейчас нужен, как правило, крупный первоначальный капитал для организации конкурентоспособного производства. В результате этого многие собственники капиталов отказываются от ведения своего собственного дела и передают деньги в банки не просто для хранения, а как способ их инвестиции. Рост рыночных отношений предполагает переход к современным формам расчетов с помощью безналичных платежей потребителями, что также ведёт к сосредоточению денежных капиталов в банках. В результате этих процессов банки приобретали новые функции в экономике, возникла «банкократия».
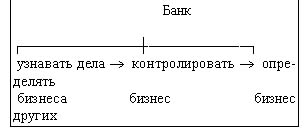
Из скромных посредников рынка банки превратились в равноправных участников монополистических объединений. В результате устанавливаются новые типы отношений между промышленностью и финансами.
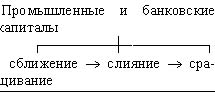
В результате указанных процессов развития рынка происходит формирование новых форм капитала. Финансовый капитал является экономической основой финансовой олигархии - союза крупнейших монополистов, которые господствуют в экономике, обществе. Методы господства финансовой олигархии:
личная уния на основе занятия одним и тем же представителем руководящих постов в разных компаниях;
система участия на основе скупки контрольных пакетов акций;
трастовые операции по управлению имуществом, вложениям в ценные бумаги и другие.
Вывоз капитала свидетельствует о монополизации рынка. Он возник из экспорта товаров и в ХХ веке стал главной основой мировой экономики. Вывоз товара - реализация части произведенных товаров в стране за границей. Вывоз капитала предполагает организацию производства товаров за границей. В результате происходит расширение сферы капиталистического рынка. Возможности вывоза капитала расширяются по мере становления мирового рынка. Необходимость вывоза капитала вытекает из закономерностей движения монополистического капитала. Господство монополий рождает избыток капитала в стране, который не находит простора для высоко прибыльного приложения внутри страны. Этот капитал экспортируют в другие страны, где норма прибыли выше.
Вывоз капитала существует в различных формах, возникающих на основе разных критериев трактовки его природы:
Собственность: частная, государственная.
Вещественная форма: предпринимательский, ссудный капитал.
Направление экспорта: в развитые страны, в развивающиеся страны.
Мотивы: прибыль, политика.
Вывоз капитала - сложное явление. Он имеет много следствий. Вывоз капитала - не просто сотрудничество, а эксплуатация монополиями других стран. Особенно страдают от этого развивающиеся страны, которые попадают в экономическую зависимость от развитых стран. По этой причине в развивающихся странах возникает застой экономического развития, они превращаются в аграрно-сырьевые придатки развитых стран. Иностранные монополии присваивают до половины национального дохода этих стран, растет их задолженность. В результате вывоза капитала возникает иностранный сектор экономики во всех слаборазвитых странах. Развитые страны создают свои «вторые экономики» за пределами национальных территорий, например, «вторая экономика» США почти равна «первой» экономике.
Экономический раздел мира состоит в образовании международных монополий, которые в настоящее время представлены транснациональными корпорациями (компании, национальные по капиталу и международные по сфере деятельности) и многонациональными корпорациями (международными и по капиталу, и по сфере производства).
Территориальный раздел мира завершился к началу ХХ века. В результате в мировой экономике возникли метрополии и колонии. У отдельных развитых стран образовались колониальные империи. Между развитыми странами происходила борьба за передел колоний, что породило две мировые войны. Одновременно в этот период происходила борьба народов за освобождение от колониальной зависимости, которая завершилась победой: колониальная система империализма прекратила существование. В то же время наследство колониальной системы сохраняется в развитых и развивающихся странах.
2.3 Становления монополизма в российском государстве
Появление монополий в России было своеобразным. Первые монополии образовались в 80-х годах 19 века (Союз рельсовых фабрикантов и др.). Своеобразие развития заключалось в непосредственном вмешательстве государственных органов в создание и деятельность монополий в отраслях, обеспечивавших нужды государственного хозяйства, или имевших особое значение в его системе (металлургия, транспорт, машиностроение, нефтяная и сахарная промышленность). Это привело к раннему возникновению государственно-монополистических тенденций. В 80-90 годах действовало не менее 50 различных союзов и соглашений в промышленности и на водном транспорте. Монополистическая концентрация происходила и в банковском деле. Ускоряющее воздействие на процесс монополизации оказал иностранный капитал. До начала 20 века роль монополий в экономике была не велика. Решающее воздействие на их развитие оказал экономический кризис 1900-03 годов. Монополии постепенно охватывали важнейшие отрасли промышленности и чаще всего образовывались в виде картелей и синдикатов, в которых был монополизирован сбыт при сохранении их участниками производственной и финансовой самостоятельности. Возникали и объединения трестовского типа (Товарищество «Братьев Нобель», ниточный трест и др.). Отсутствие законодательных и административных норм, регулирующих порядок оформления и деятельности монополий, делало возможным использование против них государством законодательства формально запрещавшего деятельность монополий. Это привело к распространению официально не регистрируемых монополий, часть которых, однако, действовала с согласия и при прямой поддержке правительства («Продпаровоз», военно-промышленные монополии). Нелегальное положение создавало неудобства (ограничение коммерческой и юридической деятельности) и поэтому они стремились к правовой легализации, используя разрешенные формы промышленных объединений. Многие крупные синдикаты - «Продамет», «Продуголь», «Продвагон», «Кровля», «Медь», «Проволока», РОСТ и др. - по форме были акционерными предприятиями, действительные цели и деятельность которых определялись особыми негласными контрагентскими договорами. Нередко одни и те же предприятия участвовали одновременно в нескольких соглашениях. В период промышленного подъема (1910-14 годы) происходил дальнейший рост монополий. Число торговых и промышленных картелей и синдикатов составило 150 - 200. Несколько десятков их было на транспорте. В банковские монополии превратились многие крупнейшие банки, проникновение которых в промышленность, наряду с процессами концентрации и комбинирования производства, способствовало укреплению и развитию трестов, концернов и т.п. (Русская нефтяная генеральная корпорация, «Треугольник», «Коломна-Сормово», «Россуд - Новаль», военно-промышленная группа Русско-Азиатского банка и др.). Уровень концентрации сбыта и производства монополий был очень неравномерен. В одних отраслях народного хозяйства (металлургия, транспорт, машиностроение, нефтедобыча и угледобыча, сахарное производство) монополии концентрировали основную часть производства и сбыта и почти безраздельно господствовали на рынке, в других (металлообработка, легкая и пищевая промышленность) - уровень монополизации был невысок.
В годы первой мировой войны 1914-18 годы в России прекратилась деятельность ряда локальных монополий, но в целом война увеличила число монополий и их мощь. Возникли крупнейшие концерны Второва, Путилова-Стахеева, Батолина, братьев Рябушинских. Особенно развивались монополии связанные с военным производством. Российский монополистический капитализм существовал на основе сращивания монополий с государственными органами (металлургический комбинат, Джутовый синдикат и др.), а также в форме «принудительных объединений» по инициативе и при участии правительства (организации Ванкова, Ипатьева, Киевская организация производства колючей проволоки и др.). Монополии были ликвидированы в результате октябрьской революции в ходе национализации промышленности и банков.
Советское государство частично использовало учетные и распределительные органы монополий при создании органов управления народным хозяйством.
В ходе перестройки 1985-1991 годы вопросы антимонопольной политики и механизмов регулирования конкурентных отношений так и не вошли в число приоритетных направлений экономических реформ. Однако именно монополизм является одним из ведущих звеньев механизма торможения реформ, препятствием на пути достижения позитивных результатов проводимых мер.
Так начало рыночных реформ в нашей стране привело к резкому усилению монополистических тенденций. Отчасти это было связано с распадом СССР и ослаблением экономических связей между бывшими союзными республиками. К прежним монополистам добавились новые, а именно предприятия, не являвшиеся единственными производителями в рамках всего Союза, но ставшие таковыми на сократившейся территории.
Однако гораздо большее значение имело изменение условий хозяйствования. Благодаря им резко усилились последствия монополизации и ее влияние на экономику. Дело в том, что превращение российских заводов в частные предприятия создало мощный стимул для получения монопольных прибылей. А свобода установления цен и выбора объемов производства дали в руки фирм средства достижения этой цели. Все три важнейших последствия монополизации, до той поры сдерживавшиеся социалистическим государством, вырвались наружу. При этом старый порок советских монопольных производителей - Х-неэффективность - сохранился везде, где осталась монополия. Усиление проявлений монополизма, в свою очередь, негативно повлияло на общий ход реформ в стране.
Либерализация российской экономики была предпринята без сколько-нибудь существенной трансформации экономических основ монопольных структур, при отсутствии налаженной системы антимонопольного регулирования и контроля. Либерализация цен и внешней торговли сняла административные ограничения с монополий, но не смогла обеспечить адекватную развернутую систему антимонопольной защиты рынка, так как не были предусмотрены соответствующие меры по проведению конкурентной политики. Оказалось, что для возникновения конкуренции недостаточно введения свободных цен и формального разгосударствления производства и управления.
Поведение большинства производителей-монополистов в ходе либерализации цен сводилось к их взвинчиванию, что при снижении объемов производства позволяло им добиваться роста прибыли. Более того, в условиях продолжающихся кризиса и роста инфляции российские монополисты находят новые способы для извлечения монопольно высоких прибылей, используя кризис неплатежей. Следует отметить, что подобные действия не находят должного отклика антимонопольных органов.
Кризис российской экономики осложняет проведение последовательной конкурентной политики. Согласно одной из точек зрения, спад и высокая инфляция в сочетании с заработавшими ограничениями спроса сокращают возможности монопольного диктата, в известной мере ослабляют остроту проблемы. Однако при этом совершенно не учитываются новые возможности для извлечения монопольных выгод и недобросовестной конкуренции.
Таким образом, экономические реалии сегодняшнего дня усложняют проблему демонополизации и развития конкуренции, ставя ее в контекст выживаемости самой российской экономики, сохранения ее ресурсного, производственного и научно-технического потенциалов.
Монополия сопряжена с целым набором резко отрицательных последствий для экономики страны. Недопроизводство, завышенные цены, неэффективное производство при этом составляют лишь вершина монополистических злоупотреблений. Те же причины, которые вынуждают клиента фирмы-монополиста мириться с высокими ценами, заставляют соглашаться и с плохим качеством продукции, ее устарелостью (замедлением технического прогресса), отсутствием сервиса и другими проявлениям пренебрежения интересами потребителя. Выбора-то у последнего все равно нет.
Еще более опасно то, что монополия полностью блокирует механизмы саморегуляции рынка. Плохая и дорогая продукция может появиться и в немонополизированной отрасли. Но там подобные эксцессы являются лишь временным эпизодом. Конкуренция быстро расставляет все на свои места. Недобросовестный производитель либо меняет свое отношение к делу, либо вытесняется с рынка конкурентами.
Всевластию монополиста в силу непреодолимости барьеров на пути в отрасль ничто не грозит даже в длительном плане. Самостоятельно рынок не в силах разрешить эту проблему. В этих условиях улучшить ситуацию может лишь государство, проводящее сознательную антимонопольную политику. Не случайно, в наше время нет ни одной развитой страны (и Россия в этом смысле не составляет исключения), где бы отсутствовало специальное антимонопольное законодательство и не было бы специального органа власти для надзора за его исполнением.
Система антимонопольного регулирования и стратегия демонополизации не имеют достаточно проработанной концепции, что накладывает свой отпечаток на их действенность и способность обеспечивать формирование конкурентно-рыночных начал в российской экономике. Не решаются старые проблемы, рождаются новые. Переплетаются худшие черты дореформенного советского и пореформенного российского монополизма. Причина тому - присущий российским реформам американоцентризм, недооценка опыта стран Западной Европы и, прежде всего ФРГ, а также Японии и стран постсоциалистической Восточной Европы.
2.4 Методы конкурентной борьбы среди монополий
Характер борьбы внутри монополий определяется формой монополии, будь это картель, синдикат, трест или концерн.
Внутри картелей конкурентная борьба сводится к следующим моментам. Так как в картель могут входить предприятия с различным техническим развитием, то среди них происходит борьба за применение тех или иных технических усовершенствований. Когда лидеры объединения получают львиную долю всех прибылей, они до известной степени утрачивают мотивы к техническому прогрессу. Они стараются не допускать технических нововведений на предприятиях участников данного картеля. Слабые участники этого союза не хотят удовлетворяться меньшей прибылью. Они сговариваются и, вопреки давлению воротил монополии, добиваются на своих предприятиях повышения производительности труда за счет внедрения новых технологических процессов, изобретений и усовершенствований. Борьба за установление цен на продаваемые участниками картеля товары ведется систематически. Часто более сильные участники картеля в погоне за повышением прибыли идут на снижение цен путем увеличения количества продаваемых товаров. Менее мощные участники, у которых издержки производства выше, добиваются повышения устанавливаемых картельным соглашением цен.
Объектом острой борьбы внутри картелей являются квоты.
Квота — это доля участника картеля в общем производстве и сбыте данного объединения. По сути дела квота представляет собой долю в прибылях, получаемых картелем. Каждое предприятие получает квоту соразмерно с его производственной мощностью и соответственно долю в прибылях. Чем выше квота, тем выше доля в прибылях. Борьба за квоту ведется все время, начиная с организации картеля. Участники картеля требуют пересмотра квот, так как соотношение сил участников картеля меняется. Одни ослабевают, другие, наоборот, усиливаются, но все хотят иметь крупную квоту. Усиливающиеся участники требуют пересмотра квот в свою пользу, ослабевшие — сохранения прежнего порядка. Борьба идет и за установление периода действия соглашения о квотах, величину штрафа, увеличение квоты и т.д. Ведется борьба и за рынок. Каждый из них хочет получить наиболее выгодный.
В синдикатах также идет борьба за техническое совершенство, за квоту. Синдикат не уничтожает самостоятельности объединенных предприятий в области производства, но, в отличие от картеля, обеспечивает концентрацию сбыта продукции и закупки сырья для участников соглашения. Лишая участников права непосредственно вести борьбу на рынке, синдикат вызывает тем большее напряжение их усилий к тому, чтобы превзойти друг друга в области производства. А это, в конечном счете, приводит к тому, что по истечении известного периода времени, квоты участников синдиката приходят в противоречие с новым соотношением сил, что приводит к обострению борьбы и может взорвать синдикат.
Синдикат может ограничивать количество продаваемых товаров для того, чтобы держать рынок в состоянии товарного голода и вздувать цены. Примером может служить синдикат «Продаст», которые выплачивал премии за недовыполнение квот и штрафовал тех, которые производили металл сверх квоты.
Внутри трестов борьба несколько отличается. Трест — это такая форма монополий, при которой все объединяющиеся фирмы теряют свою коммерческую и производственную самостоятельность и подчиняются единому управлению. Так как участники объединения превращаются в акционеров треста, то они имеют возможностью продать свои акции. И в тресте зачастую идет борьба за овладение контрольным пакетом акций, т.е. за «контроль» над трестом. В трестах ведется борьба за наиболее влиятельные посты в правлениях, за распределение прибылей. Так что проводимые иногда в трестах «реорганизации» означают не что иное, как захват господствующего положения в тресте новой группы крупнейших акционеров и вытеснение ранее главенствовавшей группы.
В концернах главной формой борьбы являются схватки за овладение контрольными пакетами акций и за контроль над наиболее выгодными предприятиями, за сферы влияния в тех или иных отраслях. Так что конкурентная борьба в трестах и концернах довольно сходна.
Конкурентная борьба между монополиями — производителями и монополиями — потребителями определенных продуктов может приобретать весьма острый характер. Например, образование монополии в отрасли, производящей средства производства, может вызвать со стороны трестов — потребителей соответствующих товаров стремление ограничить покупки с целью оказать давление на монополию-продавца и вынудить ее снизить цены. Если это не удается, то тресты-потребители могут приступить к организации самостоятельного производства соответствующих средств производства — первоначально для удовлетворения собственных нужд, а в дальнейшем иногда и для сбыта на рынке. Когда «Форд» столкнулся с чрезмерным повышением цен на сталь, он повел наступление на сталелитейные компании, построив собственный сталелитейный завод, занявший среди сталелитейных предприятий 11-е место.
Таким образом, сопротивление и давление монополий-потребителей может ограничить произвол монополий-производителей в установлении цен. Еще более эффективное воздействие на монопольные цены оказывает в ряде случаев конкурентная борьба в форме так называемой борьбы субститутов, или товаров-заменителей, с товарами, ставшими объектами монополий. Так, например, потребность в топливе может быть удовлетворена углем, нефтью, электроэнергией, газом и т.д. Если какой-нибудь из видов топлива становится объектом монополии и цена на него растет, то усиливается конкуренция со стороны других видов топлива. Аналогичным образом могут конкурировать друг с другом различные строительные материалы (железо, камень и т.д.), цветные металлы (медь и алюминий), виды транспорта (трамвай, автобус, метро, железная дорога, автомобиль, самолет) и т.д. Поэтому монополизация одного или даже части товаров, удовлетворяющих данную потребность, лишь обостряет конкуренцию с ними со стороны соответствующих немонополизированных товаров.
Важной формой конкурентной борьбы является борьба за долю покупательной способности потребителя или, как говорят в американской литературе, за «доллар потребителя». Суть этой борьбы сводится к тому, что она ведется друг против друга монополиями, удовлетворяющими различные потребности. Это борьба за вытеснение других видов потребления из бюджета покупателя. Поскольку покупательная способность населения в каждый данный момент есть величина определенная, всякое значительное увеличение того или иного вида потребления возможно лишь за счет сокращения потребления каких-либо других товаров. Поэтому каждая монополия заинтересована в расширении сбыта путем вытеснения из бюджета потребителей товаров, производимых в других отраслях. Например, монополии, производящие мебель и другие предметы обихода, стараются посредством рекламы, путем продажи в рассрочку навязать потребителям как можно больше своих товаров. Но теми же методами и того же добиваются монополии, выпускающие одежду, обувь, часы, велосипеды, машины и т.д. И таким образом идет борьба за долю в покупательной способности потребителя.
Методы и средства ведения конкурентной борьбы монополий следующие:
лишение сырья, материалов — один из важнейших приемов для принуждения к вступлению в картель;
лишение рабочих рук посредством «альянсов», т.е. договоров предпринимателей с рабочими союзами;
лишение подвоза;
лишение сбыта;
договор с покупателем о ведении торговых сношений исключительно с картелями;
планомерное сбивание цен (для разорения «посторонних», т.е. предприятий, не подчиняющихся монополистам; расходуются миллионы на то, чтобы известное время продавать ниже себестоимости);
лишение кредита, объявление бойкота. Сюда же следует отнести скупку земельных участков, на которых стоят предприятия конкурентов, скупку акций, патентов, подкуп нужных лиц, давление на конкурентов через государственные органы и т.д.
Захват монополистическими объединениями патентов на различные открытия, изобретения и техническое усовершенствование широко используется как во внутриотраслевой, так и в межотраслевой конкуренции. Этот захват позволяет монополии применять на своих предприятиях технические новшества, которых лишены другие монополии. Захватом патентов монополия старается преградить доступ в «свою» отрасль монополиям, пытающимся прорваться сюда из других отраслей. Монополии борются против своих конкурентов путем захвата в свои руки производства оборудования. Средством конкурентной борьбы служит диверсификация, комбинирование производства. Диверсификация представляет собой проникновение монополий определенной отрасли в другие отрасли производства и вытеснение из них конкурентов.
В последнее время научно-техническая революция породила совершенно противоположную тенденцию — к разукрупнению предприятий, к повышению роли малых и средних технически передовых предприятий. Их доля в ряде развитых стран составляет 70—80% числа всех хозяйственных организаций.
В нашей стране демонтаж тоталитарного огосударствления экономики предполагает разрушение всех видов абсолютного монополизма.
Появление монополий обусловлено возникновением экономических выгод, которые они получают в результате установления монопольно высоких цен на свою продукцию и монопольно низких цен на покупаемую ими продукцию (например, сырье и др.).
Монопольная цена — это особый вид рыночной цены, которая устанавливается на уровне выше или ниже конкурентной в целях получения монопольного дохода в форме монопольной сверхприбыли.
Эта форма дохода есть экономическая реализация господства монополистов на рынке, своего рода «дань», которой они облагают население и других предпринимателей.
Война цен занимает определенное место в конкурентной борьбе. Суть ее ясна. Когда создается возможность и необходимость, то монополии стараются «бить» своих противников дешевым товаром. В Великобритании, например, практикуется «система охраны», направленная на перехват заказов у аутсайдеров. Монополии часто предпринимают значительные снижения цен с целью массового разорения аутсайдеров или принудительного подчинения их своему контролю. После такой «расчистки» рынка монополии не только восстанавливают прежний уровень цен, но еще больше повышают его.
Монополист имеет возможность влиять на ценообразование путем изменения объема производства, монопсонист — путем изменения объема закупок. Монополист расширяет свое производство до тех пор, пока каждая дополнительная единица продукции будет приносить доход больший, чем затраты на ее производство.
Монополия и монопсония — это крайние случаи несовершенной конкуренции. Чаще встречается олигополия - основная масса товаров сосредоточена у нескольких крупных продавцов и олигопсония - превышение продавцов над покупателями. Примером олигополии могут служить три гиганта автомобильной промышленности США — «Дженерал моторс», «Форд» и «Крайслер», которые вместе производят свыше 90% всей продукции.
Олигополии используют новый способ борьбы за покупательский спрос — неценовую конкуренцию. В этом случае борьба идет на основе технического превосходства, высокого качества и надежности изделий, более эффективных методов сбыта, использования маркетинга, расширения видов предоставляемых услуг и гарантий покупателям, условий оплаты и других приемов.
Неценовая конкуренция меняет рыночный механизм регулирования взаимосвязи цен и стоимости. Если на рынке господствует цена, установленная олигополией, то цена не может совершать прежнее движение вокруг стоимости товара. Величина стоимости изменяется в соответствии с уровнем зафиксированной цены продуктов, в зависимости от остроты конкуренции увеличиваются или снижаются расходы олигополии на повышение качества товара, содержание сети обслуживания потребителей, рекламу и др. Затраты на изготовление и сбыт продукции монополий и олигополии меняются быстрее и оказываются более гибкими, чем рыночная цена.
Дуополия — это рыночная структура, когда на рынке действуют две фирмы, взаимодействие между которыми определяет объем производства в отрасли и рыночную цену. Стабильность равновесия на таком рынке достигается тогда, когда цена оказывается равной предельным издержкам (т.е. достигается конкурентное равновесие). В условиях дуополии фирмы конкурируют, понижая цену и увеличивая объем выпуска. Эта ситуация описана равновесием Бертрана.
Равновесие Штакелъберга описывает дуополию с неравным распределением рыночной власти между фирмами, так что одна из них ведет себя как лидер, а другая осуществляет стратегию приспособления.
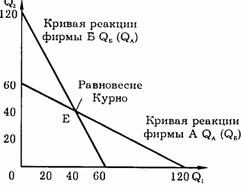
Равновесие Курно достигается на рынке тогда, когда в условиях дуополии каждая фирма, действуя самостоятельно, выбирает такой оптимальный объем производства, какой ожидает от нее другая фирма. Равновесие Курно возникает как точка пересечения кривых реагирования двух фирм.
График 1. Равновение Курно.
Монополистическая конкуренция сочетает черты монополии и рынка совершенной конкуренции. Продовольственные магазины, бакалейная торговля, автозаправочные станции и многие другие предприятия розничной торговли действуют в условиях монополистической конкуренции.
Суть монополистической конкуренции заключается в том, что каждая фирма продает продукцию, на которую существует много близких, но несовершенных заменителей. В результате каждая фирма имеет дело с убывающей кривой спроса на свою продукцию. Дифференциация может быть связана с самой продукцией (например, различные сорта пива) или с местоположением магазина.
Поскольку вход на рынок свободен, то до тех пор, пока существует возможность получать экономическую прибыль, фирмы, производящие похожую продукцию, будут входить в отрасль. Появление новых фирм в отрасли приводит к тому, что кривые спроса всех фирм будут сдвигаться влево к началу координат до тех пор, пока экономическая прибыль каждой фирмы отрасли не станет равной нулю в долгосрочном периоде.
Обычно считают, что монопольные цены — самые высокие. В действительности они, как правило, выше конкурентных. Но монополист стремится к максимизации прибыли не на единицу продукции, а всей прибыли. Рост же цен не беспределен, он ограничен ценовой эластичностью спроса на продукцию данного предприятия (фирмы). Отсюда монопольная власть является величиной, обратной эластичности спроса на продукцию фирмы (1/ Е).
Опираясь на это положение, А.П. Лернер в 1934 году предложил следующий индекс:
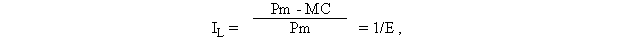
1L — лернеровский индекс монопольной власти;
Рм — монопольная цена;
МС — предельные издержки;
Е — эластичность спроса на продукцию.
В условиях совершенной конкуренции МС = Рм, следовательно, IL - 0. Если IL представляет собой положительную величину (IL > 0), то фирма обладает монопольной властью. Чем выше этот показатель, тем больше монопольная власть.
Лернеровский показатель рассматривает высокие прибыли как признак монополии. В известной мере это справедливо, однако бывают случаи, когда высокая норма прибыли не является однозначным признаком монополии.
Другой показатель монопольной власти — индекс Герфиндаля -Гиршмана (по имени ученых, предложивших этот индекс).
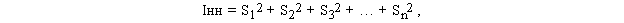
S1 – удельный вес самой крупной фирмы в выпуске всей отрасли;
S2 - удельный вес следующей по величине фирмы в выпуске всей отрасли;
Sn - удельный вес наименьшей фирмы в выпуске всей отрасли.
Он характеризует степень концентрации рынка и рассчитывается на основе данных об удельном весе продукции фирмы в отрасли. Все фирмы ранжируются по удельному весу от наибольшей до наименьшей.
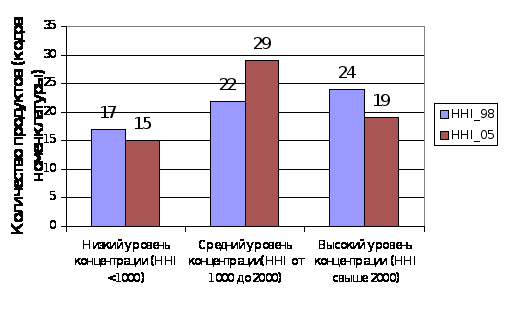
В соответствии с мировой практикой, признаком отрасли с высоким уровнем концентрации является значение индекса Герфиндаля -Гиршмана выше 2000, с низким уровнем концентрации – ниже 1000. В 1998 году каждая третья отрасль в России относилась к высококонцентрированным, а в 2005 году – только каждая пятая. Одновременно несколько снизилось число отраслей с низким уровнем концентрации. Уровень концентрации за восемь лет экономического подъема изменился весьма неравномерно: в отраслях с низким уровнем концентрации в 1998 году значение индекса Герфиндаля-Гиршмана повысилось в среднем на 224 пункта, а в отраслях с высоким уровнем концентрации – снизилось на 663 пункта. Таким образом, наблюдается тенденция выравнивания показателей концентрации.
График 2. Число отраслей с низкой, средней и высокой концентрацией производства: 1998 и 2005 гг. (в разрезе 63 кодов номенклатуры)
Глава 3. Уровень монополизации российского рынка и пути его развития
3.1 Анализ уровня монополизации современной экономики России
В начале 2000-х годов Российской Федерации удалось достигнуть финансовой стабилизации. Прекратилось снижение темпов обменного курса национальной валюты и произошло резкое уменьшение инфляции. Важно, что это было осуществлено в условиях экономического роста, значительного повышения доходов населения, отсутствия наращивания внешних займов и дефицита бюджета. Достижение финансовых макроэкономических целей выводит на первый план государственной экономической политики задачи по структурной перестройке экономики и обеспечению инновационного развития страны. В среднесрочном периоде основное внимание должно уделяться качественным характеристикам функционирования предприятий и отраслей – конкурентной политике.
Стратегические задачи такой политики были сформулированы Президентом Российской Федерации в выступлении «О стратегии развития России до 2020 года»:
«развитие новых секторов глобальной конкурентоспособности, прежде всего в высокотехнологичных отраслях»;
«развитие рыночных институтов и конкурентоспособной среды, которая будет мотивировать предприятия снижать издержки, обновлять продукцию и гибко учитывать запросы потребителей».
В течение 1990-х годов в Российской Федерации было сделано многое для развития конкуренции:
- принято конкурентное законодательство;
- осуществлено разделение монопольных и конкурентных секторов в отраслях естественной монополии;
- проведена приватизация;
- снижено административное давление.
Обзор макроэкономических показателей, характеризующих состояние конкурентной среды в российской экономике, и опросы предпринимателей об их оценках состояния конкуренции в экономике позволяют сделать выводы, что участники рынков в Российской Федерации реально ощущают конкуренцию; причем оценка конкуренции как значимого фактора для деятельности предприятий со временем увеличивается.
Высокая степень открытости для импорта товаров и услуг привели к формированию условий, в которых с высокой вероятностью возникает конкурентная борьба участников рынка; в период 2004 – 2007 годов произошло существенное усиление конкуренции с импортом, хотя основным источником конкуренции для российских производителей по-прежнему являются отечественные компании.
Происходит сближение показателей концентрации производства в российской экономике со сравнимыми показателями развитых зарубежных стран: в высококонцентрированных отраслях промышленности в рассматриваемый период концентрация снижается, в то время как в низко концентрированных – растет.
Большинство предпринимателей считает вектор изменений, которые происходили в конкурентной среде за 2007 год, положительным (42% «+» и 22% «–»);
Конкуренция является важным фактором инноваций. Эмпирические исследования показывают, что испытывающие конкуренцию предприятия (особенно те, которые уже давно существуют на рынке) активно инвестируют в НИОКР и технологии. Конкуренция (особенно с поставщиками из дальнего зарубежья) повышает выпуск и производительность труда.
В тоже время существуют и негативные тенденции:
1) Ряд отраслей российской экономики являются избыточно концентрированными (например, производство первичного алюминия, синтетического каучука, отдельных видов продукции черной металлургии) в сравнении с уровнем концентрации в сопоставимых отраслях развитых стран. В добыче полезных ископаемых и металлургии наблюдается завышенный уровень рентабельности, свидетельствующий о недостатке конкуренции. На рынках металлургической промышленности предприниматели отмечают значительное снижение конкуренции.
2) Несмотря на достаточный уровень интенсивности конкуренции с производителями из дальнего зарубежья на рынках машиностроения и легкой промышленности, все большее число предприятий считает, что они не испытывают зарубежного конкурентного давления, что может свидетельствовать об их вытеснении неконкурентные сектора, в которых отсутствует зарубежное предложение. Ряд компаний – от 10 до 20%, по разным обследованиям - не сталкивается с конкуренцией, что говорит о сохранении в экономике страны угрозы монополизма, даже если поведение этих компаний в настоящее время является конкурентным.
3) Количество предприятий сельского хозяйства, охоты и лесного хозяйства, обрабатывающих производств (за исключением целлюлозно-бумажного производства, издательской и полиграфической деятельности), по производству машин и оборудования неуклонно сокращается, то есть возможности для развития конкурентных отношений в этих сферах с годами уменьшаются.
4) Особую опасность представляет гипертрофированный рост крупнейших российских компаний. Высокий удельный вес крупнейших российских компаний в отношении к ВВП страны позволяет предположить наличие у таких компаний возможности антиконкурентного влияния на рынки.
Следует отметить, что в любой экономике существуют значительные антиконкурентные тенденции: с одной стороны, крупные компании в своем