Анализ хозяйственной деятельности Солигорского районного потребительского общества
Коэффициент текущей ликвидности = Оборотные активы / (Расчеты – Долгосрочные кредиты и займы).
Коэффициент маневренности функционирующего капитала характеризует часть собственных оборотных средств в денежной форме, т.е. средств, имеющих абсолютную ликвидность. При нормальном функционировании организации этот показатель меняется в пределах от нуля до единицы. При прочих равных условиях рост показателя в динамике рассматривается положительная тенденция.
Приемлемое ориентировочное значение показателя устанавливается организациями самостоятельно и зависит, например, от того, насколько высока его ежедневная потребность в свободных денежных ресурсах.
Коэффициент маневренности функционирующего капитала = Денежные средства / (Расчеты - Долгосрочные кредиты и займы).
Наиболее жестким критерием оценки ликвидности организации является коэффициент абсолютной ликвидности, который показывает, какая часть краткосрочных заемных обязательств может быть при необходимости погашен немедленно, и определяется как отношение денежных средств, легко реализуемых ценных бумаг к краткосрочным пассивам.
Теоретически этот показатель считается достаточным, если его величина больше 0,2. Поскольку разработка отраслевых нормативов этих коэффициентов - дело будущего, на практике желательно проводить анализ динамики данного показателя, дополняя его сравнительным анализом доступных данных по организациям, имеющим аналогичную ориентацию своей хозяйственной деятельности.
Коэффициент абсолютной ликвидности = (Финансовые вложения + Денежные средства) / (Расчеты - долгосрочные кредиты и займы).
Коэффициент промежуточной ликвидности определяет возможность организации рассчитаться с краткосрочными обязательствами денежными средствами, финансовыми вложениями и средствами в расчетах. Ориентировочное значение показателя - 0,5, однако эта оценка носит условный характер. Анализируя динамику этого коэффициента, необходимо обращать внимание на факторы, обусловившие его изменение. Так, рост коэффициента промежуточной ликвидности, обусловленный ростом неоправданной дебиторской задолженности, не может характеризовать деятельность организации с положительной стороны.
Коэффициент промежуточной ликвидности = (Товары отгруженные, выполненные работы, оказанные услуги + Дебиторская задолженность + Финансовые вложения + Денежные средства) / (Расчеты - Долгосрочные кредиты займы).
Коэффициент движимости (коэффициент доли оборотных средств в активах) определяется отношением оборотных средств организации к общей сумме всех ее активов:
Коэффициент движимости = Оборотные активы / Валюта баланса.Изменение структуры активов организации в пользу увеличения оборотных средств может свидетельствовать:
- о формировании более мобильной структуры активов, способствующей ускорению оборачиваемости средств организации;
- отвлечении части оборотных активов на кредитование потребителей товаров, работ и услуг организации, дочерних организаций и прочих дебиторов, что свидетельствует о фактической иммобилизации этой части оборотных средств из производственного процесса;
- сворачивании производственной базы;
- искажении реальной оценки основных средств вследствие существующего порядка их бухгалтерского учета и т.д.[14].
Для того чтобы определить причины изменения в структуре активов, необходимо детально проанализировать разделы и отдельные статьи баланса, при необходимости запросить у организации информацию о причинах изменения в статьях внеоборотных и оборотных активов.
Коэффициент доли запасов и налогов в оборотных активах определяется отношением запасов и затрат, налогов по приобретенным ценностям, готовой продукции и товаров организации к стоимости оборотных активов:
Коэффициент доли запасов в оборотных активах = (3aпacы и затраты + Налоги пo пpиoбpeтенным ценностям + Готовая продукция и товары) / Оборотные активы.
С одной стороны, увеличение удельного веса запасов и налогов может свидетельствовать о наращивании производственного потенциала организации и стремлении за счет вложений в производственные запасы защитить денежные активы организации от обесценения под воздействием инфляции.
С другой стороны, такое увеличение может быть вызвано нерациональностью выбранной хозяйственной стратегии, вследствие которой значительная часть оборотных активов иммобилизована в запасах, ликвидность которых может быть невысокой.
Таким образом, хотя рост запасов и налогов на некотором отрезке времени может привести к увеличению значения коэффициента текущей ликвидности, необходимо проанализировать, не происходит ли это увеличение за счет необоснованного отвлечения активов из производственного оборота, что в конечном итоге приведет к росту кредиторской задолженности и ухудшению финансового состояния организации.
Доля собственных оборотных средств в покрытии запасов и затрат характеризует ту часть стоимости запасов и затрат, которая покрывается собственными оборотными средствами. Данный показатель обычно используется в анализе финансового состояния организаций торговли; рекомендуемая нижняя граница показателя в этом случае – 50%.
Доля собственных оборотных средств в покрытии запасов = (Источники собственных средств + Доходы и расходы - Внеоборотные активы) / (3aпaсы и затраты + Налоги по npuoбретенным ценностям + Готовая продукция и товары) [5].
Анализ ликвидности Солигорского райпо начнем с определения ликвидности баланса.
Таблица 2.2 Группировка активов по степени ликвидности по аналитическому балансу
|
ВИД АКТИВА |
Сумма (млн.руб.) |
||||
|
2003 год |
2004 год |
2005 год |
|||
|
Группа 1 – деньги и краткосрочные ценные бумаги |
|||||
|
1.Денежные средства 2.Финансовые вложения |
104 | 217 | 332 | ||
| 11 | 16 | 19 | |||
|
Группа 2 – готовая продукция, товары отгруженные, дебиторы |
|||||
|
1.Готовая продукция и товары 2. Товары отгруженные, выполненные работы, оказанные услуги 3.Дебиторы (70%) 4.Налоги по приобретенным ценностям |
1971 681 232 629 |
2167 1642 384 92 |
3418 2021 611 693 |
||
|
Группа 3 – производственные запасы и незавершенное производство |
|||||
|
1.Сырье и материалы, и другие аналогичные ценности 2.Незавершенное производство 3.Дебиторская задолженность (30%) 4.Прочие оборотные активы |
762 | 1053 | 1186 | ||
| 65 | 143 | 119 | |||
| 100 | 164 | 262 | |||
| - | - | - | |||
|
Группа 4 – неликвидные активы |
|||||
|
1.Долгосрочные активы 2.Нематериальные активы |
7304 | 8951 | 9037 | ||
| 11 | 5 | 3 | |||
Таблица 2.3 Группировка пассивов по степени срочности их погашения по аналитическому балансу
|
ВИД ПАССИВА |
Сумма (млн. руб.) |
||||
|
2003 год |
2004 год |
2005 год |
|||
|
Группа 1 – задолженность, сроки которой уже наступили |
|||||
|
1 |
2 |
3 |
4 |
||
|
1.Задолженность по оплате труда 2.Задолженность бюджету 3.Задолженность по страхованию 4.Краткосрочный кредит (10%) 710 |
106 | 144 | 202 | ||
| 58 | 252 | 347 | |||
| 37 | 57 | 78 | |||
| 147 | 250 | 276 | |||
|
Группа 2 – задолженность, которую следует погасить в ближайшее время |
|||||
|
1 |
2 |
3 |
4 |
||
|
1.Поставщики и подрядчики (80%) 2.Краткосрочный кредит (40%) 3.Долгосрочный кредит (5%) 4.Прочие кредиторы и дебиторы (70%) |
2304 | 2640 | 4046 | ||
| 588 | 1000 | 1104 | |||
| 3 | 2,9 | 0,25 | |||
| - | - | - | |||
|
Группа 3 – задолженность банкам по кредитам, сроки которых наступят не так скоро |
|||||
|
1.Краткосрочные кредиты банка (50%) 2.Поставщики и подрядчики 20%) 3.(Задолженность перед акционерами 4.Прочие кредиторы и дебиторы (30%) 5. Прочие виды обязательств |
735 | 1251 | 1381 | ||
| 576 | 660 | 1011 | |||
| - | - | - | |||
| - | - | - | |||
| - | - | - | |||
|
Группа 4 – неликвидные пассивы |
|||||
|
1.Собственные источники средств, доходы и расходы в том числе: расходы будущих периодов доходы будущих периодов 2.Долгосрочный кредит (95%) |
7260 |
9122 |
9251 |
||
| -18 | - | - | |||
| - | 626 | - | |||
| 57 | 55,1 | 4,75 | |||
Из данных табл. 2.3 видно, что присутствует платежный недостаток, причем к 2006 году он составил 552 млн.руб. Это означает, что предприятие не в состоянии покрывать свои наиболее срочные обязательства. Сравнение итогов второй группы по активу и пассиву (сроки погашения 3-6 месяцев) свидетельствуют об увеличении текущей ликвидности, что определяется увеличением величины быстрореализуемых активов (к 2006 году составили 6,4%) по сравнению с краткосрочными пассивами, и к 2006 году ликвидность баланса составила 1593 млн.руб.
Сопоставление итогов по активу и пассиву для 3 и 4 групп отражает соотношение платежей и поступлений в относительно отдаленном будущем. Ситуация с перспективной ликвидностью пессимистична, в таблице мы наблюдаем недостаток по обоим группам, т.е. организация не в состоянии покрыть свои долгосрочные пассивы и заемные средства, продав медленно реализуемые и труднореализуемые активы.
Сравним активы по степени ликвидности с пассивами по срочности их погашения (см. приложение 5), руководствуясь данными табл. 2.2 и 2.3.
Результаты расчетов по данным предприятия (см. приложение 5) показывают, что сопоставление итогов групп по активу и пассиву на начало 2006 года имеет вид:
А1<П1; А2>П2; А3<П3; А4<П4.
Исходя из этого, можно охарактеризовать текущую ликвидность баланса как достаточную.
Проводимый по данной схеме анализ ликвидности баланса является приближенным. Более точным и детальным является анализ платежеспособности при помощи финансовых коэффициентов рассматриваемых выше.
Таблица 2.4 Расчеты коэффициентов ликвидности организации
| № |
Наименование показателя |
2003 |
2004 |
2005 |
| 1. | Коэффициент текущей ликвидности | 1,00 | 1,04 | 1,03 |
| 2. | Коэффициент маневренности функционирующего капитала | 0,02 | 0,03 | 0,04 |
| 3. | Коэффициент абсолютной ликвидности | 0,03 | 0,04 | 0,04 |
| 4. | Коэффициент промежуточной ликвидности | 0,23 | 0,39 | 0,38 |
| 5. | Коэффициент движимости | 0,38 | 0,42 | 0,49 |
| 6. | Коэффициент доли запасов и налогов в оборотных активах | 0,75 | 0,65 | 0,64 |
| 7. | Доля собственных оборотных средств в покрытии запасов | -0,02 | 0,04 | 0,04 |
Анализ показывает, что у организации сложилась ситуация, что у нее очень маленькая доля наиболее ликвидных активов (на начало 2006 года они составляют 4% от общей суммы активов) для своевременного расчета по своим обязательствам. Причины видятся в том, что выбрана нерациональная стратегия, вследствие которой значительная часть оборотных активов иммобилизована в запасах, ликвидность которых невысокая. Также причинами неплатежеспособности могут быть:
а) невыполнение плана по производству и реализации продукции, повышение ее себестоимости, невыполнение плана прибыли и как результат недостаток собственных источников самофинансирования предприятия;
б) неправильное использование оборотного капитала: отвлечение средств в дебиторскую задолженность, вложение в сверхплановые запасы и на прочие цели, которые временно не имеют источников финансирования;
в) иногда причиной неплатежеспособности является не бесхозяйственность предприятия, а несостоятельность его клиентов;
г) высокий уровень налогообложения, штрафных санкций за несвоевременную или неполную уплату налогов также может стать одной из причин неплатежеспособности субъекта хозяйствования.
Также можно заметить, что предприятие только на 4% может покрыть свои затраты собственными оборотными активами, что нельзя характеризовать это как положительное явление.
Однако при мобилизации всех оборотных средств (не только своевременные расчеты с дебиторами и благоприятная реализация готовой продукции, но и продажа в случае нужды прочих элементов материальных оборотных средств) данное предприятие будет в состоянии погасить свою краткосрочную задолженность.
Более наглядно изменение коэффициентов ликвидности по годам отражено в приложении 5, а в приложении 6 – за счет каких текущих активов обеспечено покрытие краткосрочных обязательств.
Из анализа можно сделать вывод о том, что в случае необходимости быстрого расчета предприятие попадает в затруднительное положение, но если «не горит», то предприятие выполнит свои обязательства.
Анализ ликвидности можно производить не только по коэффициентам, но и с помощью абсолютных величин. Поэтапный расчет ликвидности см. в табл.2.5.
Таблица 2.5 Поэтапный расчет ликвидности
|
Показатели |
2003год |
2004год |
2005год |
|
1 |
2 |
3 |
4 |
| Платежные (денежные) средства - | 115 | 233 | 351 |
| - Краткосрочный заемный капитал = | 4550 | 6254 | 8445 |
| = Недопокрытие (1-я ступень) + | -4435 | -6021 | -8094 |
| + Дебиторская задолженность = | 332 | 548 | 873 |
| = Пере/недопокрытие (2-я ступень) + | -4103 | -5473 | -7191 |
| + запасы = | 927 | 1360 | 1567 |
| 1 | 2 | 3 | 4 |
| = Излишек (дефицит) (3-я ступень) - | -3176 | -4113 | -5624 |
| - Производственные запасы = | 827 | 1196 | 1305 |
| = Излишек (дефицит) (4-я ступень) | -2349 | -2917 | -4319 |
Из данных таблицы видно, что денежные средства полностью не могут покрыть краткосрочную кредиторскую задолженность, в результате чего организации не хватает средств в 2003 году 4435 млн. рублей, в 2004году – 6021 млн. рублей, 2005году – 8094 млн. рублей. И даже имевши дебиторскую задолженность, и реализовав свои производственные запасы – организация по-прежнему будет испытывать дефицит денежных средств для покрытия задолженности предприятия и к 2005 году данная цифра составила 4319 млн. рублей.
Рассматривая показатели ликвидности, следует иметь в виду, что величина их является довольно условной, так как ликвидность активов и срочность обязательств по бухгалтерскому балансу можно определить довольно приблизительно. Так, ликвидность запасов зависит от их качества (оборачиваемости, доли дефицитных, залежалых материалов и готовой продукции). Ликвидность дебиторской задолженности также зависит от скорости ее оборачиваемости, доли просроченных платежей и нереальных для взыскания [14]. Поэтому при рассмотрении вопроса о ликвидности следует изучить некоторые компоненты оборачиваемости оборотных средств отдельно и в целом (см. табл.2.6). Эти показатели помогают установить экономическую эффективность использования оборотных средств предприятия.
Коэффициент оборачиваемости оборотных средств показывает скорость обороты всех мобильных средств предприятия, как материальных, так и нематериальных. Обычно рост этого показателя характеризуется положительно, если он происходит одновременно с ростом коэффициента оборачиваемости запасов, и отрицательно, если последний уменьшается [13].
Коэффициент оборачиваемости запасов отражает число оборотов запасов и затрат предприятия за анализируемый период. Его снижение свидетельствует о наличии незавершенного производства или снижении спроса на готовую продукцию данного предприятия в случае параллельного уменьшения значения коэффициента оборачиваемости готовой продукции.
В целях нормального хода производства и сбыта продукции запасы должны быть оптимальными. Накопление больших запасов свидетельствует о спаде активности организации. Большие сверхплановые запасы приводят к замораживанию оборотного капитала, замедлению его оборачиваемости, в результате чего ухудшается финансовое состояния. Кроме того, увеличивается налог на имущество, возникают проблемы с ликвидностью, увеличивается порча сырья и материалов, растут складские расходы, что отрицательно влияет на конечные результаты деятельности. В то же время недостаток запасов (сырья, материалов, топлива) может привести к перебоям процесса производства, к недогрузке производственной мощности, падению объемов выпуска продукции, росту себестоимости, убыткам. Поэтому каждое предприятие должно стремиться к тому, чтобы производство вовремя и в полном объеме обеспечивалось всеми необходимыми ресурсами и в то же время чтобы они не залеживались на складах.
На многих предприятиях большой удельный вес в оборотных активах занимает готовая продукция, особенно в последнее время в связи с конкуренцией, потерей рынков сбыта, низкой покупательной способностью субъектов хозяйствования и населения, высокой себестоимостью продукции, неритмичностью выпуска и отгрузки и др. Увеличение остатков готовой продукции на складах предприятия приводит также к длительному замораживанию оборотного капитала, отсутствию денежной наличности, потребности в кредитах и уплаты процентов по ним, росту кредиторской задолженности поставщикам, бюджету, работникам предприятия по оплате труда и т.д. В настоящее время – это одна из причин спада производства, снижения его эффективности, низкой платежеспособности предприятий и организаций и банкротства [14].
Таблица 2.6 Расчет показателей использования оборотных средств и оборачиваемости некоторых их видов
|
Показатели |
Формула расчета |
| Производство продукции на 1 рубль среднегодовой стоимости оборотных средств |
|
| Прибыль на 1 рубль оборотных средств |
|
| Число оборотов оборотных средств (коэффициент оборачиваемости) (Коб) |
|
| Продолжительность одного оборота |
|
| Экономия (перерасход) оборотных средств, млн руб. |
|
| Коэффициент оборачиваемости запасов (КобЗ) |
|
| Коэффициент оборачиваемости готовой продукции (КобГП) |
|
| Коэффициент оборачиваемости дебиторской задолженности (КобДЗ) |
|
| Средний срок оборота дебиторской задолженности (ОбДЗ) |
|
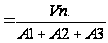
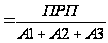
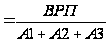

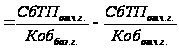


где Vп. – объем производства продукции в натуральном выражении;
ПРП – прибыль от реализации продукции;
ВРП – выручка от реализации продукции;
СбТПотч.г. и СбТПбаз.г. – себестоимость товарной продукции в отчетном и базисном году, соответственно;
Коботч.г. и Коббаз.г. – коэффициент оборачиваемости в отчетном и базисном году, соответственно;
360 – число календарных дней в анализируемом периоде.
Коэффициент оборачиваемости готовой продукции показывает скорость оборота готовой продукции. Рост этого показателя означает увеличение спроса на продукцию предприятия, а уменьшение этого показателя свидетельствует о затоваривании готовой продукции в связи с падением спроса на нее [13].
Большое влияние на оборачиваемость капитала, вложенного в оборотные активы оказывает увеличение или уменьшение дебиторской задолженности. Резкое увеличение дебиторской задолженности может свидетельствовать о неосмотрительной кредитной политике предприятия по отношению к покупателям, либо об увеличении объема продаж, либо неплатежеспособности и банкротстве части покупателей. Сокращение дебиторской задолженности оценивается положительно, если это происходит за счет срока ее погашения. Чем ниже средний срок погашения дебиторской задолженности, тем лучше. Если же дебиторская задолженность уменьшается в связи с уменьшением отгрузки продукции, то это свидетельствует о снижении деловой активности предприятия [8].
Коэффициент оборачиваемости дебиторской задолженности показывает расширение или снижение коммерческого кредита, предоставляемого предприятием. Рост этого показателя означает сокращение продаж в кредит. Соответственно, снижение коэффициента свидетельствует об увеличении объема реализации продукции в кредит, то есть данное предприятие использует товарные ссуды для потребителей своей продукции. Кредитуя их, предприятие делится с ними частью своего дохода и берет кредиты для обеспечения своей хозяйственной деятельности, увеличивая собственную кредиторскую задолженность [1].
Ускорение оборачиваемости капитала влияет на увеличение суммы прибыли, так как к исходной денежной форме он возвращается с приращением. Если производство и реализация продукции являются убыточными, то ускорение оборачиваемости ведет к ухудшению финансовых результатов и «проеданию» капитала. Следовательно, нужно стремиться не только к ускорению движения капитала на всех стадиях кругооборота, но и к его максимальной отдаче, которая выражается в увеличении суммы прибыли на один рубль капитала. Повышение доходности капитала достигается рациональным и экономным использованием всех ресурсов, недопущением их перерасхода, потерь на всех стадиях кругооборота. В результате капитал вернется к своему исходному состоянию в большей сумме, т.е. с прибылью.
При анализе показателей оборачиваемости Солигорского районного потребительского общества необходимо обратить внимание на длительность операционного и финансового циклов. Операционный цикл показывает период времени, за который происходит оборот финансовых средств, начиная с процесса изготовления до процесса окончательного расчета за продукцию. Финансовый цикл показывает, за сколько дней происходит оборот финансовых средств, включая расчеты предприятия за поставленное сырье, материалы, уплату налогов и сборов.
Таблица 2.7 Показатели оборачиваемости некоторых оборотных средств
|
Показатели |
2003 год |
2004 год |
2005 год |
|
|
1 |
2 |
3 |
4 |
|
| Продолжительность 1 оборота запасов (в днях) | 14 | 15 | 12 | |
| Продолжительность 1 оборота готовой продукции (в днях) | 33 | 28 | 33 | |
| Коэффициент оборачиваемости дебиторской задолженности | 64 | 53 | 44 | |
| 1 | 2 | 3 | 4 | |
| Продолжительность 1 оборота дебиторской задолженности | 6 | 7 | 8 | |
| Коэффициент оборачиваемости кредиторской задолженности | 6 | 6 | 6 | |
| Продолжительность 1оборота кредиторской задолженности | 60 | 60 | 60 | |
| Продолжительность операционного цикла | 53 | 50 | 53 | |
| Продолжительность финансового цикла | 113 | 110 | 113 | |
Из данного анализа видно, что данной организации требуется 1,5 месяца, чтобы произвести продукцию и получить за нее расчет, отсюда у нее трудности со своевременными расчетами по многим обязательствам.
От показателей оборачиваемости во многом зависит платежеспособность и рентабельность предприятия. Если производство и реализация продукции являются убыточными, то ускорение оборачиваемости ведет к ухудшению финансовых результатов и «проеданию» капитала. Поэтому, нужно стремиться не только к ускорению движения капитала на всех стадиях кругооборота, но и к его максимальной отдаче, которая выражается в увеличении суммы прибыли на один рубль затрат.
Подводя итого, можно сделать вывод, что за анализируемый период Солигорское райпо неплатежеспособно в части незамедлительной оплаты по обязательствам, срок погашения которых наступает в ближайшее время. Преобладание быстрореализуемых активов над краткосрочными обязательствами позволяет предприятию обеспечить ближайшие платежи соответствующими поступлениями. Однако покрытие задолженности сопровождается замедлением оборачиваемости второй и третьей группы активов, что свидетельствует о затруднении превращения данных активов в денежную наличность. В свою очередь, на замедление оборачиваемости влияет убыточность производства продукции, обостряет проблемы, связанные с реализацией продукции.
2.3 Оценка финансовой устойчивости организации
Одна из важнейших характеристик финансового состояния организации - стабильность деятельности в свете долгосрочной перспективы. Она связана с общей финансовой структурой организации, степенью ее зависимости от кредиторов и инвесторов.
Финансовая устойчивость в долгосрочном плане характеризуется соотношением собственных и заемных средств. Однако этот показатель дает лишь общую оценку финансовой устойчивости. В мировой и отечественной учетно-аналитической практике разработана система показателей, комплексное рассмотрение которых дает объективную оценку степени финансовой устойчивости организации.
Коэффициент автономии характеризует долю собственного капитала организации в общей сумме средств, авансированных в ее деятельность, и отражает степень независимости организации от заемных средств. Чем выше значение этого коэффициента, тем более финансово устойчива, стабильна и независима от внешних кредиторов организация. Увеличение этого коэффициента должно осуществляться преимущественно за счет прибыли, оставшейся в распоряжении организации.
Коэффициент автономии = (Источники собственных средств + Доходы и расходы) / Валюта баланса.
Коэффициент маневренности собственного капитала показывает, какая часть собственного капитала используется для финансирования текущей деятельности, т.е. вложена в оборотные средства, а какая часть капитализирована. Значение этого показателя варьируется в зависимости от структуры капитала и отраслевой принадлежности организации.
Коэффициент маневренности собственного капитала = (Источники собственных средств + доходы и расходы – Внеоборотные активы) / (Источники собственных средств + доходы и расходы).
Коэффициент финансовой неустойчивости дает наиболее общую оценку финансовой устойчивости организации. Определяется как отношение финансовых обязательств к собственному капиталу организации. Его значение не должно превышать 0,25. Если оно превышает единицу, то это свидетельствует о потере финансовой устойчивости и достижении ее критической точки.
Коэффициент финансовой неустойчивости = Расчеты / (Источники собственных средств + доходы и расходы).
Коэффициент соотношения собственных и привлеченных средств является обратным коэффициенту финансовой неустойчивости и, как и некоторые из выше приведенных показателей, дает наиболее общую оценку финансовой устойчивости предприятия. Имеет довольно простую интерпретацию: если его значение равно 0,178, то на каждый рубль собственных средств, вложенных в активы предприятия, приходится 17,8 копеек заемных средств. Рост показателя в динамике свидетельствует об усилении зависимости предприятия от внешних инвесторов и кредиторов, т.е. о некотором снижении финансовой устойчивости, и наоборот.
Коэффициент соотношения собственных и привлеченных средств = (Источники собственных средств + доходы и расходы) / Расчеты.
Коэффициент структуры долгосрочных вложений показывает, какая часть основных средств и прочих внеоборотных активов профинансирована внешними инвесторами, т.е.принадлежит им, а не владельцам организации. Логика расчета этого показателя основана на предположении, что долгосрочные кредиты и займы используются для финансирования основных средств и других капитальных вложений. Рост данного коэффициента в динамике свидетельствует о негативной тенденции в финансовой устойчивости организации.
Коэффициент структуры долгосрочных вложений = Долгосрочные кредиты и займы / Внеоборотные активы.
Коэффициент долгосрочного привлечения заемных средств характеризует структуру капитала, показывает долю привлечения долгосрочных кредитов и займов для финансирования активов наряду с собственными средствами. Рост этого показателя в динамике - негативная тенденция, означающая, что организация все более зависит от внешних инвесторов.
Коэффициент долгосрочного привлечения заемных средств = Долгосрочные кредиты и займы / (Валюта баланса – Долгосрочные кредиты и займы).
Доля дебиторской задолженности в активе баланса показывает удельный вес дебиторской задолженности в активе баланса. Рост этого показателя оказывает негативное влияние, как на уровень отдельных показателей, так и в целом на эффективность хозяйственной деятельности организации.
Доля дебиторской задолженности в активе баланса = (Товары отгруженные + дебиторская задолженность) / Валюта баланса.
От значения коэффициента соотношения кредиторской и дебиторской задолженностей в значительной степени зависит финансовая устойчивость организации. Так, если значение этого коэффициента больше 2, то финансовая устойчивость организации находится в критическом состоянии.
Коэффициент соотношения кредиторской и дебиторской задолженности = Кредиторская задолженность // (Товары отгруженные, выполненные работы, оказанные услуги + дебиторская задолженность)[13].
Методику расчета отразим в таблице 2.8.
Таблица 2.8 Методика оценки финансовой устойчивости организации
| № п/п | Наименование показателя | Методика расчета |
| 1 | Коэффициент автономии |
|
| 2 | Коэффициент маневренности собственного капитала |
|
| 3 | Коэффициент финансовой неустойчивости |
|
| 4 | Коэффициент соотношения собственных и привлеченных средств |
|
| 5 | Коэффициент структуры долгосрочных вложений |
|
| 6 | Коэффициент долгосрочного привлечения заемных средств |
|
| 7 | Доля дебиторской задолженности в активе баланса |
|
| 8 | Коэффициент соотношения кредиторской и дебиторской задолженности |
|
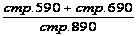
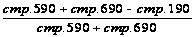
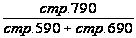
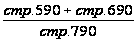

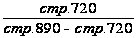
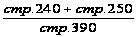
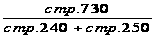
Далее произведем анализ показателей финансовой устойчивости Солигорского районного потребительского общества.
Таблица 2.9 Оценка финансовой устойчивости Солигорского райпо
| № п/п | Название показателя | На начало года, млн.руб | На конец отчетного периода, млн.руб |
| 1 | 2 | 3 | 4 |
| 1 | Коэффициент автономии | 0,591 | 0,523 |
| 2 | Коэффициент маневренности собственного капитала | 0,018 | 0,023 |
| 3 | Коэффициент финансовой неустойчивости | 0,692 | 0,913 |
| 4 | Коэффициент соотношения собственных и привлеченных средств | 1,445 | 1,095 |
| 5 | Коэффициент структуры долгосрочных вложений | 0,006 | 0,0005 |
| 6 | Коэффициент долгосрочного привлечения заемных средств | 0,004 | 0,0003 |
| 1 | 2 | 3 | 4 |
| 7 | Доля дебиторской задолженности в активе баланса | 0,142 | 0,163 |
| 8 | Коэффициент соотношения кредиторской и дебиторской задолженности | 1,714 | 1,964 |
Из анализа видно, что организация в большей степени зависит от внешних кредиторов, т.к. очень маленькая доля собственных средств используется для финансирования текущей деятельности (на конец отчетного периода эта доля составляет 0,023 млн. рублей). Это говорит о том, что организация теряет свою финансовую устойчивость и достигает критической точки. Однако положительным является то факт, что очень маленькая доля основных средств и внеоборотных активов профинансирована внешними кредиторами. Это говорит о том, что предприятие пытается само пополняет свои основные средства без привлечения долгосрочных активов. Однако организации необходимо принять ряд мер для улучшения своего финансового состояния.
2.4 Анализ денежных потоков организации
Для практических целей при оценке финансового состояния имеет место изучение движения финансовых потоков, возникающих в процессе осуществления деятельности организации, а также его взаимоотношений с другими субъектами рынка с целью обеспечения кругооборота его средств. Управление денежными потоками позволяет вовремя выполнять обязательства перед бюджетом, банками, партнерами, т.е. способствует устойчивой платежеспособности, финансовой безопасности и деловой активности.
Под финансовыми потоками понимают оцененное в денежной форме движение любых элементов имущества предприятия и любых источников его формирования. В процессе движения активов и источников их финансирования формируются и расходуются денежные средства, т.е. возникают денежные потоки, представляющие собой не разовые поступления и платежи, а непрерывный процесс движения денежных средств. Денежные потоки напрямую связаны с распределением и использованием капитала. С одной стороны, объем, и движение денежных средств определяются структурой капитала и его оборачиваемостью, а, с другой стороны, потоки денежных средств обеспечивают жизнедеятельность предприятия.
Движение денежного потока распределено во времени и напрямую связано с поступлением и выплатой денежных средств, а также с факторами времени, риска и ликвидности.
Денежные потоки предприятия во всех формах и видах являются важнейшим самостоятельным объектом анализа финансового состояния организации. Это обусловлено тем, что, во-первых, денежные потоки обслуживают проведение финансово-хозяйственной деятельности организации, во-вторых, обеспечивают. Финансовое равновесие организации в процессе ее стратегического развития, в-третьих, способствуют повышению ритмичности операционного процесса, в-четвертых, позволяют сократить потребность в заемном капитале, в-пятых, являются финансовым рычагом для ускорения оборота капитала, а также позволяют получать дополнительную прибыль.
Объектами исследования могут быть:
- денежный поток от основной деятельности;
- денежный поток от инвестиционной деятельности;
- денежный поток от деятельности по финансированию.
Денежный поток от текущей деятельности - это деятельность предприятия, преследующая извлечение прибыли в качестве основной цели либо не имеющая извлечение прибыли в качестве такой цели в соответствии с предметом и целями деятельности, т.е производством промышленной продукции, выполнением строительных работ, сельским хозяйством, торговлей, общественным питанием, заготовкой сельскохозяйственной продукции, сдачей имущества в аренду и другими аналогичными видами деятельности;
Денежный поток от инвестиционной деятельности – это деятельность предприятия, связанная с капитальными вложениями предприятия в связи с приобретением земельных участков, зданий и иной недвижимости, оборудования, нематериальных активов и других долгосрочных активов, а также с их продажей, с осуществлением долгосрочных финансовых вложений в другие организации, выпуском облигаций и других ценных бумаг долгосрочного характера и т.п.;
Денежный поток от финансовой деятельности – это деятельность предприятия, связанная