Дебиторская и кредиторская задолженность ОАО "Кемеровохлеб"
Наиболее изношенным является инвентарь. По нему износ составил 61,55%, однако, он снизился на 36,1%. Наибольшую степень годности имеют здания и сооружения 68,7%, хотя износ по данной группе увеличился на 1,4%.
2.3.5 Оценка использования ОПФ
Объёмы выпуска, производительность труда и другие конечные показатели во многом зависят от эффективности использования ОПФ.
Для оценки эффективного использования ОПФ рассчитывается ряд показателей:
фондоотдача:
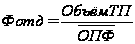 ;
фондоёмкость:
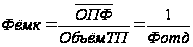 ;
фондовооруженность:
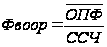 ;
фондорентабельность:
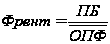 ;
Таблица 17. Динамика эффективности использования ОПФ
| Показатели | 2005г | 2006г | 2007г | Абсолютное отклонение | Темп роста,% |
| Товарная продукция, тыс. руб. | 379590 | 410952 | 436351 | 56761 | 114,95 |
| Среднегодовая стоимость основных фондов, тыс. руб. | 115278 | 140342 | 145233,5 | 29955,5 | 125,98 |
| Среднегодовая стоимость активной части основных фондов, тыс. руб. | 71183 | 76053,5 | 83602,5 | 12419,5 | 117,44 |
| Доля активной части | 0,62 | 0,54 | 0,57 | -0,05 | 91,9 |
| Прибыль до налогообложения, тыс. руб. | 841 | 4892 | 5815 | 4974 | 691,44 |
| Среднесписочная численность рабочих, человек | 1395 | 1133 | 1015 | 380 | 72,76 |
| Фондоотдача, коп. | 329,28 | 292,82 | 300,45 | -28,83 | 91,24 |
| Фондоотдача активной части, коп. | 533,26 | 540,35 | 521,93 | -11,33 | 97,87 |
| Фондовооруженность, тыс. руб/чел. | 82,64 | 123,87 | 143,1 | 60,46 | 173,16 |
| Фондорентабельность,% | 0,73 | 3,49 | 4 | 3,27 | 547,9 |
| Фондоёмкость,% | 0,0030 | 0,0034 | 0,0033 | 0,0003 | 110 |
Анализ показал, что в отчетном периоде показатель фондоотдачи активной части ОФ снизился на 28,83 коп., а фондоотдача в целом по ОФ уменьшилась на 11,33 коп. Однако, самое значительное увеличение имеет фондовооруженность значение этого показателя увеличилось на 73,16%.
Среднесписочная численность рабочих снижается значительными темпами на 27,24%, в свою очередь среднегодовая стоимость ОФ увеличивается на 25,98%.
2.4 Анализ затрат на производство
Источник информации - форма 5-З "Сведения о затратах на производство и реализацию продукции (работ, услуг)".
2.4.1 Оценка динамики затрат на 1 рубль ТП
Таблица 18. Динамика затрат на 1 рубль товарной продукции
| Показатели | 2005г | 2006г | 2007г | Абсолютное отклонение | Темп роста, % |
| Товарная продукция, тыс. руб. | 379590 | 410952 | 436351 | 56761 | 114,95 |
| Себестоимость товарной продукции, тыс. руб. | 363906 | 403331 | 421316 | 57410 | 115,77 |
| Затраты на 1 рубль товарной продукции, коп/руб. | 95,87 | 98,15 | 96,55 | 0,68 | 100,7 |
Из данных таблицы следует, что товарная продукция и себестоимость ТП в отчетном году увеличилась на 56761 тыс. руб. и 57410 тыс. руб., соответственно. Наблюдается увеличение, но незначительное, затрат на 1 руб. товарной продукции с 95,87 до 96,55.
2.4.2 Оценка динамики структуры затрат
Таблица 19. Оценка динамики структуры затрат
| Элементы затрат | Затраты, всего | Структура,% |
Абсолютное отклонение |
|||||
| 2005г | 2006г | 2007г | 2005г | 2006г | 2007г |
тыс. руб. |
% | |
| Материальные затраты | 209717 | 232913 | 221802 | 57,63 | 57,75 | 52,64 | 12085 | 105,76 |
| Затраты на оплату труда | 68203 | 59002 | 73143 | 18,74 | 14,63 | 17,36 | 4940 | 107,24 |
| Отчисления на социальные нужды | 24507 | 21048 | 19033 | 6,73 | 5,22 | 4,52 | -5474 | 77,66 |
| Амортизация основных фондов | 7345 | 8365 | 8091 | 2,02 | 2,07 | 1,92 | 746 | 110,15 |
| Прочие затраты | 54134 | 82003 | 99247 | 14,88 | 20,33 | 23,56 | 45113 | 183,33 |
| Полная себестоимость | 363906 | 403331 | 421316 | 100 | 100 | 100 | 57410 | - |
В отчетном периоде наблюдается рост полной себестоимости. Основной причиной такого роста является увеличение затрат на оплату труда и прочие затраты. В свою очередь снижение имеет место по таким элементам как отчисления на социальные нужды на 22,34% или на 5474 тыс. руб.
Анализ структуры показывает, что наибольший удельный вес занимают материальные затраты (52,64%), затем прочие затраты (23,56%).
2.4.3 Оценка динамики показателей удельных затрат
Таблица 20. Оценка динамики показателей удельных затрат, коп/руб.
| Показатели | 2005г | 2006г | 2007г |
Абсолютное отклонение |
| Материалоёмкость | 55,25 | 54,68 | 50,83 | -4,42 |
| Зарплатоёмкость | 24,42 | 19,48 | 16,76 | -7,66 |
| Амортизациоёмкость | 1,93 | 1,91 | 1,85 | -0,07 |
На 1 рубль товарной продукции в отчетном году предприятие необходимо осуществить 50,83 коп, затрат на оплату труда 16,76 копеек и 1,85 коп. затраты на ОФ.
Значение этих показателей уменьшается на протяжении всего анализируемого периода.
2.5 Анализ труда и ЗП
Источники информации - форма П-4 "Сведения о численности заработной платы и движении работников", форма П-4 "Сведения о численности заработной платы работников по видам деятельности", данные табельного учета и отдела кадров.
2.5.1 Обеспеченность трудовыми ресурсами и их структура
Таблица 21. Обеспеченность трудовыми ресурсами и их структура
| Показатели | 2005 г. | 2006 г. | 2007 г. | Отклонение | ||||
| человек | % | человек | % | человек | % | человек | % | |
| Всего работающих | 1395 | 100 | 1133 | 100 | 1015 | 100 | -380 | - |
| ППП | 1351 | 96,85 | 1111 | 98,06 | 998 | 98,32 | -353 | 73,87 |
| Рабочие | 1118 | 80,14 | 996 | 87,91 | 896 | 88,27 | -222 | 80,14 |
| Служащие, специалисты, руководители | 233 | 16,7 | 115 | 10,15 | 102 | 10,05 | -131 | 43,77 |
| НП | 44 | 3,15 | 22 | 1,94 | 17 | 1,67 | -27 | 38,63 |
В 2007 году численность всех работающих уменьшилась на 380 человека и составила на конец отчетного периода 1015 чел. Данное снижение обусловлено изменением численности по категориям: численность ППП снизилась на 353 чел. Численность НП также снизилась на 27 чел. Число рабочих снизилось на 222 чел.
Таким образом, за анализируемый период наблюдается снижение численности по всем категориям персонала.
2.5.2 Анализ движения трудовых ресурсов
Таблица 22. Анализ движения трудовых ресурсов, человек
| Показатели | 2005 г. | 2006 г. | 2007 г. | Абсолютное отклонение |
Темп роста, % |
| Численность на начало года | 1409 | 1119 | 1039 | -370 | 73,74 |
| Принято | 488 | 520 | 652 | 164 | 133,6 |
| Уволено всего | 536 | 600 | 638 | 102 | 119,02 |
| в том числе по собственному желанию | 536 | 600 | 616 | 80 | 114,92 |
| Численность на конец года | 1361 | 1039 | 1053 | -308 | 77,36 |
| Среднесписочная численность | 1395 | 1133 | 1015 | -380 | 72,75 |
| Оборот | 1024 | 1120 | 1290 | 266 | 125,97 |
| Коэффициент по приёму, % | 0,35 | 0,46 | 0,64 | 0,29 | 182,85 |
| Коэффициент по выбытию, % | 0,38 | 0,53 | 0,63 | 0,25 | 165,78 |
После проведенного анализа, можно сказать, что движение трудовых ресурсов характеризуется как достаточно интенсивное. Оборот составил 1290 чел., что на 266 чел. или 25,97% больше предыдущего уровня. Среднесписочная численность составляет 1015 чел., т.е. меньше на 380 чел. или на 27,25%. За отчетный период увеличился коэффициент по приёму на 82,85% и составляет 0,29%, коэффициент по выбытию также увеличился на 65,78% и составляет 0,25%. Коэффициент по текучести здесь не имеет места, т.к увольнения происходили по собственному желанию работников.
2.5.3 Анализ ПТ
Таблица 23. Производительность труда
| Показатели | 2005 г. | 2006 г. | 2007 г. | Абсолютное отклонение | Темп роста,% |
| Товарная продукция в сопоставимых ценах, тыс. руб. | 379590 | 410592 | 387916,04 | 8326,04 | 102, 19 |
| Среднесписочная численность ППП, чел. | 1351 | 1111 | 998 | -353 | 73,87 |
| Среднесписочная численность рабочих, чел. | 1118 | 996 | 896 | -222 | 80,14 |
| Доля рабочих в ППП | 0,83 | 0,89 | 0,89 | 0,06 | 107,22 |
| Число дней работы по выпуску продукции | 254 | 257 | 254 | - | - |
| Средняя продолжительность рабочего дня, час | 7,25 | 7,35 | 7,25 | - | - |
| Среднегодовая выработка ППП, тыс. руб. | 280,97 | 331,15 | 388,69 | 107,72 | 138,33 |
| Среднегодовая выработка рабочего, тыс. руб. | 339,53 | 369,38 | 432,94 | 93,41 | 127,51 |
| Среднечасовая выработка рабочего, тыс. руб. | 0,18 | 0, 19 | 0,23 | 0,05 | 127,7 |
Анализ показал, что за отчетный год выработка 1 работником ППП увеличилась по сравнению с базисным годом на 107,72 тыс. руб. и составила 388,69 тыс. руб. Кроме того, возросла и выработка 1 рабочего, она составляет 432,94 тыс. руб., что на 93,41% больше. Это свидетельствует об эффективности управления на предприятии.
2.5.4 Анализ динамики заработной платы
Таблица 24. Анализ динамики заработной платы
| Показатели | 2005 г. | 2006 г. | 2007 г. | Абсолютное отклонение | Темп роста, % |
| Среднесписочная численность ППП, чел. | 1351 | 1111 | 998 | -353 | 73,87 |
| Среднесписочная численность рабочих, чел. | 1118 | 996 | 896 | -222 | 80,1 |
| ФОТ рабочих, тыс. руб. | 55668,93 | 54039,6 | 62238,69 | 6569,76 | 111,8 |
| ФОТ работников, тыс. руб. | 70371,65 | 59886,9 | 73780,31 | 3408,66 | 104,84 |
| Среднемесячная зарплата рабочих, руб. | 4979,33 | 5425,66 | 7392,7 | 2413,37 | 148,46 |
| Среднемесячная зарплата одного работника, руб. | 5208,86 | 5390,36 | 7392,81 | 2183,95 | 141,92 |
Анализ данных показал, что ФОТ рабочих, так же как и ФОТ работников увеличивается на 11,8% и 4,84% соответственно.
Выработка ППП увеличилась на 4,37%, при этом увеличилась и заработная плата, тенденция наблюдается и по рабочим: заработная плата увеличивается пропорционально выработке.
2.6 Анализ финансовых результатов деятельности предприятия
Источники информации - форма № 2 "Отчёт о прибылях и убытках", расшифровка к форме № 2.
2.6.1 Анализ динамики показателей прибыли
Таблица 25. Анализ динамики показателей прибыли, тыс. рублей
| Показатели | 2005г | 2006г | 2007г | Абсолютное отклонение | Темп роста, % |
| Выручка от продаж | 395833 | 422039 | 447978 | 52145 | 113,17 |
| Себестоимость продукции | 371689 | 399401 | 426281 | 54592 | 114,68 |
| Управленческие расходы | - | - | - | - | - |
| Коммерческие расходы | 11356 | 10525 | 9648 | -1708 | 84,95 |
| Прибыль от продаж | 12788 | 12113 | 12049 | -739 | 94,22 |
| Результат от прочих операций | -7625 | -4521 | -1940 | -9565 | 25,44 |
| Прибыль до налогообложения | 841 | 4892 | 5815 | 4974 | 691,4 |
| Чистая прибыль | 60 | 2693 | 3906 | 3846 | 6510 |
| Результат от вне реализационной деятельности | 313 | 1095 | 1203 | 890 | 384,3 |
Анализ показал, что предприятие является прибыльным как в отчетном периоде, так и в базисном. Однако величина прибыли снижается. На предприятии, на протяжении всего анализируемого периода отсутствуют управленческие расходы. Прибыль до налогообложения увеличилась. Положительным результатом деятельности предприятия в отчетном году выступает рост чистой прибыли на 3846 тыс. руб. Таким образом, можно сказать, что у предприятия имеются возможности для расширения производства и повышения финансовой независимости.
2.6.2 Анализ динамики состава и структуры доходов
Анализ динамики состава и структуры доходов, тыс. руб. Таблица 26
| Показатели | 2005г | 2006г | 2007г | Абсолютное отклонение | ||||
|
тыс. руб. |
% |
тыс. руб. |
% |
тыс. руб |
% |
тыс. руб. |
% | |
| Выручка | 395833 | 93,93 | 422039 | 92,26 | 447978 | 93,91 | 52145 | 1,65 |
| Доходы от операционной деятельности | 24777 | 5,88 | 34015 | 7,44 | 27202 | 5,70 | 2425 | -1,74 |
| Доходы от внереализационной деятельности | 590 | 0,14 | 1230 | 0,27 | 1709 | 0,36 | 1119 | 0,09 |
| Отложенные налоговые активы | 202 | 0,05 | 152 | 0,03 | 146 | 0,03 | -56 | -0,02 |
| ИТОГО: | 421402 | 100 | 457436 | 100 | 477035 | 100 | 55633 | - |
Анализ показал, что в 2007 году доходы от отложенных налоговых активов снижаются на 56тыс. рублей. Общий рост доходов составил 55633 тыс. руб. В 2007г произошло увеличение доли выручки на 1,65%.
2.6.3 Анализ динамики состава и структуры расходов
Таблица 27. Анализ динамики состава и структуры расходов, тыс. руб.
| Показатели | 2005г | 2006г | 2007г | Абсолютное отклонение | ||||
| тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | |
| Себестоимость | 371689 | 91,82 | 399401 | 90,99 | 426281 | 93,53 | 54592 | 1,71 |
| Расходы от операционной деятельности | 32402 | 8 | 38536 | 8,78 | 29142 | 6,39 | -3260 | -1,61 |
| Расходы от внереализационной деятельности | 277 | 0,07 | 135 | 0,03 | 506 | 0,11 | 229 | 0,04 |
| Отложенные налоговые активы | 430 | 0,11 | 863 | 0,2 | -168 | -0,04 | -598 | -0,15 |
| ИТОГО: | 404798 | 100 | 404798 | 100 | 455761 | 100 | 16826 | - |
Анализ показал, что на предприятии доходы превышают расходы как в 2005г, так и в 2007г. Расходы в отчетном периоде увеличились на 16826 тыс. руб., так уровень себестоимости возрос на 54592 тыс. руб. В тоже время расходы от операционной деятельности и расходы отложенных налоговых активов сократились на 3260 и 598 тыс. руб. соответственно.
2.6.4 Динамика показателей рентабельности
Окончательная оценка эффективности работы предприятия в условиях переменных цен и инфляции производится с помощью показателей рентабельности. Рентабельность рассчитывается как отношение полученной балансовой или чистой прибыли к затраченным средствам или объему реализованной продукции.
Коэффициент рентабельности продаж показывает, сколько прибыли от продаж в выручке:
Кпродаж = (Пп / В) *100,%
где Пп - прибыль от продаж, тыс. рублей (стр.050, ф. №2);
В - выручка от продажи, тыс. рублей (стр.010, ф. №2).
Коэффициент рентабельности капитала показывает, сколько балансовой или чистой прибыли получено с одного рубля стоимости имущества:
Крентк = (П / К) *100,%
где П - прибыль до налогообложения, тыс. рублей (стр.140, ф. №2);
К - среднегодовая стоимость имущества, тыс. рублей (стр.300, ф. №1).
Коэффициент рентабельности собственных средств показывает долю прибыли в собственных средствах предприятия:
Крентсс = (Пч / СС) *100,%
где Пч - чистая прибыль, тыс. рублей (стр. 190, ф. №2);
СС - среднегодовые собственные средства, тыс. рублей (стр.490, ф. №1).
Рентабельность средств производства показывает, сколько прибыли получено предприятием на рубль средств, вложенных в основные фонды и материальные оборотные средства:
Рентф = (П / (Ф + МОС)) *100,%
где Ф - среднегодовая стоимость основных средств, тыс. рублей (стр.120, ф. №1);
МОС - средний остаток материальных оборотных средств, тыс. рублей (стр.210, ф. №1).
Таблица 28. Динамика показателей рентабельности, %
| Показатели | 2005г | 2006г | 2007г | Отклонение |
| Рентабельность продукции | 6,49 | 5,67 | 5,09 | -1,4 |
| Рентабельность продаж | 3,23 | 2,87 | 2,69 | -0,54 |
| Рентабельность капитала | 0,52 | 3,03 | 3,37 | 2,85 |
| Рентабельность собственных средств | 0,07 | 2,93 | 4,29 | 4,22 |
| Рентабельность средств производства | 0,73 | 4,35 | 5,22 | 4,49 |
Анализ показал, что эффективность работы предприятия в 2007г повышается, это обусловлено ростом рентабельности капитала - 3,37 коп. прибыли приходится на рубль капитала. В 1 рубле выручки прибыль составляет 2,69 коп. Рентабельность продукции и рентабельность продаж снижается на 1,4 и 0,54 соответственно.
2.6.5 Факторный анализ рентабельности
На основе факторной модели вида:
Рент = Прибыль балансовая / (ОФ + ОС),
которая после дополнительных преобразований примет вид:
Рент = Прибыльность продаж / (Фемк + Оборачиваемость),
можно провести факторный анализ рентабельности средств производства.
Оцениваем влияние трех факторов:
прибыльность продаж;
эффективность использования основных фондов;
оборачиваемость оборотных средств.
Таблица 29. Факторный анализ рентабельности
| Показатели | 2005г | 2006г | 2007г | Отклонение | Влияние |
| Выручка от продаж, тыс. руб. | 395833 | 422039 | 447978 | 52145 | - |
| Прибыль до налогообложения, тыс. руб. | 841 | 4892 | 5815 | 4974 | - |
| Среднегодовая стоимость основных фондов, тыс. руб. | 115278 | 140342 | 145233,5 | 29955,5 | - |
| Средний остаток оборотных средств, тыс. руб. | 28944 | 29218 | 36816,5 | 7872,5 | - |
| Прибыльность продаж | 0,0021 | 0,0116 | 0,013 | 0,0109 | 0,0035 |
| Фондоёмкость | 0,2912 | 0,3325 | 0,3242 | 0,033 | 0,0007 |
| Оборачиваемость | 0,0731 | 0,0692 | 0,0822 | 0,0091 | -0,0011 |
| Рентабельность | 0,0059 | 0,0284 | 0,0319 | 0,026 | 0,0031 |
Анализ показал, что рентабельность в отчетном периоде выросла на 3,19%. Причиной стало увеличение прибыльности продаж с 0,0021% до 0,013%. Кроме того, сказалось снижение фондоемкости производства до 32,42%.
III. Оценка финансового состояния
3.1 Анализ финансового состояния
Анализ финансового состояния предприятия неразрывно связан с его производственной и хозяйственной деятельностью и является важным средством существования систематического контроля над эффективностью использования средств.
Наиболее важной характеристикой финансового состояния предприятия является его устойчивость или неустойчивость по отношению к внешнему воздействию.
Всю совокупность факторов, определяющих финансовое состояние предприятия, подразделяют на 2 группы:
внешние, отражающие состояние внешней среды, в которой предприятие осуществляет хозяйственную деятельность. В данную группу включают денежно-кредитную и налоговую политику государства, состояние рынка, состояние экономики в регионе, отрасли и др.
внутренние, отражающие состояние экономики предприятия. Включают качество и конкурентоспособность продукции, эффективность использования производственных ресурсов, собственное платежное поведение предприятия и другое.
Важнейшим источником информации о финансовом положении предприятия на отчетную дату является бухгалтерский баланс.
Анализ динамики и структуры активов и пассивов предприятия позволяет оценить динамику стоимости имущества, соотношение темпов роста собственного и заемного капитала, дебиторской и кредиторской задолженности.
3.1.1 Состав и структура имущества предприятия
Таблица 30. Состав и структура имущества предприятия
| Показатели | 2005 г. | 2006 г. | 2007 г. | Абсолютное отклонение | Темп роста, % |
| 1. Стоимость имущества, тыс. руб. (стр.300) | 160511 | 161686 | 172702 | 12191 | 107,59 |
| 2. Внеоборотные активы, тыс. руб. (стр. 190) | 88040,50 | 87918 | 79886 | -8154,5 | 90,73 |
| в% к имуществу | 54,85 | 54,37 | 46,26 | -8,59 | - |
| 3. Оборотные активы, тыс. руб. (стр.290) | 72471 | 73768 | 92816 | 20345 | 128,07 |
| в% к имуществу | 45,15 | 45,62 | 53,74 | 8,59 | - |
| 3.1 Запасы, тыс. руб. (стр.210) | 28944 | 25879 | 32557 | 3613 | 112,48 |
| в% к оборотным активам | 39,94 | 35,08 | 35,08 | -4,86 | - |
| 3.2 Дебиторская задолженность, тыс. руб. (стр.230+240) | 36825 | 41303 | 38084 | 1259 | 103,41 |
| в% к оборотным активам | 50,81 | 55,99 | 41,03 | -9,78 | - |
| 3.3 Денежные средства и краткосрочные финансовые вложения, тыс. руб. (стр.250+260) | 3867 | 3733 | 18383 | 14516 | 475,38 |
| в% к оборотным активам | 5,34 | 5,06 | 19,81 | 14,47 | - |
| 3.4 Прочие оборотные активы, тыс. руб. (стр.220+270) | 2836 | 2853 | 3792 | 956 | 133,7 |
| В % к оборотным активам | 3,91 | 3,87 | 4,08 | 0,17 | - |
Анализ показал, что произошло увеличение стоимости имущества на 7,59%. Рост имущества был обеспечен увеличением оборотных активов на 20345 тыс. руб. или на 28,07%. В результате доля их в общем объеме возросла до 53,74%. Увеличение роста дебиторской задолженности на 3,41% явилось причиной роста оборотных активов.
3.1.2 Анализ состава и структуры источников средств
Важнейшей характеристикой источников формирования имущества и финансового состояния служит показатель собственных оборотных средств (СОС). СОС определяют достаточность собственных источников для обеспечения потребности предприятия во внеоборотных активах и производственных запасах.
СОС = Собственный капитал - Внеоборотные активы = стр.490 - стр. 190.
Таблица 31. Анализ состава и структуры источников средств
| Показатели | 2005г | 2006г | 2007г | Абсолютное отклонение | Темп роста,% |
| 1. Стоимость имущества, тыс. руб. (стр.300) | 160511 | 161686 | 172702 | 12191 | 107,59 |
| 2. Собственный капитал, тыс. руб. (стр.490) | 95484,5 | 91774 | 90971 | -4513,5 | 95,27 |
| в% к имуществу | 59,49 | 56,76 | 52,67 | -6,82 | - |
| 2.1 Собственные оборотные активы, тыс. руб. (стр.490-190) | 7444 | 3856 | 11085 | 3641 | 148,91 |
| в% к собственному капиталу | 7,80 | 4,2 | 12,18 | 4,38 | - |
| 3. Заемный капитал, тыс. руб. (стр.590+стр.690) | 65026,5 | 69912 | 81731 | 16704,5 | 125,68 |
| в% к имуществу | 40,51 | 43,24 | 47,32 | 6,81 | - |
| 3.1 Долгосрочные обязательства, тыс. руб. (стр.590) | 2485,5 | 935 | 1798 | -687,5 | 72,3 |
| в% к заемному капиталу | 3,82 | 1,34 | 2,9 | -0,92 | - |
| 3.2 Краткосрочные займы, тыс. руб. (стр.610) | 27257 | 29000 | 37392 | 10135 | 137,18 |
| в% к заемному капиталу | 41,92 | 41,48 | 45,75 | 3,83 | - |
| 3.3 Кредиторская задолженность, тыс. руб. (стр.620) | 33988 | 37385 | 38277 | 4289 | 112,6 |
| в% к заемному капиталу | 52,27 | 53,47 | 46,83 | -5,44 | - |
| 3.4 Прочие пассивы, тыс. руб. (стр.630+640+650+660) | 1296 | 2592 | 2436 | 1140 | 187,96 |
Анализ показал, что прирост стоимости имущества в отчетном году составил 12191 тыс. руб., что составляет 7,59%, он был обеспечен увеличением заемного капитала на 25,68%. Привлечение заемных средств компенсирует недостаток собственного капитала предприятия, сокращение которого в отчетном году составило 4513,5 тыс. руб. В заемном капитале, 47,32% приходится на кредиторскую задолженность, которая увеличилась на 12,6%.
3.1.3 Модель бухгалтерского баланса
Таблица 32. Модель бухгалтерского баланса
| Актив | Усл. обозн. | 2005 | 2006г | 2007г | Пассив | Усл. обозн. | 2005 | 2006г | 2007г |
| 1. Внеоборотные активы | А | 87680 | 87918 | 79886 | 1. Источники собственных средств | Ж | 93988 | 94366 | 93410 |
| 2. Запасы и затраты | Б | 23523 | 28732 | 36349 | 2. Кредиторская задолженность | З | 23452 | 37385 | 3827 |
| 3. Дебиторская задолженность | В | 40142 | 41303 | 38084 | 3. Кредиты и др. заемные средства: | И |
13521 | 29935 | 41018 |
| 4. Прочие оборотные активы | Г | 0 | 0 | 0 | -краткосрочные кредиты и займы; | К1 |
24923 | 29000 | 37392 |
| 5. Денежные средства и краткосрочные финансовые вложения | Д | 5249 | 3733 | 18383 | -долгосрочные кредиты и займы; | К2 |
710 | 935 | 1798 |
| -ссуды непогашенные в срок | К3 |
0 | 0 | 1828 | |||||
| Валюта: | Е | 156594 | 161686 | 172702 | Валюта: | Е | 156594 | 161686 | 172702 |
3.1.4 Абсолютные показатели финансовой устойчивости
Таблица 33. Абсолютные показатели финансовой устойчивости, тыс. руб.
| Показатели | 2005г | 2006г | 2007г | Отклонение |
|
1. Источники собственных оборотных средств: Ес=Ж-А |
6308 | 6448 | 13521 | 7213 |
|
2. Наличие собственных и (долгосрочных) краткосрочных источников: Ет= (Ж+К1) |
34105 | 35448 | 50913 | 16808 |
|
3. Общая величина основных источников: Еобщ. соб. = (Ж+К1К2) - А |
34512 | 36383 | 52711 | 18199 |
|
4. Излишек (+) или недостаток (-) собственных оборотных средств: +-∆Ес=Ес-Б |
-22180 | -22284 | -22828 | -648 |
|
5. Излишек (+) или недостаток (-) собственных и (долгосрочных) краткосрочных заемных источников: +-∆Ет=Ет-Б |
6013 | 6716 | 14564 | 8551 |
|
6. Излишек (+) или недостаток (-) общей величины основных источников: +-∆Еобщ. =Еобщ. - Б |
6952 | 7651 | 16362 | 9410 |
| 7. Тип финансовой устойчивости |
S=0,11 (норм) |
S=0,11 (норм) |
S=0,11 (норм) |
- |
Анализ показал, что финансовая устойчивость предприятия нормальная. По наличию собственных источников оборотных средств имеется недостаток в размере 648 тыс. руб., а по наличию собственных и (долгосрочных) краткосрочных заемных источников, а также общей величины основных источников - излишек в размере 8551тыс. руб. и 9410тыс. руб., соответственно.
3.1.5 Определение типа финансовой устойчивости для условия
а< (ж+к2) - б
Таблица 34. Определение типа финансовой устойчивости для условия а< (ж+к2) - б
| Тип финансовой устойчивости | 2005г | 2006г | 2007г |
|
Абсолютная Д>З+К3 |
5249>23453+0 (это условие не выполняется) |
3733 >37385+0 (это условие не выполняется) |
18383 >382771+182 (это условие не выполняется) |
|
Нормальная Д+В >З+К3 |
5249+40142 >23453+0 (это условие выполняется) |
3733+41303 >37385+0 (это условие выполняется) |
18383+38084 >38277+1828 (это условие выполняется) |
Из таблицы видно, что первое условие как для 2005г., так и для 2006г и 2007г не выполняется. Второе же условие выполняется. Из чего делаем вывод о нормальной финансовой устойчивости предприятия.
3.2 Анализ дебиторской и кредиторской задолженностью
3.2.1 Анализ дебиторской задолженности.
Анализ расчетов с дебиторами и кредиторами целесообразно начать с оценки доли дебиторской задолженности в общем объеме оборотных средств.
Показатель доли дебиторской задолженности в общем объеме мобильных активов (Оборотных средств)
Ддз= (ДЗ/МО) *100%
Показатель характеризует структуру оборотных средств. Чем выше этот показатель, тем менее мобильна структура имущества организации.
Показатель оборачиваемости дебиторской задолженности
Одж=В/ДЗ*100%
Показывает расширение или снижение коммерческого кредита, предоставляемого предприятием. Повышение этого показателя означает снижение продаж в кредит и наоборот.
Показатель периода погашения дебиторской задолженности
Тдз=360/Одз
Показатель характеризует сложившийся за период срок расчетов покупателей. Чем продолжительнее период, тем выше риск ее непогашения.
Продолжительность анализируемого периода в днях=360 дней
Показатель доли сомнительной дебиторской задолженности в общем объеме дебиторской задолженности
Ддз. сом=ДЗсом/ДЗ*100%
Доля сомнительной задолженности в составе дебиторской задолженности характеризует "качество" дебиторской задолженности. Тенденция к его росту свидетельствует о снижении ликвидности.
Коэффициент погашаемости дебиторской задолженности:
КПдз=ДЗ/Одз
Таблица 38. Структура состояния дебиторской задолженности
| Дебиторская задолженность | Абсолютные величины | Удельный вес в общей сумме активов,% | Изменения | |||||
| 2005 | 2006г. | 2007г. | 2005 | 2006г. | 2007г. | +/- | % | |
| 1. Покупатели и заказчики | 25989 | 26155 | 30728 | 35,23 | 35,45 | 33,11 | -2,12 | 93,4 |
| 2. Прочие дебиторы | 11549 | 11929 | 5701 | 16,09 | 16,17 | 6,14 | -9,95 | 38,0 |
| 3. Общая величина | 37538 | 38084 | 36429 | 51,43 | 51,62 | 39,25 | -12,18 | 76,04 |
Как видно из таблицы, произошло увеличение дебиторской задолженности по статье покупатели и заказчики на 4739 тыс. руб. при одновременном снижение общей величины дебиторской задолженности в 2007г на 1109 тыс. руб. по сравнению с 2005г. Снизилась и доля дебиторской задолженности в общем объеме мобильных активов по сравнению с базисным годом на 12,18%, причем снижение доли произошло по всем статьям, а именно: покупатели и заказчики на 2,12% и прочие дебиторы на 9,95%.
Таблица 39. Оборачиваемость дебиторской задолженности
| Показатели | 2005г | 2006г. | 2007г. |
Отклонения, +/- |
| 1. Дебиторская задолженность, тыс. руб. | 37538 | 38084 | 36429 | -1109 |
| 2. Выручка от продаж, тыс. руб. | 395833 | 422039 | 447978 | 52145 |
| 4. Доля дебиторской задолженности в общем объеме мобильных активов, % | 43,55 | 51,62 | 39,25 | -4,3 |
| 5. Оборачиваемость дебиторской задолженности, раз | 10,2 | 11,1 | 12,3 | 2,1 |
| 6. Период погашения дебиторской задолженности, дни | 31,25 | 32,43 | 29,27 | -1,98 |
| 7. Отношение средней величины дебиторской задолженности к выручке от реализации, % | 8,89 | 9,4 | 8,31 | -0,58 |
| 8. Доля сомнительной дебиторской задолженности в общем объеме дебиторской задолженности | - | - | - | - |
Анализ показал, что оборачиваемость дебиторской задолженности (раз) в 2007г. возросла на 2,1 раза по сравнению с 2005г., однако оборачиваемость в днях сократилась в отчетном году по сравнению с базисным на 1,98 дня. Кроме того, доля дебиторской задолженности в общем объеме мобильных активов за анализируемый период сократилась на 4,3%. Также снизилось и отношение средней величины дебиторской задолженности к выручке от реализации на 0,58%. Показатель доли сомнительной дебиторской задолженности в общем объеме дебиторской задолженности здесь не имеет место быть, так как на предприятии отсутствует сомнительная дебиторская задолженность.
3.2.2 Анализ кредиторской задолженности
Важным элементом анализа кредиторской задолженности является оценка оборачиваемости. Для более полного анализа можно рассчитать показатели оборачиваемости кредиторской задолженности, расчет показателей производится аналогично показателям дебиторской задолженности.
Для оценки оборачиваемости кредиторской задолженности используют следующие показатели: Оборачиваемость кредиторской задолженности.
Окз=В/КЗ*100%
где О кз - оборачиваемость кредиторской задолженности;
В-выручка от реализации;
КЗ - кредиторская задолженность;
Коэффициент оборачиваемости кредиторской задолженности показывает расширение или снижение коммерческого кредита, предоставляемого организацией.
Период погашения кредиторской задолженности.
Ткз=360/Окз
Далее проанализируем кредиторскую задолженность и найдем ее долю в общем объеме краткосрочных обязательств.
Дкз= (7)
где Д кз - доля кредиторской задолженности в общем объеме краткосрочных обязательств.
КО - краткосрочные обязательства.
Структура состояния кредиторской задолженности Таблица 40
| Кредиторская задолженность | Абсолютные величины | Удельный вес в общей сумме активов | Изменения | |||||
| 2005г | 2006г. | 2007г. | 2005г | 2006г | 2007г. | +/- | % | |
| 1. Поставщики и подрядчики | 32257 | 32337 | 35291 | 46,80 | 46,88 | 44,15 | -2,65 | 94,2 |
| 2. Задолженность перед государственными внебюджетными фондами | 951 | 1049 | 1234 | 1,41 | 1,5 | 1,55 | 0,14 | 103,3 |
| 3. Задолженность перед бюджетом | 750 | 860 | 1457 | 1,2 | 1,3 | 1,82 | 0,62 | 140 |
| 4. Авансы полученные | 1586 | 2828 | 1828 | 2,1 | 4,1 | 2,3 | 0,2 | 56,1 |
| 5. Прочие кредиторы | 33 | 35 | 48 | 0,04 | 0,05 | 0,06 | 0,02 | 120 |
| Общая величина | 35577 | 37385 | 40105 | 51,55 | 54,2 | 50,17 | -1,38 | 92,56 |
Из таблицы видно, что общая величина кредиторской задолженности за анализируемый период увеличилась на 4528 тыс. руб. Увеличение произошло по всем статьям. Однако при возрастании общей величины кредиторской задолженности, произошло снижение ее доли в общем объеме краткосрочных обязательств на 1,38%. Снижение доли в общем объеме краткосрочных обязательств произошло по таким статьям, как "Поставщики и подрядчики", на 2,65%. А по таким статьям, как "Задолженность перед государственными внебюджетными фондами", "Задолженность перед бюджетом", "Авансы полученные", "Прочие кредиторы" их доля в общем объеме краткосрочных обязательств увеличилась на 0,14%, 0,62%, 0,2%, 0,02%, соответственно.
Таблица 41. Оборачиваемость кредиторской задолженности
| Показатели | 2005г | 2006г. | 2007г. |
Отклонения +,- |
| 1. Кредиторская задолженность, тыс. руб. | 35577 | 37385 | 40105 | 4528 |
| 2. Выручка от реализации, тыс. руб. | 395833 | 422039 | 447978 | 52145 |
| 3. Оборачиваемость кредиторской задолженности, раз | 11,2 | 11,3 | 11,17 | -0,03 |
| 4. Период погашения кредиторской задолженности, дни | 32,21 | 31,86 | 32,23 | 0,02 |
| 5. Отношение кредиторской задолженности к выручке от продажи, % | 8,84 | 8,85 | 8,95 | 0,11 |
В результате анализа, можно сделать вывод о том, что кредиторская задолженность в 2007г. по сравнению с 2005г. увеличилась на 4528 тыс. руб. Кроме того, видно, что ее оборачиваемость (в раз) сократилась на 0,03 раза, а следовательно и период погашения кредиторской задолженности увеличился на 0,02 дня. Возросло и отношение кредиторской задолженности к выручке на 0,11%.
Таблица 42. Сравнительный анализ дебиторской и кредиторской задолженности
| Показатели |
Кредиторская задолженность |
Дебиторская задолженность |
| 1. Темп роста % | 112,72 | 97,04 |
| 2. Оборачиваемость в оборотах | 11,17 | 12,3 |
| 3. Оборачиваемость в днях | 32,23 | 29,27 |
Из таблицы видно, что темп роста кредиторской задолженности возрос на 12,72%, темп роста дебиторской задолженности за анализируемый период снизился на 2,96%. Кроме того, оборачиваемость дебиторской задолженности в оборотах превышает аналогичный показатель кредиторской задолженности на 1,13 оборот. Оборачиваемость в днях дебиторской задолженности меньше того же показателя кредиторской задолженности на 2,96.
3.3 Предложения по повышению эффективности управления дебиторской и кредиторской задолженностью
Политика управления дебиторской и кредиторской задолженностью представляет собой часть общей политики управления оборотными активами и маркетинговой политики предприятия, направленной на расширение объема реализации продукции и заключающейся в оптимизации общего размера этой задолженности и обеспечении своевременной ее инкассации.
Грамотное управление денежными средствами, ведущее к росту платежеспособности предприятия, получению дополнительного дохода - важнейшая задача финансовой работы.
Дебиторская и кредиторская задолженность - неизбежное следствие существующей в настоящее время системы денежных расчетов между организациями, при которой всегда имеется разрыв времени платежа с моментом перехода права собственности на товар, между предъявлением платежных документов к оплате и временем их фактической оплаты.
Анализ дебиторской и кредиторской задолженности включает комплекс взаимосвязанных вопросов, относящихся к оценке финансового положения предприятия.
Таким образом, состояние дебиторской и кредиторской задолженности, их размеры и качество оказывают сильное влияние на финансовое состояние организации.
Увеличение доли кредиторской задолженности в краткосрочных пассивах говорит о снижении источников формирования оборотных активов, а также о снижении текущей ликвидности предприятия. Известно, что текущая ликвидность есть отношение всех оборотных средств (кроме расходов будущих периодов) к сумме срочных обязательств (кредиторская задолженность плюс краткосрочные кредиты). Дальнейшее увеличение доли кредиторской задолженности будет уменьшать текущую ликвидность предприятия.
Необходимо отметить, что кредитная политика очень важна для управления, и на каждом предприятии она должна формироваться индивидуально, в процессе выбора между возможностью увеличения рентабельности, которой способствует кредит, и увеличения риска, который при этом возникает. Важно стремиться к выработке такой кредитной политики, которая учитывала бы также и позиции конкурентов, чтобы не потерять соответствующую долю рынка.
Для улучшения финансового положения организации необходимо:
следить за соотношением дебиторской и кредиторской задолженности. Значительное превышение дебиторской задолженности создает угрозу финансовой устойчивости организации и делает необходимым привлечение дополнительных источников финансирования;
контролировать состояние расчетов по просроченным задолженностям;
по возможности ориентироваться на увеличение количества заказчиков с целью уменьшения риска неуплаты монопольным заказчикам;
оценивать состав дебиторской задолженности предприятия по отдельным ее "возрастным" группам, т.е. так называемый реестр старения дебиторской задолженности;
предоставлять скидки при досрочной оплате;
ускорить платежи путем совершенствования расчетов с покупателями и заказчиками. Использование возможности оплаты дебиторской задолженности векселями, ценными бумагами. Ожидание оплаты "живыми деньгами" может обойтись гораздо дороже.
формирование условий обеспечения взыскания дебиторской задолженности;
проводить анализ финансового состояния сомнительных в платежном отношении покупателей;
использование механизма взаимозачетов, чтобы снизить объемы как кредиторской, так и дебиторской задолженности;
предусматривать в договорах с покупателями и заказчиками изменение цен на продукции в зависимости от срока оплаты;
своевременно оформлять расчетные документы.
С целью максимизации притока денежных средств предприятию следует разрабатывать широкое разнообразие моделей договоров с гибкими условиями формы оплаты и гибким ценообразованием. Возможны различные варианты: от предоплаты или частичной предоплаты до передачи на реализацию и банковской гарантии.
Система скидок способствует защите предприятия от инфляционных убытков и относительно дешевому пополнению оборотного капитала в денежной или натуральной форме. Для того чтобы определить, следует ли покупателю предоставлять скидку за авансовые выплаты остатков на счетах, финансовому менеджеру следует сравнить доход от денежных средств, получаемых в результате ускоренных платежей, с суммой скидки.
Увеличение дебиторской задолженности инициирует дополнительные издержки предприятия на: увеличение объема работы с дебиторами (связь, командировки и пр); увеличение периода оборота дебиторской задолженности (увеличение периода инкассации); увеличение потерь от безнадежной дебиторской задолженности.
Для эффективного управления дебиторской задолженностью необходимо анализировать поведение дебитора по отношению к долгу. Так, например, выделяют три группы поведения дебиторов:
Деловая порядочность;
Безразличие;
Деловая непорядочность (уверенность в отсутствии будущих связей).
Заключительным этапом управления дебиторской задолженностью должна стать оценка соответствия условий получения и оказания кредита. Как известно, деятельность любого предприятия связана с приобретением материалов, продукции, потреблением разного рода услуг. Если расчеты за продукцию или оказанные услуги производятся на условиях последующей оплаты, можно говорить о получении предприятием кредита от своих поставщиков и подрядчиков. Само предприятие выступает кредитором своих покупателей и заказчиков, а также поставщиков в части выданных им авансов под предстоящую поставку погашения дебиторской задолженности
Выводы
В результате анализа хозяйственной деятельности ОАО "Кемеровохлеб” за 2005-2007гг. можно сделать следующие выводы.
На предприятии в 2007 году наблюдается увеличения объема товарной продукции на 25399 тыс. руб. в действующих ценах, объема реализации на 25938 тыс. руб.
План по структуре продукции выполнен на 97,86%, т.е. допущено незначительное отклонение от плановой структуры на 2,14%, это отклонение объясняется тем, что плановая доля хлебобулочных изделий увеличилась на 9,06%, доля кондитерских изделий увеличилась на 3,,95%, доля макаронных изделий снизилась на 35,9%. Данные изменения могут происходить из-за недостатка сырья или за счет изменения спроса на различную продукцию.
Из анализа ОПФ видно, что доля активной части на конец года увеличилась на 4,2% и составила 59,56%, а доля пассивной части составляет 40,44%.
Коэффициент износа в отчетном периоде увеличился на 0,66% и составил 45%, это свидетельствует об ухудшении технического состояния основных фондов, это связано с устарением имеющегося оборудования, коэффициент износа активной части составил 53,35%. Это свидетельствует о снижении годности оборудования к эксплуатации. Уменьшение степени изношенности оборудования может быть достигнуто двумя путями:
за счет капитального ремонта и модернизации;
за счет обновления.
Себестоимость ТП в отчетном году увеличилась на 4,46%. Затраты на 1 руб. ТП снизились на 1,63%. Темп роста полной себестоимости (104,5%) ниже темпа роста объема ТП (106,18%). Наибольшую долю в полной себестоимости составляет статья "Материальные затраты" 52,64%.
На протяжении исследуемого периода уровень доходов превышал уровень расходов. Выросла прибыль до налогообложения и чистая прибыль.
Анализ показал, что финансовую устойчивость предприятия можно определить как нормальную. Платежеспособность предприятия находится на среднем уровне. Кроме того, баланс предприятия является абсолютно ликвидным.
По результатам анализа состава, структуры и динамики кредиторской и дебиторской задолженности предприятия темп роста дебиторской задолженности равен 97,04%, т.е. произошло ее снижение на 2,96%, а темп роста кредиторской задолженности составил 112,72%. В целом, можно сделать вывод о том, что ситуация в сфере осуществления платежно-расчетных отношений предприятия с его дебиторами и кредиторами не представляет существенной угрозы стабильности финансового состояния предприятия.
В общем, можно сделать вывод о том, что деятельность ОАО “Кемеровохлеб" за 2005-2007гг является удовлетворительной.
Список используемой литературы
Анализ и диагностика финансово-хозяйственной деятельности предприятия: Уч. пособие / Е.В. Кучерова, Н.Н. Голофастова, Т.Г. Королёва, О.М. Кителева. - Кемерово, 2004. - 76с.
Бухгалтерская (финансовая) отчетность: Уч. модуль / Г.И. Зяблицкая. КемТИПП. - Кемерово, 2003. - 118с.
Донцова Л.В., Никифорова Н.А. Комплексный анализ бухгалтерской отчетности. - 4-е изд., перераб. и доп. - М.: Издательство "Дело и Сервис", 2001г - 304с.
Зотов В.П. Комплексный экономический анализ: Учебное пособие. - Кемерово: Кузбассвузиздат, 2001. - 260с.
Савицкая Г.В. Анализ хозяйственной деятельности предприятия: Уч.