Сравнительная оценка эффективности использования финансового лизинга и банковского кредита при приобретении основных фондов
где
 - срок полезного
использования объекта лизинга;
 - стоимость имущества
без НДС;
 - количество
лизинговых платежей за период (год).
Таким образом, лизингодатель погашает равными долями по 4 237,29 рублей стоимость оборудования в течение договора лизинга (28 месяцев), применяя коэффициент ускоренной амортизации равный 3.
2.  - плата за кредитные
ресурсы в i-ом периоде:
=
 (3.2.2)
где
 - непогашенная часть
кредитных ресурсов, рассчитанная в i-ом периоде;
 - проценты по
выданному кредиту (годовые);
N - количество платежей в год по выплате процентов за кредитные ресурсы.
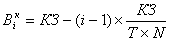 (3.2.2.1)
где
 - сумма привлекаемого
кредита;
T - срок кредита, лет.
Таким образом, подставляя в формулу (3.2.2) выражение (3.2.2.1), получим формулу для определения процентных выплат в i-ом периоде за банковский кредит, взятый лизингодателем для финансирования приобретения лизингового актива:
= 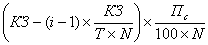 (3.2.1
преобразов.)
Соответственно ежемесячная плата за пользование кредита рассчитывается следующим образом:
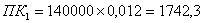
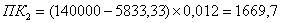 и т.д.
Величина 0,012, есть ежемесячная процентная ставка
по кредиту эквивалентная годовой в 16 % ( = 0,16).
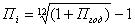 (3.2.3)
Таблица 3.1
Платежи процентов по кредиту, руб.
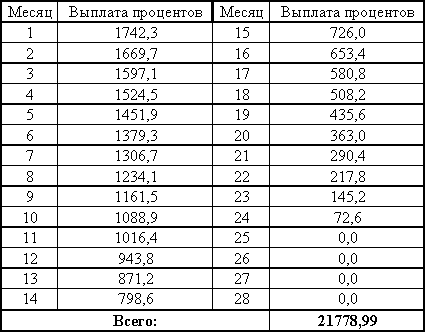
Поскольку срок лизинга (28 месяцев) превышает срок кредита (24 месяца), поэтому проценты за использование кредитных средств за последние 4 месяца лизингового договора не платятся.
3.  - комиссионные выплаты
лизингодателю в i-ом периоде, лизинговая маржа обычно рассчитываемая как
процент от стоимости лизингового
имущества (величины кредита). В нашем примере размер комиссионного
вознаграждения лизингодателя составляет 5% (согласно договору лизинга) от
стоимости оборудования (включая НДС) в год:
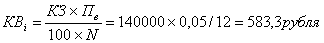 (3.2.4)
где
КЗ - величина стоимости проекта;
 - ставка комиссионных
вознаграждений (процентов в год);
- число выплат
комиссионных вознаграждений в год.
Суммарный размер лизинговой маржи за период лизинга составит 16 333,3 рубля.
4.  - плата за
дополнительные услуги, оказываемые лизинговой компанией за i-й период
рассчитывается по формуле:
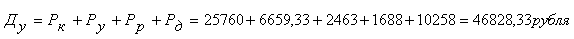 [3]
(3.2.5)
где
Ду - плата за дополнительные услуги, руб.;
Рк – командировочные расходы лизингодателя, руб.;
Ру – расходы на услуги (юридические консультации, информация и другие услуги по эксплуатации оборудования, руб.;
Рр – расходы на рекламу лизингодателя, руб.;
Рд – другие расходы на услуги лизингодателя, руб.
В приложении 5 представлен перечень расходов, понесённых лизингодателем, включаемых в величину дополнительных услуг.
Таким образом, общий объем лизинговых платежей за период лизингового договора должен составить 213 458,9 рублей (без НДС). Следовательно, ежемесячный размер лизинговых платежей (без НДС) составит величину:
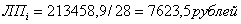
5.  - налог на добавленную
стоимость, уплачиваемый с i-го лизингового платежа [4]:
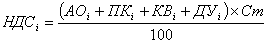 (3.2.6)
где
 - ставка налога на
добавленную стоимость (базовая ставка – 18 %) [21, с. 12].
При вычислениях сумма НДС не берется в составе лизинговых платежей, поскольку все торговые операции компании ООО «Киф» (предприятия - лизингополучателя) подлежит обложению НДС.
Экономия налога на
прибыль возникает при лизинге за счёт отнесения на расходы, уменьшающие
налогооблагаемую базу, лизинговых платежей в полном объёме.[4]
Сумму экономии  можно рассчитать
следующим образом:
=  (3.3)
где
 - это лизинговый платёж. Если лизингополучатель реализует
продукцию, работы или услуги, облагаемые НДС, то при расчёте экономии налога на
прибыль лизинговый платёж берётся без НДС. Если реализация предприятия не
подлежит обложению НДС[5]
,
то поскольку на расходы будет отнесён лизинговый платёж с НДС, экономия налога
на прибыль также будет определена на основе лизингового платежа, включая налог.
 - ставка налога на прибыль (24%) [3].
В приложении 6 представлены денежные потоки при
лизинге. В графе «Дисконтированный отток денежных средств» PV представлены значения текущих
приведенных денежных потоков при
лизинге, суммарная величина которых и является искомой и сравнивается с суммой  потоков денежных средств при кредите.
При расчете «дисконтированных оттоков денежных средств» используется ставка дисконтирования:
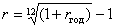 (3.4)
где rгод – годовая процентная ставка по полученным кредитам, в нашем случае равная 16%. Следовательно, значение месячной ставки дисконтирования равно:
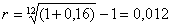
Величина месячного потока (оттока) денежных средств умножается на соответствующее значение дисконтного множителя, значение которого зависит от месяца очередного платежа:
 (3.5)
где
 - месячная ставка
дисконтирования равная 1,2% (постоянная величина);
 - порядковый номер
месяца, в котором производится лизинговый платеж.
В результате, сумма дисконтированных лизинговых платежей, рассчитываемых с помощью использования методологической части, изложенной во второй части данной работы равна 136 271,9 рублей.
Данное значение является оценочным при выборе источника финансирования приобретения оборудования.
Хотелось бы отметить, что на результаты расчетов серьезное влияние оказывает возможность предприятий быстро и в полном объеме возмещать уплаченный НДС. В случае лизинга уплата НДС осуществляется в течение всего срока договора лизинга, что позволяет предприятию зачитывать уплаченный налог за счет НДС с выручки и других налогов, зачисляемых в федеральный бюджет.
3.3 Определение временного периода сравнения
Важным моментом при сравнении является выбор временного периода, на котором рассматриваются денежные потоки при каждом источнике финансирования.
Горизонт планирования должен быть выбран таким образом, чтобы были учтены все расходы и все налоговые выгоды предприятия-лизингополучателя от использования того или иного источника финансирования. Поэтому некорректным является сравнение денежных потоков за срок лизинга с денежными потоками за срок кредита. Действительно, по окончании сроков кредитования и лизинга прекращаются расходы предприятия по обслуживанию источников финансирования. Однако, если при лизинге за срок лизинга имущество как правило, полностью амортизируется за счёт применения коэффициента ускорения, то при покупке оборудования за счёт кредита по окончании кредитной сделки у предприятия остается имущество со значительной остаточной стоимостью. Это ведёт к тому, что и по окончании срока кредитования предприятие будет продолжать получать экономию на налоге на прибыль (за счёт отнесения на расходы амортизационных отчислений и налога на имущество), но при этом будут продолжаться и расходы по уплате налога на имущество. Если срок лизинга не равен сроку полной амортизации предмета лизинга, то за пределами срока лизинга также будут продолжаться налоговые выгоды.
Таким образом, период рассмотрения денежных потоков должен соответствовать сроку полной амортизации имущества.
Поскольку денежные потоки при различных источниках финансирования капитальных вложений будут по-разному распределены во времени, то для корректного сравнения суммарных затрат необходимо учитывать фактор времени. Следовательно, при сравнении кредита и лизинга необходимо сопоставлять дисконтированные расходы предприятия, т.е. расходы, приведённые к начальному моменту времени
Итак, перечислим основные принципы выбора между двумя источниками финансирования, лизингом и кредитом:
не сравнивается сумма лизинговых платежей с суммой выплат по кредиту;
не сравнивается процент по кредиту с процентом по лизинговым услугам, объявляемым лизинговой компанией;[6]
учитываются все возможные расходы при каждом источнике финансирования;
учитывается размер налоговых выгод при лизинге и при кредите;
период рассмотрения денежных потоков выбирается равным сроку полной амортизации имущества и не ограничивается сроком лизинга и сроком кредитования;
все денежные потоки приводятся к одному моменту времени путём дисконтирования (для простоты расчёта ставка дисконтирования может быть приравнена к ставке кредитования).
Таким образом, критерием сравнения будут суммарные дисконтированные потоки денежных средств, учитывающие все налоговые выгоды и возможные расходы:

 =
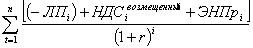 (3.6)

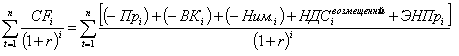 (3.7)
3.4 Поток денежных средств при использовании кредита
Поток денежных средств,
возникающий у предприятия вследствие привлечения банковского кредита на
финансирование покупки оборудования  , будет выглядеть следующим образом:

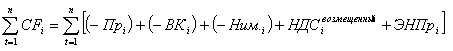 (3.8)
где
1.  - выплата процентов за
кредит в в i-ом периоде;
2.  - выплата в i-ом
периоде части основного долга, представляющего сумму стоимости приобретенного
имущества и НДС;
3.  - уплата налога на
имущество в i-ом периоде, рассчитываемого следующим образом:
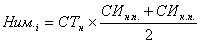 (3.8.1)
где
 - ставка налога на
имущество (2%);
 - стоимость объекта
капиталовложений на начало и конец периода, соответственно.
4.  - величина налога на добавленную
стоимость, возмещенная в i-ом периоде (сумма возмещенного НДС равна сумме НДС
уплаченном при приобретении основных средств);
5.  - экономия налога на
прибыль в i-ом периоде;
6. t – порядковый номер временного периода, в котором проходит денежный поток (месяц, квартал, год, и т.д.);
7. n – количество временных периодов.
При кредите сокращение выплат по налогу на прибыль происходит за счет того, что амортизация, налог на имущество, проценты по кредитам[7] относятся на расходы, уменьшающие налогооблагаемую базу.
Экономия налога на прибыль при кредите может быть определена следующим