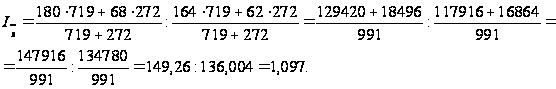Статистика продукції легкої промисловості в Україні
2. Коефіцієнт зростання ланцюговий:
 ;
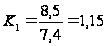 ;
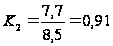 ;
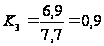 ;
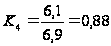 .
Коефіцієнт зростання базисний:
 ;
;
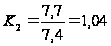 ;
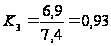 ;
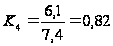 .
3. Темп зростання ланцюговий:
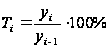 ;
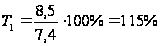 ;
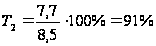 ;
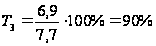 ;
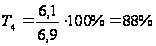 .
Темп зростання базисний:
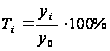 ;
;
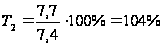 ;
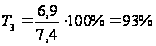 ;
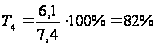 .
4. Темп приросту ланцюговий:
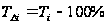 ;
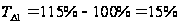 ;
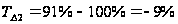 ;
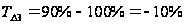 ;
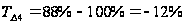 .
Темп приросту базисний:
;
;
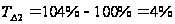 ;
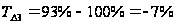 ;
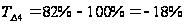 .
5. Абсолютне значення одного процента приросту:
 ;
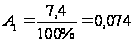 ;
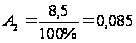 ;
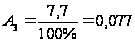 ;
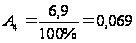 .
3) 1. Середній абсолютний приріст обчислюємо за формулою:
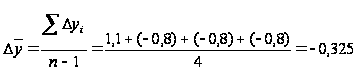 .
2. Середній коефіцієнт зростання обчислюємо за формулою:
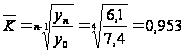 .
3. Середній темп зростання:
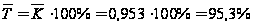 .
4. Середній темп приросту:
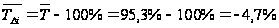 .
5. Середнє абсолютне значення одного процента приросту:
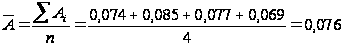 .
Для наглядності, обчислені показники можна подати у вигляді таблиці:
Таблиця 10
Основні характеристики ряду динаміки
| Показник | Роки | ||||
| 2002 | 2003 | 2004 | 2005 | 2006 | |
| Паштет курячий, кг | 7,4 | 8,5 | 7,7 | 6,9 | 6,1 |
| Середній рівень ряду | 7,32 | ||||
|
Абсолютний приріст: ланцюговий базисний |
|||||
| - | 1,1 | -0,8 | -0,8 | -0,8 | |
| - | 1,1 | 0,3 | -0,5 | -1,3 | |
|
Коефіцієнт зростання: ланцюговий базисний |
|||||
| - | 1,15 | 0,91 | 0,9 | 0,88 | |
| - | 1,15 | 1,04 | 0,93 | 0,82 | |
|
Темп зростання,%: ланцюговий базисний |
|||||
| - | 115 | 91 | 90 | 88 | |
| - | 115 | 104 | 93 | 82 | |
|
Темп приросту,%: ланцюговий базисний |
|||||
| - | 15 | -9 | -10 | -12 | |
| - | 15 | 4 | -7 | -18 | |
| Абсолютне значення 1% приросту | - | 0,074 | 0,085 | 0,077 | 0,069 |
| Середній абсолютний приріст | -0,325 | ||||
| Середній коефіцієнт зростання | 0,953 | ||||
| Середній темп зростання,% | 95,3 | ||||
| Середній темп приросту,% | -4,7 | ||||
| Середнє абс. значення 1% приросту | 0,076 | ||||
Висновок:
На основі проведених розрахунків можна зробити такі висновки:
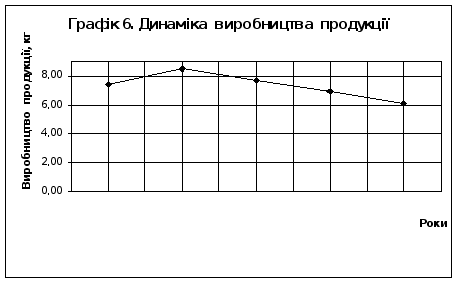
1) Обчислено, що середній рівень виробництва курячого паштету за 5 років становить 7,32 кг. Розраховані аналітичні показники ряду показують, що починаючи з 2002 року виробництво продукції зменшується.
Середні узагальнюючі характеристики ряду динаміки показують, зменшення показників ряду. Так середній абсолютний приріст від’ємний (-0,325), а середній темп зростання менше 100% (95,3%).
Зобразимо динамічний ряд графічно (Графік 6).

Б.
Таблиця 11. Дані про витрати на рекламу підприємства “ВІК”
| Варіант 2 | Період | Базовий | Минулий | Звітний |
| І квартал | 153 | 155 | 159 | |
| ІІ квартал | 154 | 156 | 160 | |
| ІІІ квартал | 154 | 157 | 161 | |
| ІV квартал | 155 | 158 | 162 |
На основі даних підприємства про витрати на рекламу за три роки проведемо вирівнювання динамічного ряду трьома методами:
Метод ступінчатої середньої (середньої арифметичної):
Таблиця 12
Вирівнювання ряду методом ступінчастої середньої
| Рік | Квартал | Витрати | Сума за 3 кв. | Середні за 3 кв. |
Базовий |
І |
|
461 |
153,7 |
| ІІ | 154 | |||
| ІІІ | 154 | |||
| IV | 155 |
466 |
155,3 |
|
Минулий |
І | 155 | ||
| ІІ | 156 | |||
| ІІІ | 157 |
474 |
158,0 |
|
| IV | 158 | |||
Звітний |
І | 159 | ||
| ІІ | 160 |
483 |
161,0 |
|
| ІІІ | 161 | |||
| IV | 162 |
 153


Метод плинних середніх:
Таблиця 13
Вирівнювання ряду методом плинних середніх
| Рік | Квартал | Витрати | Суми по плинності за 3 кв. | Середні плинні |
Базовий |
І |
|
- | - |
| ІІ | 154 | - | - | |
| ІІІ | 154 | 461 | 153,7 | |
| IV |
|
463 | 154,3 | |
Минулий |
І | 155 | 464 | 154,7 |
| ІІ | 156 | 466 | 155,3 | |
| ІІІ |
|
468 | 156 | |
| IV | 158 | 471 | 157 | |
Звітний |
І | 159 | 474 | 158 |
| ІІ |
|
477 | 159 | |
| ІІІ | 161 | 480 | 160 | |
| IV | 162 | 483 | 161 |
 153
 155
 157
 160
Метод аналітичного вирівнювання ряду по прямій:
Рівняння прямої може бути виражене наступною формулою:
 ,
де
 - значення рівнів
вирівняного
ряду, які слід
розрахувати;
 і
 - параметри
прямої;
 - показник часу
(роки).
Параметри
і
знаходимо з
системи двох
рівнянь, за
допомогою
способу найменших
квадратів:
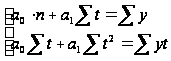 ,
де у - рівні
фактичного
ряду динаміки,
п - число членів ряду.
Оскільки
 ,
то отримаємо:
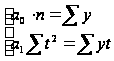 ,
звідси
 ;
 .
Таким чином, теоретичні рівні можна легко обчислити:
Таблиця 14
Вирівнювання динамічного ряду по прямій
| Рік | Квартал |
Факт. витрати |
Відхилення від кварт., який має центральне положення |
Розрахункові величини для визначення параметрів рівняння |
Теоретичні витрати | |
|
|
|
|
|
|
||
| базовий | І | 153 | -11 | 121 | -1683 | 152,6 |
| ІІ | 154 | -9 | 81 | -1386 | 153,4 | |
| ІІІ | 154 | -7 | 49 | -1078 | 154,2 | |
| IV | 155 | -5 | 25 | -775 | 155 | |
| минул. | І | 155 | -3 | 9 | -465 | 155,8 |
| ІІ | 156 | -1 | 1 | -156 | 156,6 | |
| ІІІ | 157 | 1 | 1 | 157 | 157,4 | |
| IV | 158 | 3 | 9 | 474 | 158,2 | |
| звітний | І | 159 | 5 | 25 | 795 | 159 |
| ІІ | 160 | 7 | 49 | 1120 | 159,8 | |
| ІІІ | 161 | 9 | 81 | 1449 | 160,6 | |
| IV | 162 | 11 | 121 | 1782 | 161,4 | |
| Всього | 1884 | 0 | 572 | 234 | - | |


Підставляючи з таблиці потрібні суми одержимо, що:
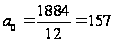 ;
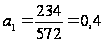 ,
тоді
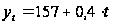 .
Підставляючи в дане рівняння значення t, отримаємо шукані т
теоретичні рівні динамічного ряду. Зображення подано на графіку 7:
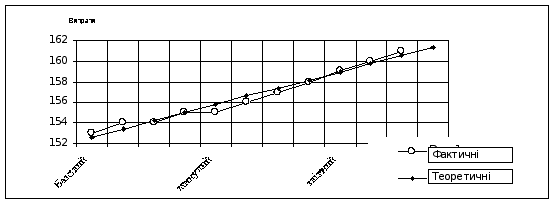
Графік 7. Витрати на рекламу (фактичний і вирівняний ряди)
Розрахуємо показники сезонної хвилі:
Висвітлити і виміряти ступінь сезонних коливань можна за допомогою індекса сезонності:
 ,
 ,

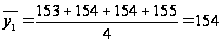 ;
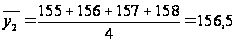 ;
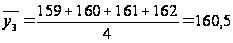 .
Розрахунки подамо у вигляді таблиці:
Таблиця 15
Розрахункова таблиця для обчислення індекса сезонності
| Рік | Квартал |
Фактичні витрати |
Теоретичні витрати | Індекси сезонності | |
|
|
|
для
|
для
|
||
| базовий | І | 153 | 152,6 | 0,994 | 1,003 |
| ІІ | 154 | 153,4 | 1,000 | 1,004 | |
| ІІІ | 154 | 154,2 | 1,000 | 0,999 | |
| IV | 155 | 155 | 1,006 | 1,000 | |
| минул. | І | 155 | 155,8 | 0,990 | 0,995 |
| ІІ | 156 | 156,6 | 0,997 | 0,996 | |
| ІІІ | 157 | 157,4 | 1,003 | 0,997 | |
| IV | 158 | 158,2 | 1,010 | 0,999 | |
| звітний | І | 159 | 159 | 0,991 | 1,000 |
| ІІ | 160 | 159,8 | 0,997 | 1,001 | |
| ІІІ | 161 | 160,6 | 1,003 | 1,002 | |
| IV | 162 | 161,4 | 1,009 | 1,004 | |

Графічне зображення хвилі сезонних коливань зображено на графіку 8:
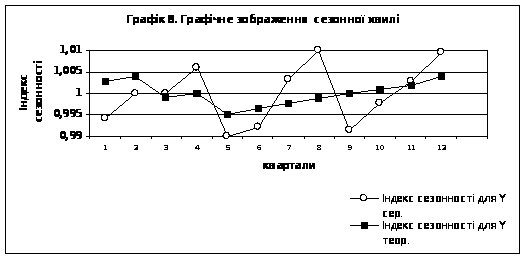
Обчислимо показники варіації сезонної хвилі, але для цього спочатку побудуємо допоміжну таблицю:
Таблиця 16
Розрахункова таблиця для обчислення показників варіації сезонної хвилі
| Рік | Квартал |
|
|
|
| базовий | І | 0,994 | 0,006 | 0,000036 |
| ІІ | 1,000 | 0,000 | 0,000 | |
| ІІІ | 1,000 | 0,000 | 0,000 | |
| IV | 1,006 | 0,006 | 0,000036 | |
| минулий | І | 0,990 | 0,01 | 0,0001 |
| ІІ | 0,997 | 0,003 | 0,000009 | |
| ІІІ | 1,003 | 0,003 | 0,000009 | |
| IV | 1,010 | 0,01 | 0,0001 | |
| звітний | І | 0,991 | 0,009 | 0,000081 |
| ІІ | 0,997 | 0,003 | 0,000009 | |
| ІІІ | 1,003 | 0,003 | 0,000009 | |
| IV | 1,009 | 0,009 | 0,000081 | |
| Разом: | 12 | 0,062 | 0,00047 | |


1)
амплітуда
коливань
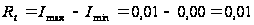 ;
середнє лінійне відхилення
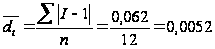 ;
середнє квадратичне відхилення
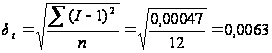 ;
дисперсія
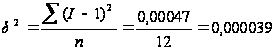 ;
коефіцієнт варіації
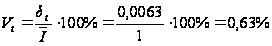 ,
де
 .
Висновок:
На основі проведених розрахунків можна зробити такі висновки:
1) Щоб виявити більш чітку тенденцію зміни витрат на рекламу, було застосовано для її розрахунку спеціальні статистичні методи, а саме: метод ступінчастих середніх, метод плинних середніх та метод аналітичного вирівнювання. В результаті отримали більш плавну тенденцію збільшення витрат на рекламу підприємства. А обчислені, методом аналітичного вирівнювання теоретичні витрати показують незначні відхилення від фактичних.
2) Обчислені сезонні коливання також є незначними. Амплітуда коливань становить 0,01, середнє лінійне відхилення - 0,0052 (або 0,52%), середнє квадратичне відхилення - 0,0063 (0,63%), дисперсія - 0,000039, а коефіцієнт варіації склав 0,63%.
4.4 Індекси
А.
Таблиця 17. Дані про реалізацію товарів
| № | Назва товару | Кількість реалізованого товару (тон) | Середньорічна ціна за тону, тис. грн. | ||
| Базовий | Звітний | Базовий | Звітний | ||
| 72 | Паштет курячий | 2973 | 3270 | 3,17 | 3,49 |
| 73 | Паштет свинний | 5671 | 6238 | 5,87 | 6,46 |
Розв’язок:
1. а) Індивідуальні індекси цін:
 , 1)
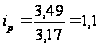 ;
2)
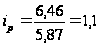 .
Ціна на паштет курячий і на паштет свининий в звітному році порівняно з базисним зросла на 10%. б) Індивідуальні індекси кількості проданого товару:

1)
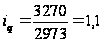 ;
2)
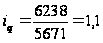 .
В звітному році паштет курячий і паштет свининий було продано на 10% більше, ніж у базовому періоді. в) Індивідуальні індекси товарообороту:
 ;
1)
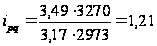 ;
2)
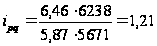 .
Товарооборот на паштет курячий і паштет свининий в звітному році порівняно з базисним збільшився на 21%.
2. Загальний індекс фізичного обсягу реалізації:
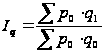 ;
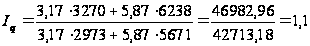 .
В звітному періоді порівняно з базисним товарів було продано на 10% більше.
3. Загальний індекс товарообороту:
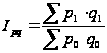 ;
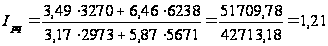 .
Товарооборот на паштет курячий і паштет свининий в звітному періоді зріс на 21%.
4. а) Загальний індекс цін:
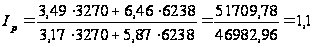
Ціни на товари в звітному періоді зросли на 10%.
б) Сума економії чи перевитрат від зміни ціни, складатиме:
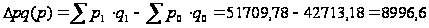 .
Зміна товарообороту:
за рахунок зміни ціни:
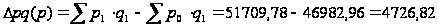
Отже зміна товарообороту за рахунок зміни ціни складає 4726,82 тис. грн. за рахунок зміни кількості проданого товару:
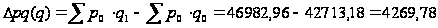
Отже, зміна товарообороту за рахунок зміни обсягу продажу становить 4269,78 тис. грн.
Покажемо взаємозв’язок обчислених індексів:
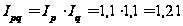 ;
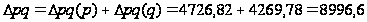 .
Результати збіглися, що свідчить про правильність розрахунку.
Б. Таблиця 18
Дані про середньорічну заробітну плату та чисельність працюючих
| Галузь | Середньорічна кількість працівників, (чол) | Середньорічна заробітна плата одного працівника, (тис. грн) | ||
| Базовий | Звітний | Базовий | Звітний | |
| 72 | 654 | 719 | 164 | 180 |
| 73 | 247 | 272 | 62 | 68 |
Розв’язок:
1. Для обчислення зміни середньомісячної заробітної плати працівників визначимо індекс змінного складу:
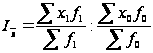 тоді:
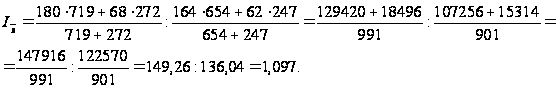
Отже середньомісячна заробітна плата працівників збільшилась на 9,7%.
2. Для того щоб визначити, що більшою мірою вплинуло на зміну середньої заробітної плати: зміна її рівня окремо на кожній галузі чи зміна в структурі чисельності працівників галузей, обчислимо відповідно індекс фіксованого складу та індекс структурних зрушень:
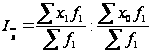 ;