Анализ себестоимости и путей её снижения
Федеральное агентство по образованию
Рязанский государственный радиотехнический университет
Кафедра ЭМОП
Пояснительная записка
к курсовой работе
Анализ себестоимости и путей её снижения
Выполнила:
Полякова А.А.
Рязань. 2007
Содержание
Введение
1. Анализ общей суммы затрат на производство продукции
2. Анализ затрат на рубль произведённой продукции
3. Анализ себестоимости отдельных видов продукции
4. Анализ прямых материальных затрат
5. Анализ прямых трудовых затрат
6. Анализ косвенных затрат
Заключение
Список используемой литературы
Введение
Важным показателем, характеризующим работу предприятий, является себестоимость продукции. От ее уровня зависят финансовые результаты деятельности предприятии, темпы расширенного воспроизводства, финансовое состояние хозяйствующих субъектов.
Анализ себестоимости продукции, работ и услуг имеет исключительно важное значение. Он позволяет выяснить тенденции изменения данного показателя, выполнения плана по его уровню, определить влияние факторов на его прирост и на этой основе дать оценку работы предприятия по использованию возможностей и установить резервы снижения себестоимости продукции.
Объектами анализа себестоимости продукции являются следующие показатели:
полная себестоимость товарной продукции в целом и по элементам затрат;
затраты на рубль товарной продукции;
себестоимость отдельных изделий;
отдельные элементы и статьи затрат.
Планирование и учет себестоимости на предприятиях ведут по элементам затрат и калькуляционным статьям расходов.
Элементы затрат: материальные затраты (сырье и материалы, покупные комплектующие изделия и полуфабрикаты, топливо, электроэнергия, теплоэнергия и т.д.), затраты на оплату труда, отчисления на социальные нужды, амортизация основных средств, прочие затраты (износ нематериальных активов, арендная плата, обязательные страховые платежи, проценты по кредитам банка, налоги, включаемые в себестоимость продукции, отчисления во внебюджетные фонды и др.).
Группировка затрат по элементам необходима для того, чтобы изучить материалоемкость, энергоемкость, трудоемкость, фондоемкость и установить влияние технического прогресса на структуру затрат. Если доля заработной платы уменьшается, а доля амортизации увеличивается, то это свидетельствует о повышении технического уровня предприятия, о росте производительности труда. Удельный вес зарплаты сокращается и в том случае, если увеличивается доля покупных комплектующих изделий, полуфабрикатов, что свидетельствует о повышении уровня кооперации и специализации.
Группировка затрат по назначению, т.е. по статьям калькуляции, указывает, куда, на какие цели и в каких размерах израсходованы ресурсы. Она необходима для исчисления себестоимости отдельных видов изделий в многономенклатурном производстве, установления центров сосредоточения затрат и поиска резервов их сокращения.
Основные статьи калькуляции: сырье и материалы, возвратные отходы (вычитаются), покупные изделия и полуфабрикаты, топливо и энергия на технологические цели, основная и дополнительная зарплата производственных рабочих, отчисления на социальное и медицинское страхование производственных рабочих, расходы на содержание и эксплуатацию машин и оборудования, общепроизводственные расходы, общехозяйственные расходы, потери от брака, прочие производственные расходы, коммерческие расходы.
Различают также затраты прямые и косвенные. Прямые затраты связаны с производством определенных видов продукции (сырье, материалы, зарплата производственных рабочих и др.). Они прямо относятся на тот или иной объект калькуляции. Косвенные расходы связаны с производством нескольких видов продукции и относятся на объекты калькуляции путем распределения пропорционально соответствующей базе (основной и дополнительной зарплате рабочих или всем прямым расходам, производственной площади и т.д.). Примером косвенных расходов являются общепроизводственные и общехозяйственные расходы, затраты на содержание основных средств и др.
1. Анализ общей суммы затрат на производство продукции
Анализ себестоимости продукции обычно начинают с изучения полной себестоимости продукции в целом и по основным элементам затрат (табл. 1).
Табл. 1. Затраты на производство продукции
| Элементы затрат | Сумма, тыс. руб. | Структура затрат, % | ||||
| план | факт | +,- | план | факт | +,- | |
| Оплата труда | 9830 | 11 900 | +2070 | 15,1 | 14,6 | -0,5 |
| Отчисления в фонд социальной защиты | 3440 | 4165 | +725 | 5,3 | 5,1 | -0,2 |
| Материальные затраты | 35 000 | 45 600 | +10 600 | 53,8 | 55,9 | +2,1 |
|
В том числе: сырье и материалы |
25 200 | 31 500 | +6300 | 38,8 | 38,6 | -0,2 |
| топливо | 5600 | 7524 | +1924 | 8,6 | 9,2 | +0,6 |
| электроэнергия и т. д. | 4200 | 6576 | +2376 | 6,4 | 8,1 | +1,7 |
| Амортизация | 5600 | 7500 | +1900 | 8,6 | 9,2 | +0,6 |
| Прочие затраты | 11 130 | 12 345 | +1215 | 17,2 | 15,2 | -2,0 |
|
Полная себестоимость |
65 000 |
81 510 |
+16 510 |
100,0 |
100,0 |
- |
|
В том числе: переменные затраты |
45 500 | 55 328 | +9828 | 70,0 | 68,0 | -2,0 |
| постоянные затраты | 19 500 | 26 182 | +6682 | 30,0 | 32,0 | +2,0 |
Общая сумма затрат на производство продукции может измениться из-за:
объема производства продукции и ее структуры;
уровня переменных затрат на единицу продукции!
суммы постоянных расходов.
При изменении объема производства продукции возрастают только переменные затраты (сдельная зарплата производственных рабочих, прямые материальные затраты, услуги), постоянные затраты (амортизация, арендная плата, повременная зарплата рабочих и административно-управленческого персонала) остаются неизменными в краткосрочном периоде (при условии сохранения прежней производственной мощности предприятия).1
Зависимость общей суммы затрат от объема производства, показана на рис. 1. На оси абсцисс откладывается объем производства продукции, а на оси ординат - сумма постоянных и переменных затрат. Из рисунка видно, что с увеличением объема производства возрастает сумма переменных расходов, а при спаде производства соответственно уменьшается, постепенно приближаясь к линии постоянных затрат.
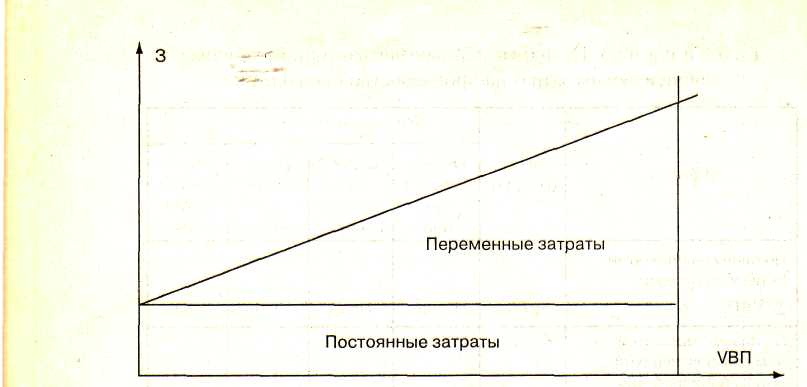
Рис. 1. Зависимость общей суммы затрат от объёма производства.
Линия затрат при наличии постоянных и переменных расходов представляет собой уравнение первой степени:
Зо6щ=Σ(VВПi*bi) + А = Σ(УВПо6щ*Удi*bi) + А,
где Зобщ — общая сумма затрат на производство продукции; А - абсолютная сумма постоянных расходов на весь выпуск продукции; b - уровень переменных расходов на единицу продукции (услуг); VВП - объем производства продукции (услуг).
Данные для факторного анализа общей суммы затрат с делением затрат на постоянные и переменные приведены в табл. 2 и 3.
Табл. 2. Затраты на единицу продукции, руб.
|
Вид продук- ции |
По плану | Фактически |
Объём производства, шт. |
|||||
| Всего | в том числе | Всего | в том числе |
плано- вый |
факти- ческий |
|||
|
пере- менные |
постоян- ные |
пере- менные |
постоян- ные |
|||||
| А | 4000 | 2800 | 1200 | 4800 | 3260 | 1540 | 10 000 | 13 300 |
| Б | 2600 | 1850 | 750 | 3100 | 2100 | 1000 | 10 000 | 5 700 |
Табл. 3. Исходные данные для факторного анализа общей суммы затрат на производство продукции.
| Затраты |
Сумма, тыс. руб. |
Факторы изменения затрат | |||
|
Объём выпуска продукции |
Структура продукции |
Перемен- ные затраты |
Постоян- ные затраты |
||
|
По плану на плановый выпуск продукции: Σ(VВПiпл*biпл)+Апл |
66 000 | План | План | План | План |
|
По плану, пересчитанному на фактический объем производства продукции при сохранении плановой структуры Σ(VВПiпл*biпл)КVВП+Апл |
63 675 | Факт | План | План | План |
|
По плановому уровню на фактический выпуск продукции: Σ(VВПiф*biпл)+Апл |
67 285 | Факт | Факт | План | План |
|
Фактические при плановом уровне постоянных затрат: Σ(VВПiф*biф)+Апл |
74 828 | Факт | Факт | Факт | План |
|
Фактические: Σ(VВПiф*biф)+Аф |
81 510 | Факт | Факт | Факт | Факт |
Из табл. 3 видно, что в связи с недовыполнением плана по производству продукции на 5% (Кувп = 0,95) сумма затрат уменьшилась на 2325 тыс. руб. (63 675 – 66 000).
За счет изменения структуры продукции сумма затрат возросла на 3610 тыс. руб. (67 285 — 63 675). Это свидетельствует о том, что в общем объеме производства увеличилась доля затратоемкой продукции.
Из-за повышения уровня удельных переменных затрат перерасход затрат на производство продукции составил 7543 тыс. руб. (74 828 - 67 285).
Постоянные затраты возросли по сравнению с планом на 6682 тыс. руб. (81 510 — 74 828), что также явилось одной из причин увеличения общей суммы затрат.
Таким образом, общая сумма затрат выше плановой на 15 510 тыс. руб. (81 510 - 66 000), или + 23,5%, в том числе за счет перевыполнения плана по объему производства продукции и изменения ее структуры возросла на 1285 тыс. руб. (67 285 - 66 000), а за счет роста себестоимости продукции - на 14 225 тыс. руб. (81 510-67 285), или на 21,5%.
В свою очередь, себестоимость продукции зависит от уровня ресурсоемкости производства (трудоемкости, материалоемкости, фондоемкости, энергоемкости) и изменения цен на потребленные ресурсы в связи с инфляцией. В целях более объективной оценки деятельности предприятий и более полного выявления резервов при анализе себестоимости продукции необходимо учитывать влияние внешнего инфляционного фактора. Для этого фактическое количество потребленных ресурсов на производство продукции нужно умножить на изменение среднего уровня цены по каждому виду ресурсов и результаты сложить:
ΔЗЦ = Σ(ΔЦi*Рiф)
На анализируемом предприятии за счет данного фактора общая сумма затрат на производство продукции возросла по сравнению с запланированной на 16 810 тыс. руб. Следовательно, за счет снижения уровня ресурсоемкости продукции (трудоемкости, расхода материалов на единицу продукции) затраты снизились на
ΔЗр = ΔЗо6щ - ΔЗЦ = 14 225 - 16 810 = - 2585 тыс. руб.
В процессе анализа необходимо оценить также изменения в структуре по элементам затрат. Если доля заработной платы уменьшается, а доля амортизации увеличивается, это свидетельствует о повышении технического уровня предприятия, росте производительности труда. Удельный вес заработной платы сокращается и в том случае, если увеличивается доля комплектующих деталей, что свидетельствует о повышении уровня кооперации и специализации предприятия.
Как видно из табл. 1, перерасход произошел по всем элементам и особенно по материальным затратам. Увеличилась сумма как переменных, так и постоянных расходов. Изменилась и структура затрат: увеличилась доля материальных затрат и амортизации основных средств в связи с инфляцией, а доля заработной платы несколько уменьшилась.
2. Анализ затрат на рубль произведённой продукции
Затраты на рубль произведенной продукции — очень важный обобщающий показатель, характеризующий уровень себестоимости продукции в целом по предприятию. Во-первых, он универсален: может рассчитываться в любой отрасли производства и, во-вторых, наглядно показывает прямую связь между себестоимостью и прибылью. Исчисляется данный показатель отношением общей суммы затрат на производство и реализацию продукции (Зобщ) к стоимости произведенной продукции в действующих ценах. При его уровне ниже единицы производство продукции является рентабельным, при уровне выше единицы - убыточным.2
В процессе анализа следует изучить также динамику затрат на рубль продукции и провести межхозяйственные сравнения по этому показателю (табл. 4).
Табл. 4. Динамика затрат на рубль продукции.
| Год |
Анализируемое предприятие |
Предприятие- конкурент |
В среднем по отрасли | |||
|
Уровень показателя, коп. |
Темп роста, % |
Уровень показателя, коп. |
Темп роста, % |
Уровень показателя, коп. |
Темп роста, % |
|
| ххх1 | 84,2 | 100 | 85,2 | 100 | 90,4 | 100 |
| ххх2 | 83,6 | 99,3 | 85,0 | 99,7 | 88,2 | 97,6 |
| ххх3 | 82,5 | 98,0 | 84,0 | 98,6 | 86,5 | 95,7 |
| ххх4 | 82,0 | 97,4 | 83,8 | 98,4 | 85,7 | 94,8 |
| ххх5 | 81,25 | 96,5 | 82,0 | 96,2 | 84,5 | 93,5 |
На основании приведенных данных можно сделать вывод, что затраты на рубль продукции на анализируемом предприятии снижаются медленнее, чем у конкурирующего предприятия и в среднем по отрасли, однако уровень данного показателя остается пока более низким.
После этого нужно проанализировать выполнение плана по уровню данного показателя и установить факторы его изменения (рис. 2), для чего используется следующая факторная модель:
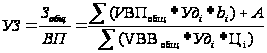
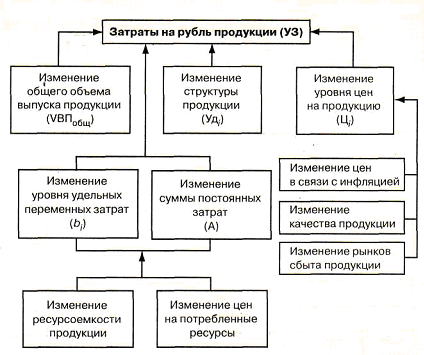
Рис. 2. Структурно-логическая модель факторного анализа.
Влияние факторов первого уровня на изменение затрат на рубль продукции рассчитывается способом цепной подстановки по данным табл. 3 и нижеприведенным данным о стоимости произведенной продукции: тыс. руб.
Стоимость валового производства продукции:
по плану
Σ(VВПiпл*Цiпл) 80 000
фактически при плановой структуре и плановых ценах
Σ(VВПiф*Цiпл) - ΔВПстр 76 000
фактически по ценам плана
Σ(VВПiф*Цiпл) 83 600
фактически по фактическим ценам
Σ(VВПiф*Цiф) 100 320
Аналитические расчеты, приведенные в табл. 5, показывают, что размер затрат на рубль продукции изменился за счет следующих факторов:
уменьшения объема производства продукции:
83,78 - 82,50 = +1,28 коп.;
изменения структуры производства:
80,48 - 83,78 = -3,30 коп.;
уровня переменных затрат:
89,50 - 80,48 = +9,02 коп.;
размера постоянных зарат:
97,50 - 89,50 = +8,00 коп.;
повышения цен на продукцию:
81,25 - 97,50 = -16,25 коп.
Табл. 5. Расчёт влияния факторов на изменение суммы затрат на рубль произведённой продукции.
|
Затраты на рубль продукции |
Расчёт | Факторы | ||||
|
Объём произ-вод- ства |
Структура произ-вод- ства |
Уровень удельных перемен- ных затрат |
Сумма постоян- ных затрат |
Отпуск- ные цены на продук-цию |
||
| План | 66 000 : 80 000 = 82,50 | План | План | План | План | План |
| Усл. 1 | 63 675 : 76 000 = 83,78 | Факт | План | План | План | План |
| Усл. 2 | 67 285 : 83 600 = 80,48 | Факт | Факт | План | План | План |
| Усл. 3 | 74 828 : 83600 = 89,50 | Факт | Факт | Факт | План | План |
| Усл. 4 | 81510 : 83600 = 97,50 | Факт | Факт | Факт | Факт | План |
| Факт | 81 510 : 100 320 = 81,25 | Факт | Факт | Факт | Факт | Факт |
| Δобщ = 81,25 – 82, 50 = -1,25; в т. ч. | +1,28 | -3,30 | +9,02 | +8,0 | -16,25 | |
Рост уровня постоянных и переменных затрат, как уже отмечалось, обусловлен, с одной стороны, повышением ресурсоемкости производства, а с другой - увеличением стоимости потребленных ресурсов.
За счет первого фактора затраты на рубль продукции уменьшились на 3,09 коп. (2585:83 600*100) и за счет второго увеличились на 20,11 коп. (16 810: 83 600*100). После этого можно установить влияние исследуемых факторов на изменение суммы прибыли. Для этого необходимо абсолютные приросты затрат на рубль продукции за счет каждого фактора умножить на фактический объем реализации продукции, выраженный в плановых ценах (табл. 6):
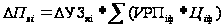
Табл. 6. Расчёт влияния факторов на изменение суммы прибыли
| Фактор | Расчёт влияния | Изменение суммы прибыли, тыс. руб. |
| Объём выпуска продукции | +1,28*80 442/100 | -1030 |
| Структура продукции | -3,30*80 442/100 | +2655 |
| Уровень переменных затрат на единицу продукции | +9,02*80 442/100 | -7256 |
| Сумма постоянных затрат на производство продукции | +8,00*80 442/100 | -6435 |
| Изменение среднего уровня отпускных цен на продукцию | -16,25*80 442/100 | +13 072 |
| Итого | -1,25 | +1006 |
|
В том числе за счёт изменения: уровня ресурсоёмкости продукции |
-3,09*80,442/100 | +2485 |
|
стоимости потребленных ресурсов |
+20,11*80 442/100 | -16 176 |
На основании приведенных данных можно сделать вывод, что сумма прибыли возросла в основном за счет роста цен на продукцию предприятия, увеличения удельного веса более рентабельной продукции и более экономного использования ресурсов. Следует отметить также, что темпы роста цен на ресурсы опережают темпы роста цен на продукцию предприятия, что свидетельствует об отрицательном эффекте инфляции.
3. Анализ себестоимости отдельных видов продукции
Для более глубокого изучения причин изменения себестоимости анализируют отчетные калькуляции по отдельным изделиям, сравнивают фактический уровень затрат на единицу продукции с плановым и данными прошлых лет в целом и по статьям затрат.
Влияние факторов первого порядка на изменение уровня себестоимости единицы продукции изучают с помощью факторной модели:
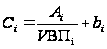 ,
где Сi — себестоимость единицы i-го вида продукции; Аi - сумма постоянных затрат, отнесенная на i-й вид продукции; bi -сумма переменных затрат на единицу i-го вида, продукции; VBПi — объем выпуска i-го вида продукции в физических единицах.
Зависимость себестоимости единицы продукции отданных факторов показана на рис. 3.
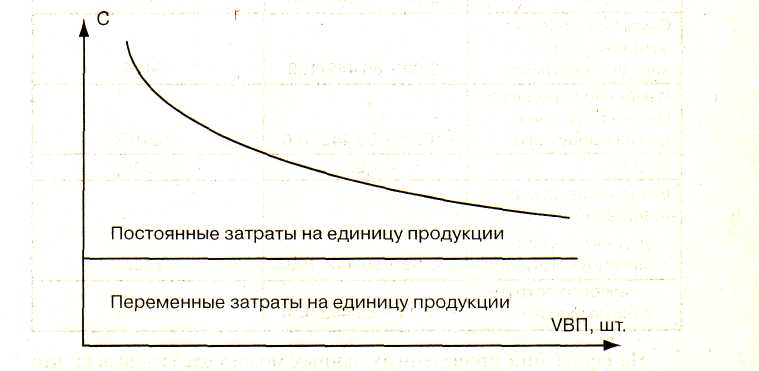
Рис. 3. Зависимость себестоимости единицы продукции от объёма её производства.
Табл. 7. Исходные данные для факторного анализа себестоимости изделия А.
| Показатель | По плану | Фактически | Отклонение от плана |
| Объём производства, шт. | 10 000 | 13 300 | +3300 |
| Сумма постоянных затрат, тыс. руб. | 12 000 | 20 482 | +8482 |
| Сумма переменных затрат на одно изделие, руб. | 2800 | 3260 | +460 |
| Себестоимость одного изделия, руб. | 4000 | 4800 | +800 |
Используя факторную модель и данные табл. 7, произведем расчет влияния факторов на изменение себестоимости изделия А методом цепной подстановки:
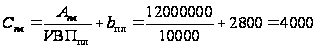 руб.;
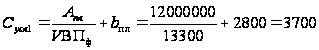 руб.;
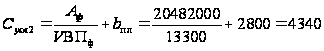 руб.;
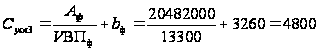 руб.;
Общее изменение себестоимости единицы продукции составляет:
ΔCобщ = Сф - Спл = 4800 - 4000 = + 800 руб.,
в том числе за счет изменения
а) объема производства продукции:
ΔCVBП = Сусл1 - Спл = 3700 - 4000 = -300 руб.;
б) суммы постоянных затрат:
ΔСа = Сусл2 - Сусл1 = 4340 - 3700 = +640 руб;
в) суммы удельных переменных затрат:
ΔСb = Сф - Сусл2 = 4800 - 4340 = +460 руб.
Аналогичные расчеты делают по каждому виду продукции (табл. 8).
Табл. 8. Расчёт влияния факторов первого уровня на изменение себестоимости отдельных видов продукции.
| Вид продукции | Объём производства продукции, шт. | Постоянные затраты на весь выпуск продукции, руб. | Переменные затраты на единицу продукции, руб. | |||||||||||
| план | факт | план | факт | план | факт | |||||||||
| А | 10 000 | 13 300 | 12 000 000 | 20 482 000 | 2800 | 3260 | ||||||||
| Б | 10 000 | 5700 | 7 500 000 | 5 700 000 | 1850 | 2100 | ||||||||
|
Вид продук- ции |
Себестоимость изделия, руб. | Отклонение от плана, руб. | ||||||||||||
| Общее | в том числе за счёт | |||||||||||||
| план | усл.1 | усл. 2 | факт | объёма выпуска |
постоян- ных затрат |
перемен- ных затрат |
||||||||
| А | 4000 | 3700 | 4340 | 4800 | +800 | -300 | -640 | +460 | ||||||
| Б | 2600 | 3165 | 2850 | 3100 | +500 | +565 | -315 | +350 | ||||||
Затем более детально изучают себестоимость продукции по каждой статье затрат, для чего фактические данные сравнивают с плановыми или данными за прошлые периоды (табл. 9).
Табл. 9. Анализ себестоимости изделия А по статьям затрат.
| Статья затрат | Затраты на изделие, руб. | Структура затрат, % | ||||
| план | факт | +,- | план | факт | +,- | |
| Сырьё и основные материалы | 1700 | 2115 | +415 | 42,5 | 44,06 | +1,56 |
| Топливо и энергия | 300 | 380 | +80 | 7,5 | 7,92 | +0,42 |
| Заработная плата производственных рабочих | 560 | 675 | +115 | 14,0 | 14,06 | +0,06 |
| Отчисления на социальное и медицинское страхование | 200 | 240 | +40 | 5,0 | 5,0 | - |
| Расходы на содержание и эксплуатацию оборудования | 420 | 450 | +30 | 10,5 | 9,38 | -1,12 |
| Общепроизводственные расходы | 300 | 345 | +45 | 7,5 | 7,19 | -0,31 |
| Общехозяйственные расходы | 240 | 250 | +10 | 6,0 | 5,21 | -0,79 |
| Потери от брака | - | 25 | +25 | - | 0,52 | +0,52 |
| Прочие производственные расходы | 160 | 176 | +16 | 4,0 | 3,66 | -0,34 |
| Коммерческие расходы | 120 | 144 | +24 | 3,0 | 3,0 | - |
| Итого | 4000 | 4800 | +800 | 100 | 100 | - |
| В том числе переменные | 2800 | 3260 | +460 | 70,0 | 67,9 | -2,1 |
Приведенные данные показывают, что перерасход затрат произошел по всем статьям и в особенности по материальным затратам и заработной плате производственных рабочих. Аналогичные расчеты делаются по каждому виду продукции. Выявленные отклонения по статьям затрат являются объектом факторного анализа. В результате постатейного анализа себестоимости продукции должны быть определены внутренние и внешние, объективные и субъективные факторы изменения ее уровня. Это необходимо для квалифицированного управления процессом формирования затрат и поиска резервов их сокращения.
4. Анализ прямых материальных затрат
Большой удельный вес в себестоимости продукции занимают прямые материальные затраты. Общая сумма прямых материальных затрат в целом по предприятию зависит от объема производства продукции (VВП), ее структуры (Удi) и изменения удельных материальных затрат на отдельные виды продукции (УМЗi). Уровень последних, в свою очередь, может измениться из-за количества (массы) расходуемых материальных ресурсов на единицу продукции (УРi) и средней стоимости единицы материальных ресурсов (Цi)3. Схематически эту взаимосвязь можно представить следующим образом (рис. 4).
Анализ целесообразно начать с изучения факторов изменения материальных затрат на единицу продукции, для чего используется следующая факторная модель:
УМЗi = Σ(УРi*Цi).
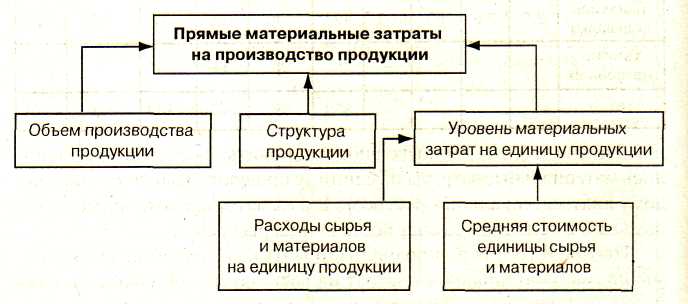
Рис. 4. Структурно-логическая модель факторного анализа прямых материальных затрат.
Расчет влияния данных факторов произведем способом цепной подстановки:
УМЗпл = Σ(УРiпл*Цiпл); УМЗусл = Σ(УРiф*Цiпл);
УМЗф = Σ(УРiф*Цiф);
ΔУМЗур = УМЗусл - УМЗпл; ΔУМЗц = УМЗф - УМЗусл.
Табл. 10. Расчёт влияния факторов на сумму прямых материальных затрат на единицу продукции.
| Вид изделия и материала | Расход материалов на изделие, м | Цена 1 м ткани, руб. | Материальные затраты на изделие, руб. | Изменение материальных затрат на изделие, руб. | ||||||
| план | факт | план | факт | план | УМЗусл | факт | Общее | в том числе за счёт | ||
| нормы расхода | цены | |||||||||
| Изделие А | ||||||||||
| Ткани верха | 2,8 | 2,7 | 500 | 650 | 1400 | 1350 | 1755 | +355 | -50 | +405 |
| Ткани для подкладки | 2,5 | 2,5 | 100 | 120 | 250 | 250 | 300 | +50 | - | +50 |
| Прочие материалы | - | - | - | - | 50 | 54 | 60 | +10 | +4 | +6 |
| Итого | 1700 | 1654 | 2115 | +415 | -46 | +461 | ||||
| Изделие Б | ||||||||||
| Ткани верха | 2,6 | 2,5 | 250 | 300 | 650 | 625 | 750 | +100 | -25 | +125 |
| Ткани для подкладки | 2,5 | 2,6 | 50 | 60 | 125 | 130 | 156 | +31 | +5 | +26 |
| Прочие материалы | - | - | - | - | 25 | 25 | 34 | +9 | - | +9 |
| Итого | 800 | 780 | 940 | +140 | -20 | +160 | ||||
Данные табл. 10 позволяют установить, за счет чего изменились материальные затраты на единицу продукции в целом и по каждому виду материальных ресурсов. В рассматриваемом примере они возросли в основном за счет роста цен на ресурсы.
После этого можно проанализировать факторы изменения суммы прямых материальных затрат на весь объем производства каждого вида продукции, для чего используется следующая факторная модель:
М3i = VВПi*Σ(УРi*Цi).
Табл. 11. Материальные затраты на производство изделия А.
| Показатель | Алгоритм расчёта | Порядок расчёта | Сумма, тыс. руб. |
| По плану | VВПiпл*Σ(УРiпл*Цiпл) | 10 000*1,7 | 17 000 |
| По плановым нормам и плановым ценам на фактический выпуск продукции | VВПiф*Σ(УРiпл*Цiпл) | 13 300*1,7 | 22 610 |
| Фактически по плановым ценам | VВПiф*Σ(УРiф*Цiпл) | 13 300*1,654 | 21 998 |
| Фактически | VВПiф*Σ(УРiф*Цiф) | 13 300*2,115 | 28 130 |
Из табл. 11 видно, что материальные затраты на производство изделия А выше плановых на 11 130 тыс. руб., в том числе за счет изменения:
объема производства
продукции 22 610 - 17 000 = +5610 тыс. руб.;
расхода материала на изделие 21 998 - 22 610 = -612 тыс. руб.;
стоимости материальных
ресурсов 28 130 - 21 998 = +6132 тыс. руб.
Аналогичные расчеты делаются по всем видам продукции (табл. 12).
Табл. 12. Факторный анализ материальных затрат по видам продукции
| Изделие | Материальные затраты, тыс. руб. | Изменение материальных затрат, тыс. руб. | ||||||
| по плану | по плану на VВПф |
факти- чески по плано- вым ценам |
факти- чески |
Общее | в том числе за счёт изменения | |||
| объёма выпуска | нормы расхода | цен на ресурсы | ||||||
| А | 17 000 | 22 610 | 21 998 | 28 130 | +11 130 | +5610 | -612 | +6132 |
| Б | 8000 | 4560 | 4446 | 5358 | -2642 | -3440 | -114 | +912 |
| и т. д. | ||||||||
| Итого | 25 000 | 27 170 | 26 444 | 33 488 | +8488 | +2170 | -726 | +7044 |
Общая сумма прямых материальных затрат в целом по предприятию кроме данных факторов зависит еще и от структуры произведенной продукции:
МЗобщ = Σ(VВПобщ*Удi*УРi*Цi).
Для расчета их влияния необходимо иметь следующие данные (табл. 13).
Табл. 13. Общая сумма затрат материалов на производство продукции.
| Показатель | Алгоритм расчёта | Расчёт | Сумма, тыс. руб. |
| МЗпл | Σ(VВПiпл*УРiпл*Цiпл) | 10 000*1,7 + 10 000*0,8 | 25 000 |
| МЗусл1 | МЗпл*Квп | 25 000*0,95 | 23 750 |
| МЗусл2 | Σ(VВПiф*УРiпл*Цiпл) | 13 300*1,7 + 5700*0,8 | 27 170 |
| МЗусл3 | Σ(VВПiф*УРiф*Цiпл) | 13 300*1,654 + 5700*0,78 | 26 444 |
| МЗф | Σ(VВПiф*УРiф*Цiф) | 13 300*2,115 + 5700*0,94 | 33 488 |
На их основании мы можем установить, что общая сумма прямых материальных затрат на производство продукции увеличилась на 8488 тыс. руб., в том числе за счет изменения:
объема производства продукции 23 750 - 25 000 = -1250
структуры производства продукции 27 170 - 23 750 = +3420
материалоемкости продукции 26 444 - 27 170 = -726
стоимости материальных ресурсов 33 488 - 26 444 = +7044
Итого 33 488 - 25 000 = +8488
Расход сырья и материалов на единицу продукции зависит от их качества, замены одного вида материала другим, изменения рецептуры сырья, техники, технологии и организации производства, квалификации работников и других инновационных мероприятий.
В процессе анализа нужно узнать изменение удельного расхода материала за счет того или иного фактора, а затем полученный результат умножить на плановые цены и фактический объем производства i-го вида продукции. В результате получим прирост суммы материальных затрат на производство этого вида изделия за счет соответствующего фактора:
ΔМЗxi = ΔУРxi*Цiпл*VВПiф.
Табл. 14. Факторы изменения сырья на единицу продукции.
| Фактор | Изменение нормы расхода ткани на изделие, м | Расчёт влияния на сумму материальных затрат | Изменение суммы материальных затрат, тыс. руб. |
| Качество сырья | +0,15 | (+0,15)*500*13 300 | +997,5 |
| Технология раскроя и т. д. | -0,25 | (-0,25)*500*13 300 | -1662,5 |
| Итого | -0,10 | -665 |
Уровень средней цены материала зависит от рынков сырья, инфляционных факторов, внутригрупповой структуры материальных ресурсов, уровня транспортных и заготовительных расходов, качества сырья, замены одного вида другим и т.д. Чтобы узнать, как за счет каждого из них изменилась общая сумма материальных затрат, необходимо изменение средней цены i-го вида или группы материалов за счет i-го фактора умножить на фактическое количество использованных материалов соответствующего вида:
ΔМЗxi = ΔЦxi*УРiф*VВПiф
На многих предприятиях могут иметь место сверхплановые возвратные отходы сырья, которые можно реализовать или использовать для других целей. Если сопоставить их стоимость по цене возможного использования и по стоимости исходного сырья, то узнаем, на какую сумму увеличились материальные затраты, включенные в себестоимость продукции.
Наличие сверхплановых безвозвратных отходов приводит к прямому удорожанию продукции и уменьшению ее выпуска. Чтобы установить, насколько возросла сумма материальных затрат, необходимо сверхплановое количество безвозвратных отходов умножить на плановую цену исходного материала.
В заключение обобщаются результаты факторного анализа прямых материальных затрат и определяются неиспользованные, текущие и перспективные резервы их сокращения на единицу продукции.
5. Анализ прямых трудовых затрат
Прямые трудовые затраты