Анализ использования производственных ресурсов ОАО "Курганхиммаш"
Анализ данных, представленных в таблице 9 позволяет сделать следующие выводы:
основным фактором, влияющим на величину выручки от продаж в 2006и 2007 годах можно считать изменение стоимости основных фондов 86 % и 73% от изменения выручки;
в указанные периоды была получена относительная экономия основных средств 11406 тыс. р. в 2006 г. и 19591 тыс. р. в 2007 г.
Таблица 10 - Динамика показателей эффективности амортизационной политики предприятия
| № п/п | Показатель | Годы | ||||
| 2005 | 2006 | Темп прирост а, % | 2007 | Темп прирост а,% | ||
| А | 1 | 2 | 3 | 4 | 5 | |
| 1 | Амортизация, тыс.р. | 73860 | 79848 | 108 | 93164 | 117 |
| 2 | Объем валовой продукции, тыс.р. | 336828 | 498513 | 148 | 601051 | 121 |
| 3 | Амортизациеотдача | 4,560 | 6,243 | 137 | 6,452 | 103 |
| 4 | Амортизациеемкость (амортизация на 1 рубль валовой продукции) | 0,219 | 0,160 | 73 | 0,155 | 97 |
| 5 | Относительная экономия (перерасход) расходов на амортизацию, тыс.р. | X | -29466 | X | -3108 | X |
| 6 | Влияние изменения расходов на амортизацию на прирост выручки от продаж (метод абсолютных разниц), тыс.р. | 32346 | 84522 | |||
| 7 | Влияние изменения амортизациеотдачи на прирост выручки от продаж (метод абсолютных разниц), тыс.р. | 129339 | 18016 | |||
| 8 | Доля влияния на прирост валовой продукции экстенсивности использования амортизации (%) | 20 | 82 | |||
| 9 | Доля влияния на прирост валовой продукции интенсивности использования амортизации (%) | 80 | 18 | |||
Анализ эффективности амортизационной политики показывает, что в целом данная политика на предприятии проводится эффективно.
3. Анализ финансового состояния предприятия
Для выполнения производственно- хозяйственной деятельности предприятие обладает различными видами имущества, которые проанализированы в приложении 1. По результатам данных представленных в приложении построена диаграмма соотношения внеоборотных и оборотных активов (Рисунок 1).
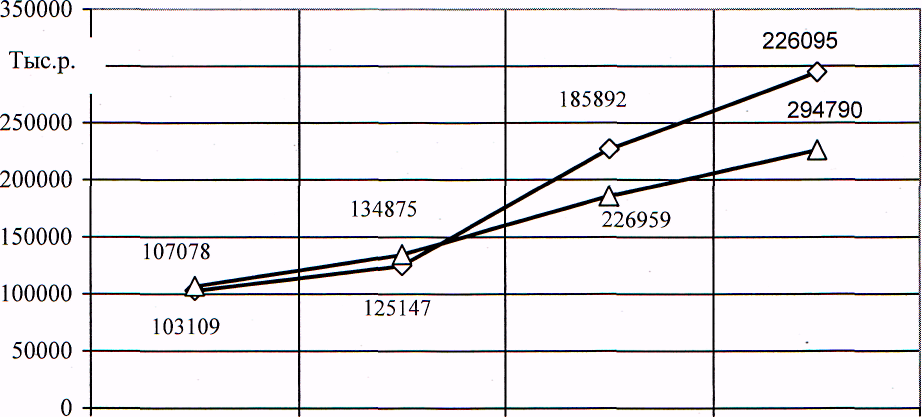
Рисунок 1 - Динамика и состав имущества ОАО «Курганхиммаш», тыс. р.
Из анализа представленных данных можно сделать следующие выводы:
1) В структуре активов предприятия доля оборотных активов увеличивается от 48 % от всего имущества в 2005 г. до 57 % в 2007 г.
В составе оборотных активов преобладают запасы 30 % от всего имущества в 2005 г. и 29 % в 2007 г., а также дебиторская задолженность 14 %.
В свою очередь в составе внеоборотных активов значительное место занимают основные средства 43%,41% и 43% по годам.
Тенденция изменения активов в 2005 - 2007 г. очень благоприятная, то есть значительное увеличение по сравнению с предыдущими периодами:
- Внеоборотные активы увеличились на 25%,38 % и 22% соответственно;
- Оборотные активы увеличились на 21%,81% и 30% соответственно. Оборотные активы предприятия составляют наиболее значительную часть в структуре имущества ОАО «Курганхиммаш» в рассматриваемый период 125147 тыс. р., 226959 тыс. р. и 294790 тыс. р. В составе оборотных средств наибольший удельный вес занимают запасы и дебиторская задолженность и денежные средства (Рисунок 2).
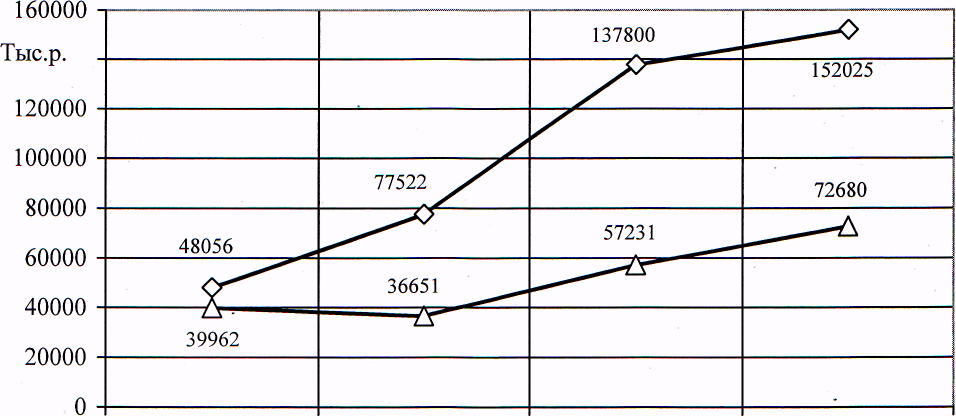
Рисунок 2 - Динамика и состав оборотных активов, тыс.р.
На представленной диаграмме просматриваются следующие закономерности: Значительное увеличение оборотных активов в 2006 году (81%), и в том числе: увеличение запасов на 78%, увеличение дебиторской задолженности на 56%, увеличение денежных средств на 279 %.
В 2007 году тенденция роста указанных показателей сохранилась, но темп роста стал меньше: 10%, 27% и 13% соответственно.
Структура капитала ОАО «Курганхиммаш» проанализирована в приложении 2. Соотношение собственных и заёмных средств предприятия составляет по годам соответственно 84:16, 75:25 и 72:28 (%). Хорошо просматривается тенденция к увеличению абсолютного значения и
относительной доли заёмных средств с 2005 г. по 2007 г. Эта тенденция увеличивает зависимость предприятия от заемных средств и уменьшает показатели устойчивости. Наиболее наглядно данные представленные в приложении 2 можно представить в виде диаграммы (Рисунок 3).
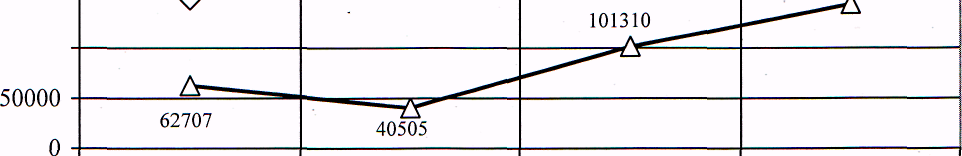
Рисунок 3 - Динамика и состав капитала ОАО «Курганхиммаш», тыс.р.
Наиболее значимыми элементами в структуре собственных средств предприятия являются:
1) уставный капитал, его величина в течение рассматриваемых трех лет составляет 43, 27 и 21 % от величины капитала предприятия;
добавочный капитал 16, 25 и 20% от капитала предприятия;
нераспределенная прибыль 24, 23 и 13%.
В 2005 - 2007 годах наблюдается рост заемного капитала, его доля возрастает по годам 16, 24 и 28% соответственно. Эта тенденция неблагоприятная, но как показали дальнейшие расчеты, финансовая устойчивость предприятия продолжает оставаться высокой. Необходимо отметить, что заемный капитал состоит только из краткосрочных пассивов.
По результатам данных приложений 2 и 1 построена диаграмма (Рисунок 3) в которой показана динамика кредиторской и дебиторской задолженности.
Ликвидность - способность товарно-материальных ценностей превращаться в деньги, являющимися абсолютно ликвидными средствами. Показатели ликвидности определяются отношением ликвидных оборотных активов предприятия к его краткосрочным долговым обязательствам. Из анализа данных в приложении 3 можно сделать вывод, что у предприятия достаточно денежных средств, чтобы быстро оплатить свои краткосрочные долговые обязательства. Все коэффициенты ликвидности выше рекомендуемых значений.
На этапе оценки финансового состояния предприятия и установления неудовлетворительной структуры баланса проводится предварительный анализ финансового состояния предприятия, целью которого является определение степени платежеспособности предприятия на основе структуры его баланса.
Первые из них отражает способность предприятия своевременно рассчитаться по своим срочным обязательствам, а второй - наличие у предприятия достаточного количества собственных средств, необходимых для его финансовой устойчивости.
Минимальное значение коэффициента текущей ликвидности равно 2. Предприятие будет считаться неплатежеспособным, если фактическое значение коэффициента будет меньше нормативного.
Анализ ликвидности баланса заключается в сравнении средств по активу, сгруппированных по степени ликвидности и расположенных в порядке убывания с обязательствами по пассиву, объединенными по срокам их погашения в порядке возрастания сроков.
Ликвидность баланса определяется как степень покрытия обязательств предприятия его активами, срок превращения которых в денежную форму соответствует сроку погашения обязательств.
Таблица 11 - Группировка статей пассивов баланса по степени убывания срочности обязательств за 2007 год, тыс. р.
| № п/п | Показатель | Даты | |||
| 01.01.2005 | 01.01.2006 | 01.01.2007 | 01.01.2008 | ||
| А | 1 | 2 | 3 | 4 | |
| 1 | Наиболее срочные обязательства, Ш | 59534 | 39476 | 101160 | 143356 |
| 2 | Краткосрочные пассивы, П2 | 3000 | 800 | 0 | 0 |
| 3 | Кредиты банков | 3000 | 800 | 0 | 0 |
| 4 | Прочие займы | 0 | 0 | 0 | 0 |
| 5 | Долгосрочные пассивы, ПЗ | 0 | 0 | 0 | 0 |
| 6 | Постоянные пассивы, П4 | 143244 | 214498 | 306670 | 372481 |
| 7 | Уставный капитал | 110668 | 110668 | 110668 | 110668 |
| 8 | Резервный капитал | 0 | 0 | 0 | 0 |
| 9 | Добавочный капитал | 876 | 41305 | 102448 | 102455 |
| 10 | Нераспределенная прибыль | 31700 | 0 | 0 | 89356 |
| 11 | Нераспределенная прибыль | 0 | 62525 | 93554 | 70002 |
| 12 | Баланс | 210187 | 260022 | 412878 | 520885 |
Таблица 12- Группировка статей актива по степени убывания ликвидности, тыс.р.
| № | Показатель | Даты | |||
| п/п | 01.01. 2005 г | 01.01. 2006 г | 01.01. 2007 г | 01.01. 2008 г | |
| А | 1 | 2 | 3 | 4 | |
| 1 | Наиболее ликвидные активы, А1 денежные средства | 12150 | 5961 | 22573 | 25447 |
| 2 | Быстрореализуемые активы, А2 | 97988 | 136238 | 215162 | 271529 |
| 3 | Дебиторская задолженность | 39962 | 36651 | 57258 | 72680 |
| 4 | Запасы | 48056 | 77522 | 137800 | 152025 |
| 5 | Другие активы | 9970 | 22065 | 20104 | 46824 |
| 6 | Медленно реализуемые активы, АЗ | 97195 | 116494 | 172527 | 208641 |
| 7 | Долгосрочные вложения | 254 | 364 | 833 | 783 |
| 8 | Нематериальные активы | 122 | 488 | 281 | 20 |
| 9 | Основные средства | 96819 | 115642 | 171413 | 207838 |
| 10 | Трудно реализуемые активы | 2767 | 1329 | 2616 | 15286 |
| 11 | Баланс | 210187 | 260022 | 412878 | 520885 |
Таблица 13 - Оценка типа ликвидности баланса
| Даты | |||||||||||
| 01.01. 2005 г | 01.01.2006г | 01.01.2007г | 01.01.2008г | ||||||||
| А1 | < | П1 | А1 | < | П1 | А1 | < | П1 | А1 | < | Ш |
| А2 | > | П2 | А2 | > | П2 | А2 | > | П2 | А2 | > | П2 |
| АЗ | > | ПЗ | АЗ | > | ПЗ | АЗ | > | ПЗ | АЗ | > | ПЗ |
| А4 | < | П4 | А4 | < | П4 | А4 | < | П4 | А4 | < | П4 |
| Код ситуации (ОДД) | Код ситуации (ОДД) | Код ситуации (0,1,1) | Код ситуации (ОДД) | ||||||||
Анализ данных приведенных в аналитических таблицах 12-11 показывает, что ликвидность баланса предприятия за указанный период не удовлетворяет установленным требованиям и не является абсолютно ликвидным, так как А1 существенно меньше П1 в течение всего периода, кроме того за 2005 - 2007 годы показатель П1 существенно увеличился;
В условиях рынка повышается значение платежеспособности предприятия, так как возрастает необходимость своевременной оплаты предприятием текущих платежных требований. Под платежеспособностью предприятия понимают способность к полному и своевременному погашению долговых обязательств организации.
Платежеспособность означает наличие у организации денежных средств и их эквивалентов, достаточных для расчетов по кредиторской задолженности, требующей немедленного погашения, и краткосрочным кредитам и займам.
Для оценки платежеспособности принято рассчитывать показатели ликвидности. Данные для расчета показателей ликвидности представлены в приложении 3, а в таблице 14 приведены показатели ликвидности предприятия.
Таблица 14 - Показатели ликвидности ОАО " Курганхиммаш"
| № п/п | Показатель | Рекомен- | Даты | |||
| дуемое значение | 01.01. 2005 г. | 01.01. 2006 г. | 01.01. 2007 г. | 01.01. 2008 г. | ||
| 1 | 2 | 3 | 4 | 5 | 6 | |
| 1 | Коэффициент абсолютной | 0,2-0,3 | 0,1951 | 0,2381 | 0,2893 | 0,3820 |
| 2 | Коэффициент срочной • ликвидности | 0,7-0,8 | 0,8374 | 1,1529 | 0,8896 | 0,9283 |
| 3 | Коэффициент текущей ликвидности | 2,0-2,5 | 1,6443 | 3,0897 | 2,2402 | 2,0542 |
Коэффициент абсолютной ликвидности имеет тенденцию к увеличению (с 0,1951 до 0,382), и в 2005, 2006 годах соответствует рекомендуемому значению, а в 2007 году даже выше рекомендуемого значения. Предприятие может оплатить значительную часть своих краткосрочных долговых обязательств, не прибегая к ликвидации запасов. А превышение рекомендованного значения свидетельствует об избыточности денежных средств на предприятии. Коэффициент текущей ликвидности показывает, в какой кратности оборотные активы превышают краткосрочные долговые обязательства предприятия, и зависит от срока превращения ликвидных активов в наличные деньги. Этот коэффициент повышается в 2005 году с 1,6443 до 3,0897, а затем снижается до 2,0542 в 2007 году и соответствует рекомендуемому значению.
Анализ платежеспособности показал, что у предприятия достаточно денежных средств, чтобы быстро оплатить свои краткосрочные долговые обязательства. Все коэффициенты ликвидности выше рекомендуемых значений, за исключением первого периода (01.01.2005 года).
Анализ показателей финансовой устойчивости проводится на основе расчета четырех групп показателей: показателей структуры капитала, показателей обеспеченности собственным оборотным капиталом, показателей обеспеченности запасов основными источниками их формирования, а также чистых активов.
Данные для расчета показателей финансовой устойчивости представлены в приложении 4. Для анализа указанных показателей финансовой устойчивости за период с 2005 года по 2007 год составлена таблица 15.
Таблица 15 - Показатели финансовой устойчивости ОАО «Курганхиммаш»
| № п/п | Показатель | Даты | ||||
| Рекоменд. значения | 01.01. 2005 г | 01.01. 2006т | 01.01. 2007 г | 01.01. 2008 г | ||
| 1 | 2 | 3 | 4 | 5 | 6 | |
| 1 | Коэффициент концентрации собственного капитала | >0.5 | 0,7017 | 0,8442 | 0,7546 | 0,7245 |
| 2 | Коэффициент соотношения заемных и собственных средств | <1.0 | 0,4252 | 0,1845 | 0,3252 | 0,3803 |
| 3 | Коэффициент маневренности собственного капитала | >0.5 | 0,2739 | 0,3856 | 0,4033 | 0,4009 |
| 4 | Коэффициент финансовой зависимости | - | 1,4252 | 1,1845 | 1,3252 | 1,3803 |
| 5 | Коэффициент концентрации заемного капитала | - | 0,2983 | 0,1558 | 0,2454 | 0,2755 |
| 6 | Коэффициент структуры долгосрочных вложений | - | 0 | 0 | 0 | 0 |
| 7 | Коэффициент долгосрочного привлечения заемных средств | - | 0 | 0 | 0 | 0 |
| 8 | Коэффициент структуры заемного капитала | - | 0 | 0 | 0 | 0 |
Коэффициент концентрации собственного капитала отражает долю собственного капитала в общей сумме источников финансирования и независимость от внешних источников финансирования, степень формирования активов за счет собственного капитала. В течение указанного периода времени этот показатель незначительно увеличился с 0,7017 в 2005 г. до 0,7245 в 2007 г. (но эти показатели все равно выше рекомендуемого значения). Это повышение вызвано более значительным повышением величины собственных средств по сравнению с величиной активов.
Незначительно снизился коэффициент соотношения заемных и собственных средств с 0,4252 до 0,3803 (снова рекомендуемое значение не превышено), и происходит уменьшение зависимости предприятия от заемного капитала.
Коэффициент маневренности отражает долю собственного капитала, вложенного в оборотные средства, степень мобильности использования собственного капитала. За указанный период он постоянно был ниже рекомендуемого значения и несколько увеличился с 0,2739 до 0,4009, что подтверждает тенденции развития предприятия. По тем же причинам увеличились коэффициент финансовой зависимости и коэффициент концентрации заемного капитала.
Таблица 16 - Типы финансовой устойчивости организации
| Параметр | Ситуация | |||
| Характеристика ситуации | Абсолютная финансовая устойчивость | Нормальная финансовая устойчивость | Неустойчивое финансовое состояние | Кризисное финансовое состояние |
| Условие ситуации | Е1>0 | ЕЮ Е2>0 |
ЕЮ Е2<0 Е3>0 |
ЕЮ Е2<0 ЕЗО |
| Тип ситуации | ОЛЛ) | (0,1,1) | (ОД1) | (0,0,0) |
Анализ данных, представленных в таблице показывает, что в течении рассматриваемого периода времени тип финансовой устойчивости предприятия постоянно изменяется от абсолютной устойчивости на 01.01.2006 года до кризисного типа на 01.01.2007 года. Данные 01.01.2007 года соответствующие кризисному положению можно объяснить резким увеличением величины запасов (на 77 %)
4. Анализ деловой активности организации
Коэффициент реальных активов определяет характер деятельности предприятия, если предприятие занимается производственной деятельностью, то как правило коэффициент реальных активов превышает 0,5.
Для расчета коэффициента реальных активов и оценки его динамики составляется аналитическая таблица в приложении 7.
Анализ представленных данных показывает, что коэффициенты реальных активов превышают рекомендуемое значение, но тенденция к снижению показателя ощутима: с 0,7432 в 2005 году до 0,6799 в 2007 году.
Таблица 17 - Анализ коэффициентов реальных активов ОАО " Курганхиммаш"
| № п/п | Наименование показателя | Годы | |||||
| 2005 | 2006 | 2007 | |||||
| на конец года | изменение за год, (+, -) | на конец года | изменение за год, (+, -) | на конец года |
изменение за год (+,-) |
||
| А | 1 | 3 | 4 | 6 | 6 | 7 | |
| 1 | Итого сумма реальных активов в имуществе предприятия, тыс. р. | 193248 | 48476 | 305912 | 112664 | 354150 | 48238 |
| 2 | Общая стоимость | 260022 | 49835 | 412851 | 152829 | 520885 | 108007 |
| 3 | Коэффициент реальных активов | 0,7432 | - | 0,7410 | -0,0022 | 0,6799 | -0,0611 |
Данные для расчета и анализа показателей оборачиваемости представлены в приложении 12. Значения показателей оборачиваемости ОАО «Курганхиммаш» показаны также в тексте в таблице 17.
Коэффициент оборачиваемости Коб. характеризует число оборотов, совершенных определенным видом активов, т.е. скорость оборота данного вида активов или рублей выручки от реализации снимаемых с каждого рубля данного вида активов (Таблица 22). Продолжительность одного оборота в днях Доб характеризует время, в течение которого деньги, вложенные в один из видов активов, возвращаются в денежную наличность в результате реализации продукции.
Таблица 18 - Показатели оборачиваемости ОАО «Курганхиммаш»
| № п/п | Относительные показатели | Годы | ||
| 2005 | 2006 | 2007 | ||
| 1 | 2 | 3 | 4 | |
| 1 | Коэффициенты оборачиваемости; | |||
| 1.1 | Активов | 1,3664 | 1,1871 | 1,1898 |
| 1.2 | Оборотных средств (активов) | 2,839 | 2,1594 | 2,1023 |
| 1.3 | Запасов | 2,6474 | 1,9973 | 2,7814 |
| 1.4 | Дебиторской задолженности (средств в расчетах) | 9,6942 | 8,5636 | 8,5270 |
| 2 | Продолжительность оборота, дни | |||
| 2.1 | Активов | 263 | 303 | 303 |
| 2.2 | Оборотных средств (активов) | 127 | 167 | 171 |
| 2.3 | Запасов | 136 | 180 | 129 |
| 2.4 | Дебиторской задолженности (средств в шсчетах) | 37 | 42 | 42 |
| 2.5 | Кредиторской задолженности | 69 | 132 | 122 |
| 3 | Продолжительность операционного | 173 | 222 | 172 |
| 4 | Продолжительность финансового цикла | 104 | 90 | 50 |
Анализ полученных показателей выявил существенное уменьшение коэффициентов оборачиваемости и увеличение продолжительности оборота в днях. Указанные тенденции являются следствием одновременного увеличения выручки в рассматриваемые периоды и увеличения величины активов и запасов, но темп роста активов и запасов превышает темп роста выручки.
В результате указанных причин продолжительность операционного цикла в 2006 г. возрастает на 28 %, а в 2007 г. уменьшается на 23 %, а финансового цикла уменьшается (за счет увеличения продолжительности оборота кредиторской задолженности с 69 дней до 122 дней ).
Показатели рентабельности являются относительными характеристиками финансовых результатов и эффективности деятельности предприятия. Они измеряют доходность предприятия с различных позиций и группируются в соответствии с интересами участников экономического процесса. При расчете показателей рентабельности по среднегодовым показателям стоимости активов и собственного капитала составляется приложение 9.
Таблица 19 - Показатели рентабельности ОАО «Курганхиммаш»
| № | Показатели | Годы | ||
| п/п | ||||
| 2005 | 2006 | 2007 | ||
| А | 1 | 2 | 3 | |
| 1 | Рентабельность активов, % | 33,47 | 26,60 | 13,44 |
| 2 | Рентабельность оборотных активов, % | 69,54 | 48,38 | 23,75 |
| 3 | Рентабельность собственного капитал а, % | 39,64 | 35,24 | 18,55 |
| 4 | Рентабельность продукции, % | 28,61 | 28,66 | 15,60 |
| 5 | Рентабельность основной деятельности, % | 40,08 | 40,18 | 18,48 |
Рентабельность по показателям прибыли и капитала снижается. Причиной является снижение прибыли за 2007 год. Поэтому все показатели рентабельности существенно снижаются в 2007 году.
4.1 Факторный анализ рентабельности
Числовая оценка влияния отдельных факторов на уровень рентабельности производства определяется по данным таблицы 20.
Таблица 20 - Факторный анализ показателей рентабельности
| № п/п | Показатели | Условные обозначе ния | Годы | |
| 2006 | 2007 | |||
| А | 1 | 2 | 3 | |
| 1 | Балансовая прибыль, тыс.р. | БП | 140488 | 96657 |
| 2 | Продукция без НДС (полный оборот)*, тыс.р. | РП | 490106 | 619742 |
| 3 | Среднегодовая стоимость основных фондов, тыс.р. | ОФ | 171413 | 207838 |
| 4 | Среднегодовые остатки материальных оборотных средств, тыс.р. | ОС | 226959 | 294790 |
| 5 | Среднегодовая стоимость производственных фондов (с.З+с.4), тыс.р. | ПФ | 398372 | 502628 |
| 6 | Коэффициент фондоемкости продукции (с.3:с.2),р. | КФ | 0,350 | 0,335 |
| 7 | Коэффициент закрепления оборотных средств (с.4:с.2), р. | К' | 0,463 | 0,476 |
| 8 | Прибыль на 1 р. продукции, (с.1:с.2), р. | п" | 0,287 | 0,156 |
| 9 | Уровень рентабельности производства, (с.1:с.5)*100% | р | 0,353 | 0,192 |
Влияние факторов, оказывающих воздействие на уровень рентабельности, определяется методом цепных подстановок:
1. Определение влияния увеличения прибыли на р. Реализованной продукции:
ДРп = Рп-РъИЛИ(2)
АРП = [ ПР2 : (Кф! + К31)*100% - Р^= 18,84 %,(3)
где Рп - уровень рентабельности, который имело бы предприятие за счет увеличения прибыли без учёта прочих факторов.
2.Определение влияния увеличения (уменьшения) фондоёмкости:
Рф-Рп;
АРФ = [ ПР2 : (КФ2 + К3,,)* 100% - Рп ]=4,88 %,(5)
где рф - уровень рентабельности, который имело бы предприятие за счет увеличения прибыли и изменения фондоёмкости.
3.Определение влияния закрепления материальных оборотных средств, т.е. изменения их оборачиваемости:
АР0 = Р2- рф --19,04%
4. Определение суммарного изменения (+,-) уровня рентабельности за счет всех факторов:
АР = АРП + АРФ + АР0 = - 1,2 +0,48-0,02= 4,47(7)
5. Комплексный анализ и оценка хозяйственной деятельности
Анализ хозяйственно-коммерческой деятельности любого предприятия заканчивается комплексной оценкой эффективности.
Конечные результаты хозяйственной деятельности складываются под воздействием как интенсивных, так и экстенсивных факторов, как качественных, так и количественных показателей использования производственных и финансовых ресурсов.
В качестве таких показателей используются производительность труда, материалоотдача, фондоотдача основных производственных фондов, оборачиваемость оборотных средств. Динамика этих показателей характеризует эффективность (либо неэффективность) деятельности любого предприятия.
Исходные данные для расчёта представлены в таблице 21.
Таблица 21 - Расчет показателей интенсификации по предприятию
| № п/п | Показатели | Условно бозначе ния | Годы | Темп роста, % | |
| 2006 | 2007 | ||||
| А | 1 | 2 | 3 | 4 | |
| 1 | Товарная продукция, тыс.р. | ТП | 490106 | 619742 | 126,45 |
| 2 | Численность ППП, чел. | Ч | 2494 | 2413 | 96,75 |
| 3 | Фонд оплаты труда с начислениями, тыс.р. | 3 | 82580 | 121275 | 146,86 |
| 4 | Материальные затраты, тыс.р. | м | 193871 | 268972 | 138,74 |
| 5 | Основные производственные фонды, тыс.р., в том числе а) оборотные средства, тыс.р. | ОФ ОС | 398372 226959 | 502628 294790 | 126,17 129,89 |
| 6 | Амортизация, тыс.р. | А | 79848 | 93164 | 116,68 |
| 7 | Производительность труда (с.1:с.2) р. | ПТ | 196,514 | 256,835 | 130,70 |
| 8 | Продукция на 1 р. оплатытруда(с.1:с.3),р. | ПЗ | 5,935 | 5,110 | 86,10 |
| 9 | Материалоотдача (с.1 :с.4), р. | МО | 2,528 | 2,304 | 91,14 |
| 10 | Фондоотдача
(с.1:с.5),
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||