Предмет та метод економічного аналізу
2) короткострок. пасиви П2 - короткострок. кредити і заємні засоби;
3) довгострокові пасиви ПЗ - довгострок. кредити і заємні засоби та статті "Арендні зобов'з-ня" і "Розрах-ки з засновниками" з розділу І і II пасиву баланса;
4) постійні пасиви П4 - статті розділу І пасива "Джерела власних зас-в" за виключ-ням статей, віднесених до попередн. групи із вкл-ням статей "Доходи майб. періодів", "Резерви по сумнівним зобов'яз-ням" із розділу II пасиву.
Для визнач-ня ліквід-ті балансу треба співставити підсумки привед-х даних по активу і пасиву і баланс буде абсол-о ліквідним, коли має місце слід. співставлення:
А1 П1
А2 П2
АЗ ПЗ
А4 П4
Примітка. В деяких джерелах автори говорять, що баланс буде абсол-о ліквідний тоді, коли у всіх 4-х групах активи повинні перевищ-ти пасиви, але це не обов'язково, 4-а група виступає як балансуюча. У випадку, коли одно або декілька нерівенств с-ми мають знак протилежний, тоді баланс у більшій абсол-й ступені відрізн-ся від абсол-го.
А-з ліквідності балансу можна представити у вигляді таблиці.
Табл.5
Актив |
на поч. пері-оду |
на кін. пері-оду |
Пасив |
на поч. пері-оду |
на кін. пері-оду |
Платіжн лишок (+), нестача (-) |
У%до вел-ни підсумка групи пасива |
||
|
на поч. періоду |
на кін. періоду |
на поч. періоду |
на кін. періоду |
||||||
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
10 |
| 1.Найбільш ліквідні активи | 216 | 127 | 1. Найбільш строчне зобов'яз-ня | 482 | 666 | 266 | -539 | 55,186 | -80,930 |
| 2. Швидко реаліз-і активи | 259 | 485 | 2.Короткост. пасиви | 256 | 388 | -3 | +97 | -1,171 | +25,0 |
| 3. Повільно реаліз-і активи | 1098 | 1117 | 3.Довгострокові пасиви | 728 | 662 | -370 | +455 | -62,5 | +68,318 |
| 4. Важко реаліз-і активи | 2268 | 2398 | 4. Постійні пасиви | 2375 | 2411 | +107 | -13 | +0,421 | +0,539 |
|
БАЛАНС |
3841 |
4127 |
БАЛАНС |
3841 |
4127 |
0 |
0 |
-- |
-- |
В графах 2, 3, 5, 6 дані підсумки груп активаі пасива, розрах-ні на поч. і кін. звіт. періоду. В графах 7, 8 представлені абсол. велични платіжних лишків або нестач на поч. і кін. звіт. періоду, а в графах 9, 10 відповідно їх величини у % до підсумків груп пасива.
Співставл-ня найбільш ліквід-х зас-в і швидко реаліз-х активів з найб. отрочними зобов'яз-нями і короткострок. пасивами дозволяють виявити поточну ліквідність.
Порівн-ня повільно реаліз-х активів з довгострок. пасивами відображають перспективну ліквідність.
Поточна ліквідність показує про платоспром-ть (неплатоспром-ть) підп-ва до розгляд-го моменту відрізок часу.
Перспективна ліквідність - це прогноз платоспром-ті на основі порівн-ня майб. надходжень і платежів.
Виходячи з даних тр^п. 5 необх-о відмітити, що за звіт. період спостеріг-ся нестача найбільш ліквідних активів на кін. періоду для покриття найб. строчних зобов'язань. Він складає 539 тис. грн.. В кін. періоду очікуване надходж-ня від дебеторів перевищили короткострок. кредити і заємні засоби, хоча нестача величини найб. ліквідних і швидкореаліз-ї активів в порівн-ні з заг. величиною коробкострок. зобов'язань не могло суттєво їх зменшити.
Повільно реаліз-і активи (тобто в осн. запаси і витрати) перевищ-ме довгострокові пасиви в кін. періоду на 455 тис. грн,
проте даний платіжний лишок по причині його низької ліквідності не може бути неправлений на покриття короткострок. зобов'язань.
Таким чином недостатня ліквідність балансу підтвердж-ся раніше зробленими висновками про нестійкий фін. стан підп-ва.
6.Аналіз фінансових коефіцієнтів.
Фінансові коефіцієнти - відносні показники фін. стану підп-ва. А-з відносних показ-в фін. стану підп-ва заключ ся в порівнянні їх знач-ня з базисними величинами та вивч-ня їх в динаміці, тобто за декілька років.
Баз. величинами можуть викор-ні середньогалузеве значення показ-ків, показ-ки найб. вдалого конкурента і показники цього підп-ва за якийсь мин. рік. В сучасний час набір відносних показ-ків для а-зу фін. стану неупорядкований і їх на сьогодняшній день дуже багато.
Деякі коментарії до коефіцієнтів.
Коеф-т автономії означає, що всі зобов'язня підп-ва можуть бути покриті його власними засобами. Нормальне знач-ня коеф-та автономії оцін-ся на рівні 0,5. Таке огранич-ня важливе не тільки для підп-ва, а для його кредиторів. Зріст коеф-та автономії свідчить про збільш-ня фін. незалеж-ті підп-ва.
Коеф-т співвідношення заємних і власних коштів повинен бути менше 0,5.
Коеф-т маневреності показує, яка частина власн. зас-в підп-ва знах-ся у мобільній формі. Дозволяє відносно вільно маневрувати цими зас-ми.
Коеф-т забезпечення запасів і витрат власними джерелами формування. Сама назва свідчить про його признач-ня.
Коеф-т автономії джерел формування запасів і витрат - при розрах-ку даного коеф-та власні оборотні засобу беруться за різницею і мобілізацією по статтям розділу III актива.
Коеф-т абсолютної ліквідності показує яку частину короткострок. заборг-ті підп-во може погасити в найближчий час.
Коеф-т ліквідності показує прогнозуючі платіжні можлив-ті підп-ва при умовах провед-ня розрах-ків з дебіторами.
Коеф-т покриття показує платіжні можливості підп-ва при умовах не тільки своєчасних розрах-в з дебіторами і при сприятливій реаліз-ї гот. прод-ї, але й від продажі у випадку необх-ті ін. реалізуємих елементів зап-в і витрат. Цей коеф-т залежить від галузі вир-ва, тривалості вир-чого циклу, стр-ри зап-в і витрат.
Коеф-т співвідношення дебеторської і кредиторської заборгованності хар-є платоспром-ть підп-ва в порядку його розрахунків з контрагентами. Для даного коеф-та оптимальним є знач-ня близько 1.
7. Аналіз дебеторської і кредиторської заборгованності.
Дебет-. і кред. заборг-ть виникає внаслідок розрах-ків підп-ва з покупцями, постач-ми, фін. органами, підрядчиками, роб-ми і службовцями, органами соц. страху, депанентами і ін. Значні розміри дебет, і кред. заборг-ті призводять до самовільного перерозподілу обор. зас-в між підп-ми.
Дебеторська заборгованість - відволікання з діяль-ті підп-ва обор. зас-в, що є причиною фін. ускладнень.
Кредиторська заборгованість - е рез-том напруженого фін. полож-ня в результаті нестачі необхідних засобів, що призводять до затрим-ня Платежів. Строгий контроль за своєчасною виплатою кред. заборг-ті має велике знач-ня, т.я. затрим-ня платежів може стати причиною фін. ускладненя підп-в. Дебет, заборг-ть показана в розділі III балансу; кред-ка заборг-ть - в розділі III пасива балансу.
А-з дебет, і кред. заборг-ті починається з вивченння даних балансу, по яким визнач-ся ступінь збільш-ня або зменш-ня їх напротязі звіт. періоду. Потім визн-ся неоправдана заборг-ть і причини їх виникн-ня.
Необх-о відрізняти допустиму заборг-ть від неоправданої.
Допустима заборг-ть - заборг-ть, яка виникає згідно з пред'явленими претензіями і заборг-ть підзвітних осіб.
До неоправданої заборг-ті належать: заборг-ть конкретн. осіб при нестачах, розтратах і крадіжках; відділа кап. будівництва внаслідок поруш-ня фін. дисципліни; нестачі і витрати від зіпсув-ня ТМЦ, які не списані з балансу у встановл. порядку, а також вся прострочена дебет-ка заборг-ть.
Допустима кред. заборг-ть вваж. заборг-ть постач-ми по платіжн. вимогам, непростроч. заборг-ть фін. органам за платежі в бюджет.
До неоправд-ї кред. ^аборг-ті віднос-ся простроч-, заборг-ть до бюджету за податок на прибуток, суди ,не погашені в строк, простроч, заборг-ть постач-ка.
8. Аналіз оборотності оборотних зас-в.
Еф-ть викор-ня обор. зас-в вимір-ся швид-тю оборота обор. зас-в. Чим швидче обор. засоби проходять всі стадії круглого оборота (постач-ня, в-во, реаліз-я), тим більше можна одержати прод-ї на кожну ф-ціонуючу гривню, тим більше можна збільшити обсяг в-ва.
ПРИКЛАД:
|
Показники |
мин. Рік |
звіт. рік |
Відхилення |
| 1. Обсяг реаліз-ї про-ї | 1732,4 | 2372,0 | +639,6 |
| 2. Сер. річні залишки обор. зас-в (тис. грн.) | 1280,0 | 1858,0 | +578,0 |
| 3. Обіговість (тирваліть) оборота (дні) - (2*360)/1 | 265 | 281 | +16 |
| 4. Прискор-ня "-", повільн-ня "+" обіговості (дні) | -- | +16 | -- |
| 5. Одноден. Оборот (дні) - (1/360) | 4,811 | 6,588 | -- |
| 6. Сума вивільнених із оборота "+" або залучених в оборот "-" зас-в | -- | 105,408 | -- |
Дані таблиці показ-ть, що обор-ть обор. зас-в у звіт. році сповільнилась на 16 днів в порівн-ні з таким же періодом мин. року і в рез-ті додатково вивільнено з обороту 105,408 (6,588*16).
9. Аналіз ділової активності.
Коеф-ти рентабельності.
1) Рентаб-ть продаж - як віднош-ня прибутку від реаліз-ї прод-ї до виручки від реаліз-ї прод-ї.Ця рентаб-ть показує, скільки прибутку приход-ся на од. реаліз-ї прод-ї. Зріст рентаб-ті продаж є слідством росту цін при пост-х затратах на в-во або зниж-ня затрат на в-во при пост-х цінах.
2) Рентаб-ть всього кап-лу підп-ва - показ, еф-ть викор-ня всього майна підп-ва і розрах-ся як віднош-ня баланс-го прибутку до підсумків балансу.
3) Рентаб-ть 03 і ін. позаобор-х активів - як віднош-ня прибутку від реаліз-ї до 03 і позаобор. активів; показує еф-ть викор-ня 03 і позаобор. активів.
4) Рентаб-ть власного кап-лу - як віднош-ня прибутку від реаліз-ї до сер. величини джерел власн. зас-в підп-ва по балансу; показує еф-ть викор-ня власн. кап-лу.
Коеф-ти ділової активності.
Коеф-т
загальної
обіговості
капіталу =
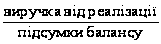
Коеф-т
обіговості
мобільних
засобів =
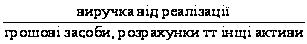
Коеф-т
обіговості
готової прод-ції
=
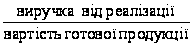
Коеф-т
обіговості
дебіторської
заборгов-ті
=
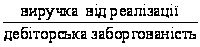
Коеф-т
обіговості
кредиторської
заборг-ті =
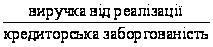
Коеф-т
обіговості
власного капіталу
=
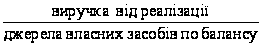
|
Пассив |
код строки |
На нач. года |
На кон.| годаГ | |
|
І.Источники собственннх средств Уставный фонд (85) Резервный фонд (85) Финансирование капитальннх вложений (93,94) Специальные фонды и целевое финансирование (87,88,96) Амортизационный и ремонтный фонд (86) Расчеты с участниками (75) Нераспределенная прибыль прошлых лет (98) Прибыль отчетного года (80) |
400 410 420 430 440 450 460 |
2211 101 63 - |
! 2260 124 2 - 25 |
| Итого по разделу І | 480 | 2375 | 2411 |
|
II. Долгосрочные пассивы Долгосрочнне кредити (92) Долгосрочнне заемнне средства (95) Долгосрочные кредиты и заемы, не погашенные в срок |
500 510 520 |
728 - |
634 - 28 |
| Итого по разделу II | 530 | 728 | 662 |
|
III.Расчеты и прочие пассивы Краткосрочные кредиты (90) Краткосрочные заемные средства (95) Краткосрочные кредиты и заемы, не погашенные в срок Расчеты с кредиторами: за товары, работы и услуги,срок оплаты по которым не наступил (60) за товары, работы м услуги, не оплаченнне в срок (60) по векселям выданным (66) по авансам полученным (61) с бюджетом (68) по внебюджетным платежам (65) по страхованию (69) по оплате труда (70) с дочерними предприятиями (78) с прочими кредиторами (76) Заемы для работников (97) Доходы будущих периодов (83) Резервы предстоящих затрат и платежей (89) Прочие краткосрочные пассивы |
600 610 610 630 640 650 660 670 680 690 700 710 720 730 740 750 760 |
256 191 78 110 - 33 58 6 6 |
388 164 106 18 180 29 37 57 37 30 8 |
| Итого по разделу III | 770 | 738 | 1054 |
|
Баланс |
780 |
3841 |
4127 |
90