Финансовые ресурсы предприятия
министерство образования и науки украины
харьковский государственный экономический университет
Кафедра Региональной экономики
КУРСОВОЙ ПРОЕКТ
По курсу Экономика предприятия на тему:
«ФИНАНСОВЫЕ РЕСУРСЫ ПРЕДПРИЯТИЯ»
Выполнил:
студент 3 курса 6 группы
финансового факультета
специальности 7.050105 Олейник Е.В.
Проверил:
к.э.н., преподаватель Олейник А.Д.
Харьков, ХГЭУ, 2003 г.
СОДЕРЖАНИЕ
| Введение | 3 | ||
| 1 | Теоретические вопросы по финансовым ресурсам предприятия | 4 | |
| 1.1 | Формирование, состав и характеристика финансовых ресурсов предприятия | 4 | |
| 1.2 | Мобилизация финансовых ресурсов и их использование | 8 | |
| 1.3 | Оборотные активы предприятия | 12 | |
| 1.4 | Финансирование воспроизводства основных фондов | 18 | |
| 1.5 | Роль и экономическое содержание прибыли | 23 | |
| выводы | 26 | ||
| 2 | практическая часть | ||
| 2.1 | Расчёт себестоимости изготовления лекарственного препарата | 29 | |
| 2.2 | Рекомендации | 34 | |
| список литературы | 35 |
ВВЕДЕНИЕ
Основным звеном экономики в рыночных условиях хозяйствования являются предприятия, которые выступают в роли хозяйствующих субъектов. Они для осуществления хозяйственной деятельности, получения продукции, доходов и накоплений используют определенные виды ресурсов: материальные, трудовые, финансовые, а также денежные средства.
Наличие в достаточном объеме финансовых ресурсов, их эффективное использование, предопределяют хорошее финансовое положение предприятия платежеспособность, финансовую устойчивость, ликвидность. В этой связи важнейшей задачей предприятий является изыскание резервов увеличения собственных финансовых ресурсов и наиболее эффективное их использование в целях повышения эффективности работы предприятия в целом. Поэтому я вижу тему своего курсового проекта весьма актуальной в условиях развития предпринимательства на Украине.
В первом разделе курсового проекта освещены теоретические вопросы по финансовым ресурсам предприятия, относительно их эффективного использования и управления в условиях рыночных отношений.
Основной составной частью прибыли предприятия является прибыль от продажи товарной продукции. Существенным фактором, влияющим на величину прибыли от продажи товарной продукции, является изменение уровня себестоимости продукции. Вопреки прямо пропорциональной связи влияния объема реализации товарной продукции на уровень прибыли, связь между величиной прибыли и уровнем себестоимости обратная. Чем ниже себестоимость продаваемой продукции, определяемая уровнем затрат на ее производство и продажу, тем выше прибыль, и наоборот. Во втором разделе приведён пример расчёта себестоимости производимой продукции, а также предложен проект, направленный на улучшение товарного вида продукции и снижение её себестоимости. Т. е. предложен путь повышения рентабельности и прибыльности производства на предприятии.
Целью данной работы является изучение теоретических вопросов по финансовым ресурсам, а именно формирование, состав и характеристика финансовых ресурсов, их мобилизацию и использование, изучить, что из себя представляют оборотные активы предприятия и финансирование воспроизводства основных фондов, выяснить роль и экономическое содержание прибыли. Также одной из целей курсового проекта является приобретение навыков в расчёте себестоимости продукции, рентабельности производства.
1.1 формирование, состав и характеристика финансоввых ресурсов предприятия
Основным звеном экономики в рыночных условиях хозяйствования являются предприятия, которые выступают в роли хозяйствующих субъектов. Они для осуществления хозяйственной деятельности, получения продукции, доходов и накоплений используют определенные виды ресурсов: материальные, трудовые, финансовые, а также денежные средства.
Среди названных выше экономических категорий наиболее сложной является категория «Финансовые ресурсы». О сущности этой категории общепринятой точки зрения среди ученых-экономистов до настоящего времени нет. Однако многие из экономистов считают, что «финансовые ресурсы» - это денежные средства, имеющиеся в распоряжении предприятий.[25, 26]
Однако денежные средства - это самостоятельная экономическая категория. В их понятие вкладываются средства предприятий, находящиеся на счетах в учреждениях банков, в кассах и т.д. Учитываются они на активных счетах бухучета предприятий и отражаются в активе их баланса.
Финансовые же ресурсы - это источники средств предприятий, направляемые на формирование их активов. Эти источники бывают собственные, заемные и привлеченные. Отражаются они в соответствующих разделах пассива баланса.
Следовательно, финансовые ресурсы предприятий - это собственный, заемный и привлеченный денежный капитал, который используется предприятиями для формирования своих активов и осуществления производственно-финансовой деятельности в целях получения соответствующих доходов и прибыли.
Формирование финансовых ресурсов производится в процессе создания предприятий и реализации их финансовых отношений при осуществлении хозяйственно-финансовой деятельности.[23]
При создании предприятий источники формирования финансовых ресурсов зависят от формы собственности, на основе которой создается предприятие. Так, при создании государственных предприятий финансовые ресурсы формируются за счет бюджета, средств вышестоящих органов управления, средств других аналогичных предприятий при их реорганизации и др. При создании коллективных предприятий они формируются за счет паевых (долевых) взносов учредителей, добровольных взносов юридических и физических лиц и т.д. Все эти взносы (средства) представляют собой уставный (первоначальный) капитал и аккумулируются в уставном фонде созданного предприятия.
Следовательно, уставный капитал - это зафиксированная в учредительных документах общая стоимость активов, которые являются взносами собственников в капитал предприятия. Уставный капитал является основной частью собственного капитала и основным источником собственных финансовых ресурсов предприятия. За счет его денежных средств формируются основные фонды и оборотные активы предприятий.
В процессе дальнейшей работы финансовые ресурсы предприятий могут пополняться за счет дополнительно создаваемых собственных источников, привлеченных и заемных средств. При этом в состав дополнительно формируемых собственных финансовых ресурсов (собственного капитала) включают: резервный капитал, дополнительный вложенный капитал, прочий дополнительный капитал, нераспределенную прибыль, целевое финансирование и др.
Резервный капитал - это сумма резервов, созданных за счет нераспределенной прибыли предприятия в соответствии с действующим законодательством или учредительными документами.
Дополнительный вложенный капитал - сумма превышения стоимости реализации выпущенных акционерным обществом акций над их номинальной стоимостью.
Прочий дополнительный капитал - сумма дооценки необоротных активов; стоимость активов, полученных бесплатно предприятием от других юридических или физических лиц, и прочие виды дополнительного капитала.
Нераспределенная прибыль - сумма прибыли, оставшаяся на предприятии и реинвестированная в его хозяйственную деятельность.
Целевое финансирование - сумма целевых поступлений, полученных из бюджета.
Таким образом, уставный капитал и дополнительно формируемые в процессе работы предприятия собственные источники финансирования (финансовых ресурсов) образуют его собственный капитал.
Кроме собственного капитала, финансовые ресурсы предприятий формируются за счет привлеченных и заемных источников.
В состав привлеченных финансовых ресурсов включают кредиторскую задолженность за товары, работы, услуги, а также все виды текущих обязательств предприятия по расчетам:
• сумма авансов, полученных от юридических и физических лиц в счет последующих поставок продукции, выполнения работ, предоставления услуг;
• сумма задолженности предприятия по всем видам платежей в бюджет, включая налоги, удерживаемые из доходов работников;
• задолженность по взносам во внебюджетные фонды (в фонд социального страхования, в Пенсионный фонд, Фонд по страхованию имущества предприятия и индивидуальному страхованию его работников);
• задолженность предприятия по выплате дивидендов его учредителям;
• сумма векселей, которые выдало предприятие поставщикам, подрядчикам в счет обеспечения поставок продукции, выполнения работ, оказания услуг и т.д.
В состав заемных финансовых ресурсов входят долгосрочные и краткосрочные кредиты банков, а также другие долгосрочные финансовые обязательства, связанные с привлечением заемных средств (кроме кредитов банков), на которые начисляются проценты, и др.
Собственный, заемный и привлеченный капитал, который формирует, с одной стороны, финансовые ресурсы предприятия и принимает участие в финансировании их активов, с другой стороны, он представляет собой обязательства (долгосрочные и краткосрочные) перед конкретными собственниками - государством, юридическими и физическими лицами.[18]
Состав финансовых ресурсов, их объемы зависят от вида и размера предприятия, рода его деятельности, объема производства. При этом объем финансовых ресурсов тесно связан с объемом производства, эффективной работой предприятия. Чем больше объем производства и выше эффективность работы предприятия, тем больше величина собственных финансовых ресурсов, и наоборот.
Наличие в достаточном объеме финансовых ресурсов, их эффективное использование, предопределяют хорошее финансовое положение предприятия платежеспособность, финансовую устойчивость, ликвидность. В этой связи важнейшей задачей предприятий является изыскание резервов увеличения собственных финансовых ресурсов и наиболее эффективное их использование в целях повышения эффективности работы предприятия в целом.
1.2 мобилизация финансовых ресурсов и их использование
Эффективность работы каждого предприятия во многом зависит от полной и своевременной мобилизации финансовых ресурсов и правильного их использования для обеспечения нормального процесса производства и расширения производственных фондов. В этой связи для каждого предприятия важное значение имеет правильная организация финансовой работы
Финансовая работа представляет собой систему экономических мероприятий по определению финансовых ресурсов в объемах, необходимых для обеспечения выполнения планов экономического и социального развития предприятий, осуществления контроля за их целевым и эффективным использованием.
Основными задачами финансовой работы являются:
• мобилизация финансовых ресурсов в размере, необходимом для обеспечения нормального процесса производства и расширения производственных фондов в объемах, установленных планами,
• изыскание путей увеличения прибыли и повышения рентабельности производства,
• своевременное выполнение обязательств перед различными звеньями финансово кредитной системы перед бюджетом по внесению установленных налогов и платежей, перед централизованными внебюджетными фондами - по оплате установленных платежей, перед банками - по возврату кредитов и уплаты процентов за них,
• своевременное выполнение обязательств перед поставщиками по оплате товарно-материальных ценностей, перед работниками — по оплате их труда,
• контроль за сохранностью, использованием оборотных активов и ускорением их оборачиваемости,
• контроль за рациональным и целевым использованием финансовых ресурсов
Финансовая работа состоит из:
• финансового планирования и прогнозирования,
• оперативной финансовой работы,
• анализа и контроля за финансовой деятельностью предприятий Финансовое планирование, являясь одной из важнейших функций управления предприятием, предусматривает составление финансовых планов (включая кредитные и кассовые) и других финансово-экономических расчетов по определению затрат и источников покрытия по различным сферам деятельности предприятия.[27]
Назначение финансового планирования и прогнозирования состоит в определении потребностей предприятий в финансовых ресурсах в размерах, необходимых для выполнения плана экономического и социального развития, а также изыскании резервов увеличения доходности и повышения рентабельности предприятия.
Финансовое планирование (работа) в предприятиях, практически, выражается в определении размера выручки от реализации продукции, от предоставления услуг на сторону и конечных результатов деятельности предприятия, в распределении полученных доходов по соответствующим каналам, в установлении потребности в оборотных активах, капитальных вложениях, капитальном ремонте и источниках их покрытия, в составлении финансового плана (баланса доходов и расходов). Кроме того, к финансовой работе относятся: составление смет по содержанию детских дошкольных учреждений, объектов жилищно-коммунального хозяйства, разработка и доведение до производственных подразделений и различных служб предприятия лимитов затрат, норм расхода материалов и ценностей, разработка и осуществление различных мероприятий, направленных на увеличение денежных доходов и накоплений, а также на повышение эффективности производства. [31]
Оперативная финансовая работа состоит из комплекса мероприятий по мобилизации финансовых ресурсов, необходимых для осуществления бесперебойного процесса производства и реализации продукции, расчетов и своевременного выполнения финансовых обязательств перед бюджетом, централизованными фондами, поставщиками, работниками предприятия и т.д. Конкретно текущая финансовая работа выражается в своевременности оформления продаваемой продукции и взимании платы за нее с покупателей, взимании просроченной дебиторской задолженности, получении средств в порядке возмещения за погибшее имущество, кредитов банка, а также в перечислении платежей в бюджет, органам страхования, в погашении ссуд банка и процентов по ним, в осуществлении расчетов с поставщиками, в получении средств на оплату труда и другие хозяйственные расходы и т.д.
Финансовый контроль за деятельностью предприятий выражается в проверке выполнения финансовых, кредитных и кассовых планов, целевого использования средств, платежеспособности предприятия и т.д. Осуществляется он путем проверки своевременности и правильности проведения финансово-кредитных операций, анализа месячных, квартальных, годовых балансов и отчетов.
Финансовый контроль за деятельностью предприятий в течение года имеет своей целью проверку своевременности и полноты поступления средства, правильности их расходования в соответствии с планом и финансовыми обязательствами, вскрыть нарушения, выявить резервы увеличения финансовых ресурсов.
Осуществляя контроль и анализ финансовой деятельности предприятий за год, устанавливают степень выполнения финансового плана по прибыли, по отдельным видам доходов и расходов денежных средств, эффективность использования оборотных активов, платежеспособность предприятия, ликвидность его баланса, а также финансовую устойчивость работы
Результаты контроля и анализа, как правило, используются руководителями предприятий для принятия мер по улучшению финансовой работы в следующем периоде.
Финансовая работа на предприятиях осуществляется на основании законов Украины «О предприятиях в Украине», «О предпринимательстве», уставов предприятий, на основе специальных инструкций и указаний финансовых и банковских органов по различным финансово-кредитным вопросам.
Выполняется финансовая работа на предприятиях работниками финансового отдела, а где его нет - работниками бухгалтерии.
Ответственность за организацию финансовой работы на предприятии несет начальник финансового отдела (службы) или главный бухгалтер (где нет финансовых отделов).[1, 3]
Распорядителем финансовых ресурсов, денежных средств и товарно-материальных ценностей, принадлежащих предприятию, является его руководитель, имеющий право первой подписи на всех денежных и расчетно-платежных документах.
1.3 оборотные активы предприятия
Оборотные активы - это стоимость, авансированная в кругооборот производственных оборотных фондов и фондов обращения для обеспечения непрерывности процесса производства и обращения.
Оборотные активы включают как материальные, так и денежные ресурсы. В организации оборотных активов следует различать их состав и структуру.
Под составом оборотных активов понимают совокупность их элементов (статей).
Структура же оборотных активов - это соотношение между отдельными их элементами в их общем объеме.
В различных отраслях народного хозяйства состав и структура оборотных активов различны и зависят от типа отрасли, состава затрат, вида выпускаемой продукции, особенностей материально-технического снабжения и т.д. В производственной сфере, а также в торговле наибольший удельный вес в оборотных активах занимают запасы.
Запасы - это активы, которые находятся в процессе производства в целях получения продукта и дальнейшей его продажи.
В среднем же структура оборотных активов в народном хозяйстве и в промышленности Украины такова (см. табл. 1.3.1).
Состав и структура оборотных активов не являются раз и навсегда постоянной величиной. Они изменяются как по годам, так и в течение года в зависимости от изменения характера производственной деятельности предприятия, особенностей формирования запасов и затрат.[23]
Структура оборотных активов, %
Таблица 1.3.1
|
№ п/п |
Элементы (состав) оборотных активов |
1993г. |
1997г. |
||
| Народное хозяйство | Промышленность | Народное хозяйство | Промышленность | ||
|
1 |
Производственные запасы |
48,5 |
52,8 |
36,4 |
43,9 |
|
2 |
Готовая продукция |
26,9 |
25,0 |
11,5 |
10,9 |
|
3 |
Денежные средства |
7,0 |
5,7 |
1,8 |
1,5 |
|
4 |
Дебиторская задолженность |
14,1 |
12,5 |
47,5 |
41,4 |
|
5 |
Прочие активы |
3,5 |
4,0 |
2,8 |
2,3 |
Данные табл.1.3.1 свидетельствует о том, что как в народном хозяйстве в целом, так и в промышленности наблюдается тенденция к значительному сокращению производственных запасов, готовой продукции, денежных средств, а с другой стороны, к росту дебиторской задолженности. На такие изменения в структуре оборотных активов повлияло, прежде всего, изменение в управлении экономикой, переход на рыночные условия хозяйствования. Основной причиной снижения производственных запасов явилось сокращение производства. Возрастание же дебиторской задолженности можно объяснить кризисом неплатежей в народном хозяйстве.
Оборотные активы, являясь основным элементом материальной основы процесса производства, оказывают определяющее влияние на его ход. Если производство обеспечено в достаточном количестве необходимыми элементами оборотных активов - оно работает, как правило, эффективно. Эффективно в данном случае используются и сами оборотные активы.
Установление на предприятиях необходимого состава и структуры оборотных активов, определение потребности в них и источников их формирования, а также контроль за сохранностью и эффективностью их использования называется организацией оборотных активов.
Организация оборотных активов должна основываться на следующих принципах:
• создание минимального объема оборотных активов, обеспечивающего непрерывность процесса производства и обращения, а также эффективное их использование;
• рациональное размещение имеющихся оборотных активов по сферам производственного процесса внутри предприятия;
• формирование и пополнение оборотных активов за счет собственных и заемных источников в зависимости от объемов производства;
• образование финансовых резервов;
• контроль за сохранностью и эффективным использованием оборотных активов.
Оборотные активы можно классифицировать по следующим признакам:
• в зависимости от их участия в кругообороте активов;
• в зависимости от методов планирования и регулирования;
• в зависимости от источников формирования.
В зависимости от участия в кругообороте оборотные активы подразделяются на активы в сфере производства и в сфере обращения. Установление оптимального соотношения оборотных активов, находящихся в этих сферах, способствует более эффективному их использованию. В то же время, чем больше удельный вес оборотных активов в сфере производства и меньше в сфере обращения, тем эффективнее они используются. Следовательно, важным направлением повышения эффективности использования оборотных активов на предприятиях является совершенствование распределения их по стадиям кругооборота, снижение удельного веса фондов обращения.[17]
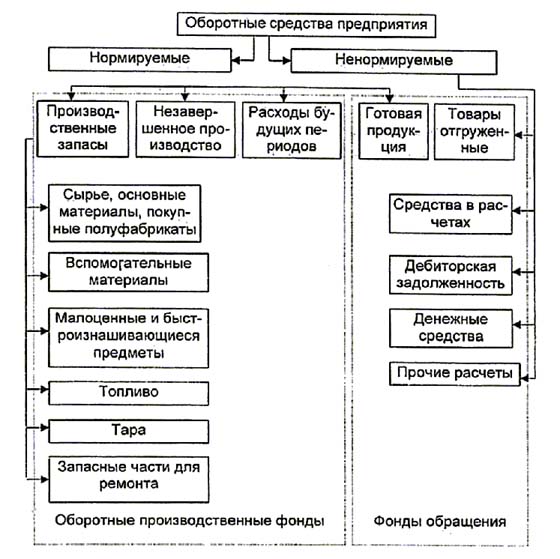
В зависимости от методов планирования и регулирования оборотные активы подразделяются на нормируемые и ненормируемые.
Нормируемые оборотные активы - это те, по которым исчисляется норматив К ним относятся производственные запасы, готовая продукция, незавершенное производство, расходы будущих периодов и пр. Исчисление нормативов (минимальной потребности) по этим видам оборотных активов дает возможность обеспечить нормальный процесс производства и их эффективное использование (см. схему 1.3.1).[25]
Ненормируемые оборотные активы - это такие, по которым норматив не исчисляется. К ним относятся денежные средства в кассе и на счетах в банках, кредиторская задолженность и пр.
Схема 1.3.1
Состав оборотных средств предприятия
В зависимости от источников формирования оборотные активы подразделяются на собственные, заемные и привлеченные
Собственные средства - это средства предприятий, которыми они покрывают минимальные размеры оборотных активов (запасов и затрат), требующихся для обеспечения нормального, бесперебойного процесса производства и реализации продукции Они постоянно находятся на предприятии и срок пользования ими не устанавливается
Заемные средства - это средства, получаемые предприятиями в виде банковских кредитов для создания сезонных запасов материальных ценностей и покрытия затрат производства Они выдаются предприятиям на определенный срок, по истечении которого должны быть возвращены банку.
Привлеченные средства - это средства, не принадлежащие предприятию, однако в силу действующей системы расчетов постоянно находящиеся в его обороте.
Порядок формирования источников образования оборотных активов на предприятиях зависит от формы собственности, которая лежит в основе функционирования предприятия, специфики в организационном построении предприятия и других факторов. [32]
Источники формирования собственных оборотных активов на государственных предприятиях при их организации определяются вышестоящей организацией. Ими являются, как правило, средства бюджета, средства других однотипных предприятий централизованные средства вышестоящих органов правления.
На предприятиях основанных на коллективной форме собственности на момент их организации оборотные активы формируются за счет денежных и материальных взносов учредителей безвозмездных взносов других предприятий и граждан
В ходе дальнейшей работы предприятий пополнение их оборотных активов может осуществляться за счет собственных финансовых ресурсов (прибыли), привлеченных, заемных и других источников (дополнительных взносов учредителей, дотаций из бюджетов, благотворительных взносов юридических и физических лиц и пр. )
Собственные источники, направленные на образование оборотных активов на предприятиях, зачисляются в уставный фонд (уставный капитал)
Фактическое наличие собственных и привлеченных к ним источников формирования оборотных активов определяется по балансу годового отчета предприятия как разница между итогом первого раздела пассива баланса и итогом первого раздела актива баланса.[12]
Состав и структура источников формирования оборотных активов не является раз и навсегда постоянной величиной Они зависят от состояния экономики предприятий, особенностей формирования запасов и затрат и могут изменяться во времени Однако увеличение доли собственных источников и снижение доли кредитов банка в источниках формирования оборотных активов повышает эффективность их использования и уровень рентабельности предприятия. Поэтому установление экономически обоснованного соотношения между собственными и заемными источниками формирования оборотных активов является одним из важнейших условий повышения эффективности их использования и рентабельности предприятия.
1.4 Финансирование воспроизводства основных фондов
Процесс производства на предприятиях всех форм собственности предполагает наличие такого фактора производства, как основные фонды.
Основные фонды представляют собой стоимость материально-вещественных ценностей, используемых предприятиями в производственной и непроизводственной сферах деятельности длительное время (свыше 1 года).
В соответствии с действующей типовой классификацией основные фонды группируются в зависимости от их функционального назначения, отраслевой принадлежности, вещественно-натурального состава и др.
В зависимости от функционального назначения основные фонды подразделяются на производственные и непроизводственные.[23]
Производственные основные фонды - это фонды, которые непосредственно участвуют в производственном процессе или содействуют его осуществлению. К ним относятся строения, сооружения, силовые машины и оборудование, передаточные устройства, транспортные средства, рабочий скот, многолетние насаждения, прочие основные фонды, действующие в сфере материального производства.
Непроизводственные основные фонды - это фонды, не принимающие непосредственного или косвенного участия в процессе производства и предназначенные для обслуживания нужд жилищно-коммунального хозяйства, здравоохранения, просвещения, культуры. К ним относятся здания, строения, машины, оборудование, аппараты и другие фонды, используемые в непроизводственной сфере.
По отраслевой принадлежности основные фонды делятся на фонды промышленности, строительства, сельского хозяйства, транспорта, связи и т.д.
По натурально-вещественному составу основные производственные фонды подразделяются на: здания; сооружения; передаточные устройства; машины и оборудование; транспортные средства; инструменты и принадлежности; производственный и хозяйственный инвентарь; рабочий и продуктивный скот; многолетние насаждения; капитальные затраты по улучшению земель; прочие основные фонды.
Здания - это архитектурно-строительные объекты, предназначенные для создания необходимых условий труда. К этой группе относятся' жилые здания; производственные корпуса цехов; депо; гаражи; складские помещения; производственные лаборатории и т.д. с системами отопления, канализации, водоснабжения, освещения и т.д.
Сооружения - это инженерно-строительные объекты, предназначенные для осуществления процесса производства и не связанные с изменением предметов труда. К ним относятся: плотины; эстакады; водоподъемные станции и колодцы; мосты; автомобильные дороги; железнодорожные пути внутризаводского, внутрихозяйственного транспорта и др. [30]
Передаточные устройства - устройства, с помощью которых производится передача электрической, тепловой или механической энергии, а также передача жидких и газообразных веществ от одного объекта к другому. К этим устройствам относятся: нефтепроводы и газопроводы; водораспределительные сети; электросети; теплосети; газовые сети; линии связи и др.
Машины и оборудование - это то, что используется для непосредственного воздействия на предмет труда или его перемещения в процессе создания продукта или услуг производственного характера, для выработки и преобразования энергии. К ним относятся: силовые машины и оборудование; турбинное оборудование; тракторы; металлорежущее, кузнечно-прессовое, компрессорное оборудование; насосы; подъемно-транспортное, погрузочно-разгрузочное оборудование и др.
Транспортные средства - это средства, предназначенные для перемещения людей и грузов в пределах предприятия и вне его. В эту группу входят: подвижной состав железнодорожного транспорта (заводские локомотивы, вагоны, цистерны, дрезины); заводские баржи; катера; паромы, автомобили; тракторы; тягачи; мотоциклы и т. д.
Инструменты всех видов - это механизированные и немеханизированные режущие, давящие, уплотняющие, ударные и другие орудия ручного труда и др.
Производственный инвентарь и принадлежности - это то, что служит для облегчения производственных операций (рабочие столы, верстаки, а также шкафы торговые, стеллажи и др.).
К хозяйственному инвентарю относятся предметы конторского и хозяйственного обзаведения: конторская обстановка; вешалки; гардеробы, столы; шкафы несгораемые; пишущие машинки; множительные аппараты и т.п., а также предметы противопожарного назначения (гидропульты, стендеры и т.п.).
К прочим основным фондам относятся, например, библиотечные фонды.
Воспроизводство основных фондов на действующих предприятиях осуществляется за счет капитальных вложений
Капитальные вложения - это затраты на создание новых, расширение, реконструкцию и модернизацию действующих фондов.[1]
К капитальным вложениям в предприятиях относятся затраты на строительство зданий, сооружений и других объектов, включая строительно-монтажные работы, стоимость оборудования и инвентаря, входящих в сметы строек, затраты на приобретение транспортных средств, вычислительной техники и т д , затраты на строительство и оборудование жилых домов, детских дошкольных учреждений, объектов культурно-бытового назначения и др
Объемы капитальных вложений (инвестиций) в Украине вообще, в том числе в зависимости от их назначения и источников финансирования за последние годы, представлены в табл. 1.4.1
Анализ данных табл.1.4.1 свидетельствует, что с 1990г. по 1998г. общий объем капитальных вложений (инвестиций) в Украине снизился в 4,6 раза, в том числе вложенных в объекты производственного назначения - в 5,0 раз. Объем же капитальных вложений, осуществляемых за счет государственных централизованных источников финансирования, за указанный период сократился в 7,7 раза.
Таблица 1.4.1
Объемы капитальных вложений (инвестиций) в Украине
|
Годы |
Объём капиталовложений (инвестиций) – всего, млн. грн. |
В том числе |
||
|
в объекты производственного назначения |
в объекты не- производствен- ного назначения |
за счет госу дарственных централизованных источ- ников финан- сирования |
||
|
1990 |
55368,0 |
39826,0 |
15542,0 |
43077,0 |
|
1995 |
16097,0 |
9733,0 |
6364,0 |
10185,0 |
|
1996 |
12557,0 |
8098,0 |
4459,0 |
6684,0 |
|
1997 |
11483,0 |
7442,0 |
4041,0 |
5266,0 |
|
1998 |
12034,0 |
7903,0 |
4131,0 |
5580,0 |
В то же время, выступая одной из форм инвестиций в экономику как отдельных предприятий, так и страны в целом, капитальные вложения должны быть непрерывными и достаточными для обеспечения нормального функционирования экономики каждого хозяйствующего субъекта и общества в целом. Однако в настоящее время инвестиционная деятельность в Украине осуществляется в условиях общего кризиса ее экономики, нестабильности социально-экономического положения и спада производства в стране. Рост цен на материалы, оборудование, энергоресурсы, инфляция, сокращение объемов производства и прибыли, тяжелое финансовое положение предприятий и организаций, платежный кризис, постоянный рост стоимости строительства, дороговизна банковского кредита, а также другие кризисные явления в экономике явились основными причинами значительного сокращения объемов капитальных вложений и ввода производственных мощностей в эксплуатацию, что и обусловило спад производства соответствующих видов продукции.
В создавшихся условиях в экономике одной из мер вывода ее из кризиса должна быть активизация инвестиционной деятельности в стране за счет изыскания дополнительных финансовых ресурсов и направления их на финансирование выполнения приоритетных государственных программ.[20,22]
Расширение основных фондов производственного назначения может осуществляться за счет нового строительства производственных объектов, расширения, реконструкции и перевооружения действующих предприятий.
Капитальные вложения предприятий-инвесторов обеспечиваются финансовыми ресурсами из различных источников. Возможные финансовые ресурсы, направляемые на финансирование капитальных вложений предприятий инвесторов, могут быть сформированы за счет следующих источников:
• собственных источников финансовых ресурсов инвесторов;
• заемных источников финансовых ресурсов инвесторов,
• привлеченных источников финансовых ресурсов инвесторов;
• бюджетных инвестиционных ассигнований;
• средств внебюджетных фондов;
• прочих собственных источников финансовых ресурсов инвесторов;
• средств иностранных инвесторов.
Состав источников финансирования, направляемых на капитальные вложения, зависит от уровня централизации осуществляемых капитальных вложений, а также от того, кто является инвестором и какую форму собственности он представляет.[27]
1.5 роль и Экономическое содержание прибыли
Прибыль - экономическая категория. Определение ее сущности во многих литературных источниках сводится к тому, что прибыль - это часть стоимости прибавочного продукта, прибавочный продукт, выраженные в деньгах, часть чистого дохода, одна из его форм и т.д.
Прибыль как экономическая категория представляет собой денежное выражение стоимости реализованного чистого дохода, основную форму денежных накоплений хозяйствующих субъектов. Она характеризует финансовый результат предпринимательской деятельности предприятия, является показателем, наиболее полно отражающим эффективность производства, объем и качество проданной продукции, уровень ее себестоимости, состояние производительности труда.
В Законе Украины «О предприятиях в Украине» говорится, что прибыль является основным обобщающим показателем финансовых результатов хозяйственной деятельности предприятий. Предприятие осуществляет производственную, научно-исследовательскую и коммерческую деятельность в целях получения прибыли (дохода).[23]
Прибыль - один из основных источников финансовых ресурсов предприятий, формирования централизованных и децентрализованных фондов денежных средств. За счет прибыли происходит формирование в значительном объеме бюджетных ресурсов государства, осуществляется финансирование расширения предприятий, материальное стимулирование работников, решение социально-культурных мероприятий и т.д. В этой связи в получении прибыли должны быть заинтересованы не только трудовые коллективы предприятий, но и государство в целом.
Многоканальное использование прибыли усиливается с переходом экономики государства на основы рыночного хозяйства. В этих условиях хозяйствующие субъекты, получив финансовую самостоятельность и независимость, вправе решать, на какие цели и в каких размерах использовать прибыль, оставшуюся после уплаты в бюджет установленных налогов и платежей.
Прибыль как конечный финансовый результат деятельности хозяйствующих субъектов формируется в результате взаимодействия многих компонентов как с положительным, так и отрицательным значением. В ее составе учитывается прибыль от всех видов деятельности предприятия:
• прибыль от продажи продукции, товаров, работ и услуг нетоварного характера;
• прибыль от продажи прочей продукции, основных фондов, другого имущества и нематериальных активов;
• прибыль от операций с ценными бумагами и валютными ценностями;
• прибыль от финансовых операций;
• прибыль (убытки) от внереализационных операций.
Основной составной частью прибыли предприятия является прибыль от продажи товарной продукции. Она определяется в виде разницы между выручкой (без акцизов, налога на добавленную стоимость и экспертных тарифов) и себестоимостью проданной продукции и услуг.
На предприятиях планированию и получению прибыли от продажи продукции следует уделять особое внимание. При этом надо помнить, что на величину прибыли от продажи товарной продукции влияют как факторы, не зависящие от деятельности предприятия (изменение государственных регулируемых цен, природные и транспортные условия и т.д.), так и факторы, находящиеся в компетенции предприятий.[13]
В составе факторов, влияющих на величину прибыли от продажи товарной продукции и находящихся в компетенции предприятия, важнейшим является изменение объема производства и продажи продукции. Чем больше объем продажи продукции, тем, в конечном счете, больше прибыли получит предприятие, и наоборот. Отсюда вывод о необходимости принятия неотложных мер по обеспечению роста объема производства продукции на основе возобновления работы остановленных предприятий, технического перевооружения и повышения эффективности производства.
Существенным фактором, влияющим на величину прибыли от продажи товарной продукции, является изменение уровня себестоимости продукции. Вопреки прямо пропорциональной связи влияния объема реализации товарной продукции на уровень прибыли, связь между величиной прибыли и уровнем себестоимости обратная. Чем ниже себестоимость продаваемой продукции, определяемая уровнем затрат на ее производство и продажу, тем выше прибыль, и наоборот. Весьма весомым фактором, напрямую влияющим на величину прибыли хозяйствующего субъекта от продажи продукции, является уровень применяемых цен. Уровень свободных цен в условиях их либерализации устанавливается самими предприятиями в зависимости от конкурентоспособности продаваемой продукции, спроса и предложения на нее. Поэтому предприятие само, в данном случае через устанавливаемую им цену, может влиять на прибыль, получаемую от продажи продукции. С другой стороны, не зависящим от предприятия фактором, влияющим на прибыль хозяйствующих субъектов, выступают государственные регулируемые цены, устанавливаемые на продукцию предприятий-монополистов. Однако данный фактор необходимо учитывать при определении результатов предпринимательской деятельности хозяйствующих субъектов.[15]
В составе прибыли предприятия, кроме прибыли от товарной продукции, учитывается прибыль от продажи прочей продукции, товаров и услуг нетоварного характера, а также доходы и расходы от внереализационных операций.
выводы
Финансовые ресурсы предприятий - это собственный, заемный и привлеченный денежный капитал, который используется предприятиями для формирования своих активов и осуществления производственно-финансовой деятельности в целях получения соответствующих доходов и прибыли.
Состав финансовых ресурсов, их объемы зависят от вида и размера предприятия, рода его деятельности, объема производства. При этом объем финансовых ресурсов тесно связан с объемом производства, эффективной работой предприятия. Чем больше объем производства и выше эффективность работы предприятия, тем больше величина собственных финансовых ресурсов, и наоборот.
Наличие в достаточном объеме финансовых ресурсов, их эффективное использование, предопределяют хорошее финансовое положение предприятия платежеспособность, финансовую устойчивость, ликвидность. В этой связи важнейшей задачей предприятий является изыскание резервов увеличения собственных финансовых ресурсов и наиболее эффективное их использование в целях повышения эффективности работы предприятия в целом.
Эффективность работы каждого предприятия во многом зависит от полной и своевременной мобилизации финансовых ресурсов и правильного их использования для обеспечения нормального процесса производства и расширения производственных фондов.
Оборотные активы - это стоимость, авансированная в кругооборот производственных оборотных фондов и фондов обращения для обеспечения непрерывности процесса производства и обращения.
Состав и структура источников формирования оборотных активов не является раз и навсегда постоянной величиной Они зависят от состояния экономики предприятий, особенностей формирования запасов и затрат и могут изменяться во времени Однако увеличение доли собственных источников и снижение доли кредитов банка в источниках формирования оборотных активов повышает эффективность их использования и уровень рентабельности предприятия. Поэтому установление экономически обоснованного соотношения между собственными и заемными источниками формирования оборотных активов является одним из важнейших условий повышения эффективности их использования и рентабельности предприятия.
Однако в настоящее время инвестиционная деятельность в Украине осуществляется в условиях общего кризиса ее экономики, нестабильности социально-экономического положения и спада производства в стране. Рост цен на материалы, оборудование, энергоресурсы, инфляция, сокращение объемов производства и прибыли, тяжелое финансовое положение предприятий и организаций, платежный кризис, постоянный рост стоимости строительства, дороговизна банковского кредита, а также другие кризисные явления в экономике явились основными причинами значительного сокращения объемов капитальных вложений и ввода производственных мощностей в эксплуатацию, что и обусловило спад производства соответствующих видов продукции.
В создавшихся условиях в экономике одной из мер вывода ее из кризиса должна быть активизация инвестиционной деятельности в стране за счет изыскания дополнительных финансовых ресурсов и направления их на финансирование выполнения приоритетных государственных программ.
Расширение основных фондов производственного назначения может осуществляться за счет нового строительства производственных объектов, расширения, реконструкции и перевооружения действующих предприятий.
Прибыль - один из основных источников финансовых ресурсов предприятий, формирования централизованных и децентрализованных фондов денежных средств.
Основной составной частью прибыли предприятия является прибыль от продажи товарной продукции. Она определяется в виде разницы между выручкой (без акцизов, налога на добавленную стоимость и экспертных тарифов) и себестоимостью проданной продукции и услуг.
На предприятиях планированию и получению прибыли от продажи продукции следует уделять особое внимание. На величину прибыли от продажи товарной продукции влияют как факторы, не зависящие от деятельности предприятия (изменение государственных регулируемых цен, природные и транспортные условия и т.д.), так и факторы, находящиеся в компетенции предприятий.
В составе факторов, влияющих на величину прибыли от продажи товарной продукции и находящихся в компетенции предприятия, важнейшим является изменение объема производства и продажи продукции. Чем больше объем продажи продукции, тем, в конечном счете, больше прибыли получит предприятие, и наоборот. Отсюда вывод о необходимости принятия неотложных мер по обеспечению роста объема производства продукции на основе возобновления работы остановленных предприятий, технического перевооружения и повышения эффективности производства.
Существенным фактором, влияющим на величину прибыли от продажи товарной продукции, является изменение уровня себестоимости продукции. Вопреки прямо пропорциональной связи влияния объема реализации товарной продукции на уровень прибыли, связь между величиной прибыли и уровнем себестоимости обратная. Чем ниже себестоимость продаваемой продукции, определяемая уровнем затрат на ее производство и продажу, тем выше прибыль, и наоборот.
2 практическая часть
2.1 расчёт себестоимости изготовления лекарственного препарата
Качество лекарственных средств отечественного производства достаточно высокое. Однако все