Анализ показателей деятельности торгового предприятия
Местные налоги и сборы Нм (3 % местный целевой транспортный сбор и на развитие инфраструктуры региона).
Нм предыд. = 243,8 Ч 3 % / 100 % = 7,3 млн. руб.
Нм прош. = 122,6 Ч 3 % / 100 % = 3,7 млн. руб.
Нм отч. = 146,4 Ч 3 % / 100 % = 4,4 млн. руб.
Чистая прибыль предприятия (ЧП):
ЧПрасп. предыд. = 243,8 - 7,3 = 236,5 млн. руб.
ЧПрасп.прош. = 207,5 - 3,7 = 203,8 млн. руб.
ЧПрасп.отч. = 196,7 - 4,4= 192,3 млн. руб.
Абсолютное отклонение:
∆Прасп.б прош = 203,8 - 236,5 = -32,7 млн. руб.
∆Прасп.б отч = 192,3 - 236,5 = -44,2 млн. руб.
∆Прасп.ц прош = 203,8 - 236,5 = -32,7 млн. руб.
∆Прасп.ц отч = 192,3 - 203,8 = -11,5 млн. руб.
Темпы роста:
ТРб прош = 203,8 / 236,5 Ч 100 = 86,2 %
ТРб отч = 192,3 / 236,5 Ч 100 = 81,3 %
ТРц прош = 203,8 / 236,5 Ч 100 = 86,2 %
ТРц отч = 192,3 / 203,8 Ч 100 = 94,4 %
Темпы прироста (снижения):
ТПРб прош = 86,2 - 100 = -13,8 %
ТПРб отч = 81,3 - 100 = -18,7 %
ТПРц прош = 86,2 - 100 = -13,8 %
ТПРц отч = 94,4 - 100 = -5,6 %
За прошлый период по сравнению с предыдущим периодом чистая прибыль снизилась в абсолютном выражении на 32,7 млн. руб., снижение составило 13,8 %; в отчетном периоде по сравнению с предыдущим также следует отметить снижение чистой прибыли (в абсолютном выражении на 44,2 млн. руб. или на 18,7 %); в отчетном периоде по сравнению с прошлым также следует отметить снижение чистой прибыли (в абсолютном выражении на 11,5 млн. руб. или на 5,6 %).
Произведем расчет показателей рентабельности в динамике.
Рентабельность товарооборота определяется по следующей формуле:
Рт = ОП (ЧП) / Т Ч 100,
где ОП, ЧП - соответственно отчетная или чистая прибыль;
Т - товарооборот.
Расчет проведем по отчетной прибыли:
Рт предыд. = 493 / 31745 Ч 100 = 1,55 %
Рт прош. = 511 / 36545 Ч 100 = 1,4 %
Рт отч. = 610 / 43645 Ч 100 = 1,4 %
В прошлом периоде по сравнению с предыдущим рентабельность товарооборота снизилась на 0,15 % (1,4 - 1,55), а в отчетном периоде по сравнению с прошлым осталась неизменной на уровне 1,4 %.
Рентабельность дохода:
Р = ОП (ЧП) / Д Ч 100,
где Д - доход.
Расчет проведем по отчетной прибыли:
Рпредыд. = 493 / 4945 Ч 100 = 9,97 %
Рпрош. = 511 / 6045 Ч 100 = 8,45 %
Ротч. = 610 / 7245 Ч 100 = 8,42 %
В прошлом периоде по сравнению с предыдущим рентабельность дохода снизилась на 1,52 % (8,45 - 9,97), а в отчетном периоде по сравнению с прошлым - на 0,03 % (8,42 - 8,45).
Рентабельность текущих затрат:
Р = ОП (ЧП) / Р Ч 100,
где Р - расходы.
Расчет проведем по отчетной прибыли:
Рпредыд. = 493 / 4545 Ч 100 = 10,85 %
Рпрош. = 511 / 5545 Ч 100 = 9,22 %
Ротч. = 610 / 6545 Ч 100 = 9,32 %
В прошлом периоде по сравнению с предыдущим рентабельность текущих затрат снизилась на 1,63 % (9,22 - 10,85), а в отчетном периоде по сравнению с прошлым увеличилась на 0,1 % (9,32 - 9,22).
Рентабельность основных средств:
Роф = ОП (ЧП) / ОС Ч 100,
где ОС - среднегодовая стоимость основных средств.
Расчет проведем по отчетной прибыли:
Роф предыд. = 493 / 6545 Ч 100 = 7,53 %
Роф прош. = 511 / 9045 Ч 100 = 5,65 %
Роф отч. = 610 / 13345 Ч 100 = 4,57 %
В прошлом периоде по сравнению с предыдущим рентабельность основных средств снизилась на 1,88 % (5,65 - 7,53), а в отчетном периоде по сравнению с прошлым - на 1,08 % (4,57 - 5,65).
Рентабельность оборотных средств:
Рос = ОП (ЧП) / ОбС Ч 100,
где ОбС - среднегодовая сумма оборотных средств.
Расчет проведем по отчетной прибыли:
Рос предыд. = 493 / 5845 Ч 100 = 8,43 %
Рос прош. = 511 / 7345 Ч 100 = 6,96 %
Рос отч. = 610 / 12145 Ч 100 = 5,02 %
В прошлом периоде по сравнению с предыдущим рентабельность оборотных средств снизилась на 1,47 % (6,96 - 8,43), а в отчетном периоде по сравнению с прошлым - на 1,94 % (5,02 - 6,96).
Рентабельность фонда зарплаты:
Рфзп = ОП (ЧП) / ФЗП Ч 100,
где ФЗП - фонд заработной платы.
Расчет проведем по отчетной прибыли:
Рфзп предыд. = 493 / 2245 Ч 100 = 21,96 %
Рфзп прош. = 511 / 2745 Ч 100 = 18,62 %
Рфзп отч. = 610 / 3145 Ч 100 = 19,4 %
В прошлом периоде по сравнению с предыдущим рентабельность фонда зарплаты снизилась на 3,34 % (18,62 - 21,96), а в отчетном периоде по сравнению с прошлым увеличилась на 0,78 % (19,4 - 18,62).
Рентабельность совокупных ресурсов:
Pс = ОП (ЧП) / (ОС + ОбС + ФЗП) Ч 100.
Расчет проведем по отчетной прибыли:
Pс предыд. = 493 / (6545 + 5845 + 2245) Ч 100 = 3,37 %
Pс п прош. = 511 / (9045 + 7345 + 2745) Ч 100 = 2,67 %
Pс п отч. = 610 / (13345 + 12145 + 3145) Ч 100 = 2,13 %
В прошлом периоде по сравнению с предыдущим рентабельность совокупных ресурсов снизилась на 0,7 % (2,67 - 3,37), а в отчетном периоде по сравнению с прошлым - на 0,54 % (2,13 - 2,67).
Результаты проведенных расчетов свидетельствуют о значительном снижении рентабельности деятельности за три анализируемых периода поскольку большинство рассчитанных показателей рентабельности имеет тенденцию снижения.
6. Анализ производительности и оплаты труда.
В данном разделе необходимо определить показатели производительность труда за три изучаемых периода, рассчитать темпы роста и прироста данного показателя, а также установить соотношение между темпами роста производительности труда и средней заработной платы одного работника. При анализе фонда заработной платы необходимо изучить изменения в динамике общего объем фонда заработной платы, его уровней в товарообороте, а также относительной экономии (или перерасхода) фонда.
Показатель производительности труда следует определять делением объема товарооборота на среднесписочную численность работников. Этот показатель также называют выработкой на одного работника.
ПТпредыд. = 31745 / 887 = 35,79 млн. руб.
ПТпрош. = 36545 / 872 = 41,91 млн. руб.
ПТотч. = 43645 / 835 = 52,27 млн. руб.
Абсолютное отклонение:
∆ПТб прош = 41,91 - 35,79 = +6,12 млн. руб.
∆ПТб отч = 52,27 - 35,79 = +16,48 млн. руб.
∆ПТц прош = 41,91 - 35,79 = +6,12 млн. руб.
∆ПТц отч = 52,27 - 41,91 = +10,36 млн. руб.
Темпы роста:
ТРб прош = 41,91 / 35,79 Ч 100 = 117,1 %
ТРб отч = 52,27 / 35,79 Ч 100 = 146,0 %
ТРц прош = 41,91 / 35,79 Ч 100 = 117,1 %
ТРц отч = 52,27 / 41,91 Ч 100 = 124,7 %
Темпы прироста:
ТПРб прош = 117,1 - 100 = +17,1 %
ТПРб отч = 146,0 - 100 = +46,0 %
ТПРц прош = 117,1 - 100 = +17,1 %
ТПРц отч = 124,7 - 100 = +24,7 %
За прошлый период по сравнению с предыдущим периодом производительность труда выросла в абсолютном выражении на 6,12 млн. руб., прирост составил 17,1 %; в отчетном периоде по сравнению с предыдущим также следует отметить рост производительности труда (в абсолютном выражении на 16,48 млн. руб. или на 46,0 %); в отчетном периоде по сравнению с прошлым также следует отметить рост производительности труда (в абсолютном выражении на 10,36 млн. руб. или на 24,7 %). Рост производительности труда за три анализируемых периода обусловлен увеличением товарооборота при сохранении тенденции снижения численности работников.
При определении соотношения между темпами роста производительности труда и средней заработной платы одного работника следует учитывать, что правильное соотношение должно иметь вид:
 .
Определим среднюю заработную плату (ср.ЗП) и темпы ее роста:
ср.ЗПпредыд. = (2245 / 887) / 12 Ч 1000 = 210,92 тыс. руб.
ср.ЗПпрош. = (2745 / 872) / 12 Ч 1000 = 262,33 тыс. руб.
ср.ЗПотч. = (3145 / 835) / 12 Ч 1000 = 313,87 тыс. руб.
Темпы роста:
ТРц прош = 262,33 / 210,92 Ч 100 = 124,4 %
ТРц отч = 313,87 / 262,33 Ч 100 = 119,6 %
В прошлом периоде по сравнению с предыдущим следует отметить неблагоприятную тенденцию опережения роста средней заработной платы (124,4 %) по сравнению с ростом производительности труда (117,1 %). Коэффициент опережения равен:
Коп = Ипт / Иср.ЗП = 1,171 / 1,244 = 0,941.
В отчетном периоде по сравнению с прошлым следует отметить благоприятную тенденцию опережения роста производительности труда (124,7 %) по сравнению с ростом средней заработной платы (119,6 %). Коэффициент опережения равен:
Коп = Ипт / Иср.ЗП = 1,247 / 1,196 = 1,043.
Уровень фонда заработной платы рассчитывается следующим образом:
Уфзп = ФЗП / Т Ч 100,
где ФЗП - фонд заработной платы;
Т - товарооборот.
Уфзп предыд. = 2245 / 31745 Ч 100 = 7,07 %
Уфзп прош. = 2745 / 36545 Ч 100 = 7,51 %
Уфзп отч. = 3145 / 43645 Ч 100 = 7,21 %
В прошлом периоде по сравнению с предыдущим уровень фонда заработной платы увеличился на 0,44 % (7,51 - 7,07), а в отчетном периоде по сравнению с прошлым снизился на 0,3 % (7,21 - 7,51).
Относительная экономия (или перерасход) фонда заработной платы:
ОЭ (ОП) = (Уфзп отч - Уфзп б) Ч Тотч / 100,
где Уфзп отч, Уфзп б - уровень фонда заработной платы соответственно отчетного и базисного года, в % к товарообороту.
ОЭ (ОП)прош. = (7,51 - 7,07) Ч 36545 / 100 = +160,8 млн. руб.
ОЭ (ОП)отч. = (7,21 - 7,51) Ч 43645 / 100 = -130,9 млн. руб.
Таким образом, в прошлом периоде перерасход фонда заработной платы составил 160,8 млн. руб., а в отчетном периоде наблюдается экономия фонда заработной платы на сумму 130,9 млн. руб.
7. Анализ эффективности использования основных средств.
Для определения экономической эффективности использования основных средств предприятия торговли применяется система показателей: фондоотдача, фондоемкость, фондооснащенность (фондовооруженность), коэффициент эффективности использования основных средств.
Фондоотдача рассчитывается по формуле:
ФО = Т / ОФ,
где Т - товарооборот;
ОФ - среднегодовая стоимость основных средств.
ФОпредыд. = 31745 / 6545 = 4,85 руб.
ФОпрош. = 36545 / 9045 = 4,04 руб.
ФОотч. = 43645 / 13345 = 3,27 руб.
Фондоотдача основных средств в прошлом году по сравнению с предыдущим годом снизилась на 0,81 руб. (4,04 - 4,85), а в отчетному году по сравнению с прошлым - на 0,77 руб. (3,27 - 4,04).
Фондоемкость - показатель, обратный фондоотдаче.
ФЕ = ОФ / Т.
ФЕпредыд. = 6545 / 31745 = 0,206 руб.
ФЕпрош. = 9045 / 36545 = 0,248 руб.
ФЕотч. = 13345 / 43645 = 0,306 руб.
Фондоемкость за анализируемые периоды, соответственно, увеличилась на 0,042 руб. (0,248 - 0,206) и на 0,058 руб. (0,306 - 0,248).
Изменение фондоемкости в динамике показывает изменение стоимости основных средств на один рубль товарооборота и применяется при определении суммы относительного перерасхода или экономии средств в основные фонды (Э):
Э = (ФЕ1 - ФЕ0) Ч Т1,
где ФЕ1, ФЕ0 - фондоемкость отчетного и базисного периода соответственно;
Т1 - объем товарооборота в отчетном периоде.
Эпрош. = (0,248 - 0,206) Ч 36545 = +1534,89 млн. руб.
Эотч. = (0,306 - 0,248) Ч 43645 = +2531,41 млн. руб.
Перерасход средств в основные фонды за прошлый год составил 1534,89 млн. руб., а за отчетный период - 2531,41 млн. руб.
Фондооснащенность рассчитывается следующим образом:
Фосн = ОФ / Ч.
Фосн предыд. = 6545 / 887 = 7,38 млн. руб./чел.
Фосн прош. = 9045 / 872 = 10,37 млн. руб./чел.
Фосн отч. = 13345 / 835 = 15,98 млн. руб./чел.
Увеличение среднегодовой стоимости основных средств наряду со снижением численности работников привело к тому, что фондовооруженность труда в прошлом году по сравнению с предыдущим годом увеличилась на 2,99 млн. руб./чел. (10,37 - 7,38), а в отчетному году по сравнению с прошлым - на 5,61 млн. руб./чел. (15,98 - 10,37).
Коэффициент эффективности использования основных средств рассчитывается по формуле:
Кэ = П / ОФ.
Кэ предыд. = 493 / 6545 = 0,075
Кэ прош. = 511 / 9045 = 0,056
Кэ отч. = 610 / 13345 = 0,046
Снижение на 0,019 (0,056 - 0,075) в прошлом году по сравнению с предыдущим годом и на 0,01 (0,046 - 0,056) в отчетному году по сравнению с прошлым коэффициента эффективности использования основных фондов связано с превышением темпов роста среднегодовой стоимости основных средств над темпами роста прибыли.
8. Анализ эффективности использования оборотных средств. Методика расчета показателей эффективности использования оборотных средств представлена в таблице 3.
Таблица 3 - Показатели эффективности использования оборотных средств
| Показатель | Расчет |
| Оборачиваемость оборотных средств | Од = ОС / Тдн с |
| Коэффициент оборачиваемости | Ко = Тс / ОС, Ко = Д / Од |
| Коэффициент эффективности использования оборотных средств | Кэ = П / ОС |
| Коэффициент фондоотдачи оборотных средств | Кфо = Т / ОС |
| Коэффициент фондоемкости (загрузки) | Кз = ОС / Т |
Тс предыд. = 31745 - 4945 = 26800 млн. руб.
Тс прош. = 36545 - 6045 = 30500 млн. руб.
Тс отч. = 43645 - 7245 = 36400 млн. руб.
Тдн с предыд. = 26800 / 360 = 74,44 млн. руб.
Тдн с прош. = 30500 / 360 = 84,72 млн. руб.
Тдн с отч. = 36400 / 360 = 101,11 млн. руб.
Од предыд = 5845 / 74,44 = 78,52 дн.
Од прош = 7345 / 84,72 = 86,7 дн.
Од отч = 12145 / 101,11 = 120,12 дн.
Оборачиваемость в днях характеризует среднюю продолжительность одного оборота оборотных средств в днях, т. е. среднее время превращения их из денежной формы в товарную и из товарной в денежную.
Оборачиваемость оборотных средств в прошлом году по сравнению с предыдущим годом увеличилась на 8,18 дн. (86,7 - 78,52), а в отчетному году по сравнению с прошлым - на 33,42 дн. (120,12 - 86,7), то есть следует отметить увеличение средней продолжительности одного оборота оборотных средств в днях.
Ко предыд. = 360 / 78,52 = 4,58
Ко прош. = 360 / 86,7 = 4,15
Ко отч. = 360 / 120,12 = 3,0
Коэффициент оборачиваемости показывает число оборотов, совершаемых оборотными средствами за определенный период. Коэффициент оборачиваемости в прошлом году по сравнению с предыдущим годом снизился на 0,43 (4,15 - 4,58), а в отчетному году по сравнению с прошлым - на 1,15 (3,0 - 4,15).
Кэ предыд. = 493 / 5845 = 0,084
Кэ прош. = 511 / 7345 = 0,07
Кэ отч. = 610 / 12145 = 0,05
Коэффициент эффективности использования оборотных средств характеризует величину прибыли, полученную на единицу оборотных средств. Следует отметить негативную тенденцию снижения данного коэффициента в прошлом году по сравнению с предыдущим годом на 0,014 (0,07 - 0,084), а в отчетному году по сравнению с прошлым - на 0,02 (0,05 - 0,07).
Кфо предыд. = 31745 / 5845 = 5,43 руб.
Кфо прош. = 36545 / 7345 = 4,98 руб.
Кфо отч. = 43645 / 12145 = 3,59 руб.
Коэффициент фондоотдачи показывает величину товарооборота на рубль оборотных средств. Коэффициент фондоотдачи в прошлом году по сравнению с предыдущим годом снизился на 0,45 руб. (4,98 - 5,43), а в отчетному году по сравнению с прошлым - на 1,39 руб. (3,59 - 4,98).
Кз предыд. = 5845 / 31745 = 0,184
Кз прош. = 7345 / 36545 = 0,201
Кз отч. = 12145 / 43645 = 0,278
Коэффициент загрузки (фондоемкости) показывает, какая величина оборотных средств приходится на рубль товарооборота, и свидетельствует о степени наиболее рационального использования на предприятии имеющихся оборотных средств. Коэффициент загрузки в прошлом году по сравнению с предыдущим годом вырос на 0,017 (0,201 - 0,184), а в отчетному году по сравнению с прошлым - на 0,077 (0,278 - 0,201).
9. Расчет показателей экономической эффективности коммерческой деятельности.
В качестве обобщающей оценки эффективности хозяйственной деятельности торгового предприятия могут быть использованы следующие комплексные показатели:
1) показатель эффективности использования торгового потенциала предприятия
Эитп = РТО / [ФЗП + (ОС + ОФ) Ч Кпривед],
где Эитп - показатель эффективности использования торгового потенциала предприятия;
РТО - розничный товарооборот;
ФЗП - средства на оплату труда;
ОС - среднегодовая стоимость оборотных средств;
ОФ - среднегодовая стоимость основных средств;
Кпривед - нормативный коэффициент, равный 0,12.
Эитп предыд. = 31745 / [2245 + (5845 + 6545) Ч 0,12] = 8,51
Эитп прош. = 36545 / [2745 + (7345 + 9045) Ч 0,12] = 7,76
Эитп отч. = 43645 / [3145 + (12145 + 13345) Ч 0,12] = 7,04
Показатель
эффективности
использования
торгового
потенциала
предприятия
в прошлом году
по сравнению
с предыдущим
годом снизился
на 0,75 (7,76 - 8,51), а в отчетному
году по сравнению
с прошлым - на
0,72
(7,04 - 7,76).
2) показатель эффективности финансовой деятельности
Эфд = П / [ФЗП + (ОС + ОФ) Ч Кпривед],
где Эфд - показатель эффективности финансовой деятельности;
П - сумма прибыли.
Эфд предыд. = 493 / [2245 + (5845 + 6545) Ч 0,12] = 0,132
Эфд прош. = 511 / [2745 + (7345 + 9045) Ч 0,12] = 0,108
Эфд отч. = 610 / [3145 + (12145 + 13345) Ч 0,12] = 0,098
Показатель эффективности финансовой деятельности в прошлом году по сравнению с предыдущим годом снизился на 0,024 (0,108 - 0,132), а в отчетному году по сравнению с прошлым - на 0,01 (0,098 - 0,108).
3) показатель оценки трудовой деятельности
Этд = РТО / (Ч / СЗ),
где Этд - показатель эффективности трудовой деятельности;
Ч - среднесписочная численность работников;
СЗ - средняя заработная плата одного работника.
Показатель эффективности трудовой деятельности также может быть рассчитан как отношении объема розничного товарооборота к сумме расходов на оплату труда:
Этд = РТО / ФЗП.
Этд предыд. = 31745 / 2245 = 14,14
Этд прош. = 36545 / 2745 = 13,31
Этд отч. = 43645 / 3145 = 13,88
Показатель эффективности трудовой деятельности в прошлом году по сравнению с предыдущим годом снизился на 0,83 (13,31 - 14,14), а в отчетному году по сравнению с прошлым вырос на 0,57 (13,88 - 13,31).
4) на основании трех рассчитанных показателей может быть исчислен интегральный показатель экономической эффективности хозяйственной деятельности:
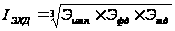 ,
где IЭХД - интегральный показатель экономической эффективности хозяйственной деятельности.
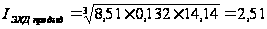
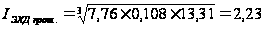
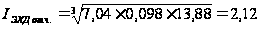
Интегральный показатель экономической эффективности хозяйственной деятельности целесообразно анализировать в динамике, в этом случае определяются темпы его изменения и по полученным результатам можно делать выводы о повышении или снижении эффективности всей хозяйственной деятельности торгового предприятия.
Тi ЭХД = Iэфд. отч / Iэфд. баз Ч 100%,
где Тi ЭХД - темп изменения интегрального показателя экономической эффективности хозяйственной деятельности, %.
ТЭХД прош. = 2,23 / 2,51 Ч 100% = 88,8
ТЭХД отч. = 2,12 / 2,23 Ч 100% = 95,1
Интегральный показатель экономической эффективности хозяйственной деятельности за три анализируемых периода снижается.
Список использованных источников
Баканова, М. И. Экономический анализ в торговле: учебное пособие для вузов / под ред. М. И. Баканова. - М.: Финансы и статистика. 2005. - 397 с.
Кравченко, Л. И. Анализ хозяйственной деятельности в торговле: Учебник - 6-е изд., перераб. - Мн.: Новое знание, 2004. - 544 с.
Экономика и организация деятельности торгового предприятия: учебник / под общ. ред. А. Н. Соломатина. - Москва: Инфра-М, 2001. - 295 с.
Экономика предприятий торговли: Учеб. пособие / Н. В. Максименко, Е. Е. Шишкова, Т. В. Емельянова и др. - Мн.: Вышэйшая школа, 2007. - 542 с.
Экономика торгового предприятия: учеб. пособие / С. Н. Лебедева, Н. А. Казиначикова, А. В. Гавриков; под ред. С. Н. Лебедевой. - 4-е изд., испр. - Мн.: Новое знание, 2005. - 240 с.
29