Прибыль как результат деятельности предприятия
Изменения в структуре прибыли отчетного периода характеризуются данными таблицы 2, в которой приводятся отдельные показатели из формы № 2, отражающие определенные финансовые результаты.
Таблица 4
Структура показателей, характеризующих финансовые результаты деятельности предприятия, тыс.руб.
| Показатели | 2003 | 2004 | 2005 | Отклонения | ||||
| т.р. | % | т.р. | % | т.р. | % | 2004 к 2003 |
2005 к 2004 |
|
| 1. Прибыль до налогообложения | 40437 | 100 | 23382 | 100 | 26947 | 100 | - | - |
| 1.1. Прибыль от продажи продукции | 134668 | 333,03 | 129482 | 553,76 | 160686 | 596,30 | +220,73 | +42,54 |
| 1.2. Прочие операционные доходы | 57950 | 143,21 | 527071 | 2254,17 | 885180 | 3284,89 | +2110,86 | +1030,72 |
| 1.3. Внереали-зационные доходы | 7420 | -18,35 | 27317 | 116,83 | 56282 | 208,86 | +98,48 | +92,03 |
| 1.4. Прочие операционные расходы | 68590 | 169,62 | 546131 | 23,36 | 906790 | 3365,09 | -146,26 | +3341,73 |
| 1.5. Внереали-зационные расходы | 78355 | 193,77 | 71876 | 307,40 | 35591 | 354,74 | +113,63 | +47,34 |
| 1.6. Проценты к получению | 31 | 0,08 | 72 | 0,31 | 787 | 2,92 | +0,23 | +2,61 |
| 1.7. Проценты к уплате | 12687 | 31,37 | 42553 | 181,99 | 73607 | 273,15 | +150,62 | +91,16 |
| 2. Чистая прибыль | 7224 | -17,88 | 7246 | 30,99 | 7269 | 26,98 | +13,13 | -4,01 |
Из данных таблицы следует, что по всем показателям, характеризующим финансовые результаты, произошли структурные изменения.
В 2004 году по сравнению с 2003 годом увеличилась доля прибыли от продажи продукции на 220,73 %, а в 2005 г. по сравнению с 2004 г. на 42,54 % от прочих операционных и внереализационных доходов, а также от процентов к получению. Отрицательной оценки заслуживает увеличение доли прочих операционных и внереализационных расходов и уменьшение в обороте доли чистой прибыли. Хотя надо заметить, что в 2004 г. доля прочих операционных расходов и чистой прибыли были увеличены.
Сальдо прочих операционных доходов и расходов имеет отрицательное значение: в 2003 г. - 10640 тыс. руб., в 2004 г. - 19060 тыс. руб., в 2005 г. – 21610 тыс.руб., доля их соответственно составила 26,31 % (10640 / 40437 • 100), 81,51 % (19060 / 23382 • 100) и 80,19 5 (21610 / 26947• 100), то есть удельный вес отрицательного фактора в 2004 году по сравнению с 2003 г. увеличился на 55,2 %, а в 2005 г. по сравнению с 2004 г. снизился на 1,32 %.
Превышение расходов от внереализационных операций над доходами составило: в 2003 г. - 70935 тыс. руб., в 2004 г. - 44559 тыс. руб., в 2005 г. – 39309 тыс.руб., доля отрицательного сальдо в 2004 году по сравнению с 2003 г. увеличился с 175,42 % (70935 / 40437 • 100) до 190,57 5 (44559 / 23382 • 100), а в 2005 г. снизилась до 145,88 % (39309 / 26947 • 100).
Рассмотрим влияние структурных изменений на уровень налогооблагаемой прибыли, используя факторный анализ удельных показателей.
Сумма налогооблагаемой прибыли сформирована в 2005 году за счет:
• прибыли от продажи (596,30 %);
• внереализационных доходов (208,9 %);
• прочих операционных доходов (32184,9 %);
процентов к получению (3 %).
Суммарное влияние этих факторов на величину прибыли: (596,30 + +208,86 + 3284,89 + 2,92) = +4093,1 %.
Отрицательное влияние на размер прибыли оказали прочие операционные расходы (3365,1 %), внереализационные расходы (354,8 %) и проценты к уплате (273,2 %).
Суммарное влияние отрицательных факторов на величину прибыли: (3365,1 + 354,8 + 273,2) = - 3993,1%.
Общее влияние положительных и отрицательных факторов на величину прибыли: (4093,1 – 3993,1) = 100%.
Таким образом, сумма положительных факторов (4093,1%) превысила сумму отрицательных факторов (3993,1 %), что привело в конечном итоге к росту налогооблагаемой прибыли.
2.3. Факторный анализ формирования прибыли от продаж и оценка запаса финансовой прочности
Особое внимание в процессе анализа и оценки динамики финансовых результатов следует обратить на наиболее значимую и существенную статью их формирования — прибыль (убыток) от продаж товаров, продукции, выполненных работ и оказанных услуг как важнейшую составляющую экономической и балансовой (чистой) прибыли и зачастую по своему объему превышающую ее (см. таблицу 3). Данные этой аналитической таблицы показывают, что если в 2004 году прибыль от продаж составляла 553,77 % от прибыли до налогообложения, а в сравнении с чистой прибылью — 1786,94 %, то в 2005 году — соответственно 596,30 % и 2210,56 %, т.е. прибыль до налогообложения и чистая прибыль формируются преимущественно из прибыли от продаж и тех объективных и субъективных факторов, которые воздействуют на изменение ее величины. Поэтому рекомендуется проводить анализ прибыли от реализации продукции в отчетном периоде по сравнению с предыдущим, учитывая ее изменение под воздействием факторов, оказавших либо положительное, либо отрицательное влияние. В связи с процессом постоянного развития аналитических возможностей бухгалтерской отчетности, в частности «Отчета о прибылях и убытках», создана информационная база проведения анализа изменения прибыли от продаж под влиянием следующих факторов: объема выручки (нетто) от реализации товаров, продукции (работ, услуг); структуры реализации; себестоимости проданных товаров, продукции; коммерческих расходов; управленческих расходов; цен на реализацию товаров, продукции (работ и услуг). Для проведения факторного анализа используем форму № 2 «Отчет о прибылях и убытках» и необходимую информацию табл. 3, исходные данные которых позволяют рассчитать влияние вышеназванных факторов на изменение прибыли от продаж товаров, продукции (работ, услуг).
Таблица 5
Исходные данные для проведения факторного анализа прибыли от продаж за 2004-2005 гг.
| Показатель |
Преды-дущий год (2004) |
Реализация отч. года по ценам и расходам пред. года |
Отчет-ный год (2005) |
| А | 1 | 2 | 3 |
| 1. Выручка от продаж, тыс.руб. N | 2643174 | 2970121 | 3297067 |
| 2. Себестоимость проданных товаров, тыс.руб. S пер | 2243215 | 2559382 | 2875546 |
| 3. Коммерческие расходы, тыс.руб. КР | 89276 | 77872 | 66468 |
| 4. Управленческие расходы, тыс.руб. УР | 181201 | 187881 | 194367 |
| 5. Прибыль (убыток) от продаж, тыс.руб. Р | 129482 | 144986 | 160686 |
| 6. Темп роста выручки от продаж, расчитанный в ценах предыдущего года, % | 2643174 | 2970121 | 113 |
Методика расчета влияния факторов на прирост прибыли от продаж.
Расчет прироста прибыли от продаж (∆Р): 160686 – 129482 = +31204 т.р.
Расчет темпа роста объема продаж в сопоставимых ценах:
2970121 / 2643174 * 100 = 113 %, тогда темп прироста объема продаж составил 13 %.
Расчет прироста прибыли в связи с увеличением объема продаж на 13% (113 – 100):
∆Р (N) = (+13 * 129482) / 100 = +16832,7 т.р.
Итак, влияние первого фактора изменения объема продаж на прирост прибыли от продаж составил + 16832,7 т.р.
Расчет изменения себестоимости продукции: 2875546 – 2559382 = +316164 т.р. Это означает, что прибыль от продаж уменьшится на эту сумму в связи с увеличением себестоимости товаров, т.е. ∆Р (S) составит -316164 т.р.
Расчет изменения коммерческих расходов при неизменном объеме продаж: 66468 – 77872 = -11404 т.р. Этот фактор (третий) увеличил прибыль от продаж на 11404 т.р., т.е. ∆Р (КР) составил +11404 т.р.
Расчет изменения управленческих расходов (четвертый фактор) при неизменном объеме продаж: 194367 – 187881 = +6486 т.р. За счет увеличения управленческих расходов прибыль от продаж уменьшилась на 6468 т.р., т.е. ∆Р (УР) составил -6486 т.р.
Расчет влияния на изменение прибыли от продаж увеличения цен на продукцию (пятый фактор). Сравним два объема продаж отчетного года, рассчитанных по ценам предыдущего и отчетного годов: 3297067 – 2970121 = +326946 т.р. Это свидетельствует о том, что продавали продукцию по более высоким ценам и получили в связи с этим прибыль ∆Р (Ц) на сумму +326946 т.р.
Расчет влияния изменения структурных сдвигов в реализации продукции (в сторону увеличения или уменьшения продаж более рентабельных товаров) на изменение прибыли от продаж (шестой фактор). Для этого выполним расчет по предлагаемой методике: 144986 – (129482 * 1,13) = 144986 – 146314,7 = -1328,7 т.р. Расчеты показывают, что в организации уменьшилась прибыль от продаж на 1328,7 т.р. в связи с изменением структуры продаж, в частности, за счет увеличения объема продаж нерентабельных товаров ∆Р (стр) на сумму -1328,7 т.р.
Для проверки правильности выполненных расчетов составим баланс отклонений по общему объему прибыли от продаж и факторов, оказавших влияние на ее изменение в отчетном периоде по сравнению с предыдущим годом:
31204 т.р. = +16832,7 + (-316164) + (+11404) + (-6486) + (+326946) + (-1328,7) = 31204 т.р.
Факторный анализ изменения прибыли от продаж показал, что она увеличилась только за счет влияния следующих факторов: изменения объема продаж (+16832,7,7 тыс. руб.), уменьшения коммерческих расходов (11404 т.р.) и роста цен на товары (работы, услуги) (+326946 тыс. руб.). Остальные факторы — увеличение себестоимости продаж, управленческих расходов, а также изменение структуры продаж — привели к понижению прибыли от продаж на общую сумму 323978,7 тыс. руб. [(-316164 + (-6486) + (-1328,7)].
Обобщим результаты факторного анализа прибыли от продаж в табличной форме (табл. 6).
Таблица 6
Расчет влияния факторов на изменение прибыли от продаж товаров, продукции (работ, услуг)
|
Факторы изменения прибыли от продаж |
Порядок расчета по данным табл. 3 |
Результаты расчета, тыс. руб. |
Оценка влияния фактора на из-менение прибыли от продаж, тыс. руб. (+, - ) |
| А | 1 | 2 | 3 |
|
А. Общее изменение (±) прибыли от продаж В том числе за счет факторов: |
п. 5, гр. 3 - п. 5, гр. 1 |
160686 – 129482 = =+31204 |
- |
|
1. Изменения объема продаж 2. Изменение себестоимости проданных товаров, продукции (работ, услуг) 3. Изменение коммерческих расходов 4. Изменение управленче-ских расходов 5. Изменение цен на проданные товары, продукцию (работы, услуги) 6. Изменение структурных сдвигов в объеме продаж |
п. 5, гр. 1 х Прирост продаж, % ––––––––––––––– 100 п. 2, гр. 3 - п. 2, гр. 2 п. 3, гр. 3 - п. 3, гр. 2 п. 4, гр. 3 - п. 4, гр. 2 п. 1, гр. 3 - п. 1, гр. 2 п. 5, гр. 2 - п. 1, гр. 1 х х 113 : 100 |
+13 * 129482 ––––––––––– = 100 16832,7 2875546 – 2559382 = =+316164 66468 – 77872 = -11404 194367 – 187881 = +6486 3297067 – 2970121 = =+326946 144986–(129482 * 1,13) = =-1328,7 |
+16832,7 - 316164 +11404 -6486 +326946 -1328,7 |
| Б. Совокупное влияние факторов на изменение прибыли от продаж | В гр. 3, табл. 4 сложить рассчитанные результаты влияния факторов |
+16832,7+(-16164) +(+11404)+ (-6486) +(+326946)+(-1328,7) = + 31204 |
Приведенные расчеты наглядно показывают, что данная организация располагает достаточными резервами увеличения прибыли от реализации продукции и прежде всего за счет снижения производственной себестоимости реализации, управленческих расходов, а также за счет возрастания удельного веса в объеме реализации более рентабельных товаров и изделий.
Используя данные ф. № 2 «Отчет о прибылях и убытках» — табл.1, можно рассчитать ряд показателей оценки качественного уровня достижения определенных финансовых результатов (деятельности хозяйствующих субъектов, в частности таких, как: маржинальный доход, обеспечивающий покрытие постоянных затрат и получение прибыли (МД), тыс. руб.; точка критического объема продаж (r), тыс. руб.; запас финансовой прочности (ЗФП), тыс. руб.
Оптимальное значение этого показателя - свыше 60% от объема продаж.
Порядок исчисления названных показателей представлен в табл. 7.
Таблица 7
Расчет показателей оценки качественного уровня достижения финансовых результатов
| Показатели | Код строки ф.2 | Сумма, тыс.руб. | Отклонения | |||
| 2003 | 2004 | 2005 | 2004 к 2003 | 2005 к 2004 | ||
| 1. Выручка от продаж, N | 010 | 2274391 | 2643174 | 3297067 | +368783 | +653893 |
| 2. Себестоимость проданных товаров, продукции, работ, услуг, Sпер | 020 | 1987477 | 2243215 | 2875546 | +255738 | +632331 |
| 3. Валовая прибыль (маржинальный доход), МД (п. 1 - п. 2) | 029 | 286914 | 399959 | 421521 | +113045 | +21562 |
|
4. Доля маржинального дохода в выручке от продаж, Л (п. 3 : п. 1) |
- | 0,87 | 0,85 | 0,87 | -0,02 | +0,02 |
| 5. Постоянные и условно-постоянные затраты, Sпост | 030+040 | 152246 | 270477 | 260835 | +118231 | -9642 |
|
6. «Критическая точка» объема продаж (порог рентабельности) (п. 5 : п. 4), г |
- | 174996 | 318209 | 299810 | +143213 | -18399 |
| 7. Запас финансовой прочности (п. 1 - п. 6) | - | 2099395 | 2324465 | 2967257 | +225570 | +672292 |
| 8. То же, % к объему продаж (п. 7 : п. 1) | - | 92,3 | 88,0 | 90,0 | -2,3 | +2,0 |
| 9. Прибыль (убыток) от продаж | 050 | 134668 | 129482 | 160686 | -5186 | +31204 |
| 10. Прибыль от продаж, в % к ЗФП (п. 9 : п. 7) | - | 6,4 | 5,6 | 5,4 | -0,8 | -0,2 |
Данные табл. 7 свидетельствуют, что валовая прибыль (маржинальный доход) в 2004 году по сравнению с 2003 годом возросла на 39,4 % (399959 / 286914 * 100), в 2005 году по сравнению с 2004 годом - на 105,4 % (421521 / 399959 * 100). А выручка от продаж в 2004 г. – на 16 %, в 2005 г. – 24,7%. Критическая точка объема продаж, или, как еще ее называют, «точка безубыточности» (порог рентабельности), в 2003 году составляла 174996 тыс. руб., в 2004 году - 318209 тыс. руб. Значит, объем продаж, превышающий этот порог, был безубыточен и рентабелен. А в 2005 году объем продаж был убыточен, так как порог рентабельности составил 299810 тыс.руб.
Запас финансовой прочности (ЗФП) в процентах к объему продаж соответственно составил 92,3%, 88% и 90%. В 2004 году по сравнению с 2003 годом ЗФП несколько уменьшился — на 2,3 пункта, а в 2005 году по сравнению с 2004 годом увеличился на 2 пункта. ЗФП оставался на высоком уровне, был выше нормативного значения (нормативное значение находится в пределах 60—70%). Достигнутый в 2004 году процент ЗФП достаточно высок. Его следует поддерживать на этом уровне на случай хозяйственных затруднений и ухудшения конъюнктуры рынка.
2.4. Анализ затрат, произведенных организацией
Одним из основных факторов, влияющих на прибыль предприятия, являются затраты.
Затраты - это выраженная в денежном измерении стоимость ресурсов (материальных, трудовых, финансовых), использованных на обеспечение процесса расширенного воспроизводства. Понятие «затраты» шире, чем понятие «себестоимость», которая представляет собой затраты на простое воспроизводство, текущие расходы конкретного производителя. Затраты увеличивают стоимость определенного вида активов (например, незавершенного производства).
Себестоимость реализованной продукции — это выраженные в денежном измерении затраты предприятия на изготовление продукции, отгруженной (реализованной) покупателю в данном учетном периоде. Себестоимость реализованной продукции — это часть (доля) себестоимости изготовленной продукции. Различают общую себестоимость продукции и себестоимость единицы продукции. Расходы на реализованную продукцию и себестоимость реализованной продукции — понятия синонимы.
Расходы - это часть затрат, понесенных предприятием на изготовление продукции, реализованной в данном учетном периоде. Момент перехода затрат в состояние расходов определяется моментом отгрузки продукции.
В соответствии со ст. 252 НК РФ, расходы в зависимости от их характера, а также условий осуществления и направлений деятельности организации, признаваемые для целей налогообложения, подразделяются на расходы, связанные с производством и реализацией, и внереализационные расходы.
Анализ динамики затрат по основным экономическим элементам проводят на основании данных формы № 5 бухгалтерской отчетности. В этой форме отражены затраты, произведенные организацией в отчетном и прошлом периодах. Для анализа затрат, сгруппированных по другим классификационным признакам, необходимо располагать данными аналитического и синтетического учета.
Используя данные таблицы 8, следует отметить, что в 2004 году по сравнению с 2003 годом затраты предприятия возросли на 359620 тыс. руб., или на 16,69 %, а в 2005 году по сравнению с 2004 годом – на 703942 тыс.руб., или на 28 %. Абсолютное повышение затрат произошло почти по всем экономическим элементам. Наибольший темп роста в 2004 году отмечен по прочим затратам и затратам на оплату труда, а в 2005 году – по материальным затратам, амортизации и отчислениям на социальные нужды. Хотя в 2005 году произошло уменьшение прочих затрат на 37,7 %.
Определенные структурные изменения в 2004 году произошли по материальным затратам, отчислениям на социальные нужды и амортизации. Несмотря на абсолютный прирост материальных затрат, доля их сократилась на 4,79 процентных пункта, но тем не менее они продолжают занимать наибольший удельный вес в общей сумме затрат предприятия. Преобладание материальных затрат над иными затратами указывает на материалоемкий характер производства.
Таблица 8
Анализ затрат организации по элементам
| Виды затрат | 2003 | 2004 | 2005 | Отклонения | Темп роста, % | |||||||
| Т.р. | В % к итогу | Т.р. | В % к итогу | Т.р. | В % к итогу | 2004 к 2003 | 2005 к 2004 | 2004 к 2003 | 2005 к 2004 | |||
| Т.р. | В доле, % | Т.р. | В доле, % | |||||||||
| 1 . Материаль-ные затраты | 1753838 | 81,42 | 1926294 | 76,63 | 2502521 | 77,78 | +172456 | -4,79 | +576227 | +1,15 | 109,83 | 153,88 |
| 2. Затраты на оплату труда | 251718 | 11,68 | 345447 | 13,74 | 457236 | 14,21 | +93729 | +2,06 | +111789 | +0,47 | 137,24 | 132,36 |
| 3.Отчисления на соц.нужды | 83846 | 3,89 | 92950 | 3,71 | 142348 | 4,42 | +9104 | -0,18 | +49398 | 0,71 | 110,86 | 153,14 |
| 4. Амортизация | 22995 | 1,08 | 26505 | 1,06 | 39211 | 1,22 | +3510 | -0,02 | +12706 | +0,16 | 115,26 | 147,94 |
| 5. Прочие затраты | 41675 | 1,93 | 122496 | 4,87 | 76318 | 2,37 | +80821 | +2,94 | -46178 | -2,5 | 293,93 | 62,30 |
| Итого | 2154072 | 100 | 2513692 | 100 | 3217634 | 100 | +359620 | - | +703942 | - | 116,69 | 128,00 |
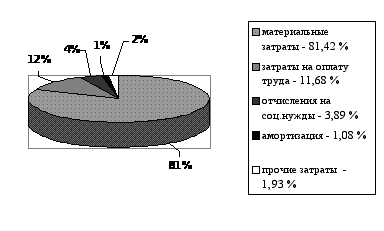
Рис. 2. Структура затрат по элементам за 2003 г.
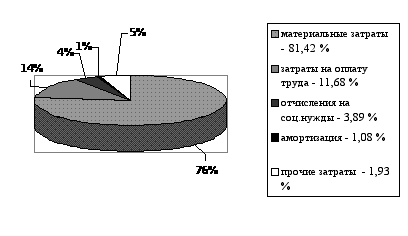
Рис. 3. Структура затрат по элементам за 2004 г.
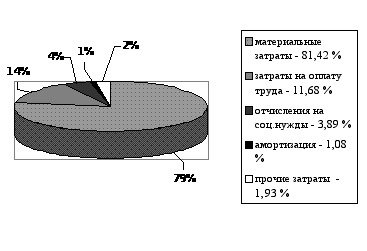
Рис. 4. Структура затрат по элементам за 2005 г.
Анализ затрат на рубль товарной продукции устанавливает прямую связь между себестоимостью и прибылью, так как разность между ценой и себестоимостью составляет прибыль. Связь выражается через формулу:
Вр =Сп +Пр
где: Вр - выручка от продажи продукции (нетто), руб;
Сп - полная себестоимость реализованной продукции (Сп = Ср + Ру + Рк), руб;
П - прибыль от продажи товарной продукции, руб.
Преобразуем представленную формулу делением ее элементов на один и тот же показатель - величину выручки (Вр), тогда получим:
Вр / Вр = Сп / Вр + Пр / Вр, или 1 = Сп / Вр + Пр / Вр,
где: Сп / Вр = Зт,
Зт - затраты на рубль товарной продукции, определяемые отношением общей суммы затрат на производство и реализацию продукции к выручке от продажи продукции.
Получим формулу: 1 = Зт + Пр / Вр, или Пр / Вр = 1 - Зт.
Исходя из данной формулы, чем ниже уровень затрат на 1 рубль -товарной продукции, тем выше прибыль предприятия.
Изменение затрат на рубль товарной продукции зависит от изменения уровня удельных постоянных и переменных затрат:
3т = Ср / Вр + Рк / Вр + Ру / Вр.
Результаты, полученные делением затрат и прибыли на величину выручки, по данным формы № 2 «Отчет о прибылях и убытках» (приложение № 2) приведены в таблице 9.
Как видно из данных таблицы 7, в отчетном году по сравнению с предыдущим годом наблюдается тенденция уменьшения общих удельных затрат, что положительно влияет на прибыль от продажи единицы продукции. Эти изменения произошли в результате уменьшения доли управленческих и коммерческих расходов в составе себестоимости.
Таблица 9
Анализ динамики прибыли и затрат на 1 руб. реализованной продукции
| Показатели | 2003 | 2004 | 2005 | Отклонения | |
| 2004 к 2003 | 2005 к 2004 | ||||
| 1 . Общие затраты на 1 руб. выручки (нетто), в том числе: |
0,87 (1987477 / 2274391) |
0,85 (2243215 / 2643174) |
0,87 (2875546 / 3297067) |
-0,02 | +0,02 |
| 1.1. Себестоимость продан-ных товаров на 1руб. выручки (Ср / Вр) |
0,81 (1835231 / 2274391) |
0,75 (1972738 / 2643174) |
0,91 (2614711 / 3297067) |
-0,06 | +0,16 |
|
1.2. Управленческие расхо-ды на 1 руб. выручки (Ру / Вр) |
0,06 (141047 / 2274391) |
0,07 (181201 / 2643174) |
0,07 (194367 / 3297067) |
+0,01 | 0 |
| 1.3. Коммерческие расходы на 1 руб. выручки (Рк/Вр) |
0,005 (11199 / 2274391) |
0,03 (89276 / 2643174) |
0,02 (66468 / 3297067) |
+0,025 | -0,01 |
| 2. Прибыль от продажи на 1 руб. выручки (Пр/Вр) |
0,06 (134668 / 2274391) |
0,05 (129482 / 2643174) |
0,06 (160686 / 3297067) |
-0,01 | +0,01 |
2.5. Анализ показателей рентабельности
Для оценки эффективности использования ресурсов, потребленных в процессе производства, применяются показатели рентабельности.
Показатели рентабельности характеризуют относительную доходность или прибыльность различных направлений деятельности предприятия. Они более полно, чем прибыль, отражают окончательные результаты хозяйствования, так как их величина показывает соотношение эффекта с наличными или использованными ресурсами. Показатели измеряются в относительных величинах (процентах, коэффициентах).
Показатели рентабельности объединяют в несколько групп:
1) показатели, характеризующие рентабельность издержек производства;
2) показатели, характеризующие рентабельности продаж;
3) показатели, характеризующие доходность капитала и его частей.
Все эти показатели могут рассчитываться на основе прибыли от продаж, прибыли до налогообложения, прибыли от обычной деятельности, чистой прибыли по данным формы № 2 бухгалтерской отчетности.
1. Рентабельность затрат (Rз) характеризуется отношением прибыли от продажи продукции (Пр) к полной себестоимости реализованной продукции (Сп),%:
Rз = (Пр / Сп) * 100%, ;
где: Сп - общая сумма затрат на производство и реализацию продукции, или:
Rз = [Пр / (Ср + Ру + Рк)] * 100%
Коэффициент показывает уровень прибыли на 1 рубль затраченных средств. Рассчитывается в целом по предприятию, отдельным его подразделениям и видам продукции.
2. Рентабельность продаж (Rп) измеряется отношением величины прибыли к объему продаж. Объем продаж выражается показателем выручки от продажи продукции за минусом налога на добавленную стоимость, акцизов и аналогичных обязательных платежей.
В зависимости от показателя прибыли различают рентабельность продаж:
а) как отношение прибыли от продажи (Пр) к выручке от продажи (Rпр), %:
Rпр = (Пр/Вр) * 100%;
б) как отношение налогооблагаемой прибыли (Пн) к выручке от продажи (Rн), %:
Rн = (Пн / Вр) * 100%;
в) как отношение чистой прибыли (Пч) к выручке от продажи (Rч), %:
Rч = (Пч / Вр) * 100%
Рентабельность продаж характеризует эффективность предпринимательской деятельности: показывает, сколько получено прибыли с рубля продаж. Рассчитывается в целом по предприятию, отдельным видам продукции.
3. Коэффициенты рентабельности капитала исчисляются отношением величины прибыли к среднегодовой величине капитала и его составных частей.
При расчете коэффициентов используется налогооблагаемая прибыль (Пн), чистая прибыль (Пч).
В зависимости от вида капитала различают показатели рентабельности.
а) Рентабельность всего имущества (Rи) — как отношение на-логооблагаемой прибыли предприятия к среднегодовой стоимости имущества предприятия, %:
Rи = (Пн / И) * 100%
где: И - среднегодовая стоимость имущества предприятия, определяемая по данным актива баланса как среднеарифметическая величина на начало и конец анализируемого периода, руб.:
И = (ВБн + ВБк) * 0,5
где: ВБн, ВБк - валюта баланса (общая стоимость имущества) соответственно на начало и конец отчетного периода, которая равна сумме итогов раздела I и II актива баланса (ВБ = IрАБ + IIрАБ).
Коэффициент показывает, сколько денежных единиц прибыли получено предприятием с единицы стоимости имущества (активов) независимо от источников привлечения средств.
б) Рентабельность собственного капитала (Rск) исчисляется отношением чистой прибыли к среднегодовой стоимости собственного (акционерного)капитала, %:
Rск = (Пч / СК) * 100%
где: СК - среднегодовая стоимость собственного капитала, определяемая как среднеарифметический итог собственных источников средств предприятия (итог III раздела пассива баланса) на начало (СКн) и конец (СКк) анализируемого периода, руб.:
СК = (СКн + СКк) * 0,5
Коэффициент играет важную роль при оценки уровня котировки акций акционерных компаний на бирже.
Рентабельность имущества отличается от рентабельности собственного капитала, так как в первом случае оцениваются все источники финансирования, включая внешние, а во втором - лишь собственные.
Таблица 10
Динамика коэффициентов рентабельности
| Показатели | 2003 | 2004 | 2005 | Отклонения | |
| 2004 к 2003 | 2005 к 2004 | ||||
| Исходные данные, тыс.руб. | |||||
| 1. Выручка (нет-то) от продажи продукции | 2274391 | 2643174 | 3297067 | +368789 | +653893 |
| 2. Полная себестои-мость реализован-ной продукции | 1987177 | 2243215 | 2875546 | +256038 | +632331 |
| 3. Прибыль от продажи продукции | 134668 | 129482 | 160686 | -5186 | +31204 |
| 4. Прибыль до налогообложения | 40437 | 23382 | 26347 | -17055 | +3565 |
| 5. Чистая прибыль | 7224 | 7246 | 7269 | +22 | +23 |
| Коэффициенты рентабельности | |||||
| 6. Рентабельность затрат, % |
6,78 (134668 / 1987177 * 100) |
5,77 (129482 / 2243215 * 100) |
5,59 (160686 / 2875546 * 100) |
-1,01 | -0,18 |
| 7. Рентабельность продаж по налогооблагаемой прибыли, % |
1,78 (40437 / 2274391 * 100) |
0,88 (23382 / 2643174 * 100) |
0,82 (26947 / 3297067 * 100) |
-0,9 | -0,06 |
| 8. Рентабельность продаж по прибыли от продажи, % |
5,92 (134668 / 2274391 * 100) |
4,90 (129482 / 2643174 * 100) |
4,87 (160686 / 3297067 * 100) |
-1,02 | -0,03 |
| 9. Рентабельность продаж по чистой прибыли, % |
0,32 (7224 / 2274391 * 100) |
0,27 (7246 / 2643174 * 100) |
0,02 (7269 / 3297067 * 100) |
-0,05 | -0,25 |
| 10. Рентабельность имущества, % |
2,98 (40437 / 1355094,5 * 100) |
1,43 (23382 / 1634409 * 100) |
1,44 (26947 / 1867111 * 100) |
-1,55 | +0,01 |
| 11. Рентабельность собственного капитала, % |
1,22 (7224 / 593948 * 100) |
1,26 (7246 / 575216,5 * 100) |
1,30 (7269 / 562932,5 * 100) |
+0,04 | +0,04 |
Если заемные средства приносят больше прибыли, чем уплата процентов на этот заемный капитал, то разница может быть использована для повышения отдачи собственного капитала. Однако в том случае, если рентабельность активов меньше, чем