Потенциал предприятия
1. Общая характеристика потенциала предприятия
Термин“потенциал” в своем этимологическом значении происходит от латинского слова “potentia” и означает “скрытые возможности”, которые в хозяйственной практике, благодаря работе могут перейти в реальность.
В отечественной экономической литературе, потенциал, в широком понимании можно трактовать как возможности, имеющиеся силы, запасы, средства, которые могут быть использованы, или уровень мощности в любом отношении, совокупность средств, необходимых для чего-нибудь. Короткий словарь иностранных слов также под этим сроком понимает “степень мощности (скрытые возможности) в каком-нибудь отношении...”.
Таким образом, сроки “потенциал”, “потенциальный” означают наличие у кого-нибудь ( будь-это отдельно взятый человек, первичный рабочий коллектив, общество в целом) скрытых возможностей, которые еще не проявились, или дарования к деятельности в соответствующих сферах.
2. Теоретические аспекты анализа нематериальных активов
Согласно Закону Украины “О собственности” от 26 марта 1991 года объектами права интеллектуальной собственности граждан признаются произведения науки, литературы и искусства, изобретения, открытия, полезные модели, промышленные образцы, рационализаторские предложения, знаки товаров и услуг, результаты научно-исследовательских работ и другие результаты интеллектуальной работы.
Итак, законом приблизительно определенная видовая классификация интеллектуальной собственности. Нужно отметить, что к результатам научно-исследовательских работ относят компьютерные программы, базы данных, топографии интегральных микросхем, наименование места происхождения товара, базы данных, фирменные наименования, ноу-хау и т.п..
Нематериальные активы принципиально новый объект финансового учета, который интегрирует в себе все особые виды вложения капитала предприятия, а также характеризует его экономический потенциал и финансовую стабильность. Самое понятие “нематериальный актив” трактуется по-разному. В существующих на сегодняшний момент определениях под нематериальным активом предприятия понимают, как условную стоимость объектов интеллектуальной собственности, так и расхода на нематериальные объекты.
3. Структура потенциала предприятия
Под структурой системы, которой есть потенциал предприятия, понимают сеть наиболее существенных, стойких (инвариантных) связей между элементами. Существует широкое толкование структуры, согласно которому различают два типа структур: макро- и микро.
Макроструктура выражает наиболее стойкие (инвариантные) связи системы, а микроструктура - сменные (возможные).
Совокупность макро- и микро- структуры объекту или процессу, т.е. совокупность всех связей, и составляет их содержание. Потенціал предприятия делится на объектные и субъектные составляющие. Объектные составляющие, связанные с материально-вещественной и личной формой потенциала предприятия.
Они потребляются и воспроизводятся в той или другой форме в процессе функционирования. Субъектные составляющие, связанные с общественной формой их выявления. Они не потребляются, а выступают как предпосылка, как общеэкономический, общехозяйственный социальный фактор рационального потребления объектных составляющих. См. рисунок.
4. Классификация немат. активов предприятия
Объекты авторского права:
произведения науки - письменные произведения научного, технического и прикладного характера (книги, статьи, брошюры, компьютерные программы, и т.п.), эскизы, черчения, и т.д.; произведения литературы; произведения искусства; компьютерные программы; базы данных.
Классификация нематериальных активов по признаку целостности: Нематериальные активы 5неотделимые от предприятия: системы и методы функционирования; совокупность постоянных клиентов; репутация предприятия; преимущества территориального размещения и т.п.. Нематериальные активы неотделимые от индивида: личная репутация; личные профессиональные качества, коммерческие способности; талант, эрудиция, интеллект, коммуникационные качества и т.п..
Нематериальные активы неотделимые ни от предприятия, ни от индивида: фирменные наименования; фабричные марки и клейма; товарные знаки; секретные рецепты и технологии; технологически-технические библиотеки; авторские права; черчение и шаблоны и т.п..
5. Методич и орг-экономич основы формирования потенциала предприятия
Формирование потенциала предприятия — это процесс идентификации и создание спектру предпринимательских возможностей, его структуризации и построения определенных организационных форм, совета стабильного развития и эффективного воспроизведения.
6. Менеджмент нематериальных активов
Существует несколько основных стратегических решений относительно процессов формирования и использование нематериальных активов. Прежде всего руководству компании нужно:
определиться с рынками или отдельными сегментами целевых рынков, которые лучше всего отвечают целевым ориентирам, сильным и слабым сторонам фирмы;
определить соотношение распределения ресурсов;
сформировать портфель предпринимательских идей;
проранжувати альтернативы развитию фирмы;
определить целевые приоритеты портфелю предпринимательских идей;
определение стоимости реализации предпринимательской идеи на основе самостоятельных разработок фирмы;
определение стоимости купли промышленного решения предпринимательской идеи;
создание или купля нематериального ресурса;
оформление прав исключительного пользования или принятие решения об отказе от правовой защиты; формирование портфелю нематериальных активов предприятия (или включение в существующий); хозяйственное использование нематериальных активов; оценка полученного эффекта от использования нематериального актива; оценка эффективности использования нематериального актива.
7. Конкурентоспособность потенциала предприятия и её уровней
Конкурентоспособность товара – это комплексная сравнительная характеристика, которая отображает степень преимущества совокупности показателей оценки возможностей предприятия, которые определяют его успех на определенном рынке за определенный промежуток времени по отношению к совокупности аналогичных показателей предприятий-конкурентов. Конкурентоспособность не является имманентным качеством предприятия (т.е. его внутренним, естественным качеством). Она может быть выявлена и оцененная только при наличии конкурентов (реальных или потенциальных).
Уровень конкурентоспособности потенциала предприятия зависит от уровня конкурентоспособности его составных элементов, в первую очередь - продукции, а также определяется конкурентоспособностью области и страны. В зависимости от глобализации целей исследования выделяют следующие уровни конкурентоспособности потенциала предприятия: мировое лидерство, мировой стандарт, народнохозяйственное лидерство, народнохозяйственный стандарт, отраслевое лидерство, отраслевой стандарт, предельный уровень. Если предприятие находится ниже предельного уровня, то его потенциал считается совсем не конкурентоспособным.
8. Роль, значение и характер участия немат активов в хоз деятельности предприятия
Нематериальные активы относят к особому виду инвестиций, определяя их как условную стоимость объектов интеллектуальной, в том числе промышленной собственности. Ценность нематериальных активов обусловлена их длинным сроком полезного использования, т.е. получение дохода или других удобств. По своей сути их нужно рассматривать как средства производства, которые не имеют материальной формы, но владеют денежной (материальной) стоимостью. Учитывая характер участия в процессе общественного производства, можно выделить следующие черты нематериальных активов: 1. отсутствие материально-вещевой формы (физической) структуры; 2. служат целям производства продукции (выполнение работ, предоставление услуг) или управление предприятием в целом; 3. возможность получения дохода в текущему и будущему периодах времени; 4 .крайняя неопределенность будущих удобств от использования; 5. стабильная привязка к предприятию- владельца (при нормальных условиях хозяйствования у предпринимателя не возникает необходимости в перепродаже или ликвидации объектов интеллектуальной собственности). По мере развития рыночных отношений значения и часть нематериальных активов в имуществе предприятия постоянно возрастает, что обусловлено скоростью и масштабностью технологических изменений в области, распространением информационных технологий, развитием и осложнением финансовых отношений, уровнем конкуренции. Нематериальный актив должен органически входить в общую систему целей предприятия и плодотворно работать ради увеличения его капитала. На полезные качества актива влияет технический и производственный уровень предприятия, его способность воспринимать самые современные научные достижения, положение на рынке и его деловая активность, подготовленность управленческого и технического персонала к инновациям. Одновременно, нужно учитывать и свойства самого объекта из позиций его конкурентоспособности, оригинальности решения, экономичности, простоты освоения, правовой защищенности и т.д.
9. Методы оценки конкурентоспособности потенциала предприятия
Для оценки конкурентоспособности потенциала предприятия в зарубежной практике используются разнообразные методы. Индикаторный метод. В его основу заложенная система индикаторов, с помощью которой проводится оценка конкурентоспособности потенциала предприятия (фирмы) и национальной экономики в целом. При этом под индикатором понимают совокупность характеристик, которые разрешают в формализованном виде описать состояние параметров того или другого объекта, который исследуется. И на их основе сформулировать рекомендации по повышению результативности его функционирование. Каждый индикатор, в свою очередь, распадается на ряд показателей, которые отображают состояние отдельных элемен Матричный метод. В его основу положенная идея анализа процессов конкуренции в их взаимозависимости и динамике. Используя матричный метод, управленцы имеют возможность оценить уровень конкурентоспособности потенциала не только своего предприятия но и ближайших конкурентов, которое поможет разработать стратегию поведения на рынке. Матричный метод широко используется американскими консультационными фирмами, является надежным инструментом для оценки конкурентоспособности потенциала и для отечественных предпринимателей тов подопытного объекта.
10. Методология оценки немат активов предприятия
В качестве методологической основы оценки нематериальных активов целесообразно использовать базовые принципы ценообразования, которые были произведены практикой на протяжении продолжительного периода времени и неоднократно проверенные на практике: 1. принцип комплексного учета трех групп факторов: расходов, ценности для потребителя, влияния конкуренции; 2. принцип учета только релевантных расходов; 3. принцип учета факторов, которые определяют чувствительность покупателя к цене интеллектуальной собственности; 4. принцип использования адекватных методов выделения доли интеллектуальной собственности в общей стоимости или прибыли от использования имущественного комплекса предприятия. Нематериальные активы могут быть оценены в денежной форме с использованием следующих видов оценок: 1. за фактической себестоимостью - определение стоимости объекту интеллектуальной собственности на основе первоначальной стоимости при их приобретении; 2. по текущей восстановительной стоимости - определение стоимости нематериального актива на основе современных цен и с учетом рыночной ситуации при замене соответствующего объекту такой же полезности; 3. за текущей рыночной стоимостью - определение стоимости нематериального актива, который может быть получена при его продаже или ликвидации на рынке; 4. по чистой стоимости реализации - сумма средств, которая может быть получена или оплаченная при конверсии в национальную ( иностранную ли валюту) объекту интеллектуальной собственности в ходе хозяйственной деятельности, за вычитанием расходов на проводку операции.
11. Оценка потенциала предприятия: основные цели и сферы использования
Оценка стоимости потенциала предприятия представляет собой упорядоченный, целенаправленный процесс определения в денежном выражении стоимости объекту с учетом потенциального и реального дохода, который имеет место в определенный промежуток времени в условиях конкретного рынка. Оценку понциала проводят в целях: 1. повышение эффективности текущего управления предприятием или фирмой; 2.. определение стоимости ценных бумаг в случае купли-продажи акций предприятия на фондовом рынке; 3. определение стоимости предприятия в случае его купли-продажи целиком или частями; 4. реструктуризации предприятия; 5. разработки плана развития; 6. определение кредитоспособности предприятия и стоимости залога при кредитовании; 7. страхование в процессе которого возникает необходимость определения стоимости активов; 8 налогообложение; 9 принятие обоснованных управленческих решений (для того, чтобы исправить ошибку в финансовой отчетности, которая была вызвана инфляционными процессами) и пр. Оценка потенциала проводится при: 1. передаче или продаже другому предприятию 2. предоставлении франшизы другим компаньонам; 3. установлении убытка, который был задан деловой репутации предприятия незаконными действиями со стороны других предприятий; 4. использовании активов в качестве вклада в уставный капитал; 5. при определении стоимости всех нематериальных активов для оценки стоимости предприятия.
12. Особенности оценки отдельных видов немат активов предприятия
Роспатентом Украины разработана Временная методика определения дохода от использования изобретений и рационализаторских предложений Эта методика базируется на принципе определения прироста прибыли от использования изобретения. Временная методика является обязательной для субъектов всех форм собственности, она устанавливает единые методические принципы определения дохода от использования изобретений и рационализаторских предложений. При расчетах по данной методике учитывается случай, когда изобретение влияет на снижение себестоимости продукции при неизменности сдачи параметров; изменения объемов производства; параметры реализации продукции. Цена научно-технической продукции (НТП) рассчитывается по формуле:
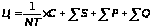 ,
где Ц — цена научно-технической продукции; С — себестоимость; N — количество реализованных комплектов научно-технической; Т — время с момента создания НТП; S — расходы на изготовление копий исследовательских образцов; Q — расходы на реализацию НТП; Р — прибыль от реализации НТП. Прибыль от реализации НТП определяется таким образом:
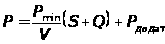
где Рmin — нормальная прибыль или минимально неоходимая прибыль, которая рассчитывается на основании суммы всех платежей и других минимальных расходов или формирование фондов организации; V — объем собственных работ по плану текущего года; Рдодат — дополнительная прибыль.
13. Понятие стоимости и её модификации
Стоимость - это деньги или денежный эквивалент, который покупатель готов обменять на какой-нибудь предмет или объект. В соответствии с операционными нуждами и функциональным назначением существуют разные модификации стоимости. Стоимость делится на две широких категории: стоимость в обмене и стоимость в пользовании. Стоимость в обмене – это цена, которая преобладает на свободном, открытом конкурентном рынке. (объективная стоимость). Наиболее распространенной формой объективной стоимости есть рыночная стоимость. Под ней понимают высочайшую денежную сумму, за которую передается имущество в результате коммерческого соглашения между добровольным покупателем и продавцом на действительную дату оценки при соблюдении следующих условий открытости и конкурентоспособности рынка.
Стоимость в пользовании — это мера ценности собственности отдельного пользователя или группы пользователей, что является составной частью действующего предприятия без учета наиболее эффективного ее использования и величины денежного эквивалента от возможной продажи (субъективная стоимость).
Наиболее распространенным проявлением стоимости в пользовании есть инвестиционная стоимость. Под ней понимают стоимость объекта недвижимости определенную при конкретных условиях, цели и результативности инвестирования.
14. Роль и значение трудового потенциала в экономических отношениях
Трудовой потенциал — это существующие сегодня и предвиденные трудовые возможности, которые определяются численностью, вековой структурой, профессиональными, квалификационными и др. хар-ми персонала предприятия. Общими для этих всех экон. сроков есть такие черты: 1) обяз. участие или способность к участию в хозяйственной деятельности; 2) прогнозированность полезного результата от этого участия; 3) исключительное значение качественных характеристик. Кадровая составляющая несёт в себе большую роль потенциала предприятия, от количественной и качественной сбалансированности и уровня использования которой в значительной мере зависят не только высокие конечные показатели хозяйственной деятельности, достигнутые конкурентные преимущества в производственной сфере, организации и управлении, а и возможности обеспечения постоянного и конкурентоспособного развития предприятия
15. Методология определения стоимости потенциала предприятия
Существует три группы методов оценки собственности: 1) результатный; 2) затратный; 3) сравнительный (результатно-затратный). Коротко их экономическую суть можно раскрыть таким образом: 1. Затратный (имущественный) - определяет стоимость объекту на основе суммы расходов на его создание и использование (метод сравнительной единицы, метод количественной диагностики, метод замещения, метод дележа по компонентам и пр.). 2. Сравнительный (рыночный) - методы этой группы определяют стоимость на базе сопоставления с аналогами, которые уже были объектами рыночных соглашений (метод парных затрат, метод статистических корректировок, экспертные методы сравнения и др.). 3. Результатный (доходный) - стоимость объекта оценивается на основе величины чистого потока положительных результатов, от его использования (метод капитализации дохода, метод дисконтирования денежных потоков, метод остаточного дохода). Нужно отметить, что в зависимости от технологии оценки анализ определенных факторов проводится из разных позиций. Так, в случае определения стоимости потенциала затратными методами, основное внимание отводится затратным факторам, хотя берутся к вниманию и факторы окружения и частично функциональные характеристики объекта. При оценке потенциала сравнительными методами основное внимание отводится факторам окружения и функциональным особенностям, а результаты использования объекта и расхода на их достижение носят второстепенный (вспомогательный) характер. И в конце концов, при определении стоимости потенциала согласно результатной концепции наибольшее значение приобретают именно результаты использования объекта, а функциональные характеристики и факторы окружения носят вспомогательный характер.
16. Методология оценки трудового потенциала предприятия
Оценка трудового потенциала предприятия, должна строиться на основе экономических оценок способностей людей создавать определенный доход. Чем высший индивидуальная производительность работы рабочего и длительнее период его деятельности, тем больший он приносит доход и представляет большую ценность для предприятия. Оценку трудового потенциала компании нужно проводить на основе моделей полезности (utility model), с помощью которых возможно оценить экономические следствия изменения трудового поведения сотрудника в результате определенных мероприятий со стороны предприятия. Определяя величину трудового потенциала предприятия, нужно учесть срок его использования, условно можно считать сроком использования трудового потенциала период времени реализации конкретного бизнес-проекта, или максимальным времени работы.
Приведённая стоимость труд потенциала = (стоимость управленческого потенциала + стоимость потенциала техперсонала) *kd* коэффициент приведения, где kd - темпы изменения в прогнозируемый период времени, кумулятивный коэффициент постепенного роста величины трудового потенциала.
17. Затратная концепция оценки потенциала предприятия
Методы затратной концепции предусматривают ресурсную оценку всех составных элементов целостного земельно-имущественного и социально-организационного комплекса предприятия, на основе учета всех расходов необходимых для его воспроизведения (замещения) на конкретную дату в функционирующем состоянии. В наиболее общем виде логику методов затратного подхода можно изобразить следующей формулой: Затраты на создание объекта + Прибыль продавца – Сумма накопленного износа. Наиболее специфическим элементом затратных методов оценки потенциала есть разновидности смет, которые составляются с целью определения полных расходов для того или другого компонента земельно-имущественной и социально-организационной системы предприятия. Традиционно выделяют три уровня смет: локальные сметы (фиксируют полные расходы во исполнение отдельных работ); объектные сметы (аккумулируют информации локальных смет в разрезе целостных объектов) и сведенные сметы (отчеты относительно суммы полных расходов на создание). Для составления смет всех уровней используют такие методы определения расходов 1. Ресурсный метод - расчет отдельных элементов сметы путем учета расходов в текущих или прогнозных ценах и тарифах; 2. Ресурсно-Индексный метод - Индексы стоимости представляют собой отношение текущих (прогнозных) стоимостных характеристик объекту к базовым аналогам-ресурсов. 3. Базисно-Индексный метод - предусматривает перерасчет расходов 4. , Базисно-Компенсационный метод - базируется на учете отдельных элементов смете и определении дополнительных расходов на компенсацию их изменений под влиянием ценовых факторов. И пр.
18. Методики оценки трудового потенциала предприятия
Затратные методики оценки трудового потенциала предприятия или отдельного работника приравнивают размер трудового потенциала предприятия к сумме прошлых расходов на его подготовку, текущее содержание и будущее развитие. Данное направление исследований, которое демонстрирует затратное понимание трудового потенциала, более всего разрабатывался отечественными научный работниками. В рамках данной работы трудовой потенциал предприятия отождествляется с суммой расходов на его персонал. Повышение производительности работы означает рост количества изготовленной продукции за определенный промежуток времени, или сокращение времени, которое тратится для производства единицы продукции. В отличие от предыдущей методики, оценка потенциала на основе единицы живой работы позволяет лучше учесть эффективность использования трудового потенциала предприятия. Расчеты трудового потенциала согласно данной методике проводятся за такими этапами: Определяется единица оценки живой работы одного рабочего, путем установления ее фондового аналога в стоимостном выражении:
 ,
где А — оценка единицы живой работы одного работника; Пт — производительность работы сотрудника в отчетном году, тыс.грн.; D ФВ — рост фондовооруженности работы в расчете на одного работника сравнительно с базовым годом, %; DПт — рост производительности работы работника сравнительно с базовым годом 1. Определяется трудовой потенциал технологического персонала предприятия:
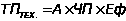 ,
где ЧП - среднегодовая численность промышленно-производственного персонала, чел; Еф - коэффициент реализации трудового потенциала технологического персонала предприятия. Управленческий потенциал в стоимостном выражении определяется на основе доли расходов на административно-управленческий аппарат в общей структуре расходов предприятия.
Общий трудовой потенциал предприятия определяется путем печали стоимости трудового потенциала технологического персонала и стоимости управленческого потенциала.
19. Сравнительный подход к оценке потенциала предприятия
Сравнительный подход базируется на информации о недавних рыночных соглашениях с аналогичными объектами и ее использовании в качестве базы определения стоимости объекта оценки. В основе методов данной группы лежит постулат о том, что субъекты рыночных отношения заключают соглашения по аналогии с заставленными традициями или прошлым опытом. К сожалению, абсолютных аналогов отдельных элементов потенциала не существует, поэтому нужно использовать разные механизмы корректирования стоимости аналога. Общую логику расчетов за данным подходом можно представить формулой:
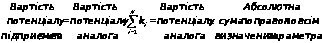 ,
где ki — корректирующий коэффициент по этому параметру объекта; n — количество определенных параметров расхождения, которые используются по сравнению. Как видно из приведенной формулы, объективным необходимым условием использования методов этой группы есть наличие развитого рынка объекта оценки и существование на нем объектов-аналогов.
20. Особенности методов оценки стоимости бизнеса
Оценка стоимости бизнеса — это акт или процесс формирования точки зрения оценщика и подсчета стоимости бизнеса, целостного имущественного комплекса или связанных с ним прав. При определении стоимости бизнеса используются три основных подхода - затратный, результатный и аналоговый. ЗАТРАТНЫЙ: Простой балансовый метод (Стоимость бизнеса признается равной разности между активами и пассивами фирмы.); Метод регулирования баланса (Стоимость бизнеса определяется путем подведения итогов реальной стоимости всех компонентов целостного имущественного комплекса предприятия с вычитанием сумм его обязательств); Метод стоимости замещения (Стоимость бизнеса определяется путем подсчитывания стоимости создания идентичного целостного имущественного комплекса в текущих ценах) и пр. РЕЗУЛЬТАТНЫЙ: Метод прямой капитализации доходов (Стоимость бизнеса равняется настоящей стоимости будущих денежных потоков от его использования, которые могут быть капитализированы участниками). Метод дисконтирования денежного потока Стоимость бизнеса равняется настоящей стоимости денежных потоков генерированных каждым его компонентом, с учетом отличий в уровнях дисконтов.) Метод дополнительных доходов (Стоимость бизнеса определяется путем урегулирования баланса предприятия и оценки возможностей получения доходов от его использования.) и пр. СРАВНИТЕЛЬНЫЙ: Метод мультипликаторов (Стоимость бизнеса оценивается на основе определенных коэффициентов, которые воссоздают существенные характеристики аналогичных объектов представленных на рынке.), метод отраслевых соотношений (Стоимость бизнеса определяется на основе ценовых показателей и других качественных ( финансовых ли) соотношений характерных для данной сферы хозяйствования), Метод аналоговых продаж или рынка капитала (Стоимость бизнеса устанавливается на равные цены купли-продажи контрольных пакетов акций компаний или алогичных целостных имущественных комплексов)
21. Результатная оценка потенциала предприятия
Результатный подход базируется на зависимости стоимости объекта оценки от возможностей его эффективного использования, т.е. возможных результатов. Данное утверждение базируется на соображениях, который потенциальный собственник-пользователь не заплатит за объект больше, чем он ожидает получить от его хозяйственного использования. Т.е. оценка потенциала согласно результатной концепции выходит из позиций полезности определенных возможностей. Наиболее типичными методами результатной технологий расчетов есть капитализация доходов и дисконтирование ден потоков. Метод дисконтирования. Общая методология использования данного метода предусматривает установление стоимости потенциала (или его элемента) на уровне чистого приведенного потока капитала от его эксплуатации. Т.е., земельный участок, здание или сооружение, оборудование, нематериальный актив и т.п. стоит столько сколько они генерируют экономических результатов. Методы капитализации базируются на использовании коэффициента, который разрешает перевести чистые потоки капитала от использования объекту в его стоимость. Др словами, необходимым условием применения этих методов есть возможность определения чистого потока капитала и установление коэффициента капитализации для него. Как правило, методы капитализации используются в случаях доходного использования объекта оценки.
22. Методы затратного подхода к оценке стоимости бизнеса
Затратный подход к оценке стоимости бизнеса проще всего реализуется в простом балансовом методе. Использование данного метода предусматривает сравнение суммы имущества предприятия (активов) и суммы его обязательств (пассивов). Алгоритм определения стоимости бизнеса соответственно данного метода включает следующие этапы: определение даты оценки, сбор, систематизация и гармонизация учетной отчетности относительно активов предприятия, согласование даты оценки, сбор, систематизация и гармонизация учетной отчетности и определение стоимости бизнеса как суммы собственного капитала предприятия, которая рассчитывается как разность между учетной стоимостью имущества предприятия и размером его обязательств. Данный метод используется в качестве поверхностного диагностического инструмента оценки при условии отсутствия достоверной информации относительно специфики и характера деятельности предприятия. Метод регулирования баланса развивает аналогичные затратно-имущественные постулаты оценки стоимости бизнеса и считается более точным. Особенностью данного метода оценки есть использования не учетных величин элементов производственно-коммерческой системы предприятия, а их скорректированных стоимостей. При этом расчеты проводятся по ценам последней покупки имущества или другого обоснованного момента времени. Определение стоимости бизнеса на основе метода регулирования баланса проводится по таким этапам: 1.Определение реальной стоимости основных средств предприятия, 2.Оценка стоимости земельного участка в рыночных ценах, 3.Определение реальной стоимости производственных запасов сырья, материалов, полуфабрикатов, готовой продукции, 4.Определение чистого остатка задолженности предприятия путем корректирования долгосрочной, среднесрочной и текущей кредиторской задолженности, 5.Определение стоимости бизнеса путем уменьшения скорректированной стоимости имущества предприятия на скорректированную сумму его обязательств. Метод стоимости замещения можно считать еще одной модификацией описанных выше затратных методик, но в отличие от метода регулирования баланса предусматривает определение стоимости замещения объекта оценки. При этом под стоимостью замещения следует понимать минимальную стоимость аналогичного нового предприятия, идентичного с оцениваемым за функциональными, эксплуатационными или конструктивными параметрами, но созданного соответственно современных цен и новых качественных требований. Метод ликвидационной стоимости используется при условии ликвидации субъекта хозяйствования, или когда денежные потоки от его операционной деятельности несущественные (или вообще приобретают отрицательное значение); при финансировании предприятия-должника; при финансировании проектов реструктуризации или санации и т.п..
23. Теоретические аспекты определения земельных участков и других объектов составляющих потенциал предприятия
Объективно необходимым базисом создания любого предприятия, его целостного имущественного комплекса, выступает земельный участок и все его улучшения, т.е. объекты недвижимости. Так или иначе, производственные процессы всех предприятий переплетаются с естественными, что предопределяет необходимость учета естественного фактора при определении их потенциала. С целью однозначного признания объектов недвижимости и земельных участков предприятия элементами его потенциала, нужно исследовать их специфические черты, которые могут или подтвердить или опровергнуть данный тезис. Базисным положением такого исследования нужно считать необходимость сравнения общесистемных черт потенциала предприятия с выделенными специфическими чертами земельных участков и объектов недвижимости, которые проявляются в хозяйственных процессах. Признание земельных участков и объектов недвижимости составляющими потенциала предприятия базируется на таких основных соображениях: 1.Стоимость земельных участков и объектов недвижимости составляет наибольшую долю в общей структуре имущества предприятий многих сфер бизнеса, образовывая естественный базис реализации предпринимательской деятельности. 2. Из позиций организационно-функционального подхода к оценке стоимости потенциала предприятия, ее величина определяется способностью материально-технических и социально-трудовых элементов предпринимательской деятельности выполнять производственно-коммерческие функции. 3.Возможности отдельно взятого земельного участка, здания или сооружения, так как и их рыночная стоимость, существенно отличаются от интегральных возможностей в составе целостного земельно-майнового и социально-организационного комплекса. 4.Сам процесс привлечения земельного участка или объекта недвижимости к хозяйственным операциям предусматривает соблюдение определенных объективно или естественно обусловленных пропорций. 5. Именно возможности результативного использования земельных ресурсов, зданий или сооружений выступают инертными или основоположными компонентами общей динамической совокупности элементов потенциала предприятия. Таким образом, перечисленные тезисы разрешают однозначно отнести земельные участки и другие объекты недвижимости к ресурсным элементам потенциала предприятия, так как они (их возможности) отвечают таким его специфическим чертам как сложность, структурность, инертность, открытость, пропорциональность, реальность и т.п..
24. Методы результативного подхода к оценке стоимости бизнеса
Алгоритмы результатного подхода реализуют противоположные постулаты, которые определяют стоимость бизнеса в зависимости от возможности получения финансовых или других экономических результатов. Ярким примером такой оценки может служить методика прямой капитализации. Данный метод используется в качестве экспресс-диагностики рыночной стоимости бизнеса и предусматривает выявление источников и размеров чистого дохода, определение ставки капитализации, оценка стоимости бизнеса. Расчеты по методу прямой капитализации предусматривают: анализ финансовой отчетности, ее нормализация и трансформация, оценку величины прибыли, определение адекватной ставки капитализации, определение предыдущей величины стоимости бизнеса. Метод дисконтирования денежного потока позволяет оценить стоимость бизнеса, учитывая перспективы его развития. Данный базируется на постулате, который потенциальный инвестор платит не за набор средств работы, команду работников, совокупность прав на интеллектуальную собственность и т.д., а за конечный поток средств (капитала). Основные этапы: мониторинг сферы бизнеса, определение ее специфики и оценка уровня системного риска, обоснование модели формирования денежного потока бизнеса, определение периода оценки, прогнозирование внутренних и внешних факторов, которые определяют денежный поток, расчет денежных потоков по каждому виду, определение ставок дисконта в разрезе видов деятельности, которая разрешит адекватно учесть уровень риска по каждому приток и оттока капитала, определение денежных потоков в постпрогнозный период, оценка стоимости бизнеса и внесение итоговых поправок. Метод оценки стоимости бизнеса на базе опционов — это модификация стандартного метода дисконтирования денежных потоков, но с учетом возможности изменения стратегических ориентиров и принятие новых управленческих решений по мере поступления дополнительной информации. Метод дополнительных прибылей можно считать модификацией метода дисконтирования денежных потоков. Он определяет стоимость бизнеса на основе сравнения средней доходности (прибыльности) в отдельной области и доходности участия капитала в конкретном бизнесе-проекте.
25. Особенности оценки земельного участка, зданий и сооружений
В зависимости от методических особенностей оценки стоимости земельные участки предприятий разделяются на две группы: 1. участки промышленной зоны, застроенные в основном производственными зданиями и сооружениями; 2. участки, которые заняты объектами социального назначения (дома культуры, больницы, отели, общежития, дома отдыха и т.п.). В отличие от участков второй группы, стоимость которых определяется исходя из известных положений теории оценки недвижимости, оценка стоимости участков первой группы более сложная, так как учитывает степень их соответствия производственным и предпринимательским целям. В зависимости от целей, оценка стоимости земли может рассматриваться с одной стороны, как основа решения законодательно обусловленных задач (уплата земельного налога) или экономического регулятора земельных отношений (наследство, дарение и пр.), что нуждается в установлении нормативной стоимости (цены) земли с учетом типичных официально утвержденных инструкционно-методических документов, и с другой стороны, — независимая экспертная оценка, в ходе которой определяется рыночная стоимость земли, или право аренды земельного участка. В отличие от нормативной, экспертная стоимостная оценка земель осуществляется на базе общепринятой в мировой практике методологии и методов определения рыночной стоимости земли. Не смотря на некоторую ограниченность (упрощенность) современных экспертных оценок стоимости земельных участков, относительно к возможным рыночным эквивалентам, практическое использование их есть прогрессивным шагом в реализации общепринятой концепции рыночной стоимости земли.
26. Методы оценки стоимости бизнеса, которые базируются на сравнительном подходе
Сравнительный подход позволяет определить стоимость бизнеса соответственно представленным на свободных рынках аналогичных объектов, учитывая современные условия. Основной постулат - похожие экономические интересы должны оцениваться приблизительно одинаково. Широчайшего распространения в рамках данного подхода получил метод мультипликаторов, под которыми следует понимать коэффициенты, которые отображают взаимосвязь между рыночной стоимостью бизнеса и определенной финансово-экономической базой (фактором, который взыскивает важное влияние). Широчайшего распространения получили ценовые мультипликаторы, которые можно подразделить на интервальные и одномоментные. В зависимости от цели и имеющейся информации могут использоваться и другие виды оценочных мультипликаторов, которые призваны описывать наиболее существенные факторы определения стоимости бизнеса. Метод отраслевых соотношений базируется на использовании эмпирически определенных и рекомендованных соотношениях между стоимостью бизнеса и отдельными финансово-экономическими параметрами. Он является упрощенным вариантом метода мультипликаторов, так как предусматривает определение стоимости бизнеса по уже установленным специализированными учреждениями коэффициентам. Метод аналоговых продаж (рынка капитала) базируется на использовании информации относительно рыночной стоимости пакетов акций похожих компаний, на основе чего делается вывод относительно стоимости оцениваемого бизнеса. Соответственно принципу замещения инвестор инвестирует средства в оцениваемый бизнес в таком же размере как и в аналогичную компанию, акции которой уже котируются на рынке. Состоит из этапов: 1. Сбор рыночной информации, ее аналитическая обработка 2. Формирование перечня похожих компаний, 3. Финансово-экономический анализ компаний из списка, 4. Расчет оценочных коэффициентов (мультипликаторов) и определение их нормативного значения на базе результатов предыдущего этапа. 5 Определение расчетной стоимости бизнеса, взвешивание промежуточных результатов и внесение окончательных поправок в расчетную стоимость бизнеса.
27. Методические основы оценки стоимости земельных участков, зданий и сооружений
Существует около двадцати методов оценки рыночной стоимости земельных участков. Если не учитывать терминологические разночтения и процедурные отличия все они, по сути, являются разновидностями основоположных подходов: затратного, сравнительного и результатного. Вместе с тем, с учетом опыта, информационных возможностей, целей оценки, характера и функционального профиля участков можно выделить как методологически самостоятельные следующие базовые подходы: 1) метод остатка для земли; 2) метод капитализации земельной ренты; 3) метод сравнительных продаж; 4) метод соотношения; 5) метод расходов на освоение. Все другие расчетные методы и технические приемы и их комбинационные образования являются производными от этих базовых подходов. Метод остатка для земли базируется на концепции классической экон теории, изначально разработанной для земель с/х назначения, которая рассматривает весь доход, который относится к земельному участку, как остаточный. Данный метод используется при оценке земельного участка с улучшениями или вакантного (неосвоенного) участка, предназначенного для коммерческого использования. Метод капитализации земельной ренты состоит в определении стоимости земельного участка с помощью коэффициента капитализации доходов от сдачи ее в аренду. Метод определения ренты в основном используется для оценки городских земельных участков и базируется на определении показателей дифференциальной, абсолютной и монопольной ренты. Метод сопоставимых продаж основывается на сравнении оцениваемого участка земли с объектами аналогами, недавно проданными на рынке. Метод соотношения (переноса) в оценке земельных участков состоит в делении общей цены продажи аналогичного земельно-имущественного комплекса на две составляющие — цену зданий и сооружений и цену