Финансово-хозяйственная деятельность предприятия ОАО "Тамбовский завод "Комсомолец"
Коэффициент автономии (финансовой независимости) К авт:
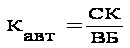 ,
где СК – собственный капитал;
ВБ – валюта баланса.
Этот коэффициент показывает удельный вес собственного капитала в его общей сумме. Считается, что чем выше значение этого коэффициента, тем более финансово устойчиво, стабильно и независимо от внешних кредиторов предприятия. Нормативное значение 0,6-0,7.
Коэффициент финансирования Кз.с. – это отношение заемного капитала к собственному.
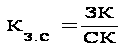
Нормативное значение 0,7-0,8.
Коэффициент ликвидности собственного капитала Кман:
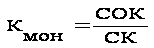 ,
где СОК – собственный оборотный капитал.
Этот коэффициент показывает, какая часть собственного капитала используется для финансирования текущей деятельности, то есть вложена в оборотные средства, а какая часть капитализирована. Нормативное значение 0,5-0,6.
Коэффициент финансовой устойчивости – Кфу – это отношение собственного и долгосрочного заемного капитала к общей валюте баланса.
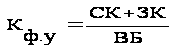
Нормативное значение 0,6-0,7.
Коэффициент обеспеченности собственными оборотными средствами Ксоб.об:
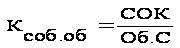
Этот коэффициент характеризует долю оборотных средств в общей сумме собственного оборотного капитала. Нормативное значение не менее 0,1.
Из таблицы 11 видно, что :
Намечается положительная динамика коэффициента капитализации, который в конце отчетного периода снизился на 4,67 пункта, что говорит о том, что в течение отчетного периода значительно снизилась зависимость предприятия от заемных средств и, следовательно, намечается стабилизация финансовой устойчивости. Коэффициент маневренности на начало и на конец года ниже рекомендуемого уровня. Исходя из этого видно, что у предприятия отсутствует такой собственный капитал, которым можно свободно маневрировать.
Коэффициент автономии незначительно увеличился (на 0,03 пункта) и он в пределах нормы 0,35-0,7 показывает долю средств, вложенных собственниками в общую стоимость имущества фирмы. Это же подтверждают данные пассива баланса. Т.е. предприятие может, реализовав имущество, погасить долговые обязательства.
Коэффициент обеспеченности собственными оборотными средствами говорит о том, что оборотные активы формируются за счет собственных источников, т.к. значение 0,1 и 0,23 соответственно.
Анализируя совокупность показателей можно сказать, что положение предприятия финансовое устойчивое.
Показатели ликвидности для оценки платежеспособности.
Ликвидность характеризует способность предприятия выполнить краткосрочные обязательства за счет своих текущий активов. Актуальность определения ликвидности баланса приобретает особое значение в условиях рынка, когда встает вопрос об изменениях достаточно ли у предприятия средств для расчетов с кредиторами, то есть способность ликвидировать (погасить) задолженность имеющимися средствами.
Ликвидность баланса – это степень покрытия долговых обязательств предприятия его активами, срок погашения которых в денежную наличность соответствует сроку погашения платежных обязательств.
Ликвидность предприятия – это более общее понятие, чем ликвидность баланса. Ликвидность баланса предполагает изыскание платежных средств только за счет внутренних источников (реализации активов). Но предприятие может привлечь заемные средства со стороны, если у него имеется соответствующий имидж в деловом мире и достаточно высокий уровень инвестиционной привлекательности.
Для того, что бы оценить ликвидность предприятия, необходимо рассчитать следующие коэффициенты и сравнить их со сложившимися нормативами.
Коэффициент абсолютной ликвидности:
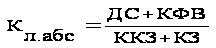 ,
где ДС – денежные средства;
КФВ – краткосрочные финансовые вложения;
ККЗ – краткосрочные кредиты и займы;
КЗ – кредиторская задолжность.
Этот коэффициент показывает, какя часть краткосрочных обязательств может быть погашена за счет имеющейся денежной наличности. Чем выше его величина, тем больше гарантия погашения долгов. Нормативное значение 0,2-0,5.
Коэффициент быстрой ликвидности:
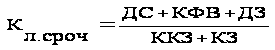
ДЗ – дебиторская задолженность. Нормативное значение 0,8-1.
Коэффициент текущей ликвидности:
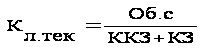 ,
где ОБ.с – оборотные средства.
Этот коэффициент показывает степень, в которой оборотные средства покрывают оборотные пассивы.
Из таблицы 9 видно, что с точки зрения ликвидности на предприятии так же сложилась непростая ситуация.
На начало отчетного периода коэффициент абсолютной ликвидности равен 0,03 и это значит, что всего трехсотая часть краткосрочных заемных средств может быть может быть погашена немедленно. На конец года ситуация кардинально изменяется и коэффициэнт принимает значение в пределах нормы (0,2-0,5) и равен 0,24. Второй показатель – коэффициент быстрой ликвидности за отчетный период увеличился с 0,43 до 0,6 , но ниже нормы (0,8-1). Данный показатель определяет, какая доля кредиторской задолженности может быть погашена за счет наиболее ликвидных активов, т. е. показывает, какая часть краткосрочных обязательств предприятия может быть немедленно погашена за счет средств на различных счетах, в краткосрочных ценных бумагах, а также поступлений по расчетам.
Третий показатель – коэффициент текущей ликвидности показывает, что предприятие способно покрыть свои текущие обязательства своими активами. На конец отчетного периода у предприятия на 1 рубль текущих обязательств приходится 1,3 руб. активов. Однако, для устойчивости положения необходимо достигнуть его нормативного значения, равного 2.
Несмотря на рост показателей ликвидности, многие из них ниже установленной нормы.
Данные показатели представляют интерес не только для руководства предприятия, но и для внешних субъектов анализа: коэффициент абсолютной ликвидности предоставляет интерес для поставщиков сырья и материалов, коэффициент быстрой ликвидности – для банков, коэффициент текущей ликвидности – для инвесторов. Улучшение уровня ликвидности предприятия достигается за счет:
Увеличение объема производства и реализации продукции;
Сокращения остатков незавершенного производства и готовой продукции;
Снижения дебиторской и кредиторской задолжности и ликвидации просроченной задолженности по ним.
Своевременного расчета по своим обязательствам и ликвидацией краткосрочной задолженности.
Увеличение доли собственных оборотных средств в текущих активах, ускорения оборачиваемости оборотных средств.
Ликвидность баланса определяется как степень покрытия обязательств организации ее активами, срок превращения которых в денежном выражении соответствует сроку погашения обязательств. От ликвидации баланса следует отличать ликвидность активов, которая определяется как величина, обратная времени, необходимому для превращения их в денежные средства.
Анализ ликвидности баланса заключается в сравнении средств по активу, сгруппированных по степени их ликвидности и расположенных в порядке убывания ликвидности, с обязательствами по пассиву, сгруппированными по срокам их погашения и расположенными в порядке возрастания сроков.
В зависимости от ликвидности активы принято разделять на следующие группы.
А1. Наиболее ликвидные активы – к ним относятся все статьи денежных средств предприятия и краткосрочные финансовые вложения (ценные бумаги).
А1 = стр. 250 + стр. 260
А2. Быстро реализуемые активы – дебиторская задолженность, платежи по которым ожидаются в течение 12 месяцев после отчетной даты:
А2 = стр. 240
А3. Медленно реализуемые активы – статьи раздела 2 актива баланса, включающие запасы, НДС, дебиторскую задолженность (… после 12 месяцев) и прочие оборотные активы.
А3 = стр. 210 + стр. 220 + стр. 230 + стр. 270
А4. Трудно реализуемые активы – статьи раздела 1 актива баланса – внеоборотные активы.
А4 = стр. 190
Пассивы баланса группируются по степени срочности их оплаты.
П1. Наиболее срочные обязательства – к ним относятся кредиторская задолженность:
П1 = стр. 620
П2. Краткосрочные пассивы – это краткосрочные заемные средства, задолженность участникам по выплате доходов, прочие краткосрочные пассивы:
П2 = стр. 610 + стр. 630 + стр. 660
П3. Долгосрочные пассивы – это статьи баланса, относящиеся к разделам 4 и 5, т.е. долгосрочные кредиты и заемные средства, а также доходы будущих периодов, резервы предстоящих расходов и платежей.:
П3 = стр. 590 + стр. 640 + стр. 650
П4. Постоянные, или устойчивые, пассивы – это статьи раздела 3 баланса «Капиталы и резервы». Если у организации есть убытки, то они вычитаются:
П4 = стр. 490
Для определения ликвидности баланса следует сопоставить итоги приведенных групп по активу и пассиву.
Баланс считается абсолютно ликвидным, если имеет место следующие соотношения:
А1 > П1
А2 > П2
А3 > П3
А4 < П4
| Группы имущества | На начало года | На конец года | Пассив | На начало года | На конец года | Платежный излишек (недостаток) | |
| На начало года | На конец года | ||||||
| А1 | 19911 | 70512 | П1 | 411367 | 631748 | 391456 | 561236 |
| А2 | 265407 | 242008 | П2 | 152353 | 198 | -113054 | -241810 |
| А3 | 382584 | 442600 | П3 | 13460 | 16765 | -369124 | -425835 |
| А4 | 27684 | 246670 | П4 | 326913 | 423139 | 299229 | 176469 |
| Баланс | 904093 | 1071850 | Баланс | 904093 | 1071850 | ||
На начало года:
19911<411367
265407>152353
382584>13460
27684<326913
На конец года:
70512<631748
242008>198
442600>16765
246670<423139
Из сравнения видно, что баланс не является ликвидным, как на начало, так и на конец года, т.е. предприятие не в состоянии покрыть свои обязательства за счет своих активов.
2.7.3 Показатели эффективности использования ресурсов
В условиях рыночных отношений велика роль показателей рентабельности продукции, характеризующих уровень прибыльности (убыточности) её производства. Показатели рентабельности являются относительными характеристиками финансовых результатов и эффективности деятельности предприятия. Они характеризуют относительную доходность предприятия, измеряемую в процентах к затратам средств или капитала с различных позиций.
Показатели рентабельности - это важнейшие характеристики фактической среды формирования прибыли и дохода предприятий. По этой причине они являются обязательными элементами сравнительного анализа и оценки финансового состояния предприятия. При анализе производства показатели рентабельности используются как инструмент инвестиционной политики и ценообразования. Основные показатели рентабельности можно объединить в следующие группы:
Рентабельность продукции, продаж (показатели оценки эффективности управления);
Рентабельность производственных фондов;
Рентабельность вложений в предприятия (прибыльность хозяйственной деятельности).
Рентабельность продукции показывает, сколько прибыли приходится на единицу реализованной продукции. Рост данного показателя является следствием роста цен при постоянных затратах на производство реализованной продукции (работ, услуг) или снижения затрат на производство при постоянных ценах, то есть о снижении спроса на продукцию предприятия, а также более быстрым ростом цен чем затрат.
Показатель рентабельности продукции включает в себя следующие показатели:
Рентабельность всей реализованной продукции, представляющую собой отношение прибыли от реализации продукции на выручку от её реализации ( без НДС);
Общая рентабельность, равная отношению балансовой прибыли к выручке от реализации продукции (без НДС);
Рентабельность продаж по чистой прибыли, определяемая как отношение чистой прибыли к выручке от реализации (без НДС);
Рентабельность отдельных видов продукции. Отношение прибыли от реализации данного вида продукта к его продажной цене.
Для анализа показателей рентабельности необходимо дать оценку тенденций их изменения. Для расчета показателей по данным на начало и конец года составляется аналитическая таблица. / Таблица 13, Приложение Б
Из данных таблицы и приложения 13 видно повышение каждого показателя рентабельности: активов – на 3,3%, оборотных активов – на 7,8%, рентабельности производства продукции – на 12,7%, продаж – на 9,2%.
Наблюдается повышение показателя собственного капитала – 15,2%, инвестированного капитала – 9,7%.
Все это говорит об эффективном использовании ресурсов предприятием. Увеличение рентабельности активов (с 1,7% до 5%) указывает на то, что предприятие будет иметь больше прибыли с каждого рубля активов на 3,3% к концу периода; с оборотных активов – 7,8%.
Увеличение рентабельности собственного капитала (с 7,1% до 22,3%) указывает на то, что предприятие будет иметь больше прибыли с каждого рубля вложенного собственного капитала– на 15,2%; с инвестированного капитала – на 9,7%.
Рентабельность производства один из основных показателей этой группы. Он показывает, сколько предприятие имеет прибыли с каждого рубля, затраченного на производство и реализацию продукции. На анализируемом предприятии на начало года прибыль составляла 10,7% с каждого вложенного рубля, т.е. 10,7 коп. К концу года рентабельность выросла на 12,7% и составила 23,4%, т.е. 23,4 коп.
Рентабельность продаж характеризует эффективность производственной и коммерческой деятельности: сколько прибыли имеет предприятие с рубля продаж: на начало периода – 9 коп. с рубля продаж, к концу периода – 19 коп.
Показатели интенсивности использования ресурсов
Показатели, используемые для оценки эффективности производства, объединяются в группу под названием показатели интенсивности использования ресурсов.
В данную группу включаются показатели, характеризующие эффективность использования средств производства, материальных и трудовых ресурсов. Уменьшение коэффициента производительности труда – отрицательный фактор, говорящий об уменьшении объема производства. Производительность труда показывает, сколько объема продукции в денежном выражении приходится на одного работника. Значение коэффициента увеличилось к концу года на 304,63 тыс.руб., следовательно и увеличилась выработка продукции. Производительность труда характеризует эффективность использования персонала предприятия. Данная динамика роста показывает повышение уровня интенсивности использования персонала и, вследствие, этого увеличение объема производства.
Фондоотдача показывает, сколько ОПФ в денежном выражении приходится на рубль выпускаемой продукции. Увеличение показателя на 0,38 тыс.руб. характеризует эффективность использования основных производственных фондов как ресурсов предприятия.
Фондовооруженность показывает, сколько ОПФ в денежном выражении приходится на одного работника. Увеличение фактора положительная тенденция, говорящая об эффективном использовании возможностей роста уровня производительности труда (на 53,2 тыс.руб.).
Материалоотдача показывает сколько материальных затрат приходится на рубль выручки от реализации. Увеличение показателя к концу периода (с 1,48 до 1,97) неблагоприятный фактор для развития предприятия. Он показывает, что в начале периода на рубль выручки приходилось 1 руб.48 коп материальных затрат, а к концу года - 1 руб. 97 коп. Это говорит об уменьшении прибыли предприятия и ухудшении использования материальных ресурсов предприятием.
Прибыль на одного работника увеличилась на 119,7 тыс.руб. (с 38,5 до 158,2 тыс.руб.) к концу года. Это связано с увеличением выработки продукции на одного рабочего, как в денежном выражении, так и в натуральном. Значение показателя процента прироста заработной платы на один процент прироста производительности труда уменьшилось на ?% к концу периода (с 0,13% до 0,10%).
В целом можно сказать, что предприятие неэффективно использует свои трудовые, материальные ресурсы и основные производственные фонды. Об этом свидетельствует не особенно благоприятная тенденция большинства показателей интенсивности использования ресурсов.
3. Факторный анализ деятельности предприятия по схеме фирмы “Du Pont” и пути повышения эффективности функционирования предприятия
Модель фирмы “Du Pont” демонстрирует взаимосвязь показателей рентабельности активов RА, рентабельности реализованной продукции RВР и коэффициента оборачиваемости активов (ресурсоотдачи активов) nA
RA=RВР·nA=(Пч·ВР)/(ВР·А),
где ВР – выручка (нетто) от реализации товаров, продукции, работ, услуг, руб.;
Пч – чистая прибыль предприятия, руб.;
А – общая сумма активов, руб.
Расширенная модель фирмы “Du Pont” отражает рентабельность собственного капитала RКС. Рентабельность собственного капитала определяется умножением рентабельности активов RA на специальный мультипликатор mКС (финансовый леверидж), характеризующий соотношение авансированных в деятельность предприятия средств и собственного капитала:
RKC=RAmKC=RВР·nA·mKC=(Пч/ВР)·(ВР/А)·(А/Кс),
где Кс – собственный капитал предприятия, руб.
Расширенная модель фирмы “Du Pont” позволяет сделать заключение о финансовом положении предприятия, т.к. она раскрывает характер взаимосвязи между отдельными источниками финансирования.
На основании расширенной модели фирмы “Du Pont” разработана соответствующая схема, которая приведена на рисунке 1 (Приложение Г). Схема позволяет выявить характер взаимосвязи между отдельными источниками финансирования. В курсовой работе необходимо:
– рассчитать влияние факторов на изменение рентабельности активов и (или) рентабельности собственного капитала и дать оценку степени влияния факторов на их изменение;
– указать направления и конкретные решения по повышению эффективности функционирования организации;
– построить схему фирмы “Du Pont” и сделать выводы об источниках финансирования деятельности организации.
4. Прогнозирование возможности банкротства предприятия на основании модели Э. Альтмана
Банкротство – это признанная арбитражным судом или объявленная должником его неспособность в полном объеме удовлетворить требования по денежным обязательствам и по уплате других обязательных платежей.
В условиях рыночной экономики для прогнозирования банкротства используются “Z-счета”.
Для прогнозирования банкротства предприятия используется
пятифакторная модель “Z-счета” Э.Альтмана:
Z=1,2х1+1,4х2+3,3х3+0,6х4+0,999х5, (30)
где х1 – отношение собственных оборотных средств к сумме активов;
х2 – отношение нераспределенной прибыли (прошлых лет и отчетного года) к сумме активов;
х3 – отношение операционной прибыли (до вычета процентов и налогов) к сумме активов;
х4 – отношение рыночной стоимости акций к балансовой стоимости долгосрочных и краткосрочных заемных средств;
х5 – коэффициент оборачиваемости активов.
Вероятность банкротства определяется на начало и конец года с выявлением степени риска банкротства за отчетный год.
Zнг = 0,27 + 0,39 + 0,61 + 4,01+0,61 = 5,89
Zкг = 0,38 + 0,38 + 0,60+2,73+0,80 = 4,89
Вероятность банкротства в модели Э. Альтмана оценивается по следующей шкале (таблица 9).
Таблица 9 - Оценка банкротства по шкале Альтмана.
| Z-счет | Вероятность банкротства |
| до 1,8 | очень высокая |
| 1,81–2,70 | высокая |
| 2,71–2,99 | возможная |
| 3,00 и выше | очень низкая |
Исходя из расчета видно, что на начало и конец периода вероятность банкротства предприятия ООО «Алмас-Холдинг» очень низкая.
Заключение
В рамках курсовой работы рассмотрена организационная структура управления и производственная структура ОАО “Тамбовский завод “Комсомолец”, проведен анализ его финансово-экономического состояния, проведен анализ внедрения новых технологий.
Информационной базой анализа были реальные данные о деятельности предприятия за период с 2002 по 2005 год.
На основе анализа финансово – экономического состояния предприятия можно сделать следующие выводы: предприятие развивается и имеет достаточно высокие показатели, так прибыль предприятия стабильно растёт, рентабельность увеличивается, большую долю в имуществе предприятия занимают внеоборотные активы, активы становятся менее рисковыми, собственный капитал увеличивается более высокими темпами чем заёмный, уровень качества выпускаемой продукции достаточно высок, на предприятии внедрена и сертифицирована система менеджмента качества, что говорит о том, что предприятие идёт в ногу со временем. На предприятии ведется постоянное обновление оборудования и технологий, что говорит о том, что предприятие намерено развиваться и дальше и готово эффективно действовать в сегодняшних непростых условиях.
Библиографический список
1. ГРАЖДАНСКИЙ кодекс РФ. Часть первая. Часть вторая. – М.: ИНФРА–М, 1996.
2. О БУХГАЛТЕРСКОМ учете: Федеральный закон от 21 ноября 1996 года № 129-Ф3 (в ред. От 23.07.98).
3. О НЕСОСТОЯТЕЛЬНОСТИ (банкротстве): Федеральный закон от 8 января 1998 года № 6-Ф3.
4. ПОЛОЖЕНИЕ о составе затрат по производству и реализации продукции (работ, услуг), включаемых в себестоимость продукции (работ, услуг) и о порядке формирования финансовых результатов, учитываемых при налогообложении прибыли. Утв. Постановлением Правительства РФ от 5 августа 1992 года № 552 (в ред. от 05.09.98 № 1048).
5. Аналитические процедуры. Стандарт (правило): Одобрено комиссией по аудиторской деятельности при Президенте РФ 22 января 1998 года // Аудиторские ведомости. – 1998. – № 3. Комментарий // Финансовая газета. – 1998. – № 9.
6. Бухгалтерская отчетность организаций ПБУ 4/96: Положение по бухгалтерскому учету. Утверждено приказом Минфина России от 8 февраля 1996 года № 10.
7. ИНСТРУКЦИЯ о порядке заполнения форм годовой бухгалтерской отчетности: Приложение 2 к Приказу Минфина России от 12 ноября 1996 г. № 97 (в ред. приказа Минфина России от 03.02.97 № 8 и от 21.11.97. № 81н).
8. ИНСТРУКЦИЯ по заполнению унифицированных форм Федерального государственного статистического наблюдения № П-1 “Сведения о производстве и отгрузке товаров и услуг”, № П-2 “Сведения об инвестициях”, № П-3 “Сведения о финансовом состоянии организации”. № П-4 “Сведения о численности, заработной плате и движении работников”. Утверждена Постановлением Госкомитета России от 17 ноября 1997 года № 76.
9. ИНСТРУКЦИЯ по заполнению формы Федерального государственного статистического наблюдения № 5-з “Сведения о затратах на производство и реализацию продукции (работ, услуг). Утв. Постановлением Госкомстата России от 21 марта 1998 года № 32.
10. МЕТОДИЧЕСКИЕ рекомендации по реформе предприятий и организаций: приложение к Приказу Минэкономики России от 1 октября 1997 года № 118.
11. МЕТОДИЧЕСКИЕ рекомендации по составлению и представлению сводной бухгалтерской отчетности. Утв. Приказом Минфина России от 30 декабря 1996 года № 112 // Финансовая Россия. - 1997. – № 14, апрель.
12. ОБ УТВЕРЖДЕНИИ формы Федерального государственного статистического наблюдения за затратами на производство и реализацию продукции (работ, услуг): Постановление Госкомстата России от 2 февраля 1998 года № 8.
13. ОБ УТВЕРЖДЕНИИ ФОРМЫ федерального государственного статистического наблюдения за наличием и движением основных фондов (средств) и других нефинансовых активов: Постановление Госкомстата России от 8 января 1998 года № 1.
14. О ГОДОВОЙ бухгалтерской отчетности организаций: Приказ Минфина России от 12 ноября 1996 года № 97.
15. О КВАРТАЛЬНОЙ бухгалтерской отчетности организаций: Приказ Минфина России от 3 февраля 1997 года № 8.
16. О ФОРМИРОВАНИИ годовой бухгалтерской отчетности: Приказ Минфина России от 21 ноября 1997 года № 81н.
17. О ЧИСТЫХ активах организации: приложение к Приказу Минфина России от 28 июля 1995 года № 81 (в ред. на 05.08.96).
18. ПЕРЕЧЕНЬ форм квартальной бухгалтерской, налоговой и статистической отчетности // Нормативные акты для бухгалтера. – 1998. –
№ 12.
19. ПОЛОЖЕНИЕ по ведению бухгалтерского учета и бухгалтерской отчетности в РФ: Утв. Приказом Минфина России от 29 июля 1998 года № 34н.
20. ПОРЯДОК оценки стоимости чистых активов акционерных обществ. Утв. Приказом Минфина России и Федеральной комиссией по рынку ценных бумаг от 5 августа 1996 года № 71 и № 149.
21. УЧЕТ материально-производственных запасов (ПБУ 5/98): Положение по бухгалтерскому учету. Утв. Приказом Минфина России от 15 июня 1998 года № 25н.
22. УЧЕТ основных средств (ПБУ 6/97): Положение по бухгалтерскому учету. Утв. Приказом Минфина России от 3 сентября 1997 года
№ 65н.
23. Учетная политика организации (ПБУ 1/98): Положение по бухгалтерскому учету. Утв. Приказом Минфина России от 9 декабря 1998 года
№ 60н.
24. АРТЕМЕНКО В.Г., БЕЛЕНДЕР М.В. Финансовый анализ: Учеб. пособие. – М.: Изд-во “ДИС”, НГАЭиУ, 1997.
25. БАКАНОВ М.И., ШЕРЕМЕТ А.Д. Теория экономического анализа: Учебник. – 4-е изд., доп. и перераб. – М.: Финансы и статистика, 1997. – 416 с.
26. БАЛАБАНОВ Т.И. Анализ и планирование финансов хозяйствующего субъекта. – М.: Финансы и статистика, 1998. – 112 с.
27. БЕЛОВ В.С., СЕЛЕЗНЕВА Н.Н., СКОБЕЛЕВА И.П. Управление прибылью: проблемы выбора. Принятие финансовых решений. – Спб.: Изд. – типографский центр “ПРИОРИТЕТ”, 1996.
28. БЕРНСТАЙН Л.А. Анализ финансовой отчетности: теория, практика, интерпретация: Пер. с англ. – М.: Финансы и статистика, 1996.
29. БРИГХЕМ Ю., ГАПЕНСКИ Л. Финансовый менеджмент: Полный курс: В 2-х т. /Пер. с англ. – СПб.: Экономическая школа, 1997.
30. БУХГАЛТЕРСКИЙ анализ: Пер. с англ. – К.: торгово-издательское бюро BHV, 1993. – 428 с.
31. ГЛИНСКИЙ В.В., ИОНИН В.Г. Статистический анализ: Учеб. пособие. 2-е изд., перераб. и доп. – М.: Информационно-издательский дом "Филинг", 1998. – 264 с.
32. ГОРДОНОВ М.Ю. Комментарий к документу: Постановлению Госкомстата России от 08.01.98 № 1, утвердившему форму Федерального статистического наблюдения № 11 "Сведения о наличии и движении фондов (средств) и других нефинансовых активов за год // Экономика и жизнь. – 1998. – № 9.
33. ДОНЦОВА Л.В., НИКИФОРОВА Н.А. Анализ бухгалтерской отчетности. М.: Изд-во "ДИС", 1998. – 208 с.
34. ЕФИМОВА О.В. Финансовый анализ. 2-е изд. перераб. и доп. – М.: Изд-во "Бухгалтерский учет", 1998. – 320 с.
35. КАРМИН Т., МАКМИН А. III. Анализ финансовых отчетов (на основе GAAP) / Пер. с англ. Учебник. – М.: ИНФРА–М, 1998. – 448 с.
36. КОВАЛЕВ В.В., ПАТРОВ В.В. Как читать баланс. – 3-е изд., перераб. и доп. – М.: Финансы и статистика, 1998. – 448 с.
37. КОВАЛЕВ А.И., ПРИВАЛОВ В.П. Анализ финансового состояния предприятия. 2-е изд., перераб. и доп. – М.: Центр экономики и маркетинга, 1997. – 192 с.
38. КУЗНЕЦОВ С. Анализ и оценка зарубежных промышленных предприятий //Финансовая газета. – 1997. – № 47; 1998. – № 26, 27.
39. МАРКАРЬЯН Э.А., ГЕРАСИМЕНКО Г.П. Финансовый анализ. – М.: "ПРИОР", 1997. – 158 с.
40. СКУН Т. Управленческий учет / Пер. с англ.; Под ред. Н.Д.Эриашвили. – М.: Аудит, ЮНИТИ, 1997. – 179 с.
41. СТОЯНОВА Е.С., БЫКОВА Е.В., БЛАНК И.А. Управление оборотным капиталом: учебно-практическое пособие. – М.: Изд-во "Перспектива", 1998. – 128 с.
42. РАЙС Э. Бухгалтерский учет и отчетность без проблем / Пер. с англ. – М.: ИНФРА-М, 1997. – XIV, 242 с.
43. РИШАР Ж. Аудит и анализ хозяйственной деятельности предприятия /Пер. с франц. под ред. Л.П.Белых. – М.: Аудит, ЮНИТИ, 1997. – 375 с.
44. ХАБАРОВА Л.П. Учетная политика коммерческих фирм в 1998 году. – М.: ЗАО "Бухгалтерский бюллетень", 1998. – 112 с.
45. ХЕЛФЕРТ Э. Техника финансового анализа /Пер. с англ. – М.: Аудит, ЮНИТИ, 1996. – 663 с.
46. ЧЕРНОВ В.А. Анализ коммерческого риска /под ред. М.И.Баканова. – М.: Финансы и статистика, 1998. С. 94–110.
47. Журналы: "Аудит и финансовый анализ", "Бухгалтерский учет", "Главбух", "Консультант" и др.
48. Газеты:
"Экономика и жизнь", "Финансовая газета".
Приложение А
Таблица 1. Бухгалтерский баланс организации (форма № 1)
Таблица 2. Отчет о прибылях и убытках (форма № 2)
Таблица 3. Отчет о движении капитала (форма № 3)
Таблица 4. Отчет о движении денежных средств (форма № 4)
Таблица 5. Приложение к бухгалтерскому балансу (форма № 5)
Приложение Б
Таблица 1
Состав, динамика и структура имущества предприятия
| Показатели | Код строки | Сумма, тыс.руб. | Темп прироста, |
Удельный вес в имуществе Предприятия, % |
||||
| в форме № 1 | на начало года | на конец года | изменение за год (+,-) | % (+,–) | на начало года | на конец года | Изменение за год (+,-) | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| 1. Имущество предприятия*, всего | 904093 | 1071850 | +167757 | +18,56 | 100 | 100 | 0 | |
|
в том числе: 2. Внеоборотные активы |
274684 | 246670 | -28014 | -10,2 | 0,30 | 0,23 | -7,37 | |
|
Из них 2.1. нематериальные активы |
- | - | - | - | - | - | - | |
| 2.2. основные средства | 185939 | 182130 | -3809 | -2,05 | 0,21 | 0,17 | -3,57 | |
| 2.3. незавершенное строительство | 5369 | 10680 | +5311 | +98,92 | 0,006 | 0,01 | +0,4 | |
| 2.4. долгосрочные вложения | 82237 | 51337 | -30900 | -37,57 | 0,09 | 0,05 | -4,31 | |
| 2.5. прочие внеоборотные активы | 1139 | 2523 | +1384 | +121,51 | 0,001 | 0,002 | +0,11 | |
| 3. Оборотные активы | 629409 | 825180 | +195771 | +31,10 | 0,70 | 0,77 | +7,37 | |
|
Из них 3.1. запасы |
192094 | 282066 | +89972 | +46,84 | 0,21 | 0,26 | +5,07 | |
|
3.2. Незавершенное производство |
164816 | 147700 | -17116 | -10,38 | 0,18 | 0,14 | -4,45 | |
| 3.3 НДС | 25764 | 12834 | -12930 | -50,19 | 0,029 | 0,012 | -1,65 | |
| 3.4. дебиторская задолженность | 226824 | 227920 | +1096 | +0,48 | 0,25 | 0,21 | -3,82 | |
| 3.5. краткосрочные финансовые вложения | 15256 | 18029 | +2773 | +18,18 | 0,017 | 0,017 | -0,01 | |
| 3.6. денежные средства | 4655 | 136631 | +131976 | +2835,15 | 0,005 | 0,13 | +12,23 | |
| 3.7. прочие оборотные активы | - | - | - | - | - | - | - | |
|
Справочно: Убытки |
х |
х |
х |
х |
||||
Приложение В
Таблица 2
Состав, динамика, структура и износ основных средств (фондов)
| Показатели | Код строки | Сумма, тыс.руб |
Удельный вес в стоимости основных средств предприятия, % |
||||
| в форме №5 | на начало года | на конец года | изменение за год (+,-) | на начало года | на конец года | изменение за год (+,-) | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1. Земельные участки и объекты природопользования | |||||||
| 2. Здания | |||||||
| 3. Сооружения | |||||||
| 4. Машины и оборудования | |||||||
| 5. Транспортные средства | |||||||
| 6. Производственный и хозяйственный инвентарь | |||||||
| 7. Нематериальные активы | |||||||
| 8. Другие виды основных средств | |||||||
| 9. Итого первоначальная (восстанови-тельная) стоимость основных средств | 100,0 |
100,0 |
0,0 |
||||
|
в том числе: 9.1. Производственные |
|||||||
| 9.2. Непроизводственные | |||||||
| 10. Износ (амортизация) основных средств, всего | |||||||
|
в том числе: 10.1. Зданий и сооружений |
х |
Х |
х |
||||
| 10.2. Машин, оборудования и транспортных средств | х |
Х |
х |
||||
| 10.3. Других основных средств | х | Х | х | ||||
|
Справочно: Основные средства (остаточная стоимость) |
ф.№1, стр.120 |
||||||
Таблица 3
Оценка оборотных активов по степени риска
| Степень риска | Группа оборотных активов | Код строки | Сумма, тыс.руб. | Доля в общей сумме оборотных активов, % | |||
| в форме № 1 | на начало года | на конец года | на начало года | на конец года | измене-ние за год (+,–) | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Мини-мальная | Наличные денежные средства и легкореализуемые ценные бумаги* | 260+250* |
19911 | 154660 | 0,03 | 0,19 | +0,16 |
| Малая | Дебиторская
задолженность
предприятий
с устойчивым
финансовым
положением*;
запасы
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||||