Статистическое изучение уровня затрат на рубль товарной продукции
Расчет показателей вариации:
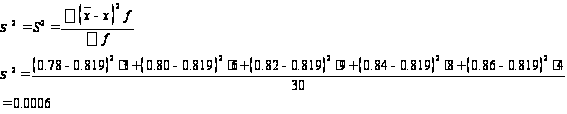
Итак, дисперсия равна 0,0006.
Среднеквадратическое отклонение:
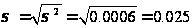
Коэффициент вариации:
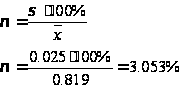
Коэффициент вариации равен 3,053 % , надежен, так как меньше 33%.
Анализ: среднеквадратическое отклонение 0,025 или с коэффициентом вариации 3,053% говорит о том, что средняя величина 0,819 в ряду распределения типичная и надежная, а сама совокупность однородна.
Из оценочной шкалы колеблемости признака видно, что в данной задаче незначительная колеблемость показателя в ряду распределения,т. к.:
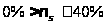
Задание 2
По исходным данным табл. 1:
Установить наличие и характер связи между признаками выпуск продукции и уровень затрат на рубль продукции, образовав пять групп с равными интервалами по обоим признакам, методами:
-аналитической группировки,
- корреляционной таблицы.
На основании разработочной таблицы строим аналитическую таблицу группировки:
Таблица 4. Группировка предприятий по уровню затрат на рубль продукции
| Группы предприятий по уровню затрат на рубль продукции, млн. руб. | Кол-во орг-ций | Уровень затрат на рубль продукции, млн. руб | Выпуск продукции, млн. руб | |||
|
Всего, млн руб |
На 1 организацию, Млн. руб |
Всего, млн. руб |
На 1 организацию, млн. руб |
|||
| I | 0,77-0,79 | 3 | 2,32 | 0,773 | 219,265 | 73,088 |
| II | 0,79-0,81 | 6 | 4,77 | 0,795 | 345,247 | 57,541 |
| III | 0,81-0,83 | 9 | 7,34 | 0,816 | 398,805 | 44,312 |
| IV | 0,83-0,85 | 8 | 6,69 | 0,836 | 274,363 | 34,295 |
| V | 0,85 и более | 4 | 3,44 | 0,860 | 82,860 | 20,715 |
| Итого | 30 | 24,56 | 0,819 | 1320,54 | 44,018 | |
Вывод: Из данных таблицы 4 можно сделать вывод о том, что с увеличением уровня затрат на рубль продукции от I к V группе предприятий уменьшается выпуск продукции на одну организацию. Это свидетельствует о наличии обратной связи между показателями.
По данным таблицы 4 видно, что уровень затрат на рубль продукции от I к V группе возрастает в 1,1 раза, а выпуск продукции убывает в 3,5 раза.
Данные таблицы 4 свидетельствуют о наличии обратной корреляционной связи между уровнем затрат на рубль продукции и выпуском продукции.
Построение корреляционной таблицы
Для построения корреляционной таблицы необходимо сделать группировку по результативному фактору.
Величина интервала по выпуску продукции:
 ;
где Уmax=79,200 млн.руб.; Уmin=14,4 млн.руб; n=5
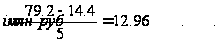
Строим группы:
I 14,4-27,36 (14,4+12,96=27,36)
II 27,36-40,32
III 40,32-53,28
IV 53,28-66,24
V 66,24 и более
Строим корреляционную таблицу(табл. 5):
Таблица 5. Корреляционная таблица взаимосвязи уровня затрат на рубль продукции и выпуска продукции
| Группы предприятий по уровню затрат на рубль продукции | Группы предприятий по выпуску продукции, млн. руб | Итого | |||||
| 14,40-27,36 | 27,36-40,32 | 40,32-53,28 | 53,28-66,24 | 66,24 и более | |||
| I | 0,77-0,79 | - | - | - | - | 3 | 3 |
| II | 0,79-0,81 | - | - | - | 6 | - | 6 |
| III | 0,81-0,83 | - | - | 9 | - | - | 9 |
| IV | 0,83-0,85 | - | 8 | - | - | - | 8 |
| V | 0,85 и более | 4 | - | - | - | - | 4 |
| Итого | 4 | 8 | 9 | 6 | 3 | 30 | |
Вывод: Из таблицы 5 следует, что распределение предприятий произошло вдоль диагонали, произведенной из левого нижнего угла в верхний правый угол.
Это говорит об увеличении выпуска продукции с уменьшением затрат на рубль продукции.
Характер концентрации предприятий вдоль диагонали корреляционной таблицы свидетельствует о наличии обратной тесной корреляционной связи между изучаемыми признаками.
2. Измерьте тесноту корреляционной связи между изучаемыми признаками с использованием коэффициента детерминации и эмпирического корреляционного отношения
Расчет показателя тесноты связи (коэффициент детерминации):


Показатели дисперсии рассчитываются по результативному признаку:
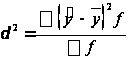
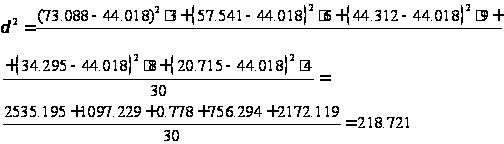
Итак, межгрупповая дисперсия δІ равна 218,721.
Общая дисперсия σІ:
 ,
где

Для нахождения σІ построим разработочную таблицу(табл. 6):
Таблица 6
| № организации | у | уІ |
|
|
36,45 | 1328,603 |
|
|
23,4 | 547,560 |
|
|
46,540 | 2165,972 |
|
|
59,752 | 3570,302 |
|
|
41,415 | 1715,202 |
|
|
26,86 | 721,460 |
|
|
79,2 | 6272,640 |
|
|
54,720 | 2994,278 |
|
|
40,424 | 1634,100 |
|
|
30,21 | 912,644 |
|
|
42,418 | 1799,287 |
|
|
64,575 | 4169,931 |
|
|
51,612 | 2663,799 |
|
|
35,42 | 1254,576 |
|
|
14,4 | 207,306 |
|
|
36,936 | 1364,268 |
|
|
53,392 | 2850,706 |
|
|
41,0 | 1681,000 |
|
|
55,680 | 3100,262 |
|
|
18,2 | 331,240 |
|
|
31,8 | 1011,240 |
|
|
39,204 | 1536,954 |
|
|
57,128 | 3263,608 |
|
|
28,44 | 808,834 |
|
|
43,344 | 1878,702 |
|
|
70,720 | 5001,318 |
|
|
41,832 | 1749,916 |
|
|
69,345 | 4808,729 |
|
|
35,903 | 1289,025 |
|
|
50,220 | 2522,048 |
| Итого | 65155,51 | |
Где у – выпуск продукции каждого из 30 предприятия
yІ=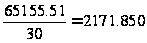
σІ=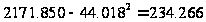

ηІ=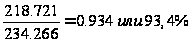
η=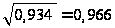
Коэффициент детерминации говорит о том, что изменение выпуска продукции на 93,4% определяется изменением уровня затрат на рубль продукции.
Эмпирическое корреляционное отношение свидетельствует о том, что связь между выпуском продукции и уровнем затрат на рубль продукции весьма тесная по соотношению Чеддока.
Задание 3
По результатам выполнения задания 1 с вероятностью 0,683 определить:
Ошибку выборки среднего уровня затрат на рубль продукции и границы, в которых будет находиться средний уровень затрат на рубль продукции в генеральной совокупности
Рассчитываем предельную ошибку выборки:
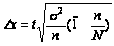 ; t=1 при р=
0,683
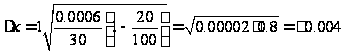
Распространяем ошибку выборки:
 0,819-0,004≤х≤0,819+0,004
от 0,815 до 0,823
Вывод: С вероятностью 0,683 можно утверждать, что средний уровень затрат на рубль продукции предприятия по всем предприятиям отрасли будет находиться в пределах от 0,815 до 0,823.
Определить ошибку выборки доли организаций с уровнем затрат на рубль продукции 0,83 млн. руб. и более и границы, в которых будет находиться генеральная доля
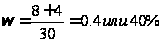
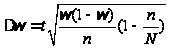
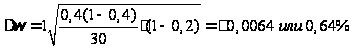
ω-∆ ω ≤ р ≤ ω +∆ ω
40-0,64 ≤ р ≤ 40+0,64
от 39,36% до 40,64%.
Вывод: С вероятностью 0,683 можно утверждать, что доля предприятий, имеющих средний уровень затрат на рубль продукции 0,83 млн.руб. и более в генеральной совокупности предприятие отрасли будет находиться в пределах от 39,36% до 40,64%.
Задание 4
Имеются следующие данные по организации:
|
Вид продук ции |
Базисный год | Отчетный год | ||||
|
Выпуск продукц тыс шт. |
Себе стоимость ед. продукц, руб |
Отпускная цена за ед. продукц. руб. |
Выпуск продукц тыс шт. |
Себе стоимость ед. продукц, руб |
Отпускная цена за ед. продукц. руб. |
|
| А | 40 | 210 | 262,5 | 48 | 180,0 | 255,0 |
| Б | 28 | 350 | 425,0 | 25 | 340,0 | 414,0 |
| В | 15 | 280 | 372,0 | 16 | 300,0 | 365,0 |
Определить:
Уровень затрат на рубль товарной продукции по каждому виду и в целом по трем видам продукции за каждый период.
Уровень затрат на рубль товарной продукции рассчитывается по формуле:

где
z-себестоимость;
p – цена;
q – выпуск продукции.
Построим разработочную таблицу для нахождения уровня затрат на рубль товарной продукции (табл.8):
Таблица 7
|
Вид про дук ции |
Базисный год | Отчетный год | ||||||
|
Выпуск продукц тыс шт. |
Себестоимость ед. продукц, руб |
Отпускная цена за ед.продукц. руб. |
Уровень затрат на руб продукц,руб |
Выпуск продукц тыс шт. |
Себестоимость ед.продукц руб |
Отпускная цена за ед. продукц. руб. |
Уровень затрат на руб продукц, руб |
|
| q0 | z0 | p0 | h0 | q1 | z1 | p1 | h1 | |
| А | 40 | 210 | 262,5 | 0,800 | 48 | 180,0 | 255,0 | 0,706 |
| Б | 28 | 350 | 425,0 | 0,824 | 25 | 340,0 | 414,0 | 0,821 |
| В | 15 | 280 | 372,0 | 0,753 | 16 | 300,0 | 365,0 | 0,822 |
| Итого | 83 | 840 | 1059,5 | 2,377 | 89 | 820 | 1034 | 2,349 |
2. Динамика уровня затрат на рубль товарной продукции по каждому виду и по трем видам продукции в целом
Динамика уровня затрат определяется индексным методом:
По отдельному виду продукции:

По трем видам продукции:
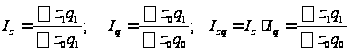
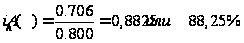 (уровень
затрат на рубль
продукции А
в отчетном
периоде по
сравнению с
базисным снизился
на 11,75%)
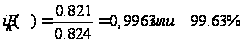 (уровень
затрат на рубль
продукции Б
в отчетном
периоде по
сравнению с
базисным снизился
на 0,37%)
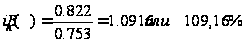 (уровень
затрат на рубль
продукции В
в отчетном
периоде по
сравнению с
базисным увеличился
на 9,16%)
По всем трем видам продукции:
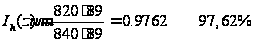
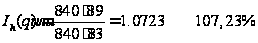
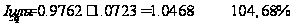
Затраты на производство по трем видам продукции в отчетном периоде по сравнению с базисным увеличились на 4,68%
3. Аналитическая часть
В этой части работы изложены результаты проведенного статистического исследования изменения уровня затрат на рубль товарной продукции организаций. Изучение проводилось средствами пакета программ MS Excel.
3.1 Постановка задачи
Произвести исследование изменения уровня затрат на рубль товарной продукции организаций за 2004 и 2005 годы на основе данных сайта www.gks «Затраты на один рубль товарной продукции за 2005-2006 год»
Рассчитать удельный вес затрат на рубль продукции по каждому предприятию за 2004 и 2005 годы и на их основе рассчитать интегральный коэффициент структурных различий А. Салаи, приняв 2004 год за базисный, а 2005 год – за отчетный.
Статистический материал:
Таблица 9. Затраты на один рубль товарной продукции за 2005-2006 год
| № п/п | Предприятие | 2004 год | 2005 год |
|
|
ОАО "СЕВЕРСТАЛЬ" | 49,58 | 62,76 |
|
|
ОАО "Магнитогорский меткомбинат" | 62,55 | 70,28 |
|
|
ОАО "Новолипецкий меткомбинат" | 45,72 | 55,75 |
|
|
ОАО "Нижнетагильский меткомбинат" | 61,13 | 70,26 |
|
|
ОАО "Западно-Сибирский меткомб." | 47,35 | 82,72 |
|
|
ОАО "Новокузнецкий меткомбинат" | 74,63 | 82,92 |
|
|
ООО "Уральская Сталь" | 75,44 | 82,72 |
|
|
ОАО "Челябинский меткомбинат" | 79,64 | 98,33 |
|
|
ОАО "Оскольский меткомбинат" | 57,65 | 72,98 |
|
|
ОАО "Сибруда" | 81,04 | 86,36 |
|
|
ОАО "Чусовской метзавод" | 51,52 | 65,21 |
|
|
ОАО "Таганрогский метзавод" | 87,65 | 96,85 |
|
|
ОАО "Магнезит" | 66,97 | 75,25 |
|
|
ОАО "Ижсталь" | 54,12 | 75,31 |
|
|
ОАО "Белорецкий меткомбинат" | 78,26 | 81,28 |
| Итого | 973,25 | 1158,98 |
Для характеристики изменения структуры совокупности в динамике применяется интегральный коэффициент структурных различий А. Салаи:
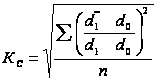 ,
где d1, d0 – относительные показатели структуры изучаемых совокупностей в отчетном и базисном периодах соответственно; n – число структурных составляющих (групп).
По значению коэффициента судят о происшедших изменениях в составе сравниваемых совокупностей.
Если КС=1 – произошли максимальные различия, если КС=0 – полное совпадение сравниваемых структур.
Изменение коэффициента от 0 до 1 покажет меру структурных различий изучаемых совокупностей.
3.2 Методика выполнения компьютерных расчетов
Рисунок 3 показывает расположение на рабочем листе Excel таблицы 9 с исходными данными.
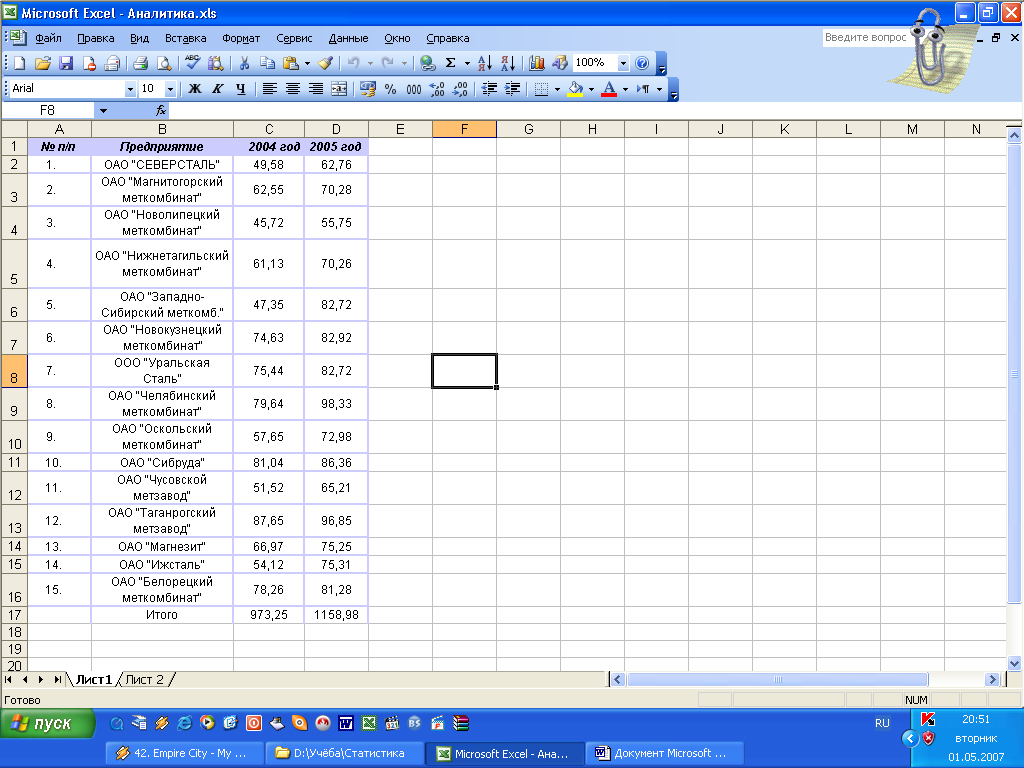
Рис.3 Растровый рисунок расположения исходных данных на листе MS Excel.
Таблица для выполнения компьютерных расчетов по формуле А. Салаи представлена на рисунке 4.
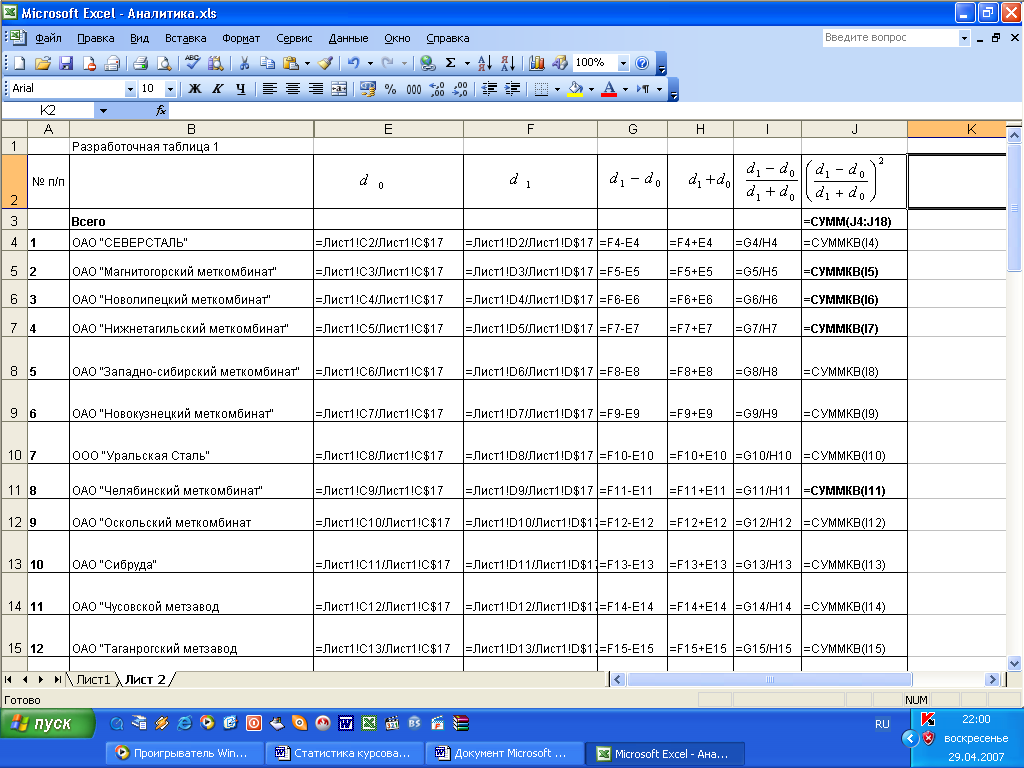
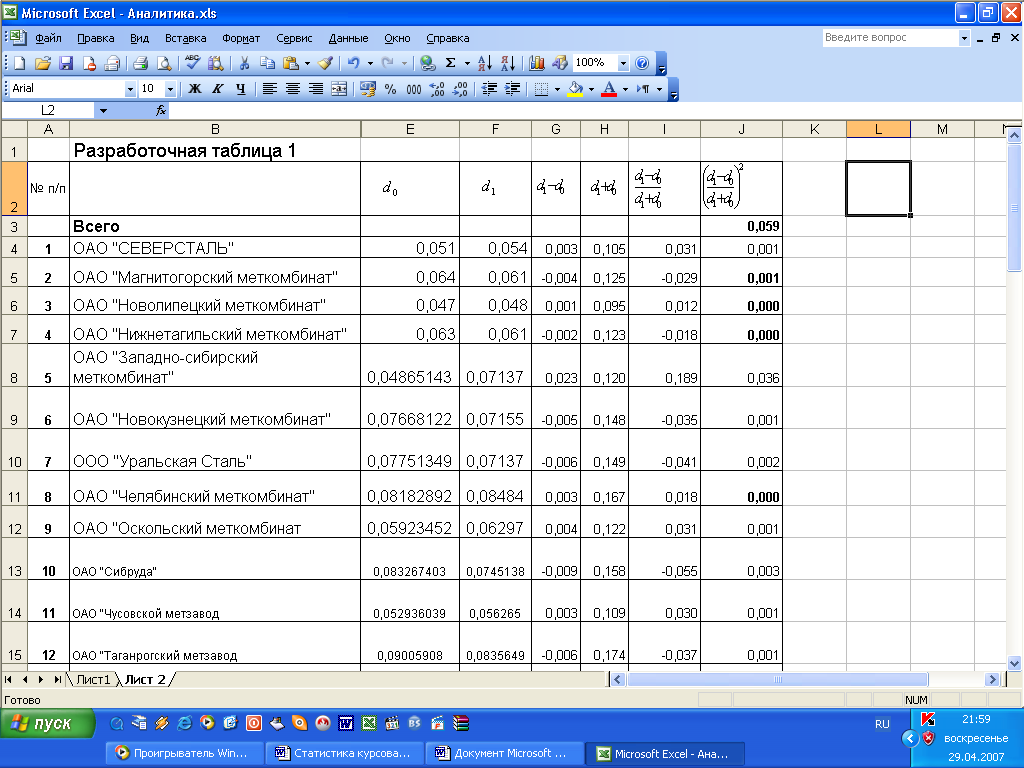
Таблица с полученными итоговыми данными приведена на рис. 5.
На основании полученных данных найдем интегральный коэффициент структурных различий А. Салаи:
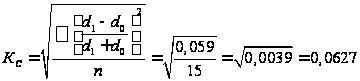
Следовательно, в 2005 году по сравнению с 2004 годом в распределении организаций произошли заметные структурные изменения, повлиявшие на изменение среднего уровня затрат на рубль товарной продукции.
Заключение
В данной курсовой работе рассмотрен показатель уровень затрат на рубль продукции, его статистическое изучение, значение и методика расчета.
Также рассматривается индексный метод и ряды динамики, правила их построения, индексы Пааше и Ласпейреса, их значение в статистике.
В расчетной
части работы
были изучены
приемы статистического
изучения
производственных
показателей:
выпуска продукции
и уровня затрат
на рубль продукции.
Был построен
статистический
ряд распределения
организаций
по признаку
уровень затрат
на рубль продукции
с образованием
пяти групп
предприятий,
построены
графики построенного
ряда распределения
и определены
значения
характеристик
ряда: мода
Мо=0,825;медиана
Ме=0,815; средняя
арифметическая
 ;
среднее квадратическое
отклонение
 0,025;
коэффициент
вариации
 3,053%. Между выпуском
продукции и
уровнем затрат
на рубль продукции
существует
обратная
корреляционная
связь. Коэффициент
детерминации,
равный 0,966 говорит
о том, что связь
между выпуском
продукции и
уровнем затрат
на рубль продукции
весьма тесная.
Рассчитана
ошибка выборки
среднего уровня
затрат на рубль
продукции
 и границы, в
которых будет
находиться
средний уровень
затрат на рубль
продукции в
генеральной
совокупности-
от 0,815 до 0,823. Определена
ошибка выборки
доли организаций
с уровнем затрат
на рубль продукции
0,83 млн. руб. и более,
которая составила
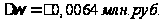 ,
и границы, в
которых будет
находиться
генеральная
доля - от 39,36% до
40,64%.
В последнем задании расчетной части рассчитан уровень затрат на рубль товарной продукции и его динамика по каждому виду и в целом по трем видам продукции за каждый период. В аналитической части работы проведено исследование изменения уровня затрат на рубль товарной продукции организаций в 2004 и 2005гг. по данным сайта www.gks. Изучение проводилось средствами пакета программ MS Excel.
Были произведены расчеты интегрального коэффициента структурных различий А. Салаи и сделан вывод о произошедших структурных изменениях по уровню затрат на рубль продукции на предприятиях.
Список использованной литературы
Гусаров В.М. Теория статистики: Учебн. пособие для вузов. – М.: Аудит, ЮНИТИ, 1998.
Практикум по статистике: Учеб. пособие для вузов / Под ред. В.М. Симчеры / ВЗФЭИ. - М.: ЗАО «Финстатинформ», 1999.
Российский статистический ежегодник 2006 года.– М.: 2006.
Статистика. Задания по выполнению курсовой работы. - М.: Вузовский учебник, 2003.
Статистика. Компьютерные лабораторные работы: Методические указания к лабораторной работе №1 «Автоматизированный априорный анализ статистической совокупности в среде MS Excel». – М.: Вузовский учебник, 2005.
Статистика. Методические указания по выполнению курсовой работы.-М.: ВЗФЭИ, 2002.
www.gks
8. Савицкая, Глафира Викентьевна. Анализ хозяйственной деятельности предприятия: Учеб. пособие для студентов вузов, обуч. по экон. спец. и направлениям.-2-е изд., перераб., доп. -- М.: Минск: ИП "Экоперспектива", 1998.
9. Никольская Э.В. «Анализ хозяйственной деятельности полиграфического предприятия » М. Книга 1989г.
39