Организация предприятия общественного питания
Дневной товарооборот составляет 194.788тыс. руб, валовый доход от реализации (товарооборот – себестоимость сырья) –101.091тыс. руб.
Товарооборот и валовой доход за год определяются путем умножения дневных показателей на количество дней работы (330 дней) предприятия в течение года, рассчитанных с учетом специфики работы предприятия данного типа. Годовые показатели приводятся в табл. 8.2
Таблица 8.2
Сводные показатели товарооборота и валового дохода за год
| Показатели | Сумма, тыс. руб. | Удельный вес, % |
| Годовой товарооборот | 64280 | |
| в том числе продукция собственного производства | 62528.03 | 97.3 |
| покупные товары | 1751.97 | 2.7 |
| Валовой доход предприятия от реализации | 33360.03 | |
| Уровень валового дохода, % | 52 | |
| Доход без НП и НДС | 26688.024 | |
| Уровень дохода, % | 41.5 |
Стоимость одной покупки
| Наименование блюда | Стоимость блюда, руб. |
| Салат из свежей капусты | 3.15 |
| Суп с макаронными изделиями | 5.02 |
| Бифштекс рубленный | 8.61 |
| Картофель отварной | 1.85 |
| Компот из сухофруктов | 4.25 |
| итого | 22.88 |
Издержки производства и обращения за год
Расчет издержек производства и обращения осуществляется по отдельным статьям расходов.
СТАТЬЯ 1. Расходы по транспортировке товаров, продуктов и сырья.
Определяются из расчета 3% к обороту и равен
64280Ч0.03=1928.4тыс.руб.
СТАТЬЯ 2. Расходы на оплату труда.
Заработная плата руководящего состава, поваров, изготовителей полуфабрикатов, буфетчиков, кондитеров, пекарей, подсобных рабочих рассчитывается исходя из окладов.
Данные заработной платы приводятся в табл. 8.3
Таблица 8.3
Месячный фонд оплаты труда
| Должность | Количество человек | Оклад на 1 человека, руб. | Оклад на n человек, руб. |
| 1 | 2 | 3 | 4 |
| Директор | 1 | 6000 | 6000 |
| Замдиректора | 1 | 6000 | 6000 |
| Гл. бухгалтер | 1 | 5500 | 5500 |
| Бухгалтер | 1 | 5000 | 5000 |
| Инженер-технолог | 1 | 5000 | 5000 |
| Зав.производством | 1 | 5000 | 5000 |
| бригадир | 5 | 4500 | 22500 |
| повар | 18 | 3500 | 63000 |
| Электрик | 1 | 3000 | 3000 |
| Кондитер | 10 | 3500 | 35000 |
| Пекарь | 11 | 3500 | 38500 |
| Мойщицы | 10 | 2500 | 25000 |
| Изготовители овощных полуфабрикатов | 9 | 3000 | 27000 |
| Изготовители мясных полуфабрикатов | 7 | 3000 | 21000 |
| Обвальщик | 2 | 3000 | 6000 |
| Буфетчик | 2 | 3000 | 6000 |
| Кладовщик | 1 | 3000 | 3000 |
| Экспедитор | 1 | 3000 | 3000 |
| Грузчик | 4 | 2000 | 8000 |
| Кассир | 2 | 3000 | 6000 |
| Гардеробщик | 2 | 2000 | 4000 |
| Итого | 303500 |
При расчете расходов на оплату труда выделяются суммы, компенсирующие и стимулирующие выплаты:
оплата отпусков в размере 8 %.
Фонд оплаты труда с учетом вышеперечисленных выплат составляет руб.
Годовой фонд оплаты труда с начислениями (8 %) равен
303500 Ч 1,8 Ч 12 = 6555.6 тыс. руб.
СТАТЬЯ 3. Расходы на электроэнергию для производственных нужд.
Электроэнергия оплачивается из государственного бюджета.
СТАТЬЯ 4. Амортизация основных средств.
Амортизационные отчисления приведены в соответствии с «Едиными нормами амортизационных отчислений на полное восстановление основных фондов торговли и общественного питания», возможность и условия применения ускоренной амортизации приведены в письме Комитета РФ по торговле от 13 августа 1996 г. № 1-947/32-9.
Данные расчетов сводятся в табл. 8.4
Таблица 8.4
Расчет амортизационных отчислений за год
| Виды основных фондов | Стоимость основных средств, руб | Норма амортизационных отчислений, % | Сумма амортизационных отчислений, руб |
| 1 | 2 | 3 | 4 |
| 1. Здания | 21976920 | 2,5 | 549423 |
| 2. Холодильное оборудование : шкафы, витрины, прилавки, холодильники бытовые, фризеры, водоохладители ит.д. | 1216270 | 10 | 121627 |
| 3. Тепловое оборудование : плиты, печи, шкафы, СВЧ, мармиты, сковороды, жаровни, фритюрницы, грили, водонагреватели, оборудование для мойки посуды. | 1011080 | 12,5 | 126385 |
| 4. Оборудование механическое, кипятильники непрерывного действия, в т.ч.:кипятильники, машины для переборки, товарной обработки, шинковальные, для фасовки, для упаковки | 2300000 | 16,7 | 384100 |
| 5. Машины для переработки мяса, овощей, фруктов ( автоматические и полуавтоматические): приводы универсальные, мясорубки, куттеры, автоматы для формовки, овощерезки, картофелечистки, протирочные машины и т.д. | 2635300 | 14,3 | 376847.9 |
| 6. Прочее торгово-технологическое оборудование: торговые автоматы, хлеборезки, сырорезки, кофемолки, просеиватели, тестомесы; раздаточное оборудование, подтоварники, поддоны, мебель торговых и обеденных залов, кухонь, складов, витрины, прилавки. | 3956000 | 12,5 | 494500 |
| Итого | 33095570 | 68,5 |
2052882.9 |
Стоимость зданий определяется по формуле 8.1:
 , (8.1)
V – объем здания, куб.м.;
g – норматив удельных капитальных затрат на реконструкцию здания. Для г. Новосибирска по данным ГлавАПУ мэрии на 1.01.00 г. этот показатель составил g стр. = 1900 руб/м3 для жилых и общественных зданий.
Для данного предприятия:
Зстр = 1900 Ч (27 Ч42 Ч3.6 +27Ч42Ч4.2+27Ч24Ч4.2)= 21976.92тыс. руб.
СТАТЬЯ 6. Расходы на аренду и содержание зданий, помещений, оборудования, инвентаря и легкового транспорта.
1. Здание, вновь строящееся, следовательно, аренда отсутствует.
2. Расходы на содержание собственного транспорта финансируются из гос. бюджета
3. Расходы на содержание зданий и помещений:
Расходы на техническое обслуживание технологического оборудования 100 руб. за единицу теплового и холодильного оборудования. 100 Ч 68 = 6.8 тыс. руб.
СТАТЬЯ 7. Недостачи товарно-материальных ценностей при отсутствии виновных лиц – принимаются 0,2% к товарообороту, 128.56тыс. руб.
СТАТЬЯ 8. Расходы по операциям с тарой – принять 0,8% от товарооборота, 514.24 тыс. руб.
СТАТЬЯ 9. Отчисление в фонд подготовки кадров, обязательное повышение квалификации, участие в информационных курсах - принимается 0,15 % от товарооборота, 96.42тыс. руб.
СТАТЬЯ 10. Внутрихозяйственные отчисления - принимаются в размере 1% от товарооборота, 642.8тыс. руб.
СТАТЬЯ 11. Прочие расходы.
Расходы на хранение, подработку, подсортировку, упаковку товаров – принимаются 0,01 % к товарообороту, 64.28тыс. руб.
Износ посуды, спецодежды, столового белья, малоценных и быстроизнашивающихся предметов.
Расчёт стоимости износа спецодежды и фирменной одежды работников предприятия сводится в табл. 8.5
Таблица 8.5
Расчет стоимости износа спецодежды и фирменной одежды работников предприятия
| Работники | Кол-во работников, чел | Наименование одежды | Срок носки, мес. | Количество комплектов | Цена за единицу, руб. | Стоимость износа, руб. | |
| На одного | Общее | ||||||
| Работники кухни | 75 | Халат | 12 | 2 | 150 | 100 | 15000 |
| Косынка | 12 | 2 | 150 | 30 | 4500 | ||
| Фартук | 12 | 2 | 150 | 50 | 7500 | ||
| Полотенце | 12 | 2 | 150 | 12 | 1800 | ||
| Остальные работники | 11 | Халат | 12 | 2 | 22 | 100 | 2200 |
| Итого |
31000 |
||||||
Расходы по стирке спецодежды определить из расчета веса единицы одежды. В данном предприятии необходимое количество для стирки 62.2кг. Количество стирок – 330/2 = 165. Тариф за стирку 1 кг белья – 6 руб. без НДС,
165 Ч 62.2Ч 0,6 + 20% НДС = 7389.36руб.;
Износ посуды 0,3% к товарообороту –192.84тыс. руб,
Производственного инвентаря, столового белья и мебели – 0,5% к товарообороту, 321.4тыс. руб.
Обязательные страховые платежи (единый социальный налог):
на социальное страхование (ФСС РФ) – 4%, фонд обязательного мед. страхования (ФФОМС) – 0,2%, ТФОМС – 3,4%, в пенсионный фонд (ПФР) – 28% (с юридического лица). Итого – 35,6% от расходов на оплату труда, перечисляются каждый месяц, 233.379тыс.руб.
Кроме этого предусмотреть отчисления на травматизм в размере от 0,6 % от месячного ФОТ в зависимости от травмоопасности проектируемого предприятия, 39.33тыс. руб
4. Расходы на ремонт основных средств – принимаются как 50% от суммы амортизационных отчислений, 1026.44тыс. руб.
5. Оплата вневедомственной охраны - принимается 0,5% от товарооборота, 321.4руб.
6. Остальные расходы определяются по остаточному принципу и принимаются равными 20% от суммы всех издержек,2689.67 тыс. руб.
Результаты расчетов издержек производства и обращения сводятся в табл. 8.6
Таблица 8.6
Смета издержек производства и обращения
| № п/п | Статьи издержек | Сумма, тыс. руб | Уровень издержек, % | Уровень издержек, % |
| 1 | 2 | 3 | 4 | 5 |
| 1. | Расходы по транспортировке | 1928.4 | 3 | 11.6 |
| 2. | Расходы на оплату труда с учетом единого социального налога | 6555.6 | 10 | 39.3 |
| 4. | Амортизация основных средств | 2052.883 | 3.2 | 12.3 |
| 6 | Расходы на техобслуживание | 6.8 | 0.01 | 0.04 |
| 7. | Недостача товарно-материальных ценностей | 128.56 | 0.2 | 0.8 |
| 8. | Расходы по операциям с тарой | 514.24 | 0.8 | 3 |
| 9. | Повышение квалификации | 96.42 | 0.15 | 0.6 |
| 10. | Внутрихозяйственные отчисления | 642.8 | 1 | 3.9 |
| 11. | Прочие расходы: | |||
| Расходы на хранение товаров | 64.28 | 0.1 | 0.39 | |
| Износ посуды | 192.84 | 0.3 | 1.2 | |
| Износ спецодежды | 31 | 0.05 | 0.19 | |
| Расход на стирку | 7.389 | 0.01 | 0.044 | |
| Износ столового белья, мебели | 321.4 | 0.5 | 1.9 | |
| Платежи по страхованию имущества | 233.379 | 0.4 | 1.4 | |
| Расходы на ремонт основных средств | 1026.44 | 1.6 | 6.2 | |
| Оплата вневедомственной охраны | 321.4 | 0.5 | 1.9 | |
| Остальные расходы | 2779.99 | 4.3 | 15.23 | |
| ИТОГО |
16679.99 |
26.12 | 100 |
Сводные показатели, прибыль и рентабельность
Прибыль в предприятиях общественного питания образуется как разница между доходами и издержками производства и обращения.
Чистая прибыль определяется путем вычитания из прибыли от реализации суммы перечисленных ниже налогов исчисляемых поквартально:
На автодороги – 1% от товарооборота: 642.8тыс. руб;
На имущество – 2% от стоимости основных фондов: 1285.6тыс. руб.;
Отчисления на содержание жилищного фонда и объектов социально-культурной сферы – 1,5% от валовых доходов: 400.32тыс. руб;
На содержание милиции – 1% от среднесписочной численности ґ минимальную заработную плату за год 560руб Ч 12 Ч 86Ч4=2311.68тыс. руб.;
На содержание пожарной охраны – 1% от среднесписочной численности ґ минимальную заработную плату за год 100 руб Ч 12 Ч86= 412.8тыс. руб.;
Сумма вышеперечисленных налогов составляет 5053.32тыс. руб.
Прибыль предприятия составляет 4954.83тыс. руб.
Чистая прибыль определяется как разница между прибылью от реализации и налогом на прибыль 35% и составляет 3220.6тыс. руб.
Рентабельность предприятия равна процентному отношению чистой прибыли к товарообороту и составляет 5%
Расчет прибыли и рентабельности приводится в табл. 8.7.
Таблица 8.7
Прибыль и рентабельность
| Показатели | Сумма, тыс. руб | В % к товарообороту |
| Весь товарооборот | 64280 | |
| Валовой доход | 33360.03 | 52 |
| Доход (без НП и НДС) | 26688.24 | 42 |
| Издержки производства и обращения | 16679.99 | 26 |
| Прибыль | 10008.25 | 15.5 |
| Налоги и отчисления от прибыли | 6787.55 | 10.6 |
| Чистая прибыль | 3220.6 | 5 |
В заключении необходимо рассчитать значение точки безубыточности, порога рентабельности и соответствующие значения запаса финансовой прочности.
Точка безубыточности считается по формуле:
ТБ = Ипост / (УВД – УИперем) Ч 100, руб. (8.2)
где Ипост = И – Иперем – сумма постоянных издержек, руб.;
УВД, УИперем – уровень валового дохода и переменных издержек, %
ТБ = 33353.24тыс. руб.
Запас финансовой прочности рассчитываем по формуле:
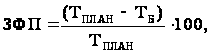 % (8.3)
где ЗФП - запас финансовой прочности;
Тплан – планируемый товарооборот, руб.
ЗФП = 48.8%
ПР =
 =17073.54тыс.
руб (8.4)
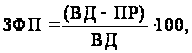 % (8.5)
ЗФП = 48,8 %
В заключении данного раздела приводятся сводные экономические показатели дипломного проекта в табл. 8.8
Таблица 8.8
Сводные экономические показатели проекта
| Показатели | Единицы измерения | Проект плана на год | |
| 1 | 2 | 3 | 4 |
| 1. | Товарооборот, всего | руб. | 64280000 |
| 2. | Удельный вес оборота по продукции собственного производства | % | 97.3 |
| 3. |
Выпуск блюд – кондитерских изделий - мясных и овощных полуфабрикатов |
Тыс. шт. блюд, Тыс. шт. блюд, Тонн |
801,9 4603,5 949,89 |
| 4. | Численность работников всего | чел. | 86 |
| 5. | Численность работников производства | чел. | 75 |
| 6. | Производительность труда работников предприятия | руб. | 747441.86 |
| 7. | Производительность труда работника производства | руб. | 857066.66 |
| 8. | Расходы на оплату труда | ||
| -сумма | руб. | 6555600 | |
| -в % к товарообороту | % | 10.2 | |
| 9. | Среднемесячная заработная плата одного работника | руб. | 2940 |
| 10. | Уровень валового дохода | % | 41.5 |
| 11. | Уровень издержек производства и обращения | % | 26.12 |
| 12. | Прибыль от реализации | руб., | |
| -сумма | 10008250 | ||
| - в % к товарообороту | % | 15.6 | |
| 13. | Чистая прибыль | руб., | |
| -сумма | 3220600 | ||
| - в % к товарообороту | % | 5 |
Определение экономической эффективности капитальных вложений и источников финансирования проекта
Экономическая эффективность капитальных вложений в общественном питании выражается коэффициентом их общей эффективности и сроком окупаемости.
Коэффициент общей эффективности капитальных вложений – это отношение суммы годовой прибыли проектируемого предприятия к сумме капитальных вложений на его строительство и приобретение оборудования. Он определяется по формуле:
 , (8.6)
Е – коэффициент общей эффективности капитальных вложений,
К – сумма капитальных вложений (руб.)
П – сумма прибыли (руб.)
Е = 0.042
Период, в течение которого капитальные вложения окупаются полученной прибылью, называется сроком окупаемости. Он рассчитывается по формуле:
 (8.7)
Т = 20 лет
Срок окупаемости данного предприятия составляет 20 лет.
Размещено на