Анализ финансовой устойчивости и деловой активности совхоза-завода "Плодовое" Бахчисарайского района и пути ее повышения
Коэффициент обеспечения материальных запасов собственными средствами на начало года составлял +0,54, а на конец года – -0, 53. Т.к. оптимальное его значение – 0,6-,8, то можно говорить об удовлетворительном обеспечении материальных запасов и о достаточном объёме собственных средств.
Коэффициент обеспечения оборотных средств собственными оборотными средствами показывает, что у предприятия оборотные средства обеспечены собственными оборотными средствами. Т.к. показатель имеет значение менее 0,9 и на начало и на конец отчетного периода 0,7 то предприятие можно отнести к разряду платежеспособных. Однако, в течение года наметилась отрицательная тенденция снижения значения данного коэффициента. Это говорит об ухудшении финансового состояния.
Проанализировав абсолютные и относительные показатели финансовой устойчивости в их совокупности можно сделать вывод о кризисном финансовом состоянии предприятия, хотя предприятие имеет достаточный объём собственных оборотных средств, а значит в хозяйстве принята неэффективная финансовая политика. Также хозяйство имеет достаточный уровень финансовой независимости от внешних кредиторов, но в данном случае это явление нельзя назвать положительным, т.к. с помощью привлеченных средств можно было бы добиться улучшения финансовых показателей.
Наиболее полным обобщающим показателем финансовой устойчивости является излишек или недостаток источников средств для формирования запасов, получаемый в виде разницы величины источников средств и величины запасов.
Для характеристики источников формирования запасов используется несколько показателей, отражающих различную степень охвата разных видов источников:
наличие собственных оборотных средств;
наличие долгосрочных источников формирования запасов;
общая величина основных источников формирования запасов.
Трем показателям наличия источников формирования запасов соответствуют три показателя обеспеченности запасов источниками их формирования:
излишек (+) или недостаток (–) собственных оборотных средств, равный разнице величины собственных оборотных средств и величины запасов;
излишек (+) или недостаток (–) долгосрочных источников формирования запасов, равный разнице величины долгосрочных источников формирования запасов и величины запасов;
излишек (+) или недостаток (–) общей величины основных источников формирования запасов, равный разнице величины основных источников формирования запасов и величины запасов.
Вычисление трех показателей обеспеченности запасов источниками их формирования позволяет классифицировать финансовые ситуации по степени их устойчивости. Можно выделить четыре типа финансовых ситуаций:
абсолютная устойчивость финансового состояния, встречающаяся редко. Она задается системой условий:
излишек (+) собственных оборотных средств или равенство величин собственных оборотных средств и запасов;
нормальная устойчивость финансового состояния, гарантирующая ее платежеспособность:
недостаток (–) собственных оборотных средств;
излишек (+) долгосрочных источников формирования запасов или равенство величин долгосрочных источников и запасов;
неустойчивое финансовое состояние, сопряженное с нарушением платежеспособности, при котором, тем не менее, сохраняются возможность восстановления равновесия за счет пополнения реального собственного капитала и увеличения собственных оборотных средств, а также за счет дополнительного привлечения долгосрочных кредитов и заемных средств:
недостаток (–) собственных оборотных средств;
недостаток (–) долгосрочных источников формирования запасов;
излишек (+) общей величины основных источников формирования запасов или равенство величин основных источников и запасов.
кризисное финансовое состояние, при котором предприятие находится на грани банкротства:
недостаток (–) собственных оборотных средств;
недостаток (–) долгосрочных источников формирования запасов;
недостаток (–)общей величины основных источников формирования запасов.
Таблица3.1.2 – Оценка абсолютных показателей финансовой устойчивости
| № п./п. | Показатели | 2005 г. | 2006г. | 2007 г. | Изменения |
| 1 | Источники собственных средств, тыс. грн. | 22295,5 | 19239,9 | 19258,1 | -3037,4 |
| 2 | Необоротные активы, тыс. грн. | 18501,1 | 17556,8 | 15264,2 | -3236,9 |
| 3 | Собственные оборотные средства, тыс. грн. | 3794,4 | 1683,1 | 3993,9 | 199,5 |
| 4 | Долгосрочные пассивы, тыс. грн. | 23,1 | - | - | - |
| 5 | Долгосрочные источники формирования запасов, тыс. грн. | 2633,4 | 2492,7 | 3993,9 | 1360,5 |
| 6 | Краткосрочные займы, тыс. грн. | 165,2 | 210,5 | 3015,5 | 2850,3 |
| 7 | Величина основных источников формирования запасов, тыс. грн. | 2798,6 | 2703,2 | 7009,4 | 4210,8 |
| 8 | Общая величина запасов | 5527,5 | 3105,2 | 14713,7 | 9186,2 |
| 9 | Излишек (+) или недостаток (–) собственных оборотных средств | -1733,1 | -1422,1 | -10719,8 | -8986,7 |
| 10 | Излишек (+) или недостаток (–) долгосрочных источников | -2894,1 | -612,5 | -10719,8 | -7825,7 |
| 11 | Излишек (+) или недостаток (–) общей величины источников | -2728,9 | -402 | -7704,3 | -4975,4 |
| 12 | Тип финансовой устойчивости | 000 | 000 | 000 | 000 |
На основании данных таблицы можно сказать о том, что предприятие на протяжении 3-х лет находится в кризисном финансовом состоянии. Это обусловлено маленьким объёмом оборотных средств, остальную же часть составляют необоротные активы. Положительным момен6том деятельности можно отметить увеличение собственного капитала, хоть и не значительное( на 0,09%). Это может быть связано с ростом объёмов собственных оборотных средств на 137,3%. Также произошло увеличение основных источников формирования запасов (на 159,3%). Таким образом, на конец года за счёт источников собственных средств покрывается уже 47,6% запасов и затрат. После проведённых выше расчётов видно, что в отчётном периоде трёхмерный тип финансовой устойчивости имеет такой вид: S={0;0;0}.Это значит, что несмотря на некоторые улучшения, предприятие находится в кризисном финансовом состоянии.
3.2 Анализ деловой активности
В известном смысле экономический потенциал — это потенциальные возможности осуществления процессов производства и сбыта; вторая не менее важная характеристика хозяйствующего субъекта — это динамика и результативность этих процессов, т.е. подтвержденные:
а) целесообразность создания данного субъекта;
б) эффективность использования его экономического потенциала.
В рыночной экономике субъекты хозяйствования должны принимать эффективные управленческие решения и иметь возможность влиять на среду функционирования. Для этого необходимо искать пути оптимального сочетания имеющихся в распоряжении экономических ресурсов и количеством благ, производимых с их помощью. Поэтому, анализ деловой активности является основой, на которой базируются рациональные и разумные управленческие решения.
Обобщающими показателями, характеризующими деловую активность предприятия и его рыночное состояние, являются:
длительность (продолжительность) операционного цикла;
длительность финансового цикла.
Деятельность предприятия представляет собой процесс непрерывной трансформации одних видов активов в другие, который можно представить в следующем виде:
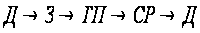 ,
Д - деньги;
З - запасы;
ГП- готовая продукция;
СР - средства в расчетах (дебиторская задолженность).
Наглядно взаимосвязь между операционным и финансовым циклом представлена на рисунке 1.2.
| Начало цикла | Приобретение запасов, преобразование в готовую продукцию, отгрузка готовой продукции | Получение оплаты за отгруженную продукцию (запасы) | Окончание цикла |
| Погашение кредиторской задолженности | Финансовый цикл | ||
| Операционный цикл | |||
Рис. 1.2 Взаимосвязь операционного и финансового цикла
Анализ деловой активности проводится по двум направлением:
финансовая активность, коэффициенты оборачиваемости;
деловая активность.
Финансовая активность и эффективность использования оборотных активов предприятия определяется с помощью следующих показателей:
1. Оборачиваемость средств в расчетах: показывает снижение или расширение коммерческого кредита представляемого предприятием. Снижение коэффициента говорит об увеличении объема представляемого кредита.
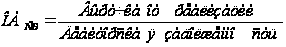
2. Оборачиваемость средств в расчетах (в днях): характеризует средний срок погашения дебиторской задолженности.
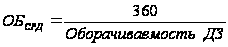
3. Оборачиваемость запасов: показывает увеличение или снижение оборотов производственных запасов, снижение коэффициента говорит об увеличении срока хранения запасов.
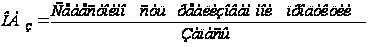
4. Оборачиваемость запасов (в днях): характеризует средний срок оборота средств и запасов.
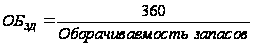
5. Оборачиваемость кредиторской задолженности: показывает расширение или снижение коммерческого кредита, предоставляемого предприятию.
6. Оборачиваемость кредиторской задолженности (в днях): рост этого показателя означает увеличение скорости оплаты задолженности, снижение роста покупок в кредит.
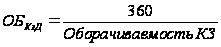
7. Продолжительность операционного цикла: операционный цикл – это промежуток времени между приобретением запасов для осуществления деятельности и получением средств от реализации, произведенной из них продукции.
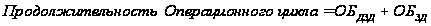
8. продолжительность финансового цикла: финансовый цикл - это промежуток времени равный разнице операционного цикла и оборачиваемости кредиторской задолженности.
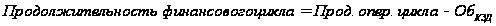
9. оборачиваемость собственного капитала: показывает количество оборотов собственного капитала. Резкий рост отражает повышение уровня продаж.
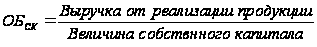
10. Оборачиваемость мобильных активов: показывает количество оборотов оборотного капитала.
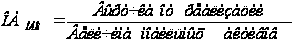
11. Оборачиваемость совокупного капитала: характеризует количество оборотов всей стоимости имущества предприятия за анализируемый период.
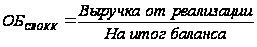
12.Оборачиваемость готовой продукции: показывает, во сколько раз выручка от реализации превышает средние запасы готовой продукции.
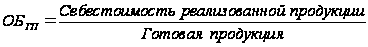
13. Оборачиваемость готовой продукции (в днях): характеризует средний срок оборота готовой продукции.
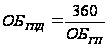
На основании данных таблицы 3.2.1. можно сделать вывод о том, что в 2007 году предприятие увеличило объём предоставляемого коммерческого кредита. Об этом свидетельствует снижение показателя оборачиваемости средств в расчётах по сравнению с 2005 годом на 4,6 пункта. Средний срок погашения дебиторской задолженности в 2007 году увеличился на 36,7 дней. Увеличились обороты производственных запасов. Средний срок оборота запасов уменьшился на 3,5 дня. В 2007 году произошло снижение объёма коммерческого кредита, предоставляемого предприятию на 39,8, что говорит о снижении кредиторской задолженности предприятия, т.е его обязательств. При этом произошло увеличение скорости оплаты задолженности почти на 92 дня . Это снижение обусловлено уменьшением размеров взятых кредитов. Продолжительность операционного цикла уменьшилась на 14,1 дня, что является положительным моментом, т.к. уменьшается, срок получения прибыли и покрытия всех расходов, связанных с деятельностью предприятия. В 2007 году по сравнению с 2005 годом не произошло увеличения оборачиваемости собственного капитала, что не является положительной тенденцией, т.к это говорит о том, что в течении анализируемого периода не произошло увеличение продаж продукции. Также произошло снижение оборотов оборотного капитала на 0,43. За анализируемый период не произошло изменений в количестве оборотов всей стоимости имущества хозяйства. Выручка от реализации в 2 раза меньше объемов запасов готовой продукции по сравнению с 205 годом и срок оборота поэтому увеличился на 32,6 дня. Показатели рентабельности в основном показывают то, на сколько прибыльным является производство продукции хозяйства.. По низкому значению показателя рентабельности продаж можно сказать, что реализация продукции является недостаточно прибыльный. Причиной этого может служить низкие цены на сельскохозяйственную продукцию и высокий уровень затрат на её производство и хранение.
Таблица 3.2.1-Анализ эффективности использования оборотных активов (деловой активности)
| Наименование показателя | Годы | Отклонение 2007г о т 2005г (+,-) | ||
| 2005 | 2006 | 2007 | ||
| Оборачиваемость средств в расчетах | 43,5 | 10,4 | 14,4 | 4,0 |
| Оборачиваемость средств в расчетах (в днях) | 38,3 | 27,1 | 75 | 36,7 |
| Оборачиваемость запасов | 5,4 | 4,8 | 5,7 | 0,3 |
| Оборачиваемость запасов (в днях) | 243,8 | 259,4 | 249 | -10,4 |
| Оборачиваемость кредиторской задолженности | 43,4 | 25,4 | 3,6 | -39,8 |
| Оборачиваемость кредиторской задолженности ( в днях) | 8,3 | 14,2 | 100 | 91,7 |
| Продолжительность операционного цикла | 270,6 | 285,5 | 271,4 | -14,1 |
| Продолжительность финансового цикла | 261,7 | 272,7 | 215,1 | -57,6 |
| Оборачиваемость собственного капитала | 0,5 | 0,4 | 0,5 | - |
| Оборачиваемость мобильных активов | 1,45 | 1,57 | 1,02 | -0,43 |
| Оборачиваемость совокупного капитала | 0,4 | 0,3 | 0,4 | - |
| Оборачиваемость готовой продукции | 5,8 | 6,8 | 3,8 | -2,0 |
| Оборачиваемость готовой продукции (в днях) | 62,1 | 52,9 | 94,7 | 32,6 |
| Фондоотдача основных средств и других необоротных активов | 0,54 | 0,41 | 0,62 | 0,08 |
| Продуктивность труда | 20,8 | 17,8 | 32,5 | 11,7 |
| Рентабельность продаж | 11,8 | 10,1 | 0,2 | -11,6 |
| Рентабельность продукции | 16,6 | 13,7 | 0,3 | -16,3 |
| Рентабельность собственного капитала | 0,7 | -14,6 | 0,1 | -0,6 |
| Рентабельность необоротных активов | 1,0 | -0,17 | 0,1 | -0,9 |
Наиболее полно финансовая устойчивость предприятия может быть раскрыта на основе изучения равновесия между статьями актива и пассива баланса. Произведём оценку финансового равновесия активов и пассивов анализируемого хозяйства. Схематически взаимосвязь активов и пассивов баланса представлена ниже:
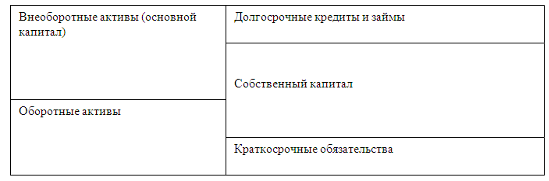
Согласно этой схеме можно сказать, что основными источниками финансирования внеоборотных активов является собственный капитал и частично долгосрочные кредиты, займы, лизинг.
Оборотные активы образуются как за счёт собственного капитала, так и за счёт краткосрочных заёмных средств.
Определим, сколько собственного капитала вложено в внеоборотные активы. Необходимые для этого данные внесём в таблицу 3.2.2.
Таблица 3.2.2- Доля собственного капитала совхоза-завода «Плодовое» Бахчисарайского р-на в формировании внеоборотных активах
| Показатель | На начало периода | На конец периода |
|
Внеоборотные активы Долгосрочные финансовые обязательства Сумма собственного капитала в формировании внеоборотных активов Доля в формировании внеоборотных активов, % Долгосрочных обязательств Собственного капитала |
17556,8 - 19239,9 -9,6 109,6 |
15264,5 - 19258,1 -26,2 126,2 |
Приведённые в таблице данные свидетельствуют о том, что основной капитал сформирован полностью за счёт собственных средств предприятия.
Далее определим какая сумма собственного капитала используется в обороте:
На начало 2007г:СоК=4177,6тыс.грн
На конец 2007г:СоК=2238,5тыс.грн
Мы видим , что в течении года сумма СоК уменьшилась почти на половину.
Рассчитаем долю собственного и заёмного капитала в формировании оборотных активов:
| Показатель | На начало периода | На конец периода |
| Общая сумма оборотных активов | 4626,9 | 9243,5 |
| Источники их формирования: | ||
| -общая сумма краткосрочных обязательств | 452,9 | 3015,5 |
| -сумма СоК | 4177,6 | 2238,5 |
| Доля в формировании оборотных активов: | ||
| -заёмного капитала | 9,8 | 32,6 |
| -собственного капитала | 90,2 | 67,4 |
Приведённые данные показывают, что на начало периода оборотные активы на 9,8% сформированы за счёт заёмных средств, на конец периода доля заёмных средств составила 32,6%, т.е произошло увеличение на 22,8%.Это свидетельствует о снижении финансовой устойчивости хозяйства и повышении зависимости от внешних кредиторов.
Итак, на основании проведённых расчётов можно сказать о том, что данному предприятию характерно низкая финансовая устойчивость, которая связана с недостатком собственных средств, увеличением объёма займов, снижении деловой активности предприятия.
В следующем пункте отразим основные направления повышения устойчивости и деловой активности предприятия.
3.3 Основные направления повышения деловой активности и финансовой устойчивости совхоза-завода «Плодовое» Бахчисарайского р-на
На основании проведённых в предыдущих разделах расчётов можно говорить о том, что анализируемое предприятие находится в весьма плохом состоянии. Об этом говорит низкий уровень рентабельности, фондоотдачи и других показателей, характеризующих финансовое положение хозяйства. В настоящее время для большинства сельскохозяйственных предприятий такое положение стало типичным из-за недостаточной поддержки со стороны государства, изношенности и устарелости материальной базы и т.п.
Итак, основными проблемами на предприятии являются: низкий уровень рентабельности всего капитала предприятия, низкая маневренность собственных оборотных средств. Их недостаток, недостаток долгосрочных источников формирования капитала, низкий уровень ликвидности баланса, не готовность предприятия немедленно погасить кредиторскую задолженность. Для решения возникших проблем необходимо повысить выход чистой прибыли. Для этого необходимо увеличить доход от реализации продукции, а это возможно только при высоком её качестве и сравнительно невысокими ценами, а также низким уровнем затрат на её производство и сбыт, административные затраты.
Для улучшения финансовой устойчивости и независимости необходимо, чтобы количество привлечённого капитала уменьшилось, а объём собственного увеличился, т.е необходимо повысить платёжеспособность субъекта хозяйствования, улучшить структуру активов и пассивов хозяйства. Важным этапом улучшения финансовой стабильности предприятия является увеличение ликвидности баланса, т.е. степени покрытия обязательств предприятия его активами, срок превращения которых в деньги должен соответствовать сроку погашения обязательств и поэтому необходимо уменьшить количество времени, необходимое для превращения активов в деньги, что даст возможность увеличить его ликвидность.
Следующая , не менее важная проблема- это неготовность предприятия немедленно погасить кредиторскую задолженность. Для этого ему необходимо увеличить поступление денежных средств, т.е увеличить объёмы реализации продукции, а следовательно и объёмы производства либо искать рынки сбыта по более высоким ценам. Финансовое состояние предприятия характеризуется постоянным наличием средств на расчётном счёте. Оптимальная для предприятия сумма денежных средств определяется влиянием разных факторов и показателей, которые часто вызывают противоположные тенденции. Недостаток средств в определённый момент связан с риском прерывания производственного процесса, возможным невыполнением обязательств, с потерей дополнительной прибыли, а также создавать условия для банкротства. Оптимальная сумма денежных ресурсов определяется деловой активностью предприятия и обоснованностью в их ежедневной потребности.
Основные направления повышения деловой активности предприятия:
Вести планирование финансово-хозяйственной деятельности, в т.ч:
определение плановой потребности оборотных средств и нормирования объемов запасов и незавершенного производства, контроль соответствия нормативам;
планирование и контроль потоков финансовых средств (поступлений, платежей, денег на счете и т.п.);
формирование, проверку финансовой реализуемости планов производства и реализации продукции;
ежеквартально подводить итоги финансово-хозяйственной деятельности с обязательным проведением финансового анализа и результатов выполнения бизнес- планов.
Организовать долгосрочное планирование деятельности на основе разработки бизнес-планов. При освоении новых направлений развития обязательно необходимо проводить оценку эффективности проектов по их реализации на основе бизнес- планирования.
Совершенствовать договорную работу и дисциплину. При заключении договоров на поставку продукции предусматривать штрафные санкции за несвоевременную оплату покупателем продукции. Обязательная юридическая экспертиза договоров.
Необходимо следить за динамикой коэффициентов текущей ликвидности и обеспеченности собственными оборотными средствами.
Контролировать соотношение темпов роста дебиторской и кредиторской задолженностей. Если кредиторы незначительно превышают сумму дебиторов, то такое положение благоприятно. Противоположное их соотношение должно получить отрицательную оценку, т.к. слишком большая сумма может вызвать неплатежи по собственным обязательствам предприятия. При анализе дебиторскую и кредиторскую задолженность следует рассматривать отдельно: дебиторскую как средства, временно отвлеченные из оборота, а кредиторскую как средства, временно привлеченные в оборот.
6. Расширение сбыта продукции, в том числе за счет:
маркетинговых исследований рынка и постоянного мониторинга внешней среды;
разработки политики на основе анализа спроса;
установления прямых связей с другими предприятиями;
разработки системы скидок для постоянных заказчиков за своевременный расчет, выработки ценовой политики.
7.Внедрение на предприятии системы управленческого учета для анализа доходов и расходов по статьям и элементам затрат. Периодически необходимо выполнять анализ структуры издержек производства, проводя сравнение с различного рода базовыми показателями и изучая природу отклонений от них.
Выводы и предложения
Объектом изучения данной курсовой работы является совхоз- завод «Плодовое» Бахчисарайского района. Анализируемое предприятие располагает достаточными размерами площади земельных угодий – 4048 га, в том числе сельскохозяйственных – 3567,3 га. Эта площадь земельных угодий позволяет производить различные виды продукции. Основными видами производимой продукции является продукция отрасли садоводства. Ее удельный вес составляет в отчётном году 76%. В отрасли животноводства основной является продукция выращивания КРС. Хозяйство находится в благоприятных для основной производственной деятельности природных условий. Данное предприятие является государственным, поэтому в большой степени зависимости от поддержки государством своей деятельности.
В первой главе данной работы была рассмотрена теория финансового анализа финансовой устойчивости и деловой активности предприятия, определены основные направления и показатели, которые необходимо рассчитать для определения данных аспектов деятельности предприятия, определить отрицательные моменты в работе хозяйства и наметить основные направления их улучшения.
В главе второй, занимающей большую часть работы, было обследовано действующее предприятие, совхоз-завод «Плодовое» Бахчисарайского р-на, его структура, климатические условия, в которых оно находится и основные виды деятельности. Хозяйство специализируется на производстве плодовых, а также винограда. Виноград в данном хозяйстве является сырьём для переработки на винзаводе первичного виноделия. В ходе работы были установлены происшедшие изменения в материальном и финансовом обеспечении предприятия и факторы, вызвавшие эти изменения. По данным второго раздела можно сказать, что предприятие является достаточно крупным по размерам, располагает достаточными земельными площадями для ведения производственной деятельности. Анализируя экономическую эффективность производства, мы наблюдаем тенденцию роста всех показателей кроме трёх. Уменьшение наблюдается за счёт уменьшения с/х угодий, валового дохода и прибыли.
В третьем разделе были рассчитаны основные показатели, характеризующие финансовую стойкость и деловую активность предприятия. По полученным данным можно сделать вывод, что предприятие находится в кризисном финансовом состоянии, ему необходимо немедленное «оздоровление». Об этом свидетельствует значение рассчитанной трёхмерной модели финансовой устойчивости - S={0;0;0}.Поэтому для стабилизации финансового состояния предприятия предлагается провести следующие мероприятия:
-увеличить оборачиваемость собственного капитала, т.к не происходит увеличения объёмов продаж продукции;
-увеличить уровень рентабельности продукции на 11- 12 пунктов;
- уменьшить долю заёмных средств в формировании оборотных активов на 22,8%;
-увеличит объём собственного капитала в обороте в 2 раза;
Выполнение всех этих условий поможет предприятию улучшить свою финансовую устойчивость, а также уровень деловой активности, которые на данный момент находятся на очень низком уровне.
Как уже говорилось выше, предприятия являются основными звеньями хозяйствования и формируют основу экономического потенциала государства.
Чем прибыльнее предприятие, чем стабильнее его доход, тем большим становится его вклад в социальную сферу государства, в её экономический потенциал, поэтому необходимо вложить все усилия на восстановление сельскохозяйственных предприятий.
Литература
1.Агроклиматический справочник по Крымской области. Гидрологическое издательство, Ленинград.1959г.
2. Баканов М.И., Шеремет А.Д. Теория экономического анализа: Учебник-4-е изд., доп. и перераб. М.: Финансы и статистика, 1999-416с.
3.Бердникова Т.Б Анализ и диагностика финансово – хозяйственной деятельности предприятия : Уч.пособие-М.:ИНФРА-М, 2005.-215с.
4. Білик М.Д Фінансовий аналіз: Навч.посіб.-2-е вид., без змін.-К.:КНЕУ, 2007.-592с.
5. Буряк П.Ю Фінансово - економічний аналіз:Підручник-К.: «Професіонал», 2004.-528с.
6. Головко Т.Б Методика анализа финансового состояния предприятия – К., 1993.-21с.
7.Дєєва Н.М Фінансовий аналіз – Навч.посіб. – К.: Центр учбової літератури, 2007.-328с.
8.Едронова В.Н. Учёт и анализ финансовых активов: Уч.пос. – М.: Финансы и статистика,1995.-144с.
9.Ефимова О.В Финансовый анализ. 3-е узд., перераб. И доп. – М.: издательство «Бухгалтерський учт»,1999.-352с.
10.Ефимова О.В Как анализировать финансовое положение предприятия : Практ.пособие – М.: Бізнес – школа, 1994.-118с.
11.Ізмайлова К.В Фінансовий аналіз : Навч.посіб. – 2-ге вид., стереотип.-К.: МАУП, 2001.-152с.
12.Ковалев В.В Финансовый анализ. Анализ отчётности- 2-е изд., перераб. И доп.-М.: Финансы и статистика, 1998.-512с.
13.Ковалев В.В Финансовый анализ -2-е изд., перераб. И доп.-М.: Финансы и статистика, 1998.-512с.
14.Лахтіонова Л.Н Фінансовий аналіз сільськогосподарських підприемтсв : Навч.посіб. –К.:КНЕУ, 2004.-365с.
15.Машинський С.З Економічний аналіз : Підручник 2-ге вид., доп. І перераб. – Житомир : ПП «Рута», 2007.-704с.
16.Павловська О.В Фінансовий аналіз : Навч.посіб. – К.: КНЕУ, 2002.-388с.
17.Поддєрьогін А.М Фінанси підприємств : Підручник – 4-те вид., пероб. Та доп. – К.: КНЕУ, 2002-571с.
18.Просветов Г.И Анализ хозяйственной деятельности : Учебно- методическое пособие – М.: Издательство РДП, 2005.-192с.
19.Созонец І.Л Фінансовий аналіз : Навч. Посіб. – К.: Центр навчальної літератури, 2006.-210с.
20.Сопко В. Методика анализа баланса предприятия – К.: МП «Лоран», 1994.-23с.
21.Шеремет А.Д Методика финансового анализа : Уч.пособие и практ. Пособие – М.: ИНФРА- М,1999г.-207с.