Понятие и признаки кризисных явлений в экономике предприятий
Содержание
Введение
Глава 1. Банкротство. Общее положение, основные факторы и признаки
1.1 Понятие несостоятельности (банкротства)
1.2 Признаки и факторы банкротства
Глава 2. Диагностика финансового состояния предприятия (на примере ОАО «Атлант»)
2.1 Анализ финансового состояния
Глава 3. Пути выхода из кризиса
Заключение
Список литературы
Приложение
Введение
Становление рыночной экономики в РФ объективно обусловливает возникновение и развитие механизмов, регулирующих процессы производства, сбыта и потребления товаров и услуг. Достижение оптимальной инфраструктуры производства, соответствующей потребностям и платежеспособному спросу субъектов экономической деятельности (населения, предприятий, общественных и государственных организаций), осуществляется посредством национального рынка и складывающейся в каждый данный момент рыночной ситуации. От характера и структуры рыночных потребностей, способности и возможности ее предвидения, прогнозирования и соответствующего реагирования зависят судьба предприятий, производящих товары и услуги, подъем и падение отдельных предприятий. направлений и секторов экономики. Процесс неравномерного развития экономики и тем более отдельных ее частей, колебания объемов производства и сбыта, возникновения значительных спадов производства, что характеризуется как кризисная ситуация, следует рассматривать не как стечение неблагоприятных ситуаций (хотя для отдельного предприятия это может быть и так), а как некую общую закономерность, свойственную рыночной экономике.
Кризисные ситуации, для преодоления которых не было принято соответствующих профилактических мер, могут привести к чрезмерному разбалансированию экономического организма предприятия с соответствующей неспособностью продолжения финансового обеспечения производственного процесса, что квалифицируется как банкротство предприятия. Преодоление этого состояния требует применения специальных мер (процедур) либо прекращения деятельности предприятия и его ликвидации.
Актуальность и практическая значимость темы исследования настоящей курсовой работы обусловлена тем, что банкротство – стало фактом в России, особенно в настоящее время. С одной стороны банкротство – крах, гибель предприятия. Но с другой стороны – это толчок к изменению в лучшую сторону, возможность возрождения с учетом прошлых ошибок. Процедуры, используемые в качестве необходимых для вывода предприятия из кризисного состояния устанавливаются законодательно.
Банкротство является результатом развития кризисного финансового состояния, когда предприятие проходит путь от эпизодической до устойчивой (хронической) неспособности удовлетворять требования кредиторов, в том числе по обязательным платежам в бюджет и внебюджетные фонды.
Цель данной работы – изучение проблем банкротства предприятий. Пути выхода предприятия из кризиса.
Для достижения данной цели рассматриваются следующие задачи:
– провести анализ состава и структуры механизма банкротства;
– изучить нормативно-правовую базу, регулирующую процедуры банкротства;
– исследовать общие и специфические факторы и признаки возникновения кризисных ситуаций на предприятии;
– провести диагностику финансового состояния конкретного предприятия;
– вывести предприятие из кризисной ситуации.
Устранение с рынка обанкротившихся предпринимательских структур – непременное условие эффективного рыночного механизма. Однако предотвратить банкротство, обеспечить продолжительное процветание этих структур – задача значительно более важная.
Антикризисный менеджмент особо значим и необходим для преодоления состояния, угрожающего существованию предприятия, при котором основным вопросом становится выживание.
Глава 1. Банкротство. Общее положение, основные факторы и признаки
1.1 Понятие несостоятельности (банкротства)
В соответствии с Федеральным Законом РФ « О несостоятельности (банкротстве)» под банкротством (несостоятельностью) предприятий понимается признанная арбитражным судом неспособность должника в полном объеме удовлетворить требования кредиторов по денежным обязательствам и исполнить обязанность по уплате обязательных платежей.1
История становления и развития рыночной экономики в развитых странах показывает неравномерность процесса функционирования предприятия, наличие колебаний значений объемов производства и сбыта продукции. Возникновение спада производства определяется как кризисная ситуация и рассматривается как некая общая для всех предприятий закономерность, тесно увязанная с характером их жизненного цикла, которая может возникнуть на любой из его стадий. Спад производства обусловливает состояние банкротства, которое характеризуется продолжительностью во времени и длится на протяжении второй фазы жизненного цикла предприятия, различаясь при этом «амплитудой падения» на каждом интервале (этапе) фазы. По глубине банкротства различают его стадии:
I стадия – допустимое банкротство – характеризует зарождение негативного состояния, возникает на этапе жизненного цикла «реорганизация», когда появляется угроза потери прибыли от предпринимательской деятельности;
II стадия – критическое банкротство – определяет усиление негативных тенденций на этапе «спад», когда затраты на осуществление деятельности приходится возмещать за счет средств кредиторов;
III стадия – катастрофическое банкротство – возникает на этапах «банкротство» и «ликвидация» жизненного цикла предприятия, сопровождается его закрытием или принудительной ликвидацией, следствием которых является распродажа имущества для погашения требовании кредиторов. В этом случае должник теряет право самостоятельно управлять и распоряжаться своим имуществом. Это право переходит к ликвидаторам – лицам, назначенным для управления имуществом должника и принудительной его ликвидации.
1.2 Признаки и факторы банкротства
На каждой стадии развития негативной тенденции состояние предприятия имеет свои отличительные признаки:
на стадии I: задержки с предоставлением отчетности, снижение ее качества; изменения в структуре баланса (резкое уменьшение денег на счетах); увеличение дебиторской и кредиторской задолженности, их старение и разбалансирование; снижение объемов продаж; необоснованная смена поставщиков; изменения в структуре управления; всевозможные реорганизации предприятия (открытие и закрытие представительств, филиалов, дочерних обществ и т.п.); скрытое снижение цены предприятия, падение курса его акций; снижение доходов (прибыли) от основной деятельности;
на стадии II: трудности с наличностью; уменьшение поступления денежных средств от хозяйственных операций; конфликты в высшем руководстве; нарушение сроков выплаты заработной платы; рост текучести кадров; ухудшение социально-психологического климата в трудовом коллективе; установление нереальных цен на продукцию; внеочередные проверки финансово-контролирующих органов; затруднения в получении коммерческих кредитов; возникновение убытков;
на стадии III: неудовлетворительная структура баланса; скопление на складе готовой продукции, которая заведомо не реализуется; падение объема производства; низкая заработная плата; сокращенный рабочий день (неделя); возрастание убытков; недостаток оборотных средств; неспособность погасить срочные обязательства.
Из сказанного следует, что банкротство – хотя и болезненный, но закономерный процесс, а значит, подлежит управлению. Состояние неплатежеспособности предприятий неравномерно по внешним признакам, согласно чему управление им сложно и не универсально. Оно осуществляется как на макроуровне – посредством созданной системы мониторинга, так и на микроуровне хозяйственной деятельности – в результате антикризисного управления2.
Деятельность предприятия подвержена влиянию многочисленных факторов. В целях антикризисного управления деятельностью предприятия необходимо знать характер их влияния. По направлению этих влияний факторы различаются на положительные и отрицательные. Очевидно, несостоятельность предприятий обусловлена влиянием последних. Кроме того, по степени зависимости от субъекта хозяйственной деятельности все факторы делятся на внешние и внутренние. Рассмотрим различия факторов по их содержанию.
Внешние факторы:
экономические: уровень доходов и накоплений населения (покупательная способность); платежеспособность экономических партнеров, кредитная и налоговая политика государства; изменение рыночных ориентаций потребителя, конъюнктуры внутреннего и мирового рынков, государственное регулирование, уровень развития науки и техники, инфляция;
социальные: изменение политической обстановки внутри страны и за рубежом; международная конкуренция, уровень культуры предпринимателей и потребителей их продукции, организация досуга населения, нравственные притязания и религиозные нормы, определяющие образ жизни; демографическая ситуация;
правовые: наличие законов, регулирующих предпринимательскую деятельность (например, упрощенная и ускоренная процедура регистрации предприятий); защита от государственного бюрократизма, совершенствование налогового законодательства, методов учета и форм отчетности, развитие совместной деятельности с привлечением иностранного капитала; обеспечение гарантии сохранности прав на собственность и соблюдения договорных обязательств; защита фирм друг от друга, потребителей от недоброкачественной продукции;
природно-климатические и экологические: наличие материальных ресурсов, климатические условия, состояние окружающей среды и т.п.
Внутренние факторы:
материально-технические – факторы, связанные с уровнем развития техники и технологии, внедрением в производство научных открытий, совершенствованием орудий и предметов труда. К ним относятся: замена морально и физически устаревшего оборудования; ремонт действующего оборудования; механизация и автоматизация производства; электрификация производства; химизация производства; строительство, реконструкция, увеличение использования производственных площадей; создание и внедрение принципиально новых технологий, обеспечивающих сокращение затрат, экономию ресурсов, повышение качества; углубление специализации машин; экономия материальных ресурсов; освоение альтернативных источников энергии и т.п.;
организационные – факторы, обусловленные совершенствованием организации производства, труда и управления; выбором организационно-правовой формы. Все они объединены в три группы:
организация производства: размещение предприятия по территории страны; организация транспортных связей; специализация, кооперация и разделение, организация материально-технического снабжения и сбыта продукции; организация энергоснабжения, ремонтного обслуживания; организация системы контроля за качеством; организационно-техническая подготовка производства; проведение текущего и капитального ремонта; организация бесперебойной работы оборудования; повышение сменности работы оборудования; организация внутрипроизводственного материально-технического снабжения и т.п.;
организация труда: рациональное разделение и кооперация труда; организация и .обслуживание рабочих мест; улучшение санитарно-гигиенических условий труда, доведение их до комфортных; устранение производственных вредностей и опасностей; внедрение передовых приемов и методов труда; организация рациональных режимов труда и отдыха; укрепление трудовой и производственной дисциплины; развитие коллективных форм труда; совершенствование системы стимулирования труда; нормирование труда; развитие многостаночного и многоагрегатного обслуживания; рациональная расстановка и эффективное использование кадров и т.п.;
организация управления: формирование организационной структуры; создание экономичной и действенной управленческой структуры; координация работы предприятия внутри страны и за рубежом; привлечение высококвалифицированных специалистов; эффективная организационно-экономическая форма; совершенствование стилей и методов управления; финансовый, кадровый, инвестиционный менеджмент; управление ценовой политикой, издержками, амортизационной политикой и т.п.;
социально-экономические – факторы, связанные с составом работников, уровнем их квалификации, отношением работников к собственности, условиями труда и быта, эффективностью стимулирования труда. К ним относятся: материальная и моральная заинтересованность; уровень квалификации работников; уровень культуры труда; отношение к труду; изменение форм собственности на средства производства и результаты труда и т.п.
В зависимости от преобладания причин возникновения банкротства предприятий в экономике различают следующие их типы:
предприятие-банкрот, функционирующее в сбалансированной экономике, – это предприятие, которое не могло выполнить ранее взятые на себя обязательства по субъективным причинам;
предприятие-банкрот, функционирующее в экономике массового банкротства, – это предприятие, которое не годится для решения экономических задач в перспективе.
Глава 2. Диагностика финансового состояния предприятия (на примере ОАО «Атлант»)
2.1 Анализ финансового состояния
Финансовое состояние предприятия характеризуется составом и размещением средств, структурой их источников, скоростью оборота капитала, способностью предприятия погашать свои обязательства в срок и в полном объеме.
Данный анализ необходим для оценки удовлетворительности структуры баланса, возможности отнесения предприятия к категории банкротов, а также для оценки возможности восстановления платежеспособности за определенный период. Результаты анализа во многом определяют целесообразность восстановительных процедур, их характер и направленность.
Анализ будем проводить на основе данных годовой отчетности ОАО «Атлант» за 2008г.
Рассчитаем ликвидность баланса предприятия.
Ликвидность баланса предприятия определяется на основе сопоставления рассчитанных групп активов и обязательств. Баланс считается ликвидным, если выполняется следующее условие: А1≥П1; А2≥П2; А3≥П3; А4≤П4.
На начало2008 года: На конец 2008 года:
2900<11400 12200 < 17250
20000<65700 25000 < 90250
4800<7200 7200 < 42300
188700<211000 211000 >105600
В данном предприятии баланс на начало года получился критически ликвидным, а на конец – полностью не ликвидным. Этот вывод сделан на основании сравнения нормативов и полученных данных, которые предоставлены в таблице 1 (см. приложение).
Наряду с рассмотренной методикой уровень ликвидности предприятия может рассчитываться с помощью группы коэффициентов ликвидности:
Коэффициент текущей ликвидности (платежеспособности).
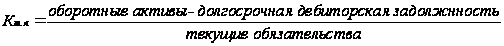 .
Коэффициент текущей ликвидности дает общую оценку ликвидности предприятия, показывая, сколько рублей оборотных средств приходится на 1 рубль текущей краткосрочной задолженности.
Норматив 1,5-2, оптимально 3.
На начало
2008 года
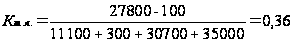
На конец
2008 года
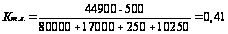
Сравнивая полученные коэффициенты с нормативом, получается, что на начало и на конец года у предприятия ОАО «Атлант» высокий финансовый риск, связанный с тем, что предприятие не в состоянии стабильно оплачивать текущие счета.
2. Коэффициент обеспеченности собственных оборотных средств.
Коэффициент обеспеченности собственными средствами характеризует наличие собственных оборотных средств у предприятия, необходимых для его финансовой устойчивости:3
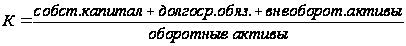
Рекомендуемое значение 0,1
На начало
2008 года
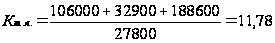
На конец
2008 года
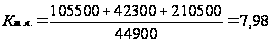
На основании данных коэффициентов следует, что предприятие ОАО «Атлант» и на начало, и на конец года имеет достаточное количество собственных оборотных средств для финансовой устойчивости.
Коэффициент восстановления (утраты) платежеспособности.
Коэффициент восстановления (утраты) платежеспособности характеризует наличие реальной возможности у предприятия восстановить либо утратить свою платежеспособность в течение определенного периода.
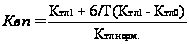
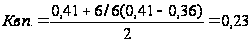
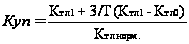
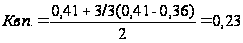
У предприятия в ближайшее время (6 месяцев) нет возможности восстановить платежеспособность. И так же существует реальная возможность утратить свою платежеспособность за период 3 месяца.
Вероятность банкротства предприятия – это одна из оценочных характеристик текущего состояния и обстановки на исследуемом предприятии. Проводя анализ вероятности ежемесячно, руководство предприятия или технологической цепочки может постоянно поддерживать вероятность на низком уровне. Поскольку вероятность зависит от ряда показателей, то для положительного результата необходимо следить не за каким-то одним, а за несколькими основными показателями одновременно.4
Показатель вероятности банкротства получил название коэффициента Альтмана (индекс кредитоспособности) по имени своего создателя. Индекс кредитоспособности позволяет в первом приближении разделить хозяйствующие субъекты на потенциальных банкротов и не банкротов.
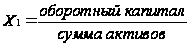
При построении индекса Альтман исследовал 22 аналитических коэффициента, которые могли быть полезны для прогнозирования возможного банкротства. Из этих показателей он отобрал пять наиболее значимых и построил многофакторное регрессионное уравнение. Таким образом, индекс Альтмана представляет собой функцию от некоторых показателей, характеризующих экономический потенциал предприятия и результаты его работы за истекший период. В общем виде индекс кредитоспособности (Z-счет) имеет вид:5
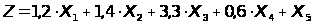 ;
где
 ;
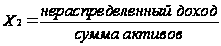 ;
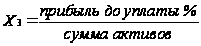 ;
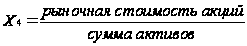 ;
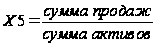 .
Степень близости предприятия к банкротству определяется по шкале, представленной в Таблице 2 (см. Приложение).
На начало 2008 года:
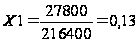
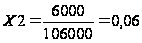
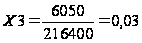
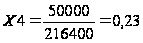
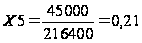
1,2*0,13+1,4*0,06+3,3*0,03+0,6*0,23+0,21=0,549
На конец 2008 года:
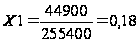
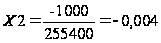
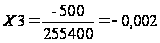
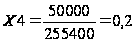
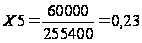
1,2*0,18+1,4*(-0,004)+3,3*(-0,002)+0,6*0,2+0,23=0,55
Сравнивая данные расчеты с нормативом, можно сделать вывод, что у предприятия ОАО «Атлант» на начало и на конец 2008 года степень риска банкротства очень высокая.
Модель Иркутского государственного университета.
К=8,38К1+К2+0,054К3+0,063К4
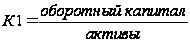
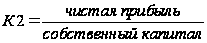
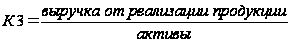
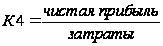
Степень близости предприятия к банкротству определяется по шкале, представленной в Таблице 3 (см. Приложение).
На начало 2008 года:
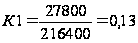
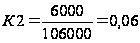
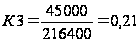
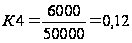
К= 8,38*0,13+0,06+0,054*0,21+0,063*0,12=1,17
На конец 2008 года:
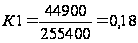
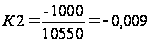
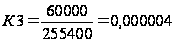
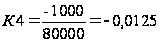
К= 8,38*0,18-0,009+0,054*0,000004+0,063*(-0,0125)=1,50
Сравнивая данные расчеты с нормативом, можно сделать вывод, что у предприятия ОАО «Атлант» на начало и на конец 2008 года степень вероятности банкротства минимальная.
Так же для оценки финансового состояния предприятия проводят экспресс-анализ предприятия, который позволяет вывить, на сколько предприятие платежеспособно, может ли оно в дальнейшем осуществлять текущую деятельность и каковы его перспективы его развития. С этой целью определяют:
1. Платежеспособность предприятия.
Оборотные активы ≥ краткосрочные обязательства.
На начало 2008 года: 27800-77500= - 49700
На конец 2008 года: 44900-107600=62700
Это означает что предприятие ОАО «Атлант» на начало года не платежеспособно. На конец года - платежеспособно.
1.2 Частный случай платежеспособности.
Собственные оборотные средства>срочные обязательства
На начало 2008 года: 106000-188600= - 82600
На конец 2008 года: 105500-210500= - 105000
2. Зависимость предприятия от внешних источников, займов.
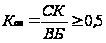
На начало 2008 года: На конец 2008 года:
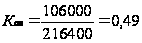
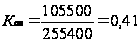
Этот коэффициент показывает, на сколько предприятие зависит от внешних источников, займов.
3.Наличие на предприятии собственных оборотных средств для текущей деятельности.
Данный коэффициент показывает наличие у предприятия собственных оборотных средств.
СОА=СК-ВОА
На начало 2008 года: 106000-188600= - 82600
На конец 2008 года: 105500-2105000= - 105000
Данный коэффициент показывает, что у предприятия ОАО «Атлант» и на начало и на конец 2008 года нет собственных оборотных средств.
Доходность предприятия.
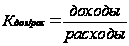 >1
На начало 2008 года:
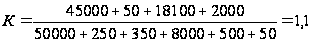
На конец 2008 года:
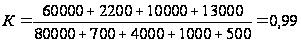
Из данных расчетов следует, что на начало 2008 года предприятие было не доходно. На конец 2008 года оно стало доходным.
Рентабельность предприятия.
Данный коэффициент характеризует рентабельность предприятия, то есть общий доход получаемый от всех видов деятельности по отношению к общей стоимости имущества или капитала. Но этот коэффициент не учитывает расходов, связанных с налогом на прибыль, который уменьшит рентабельность, так как балансовая прибыль уменьшается на сумму налога.
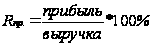
На начало 2008 года: На конец 2008 года:
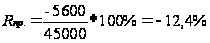
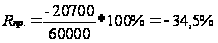
На начало и на конец 2008 года предприятие ОАО «Атлант» не рентабельно.
Рентабельность предприятия по чистой прибыли.
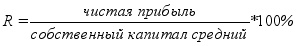
На начало 2008 года:
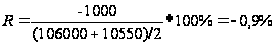
На конец 2008 года:
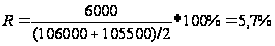
На начало 2008 года предприятие «ОАО Атлант» не рентабельно, на конец 2008 года предприятие низко рентабельно.
Таким образом, можно сделать вывод, что предприятие находится в сложном, кризисном финансовом положении и нуждается в незамедлительных комплексных мероприятиях по восстановлению платежеспособности и ликвидности. В первую очередь, необходимо тщательно проанализировать причины увеличения обязательств и сроков погашения дебиторской задолженности, оптимизировать основные статьи расходов и затрат, обеспечить увеличение собственных ресурсов и провести оптимизацию налоговых отчислений, что требует углубленного анализа соответствующих статей, краткосрочного и перспективного планирования при взаимодействии всех служб предприятия.
Глава 3. Пути выхода из кризиса
Предприятие ОАО «Атлант» решило технически перевооружить свое производство и увеличить выпуск продукции за счет полученного долгосрочного кредита в размере 1000000 рублей под 6% годовых. Предприятие приобрело оборудование и уплатило поставщику 590000 рублей, включая НДС. Засчет кредита предприятие приобрело сырье на сумму 236000, включая НДС. Предприятие выпустило продукцию на сумму 472000, включая НДс. Управленческие расходы составили 50000 рублей + ЕСН. Оплачены проценты за полученный кредит.
Определяем проценты за кредит: 1000000/100*6%= 60000
ЕСН: 50000/100*26%= 13000
НДС от сырья: 236000*18%/118= 36000
Затраты: 236000-36000=200000
НДС от выручки: 472000*18%/118= 72000
Выручка: 472000-72000= 400000
НДС от уплаты поставщикам: 590000*18%/118= 90000
Основные средства: 590000-90000= 500000
Валовая прибыль: 400000-200000=200000
Управленческие расходы: 13000+50000=63000
Прибыль от продаж: 200000-63000= 137000
Налогооблагаемая прибыль: 137000-60000= 77000
Текущий налог на прибыль: 77000/100/20%= 15400
Чистая прибыль: 77000-15400= 61600
Анализ будем проводить на основе данных годовой отчетности ОАО «Атлант» за 2009г.
Рассчитаем ликвидность баланса предприятия.
Баланс считается ликвидным, если выполняется следующее условие: А1≥П1; А2≥П2; А3≥П3; А4≤П4.
На начало 2009 года: На конец 2009 года:
12200 < 17250 598200>95650
25000 < 90250 79000<90250
7200 < 42300 7200<1042300
211000 >105600 711000 >167200
На предприятии ОАО «Атлант» баланс на начало 2009 года получился полностью не ликвидным, а на конец 2009 года – критически ликвидным. Этот вывод сделан на основании сравнения нормативов и полученных данных, которые предоставлены в таблице 2 (см. приложение).
Коэффициент текущей ликвидности (платежеспособности).
.
Коэффициент текущей ликвидности дает общую оценку ликвидности предприятия, показывая, сколько рублей оборотных средств приходится на 1 рубль текущей краткосрочной задолженности.
Норматив 1,5-2, оптимально 3.
На начало
года
На конец
года
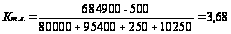
Сравнивая полученные коэффициенты с нормативом, получается, что на начало 2009 года у предприятия высокий финансовый риск, связанный с тем, что предприятие не в состоянии стабильно оплачивать текущие счета. Но на конец 2009 года полученный коэффициент говорит о хорошей платежеспособности предприятия.
Коэффициент обеспеченности собственных оборотных средств.
Коэффициент обеспеченности собственными средствами характеризует наличие собственных оборотных средств у предприятия, необходимых для его финансовой устойчивости:
Рекомендуемое значение 0,1
На начало
2009 года
На конец
2009 года
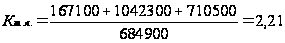
На основании данных коэффициентов следует, что предприятие ОАО
«Атлант» и на начало и на конец 2009 года имеет достаточное количество собственных оборотных средств для финансовой устойчивости.
Коэффициент восстановления (утраты) платежеспособности.
Коэффициент восстановления (утраты) платежеспособности характеризует наличие реальной возможности у предприятия восстановить либо утратить свою платежеспособность в течение определенного периода.
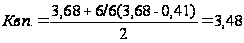
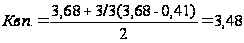
У предприятия ОАО «Атлант» в ближайшее время (6 месяцев) есть реальная возможность восстановить платежеспособность. И так