Исследования влияние системы учета затрат и формирования себестоимости на конечные результаты деятельности ООО «Пластик»
101,65
Анализ таблицы показывает, что в натуральном выражении отмечен рост следующих видов продукции: объем производства серийных пакетов типа «майка» увеличился на 29,51 %, что в натуральном вырожении состовляет 3200 тыс. пакетов. Объем производства фасовочных пакетов и заказных пакетов типа «майка» увеличился на 11,92% и 9,26%.
Таблица 2.10. Динамика цены реализации произведенной продукциии
| Продукция |
2000 год руб. |
2001 год руб. |
"+" "-" | % |
| 1. Пакеты серийные типа «майка», в шт. | 0,26 | 0,28 | 0,02 |
107,69 |
| 2. Пакеты фасовочные (фирменные), в шт. | 0,29 | 0,31 | 0,02 | 106,90 |
| 3. Пакеты «майка» заказные (фирменные), в шт. |
0,47 |
0,51 | 0,04 | 108,51 |
| Средняя цена | 0,34 | 0,37 | 0,03 | 107,84 |
Из таблицы видно, что в среднем цены на продукцию предприятия в 2001 году выросли на 7,84 % по сравнению с 2000 годом.
2.4. Анализ использования производственных фондов.
Далее необходимо провести анализ движения и структуры основных фондов. Данные для анализа представлены в таблице 2.11.
Таблица 2.11 Наличие, движение и структура основных фондов
| Группа основных фондов | Наличие на начало года | Поступило за год | Выбыло за год | Наличие на конец года | ||||
| т.руб | % | т.руб | % | т.руб | % | т.руб | % | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| Промышленные производственные фонды | 1480 | 91,8 | 101 | 100 | 30 | 100 | 1551 | 92,8 |
| Производственные основные фонды других отраслей | - | - | - | - | - | - | - | - |
| Непроизводственные основные фонды | 133 | 8,2 | - | - | - | - | 120 | 7,2 |
| ВСЕГО основных фондов | 1613 | 100 | 101 | 100 | 30 | 100 | 1671 | 100 |
Из таблицы 2.11 видно, что за отчетный период произошли изменения в наличии и структуре основных фондов. Стоимость основных фондов возросла на 58 т.руб за счет увеличения стоимости основных производственных фондов. Увеличилась доля основных производственных фондов в общей сумме основных средств на 1,0 % и соответтвенно сократилась доля непроизводственных основных фондов.
2.5 Анализ использования трудовых ресурсов предприятия
К трудовым ресурсам предприятия относится та часть населения, которая обладает необходимыми физическими данными, знаниями и навыками в соответствующей отрасли. Достаточная обеспеченность предприятия нужными трудовыми ресурсами, их рациональное использование, высокий уровень производительности труда имеют большое значение для увеличения объемов продукции и повышения эффективности производства. В частности, от обеспеченности предприятия трудовыми ресурсами и эффективности их использования зависят объем и своевременность выполнения всех работ, эффективность использования оборудования, машин, механизмов и как результат объем производства продукции, ее себестоимость, прибыль и ряд других экономических показателей.
Обеспеченность предприятия трудовыми ресурсами определяется сравнением фактического количества работников по категориям с плановой потребностью (табл.2.12).
Таблица 2.12 Численность работников предприятия
Показатели |
План 2001г. |
Факт |
Отклонения | ||||
| в абсолютных величинах | в % | ||||||
| 2000г. | 2001г. | От плана | От 2000г | К плану | К 2000г | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Весь персонал | 23 | 23 | 25 | +2 | +2 | 108,7 | 108,7 |
| в т.ч. ППП | 15 | 15 | 17 | +2 | +2 | 113,3 | 113,3 |
| Руководители, специалисты, служащие | 5 | 5 | 5 | - | - | 100 | 100 |
| Непромышленный персонал | 3 | 3 | 3 | - | - | 100,0 | 100 |
Из таблицы видно, что серьезных изменений в численности работников предприятия в 2001 году не произошло. По категориям руководителей, специалистов, служащих и непромышленному персоналу численность сотрудников не изменилась. Увеличилась по сравнению с прошлым годом численность промышленно производственного персонала на 2 работника, в связи с увеличением объемов производства.
Таблица 2.13 Показатели по труду
Показатели |
Факт2001 год |
Факт2000 год |
План2001 год |
Отклонения |
|
|
от 2000 года |
От плана |
||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| Выпуск продукции, т.р. | 7594 | 5897 | 7450,4 | +1697 | -15,4 |
| Численность ППП, чел | 17 | 15 | 15 | +2 | +2 |
| ФОТ ППП, т.р. | 175,2 | 104,5 | 150,3 | +70,7 | -24,9 |
| Выработка на 1 работающего ППП, т.р. | 446,7 | 393,1 | 439,0 | +48,6 | +7,7 |
| Размер ФОТ на 1 работающего ППП, т.р. | 10,3 | 7,0 | 10,0 | +3,3 | +0,3 |
Проанализировав таблицу видно, что выработка на 1 работающего по отношению к прошлому году составила 113,6 %, а средняя заработная плата выросла на 47,1 %.
Использование фонда оплаты труда проводится на основе данных таблицы 2.14.
Таблица 2.14 Использование фонда оплаты труда
Показатели |
План2001г. |
Факт |
Отклонения |
||||
| 2000г. | 2001г. |
от плана |
от факта |
||||
| +,- | % | +,- | % | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| ФОТ всего персонала, т.р. | 219,1 | 168,5 | 239,0 | +19,9 | 109,1 | +70,5 | 141,8 |
| в т.ч. ППП | 150,3 | 104,5 | 175,2 | +24,9 | 116,6 | +70,7 | 167,6 |
| Руководители, специалисты, служащие | 58,8 | 54,5 | 53,8 | -5,0 | 91,5 | -0,7 | 98,7 |
| Непромышленный персонал | 10,0 | 9,5 | 10,0 | - | - | +0,5 | 105,3 |
| Среднесписочная численность, чел | 23 | 23 | 25 | +2 | 108,7 | +2 | 108,7 |
| в т.ч. ППП | 15 | 15 | 17 | +2 | 113,3 | +2 | 113,3 |
| Руководители, специалисты, служащие | 5 | 5 | 5 | - | - | - | - |
|
Непромышленный Персонал |
3 | 3 | 3 | - | - | - | - |
| Среднемесячная зарплата всего персонала | 793,8 | 610,5 | 796,7 | 2,8 | 100,4 | 186,2 |
130,5 |
| в т.ч. ППП | 835,0 | 580,6 | 858,8 | 23,8 | 102,9 | 278,3 | 147,9 |
| Руководители, специалисты, служащие | 784,0 | 726,7 | 632,9 | -151,1 | 80,7 | -93,7 | 87,1 |
| Непромышленный персонал | 222,2 | 211,1 | 196,1 | -26,1 | 88,2 | -15,0 | 92,9 |
Анализ таблицы позволяет сделать следующие выводы: фонд оплаты труда всего персонала по сравнению с предыдущим годом увеличился на 41,8 %, а так же выше плана на 9,1 %. Численность же работников предприятия в анализируемом периоде превышает план на 8,7 %. Среднемесячная заработная плата работающих за год увеличилась на 30,5% Повышение среднемесячной заработной платы по сравнению с прошлым годом связано с повышением штатной численности работающих и повышением окладов согласно постановления Правительства РФ.
2.6. Анализ материальных ресурсов.
Успешное выполнение производственной программы во многом зависит от обеспечения предприятия необходимыми ресурсами требуемого качества.
Своевременное обеспечение материальными ресурсами предопределяет ритмичность работы предприятия, создает условия для эффективного использования машин и оборудования, повышения производительности труда. Рациональное использование материальных ресурсов оказывает непосредственное влияние на снижение себестоимости продукции, рост прибыли и рентабельности.
Т.к. предприятие относится к материальной отрасли, то удельный вес материальных затрат в затратах на производство достаточно высок и составлял в 2001 году 88,6 %.
Расход материальных ресурсов на рубль товарной продукции в анализируемом периоде уменьшились на 2,18 копеек. Это положительно повлияло на конечные результаты деятельности предприятия и привело к снижению себестоимости продукции и увеличению прибыли.
Общий результат изменения материалоемкости определяется динамикой ее частичных показаний. Структура материалоемкости по видам затрат рассмотрена в табл. 2.15.
Таблица 2.15 Частные показатели материалоемкости
Показатели |
2000 год | 2001 год | Отклонение |
|
Расход сырья на 1 руб. ТП Энергоемкость |
0,841 0,006 |
0,816 0,009 |
-0,025 +0,003 |
| Материалоемкость |
0,847 |
0,825 | -0,022 |
Уменьшение затрат на сырье произошло за счет увеличения объема выпуска продукции.
В табл. 2.16 рассмотрим составляющие материальных затрат в стоимостном выражении, а также их удельный вес.
Таб. 2.16. Динамика материальных затрат в составе себестоимости продукции
Показатели |
2000 год | 2001 год | Отклонение | |||
| Тыс.р. | % | Тыс. р. | % | тыс.р. | % | |
|
Материальные затраты, В том числе: - сырье и материалы - энергия |
4914 4882 32 |
100 99,3 0,7 |
6263 6193 70 |
100 98,9 1,1 |
1349 1311 38 |
- -0,4 +0,4 |
За анализируемый период материальные затраты увеличились в стоимостном выражении на 1349 тыс. р. и составили 6263 тыс. р.
Основными факторами, влияющими на прибыль, являются объем продукции и себестоимость, в составе которой значительную часть составляют материальные затраты. Поэтому далее остановимся на анализе динамики и структуры затрат на производство.
2.7 Анализ себестоимости, прибыли, рентабельности.
Анализ себестоимости
Важным показателем, характеризующим работу предприятий, является себестоимость произведенной продукции, выполненных работ, оказанных услуг. От ее уровня зависят финансовые показатели деятельности предприятий, темпы расширенного воспроизводства, финансовое состояние субъектов хозяйствования.
Анализ себестоимости продукции, работ, услуг имеет очень важное значение. Он позволяет выяснить тенденции изменения данного показателя, выполнения плана по его уровню, установить резервы и дать оценку работы предприятия по использованию возможностей снижения себестоимости продукции.
Планирование и учет себестоимости на предприятиях ведут по элементам затрат (табл. 2.17) и калькуляционным статьям затрат (табл. 2.18).
Группировка затрат по элементам необходима для того, чтобы изучить материалоемкость, энергоемкость, трудоемкость и установить влияние технического прогресса на структуру затрат.
Группировка затрат по назначению, т.е. по статьям калькуляции, указывает, куда, на какие цели и в каких размерах израсходованы ресурсы.
Таблица 2.17. Затраты на производство и реализацию продукции
НаименованиеЗатрат |
2000 год | 2001 год | +,- |
||
СуммаЗатрат |
На 1 руб. Продукции |
СуммаЗатрат |
на 1 руб. продукции |
||
| 1 | 2 | 3 | 4 | 5 | 6 |
| Выпуск продукции | 5805 | 7594 | 1789,00 | ||
| 1. Материальные затраты | |||||
|
Сырье и материалы |
4882 | 84,10 | 6193 | 81,55 | -2,55 |
|
Электроэнергия |
32 | 0,55 | 70 | 0,92 | 0,37 |
| 2. Затраты труда | |||||
Заработная плата |
168,5 | 2,90 | 239 | 3,15 | 0,24 |
|
в т.ч. основных рабочих |
116,5 | 2,01 | 165 | 2,17 | 0,17 |
|
3. Амортизация основных фондов |
66 | 1,14 | 74 | 1,04 | -0,10 |
| 4. Прочие затраты | |||||
| Услуги связи | 1 | 0,02 | 69,3 | 0,91 | 0,90 |
|
Налоги |
68 | 1,17 | 51 | 0,67 | -0,50 |
| Услуги банка | 10,4 | 0,18 | 13,5 | 0,18 | 0,00 |
|
Сертификаты |
17 | 0,29 | 18 | 0,24 | -0,06 |
|
Консультативное обслуживание |
34 | 0,59 | 29 | 0,38 | -0,20 |
|
Транспортные расходы |
47 | 0,81 |
41 |
0,54 | -0,27 |
|
Расходы на ярмарки |
7,3 | 0,13 | 24 | 0,32 | 0,19 |
ИТОГО |
5449,7 | 93,88 | 6986,8 | 92,00 | -1,88 |
Проанализировав таблицу видно, что по сравнению с 2000г. затраты на 1 руб. продукции уменьшились на 1,88 коп. На это снижение главным образом повлияло снижение затрат по статье сырье и материалы на 2,55 коп на 1 рубыль продукции. Это объясняется экономией на масштабе производства.
В таблице 2.18. проанализируем себестоимость произведенной продукции по статьям затрат.
Таблица 2.18. Анализ себестоимости продукции по статьям затрат
Статьи затрат |
План |
План вПересчете |
Факт |
+,- |
| 1 | 2 | 3 | 4 | 5 |
| 1. Сырье и материалы, т.р. | 6002 | 6140 | 6193 | 53 |
|
2. Основная и дополнительная заработная плата, т.р. |
230 | 232,1 | 239 | 6,9 |
| 3. Начисления МВД, т.р. | 16,2 | 17,2 | 18,1 | 0,9 |
| 4. Цеховые расходы, т.р. | 25,5 | 26,4 | 27,2 | 0,8 |
| 5. Общезаводские расходы, т.р. | 92,2 | 93,4 | 95,1 | 1,7 |
| 6. Производственная себестоимость, т.р. | 6365,9 | 6509,1 | 6572,4 | 63,3 |
|
7. Внепроизводственные расходы, т.р. |
123,5 | 125,4 | 130,5 | 5,1 |
| 8. Полная себестоимость, т.р. | 6489,4 | 6634,5 | 6702,9 | 68,4 |
| 9. Затраты на 1 руб. продукции, руб. | 0,858 | 0,878 | 0,883 | 0,005 |
| 10. Выпуск продукции, т.р. | 7560 | - | 7594 | - |
По данным таблицы перерасход по себестоимости выпущенной продукции составил 68,4т.р., что на 1,03 % выше запланированного. Затраты на 1 руб продукции при плане 0,878 руб составили 0,883 руб.
Анализ прибыли, рентабельности.
Различные стороны производственной, сбытовой, снабженческой и финансовой деятельности предприятия получают законченную денежную оценку в системе показателей финансовых результатов. Обобщенно наиболее важные показатели финансовых результатов деятельности предприятия представлены в отчете о прибылях и убытках.
Показатели финансовых результатов характеризуют абсолютную эффективность хозяйствования предприятия. Важнейшим среди них является показатель прибыли, которая в условиях рыночной экономики составляет основу экономического развития предприятия.
Для оценки и анализа уровня и динамики показателей составляется таблица (таблица 2.19.), в которой используются данные бухгалтерской отчетности организации из формы № 2.
Таблица 2.19 Динамика показателей прибыли
| Показатели | Отчетный период | Базисный период | Отчетный в % к базисному периоду |
| 1 | 2 | 3 | 4 |
| Выручка от продажи товаров, продукции, работ и услуг | 7531,00 |
5897,00 |
127,71 |
| Себестоимость проданных товаров, работ, услуг | 6702,90 | 5322,30 | 125,94 |
| Валовая прибыль | 828,10 | 574,70 | 144,09 |
| Коммерческие расходы | 71,20 | 54,60 | 130,40 |
| Управленческие расходы | 41,20 | 37,80 | 108,99 |
| Прибыль от продаж | 715,70 | 482,30 | 148,39 |
| Проценты к получению | - | - | - |
Проценты к уплате |
- | - | - |
| Доходы от участия в других организациях | - | - | - |
| Прочие операционные доходы | - | - | - |
| Прочие операционные расходы | 68,10 | 56,20 | 121,17 |
| Внереализационные доходы | - | - | - |
| Внереализационные расходы | 13,60 | 12,10 | 112,40 |
| Прибыль до налогообложения | 634,00 | 414,00 | 153,14 |
| Налог на прибыль 35% | 221,90 | 144,90 | 153,14 |
| Чистая прибыль | 412,10 | 269,10 | 153,14 |
Из данных таблицы 2.19 следует, что прибыль предприятия увеличилась на 143 т.руб., что на 53,14 % больше чем в 2000 году.
В динамике финансовых результатов можно отметить следующие изменения. Выручка от продажи продукции в отчетном году выросла на 27,71%, а прибыль от реализации выросла на 48,39 %. Это свидетельствует об улутшении процесса реализации продукции.
Далее проведем анализ влияния факторов на величину прибыли, который включает в себя следующие этапы:
Определение выручки от продаж отчетного года в ценах предыдущего года по формуле:
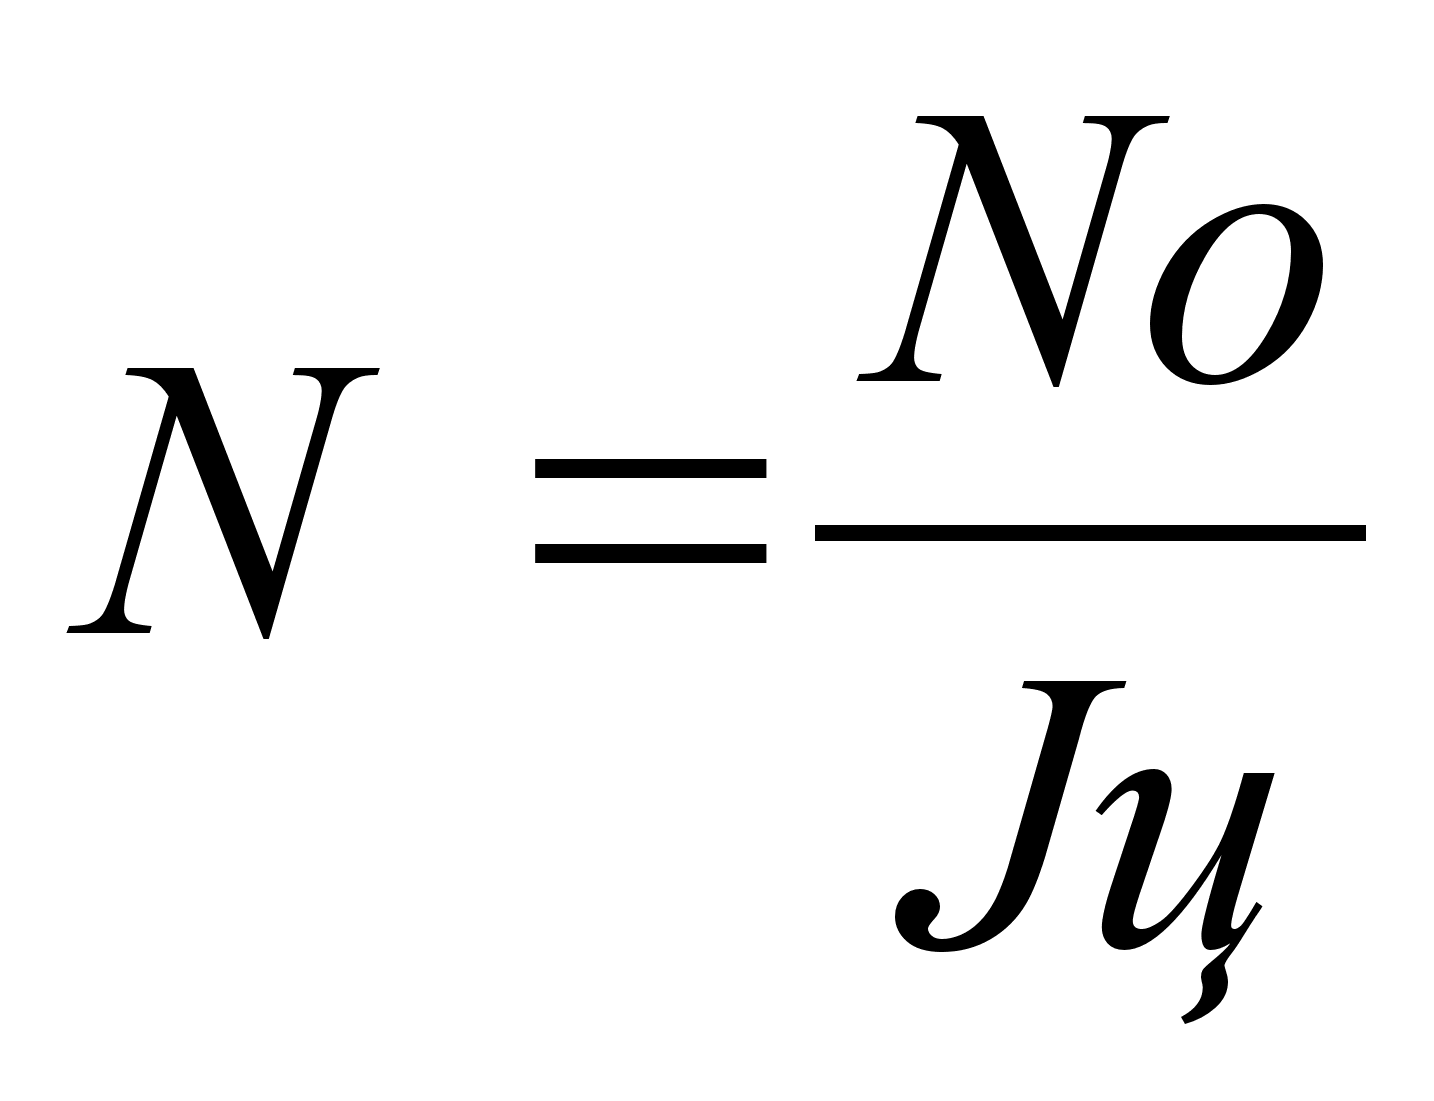 ,
где Nо - выручка от продаж отчетного года;
Jц - индекс цен.
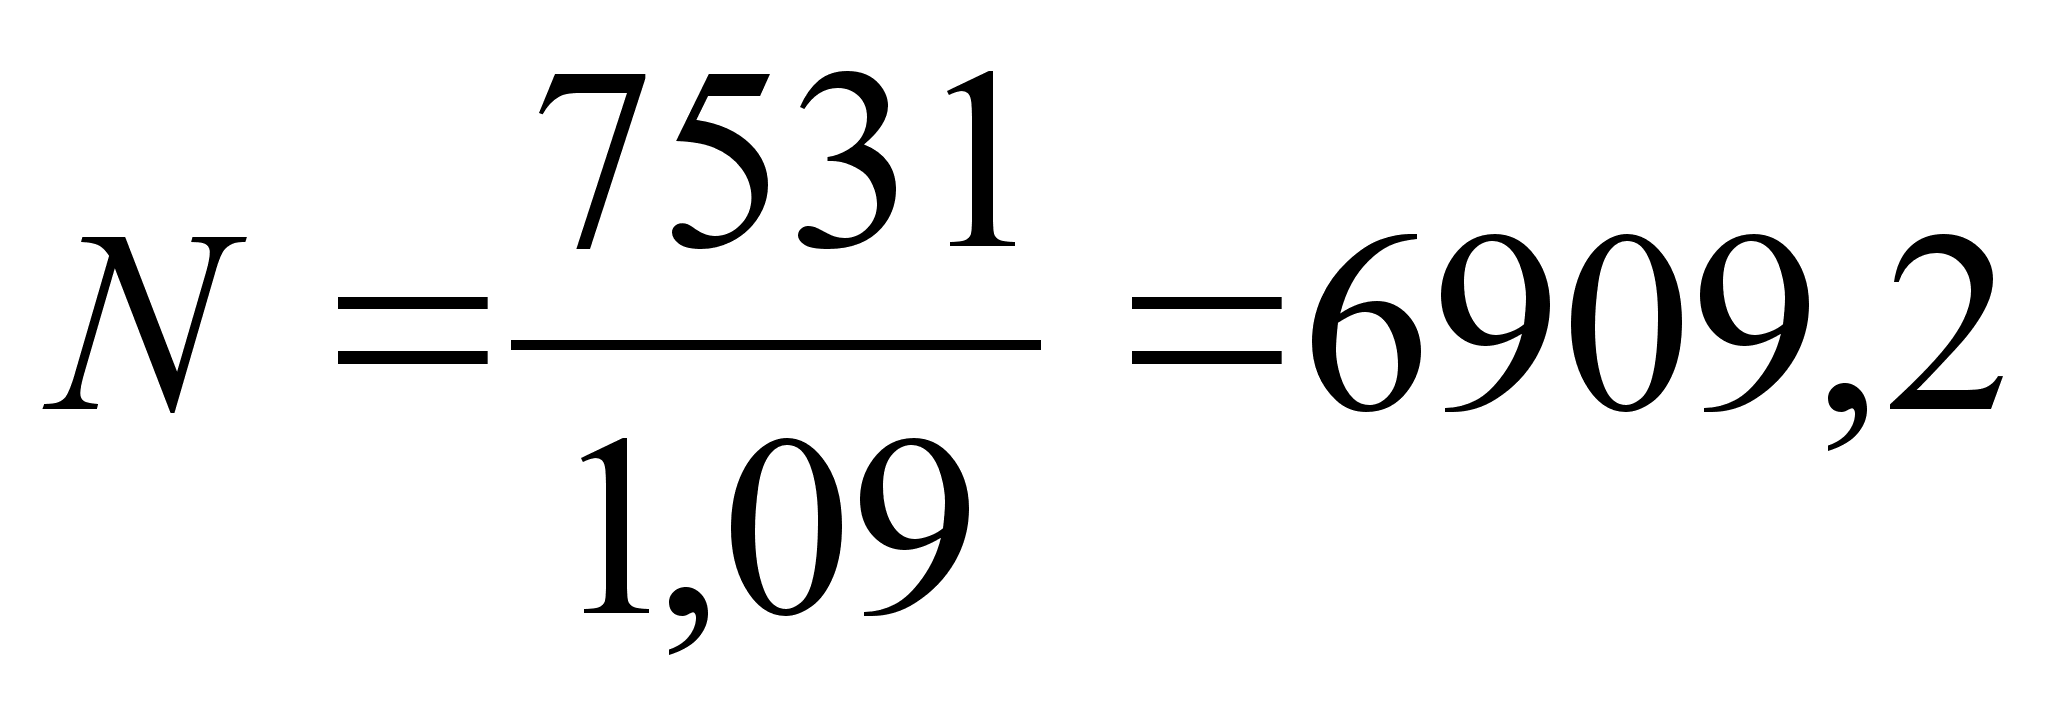
Определение изменения выручки от продаж в отчетном году по сравнению с предыдущим годом за счет роста цен:
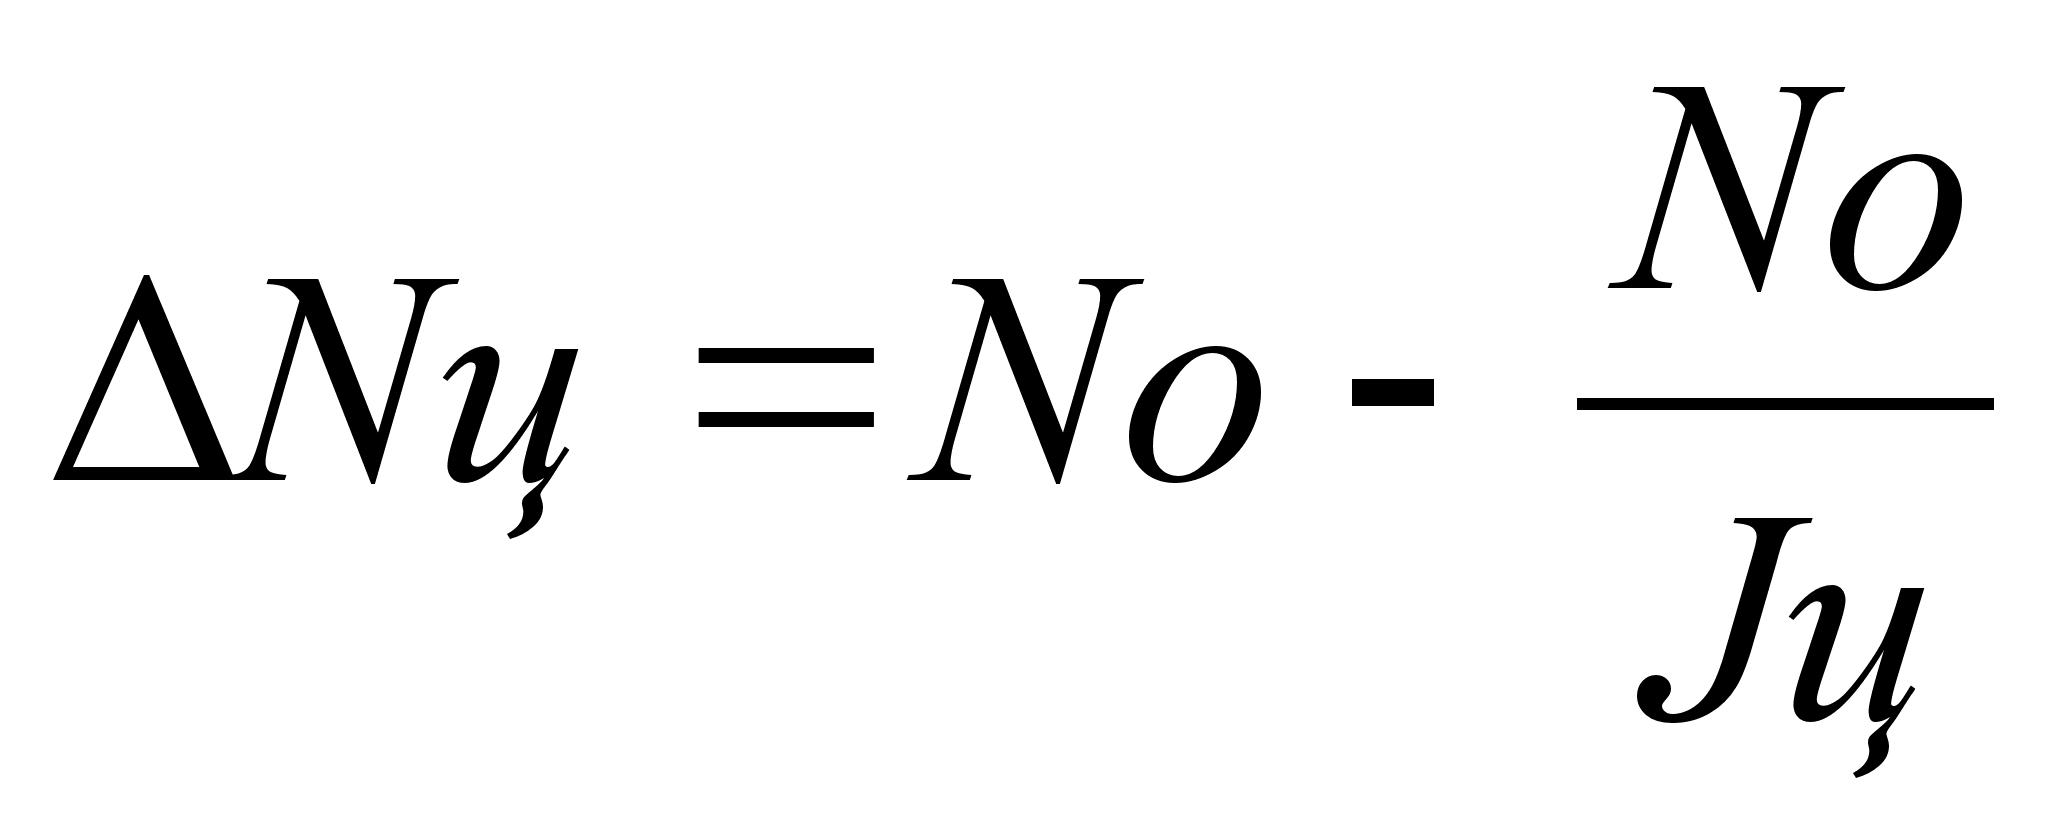
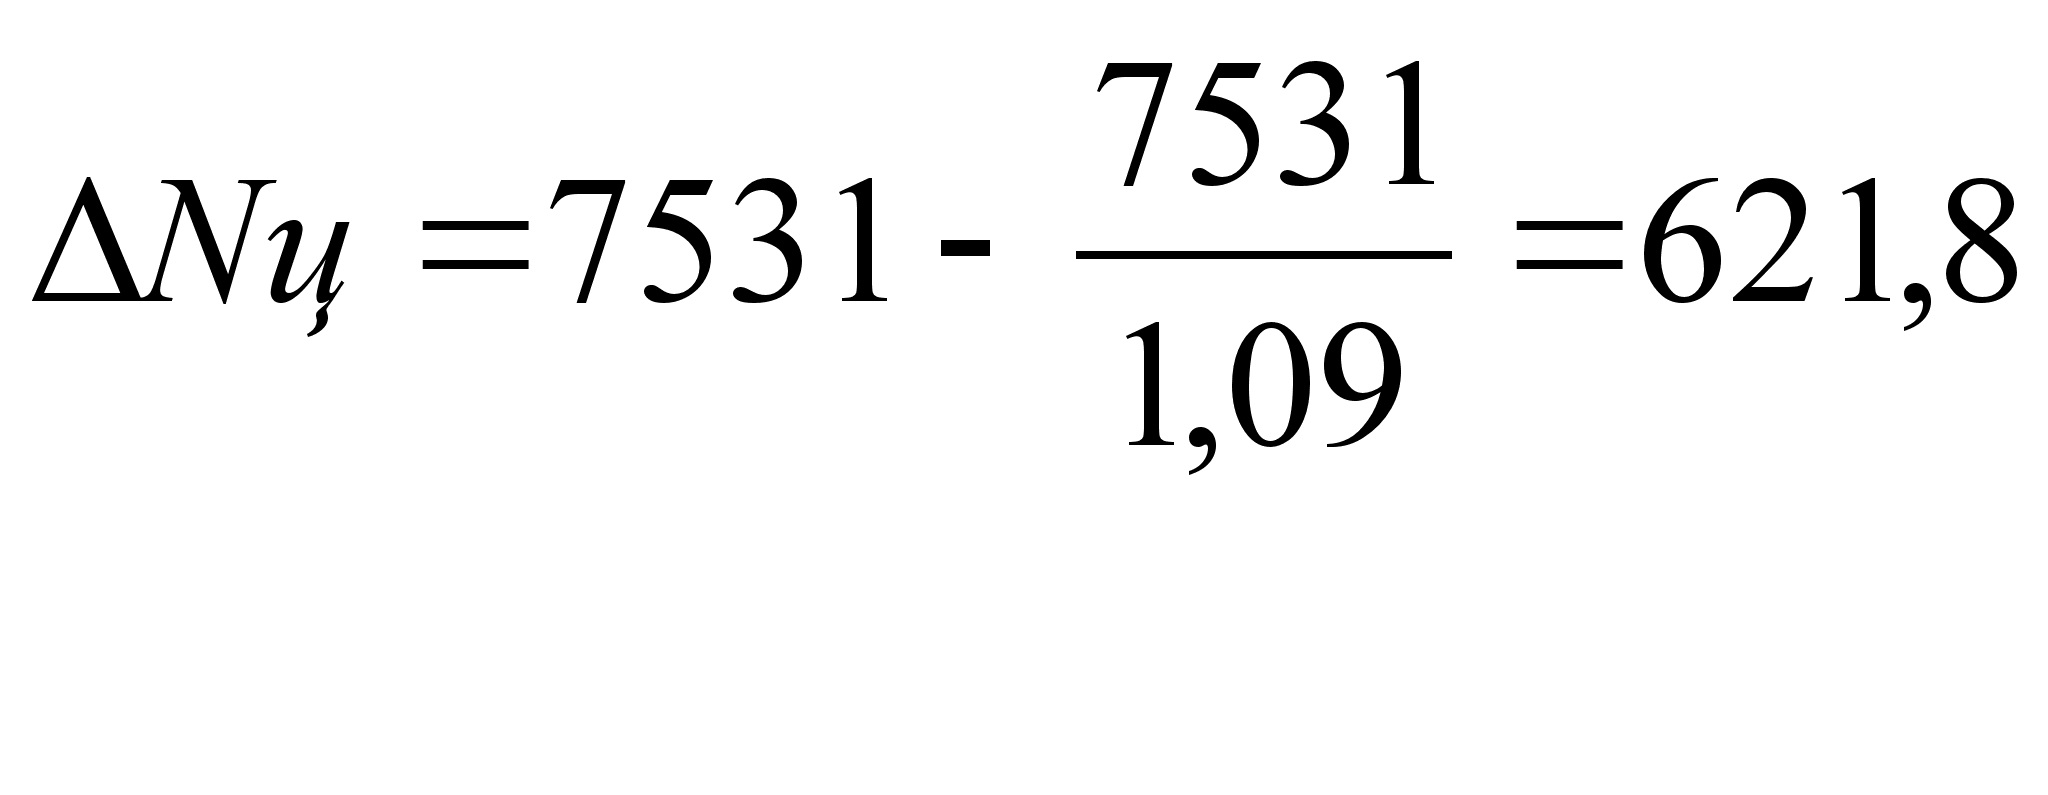
Определение изменения прибыли от реализации за счет роста цен:
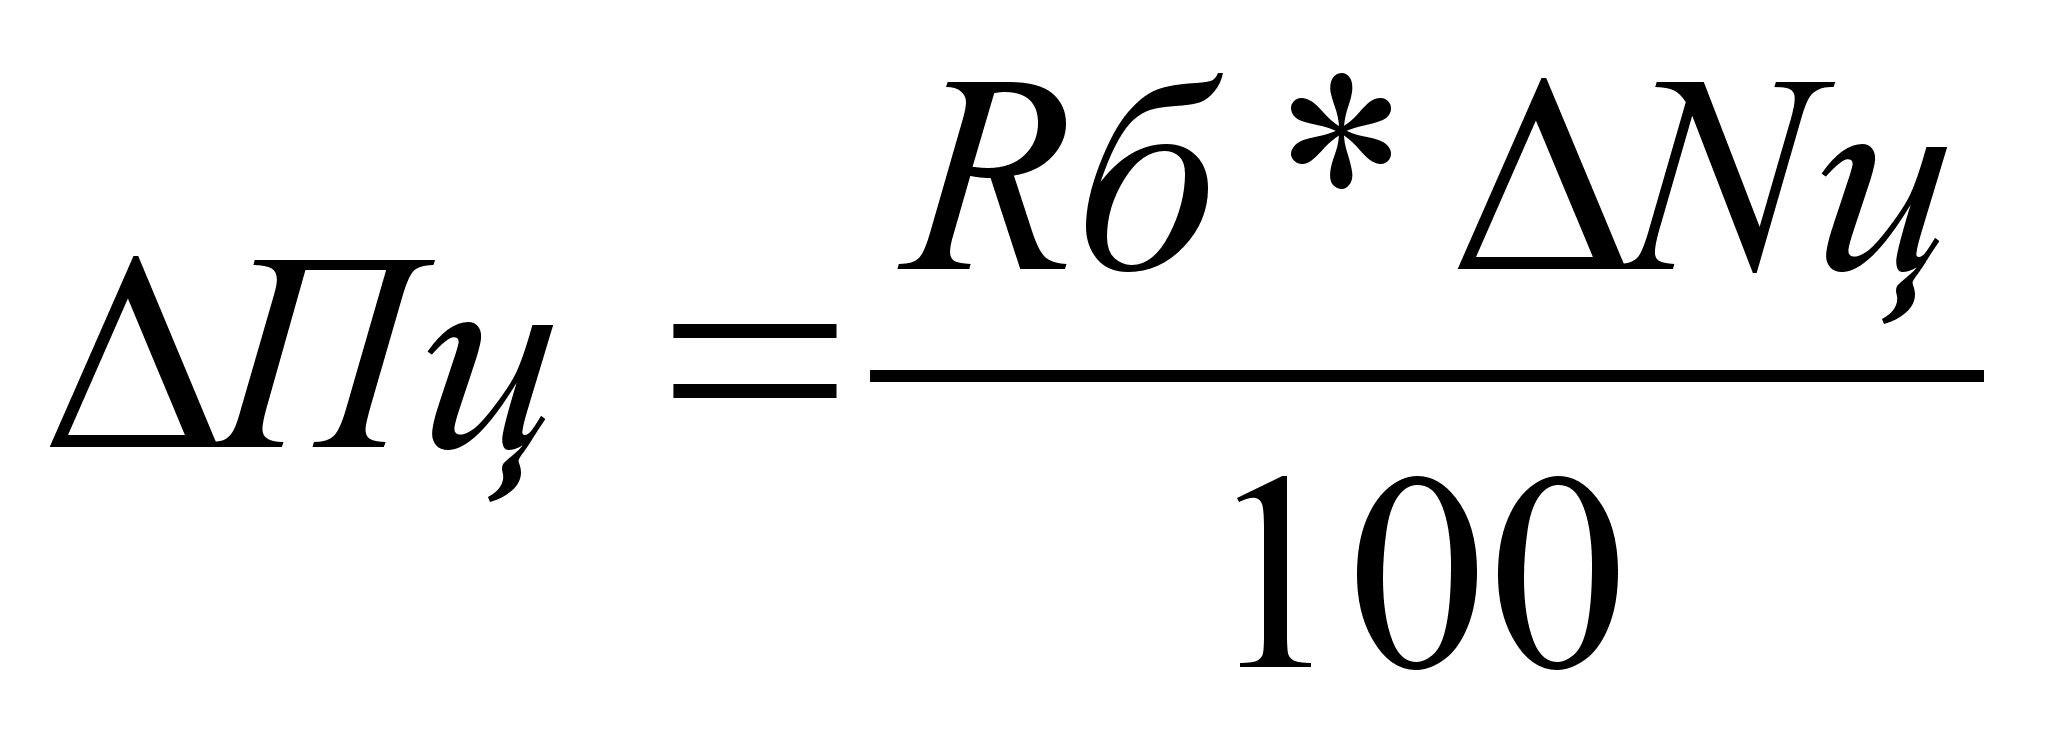 ,
где Rб - рентабельность продаж в базисном периоде.
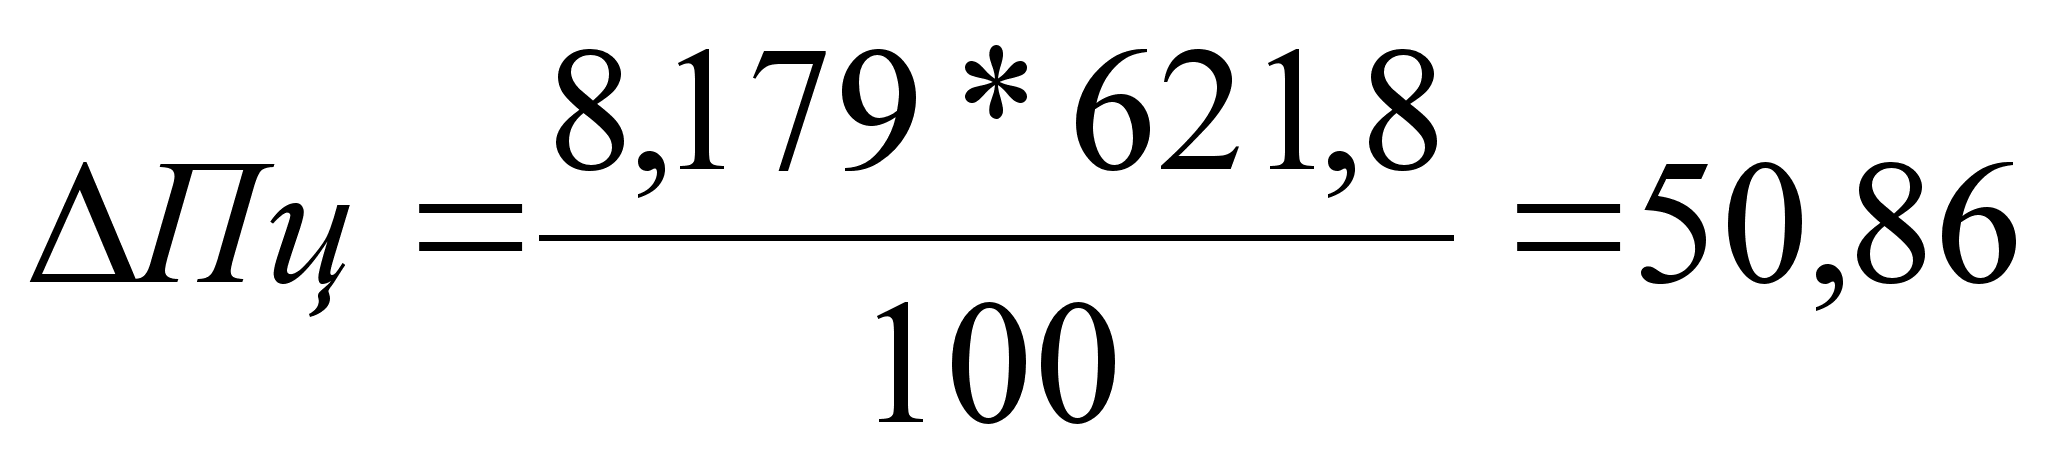
Определение влияния объема и структуры реализованной продукции:
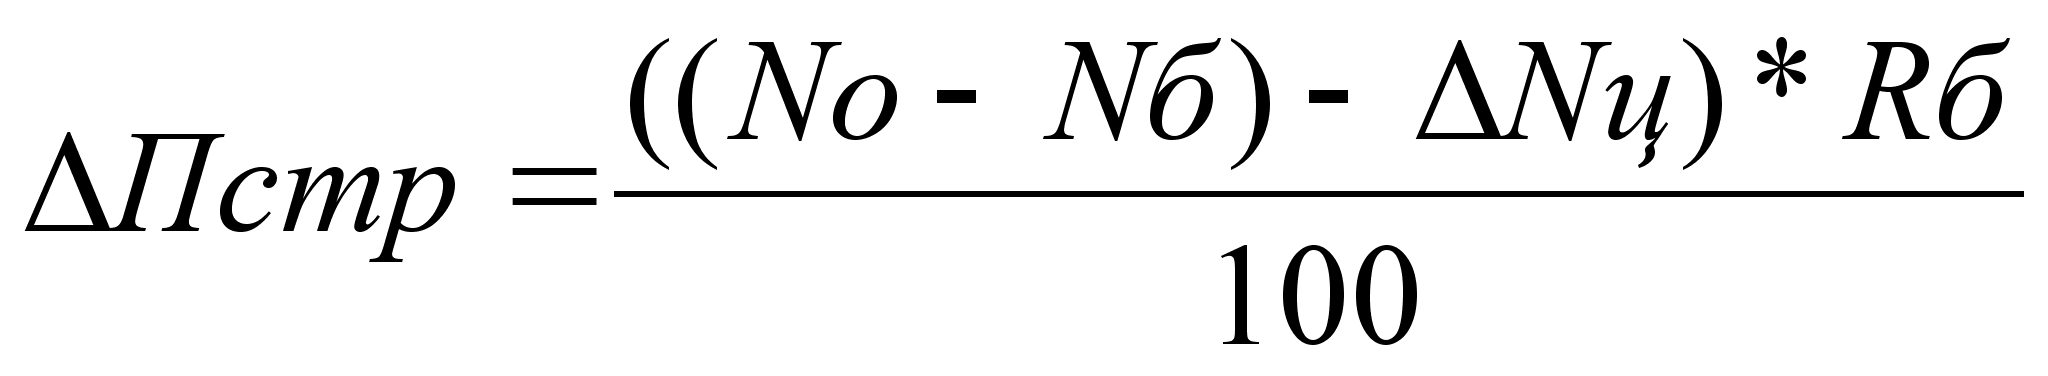 ,
где Nб - выручка от реализации в базисном периоде.
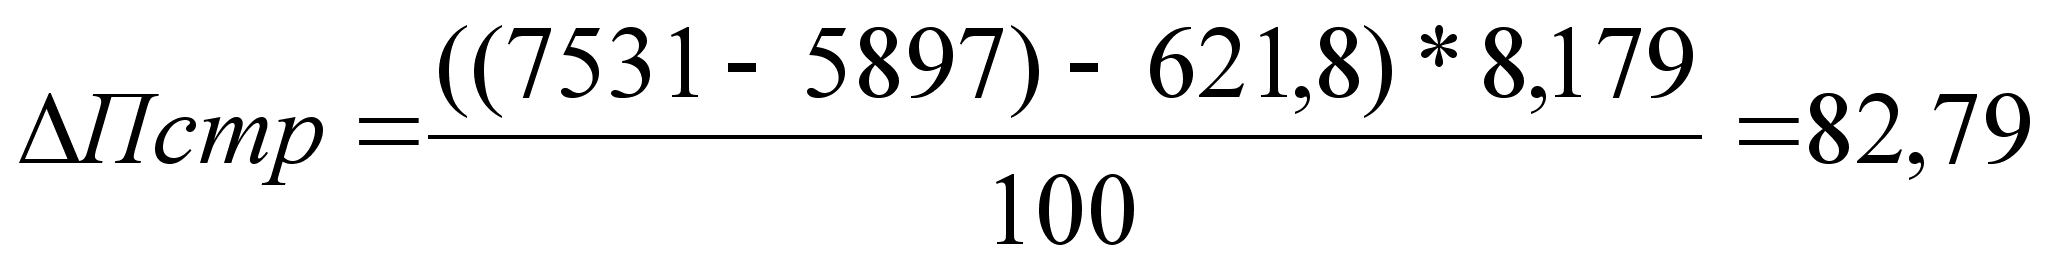
Определение влияния себестоимости продукции и коммерческих и управленческих расходов:
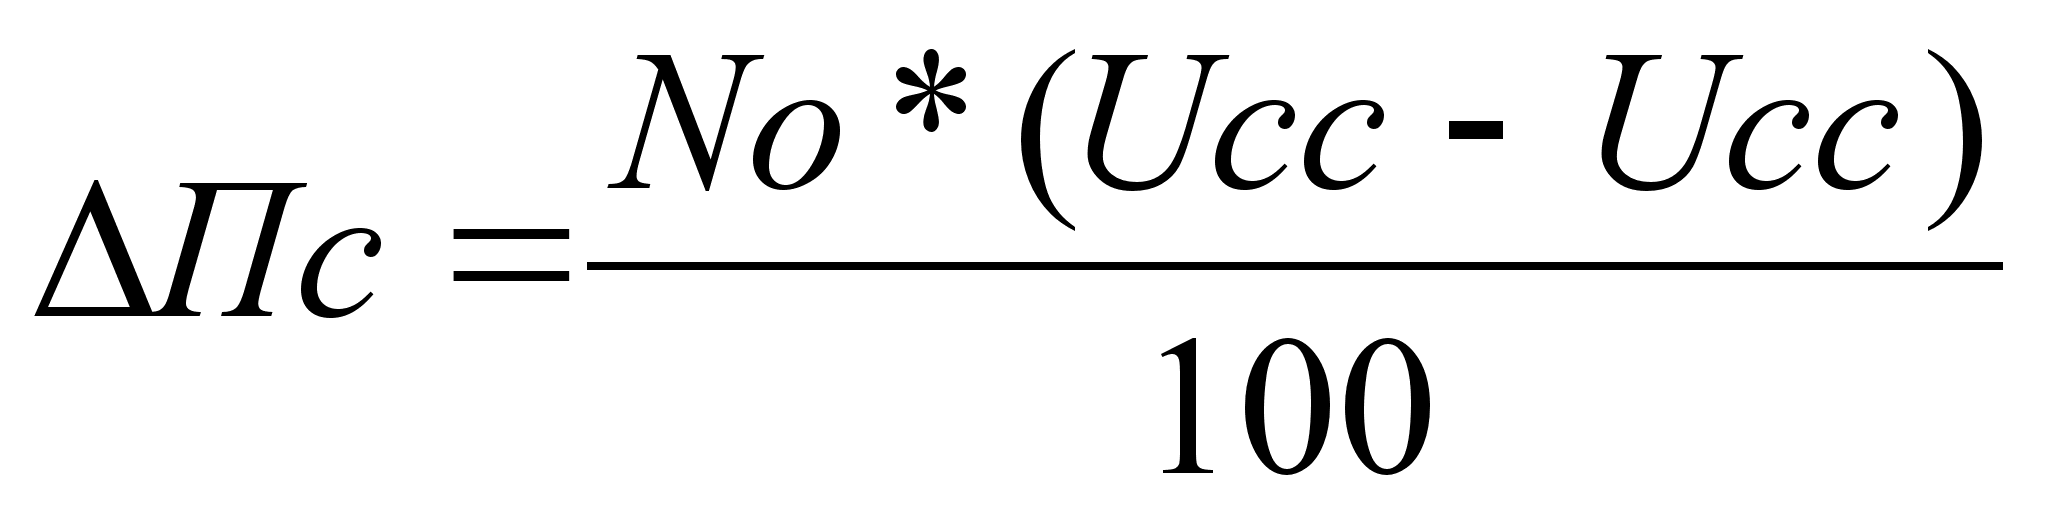 ,
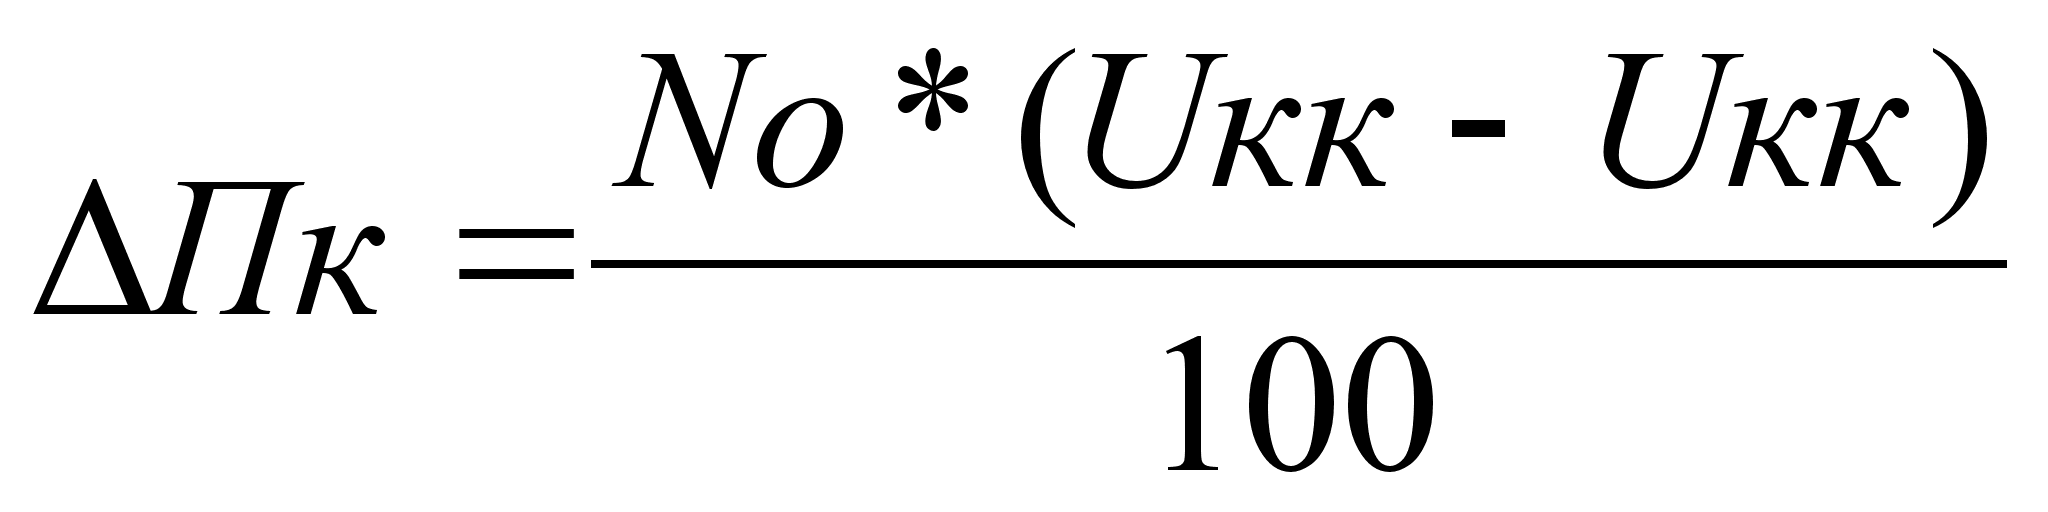
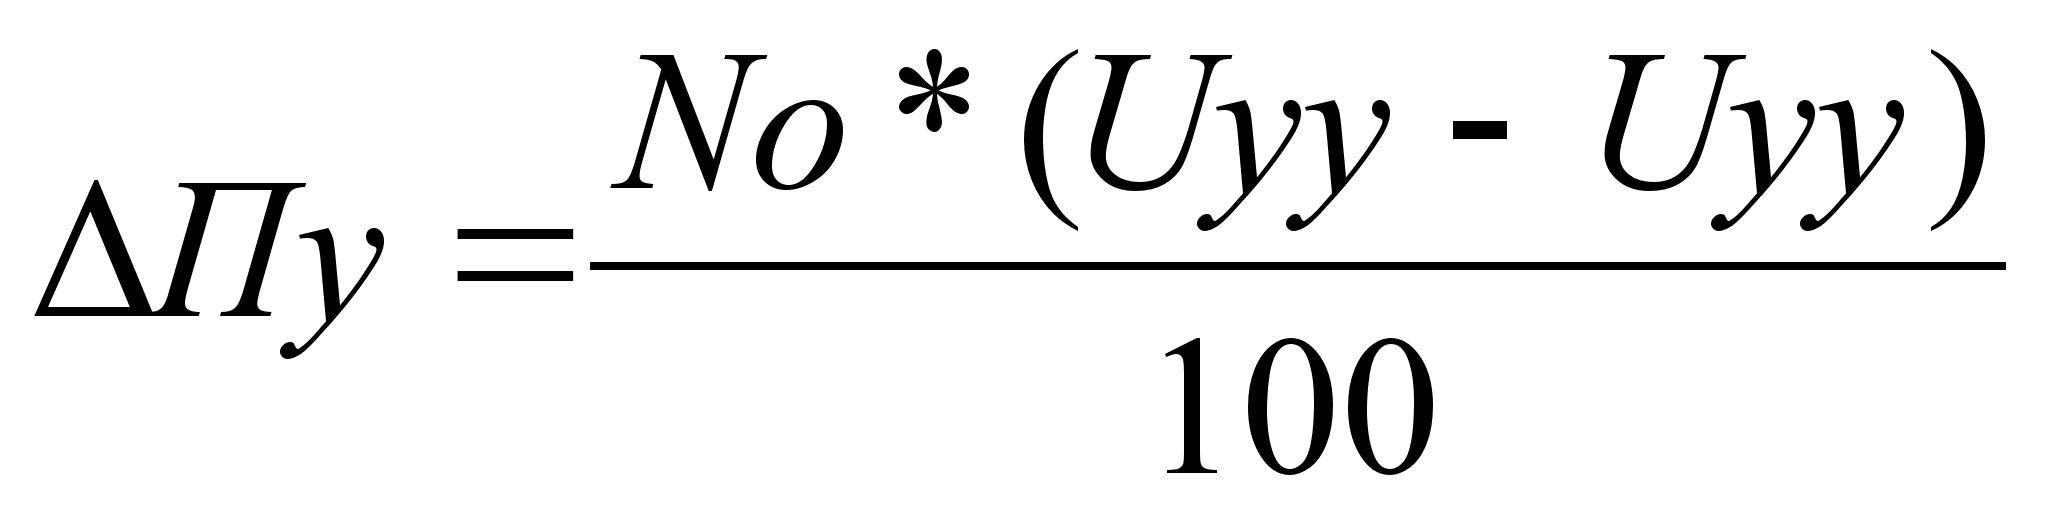
где Uсо,сб - удельный вес себестоимости в выручке от реализации продукции в отчетном и базисном периоде соответственно;
Uко,кб - удельный вес коммерческих расходов в выручке от реализации продукции в отчетном и базисном периоде соответственно.
Uуп,уб - удельный вес управленческих расходов в выручке от реализации продукции в отчетном и базисном периоде соответственно.
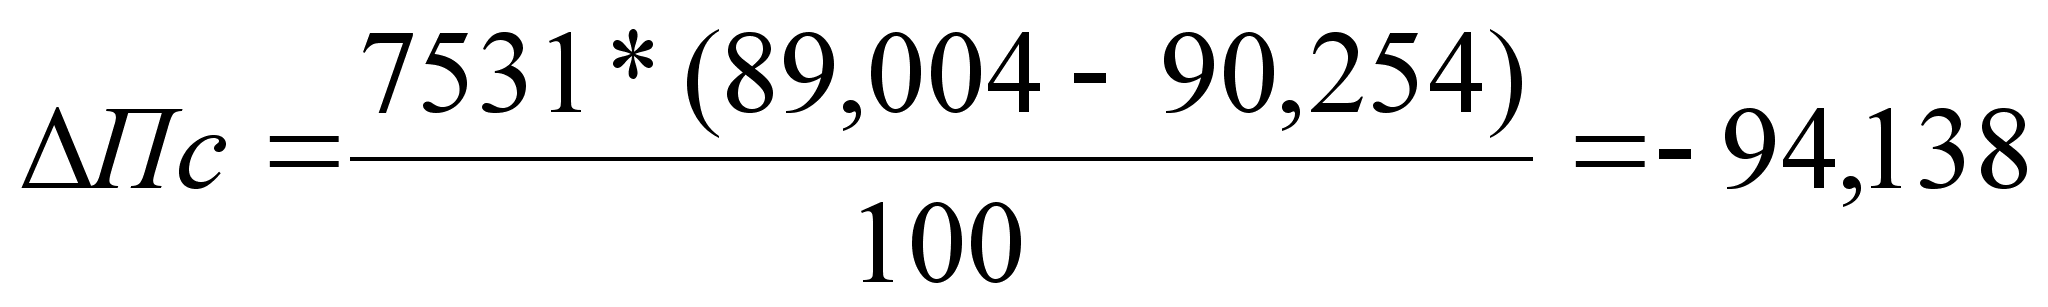
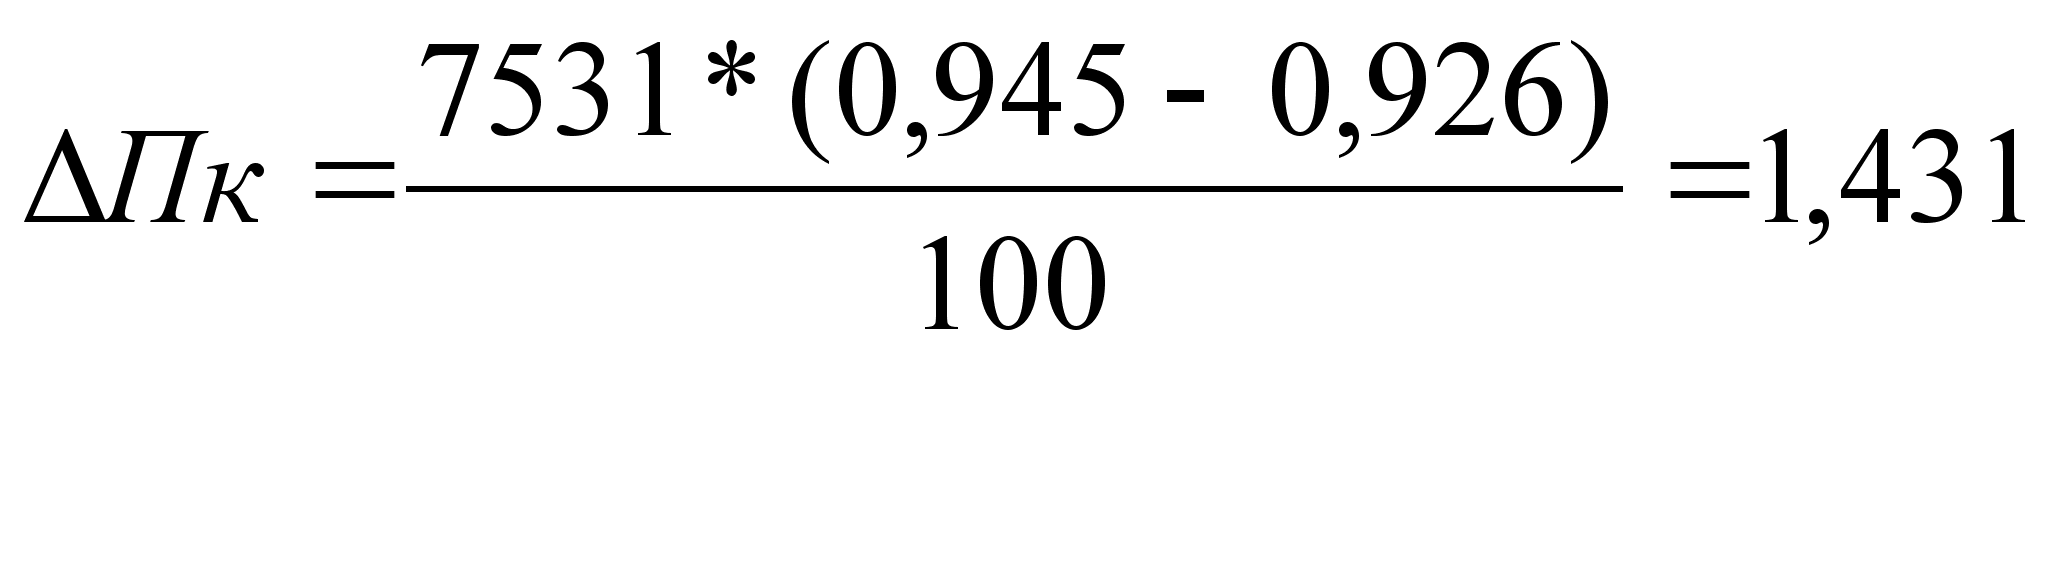
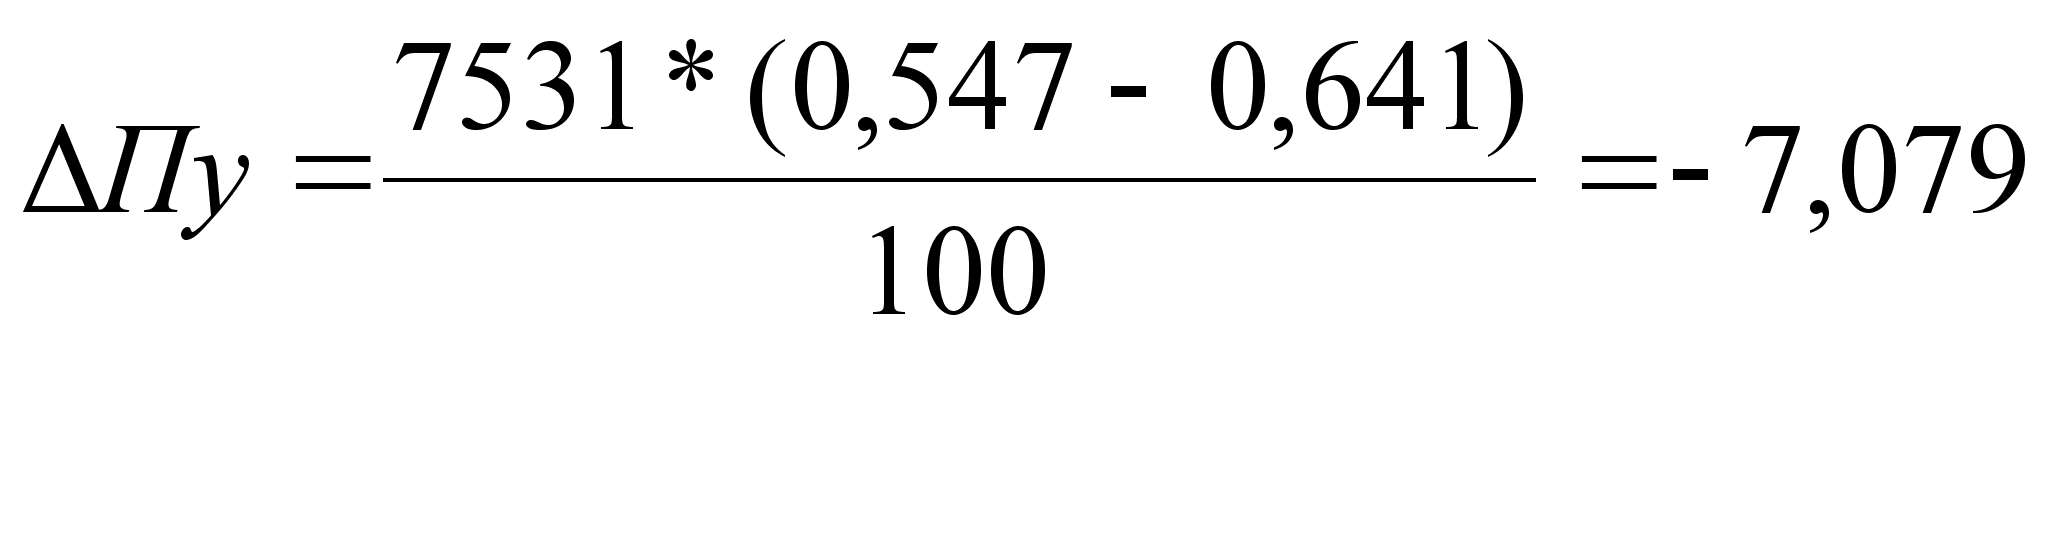
Результаты расчетов заносим в таблицу 2.20.
Таблица 2.20. Сводная таблица влияния факторов на величину прибыли
| Факторы | Размер влияния |
| 1 | 2 |
| Цена | +50,86 |
| Объем, структура реализованной продукции | +82,79 |
| Себестоимость реализованной продукции | +94,138 |
| Коммерческие расходы | -1,431 |
| Управленческие расходы | +7,079 |
| Прибыль от продаж | +233,4 |
| Операционные расходы | -11,9 |
|
Внереализационные расходы |
-1,5 |
| Прибыль до налогообложения | +220 |
Анализ таблицы показывает, что снижение себестоимости реализованной продукции привело к увеличению прибыли на +94,138т.руб. За счет роста цен прибыль от продаж увеличилась на +50,86 т.руб; за счет роста объема реализованной продукции - на +82,79 т.руб.
За счет сокращение управленческих расходов прибыль увеличилась на +7,079 тыс. руб., а за счет увеличения комерческих уменьшилась на 1,431 тыс. рублей.
За счет увеличения операционных расходов прибыль уменьшилась на 11,9 т.руб. Увеличение внереализационных расходов привело к снижению прибыли на 1,5 т.руб.
Производственно-хозяйственный подход направлен на получение абсолютной прибыли предприятия. Абсолютная прибыль предопределяет показатели рентабельности продукции, рентабельности продаж, а также оценивает прибыль по отношению к применяемому капиталу. Для анализа показателей рентабельности составляется таблица 2.21.
Таблица 2.21. Коэффициенты рентабельности предприятия
| Наименование коэффициента | Значение | |
| 2000 год | 2001 год | |
| 1 | 2 | 3 |
|
Рентабельность продаж
|
8,18 7,02 |
9,50 8,42 |
| Рентабельность продукции | 9,75 | 11,00 |
По данным таблицы 2.21. наблюдается повышение коэффициентов в отчетном периоде по сравнению с предыдущим. Коэфицент рентабельности прибыли от продаж увеличился с 8,18 до 9,5 , а коэфицент рентабельности прибыли до налогооблажения с 7,02 до 8,42. Так же, коэфицент рентабельность произведенной продукции увеличился с 9,75 до 11,0.
3. Исследования влияние системы учета затрат и формирования себестоимости на конечные результаты деятельности ООО «Пластик»
3.1 Программа и методика работы
В условиях перехода к рыночной экономике себестоимость продукции является важнейшим показателем производственно-хозяйственной деятельности предприятий. Исчисление этого показателя необходимо для определения рентабельности производства и отдельных видов продукции; осуществления внутрипроизводственного хозрасчета; выявления резервов снижения себестоимости продукции; определения цен на продукцию; исчисления национального дохода в масштабах страны; расчета экономической эффективности внедрения новой техники, технологии, организационно-технических мероприятий; обоснования решения о производстве новых видов продукции и снятия с производства устаревших.
Но несмотря на частое употребление понятия "затраты", всегда неясно какие затраты имеются в виду, в какой величине. Для понимания себестоимости необходимо рассмотреть ее с трех сторон. Во-первых, затраты определяются использованием ресурсов; во-вторых, затраты отражают количество использованных ресурсов, выраженное в денежном измерителе; в-третьих, затраты сопоставляются с целью их совершения - производство продукта, деятельность какого-либо подразделения и т.д. Отсюда себестоимость продукции - выраженные в денежной форме затраты на ее производство и реализацию.
Система учета производственных затрат во многом зависит от выбора объектов учета затрат. Объект учета затрат - это признак группировки, по которому обобщают расходы для целей управления себестоимостью. В многоцелевой учетной системе выделяют такие объекты: места возникновения затрат, центры ответственности, статьи издержек, факторы производственной деятельности, виды или группы однородной продукции. Характеристика конкретного объекта учета затрат определяет метод оценки затрат и виды систем учета на производство.
Организация учета затрат на производство продукции основана на следующих принципах:
- неизменность принятой методологии учета затрат на производство и калькулирования себестоимости продукции в течении года;
- полнота отражения в учете всех хозяйственных операций;
- правильное отнесение доходов и расходов к отчетным периодам;
- разграничение в учете текущих затрат на производство и капитальных вложений;
- регламентация состава себестоимости продукции.
Одно из основных условий получения достоверной информации о себестоимости продукции - четкое определение состава производственных затрат.
В нашей стране состав себестоимости продукции регламентируется государством. Основные принципы формирования этого состава определены в Законе РФ "О налоге на прибыль предприятий и организаций" и конкретизированы в Положении о составе затрат с изменениями и дополнениями, внесенными в это Положение, которые четко определили издержки, относимые на себестоимость продукции (работ, услуг) и затраты, производимые за счет соответствующих источников финансирования (прибыль организации, фондов специального назначения и др.).
Большое значение для правильной организации учета производственных затрат имеет их научно обоснованная классификация. Затраты на производство группируют по месту их возникновения, видам продукции (работ, услуг) и видам расходов.
По месту возникновения затраты группируют по производственным цехам, участкам и другим структурным подразделениям предприятия. Такая группировка затрат необходима для организации внутризаводского хозрасчета и определения производственной себестоимости продукции.
По видам продукции (работ, услуг) затраты группируют для исчисления их себестоимости.
По видам расходов затраты группируют по элементам затрат и статьям калькуляции.
Затраты предприятия на производство продукции складываются из следующих элементов:
материальные затраты (за вычетом стоимости возвратных отходов);
затраты на оплату труда;
отчисления на социальные нужды;
амортизация основных фондов;
прочие затраты.
Эта группировка является единой и обязательной для всех отраслей народного хозяйства. Группировка затрат по экономическим элементам показывает, что именно израсходовано на производство продукции, каково соотношение отдельных элементов затрат в общей сумме расходов. При этом по элементам материальных затрат отражают только покупные материалы, изделия, топливо и энергию. Оплату труда и отчисления на социальные нужды отражают только применительно к персоналу основной деятельности.
Для исчисления себестоимости отдельных видов продукции затраты организации группируют и учитывают по статьям калькуляции. В основных положениях по планированию, учету и калькулированию себестоимости продукции на промышленных предприятиях установлена типовая группировка затрат по статьям калькуляции, которую можно представить в следующем виде:
"Сырье и материалы"
"Возвратные отходы" (вычитаются)
"Покупные изделия, полуфабрикаты и услуги производственного характера сторонних предприятий и организаций"
"Топливо и энергия на технологические цели"
"Заработная плата производственных рабочих"
"Отчисления на социальные нужды"
"Расходы на подготовку и освоение производства"
"Общепроизводственные расходы"
"Общехозяйственные расходы"
"Потери от брака"
"Прочие производственные расходы"
"Коммерческие расходы"
Итог первых одиннадцати статей образует производственную себестоимость продукции, а итог всех двенадцати статей - полную себестоимость продукции.
Помимо указанных группировок затраты на производство классифицируют по ряду других признаков (таблица 3.1).
Таблица 3.1 Классификация затрат на производство продукции
| Вид классификации | Подразделение затрат |
|
По экономической роли в процессе производства По составу (однородности) По способу включения в себестоимость продукции По отношению к объему производства По периодичности возникновения По участию в процессе производства По эффективности |
Основные и накладные Одноэлементные и комплексные Прямые и косвенные Переменные и постоянные Текущие и единовременные Производственные и коммерческие Производительные и непроизводительные |
Целевая классификация затрат позволяет организовать систему контроля и управления расходами. Однако пользователи информации о производстве выдвигают требования к информации, основываясь на принципе "различная себестоимость для различных целей". Этот принцип реализуется в трех типах себестоимости: полная производственная себестоимость, которая используется для установления цен и принятия оперативных решений при нормальных обстоятельствах; прямая производственная (учетная) себестоимость, используемая для установления цен и принятия оперативных решений при нормальных обстоятельствах; себестоимость по центрам ответственности, которой оперируют при планировании и контроле деятельности ответственных исполнителей.
Цель производственной деятельности предприятия - выпуск продукта, его реализация и получение прибыли. Производственные процессы - второй и главный этап производства, в котором реализуется цель создания и функционирования предприятия.
Управление себестоимостью продукции предприятий - планомерный процесс формирования затрат на производство всей продукции и себестоимости отдельных изделий, контроль за выполнением заданий по снижению себестоимости продукции, выявления резервов ее снижения. Основными элементами системы управления себестоимостью продукции является прогнозирование и планирование, нормирование затрат, учет и калькулирование, анализ и контроль за себестоимостью. Все они функционируют в тесной взаимосвязи друг с другом.
В целях эффективного управления себестоимостью необходимы отдельное изучение методики учета издержек производственной деятельности и на основе расширения аналитичности применяемых в учете группировок затрат разработка для предприятий системы контроля за себестоимостью продукции производственных подразделений.
Учет издержек производства является определяющим в общей системе бухгалтерского учета. Однако управленческий учет не ограничивается только учетом затрат на производство в стоимостных показателях, регламентированных в нормативных документах. Его содержание гораздо шире и состоит:
- из отражения производственных процессов в количественном измерении с целью управления ими и определения прибыли;
системного использования элементов метода (калькулирование, нормирование, измерение, регистрация, оценка, группировка, анализ, контроль) в отражении хода производственного процесса в неразрывной связи с процессом нарастания затрат;
ограничения субъекта учета рамками предприятия;
классификация затрат в соответствии с целями их управления;
формирования внутренней отчетности по уровням управления производственными процессами, используя при этом принципы управления, принятые на предприятии.
Проблема разработки и использования на практике учета новых подходов к эффективному управлению издержками предприятия широко обсуждается в отечественной и зарубежной экономической литературе. Общепринятое определение сущности учета затрат - это "учет затрат есть совокупность сознательных действий, направленных на отражение происходящих на предприятии в течение определенного временного периода процессов снабжения, производства и реализации продуктов его труда посредством их (процессов) количественного измерения (в натуральных и стоимостных показателях), регистрации, группировки и анализа в разрезах, формирующих себестоимость готовой продукции. Такое отражение обеспечивает получение исчерпывающей информации, необходимой для того, чтобы управлять предприятием и оценивать его деятельность путем выведения финансовых результатов".
Однако такой подход в условиях начала развития управленческого учета и развитой теории производственного учета ограничен по направлениям использования. Определение сущности учета затрат на производство кроме технической стороны должно охватывать разнообразие способов подхода к организации управленческого учета производственной деятельности. Таким образом, определение содержания учета затрат создает реальные предпосылки моделирования его организации на предприятиях. Именно учет как информационный поток, обратный процессу управления, будет не только отражать действительность, но и готовить информацию для моделирования экономики предприятия в будущем.
Поэтому учет затрат на производство необходимо рассматривать как процесс отражения использования затрат и результатов прошлой, настоящей и будущей производственной деятельности, соответствующей модели управления, ориентированной на выполнение основной цели предприятия. Только такая система учета будет соответствовать основным задачам управления себестоимости.
3.2 Классификация систем учета затрат на производство и калькуляции
продукции
Все группировки затрат предназначены для принятия каких-либо решений, но ситуации, возникающие на производстве не могут быть уложены в типовые системы, поэтому на каждом предприятии формируют свою систему учета затрат на производство с учетом удовлетворения запросов менеджеров. Однако при всем их многообразии теорией и практикой выработаны общие подходы к организации учета затрат и калькулировании продукции.
Системы управленческого учета затрат на производство определяют три взаимосвязанных элемента: учет затрат на производство; учет выхода готовой продукции; определение ее себестоимости. Исходя из этого система учета затрат на производство должна выражать определенную взаимосвязь приемов и способов обобщения издержек по составу, содержанию, назначению, местам возникновения и центрам ответственности, по видам продукции или работ и их однородным группам и способов контроля за использованием производственных ресурсов в сопоставлении с действующими нормами и планируемой эффективностью.
Наиболее часто применяемые системы калькулирования себестоимости продукции можно расположить на прямой следующим образом:
С
 мешанные
системы калькулирования
сибестоимости
Позаказное Пооперационное JIT калькулирование Попроцессное
к алькулирование
калькулирование
калькулирование


Рассмотрим поподробнее каждую из систем учета затрат.
Позаказный метод учета затрат на производство и калькулирования себестоимости продукции применяется в индивидуальном мелкосерийном производстве сложных изделий, а также при производстве опытных, экспериментальных, ремонтных и тому подобных работ.
Объектом учета и калькулирования позаказного метода