Экономическая безопасность: сущность, методы, оценки и механизм обеспечения
Импорт товаров прогнозируется в 2012 году на уровне 231,4 млрд. долларов США. В период 2010 - 2012 годов номинальный импорт будет умеренно прирастать на 5-8 % в год (в 2004 - 2008 годах указанный прирост составлял более 31 процента). При этом физический прирост импорта будет составлять 4-7 %, а цен – 0,5-1,2 процента. В структуре импорта доля потребительской продукции снизится с 40,7 % в 2009 году до 38 % в 2012 году, доля инвестиционных товаров вырастет с 23,7 % до 25,5 %, товаров промежуточного использования – с 35,6 % до 36,5 процента.
В 2010 году основным фактором оживления спроса будет оставаться рост экспорта, прежде всего, топливно-энергетических ресурсов, а также постепенное восстановление производственных запасов. Прирост ВВП при этом составит не более 1-1,6 % в зависимости от сценария развития.
Возобновление роста мировых цен на основные товары российского экспорта в 2010 - 2012 годах не компенсирует их 1,5-2-кратного снижения в 2009 году. Это приведет к сокращению доли экспорта в ВВП с 31 % в 2008 году до 25,8-26,3 % в вариантах 2а и 1а, соответственно, в 2012 году.
С 2011 года по мере восстановления инвестиционной активности определяющим фактором станет внутренний спрос. Рост инвестиционных расходов, поддерживаемый ростом кредита, и возобновление потребительской активности будут определять увеличение прироста ВВП в 2011 - 2012 годах до 3-4,3 процентов (Приложение 6).
Внутренний спрос в реальном выражении в варианте 2а в 2010 году увеличится на 2,1 %, прежде всего за счет восстановления производственных запасов, в 2011 - 2012 годах – до 4,5-5,6 % за год. В варианте 1а прирост внутреннего спроса не превысит 1,5 % в 2010 году и 2,2-4,3 % в 2011 - 2012 годах.
В 2010 году возможен более быстрый восстанавливающий темп импорта. В последующие годы, по мере повышения конкурентоспособности отечественных товаров и услуг, внутренний спрос будет в большей степени ориентирован на них.
Предполагается, что процессы импортозамещения будут более интенсивно происходить на потребительском, чем на инвестиционном рынке.
Кроме того, прогнозируется сокращение доли импорта в потреблении бытовой техники (телевизоры, холодильники, стиральные машины) и автомобилей. Доля импорта легковых автомобилей в ресурсах внутреннего рынка снизится с 63 % в 2008 году до 47 % в 2012 году.
Сокращение импорта в 2009 году пришлось, прежде всего, на товары инвестиционного спроса и промежуточного потребления. При этом возобновление роста импорта в 2010 - 2012 годах будет также связано с ростом спроса на эти две группы товаров. Опережающий рост внутренних инвестиций обеспечит спрос на высокотехнологичный импорт машин, оборудования и транспортных средств, а восстановление производственных запасов и рост сборочных производств возобновят спрос на импортируемые промежуточные товары. При этом провал в 2009 году определит общее сокращение инвестиционного импорта в 2012 году по отношению к 2008 году на 27 процентов[25, с.49].
Потребительский импорт в еще большей степени будет ограничен переориентацией спроса на отечественную продукцию. Его рост не будет опережать рост оборота розничной торговли и, несмотря на то, что в целом розничная торговля к 2012 году превысит уровень 2008 года, объем импорта потребительских товаров будет более чем на 20 % ниже предкризисного уровня. Такой сценарий может реализоваться только при условии соответствующего повышения конкурентоспособности отечественных товаров, сдерживания укрепления курса рубля (реальный эффективный курс в 2012 году не превысит докризисного уровня), а также избирательного сохранения части введенных антикризисных мер по защите внутреннего рынка.
Таким образом, несмотря на опережающие темпы роста физического объема импорта по сравнению с отечественным производством, изменение относительных цен в пользу отечественных товаров и расширение сферы услуг приведут к увеличению доли отечественной продукции в удовлетворении внутреннего спроса. Доля импорта в структуре источников покрытия прироста внутреннего спроса снизится с 47,9 % в 2007 году до 31,4-35,5 % в 2012 году по вариантам 2а и 1а соответственно.
В 2009 - 2012 годах структурные сдвиги в экономике будут определяться повышением доли услуг при некотором понижении доли промышленного производства в ВВП.
Структурные сдвиги со стороны спроса в прогнозный период будут определяться постепенным восстановлением как внутреннего, так и внешнего спроса. При этом внутренний спрос станет главным фактором роста экономики. Динамика внутреннего спроса будет определяться возобновлением, начиная с 2011 года инвестиционной активности при положительных, но более низких темпах потребления.
В 2009 году при сжатии внутреннего спроса положительная динамика чистого экспорта, связанная с сокращением импорта, будет вносить больший вклад в динамику ВВП, чем снижение экспорта.
В 2010 - 2012 годах структурные сдвиги будут определяться опережающим ростом инвестиционного спроса при более низких темпах потребительского спроса, а также снижением удельного веса чистого экспорта в результате роста импорта, опережающего динамику экспорта.
В 2008 году в Российской Федерации началось сокращение численности трудоспособного населения. За 2009 - 2012 годы численность трудоспособного населения будет сокращаться в среднем на 0,9 млн. человек ежегодно. Эта тенденция приведет к снижению численности экономически активного населения до 72,8 млн. человек в 2012 году.
Экономический кризис сократил спрос на труд. В результате в 2009 году численность занятых в экономике снизится на 2,1 млн. человек и составит 66,4 млн. человек. В дальнейшем, в связи с ростом производства и увеличением спроса на труд, численность занятых в экономике постепенно возрастет и в 2012 году составит 66,6 млн. человек.
Сокращение численности населения в трудоспособном возрасте явилось своеобразным буфером, смягчающим давление на рынок труда. Однако общая численность безработных, рассчитанная по методологии Международной организации труда (МОТ), в 2009 году увеличится до 6,8 млн. человек, или 9,3 % экономически активного населения. В дальнейшем, в связи с ростом производства и увеличением спроса на труд, уровень безработицы сократится и в 2012 году составит 6,2 млн. человек, или 8,5 % экономически активного населения.
В варианте жестких бюджетных ограничений (вариант 1а) умеренное восстановление экономики после кризиса определяет более низкие показатели занятости, которая в 2012 году прогнозируется на уровне 66,5 млн. человек, а уровень безработицы снизится лишь до 8,7 % экономически активного населения (6,3 млн. человек).
В случае более высоких темпов экономического роста (по варианту 2b) к 2012 году в экономике будет занято 67 млн. человек. Улучшится ситуация и с безработицей. Общая численность безработных будет иметь тенденцию к снижению, в результате чего в 2012 году безработных граждан в Российской Федерации останется не более 5,8 млн. человек, или 8 % экономически активного населения (Приложение 7).
Потеря гражданами работы и заработка (дохода) ведет к росту обращений в органы службы занятости в целях поиска подходящей работы граждан, уволенных из организаций в связи с сокращением численности или штата работников организации, ликвидацией организации, а также по другим основаниям (собственному желанию, соглашению сторон и т.д.). По предварительным прогнозным оценкам, численность безработных граждан, зарегистрированных в службе занятости, в 2009 году может составить 2,2 млн. человек.
Медленное восстановление экономики и, как следствие, низкий спрос на труд в варианте 1а будут способствовать росту регистрируемой безработицы в 2010 году до 2,6 млн. человек, в 2011 году – до 2,5 млн. человек, в 2012 году – до 2,3 млн. человек[25, с.51].
В варианте 2а выделение бюджетных ассигнований на реализацию дополнительных мер поддержки рынка труда в объеме на уровне 2009 года позволит сохранить занятость работников, находящихся под риском увольнения, повысить уровень трудоустройства выпускников учреждений профессионального образования всех уровней, стимулировать создание дополнительных рабочих мест (Приложение 8). Прогнозная численность безработных граждан, зарегистрированных в органах службы занятости, составит в 2010 году – 2,2 млн. человек, в 2011 году – 2,1 млн. человек, в 2012 году – 2 млн. человек.
Выделение субсидий предусмотрено на реализацию региональных программ, предусматривающих следующие дополнительные мероприятия по снижению напряженности на рынке труда: опережающее профессиональное обучение работников в случае угрозы увольнения; создание работодателями временных рабочих мест (общественные работы, временное трудоустройство безработных граждан, а также работников в случае массового увольнения); оказание адресной поддержки гражданам, включая организацию их переезда в другую местность для замещения рабочих мест, в том числе создаваемых в рамках реализации федеральных целевых программ и инвестиционных проектов; содействие развитию малого предпринимательства и самозанятости безработных граждан.
После значительного сокращения доходов населения в 2009 году их восстановление будет идти умеренными темпами. За 2010 - 2012 годы реальная заработная плата вырастет на 4,9 %, реальные располагаемые денежные доходы населения – на 7,3 процента.
Претерпит сильные изменения структура доходов населения. Доля доходов занятых и прочих доходов населения будет снижаться на фоне роста доли социальных трансфертов. Это обусловлено проведением в 2010 году мероприятий, направленных на увеличение пенсионного обеспечения граждан.
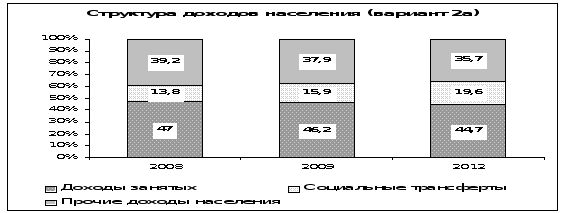
Рис. 2.1. – Структура доходов населения РФ
В варианте 1а доля социальных трансфертов будет выше из-за низких темпов роста заработной платы (за 2010 - 2012 годы реальная заработная плата вырастет всего на 0,8 процента). В целом, реальные располагаемые денежные доходы населения за 2010 - 2012 годы вырастут на 3,6 процента. Более динамичное восстановление экономики по варианту 2b позволит достичь и более высоких темпов роста доходов населения. За 2010 - 2012 годы реальные доходы населения вырастут на 9,2 %, а реальная заработная плата – на 6,3 процента. В прогнозный период тенденции в области оплаты труда будут определяться условиями развития и преодоления финансового кризиса. Необходимость снижения издержек производства на этапе преодоления кризисных явлений и повышения эффективности деятельности для успешного дальнейшего развития будет влиять на сдерживание роста заработной платы.
Понижающим фактором для динамики заработной платы в среднесрочный период также будет являться существенное превышение предложения рабочей силы над спросом на рынке труда. Сохраняющийся относительно высокий уровень просроченной задолженности по заработной плате является еще одним фактором, сдерживающим рост заработной платы, так как появляющиеся на предприятиях ресурсы в первую очередь должны направляться на погашение указанной задолженности.
На сдерживание роста заработной платы будет оказывать влияние увеличение налоговой нагрузки на фонд оплаты труда, предусматриваемое с 2011 года. По мере стабилизации экономики в 2011 и 2012 годах ожидается восстановление тенденции роста заработной платы. При этом оптимизация издержек производства на оплату труда должна сопровождаться более эффективным использованием трудовых ресурсов во всех видах экономической деятельности. Для поддержания покупательной способности заработной платы в бюджетных отраслях в 2011 и 2012 годах в варианте 2а предусматривается осуществлять ее индексацию в меру роста индекса потребительских цен.
Однако даже с учетом этих мер соотношение заработной платы работников бюджетной сферы и в целом по экономике к 2012 году по сравнению с докризисным 2007 годом ухудшится[25, с.53]. Такая ситуация в оплате труда бюджетного сектора экономики негативно сказывается на его конкурентоспособности на рынке труда, качестве предоставляемых государством услуг, в первую очередь, в области образования и здравоохранения.
Вместе с тем повышение среднемесячной заработной платы возможно за счет экономии фондов оплаты труда в случае оптимизации сети бюджетных учреждений и сокращения численности их работников.
Следует учитывать, что выплата заработной платы работникам бюджетной сферы обеспечивается как за счет средств бюджетов, так и внебюджетных средств, а также средств, полученных от предпринимательской и иной приносящей доход деятельности. Недостаток финансовых средств организаций из-за неблагоприятной экономической конъюнктуры будет способствовать уменьшению объема внебюджетных средств бюджетных учреждений, который, по оценке, составляет более 50 % фонда оплаты труда, что в свою очередь может повлиять на снижение уровня заработной платы работников бюджетной сферы.
В варианте 1а в целях оптимизации расходов бюджета предполагается замораживание номинального фонда оплаты труда работников федеральных бюджетных учреждений. В случае реализации этого сценария реальный рост заработной платы в бюджетном секторе может быть обеспечен лишь в 2012 году и только за счет сокращения численности работников. Это еще больше увеличит разрыв в уровне оплаты труда между бюджетным и корпоративным секторами экономики.
С учетом кризисных явлений в стране в 2010 году не предполагается увеличение минимального размера оплаты труда. В условиях кризиса, характеризующегося нестабильностью деятельности ряда отраслей экономики, спадом производства, снижением спроса на выпускаемую продукцию, обострилась проблема с выплатой заработной платы работникам, получила широкое распространение неполная занятость. Повышение минимального размера оплаты труда обострит ситуацию в крупных и средних организациях и может сказаться на рентабельности малых предприятий и фермерских хозяйств.
Кроме того, в связи с предполагаемым увеличением минимального размера оплаты труда возрастет нагрузка на бюджеты всех уровней.
Возможность индексации минимального размера оплаты труда в 2011 - 2012 годах будет рассматриваться по итогам 2010 года (Приложение 9).
В условиях умеренного роста доходов будут происходить изменения в структуре расходов населения. В прогнозный период потребительские расходы будут сильно ограничены сжатием потребительского кредита. Основное снижение кредита будет приходиться на 2009 - 2010 годы с возобновлением умеренного роста в 2011 - 2012 годах. В целом в 2012 году в реальном выражении кредитование населения будет оставаться на 6 % ниже, чем в 2008 году. Таким образом, несмотря на низкую склонность населения к сбережению, оборот розничной торговли в 2010 году увеличится не более чем на 1,5 процента. В последующие годы восстановление выдачи банковских кредитов населению, в том числе автокредитование и потребительское кредитование, а также увеличение доходов населения обеспечат рост розничного товарооборота на 3,4-3,8 % в 2011 - 2012 годах.
Структура товарооборота будет ориентирована на более дешевые продукты и товары и на сокращение приобретения товаров длительного пользования. В структуре расходов домашних хозяйств на платные услуги, большая часть расходов будет приходиться на оплату «обязательных» видов услуг, таких как жилищно-коммунальные, транспортные, услуги связи и отдельные виды бытовых услуг.
В результате значительного оттока средств с вкладов населения в конце прошлого года весомо снизилась склонность к сбережению. Постепенное укрепление доверия к банкам и стабилизация ситуации на валютном рынке будут способствовать росту склонности населения к сбережению в 2009 году. В то же время, стремление сохранить привычный уровень потребления будет сдерживать рост склонности к сбережениям, которая сохранится на уровне, близком к 13 процентам. Вариант 1а предполагает дальнейшее снижение склонности к сбережению в результате более низкого уровня доходов (Приложение 11).
Рост экономики и усиление социальной направленности бюджетных расходов будет способствовать превышению уровня потребительских расходов в 2012 году над уровнем предкризисного периода. В то же время инвестиции и промышленное производство не достигнут к 2012 году своего предкризисного уровня, энергоемкость может не превысить уровня 2008 года, а производительность труда вырастет за 4 года всего на 3 % по сравнению с предкризисным максимумом.
Тем не менее, у российской экономики есть потенциал более интенсивного подъема по сравнению с базовым бюджетным вариантом и он зависит не только от уровня мировых цен на нефть, а прежде всего от темпов повышения эффективности и улучшения инвестиционного климата.
Ведущие экономисты полагают, что если принимаемые в различных странах правительственные инициативы сработают, спад в торговле не продлится долго, и уже в следующем 2010 году международный обмен товарами и услугами увеличится.
Важные для внешней торговли России последствия кризиса заключаются в падении цен на основные экспортные товары из-за значительного ослабления глобального спроса и постоянно ухудшающихся экономических перспектив, а также уменьшении внутреннего спроса.
Конкурентоспособность российского экспорта готовой продукции и полуфабрикатов в огромной степени опиралась на дешевизну используемого отечественного сырья, в первую очередь, энергетического. Снижение мировых цен на сырье существенно уменьшает или даже полностью сводит на нет указанное преимущество. В результате может произойти ухудшение конкурентных позиций большинства российских экспортеров готовых изделий и полуфабрикатов по сравнению со странами – нетто-импортерами промышленного сырья.
Ввиду сложившейся в текущем году низкой конъюнктурой на мировом рынке нефти и нефтепродуктов, ожидается, что стоимостной объем российского экспорта нефтепродуктов значительно снизится, при этом физический объем увеличится приблизительно на 4 процента.
Российский импорт нефтепродуктов очень мал в натуральном выражении и составляет менее 0,5 % от их потребления на внутреннем рынке.
В 2009 году на развитие российского экспорта газа оказывает влияние ряд негативных факторов: традиционные трудности с транзитом газа через территорию Белоруссии и, особенно, Украины, обострившиеся в начале года; инерционная динамика цен на газ по сравнению с нефтью; экономический спад в странах Европы; проблемы с платежеспособностью стран СНГ.
При сохранении действующих тенденций в российской газодобыче, темпов освоения новых месторождений и строительства экспортной инфраструктуры, экспорт в страны дальнего зарубежья, согласно прогнозу, существенно возрастет в 2010 году, прежде всего благодаря восстановившемуся паритету цен на нефть и газ. В 2011 и 2012 годах рост поставок составит 3,6 % и 7,5 % соответственно. Экспорт газа в страны СНГ в 2010 - 2012 годах будет достаточно стабильным, на уровне, близком к оценке на 2009 года[25, с.55].
В случае более быстрого выхода из кризиса европейских государств и стран СНГ, возможности ОАО «Газпром» и независимых российских производителей газа позволят полностью удовлетворить возникший в этом случае дополнительный спрос на газ.
Перспективы российского экспорта черных металлов во многом определяются характером и динамикой выхода из кризиса мировой экономики в целом. Вероятность затягивания выхода из кризиса мировой экономики предопределяет инерционно-депрессивный сценарий развития российского экспорта и импорта стальной продукции. При таком варианте развития российский экспорт железорудного сырья, стальных полуфабрикатов, листового проката, после частичного восстановления объемов поставок в 2010 - 2012 годах по отношению к показателям наиболее острой фазы кризиса в конце 2008 - начале 2009 годов, в течение продолжительного периода (вплоть до 2020 года) будет стагнировать как по физическим объемам, так и по структуре. При этом ценовые параметры российского экспорта стали (с учетом инфляции) не достигнут максимального уровня 2008 года в течение всего горизонта прогнозирования.
Оптимистический сценарий развития российского экспорта продукции черной металлургии, который может быть реализован при восстановлении мировой экономики, также не позволяет ожидать быстрого роста объемов поставок и экспортных цен (поскольку «спекулятивная» составляющая будет надолго исключена). Ожидается, что при данном сценарии после восстановления за 2-3 года объемов экспорта до предкризисных значений, они будут в дальнейшем лишь поддерживаться на этом уровне. Лишь по некоторым позициям (при благоприятной конъюнктуре мирового рынка) может быть достигнута более существенная динамика по железорудному сырью, листовому прокату, трубной продукции. Экспортные цены, даже с учетом несомненного снижения реальной покупательной способности американского доллара выйдут на уровень 2007 - 2008 годов лишь через два десятилетия, что обуславливает весьма ограниченный рост доходов от экспорта металлургической продукции на перспективу.
Исходя из тенденций развития мирового рынка, можно предположить, что Российская Федерация сохранит свою нишу в мировой торговле цветными металлами, хотя относительная доля ее участия в мировой торговле металлами может снизиться. Наиболее перспективными экономическими партнерами России останутся страны ЕС.
Проблемы, с которыми сталкиваются российские металлургические предприятия, связаны как со становлением в стране рыночной экономики и ее зависимостью от мировых экономических циклов, так и с форсированным поиском компаниями своей ниши в отрасли и объективной недостаточностью сырьевой базы и инвестиций. Важна государственная поддержка этой стратегической отрасли.
Наличие развитых производственных мощностей по выпуску алюминия, невысокий текущий уровень внутреннего потребления алюминиевой продукции, возможности по снижению издержек на оплату труда, управленческий персонал, сырье, а также высокая вероятность господдержки для отрасли, создают хорошие предпосылки для наращивания экспорта алюминия, алюминиевых сплавов и изделий из алюминия. После значительного снижения в 2009 году прогнозируется в 2010 - 2012 годах умеренный рост физических объемов экспорта необработанного алюминия и изделий из него на уровне 2 % в год.
Вследствие мирового финансово-экономического кризиса на мировых рынках было отмечено сокращение спроса на металлы, а также основную металлургическую продукцию – в том числе медную.
Разразившийся глобальный финансово-экономический кризис привел к снижению объемов потребления минеральных удобрений как на внешних, так и на внутреннем рынках и значительно изменил конъюнктуру мирового рынка уже в 2008 году. Указанные негативные тенденции привели к резкому снижению производства удобрений, а в ряде случаев – к полной остановке предприятий, что в конечном счете обусловило снижение темпов роста мировой торговли минеральными удобрениями и российского экспорта.
В этом году под влиянием глобального кризиса значительно ухудшились экспортные возможности российских производителей из-за снижения выпуска данной продукции и падения спроса на внешних рынках. В последующие годы после прохождения острой фазы кризиса можно ожидать медленного восстановления положительной динамики российского экспорта.
В течение последнего десятилетия мировой рынок лесоматериалов характеризовался ростом объемов производства, потребления и международной торговли, однако в настоящее время состояние конъюнктуры мирового рынка лесоматериалов нестабильно и формируется под влиянием ряда долгосрочных и краткосрочных факторов.
Важнейшим обстоятельством, непосредственно воздействующим на ситуацию на мировом рынке лесных товаров, является дальнейшее углубление мирового финансового и экономического кризиса. Это обстоятельство, связанное с развитием кризисных явлений в мировой экономике, является на сегодняшний день одним из главных факторов, определяющих развитие рынка, причем не только в краткосрочной, но и в долгосрочной перспективе.
Динамика мирового потребления продовольствия в значительной степени связана с темпами экономического роста. Вызванное финансово-экономическим кризисом замедление этих темпов привело к формированию аналогичной тенденции в потреблении. Начала меняться и структура потребления продовольствия (в пользу его более дешевых видов), особенно в развивающихся странах, где на указанные цели расходуется около 50 % доходов.
Обесценивание национальных валют по отношению к основным мировым валютам привело к росту внутренних цен на продовольствие во многих странах и, как следствие, соответствующей корректировке спроса. По той же причине увеличились издержки в отраслях пищевой промышленности, в стоимости продукции которых велика импортная составляющая, что привело к снижению эффективности производства.
В подавляющем большинстве случаев темпы роста экспорта и импорта сельскохозяйственного сырья и продовольствия замедлились, при этом следует отметить, что в структуре международной зерновой торговли указанная тенденция отмечалась прежде всего в торговле его кормовыми видами – кукурузой, сорго, овсом и рожью. Торговля пшеницей напротив существенно увеличилась относительно уровня 2007 - 2008 годов благодаря большому объему ресурсов и снижению цен. Однако на 2009 - 2010 годы прогнозируется резкое сокращение экспорта пшеницы. Для международной торговли растительными маслами характерно увеличение в ней доли относительно дешевого пальмового масла. Часто при сохранении или даже увеличении объемов отгрузок сельхозсырья и продовольствия отмечается достаточно заметное снижение их стоимости.
В 2009 - 2010 годах можно ожидать возобновления роста цен на сельскохозяйственные и продовольственные товары, возможны колебания цен, однако их резкого роста, за небольшими исключениями, по-видимому, не произойдет. Что касается более отдаленной перспективы, то, по мере преодоления последствий кризиса, ситуация на мировом рынке сельскохозяйственной продукции начнет стабилизироваться. Цены, хотя и продолжат постепенно повышаться, скорее всего, не станут слишком высокими. Определяющим динамику цен фактором станет изменение стоимости минерального топлива.
В настоящее время российская экономика, а с нею вместе сельское хозяйство и пищевая промышленность переживают те же последствия кризиса, что и экономики многих других стран – широкомасштабный вывоз капитала (можно исключить), высокий уровень инфляции, увеличение безработицы, заметное снижение объема ВВП.
Как и прежде, сальдо торгового баланса в торговле России со странами СНГ складывается положительным и в январе - июле 2009 г. составило 12,6 млрд. долларов США против 21,2 млрд. долларов США в январе - июле 2008 года.
С большой долей вероятности можно говорить о затяжном характере экономического кризиса и сохранении негативных тенденций в текущем году, что дает основания прогнозировать значительное (до 40 %) по сравнению с 2008 годом снижение товарооборота в 2009 году. Постепенный рост объемов взаимной торговли возобновится в конце 2010 года с тенденцией на устойчивую положительную динамику в последующие годы, когда другие страны и регионы мира, включая страны Содружества, постепенно начнут выходить из кризиса.
В 2010 году ожидается увеличение товарооборота, которое согласно базовому сценарию может составить 7 процентов. Восстановление положительной динамики позволит ожидать в 2011 - 2012 годах темпов роста 6-7 %, хотя из-за резкого сокращения в 2009 году показатели экспорта и импорта в 2012 году еще будут отставать от высоких значений 2008 года, достигнутых в период высоких темпов экономического развития стран Содружества.
В сфере борьбы с криминализацией экономики необходимо активизировать противодействие организованной преступности, в том числе пресечение деятельности международных преступных группировок. Должны быть приняты меры, обеспечивающие, в первую очередь, отражение угроз экономической преступности, наносящей ущерб социальной стабильности общества, экономике, интересам государства во внешнеэкономической деятельности.
Крупные задачи должны быть решены в области управления экономикой. Совершенствование системы управления экономикой требует четкого определения задач разных уровней и соответствующего разграничения по государственному управлению между федеральными органами исполнительной власти и субъектов Федерации при обеспечении единства системы исполнительной власти.
Для поддержания экономической безопасности в экономике необходимо активизировать действия по всем направлениям экономических реформ, включая:
- создание нормативно-правового пространства, новых институтов управления и осуществление институциональных преобразований;
- разработку механизма разрешения спорных вопросов и конфликтных ситуаций, возникающих в сфере экономических отношений между федеральными органами исполнительной власти и органами исполнительной власти субъектов Российской Федерации;
- гармоничное развитие экономических и политических отношений со странами ближнего и дальнего зарубежья с учетом взаимных интересов и обеспечения экономической безопасности России;
- укрепление государственной власти, повышение доверия к ее институтам, а также рационализацию механизмов выработки и формирования экономической политики.
Для решения поставленных задач нужна разработка соответствующего механизма их реализации. Механизм обеспечения экономической безопасности страны - это система организационно-экономических и правовых мер по предотвращению экономических угроз. Он включает в себя следующие элементы:
- бъективный и всесторонний мониторинг экономики и общества в целях выявления и прогнозирования внутренних и внешних угроз экономической безопасности;
- выработку пороговых, предельно допустимых значений социально-экономических показателей, несоблюдение которых приводит к нестабильности и социальным конфликтам;
- деятельность государства по выявлению и предупреждению внутренних и внешних угроз безопасности экономики.
Важнейшим элементом механизма обеспечения экономической безопасности общества является деятельность государства по выявлению и предупреждению внутренних и внешних угроз безопасности экономики, особенно при современном социально-политическом положении России[22, с.41].
Основные направления этой деятельности следующие. Во-первых, выявление случаев, когда фактические или прогнозируемые параметры экономического развития отклоняются от пороговых значений экономической безопасности, и разработка комплексных государственных мер по выходу страны из зоны опасности. Меры и механизмы, обеспечивающие экономическую безопасность, разрабатываются одновременно с государственными прогнозами социально-экономического развития и реализуются в программе социально-экономического развития Российской Федерации. Во-вторых, организация работы по реализации комплекса мер с целью преодоления или недопущения возникновения угроз экономической безопасности страны.
Совет безопасности РФ рассматривает концепцию федерального бюджета с точки зрения обеспечения экономической безопасности государства. Правительство координирует работу федеральных органов исполнительной власти, органов исполнительной власти субъектов РФ по реализации необходимых мер, в том числе по подготовке законодательных и иных нормативных актов. В-третьих, экспертиза принимаемых решений по финансовым и хозяйственным вопросам с позиции экономической безопасности.
Реализация мер по устранению угроз экономической безопасности Российской Федерации требует организации системы контроля за их исполнением. Следует отметить, что в условиях многоукладной рыночной экономики, когда государство не может директивными методами направлять деятельность всех хозяйствующих субъектов, необходимо государственное регулирование экономики,