Экономическая теория
выпуск на одного занятого (с учетом и без частично занятых).
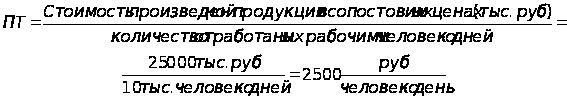
Частные показатели производительности характеризуют эффективность производственного процесса в целом, но зачастую имеют весьма различную динамику. Поэтому для обобщенной оценки хозяйственных решений, когда возможны альтернативные решения по поводу использования ресурсов, необходимы показатели, которые учитывают все основные материальные факторы производственного процесса.
Необходимость многофакторных показателей производительности (МФ) определяется также тем, что предприятия увеличивают выработку на одного работника не только вследствие лучшей организации производства, но и путем наращивания технической оснащенности живого труда. Чаще всего в виде основных производственных факторов рассматриваются затраты живого труда и основного капитала. В этом случае:
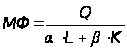
где L, K – затраты, соответственно, живого труда и капитала;
α, β – соответствующие веса для суммирования затрат.
Повышение производительности является результатом управления и вмешательства в ключевые процессы преобразования продукта или труда.
Повышение производительности произойдет при соблюдении любого из перечисленных ниже условий:
продукция возрастает – затраты уменьшаются;
продукция возрастает – затраты остаются неизменными;
продукция возрастает – затраты возрастают, но более низкими темпами;
продукция неизменна – затраты сокращаются;
продукция сокращается – затраты сокращаются, но более быстрыми темпами.
Капитал как фактор производства. Физический капитал.
Исследование категории капитал связано с такими именами как А. Смит, Д. Рикардо, К. Маркс, Е. Бем-Баверк, А. Маршалл, И. Фишер, В. Парето, Дж. Хикс, П. Самуэльсон и др. Классики политической экономии трактуют капитал как любое средство производства: А.Смит рассматривал капитал как накопленный труд, Д. Рикардо считал, что капитал – это средства производства.
Любая вещь, деньги – это капитал, при условии, если они пущены в дело, используются в хозяйственной деятельности и как результат – приносят прибыль. Прибыль – это соответствующая доля продукта, приписываемая производительности капитала (точка зрения Ф. Визера и Д.Б. Кларка), это плата предпринимателю за организацию и управление производством (А. Маршалл), это возмещение жертвы предпринимателя за то, что он воздержался от немедленного потребления капитала и авансировал его для дела (Н. Сениор).
Другой взгляд на капитал представлен теорией К. Маркса. В его трактовке капитал приносит добавленную стоимость, т.е. является самовозрастающей стоимостью. Капитал – это и вещь, и деньги, и любые блага, которые могут быть пущены в оборот.
Капитал – это авансированная стоимость, которая символизирует отказ от сиюминутного ее использования во имя личного блага, но в интересах дела. Она становится капиталом, когда будет создана прибавочная стоимость, т.е. если будет получена прибыль. Капитал – это движущаяся стоимость, которая постоянно претерпевает трансформации. Чем быстрее происходит оборот авансированной стоимости, тем меньше требуется капитала для достижения поставленной цели, например, для получения определенного объема прибыли.
Но все различные взгляды на «капитал» едины в одном: основное свойство капитала – это способность приносить доход. Он существует и функционирует в двух основных формах: реальной и денежной.
Реальный капитал представляет собой любой ресурс, создаваемый с целью производства большего количества экономических благ, он является одним из основных элементов общественного богатства. Различают физический и социальный капитал.
Физический капитал – это реальный капитал, который используется в производственных процессах.
Социальный капитал – это созданные на общественные средства (например, на собранные налоги) экономические блага, удовлетворяющие коллективные потребности (госпитали, школы, детские сады и т.п.).
Денежный капитал – это финансовые средства, необходимые для возникновения реального капитала. Только обладая необходимыми денежными ресурсами возможно начать предпринимательское дело, нанять работников, купить средства производства, сырье и т.п. Поэтому изначально капитал выступает в денежной форме, создавая условия для соединения факторов производства. Предоставление денежного капитала для приобретения средств производства называется финансированием, а превращение денежного капитала в реальный называется инвестированием.
В микроэкономическом смысле под капиталом понимается физический капитал, или производственные фонды, т.е. средства производства длительного (здания, машины, оборудование) и краткосрочного (топливо, энергия, сырье) пользования, а также готовая продукция и полуфабрикаты на складе, необходимые предприятию (фирме) для производственной и коммерческой деятельности. При этом не принимается во внимание: предназначена продукция для производственных или потребительских целей. До тех пор пока она находится на территории предприятия – это производственный фактор капитал.
Кругооборот и оборот капитала.
Чтобы организовать бизнес на его начальной стадии приходится осуществлять первоначальное вложение капитала. Для этого необходим стартовый капитал, который представляет собой сумму первоначального капитала и текущих расходов на начальной стадии производства. Первоначальный капитал расходуется на регистрацию предприятия, открытие банковского счета, покупку здания или права на его аренду, ремонт или перестройку здания, покупку машин, оборудования, приборов, патентов, лицензий. Текущие же расходы включают покупку сырья и материалов, арендную плату, зарплату, отчисления в социальные фонды и пр.
Все имеющиеся у предприятия средства можно представить в виде схемы.
| СРЕДСТВА ПРЕДПРИЯТИЯ |
| Основные средства | Оборотные средства |
| Основные производственные фонды | Основные непроизводственные фонды | Оборотные производственные фонды | Фонды обращения |
Рис. 4.2
Инвестируя какую-либо сферу деятельности, предприниматель ставит себе целью получение прибыли. Это возможно только при условии осуществления воспроизводства.
Рассмотрим воспроизводственный процесс во времени. С точки зрения смены функциональных форм промышленного капитала его можно представить в виде модели: Д → Т → П → Тґ → Дґ и выделить закономерные стадии.
Д → Т – денежный капитал расходуется на факторном рынке для приобретения факторов производства, имеющих форму товара и превращается в производительный капитал. Денежный капитал выполняет функцию создания производительного капитала;
Т → П – производительный капитал поступает в производственный процесс и выполняет функцию подготовки условий для производства;
П → Тґ – в процессе производства производительный капитал превращается в товарный и выполняет функцию создания добавочной (прибавочной) стоимости;
Тґ → Дґ – после реализации товара на рынке, товарный капитал вновь превращается в денежный, а заключенная в нем добавочная стоимость, поступает предпринимателю. Товарный капитал выполняет функцию реализации добавочной (прибавочной) стоимости.
Кругооборот капитала – это последовательное превращение капитала из одной формы в другую ради создания прибыли: d = Д' – Д
| здесь: | Д – | первоначально авансированный капитал; |
| Дґ– | товарный капитал, превращенный в денежный; | |
| d — | добавочная стоимость. |
Кругооборот фирмы можно представить в виде схемы (рис. 4.3).
| Cырье, | |||||
|
|
материалы, | ФИРМА | Конечный | Покупатели | |
| труд | продукт | ||||
|
|
Деньги Д | + | Деньги Д ' | ||
|
|
|||||


 Поставщики
 d
= -
| Доход фирмы |
Рис. 4.3
Оборот капитала представляет собой кругооборот капитала, взятый не как отдельный акт, а как непрерывно повторяющийся процесс возобновления движения всего авансированного капитала.
Оборот капитала не совпадает с кругооборотом капитала. В результате каждого кругооборота предпринимателю возвращается в денежной форме только часть авансированного капитала; полный оборот капитал совершает только тогда, когда вся капитальная стоимость возвращается к владельцу в своей первоначальной, т. е. денежной форме.
Основной и оборотный капитал.
Капитал в процессе оборота проходит стадии производства и обращения. В соответствии с различными функциями в обороте капитальной стоимости в структуре капитала выделяют основной и оборотный капитал. Различие оборота этих частей капитала вытекает из особенностей переноса разными элементами производительного капитала своей стоимости на создаваемый продукт.
Основной капитал — это часть производительного капитала, стоимость которого переносится на продукт постепенно и возвращается собственнику в денежной форме по частям.
Основной капитал представляет стоимость средств труда: оборудования, машин, производственных зданий, которые функционируют в производстве несколько лет и обслуживают несколько производственных циклов.
Оборотный капитал — это та часть производственного капитала, стоимость которого входит в продукт целиком и полностью возвращается предпринимателю в денежной форме в каждом кругообороте капитала.
В оборотный капитал входит стоимость предметов труда: сырья, топлива, материалов и т.п., а также оплата рабочей силы, которые полностью потребляются в течение одного цикла производства. Стоимость оборотного капитала включается в издержки производства целиком, в отличие от стоимости основного капитала, которая учитывается в издержках частями.
Сегодняшняя ценность капитала зависит от того, что капитал может произвести в будущем. Поток будущего дохода должен стимулировать создание сегодняшнего запаса, для которого необходим поток сбережений. При этом первостепенное значение приобретает фактор времени (сравнение прошлого с настоящим, настоящего с будущим). Доход на капитал будет произведен лишь в том случае, если собственник капитала либо сам станет предпринимателем, либо передаст его для производительного использования предпринимателю. При этом капитал, ссужаемый на время, должен вернуться собственнику капитала с приращением, которое называется процентом.
Физический и моральный износ основного капитала, амортизация.
В процессе функционирования основной капитал подвергается физическому и моральном износу.
Физический износ капитала – это процесс, в результате которого основной капитал (или его элементы) становится физически непригодным для дальнейшего использования в производстве, происходит утрата его потребительской стоимости. Физический износ капитала определяется факторами:
продолжительность и интенсивность использования машин и оборудования;
особенности технологий производства, где применяется основной капитал;
воздействие атмосферных условий;
внутренние процессы, которые происходят в материале, из которого сделаны средства производства.
Моральный износ капитала – это обесценивание основного капитала в результате снижения стоимости средств труда или появление более дееспособных средств труда. Он главным образом связан с высокими темпами научно-технического прогресса.
Морально устаревшее оборудование экономически неэффективно, а продукция, выпускаемая с его помощью, неконкурентоспособна. Поэтому оно обновляется в соответствии с программами технической модернизации, что связано с большими затратами основного капитала.
И в том и в другом случае происходит обесценивание основного капитала, так как цена средств труда определяется их полезностью в каждый данный период времени. Эта особенность определения стоимости и цены средств труда находит проявление в создании амортизационного фонда, который складывается из ежегодных амортизационных отчислений.
Амортизация – это постепенный перенос стоимости основных средств в процессе их эксплуатации на стоимость готовой продукции, с целью компенсации физического и морального износа основных средства и утери ими своей потребительской стоимости в ходе производства. Часть стоимости основных средств включается в себестоимость продукции и после ее реализации формируется в специальный амортизационный фонд.
Амортизационный фонд аккумулирует денежные средства, предназначенные для полного восстановления изношенных основных средств, замены выбывших машин и оборудования новыми.
Существуют разные методы исчисления амортизации:
прямолинейная амортизация, т.е. равномерное списание стоимости средств труда каждый год экономического срока службы. Эти суммы накапливаются в амортизационном фонде;
метод понижающегося остатка при удвоенной норме амортизации, где удвоенная норма применяется к остаточной стоимости;
метод единицы услуг или единицы продукции, когда, например, определяется, сколько километров пройдет грузовик за время эксплуатации, сколько грузов может перевезти, во сколько рублей обходится 1 км пробега.
Предприниматели стремятся обеспечить окупаемость значительной части капиталовложений на ранней, наиболее интенсивной стадии эксплуатации нового оборудования. Увеличение доли амортизационных отчислений (до 20 % ежегодно) ведет к ускорению оборота основного капитала.
Земля как фактор производства. Закон убывающей отдачи.
Справедливо высказывание: если труд — это отец богатства, то природа — это его мать. Наличие и разнообразие природных ресурсов, т.е. земли как фактора производства, во многом определяет возможности хозяйственного механизма.
Природные ресурсы — это земля и недра, растительный и животный мир, лесные и водные ресурсы, воздушный бассейн и климат, т. е. все то, что окружает человека и формирует внешние условия его созидательной деятельности.
Человек всегда использовал природные ресурсы для удовлетворения своих потребностей. Но вместе с ростом потребностей растет и объем элементов природы, втягиваемых в процесс экономического кругооборота. Это связано как с ростом численности населения, так и с качественными изменениями в потребностях людей. Но природные ресурсы не беспредельны и не вечны. Это делает необходимым постоянную заботу об их сохранении и воспроизводстве. Для этого существуют следующие основные условия.
Во-первых, необходимо бережно, рационально использовать то, что человеку дает природа (в особенности в отношении невосполнимых ресурсов).
Во-вторых, там, где это доступно, следует принимать действенные меры к восполнению природных ресурсов (восстанавливать и повышать естественное плодородие земли, осуществлять лесопосадки, воспроизводить запасы водоемов).
В-третьих, следует максимально использовать вторичное сырье и прочие отходы производства.
В-четвертых, необходимо всемерно поддерживать экологическую чистоту производства и природопользования.
Как экономический ресурс земля, или природные ресурсы, не имеют трудового происхождения и, следовательно, издержек производства. Это дар природы. Но пользование этим даром предполагает, что предприниматель, который не владеет необходимыми ему природными ресурсами, вынужден приобретать право на их производительное применение. За это он регулярно выплачивает владельцу земли часть своего дохода. Формой реализации собственности на землю и природные ресурсы, количество которых строго ограничено, является рента.
Величина ренты зависит от ряда социальных и природных условий. В частности, величина ренты тем больше, чем плодороднее земля, богаче ее недра, лучше ее географическое расположение и обустроенность вследствие проведения мелиоративных работ, совершенствования дорожной сети, системы энергоснабжения, хозяйственной инфраструктуры и т.д.
Закон убывающей отдачи можно изложить в следующей формулировке.
Каждое приращение капитала и труда, вкладываемых в обработку земли, порождает в общем пропорционально меньшее увеличение количества получаемого продукта, если только указанное приращение не совпало по времени с усовершенствованием агротехники.
Когда землю, не требующую дополнительной обработки, можно получить даром, любой землевладелец использует лишь такую площадь, какая может обеспечить наибольшую отдачу на имеющийся у него капитал и труд. При этом обработка земли носит экстенсивный, а не интенсивный характер. Земледелец не ставит своей целью добиваться максимальной производительности с каждой единицы площади. Он стремится собрать возможно больший общий урожай при данных затратах капитала и труда. Когда земледелец придерживается правильных расчетов, он использует только такую площадь земли, какая обеспечит ему наивысшую отдачу; сосредоточив свой капитал и труд на меньшей площади, он понес бы потери. Если в его распоряжении окажется больше капитала и труда, и он станет вкладывать их в большем количестве на имеющейся площади, он получит меньшую выгоду, чем если бы он получил, увеличив площадь обрабатываемой земли; земля стала бы приносить ему убывающую отдачу.
Если бы не действовала эта тенденция, то каждый земледелец мог бы сэкономить почти всю свою ренту, отказавшись от всей занимаемой им земли, кроме маленького участка, и вложив в последний весь свой капитал и труд, он стал бы получать с маленького участка такое же количество продукта, какое теперь получает со всей площади своей фермы.
Закон убывающей отдачи – это констатация тенденции, которую может на время приостановить совершенствование техники производства и неравномерное раскрытие полного плодородия почвы, но которая становится непреоборимой, когда спрос на продукцию земли возрастает беспредельно. Формулировку этой тенденции можно разделить на две части.
Первая – хотя улучшение агротехники может повысить отдачу, которую земля обычно дает на определенный объем капитала и труда, приложение добавочного капитала и труда к земле будет давать пропорционально меньший прирост продукции, если одновременно не возрастает мастерство индивидуального земледельца.
Вторая – при любом будущем улучшении агротехники непрерывный рост приложения капитала и труда к земле должен, в конечном счете, привести к уменьшению дополнительного продукта, который может быть получен от данного добавочного вложения капитала и труда.
Производственная функция.
Теория предельной производительности.
Теория факторов производства опирается в определенной степени на использование математического модельного аппарата. Факторные модели представляются в виде математической зависимости, которая связывает величину получаемого результата производства, т.е. объем производства, со значениями производственных факторов, обусловивших этот результат.
Т.о. производственная функция отражает технологическую зависимость между затратами ресурсов и максимально возможным выпуском продукции. Если весь набор факторов производства представить как затраты трудовых и материальных ресурсов, то производственная функция может быть описана следующим образом:
Q = F(L,K)
| Здесь: | L – | количество единиц применяемого труда; |
| K– | количество единиц применяемых материальных ресурсов | |
| (факторы капитала и земли); | ||
| Q – | максимальный объем продукции, выпускаемой по определенной технологии при заданном соотношении трудовых и материальных ресурсов. |
Запись производственной функции в формализованном математическом виде может представлять большие трудности, поэтому часто ее описывают в виде таблицы. Заголовки столбцов и строк таблицы задают число применяемых производственных факторов. На пересечении строки и столбца в клетке таблицы указывается объем производства, который обеспечивается заданным факторным набором (см. таблица 4.1).
Таблица 4.1
Числовой пример производственной функции фирмы
|
|
1 | 2 | 3 | 4 | 5 |
| L | |||||
| 1 | 6 | 11 | 15 | 18 | 20 |
| 2 | 11 | 15 | 18 | 20 | 21 |
| 3 | 15 | 18 | 20 | 21 | 22 |
| 4 | 18 | 20 | 21 | 22 | 23 |
| 5 | 20 | 21 | 22 | 23 | 24 |
 K
Анализ производственной функции показывает, что существует много вариантов производства заданного объема продукции. Задача оптимизации производственной функции заключается в определении такого соотношения факторов производства, которое обеспечит выпуск заданного объема продукции, при минимальных затратах используемых факторов.
Производственная функция всегда выводится для определенной технологической структуры. Улучшение технологии, увеличивающей максимально достижимый объем выпускаемой продукции при любой комбинации факторов, всегда находит отражение в новой производственной функции.
Хотя производственные функции различны для разных видов производства, все они обладают общими свойствами: существует предел для увеличения объема производства, который может быть достигнут увеличением затрат одного ресурса при прочих неизменных условиях, и существует определенная взаимозаменяемость факторов производства.
Доходы от факторов производства и рыночные цены каждого фактора определяются их предельной производительностью. Начала теории предельного продукта любого фактора производства рассмотрены Д. Рикардо при разработке вопросов дифференциальной ренты. В 80-х годах XIX столетия такие авторы, как Кларк, Уикстид и Викселль, распространили выводы Рикардо о ренте на другие факторы производства. По их утверждению, доход и цена любого переменного фактора определяются предельным продуктом этого фактора.
Выводы Дж.Б.Кларка сводились к тому, что рыночный механизм ценообразования на факторы производства обеспечивает распределение доходов «по справедливости», так как каждый фактор вознаграждается по его предельной производительности. Однако при дефицитности большинства факторов и их неэластичном предложении на рынках спрос и цена на них растут, нарушая принцип «справедливого» распределения. Кроме того, в реальной экономике технический прогресс приводит к тому, что предельная производительность труда возрастает вследствие применения более совершенных машин. Поэтому справедливое вознаграждение предельного продукта труда работника должно учитывать и такой фактор производства, как техника. Идея Кларка об эффективности применяемых факторов означала необходимость вознаграждения, возмещения не только труда, но и применяемого капитала.
В своей работе «Распределение богатства» (1899) Кларк доказывал, что его доводы основываются на предположении об одинаковой эффективности каждой единицы применяемых в производстве факторов. По его мнению, при изменяющихся количественных пропорциях применяемого труда и капитала в условиях растущей технической оснащенности труда принцип «справедливой заработной платы» сохранялся, так как ее уровень соответствовал возросшей производительности труда.
Противоречие тезиса о том, что возросшая производительность капитала также требовала «справедливого» вознаграждения, экономической наукой было разрешено в идее о комплементарности факторов производства. Идея состояла в том, что нужно исчислять производительность и предельный продукт не каждого в отдельности фактора производства, а как следствие взаимодействия всех факторов.
Комплементарность факторов производства остается ведущей идеей представителей австрийской экономической школы, трактующих предельный продукт фактора производства как прирост удовлетворения потребителя продукцией, произведенной в результате конечного приращения одного из факторов производства. Это не строго определенный предельный продукт фактора в физическом выражении, умноженный на предельную полезность, доставляемую потребителю дополнительной продукцией. Приращение фактора должно выражаться в конечных единицах блага и предполагает существование своего рода «общественной предельной полезности», а также то, что предприниматели вменяют степень удовлетворения потребителей средствам производства.
Теория предельной полезности затронула микроэкономические аспекты анализа проблем ценообразования факторов производства и определила критерий оптимизации (спроса на факторы производства) конкурентной фирмы. В основу этого критерия положено условие максимизации прибыли, достигаемое фирмой при равенстве ее предельных издержек и цены готового продукта. Вознаграждение факторов производства и их цена на рынке, по этой теории, определяются предельной производительностью каждого фактора, полученной в точке минимизации издержек фирмы. Например, заработная плата работника должна соответствовать предельному продукту его труда, выраженному в денежной форме.
| Задания. Вопросы. | Ответы. |
| Что называется фактором производства? | |
| В чем состоит различие понятий «экономические ресурсы» и «факторы производства»? | |
| Что включает в себя система показателей эффективности производства? | |
| Дайте определение понятия капитал. | |
| В каких формах функционирует капитал? | |
| Что называется износом основного капитала? | |
| В чем состоит закон убывающей отдачи земли? | |
| Задания. Тесты. | Ответы. |
|
1. Что включается в понятие основной капитал: готовая продукция; б) станки, машины, оборудование; в) сырье, материалы, заработная плата; г) ценные бумаги. |
|
|
2. Материальный износ основного капитала это его обесценивание: вследствие утраты потребительной стоимости; б) в результате снижения стоимости средств труда; в) в связи с появлением более дееспособных средств труда. |
|
|
3. Производственная функция: описывает математическую зависимость между факторами производства и производственными результатами; б) отражает технологическую зависимость между затратами ресурсов и максимально возможным выпуском продукции. |
V. ИЗДЕРЖКИ ПРОИЗВОДСТВА
Под производством принято понимать деятельность по использованию естественных ресурсов с целью создания материальных и нематериальных благ. Главный мотив производственной деятельности фирмы в рыночных условиях – это получение прибыли, но реальные возможности реализации этой цели ограничены, с одной стороны спросом на выпускаемую продукцию, а с другой стороны – издержками производства.
Следует различать понятия «затраты» и «издержки». Затраты – это расходуемые на производство ресурсы (материальные, информационные, природные, энергетические, трудовые, и пр.), а издержки – это стоимостная оценка затрат.
Издержками называют денежное выражение использования производственных ресурсов, в результате которого осуществляется производство и реализация продукции.
Существует несколько подходов к рассмотрению издержек производства.
Издержки бухгалтерские и экономические.
При бухгалтерском подходе издержки предприятия выступают в виде себестоимости продукции и отражаются в бухгалтерской отчетности.
Бухгалтерские издержки представляют собой фактический расход факторов производства для изготовления определенного количества продукции по ценам их приобретения.
Экономическое понимание издержек производства основывается на факте редкости ресурсов и возможности их альтернативного использования.
Экономические издержки любого ресурса, выбранного для производства товара, равны его стоимости при наилучшем из всех возможных вариантов использования. Они могут быть явные (внешние) и неявные (внутренние).
Внешние издержки - это денежные платежи поставщикам факторов производства и промежуточных изделий. Они связаны с приобретением ресурсов на стороне. Например, зарплата рабочим, менеджерам, оплата сырья, материалов, комплектующих изделий, оплата транспортных расходов и пр. Понятно, что бухгалтерские издержки равны внешним издержкам.
Неявные (внутренние) - это издержки использования ресурсов, которые являются собственностью фирмы как юридического лица. Например, если производство осуществляется на собственных площадях, то владельцы фирмы недополучают прибыль, которую они могли бы иметь при сдаче помещений в аренду. В бухгалтерском учете неявные издержки не отражаются.
Включение предпринимательской способности в число факторов производства означает, что предприятие несет издержки по его использованию.
Нормальная прибыль – это нормальное вознаграждение за выполнение предпринимательских функций, минимально необходимое для удержания предпринимателя в данной отрасли или в бизнесе вообще. Нормальная прибыль включается во внутренние издержки.
Согласно определениям бухгалтерских и экономических издержек различают бухгалтерскую и экономическую прибыль.
Бухгалтерская прибыль представляет собой разницу между общей выручкой фирмы и внешними издержками.
Экономическая прибыль – это разница между общей выручкой фирмы и всеми издержками (внешними и внутренними, включая нормальную прибыль). Если сумма денежных поступлений предприятия превышает его экономические издержки, то остаток накапливается в руках предпринимателя, и его называют экономической или чистой прибылью.
Издержки производства в краткосрочном периоде.
Закон убывающей отдачи.
Не подлежит сомнению тот факт, что объем выпускаемой продукции зависит от количества расходуемых на производство ресурсов (сырья, оборудования, живого труда, электроэнергии и т. п.). Следовательно, между объемом производства и издержками производства существует прямая зависимость.
Расходование производственных ресурсов может меняться во времени. Причем, эти изменения затрагивают, как правило, отдельные производственные факторы, а не всю совокупность производственных ресурсов. Факторы производства должны использоваться предприятием в определенной пропорции между постоянными и переменными факторами. Нельзя произвольно увеличивать количество переменных факторов на единицу постоянного фактора, поскольку в этом случае вступает в действие закон убывающей отдачи, то есть возрастающих затрат.
Непрерывное увеличение использования одного переменного ресурса в сочетании с неизменным количеством других ресурсов на определенном этапе приведет к прекращению роста отдачи от него, а затем и к ее сокращению.
Действие закона предполагает неизменность технологического уровня производства, так как переход к прогрессивной технологии может повысить отдачу независимо от соотношения постоянных и переменных факторов. Закон убывающей отдачи применим ко всем видам переменных факторов.
Прирост продукции за счет увеличения на единицу количества переменного фактора называется предельным продуктом этого фактора.
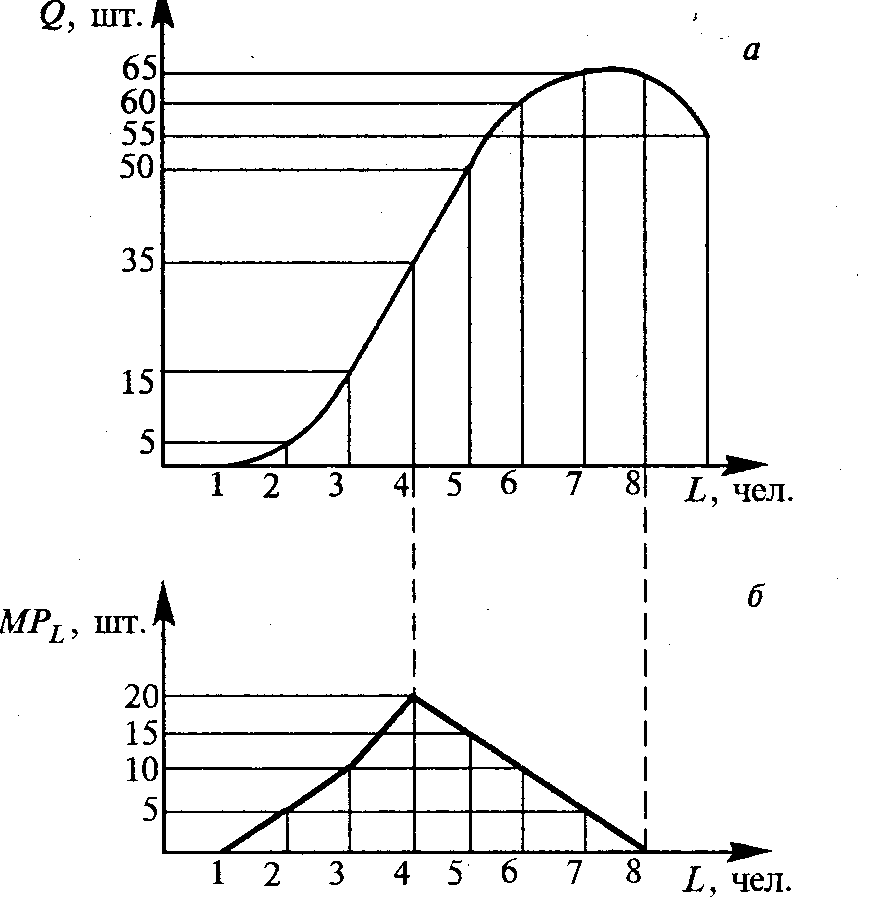
Рис. 5.1
Динамика выпуска продукции (а), динамика предельного продукта (б)
Q - объем выпуска; L - численность рабочих; ML - предельный продукт труда
Допустим, что предприятие в своей деятельности использует только один переменный ресурс — труд, отдачей которого является производительность. По мере загрузки оборудования выпуск продукции быстро нарастает, затем прирост замедляется до тех пор, пока рабочих станет достаточно для полной загрузки оборудования. Дальнейший найм не обеспечен производственными мощностями, и новые рабочие уже ничего не смогут добавить к объему производимой продукции. И, наконец, рабочих станет так много, что они будут мешать друг другу, и выпуск сократится. Приведенные рассуждения подтверждаются графически (рис. 5.1).
Структура изменяющихся ресурсов, занятых в производстве, определяет деление производственных периодов на краткосрочные и долгосрочные.
Краткосрочный производственный период – это временной интервал, в течение которого предприятие не может изменить свои производственные мощности (оборудование, технологии, производственные площади), но активно влияет на интенсивность использования этих фиксированных ресурсов за счет изменения затрат труда, сырья, материалов и т. п.
Долгосрочный производственный период – это временной интервал, в течение которого предприятие может изменить количество всех занятых ресурсов, в том числе и количество производственных мощностей. С отраслевой точки зрения в долговременном периоде происходит движение не только внутри фирм по расширению или свертыванию объема производства, но и движение внутри отрасли: некоторые фирмы покидают ее, полностью сворачивая производство, а некоторые вновь образованные, могут прийти.
В связи с тем, что величина издержек зависит от объема выпускаемой продукции, наибольшее практическое значение имеет деление издержек на постоянные и переменные в течение определенного периода времени.
Постоянные издержки (fixed costs) FC — это такие издержки, сумма которых в данный период времени не зависит непосредственно от величины и структуры производства и реализации.
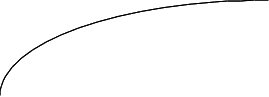
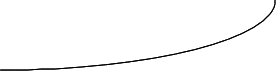
Графическим изображением постоянных издержек будет прямая FC, параллельная оси абсцисс (рис. 5.2). К постоянным издержкам, как правило, относятся: оплата обязательств по займам, рентные платежи, амортизационные отчисления, страховые взносы, жалование управленческому персоналу и т.п.
 TC
 VC
FC


Q
Рис. 5.2
Переменные издержки (variable costs) VC - это те издержки, общая величина которых на данный период времени находится в непосредственной зависимости от объема производства и реализации продукции, например, затраты на заработную плату производственного персонала, сырье, топливо, энергию, транспортные услуги (рис. 5.2). Предприниматель может управлять переменными издержками путем изменения объемов производства.
Под валовыми издержками предприятия (total costs) - ТС - понимается сумма его постоянных и переменных издержек (рис. 5.2). Валовые издержки с каждой новой единицей продукции увеличиваются на ту же величину, что и сумма переменных издержек. Т С = FC + VC
Для предпринимателя важной является информация о том, каковы его издержки по выпуску единицы продукции, т. е. средние издержки.
Средние издержки (АТС) - это валовые издержки в пересчете на единицу выпускаемой продукции. Соответственно рассчитываются средние постоянные (AFC) и средние переменные (AVC) издержки:
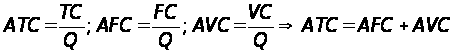
Соотношения между различными видами издержек можно наблюдать на числовом примере в табл. 1 (гипотетические данные).
Таблица 1.
Динамика различных видов издержек, тыс. руб.
|
Объем произ-водства Q |
Абсолютные величины издержек |
Предельные издержки MC= TCN+1 - TCN |
Средние величины издержек | ||||
|
Посто-янные TFC |
Пере-менные TVC |
Валовые TC= TFC+TVC |
Постоянные | Переменные | Валовые | ||
|
|
|
|
|||||
| 0 | 120 | 0 | 100 | - | - | - | - |
| 1 | 120 | 70 | 190 | 70 | 120 | 70 | 190 |
| 2 | 120 | 130 | 250 | 60 | 60 | 65 | 135 |


