Определение рыночной стоимости нежилого помещения (части здания)
Восстановительная стоимость оцениваемого помещения с учетом поправки на ремонт составляет
ВСпом = 1 459 320+ 630 146 = 2089466 руб.
Определение износа
Износ имущества складывается из физического, функционального и внешнего износов. Величина общего износа рассчитывается по формуле:
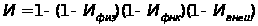 (6)
где:
Ифиз – физический износ в долях от стоимости замещения
Ифнк – функциональный износ в долях от стоимости замещения
Ивнеш – внешний (экономический) износ в долях от стоимости замещения.
Физический износ
Физический износ – это износ имущества, связанный со снижением его работоспособности в результате естественного физического старения и влияния внешних неблагоприятных факторов.
Расчет устранимого физического износа
Расчет устранимого износа в абсолютных значениях выполнен по формуле:
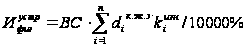 (7)
где:
 -
устранимый
физический
износ, %,
ВС – восстановительная стоимость объекта, руб..
 -
удельный вес
короткоживущего
элемента в
стоимости
объекта
 -
коэффициент
износа элемента,
%
Коэффициент износа короткоживущих элементов за исключением внутренних инженерных систем определялся в соответствии с рекомендациями «Правил оценки физического износа жилых зданий» ВСН 53-86 (р) по фактическому состоянию элементов, выявленному в результате внешнего осмотра. При этом величина износа характеризует отношение стоимости ремонта к стоимости установки нового элемента. Коэффициент износа внутренних инженерных систем определялся отдельным расчетом в зависимости от фактического срока службы элементов систем на момент оценки. Его расчет выполнялся по формуле:
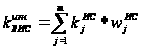 (8)
где:
 - коэффициент
износа всех
внутренних
инженерных
систем
 -
коэффициент
износа j
- й инженерной
системы.
 -
вес j - й
инженерной
системы в составе
всех инженерных
систем. Определяется
на основании
«Разъяснений
к сборникам
УПВС».
Коэффициент
определяется
формуле:
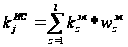 (9)
где:
 -
коэффициент
износа z
- го элемента
инженерной
системы. Определяется
в зависимости
от срока службы
по графикам,
приведенным
в ВСН 53-86 (р)
 -
вес z - го
элемента в
составе инженерной
системы. Определяется
на основании
данных ВСН
53-86 (р).
Таким образом, устранимый износ короткоживущих элементов помещения составляет 267998 руб.
Расчет неустранимого износа
Как правило, неустранимый износ объекта определяется исходя из фактического срока службы и ожидаемого срока экономической жизни по формуле:
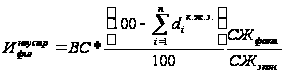 (10)
где:
 -
неустранимый
физический
износ, руб.
ВС – восстановительная стоимость объекта, руб.
 – фактический
срок жизни
объекта
 – срок экономической
жизни объекта
Фактический возраст объекта определялся исходя из даты ввода в эксплуатацию по данным справки БТИ. Он составляет 34 года. При определении ожидаемого срока физической жизни использованы данные «Единых норм амортизационных отчислений» для соответствующего типа зданий. Норма амортизации для данного типа зданий составляет 1% в год. Откуда ожидаемый возраст физической жизни составляет 100 лет.
По результатам расчетов неустранимый износ составляет
Инеустрфиз = 2089466 * (100 - 48) * 34/100 = 369418 руб.
Расчет полного физического износа
Полный физический износ объектов недвижимости рассчитывался по формуле
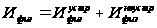 (11)
Величина полного физического износа по результатам расчета составляет
Ифиз = 267998 + 369418 = 637416 руб.
Функциональный износ
Функциональный износ – это снижение стоимости объекта из-за несоответствия современным требованиям, предъявляемым к данному типу имущества.
При использовании помещения в соответствии с предполагаемым вариантом использования, то есть в качестве офиса, при условии полного выполнения декоративного ремонта с использованием современных материалов, оцениваемый объект в основном отвечает современным требованиям, предъявляемым к офисам такого класса. О некотором несоответствии современным требованиям можно говорить в связи с недостаточным обеспечением помещений кондиционерами. Однако, во-первых, часть помещений всё-таки оборудована кондиционерами. Во-вторых, установка кондиционеров требует достаточно малых затрат и их учёт практически не повлияет на конечный результат, т.к. лежит в пределах погрешности методов оценки. Поэтому величина функционального износа объекта оценки принимается равной нулю
Внешний износ
Внешний износ представляет собой уменьшение стоимости объектов недвижимости в результате изменения внешней ситуации под воздействием экономических, социальных, политических, экологических и др. факторов. Никаких внешних процессов, которые могли бы привести к снижению рыночной стоимости объекта оценки, не отмечено. Место нахождения здания сохраняет свою привлекательность, а наблюдающийся рост цен свидетельствует только о положительных сдвигах в данном районе. С учётом изложенного величина внешнего износа принимается равной нулю.
Общий износ
Таким образом, общий износ объекта оценки, составляет 637416 руб.
Расчет стоимости замещения
По результатам расчетов стоимость замещения с учетом износа составляет
СЗ = 2089466 - 637416 = 1452051 руб.
Определение стоимости земельного участка
В соответствии с общими принципами оценки и согласно методическим рекомендациям по определению рыночной стоимости земельных участков рыночная стоимость земельного участка определяется исходя из его наиболее эффективного использования.
По имеющимся данным о рыночной стоимости единых объектов недвижимости в данной оценочной зоне можно определить необходимый мультипликатор и затем на его основе определить рыночную стоимость относящегося к объекту земельного участка. Эта возможность реализуется в рамках метода распределения. Суть метода состоит в следующем. Независимым методом, опираясь на большую статистику по сделкам с объектами недвижимости, определяется наиболее вероятная доля стоимости земли в рыночной стоимости единого объекта недвижимости. На основании значения этой доли определяется мультипликатор, который характеризует соотношение между стоимостью земли и стоимостью замещения. Если этот мультипликатор сохраняет инвариантность для оценочной зоны и для некоторого класса объектов, к которому относится оцениваемый объект, то стоимость участка земли, относящегося к объекту, может быть оценена умножением стоимости замещения на значение данного мультипликатора.
Определённый на основе базы данных мультипликатор для административно-жилых четырёх-пятиэтажных зданий в данной зоне равен 1,4. Отсюда рыночная стоимость земли, относящаяся к оцениваемому помещению, равна
Зсоб = 1452051 * 1,4 = 2032871 руб.
Площадь земли при расчете выкупной цены принимается равной площади участка (1400 кв.м.) умноженной на долю оцениваемого помещения в общей площади здания (за исключением мест общего пользования) Доля = 371,3/(2420,4-258,1) =17,2%. Откуда
ВЦ = 8,99*1400*0,172*17= 36741 руб.
По результатам расчетов стоимость земли составляет
З=2032871 – 36741 = 1996130 руб.
Расчет рыночной стоимости единого объекта недвижимости
Рыночная стоимость объекта оценки, рассчитанная с использованием затратного подхода составляет
РС = 1452051 + 1996130 = 3448181 руб.
3.3 Расчет рыночной стоимости объекта оценки доходным подходом
Выбор модели денежного потока, горизонта прогноза и прогноз потоков доходов от эксплуатации объекта
Выбор модели денежного потока
В данной работе денежный поток рассчитывается для собственного капитала на реальной основе с учетом фактора инфляции. При этом расчет ведется на посленалоговой основе. То есть при расчете потока учитывается налог на прибыль.
Выбор горизонта прогноза
По сложившейся в странах с развитой рыночной экономикой практике прогнозный период для оценки может составлять в зависимости от целей оценки и конкретной ситуации от 5 до 10 лет. По мнению некоторых авторов, в странах с переходной экономикой, в условиях нестабильности, где адекватные долгосрочные прогнозы особенно затруднительны, допустимо сокращение прогнозного периода до 3 лет.
По мнению автора, современный этап развития экономики в регионе можно охарактеризовать как начало стабилизации. В этих условиях длительность прогнозного периода можно принять равной минимальной длительности для стран с развитой экономикой. Исходя из этого длительность прогнозного периода принимается равной 5 годам.
Определение арендных ставок
Для определения стоимости аренды помещений, аналогичных объекту оценки, автор использовал информацию базы данных, сформированной по объявлениям, опубликованным в прессе и на сайтах агентств недвижимости. Арендная ставка определялась отдельно для помещений, в которых был выполнен ремонт и помещений без ремонта. Для оценки арендой ставки помещений после ремонта выбирались данные по аренде помещений, состояние которых характеризуется продавцами как «евроремонт», «евроотделка», «после ремонта» или «хорошее». Для оценки арендной ставки остальных помещений выбирались помещения, состояние которых никак не описывалось продавцами (обычно в эту группу входят помещения, для которых не требуется ремонт, но в тоже время их состояние нельзя охарактеризовать как «хорошее».)
Расчет зональных коэффициентов осуществлялся на основе базы данных содержащей более 50 000 записей и программы Realti-Pro. Из нее была взята выборка, ограниченная сроком 1 год. Использовались данные по всем зданиям кроме деревянных. Данные брались по всем зонам города (40 зон). Общий объем выборки, на основе которой проводился расчет районных коэффициентов составил 2900 записей.
Поскольку предполагается, что разумный покупатель стремится приобрести помещение по минимальной стоимости, (принцип замещения) итоговая цена должна быть близка к минимальным значениям в выборке, генерируемой ценами предложений. Использование минимальных значений в выборке, кроме того, позволяет снизить риск кредитора, что является важным фактором при определении стоимости объекта, передаваемого в залог. Оценщик принял в качестве итоговой цены среднее значение трех наименьших цен в выборке (с учетом поправки на местоположение). По результатам расчетов арендная ставка для отремонтированных помещений принимается равной 11,8 долларов в месяц (372,8 руб.). Для остальных помещений арендная ставка принимается равной 7,1 долларов в месяц (225,8 руб.).
Следовательно, можно ожидать рост арендных ставок с темпом 5% в год. Это нашло отражение при прогнозе потенциального валового дохода.
Определение потенциального валового дохода
Потенциальный валовый доход определяется путем умножения площадей помещения на ставки аренды и последующим исключением из получившейся суммы НДС. По результатам расчетов по инвентаризационному плану площадь отремонтированных помещений составляет 207,4 кв.м., площадь остальных помещений 163,9 кв.м.
Определение действительного валового дохода
Для определения действительного валового дохода необходимо внести поправки на возможную недозагрузку площадей и риск недополучения арендной платы.
Как показывают собственный анализ рынка аренды и консультации в АН «Орион НН», спрос на нежилую недвижимость в настоящее время высокий и превышает предложение. Поэтому автор посчитал возможным принять в качестве коэффициента потерь от незанятости достаточно малую величину, равную 5%.
Действующая практика свидетельствует, что случаи неуплаты или длительной задержки арендных платежей редки. Поэтому данным видом риска можно пренебречь, и принять в качестве поправки для определения действительного валового дохода коэффициент 0,95.
Определение действительной прибыли
Постоянные расходы включают в себя налог на имущество, амортизационные отчисления. А также отчисления на ремонт и поддержание помещений. Налог на имущество в первый год рассчитывался исходя из рассчитанной в рамках затратного подхода рыночной стоимости, в последующие годы – исходя из остаточной стоимости с учетом амортизационных отчислений.
Норма амортизационных отчислений принимаются в соответствии с Едиными нормами амортизационных отчислений. Базой для расчета амортизационных отчислений также служит рассчитанная в рамках затратного подхода восстановительная стоимость.
Отчисления на ремонт и поддержание помещений рассчитываются исходя из стоимости короткоживущих элементов и минимальных сроков их эксплуатации до замены. Стоимость элементов определяется исходя из доли элемента в восстановительной стоимости объекта. Минимальный срок эксплуатации элементов определяется по ВСН 58-88.
Учитывая, что доля оцениваемого помещения в общей стоимости здания составляет 17,2% сумма расходов, приходящаяся на оцениваемое помещение, в первый прогнозный год составит 129134 руб. Из заявлений официальных лиц следует, что заработная плата в реальном выражении растет, и будет расти далее. Также следует ожидать рост цен на коммунальные услуги, обусловленный ростом цен энергоресурсов. Поэтому при прогнозе затрат Оценщик заложил их рост с темпом 5 % в год. Данная величина принимается для прогноза действительной прибыли.
Определение чистой прибыли и чистого дохода
Налог на прибыль для расчета дохода на прогнозный период принимается равным 24%.
Определение ставки дисконтирования
Величина ставки дисконтирования по результатам расчетов составляет 21,9%.
Расчет величины реверсии
Рыночная стоимость объекта оценки рассчитанная с использованием сравнительного подхода составляет 4643693 руб. (См. сравнительный подход). Прогнозируемый темп роста стоимости недвижимости составляет 5% в год. Откуда стоимость реверсии составляет
FV = 4643693*(1+0,05)5 = 5926659 руб.
Расчет стоимости объекта
При расчете коэффициентов приведения предполагалось, что денежные потоки приходятся на середину каждого прогнозного периода.
Рыночная стоимость оцениваемого помещения по результатам расчетов с использованием доходного подхода составила 4 539 042 руб.
3.4 Расчет рыночной стоимости объекта оценки сравнительным подходом
Подбор аналогов
При расчете стоимости объекта цены 1 кв. м. комнат без улучшенного ремонта и с ремонтом определялись раздельно. В качестве аналогов для расчета цены 1 кв. м. комнат без ремонта выбирались помещения с неопределенным физическим состоянием (обычно в эту группу входят помещения, для которых не требуется ремонт, но в тоже время их состояние нельзя охарактеризовать как очень хорошее). Источником информации является база данных Оценщика, сформированная по объявлениям, опубликованным в прессе и на сайтах агентств недвижимости.
Поправки к стоимости продажи
Поскольку аналоги расположены в разных районах города, требуется поправка на местоположение. Методика расчета данной поправки приводится в доходном подходе.
Как показывает мониторинг и анализ рынка, проводимый автором, цены на недвижимость в текущем году только росли. Поэтому можно предполагать, что реальные цены предложений аналогов с учетом роста цен к дате оценки будут несколько превышать приведенные в таблице. Однако поскольку отсутствуют надежные индексы для пересчета цен, автор счел возможным не корректировать исходные данные по времени. Учитывая сложившуюся динамику цен, отсутствие такой поправки не ухудшит положение кредитора. В то же время, возможная погрешность, по мнению автора, находится в пределах общей погрешности оценки.
Расчет цены 1 кв.м. помещений
Поскольку предполагается, что разумный покупатель стремится приобрести помещение по минимальной стоимости, итоговая цена должна быть близка к минимальным значениям в выборке, генерируемой ценами предложений. Такой подход, также уменьшает риск завышения результата, что очень важно при определении стоимости объекта, передаваемого в залог. Поэтому автор принял в качестве итоговой цены среднее значение трех наименьших цен в выборке (с учетом поправки на местоположение). По результатам расчетов цена 1 кв.м. помещений без ремонта составила 366,7 долларов.
Для расчета стоимости 1 кв.м. помещений, в которых был выполнен ремонт, следует учесть поправку на ремонт. В рамках затратного подхода стоимость затрат на ремонт была определена в текущих ценах в размере 1021415 руб. В пересчете на 1 кв. м. отремонтированных помещений в долларах по курсу на дату оценки стоимость ремонта составит 155,4 долларов. Однако анализ рыночных данных и консультации с риэлтерами показывают, что реально рост цены недвижимости в результате проведения декоративного ремонта существенно меньше затрат на его проведение. Это связано, во-первых, с эффектом исключенных элементов. С учетом стоимости исключенных при ремонте элементов, поправка на ремонт по расчетам с использованием затратного подхода составила 630146 руб. (или 96 долларов на 1 кв.м. отремонтированных помещений). Второй причиной является тот факт, что покупатель, как правило, желает отремонтировать помещение в соответствии со своими предпочтениями и вкусом. Как показывает анализ, цена помещений при проведении ремонта с использованием импортных материалов возрастает в среднем на 50 долларов. Эту величину оценщик принял в качестве поправки на ремонт.
Таким образом, с учетом поправки на ремонт стоимость 1 кв.м. отремонтированных помещений составит 416,7 долларов.
Расчет рыночной стоимости объекта оценки
Итоговый расчет стоимости объекта оценки с использованием сравнительного подхода приводится в таблице 1.
Таблица 1. - Расчет рыночной стоимости с использованием сравнительного подхода
| Стоимость 1 кв.м. помещений в удовлетворительном состоянии, долл. | 366,7 |
| Надбавка за ремонт на 1 кв.м. долл. | 50 |
| Стоимость 1 кв.м. отремонтированных помещений, долл. | 416,7 |
| Площадь помещений в удовлетворительном состоянии, кв.м. | 163,9 |
| Площадь отремонтированных помещений, кв.м. | 207,4 |
| Общая стоимость объекта оценки, долл. | 146535 |
| Общая стоимость объекта оценки, руб. | 4 643 693 |
3.5 Согласование результатов оценки
Проведенная с использованием различных подходов оценка рыночной стоимости объекта дала следующие результаты:
Затратный подход – 3 448 181 рублей.
Доходный подход– 4 539 042 рублей.
Сравнительный подход – 4 643 693 рублей.
Используя рейтинговую шкалу присвоения весов, по результатам анализа автор присвоил затратному подходу рейтинговый вес 2, сравнительному подходу рейтинговый вес 3, а доходному подходу вес 1.
Итоговый расчет производится по формуле:
РС = S(РCi х Ri/SR) (12)
где:
РСi – рыночная стоимость каждым методом
Ri – рейтинговый вес метода
SR – сумма рейтинговых весов всеми методами.
Таблица 2. - Согласование результатов
| Метод | РСi, руб. | R | (РCi х Ri/SRi), руб. |
| Затратный подход | 3 448 181 | 2 | 1 149 394 |
| Сравнительный подход | 4 643 693 | 3 | 2 321 846 |
| Доходный подход | 4 539 042 | 1 | 756 507 |
| ИТОГО: | 6 | 4 227 747 |
Таким образом, после округления рыночная стоимость оцениваемого помещения составляет: 4 200 000 (Четыре миллиона двести тысяч) рублей.
Заключение
Как следует из положений Стандартов «все методы, процедуры и техники измерения рыночной стоимости, если они основаны на рыночных показателях и при этом правильно применены, ведут к одному и тому же выражению рыночной стоимости». При этом «любой метод, основанный на рыночной информации, является по своей сути сравнительным». Таким образом, согласно существующим стандартам, только качество информации и правильность применения процедур может служить ограничением на использование того или иного метода.
Каждый из использованных в данной работе методов имеет свои достоинства и недостатки. Сравнительный подход обеспечивает прямую оценку рыночной стоимости, опираясь на статистику по реальному рынку коммерческой недвижимости. При обработке данных предприняты специальные меры, позволяющие защитить кредитора от завышения оценки.
Затратный подход позволяет наилучшим образом учесть конструктивные особенности и физическое состояние объекта оценки. В то же время информационная база, используемая при определении стоимости замещения, несовершенна. Основные проблемы связаны с оценкой стоимости земли. В условиях отсутствия данных для оценки земли сравнительными методом, приходится полагаться на усредненные мультипликаторы, применяемые к стоимости замещения. Кроме того, при расчете восстановительной стоимости приходится полагаться на усредненные индексы пересчета в текущие цены, что может в отдельных случаях приводить к существенным ошибкам.
Доходный подход также построен на рыночных данных и в этом смысле лишен указанных недостатков затратного подхода. Основным источником погрешности метода является неопределенность, связанная с использованием прогнозных данных по доходам, по темпам роста и по стоимости реверсии.
В рамках данной работы автором рассмотрены практические аспекты определения рыночной стоимости недвижимости с использованием трех основных подходов в оценочной деятельности.
В процессе работы автором был проведен анализ наилучшего и наиболее эффективного использования объекта.
Обобщая выше изложенное автор сделал вывод: Рыночная стоимость объекта оценки (нежилого помещения №5 общей площадью 371,3 кв.м. в четырехэтажном здании, расположенном по адресу: г. Кемерово, ул. Тухачевского, 27.) по состоянию на дату оценки составляет: 4 200 000 рублей.
Стоит отметить, что рост числа коммерческих предприятий, увеличение сферы рыночных отношений, в который вовлечен частный капитал, потребность определения рыночной стоимости для операций купли-продажи и других многочисленных и сложных вариантов реализации стоимости имущественных прав, все это привело к необходимости развития оценочной деятельности, вобравшей в себя все передовые подходы и методы оценки имущества, отвечающие современным тенденциям и потребностям, существующим на рынке.
Список использованной литературы
Грязнова А.Г. «Оценка бизнеса». – М. 2001.
И. Волков, М. Грачева «Проектный анализ».- М.2003.
Грибовский С. В. Оценка доходной недвижимости.- М.,2001г.
Правила оценки физического износа жилых зданий. ВСН 53-86(р).1999г.
Попов Г.В. Основы оценки недвижимости. – М.,1995г.
Калачева С.А. Аренда офисных, складских, торговых помещений. - М., 1999г.
Кузин Н.Я. Рыночный подход к оценке недвижимости зданий и сооружений. М., 1998г.
Киндеева Е.А. и др. Сделки с недвижимостью. – М., 2000г.
Международный стандарт оценки №4 «Оценка ссудного обеспечения, залога и обеспечения долговых обязательств». – Интернет: www.appraiser
Методические рекомендации по определению стоимости земельных участков. Утверждены распоряжением Минимущества России от 06.03.2002 №568-р
Новиков Б.Д. Рынок недвижимости в России.- М., 2000г.
Рутгайзер В.М. Оценка рыночной стоимости недвижимости. М., 1998г.
Федотова М.А., Уткин Э.А. Оценка недвижимости и бизнеса. – М., 2000г.
Общая часть к сборникам укрупненных показателей восстановительной стоимости зданий и сооружений, имеющихся в учреждениях и организациях, состоящих на государственном бюджете М.: Издательство "Энергия", 1971.
Положение об организации и проведении реконструкции, ремонта и технического обслуживания зданий, объектов коммунального и социально-культурного назначения. Нормы проектирования. ВСН 58-88(р)/Госкомархитектуры. – М.: Стройиздат, 1990.– 32 с
Правила оценки физического износа жилых зданий ВСН 53-86 (р) /Госгражданстрой. – М.: Прейскурант, 1988. – 72 с
"Разъяснение по вопросам оценки недвижимости при использовании сборников УПВС"- М.: Республиканское управление технической инвентаризации, 1995.
Стандарты оценки, обязательные к применению субъектами оценочной деятельности. Утверждены постановлением Правительства Российской Федерации от 6 июля 2001 г. №519
Сборники №28 - Укрупненные показатели восстановительной стоимости - М.: "Издательство литературы по строительству", 1970.
Справочник КемСЦена. 2004г. Издательство Кеминформцентр.
Тарасевич Е.И. «Оценка недвижимости». Энциклопедия оценки. – СПб-1997.