Организация и совершенствование работы коммерческого предприятия
В этом плане показательным является число визитов представителей от производителей-изготовителей.
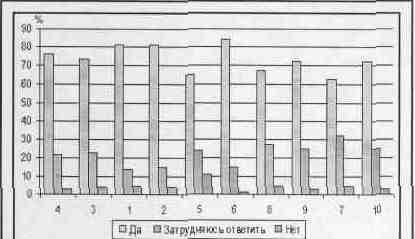
Рис. 5. Полезность проведения рекламных акций с точки зрения медицинских представителей
На рис. 5 приведен обобщенный график полезности проведения рекламных акций. 60-85% представителей подтвердили полезность проведения рекламных акций.
1.6 Основные экономические показатели предприятия
Осуществление коммерческой деятельности тесно связно с использованием различных средств труда, необходимых для продвижения, хранения и реализации товаров и услуг. Основные фонды торгового предприятия состоят из средств труда, функционирующих в сфере обращения товаров народного потребления. Конечная эффективность использования основных фондов предприятия характеризуется тремя показателями:
фондоотдачей;
фондоемкостью;
фондовооруженностью.
Фондоотдача в торговых предприятиях определяется по объему товарооборота на 1 руб. среднегодовой стоимости основных фондов. Это обобщающий показатель использования основных фондов. На величину и динамику фондоотдачи влияют многие факторы, зависящие и не зависящие от предприятия. Повышение показателя фондоотдачи свидетельствует о том, что рост товарооборота происходит опережающими темпами по сравнению с вложениями в основные средства.
Обратным фондоотдаче является показатель фондоемкости, отражающий стоимость основных фондов в расчете на 1 руб. реализованных товаров. Рассчитывается как отношение среднегодовой стоимости основных фондов магазина к величине товарооборота.
Показатель фондовооруженности характеризует стоимость основных фондов в расчете на 1 работника. Рассчитывается он как отношение среднегодовой стоимости основных фондов к среднесписочной численности торгового персонала магазина.
Расчет вышеперечисленных показателей по магазину приведен в табл. 9.
Таблица 9
Показатели эффективности использования основных средств
| № п/п | Показатель | 2003 г. | 2004 г. | Абсолют. отклонения | Темпы роста, % |
| 1 | Товарооборот, тыс. руб. | 41487,2 | 43666,5 | +2179,3 | 105,25 |
| 2 | Среднегодовая стоимость основных фондов, тыс.руб. | 142000 | 149000 | +7000 | 104,93 |
| 3 | Среднесписочная численность работников, чел. | 20 | 18 | +2 | 103,33 |
| 4 | Фондоотдача, руб., (1/2) | 0,292 | 0,293 | +0,001 | 100,34 |
| 5 | Фондоемкость, руб., (2/3) | 3,42 | 3,43 | +0,01 | 100,3 |
| 6 | Фондовооруженность, тыс. руб., (2/3) | 7100 | 8278 | + 1178 | 116,59 |
| 7 | Производительность труда персонала, тыс.руб. | 2074,36 | 2425,92 | +351,56 | 116,95 |
Как видно из табл. 9, темп роста товарооборота магазина составил 105,25 %, что выше темпов роста среднегодовой стоимости основных фондов на 0,32%. Как следствие, рост фондоотдачи составил 100,34 %.
Затраты на основные фонды в расчете на рубль товарной продукции повысились на 0,03 % и составили 3,43 руб. Это, безусловно, отрицательнаятенденция.
Фондовооруженность выросла на 16,59 % и составила 8278 тыс. руб. На этот показатель оказали факторы - рост производительности труда и повышение цен.
Таким образом, анализ общей характеристики предприятия показал, что торговое предприятие создано с целью извлечения прибыли и обеспечения населения Устиновского района г. Ижевска основными продовольственными товарами повседневного спроса и размещен в жилой зоне города.
Ведущими товарами магазина являются хлеб, хлебобулочные и кондитерские изделия, ликероводочные изделия, молоко и молочные продукты, мясные и колбасные изделия.
Магазин с договорами по поставке продукции, по определению ценового уровня не работает. Договорной перепиской, составлением договоров, ценами занимается ООО «Брэнд».
За исследуемый период персонал магазина уменьшился на 2 человека. Уменьшение численности персонала произошло за счет основных работников.
Анализ динамики изменения показателей оплаты труда показал, что зарплата увеличена на 15,69 %. Прирост товарооборота составил 5,25 %, фондоотдачи -0,34 %, производительности труда на 16,95%.
Торговому предприятию необходимо продолжать работу по следующим направлениям:
изыскивать пути снижения издержек обращения. Можно выделить следующие направления деятельности по дальнейшему снижению издержек обращения:
возможно сокращение годового фонда оплаты труда за счет совмещения функции или сокращения численности персонала;
дальнейшее снижение транспортных расходов путем заключения договоров с поставщиками, предусматривающих доставку товаров за счет поставщика;
снижение потерь товаров при перевозке, хранении товаров.
2. Финансово-экономический анализ торгового предприятия
2.1 Динамика объема и структуры товарооборота
Чтобы торговое предприятие успешно функционировало, необходимо проводить анализ его коммерческой деятельности. Анализ способствует выявлению недостатков в работе, помогает наметить меры по их устранению. Это обеспечивает развитие предприятия, делает предприятие устойчиво прибыльным и конкурентоспособным.
Одним из основных экономических показателей хозяйственной деятельности торгового предприятия является товарооборот. Товарооборот характеризует процесс движения товаров. В торговом предприятии товарооборот выражается в объеме денежной выручки за проданные товары. По его размеру можно судить о законченности данного предприятия на потребительском рынке. Как экономическая категория, товарооборот характеризуется наличием одновременно двух признаков:
- товара как объекта продажи;
- продажи как формы движения товара от производителя к потребителю.
Рассмотрим товарооборот магазина в табл.10.
Таблица 10
Анализ динамики товарооборота магазина
| Показатели | 2003 г. | 2004 г. |
| Товарооборот, тыс. руб. | 41487,2 | 43666,5 |
| Абсолютный прирост, тыс. руб. | 0 | 2179,3 |
| Темпы роста, % | 0 | 105,25 |
| Темпы прироста, % | 0 | 5,25 |
Из табл.10 видно, что общий объем товарооборота в стоимостном выражении увеличился по сравнению с 2003 г. на 2179,3 тыс.руб. или на 5,25%.
Проанализируем структуру и динамику товарооборота за два последних года с разбивкой по кварталам.
Таблица 11
Структура и динамика товарооборота по кварталам, тыс.руб.
| Квартал | 2003 г. | 2004 г. | Изменения | |||
| Сумма т/об | Уд. вес, % | Сумма т/об | Уд. вес, % | Абсолют. | Относит | |
| 1 | 10745,18 | 25,7 | 10737,63 | 24,59 | -7,55 | 99,93 |
| 2 | 6679,44 | 16,1 | 6955,96 | 15,93 | 276,52 | 104,14 |
| 3 | 15433,24 | 37,4 | 15968,95 | 34,28 | 535,71 | 103,47 |
| 4 | 8629,34 | 20,8 | 10003,96 | 25,2 | 1374,62 | 115,93 |
| Итого | 41487,2 | 100 | 43666,5 | 100 | 2179,3 | 105,25 |
Если рассматривать изменения товарооборота по кварталам (табл.11), то можно отметить следующее: в 1 квартале 2004 г. товарооборот по отношению к 2003 г. уменьшился на 7,55 тыс. руб. или на 0,07%.
Анализируя 2 квартал, можно отметить, что произошло увеличение товарооборота в 2004 г. по отношению к 2003 г. на 276,52 тыс. руб. или на 4,14, что на 4,21 % больше, чем в 1 квартале.
В 3 квартале 2004 г. рост товарооборота увеличился в сравнении с 2003 г. на 535,71 тыс. руб. Темп роста составил 103,47%, темп прироста 3,47%. В сравнении с аналогичным периодом 2003 г. показатель товарооборота уменьшился на 0,67%.
В 4 квартале 2004 г. заметно большее увеличение товарооборота, чем в других кварталах: товарооборот увеличился по отношению к 2003 г. на 1374,62 тыс. руб. Темп роста составил 115,93%, темп прироста 15,93%, что на 12,46% больше, чем в 3 квартале 2004 г.
Анализируя товарооборот за 4 квартал 2004 г. можно заметить рост по сравнению с предыдущими кварталами, это связано с увеличением покупательской способности, а также влияние предпраздничных новогодних дней.
За исследуемый период общее увеличение товарооборота по отношению к 2003 г. составило 2179,3 тыс. руб. Среднегодовой темп роста составил 105,25%, темп прироста 5, 25%.
Анализ товарной структуры оборота является дальнейшей конкретизацией анализа товарооборота торгового предприятия и его важнейшим этапом.
Цель анализа товарной структуры оборота заключается в установлении удовлетворения спроса населения на отдельные товары в отчетном периоде.
В процессе такого анализа показатели за отчетный год сравниваются с соответствующими показателями прошлого года. Сравниваются абсолютные суммы оборота по отдельным товарным группам, а также удельный вес товарных групп в общем товарообороте. Сравнение позволяет установить насколько увеличилась продажа отдельных товаров, какие сдвиги произошли в структуре товарооборота за истекший период, в какой мере возросла реализация наиболее ценных видов товаров и изменился их удельный вес в общем товарообороте. Проведем анализ структуры товарооборота (табл.12)
Таблица 12
Анализ структуры розничного товарооборота по товарным группам
| Укрупненные товарные группы |
Значение. тыс. руб. |
Структура, % |
Относительное измен. |
||
| 2003 г | 2004 г | 2003 г | 2004 г. | ||
| 1 | 2 | 3 | 4 | 5 | 6 |
| Г астрономические товары | 8334,78 | 7628,54 | 20,09 | 17,47 | -2,62 |
| Бакалейные товары | 3957,88 | 3235,69 | 9,54 | 7,41 | -2,13 |
| Молочная продукция, сыры, майонез и яйца | 5476,31 | 4886,28 | 13,20 | 11,19 | -2,01 |
| Хлебобулочная продукция и кондитерские изделия | 7625,34 | 9375,20 | 18,38 | 21.47 | 3,09 |
| Фрукты и овощи | 5559,28 | 5475,78 | 13,40 | 12,54 | -0,86 |
| Винно-водочные изделия, пиво | 9027,61 | 11143,69 | 21,76 | 25,52 | 3,76 |
| Безалкогольные напитки | 676,24 | 1261,96 | 1.63 | 2,89 | 1,26 |
| Прочие продовольственные товары | 829,76 | 659,36 | 2,00 | 1,51 | -0,49 |
| ИТОГО | 41487,2 | 43666,5 | 100 | 100 | 0 |
Из данных табл.12 видно, что за исследуемый период произошли изменения в структуре товарооборота: увеличился удельный вес отдельных товарных групп, но наблюдается и уменьшение доли гастрономических, бакалейных товаров, молочной продукции, фруктов и овощей в связи с падением покупательской платежеспособности.
Таблица 13
Динамика товарооборота по структуре товаров, тыс.руб.
| Укрупненные товарные группы | 2003 г | 2004 г | Изменения | |
|
Абсолют., тыс. руб. |
Относительное, % |
|||
| 1 | 2 | 3 | 4 | 5 |
| Гастрономические товары | 8334,78 | 7628,54 | -706,24 | 91,53 |
| Бакалейные товары | 3957,88 | 3235,69 | -722,19 | 81,75 |
| Молочная продукция, сыры майонез и яйца | 5476,31 | 4886,28 | -590,03 | 88,86 |
| Хлебобулочная продукция кондитерские изделия | 7625,34 | 9375,20 | 1749,86 | 122,95 |
| Фрукты и овощи | 5559,28 | 5475,78 | -83,50 | 98,50 |
| Винно-водочные изделия, пиво | 9027,61 | 11143,69 | 2116,08 | 123,44 |
| Безалкогольные напитки | 676,24 | 1261,96 | 585,72 | 186,61 |
| Прочие продовольственные товары | 829,76 | 659,36 | -170,40 | 79,46 |
| Итого | 41487,2 | 43666,5 | +2179,3 | 105,25 |
Из данных табл.13 видно, что за исследуемый период произошли существенные изменения в динамике товарооборота: по товарным группам выросли объемы реализации хлебобулочных, винно-водочных изделий, безалкогольных напитков. В результате, общий объем товарооборота вырос на 2179,3 тыс.руб.
3.2 Анализ использования оборотных средств
Не менее важным в анализе экономических показателей является анализ товарных запасов предприятия.
Товарные запасы образуются на всех стадиях товародвижения. Размер товарных запасов в значительной степени определяется объемом и структурой товарооборота торгового предприятия. Поддержание оптимальной пропорции между величиной товарооборота и размерами товарных запасов - одна из важных задач предприятия: при недостаточной величине запасов возникают сложности с товарным обеспечением товарооборота предприятия; излишние запасы вызывают дополнительные потери, увеличение потребности в кредитах и рост расходов по выплате процентов по ним, увеличение расходов по хранению запасов, что в совокупности ухудшает общее финансовое состояние предприятия.
Средний товарный запас рассчитывается по формуле:
ТЗ=[(ТЗ1/2)+ТЗ2+ТЗ3+…+(ТЗ n /2)] /(n –1), (1)
где ТЗ – средний товарный запас за определенный период;
ТЗ1,ТЗ2,ТЗ3,…, ТЗn – величина товарных запасов на определенные даты анализируемого периода;
n- количество дат, за которые берется величина запасов.
Таблица 14
Товарные запасы предприятия, тыс.руб.
| Кварталы | 2003 г. | 2004 г. | Изменения | |
| Абсолютные | Относительные | |||
| 1 квартал | 1465,78 | 1375,18 | - 90,6 | 93,82 |
| 2 квартал | 2198,67 | 2062,77 | -135,90 | 93,82 |
| 3 квартал | 2052,09 | 1581,46 | -470,63 | 77,07 |
| 4 квартал | 1612,36 | 1856,49 | 244,13 | 115,14 |
| Итого | 7328,9 | 6875,9 | -453 | 93,82 |
Анализируя товарные запасы (табл.13) можно сделать вывод, что товарные запасы 2004 г. уменьшились на 453 тыс. руб. по сравнению с 2003 г., или на 6,18%.
Рассчитаем товарооборачиваемость, которая может быть выражена двумя показателями:
Числом оборотов товаров (скоростью оборота):
С=ТО/З = t/ В, (2)
где С - скорость оборота;
З - средние товарные запасы за период;
В - время обращения.
2) Продолжительностью оборота в днях (временем обращения):
В= З/Т = t/С (3)
Таким образом, между показателями товарооборачиваемости существует обратная зависимость.
Сведем показатели, рассчитанные для магазина в табл.15 и проведем анализ.
Таблица 15
Динамика показателей товарооборачиваемости
| Показатель | 2003 г. | 2004 г. | Изменения | |
| Абсолют. | Относит. | |||
| 1.Товарооборот (ТО), тыс.руб. | 41487,2 | 43666,5 | 2179,3 | 105,25 |
| 2.Число рабочих дней предприятия в периоде (t) | 365 | 366 | 1,0 | 100,27 |
| 3.Однодневный товарооборот (Т), руб., (1/2) | 113,66 | 119,31 | 5,65 | 104,97 |
| 4.Средние товарные запасы (З), тыс.руб. | 7328,9 | 6875,9 | -453 | 93,82 |
| 5.Скорость товарооборота (С), число оборотов , (1/4) | 5,66 | 6,35 | 0,69 | 112,19 |
| 6. Время обращения (В), дни (4/3) | 64,49 | 57,64 | -6,85 | 89,38 |
| 7.Средний товарооборот на одного работника (ТО), руб. | 2074,36 | 2568,62 | 494,26 | 123,83 |
Анализируя полученные показатели (табл.15) отметим, что средний товарооборот на одного работника за 2 года увеличился на 23,83%.
Скорость товарооборота в 2004 г. возросла по сравнению с 2003 г., соответственно уменьшилось и время обращения, т.е. возросла эффективность использования товарных запасов. За 2 года товарооборот предприятия рос быстрее, чем товарные запасы, результатом чего явилось сокращение оборачиваемости.
2.3 Анализ издержек обращения
Процесс движения товаров от производства до потребителя связан с различными затратами выраженными в денежной форме. Они называются издержками производства.
Величина издержек обращения характеризуется абсолютной суммой и уровнем. Уровень издержек обращения, рассчитанный как процентное отношение суммы издержек к объему товарооборота, является одним из важнейших оценочных показателей результатов деятельности торгового предприятия. Он служит ориентиром для установления размера торговой надбавки к цене реализуемого товара.
Таблица 16
Динамика издержек обращения по общему объему
| Показатели | 2003 г. | 2004 г. | Изменения | |
| Абсолют. | Относит. | |||
| 1 | 2 | 3 | 4 | 5 |
| Розничный товарооборот, тыс.руб. | 41487,2 | 43666,5 | +2179,3 | 105,25 |
| Общая сумма издержек обращения, тыс.руб. | 1024,58 | 1130,02 | +105,44 | 110,29 |
| Средний уровень издержек обращения в % к обороту | 2,47 | 2,59 | 0,12 | 104,86 |
| Расходы на оплату труда (с учетом отчислений на соц. нужды) | 747,10 | 777,86 | 30,76 | 104,12 |
| Уровень в % к обороту | 1,80 | 1,78 | -0,02 | 98,89 |
| Издержки обращения без расходов на оплату труда | 277,48 | 352,16 | 74,68 | 126,91 |
| Уровень в % к обороту | 0,67 | 0,81 | 0,14 | 120,90 |
Сопоставляя данные анализа издержек обращения за 2003-2004 гг. (табл.16), можно отметить следующее: сумма издержек обращения увеличилась на 10,29%. Сумма относительного перерасхода издержек обращения составила 52,40 тыс. руб. (43666,5 х (0,12) / 100).
Уровень издержек обращения без расходов на оплату труда увеличился на 20,90% к обороту, что дало перерасход денежных средств 61,13 тыс. руб. (43666,5 х (0,14) / 100).
Таблица 17
Динамика издержек обращения
| Наименование статей | Значение, тыс. руб. | Изменения | ||
| 2003 г | 2004 г | Абсолют. | Относит | |
| 1 | 2 | 3 | 4 | 5 |
| Транспортные расходы | 25,07 | 21,85 | -3,22 | 87,16 |
| Износ спец.одежды и инструментов | 11,22 | 26,41 | +15,19 | 235,38 |
| Расходы на хранение, подсортировку | 12,20 | 15,01 | +2,81 | 123,03 |
| Расходы на оплату труда | 550,96 | 573,64 | +22,68 | 104,12 |
| Расходы на содержание оборудования | 143,21 | 173,83 | +30,62 | 121,38 |
| Амортизация основных фондов | 3,54 | 3,49 | -0,05 | 98,59 |
| Расходы на ремонт | 25,64 | 61,43 | +35,79 | 239,59 |
| Отчисления во внебюджетные фонды | 196,14 | 204,22 | +8,08 | 104, 10 |
| Потери товаров в пределах норм | 2,52 | 0,31 | -2,19 | 12,30 |
| Расходы на тару | 0,73 | 0,22 | -0,51 | 30,14 |
| Реклама | 1,55 | 0,91 | -0,64 | 58,71 |
| Прочие расходы | 51,80 | 48,70 | -3,10 | 94,02 |
| Итого | 1024,58 | 1130,02 | +105,44 | 110,29 |
Из табл.17 следует, что предприятию удалось снизить затраты по статьям «Транспортные расходы», «Амортизация основных фондов», «Реклама», «Потери товаров в пределах нормы», «Реклама», «Прочие расходы». В то же время произошел существенный рост по статьям «Износ спец.одежды и инструментов», «Расходы на ремонт». Для проведения более точного анализа рассмотрим структуру издержек обращения.
Таблица 18
Анализ структуры издержек обращения
| Наименование статей | Значение, тыс. руб. | Структура | Отклонение относительное | ||
| 2003 г. | 2004 г. | 2003 г. | 2004 г. | ||
| 1 | 2 | 3 | 4 | 5 | 6 |
| Транспортные расходы | 25,07 | 21,85 | 2,45 | 1,93 | -0,52 |
| Износ спец.одежды и инструментов | 11,22 | 26,41 | 1,10 | 2,34 | 1,24 |
| Расходы на хранение, подсортировку | 12,20 | 15,01 | 1,19 | 1,33 | 0,14 |
| Расходы на оплату труда | 550,96 | 573,64 | 53,77 | 50,76 | - 3,01 |
| Расходы на содержание оборудования | 143,21 | 173,83 | 13,98 | 15,38 | 1,40 |
| Амортизация основных фондов | 3,54 | 3,49 | 0,35 | 0,30 | -0,05 |
| Расходы на ремонт | 25,64 | 61,43 | 2,50 | 5,44 | 2,94 |
| Отчисления во внебюджетные фонды | 196,14 | 204,22 | 19,14 | 18,07 | -1,07 |
| Потери товаров в пределах норм | 2,52 | 0,31 | 0,25 | 0,03 | -0,22 |
| Расходы на тару | 0,73 | 0,22 | 0,07 | 0,02 | -0,05 |
| Реклама | 1,55 | 0,91 | 0,15 | 0,08 | -0,07 |
| Прочие расходы | 51,80 | 48,70 | 5,05 | 4,32 | -0,77 |
| Итого | 1024,58 | 1130,02 | 100,00 | 100,00 | - |
По данным табл.18 следует, что основными неиспользованными резервами снижения издержек обращения являются: улучшение использования спецодежды с целью снижения их износа, ликвидация устаревших и непригодных для использования средств; снижение расходов на ремонт за счет более экономного расходования.
Для обобщения результатов анализа, степени влияния изменения товарооборота на издержки обращения, составим табл.19.
Таблица 19
Степень влияния издержек обращения на товарооборот
| Наименование статей | 2003 г. | 2004 г. |
Степень влияния на товарооборот |
|||
| тыс. руб. | в % к обороту | тыс.руб. |
в % к обороту |
на сумму | на уровень | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Транспортные расходы | 25,07 | 0,68 | 21,85 | 0,17 | -3,22 | -0,51 |
| Износ спец.одежды и инструментов | 143,206 | 0,35 | 173,832 | 0,40 | 15,19 | 0,05 |
| Расходы на хранение, подсортировку | 3,544 | 0,01 | 3,486 | 0,01 | 2,81 | 2,80 |
| Расходы на оплату труда | 25,637 | 0,07 | 61,432 | 0,14 | +22,68 | 0,07 |
| Расходы на содержание оборудования | 11,215 | 0,06 | 26.407 | 0,06 | 30,62 | - |
| Амортизация основных средств | 12,196 | 0,03 | 14,999 | 0,03 | -0,05 | - |
| Расходы на ремонт | 367,263 | 0,9 | 644,64 | 1,48 | 35,79 | 0,58 |
| Отчисления во внебюджетные фонды | 1,55 | 0,04 | 0,913 | 0,01 | 8,08 | -0,03 |
| Потери товаров в пределах норм | 37,393 | 0,19 | 68,784 | 0,16 | -2,19 | -0,03 |
| Расходы на тару | 2,518 | 0,01 | 0.312 | 0,01 | -0,51 | - |
| Реклама | 0,731 | 0,01 | 0,223 | 0,01 | -0,64 | - |
| Прочие расходы | 51,80 | 0,12 | 48,70 | 0,11 | -3,10 | -0,01 |
| Итого | 1024,58 | 2,47 | 1130,02 | 2,59 | 105,44 | +0,12 |
Увеличение розничного товарооборота привело к росту суммы издержек обращения на 105,44тыс. руб. и к повышению их уровня на 0,12% к товарообороту (табл.19).
2.5 Анализ прибыли и рентабельности
Основными показателями, характеризующими финансовые результаты хозяйственной деятельности торгового предприятия, являются прибыль и рентабельность.
Таблица 20
Динамика изменения валового дохода
| Показатели | 2003 г. | 2004 г. | Изменения | |
| Абсолютные | Относит | |||
| Розничный товарооборот, тыс.руб. | 41487,25 | 43666,5 | +2179,3 | 105,25 |
| Себестоимость закупаемых товаров, тыс. руб. | 40115,44 | 42133,2 | 2017,76 | 104,53 |
| Валовый доход, тыс. руб. | 1371,81 | 1533,30 | 161,49 | 111,77 |
| Уровень валового дохода в % от оборота | 5,72 | 3,51 | -2,21 | 61,36 |
По данным табл.20 следует, что валовой доход увеличился на 161,49 тыс. руб. или на 11,77 % за счет роста себестоимости закупаемых товаров, в результате чего, уровень валового дохода по отношению к товарообороту снизился на 38,64%.
Проанализируем анализ динамики реализации товаров и прибыли.
Таблица 21
Анализ динамики реализации товаров и прибыли
| Показатели | 2003 г. | 2004 г. | Изменения | |
| Абсолют. | Относит. | |||
| 1 | 2 | 3 | 4 | 5 |
| Розничный товарооборот, тыс.руб. | 41487,25 | 43666,5 | 2179,30 | 105,25 |
| Полная себестоимость, тыс.руб. | 41140,02 | 43263,22 | +2123,20 | 105,16 |
| Прибыль от реализации, тыс.руб. | 347,23 | 403,28 | +56,05 | 116,14 |
Если сравнивать итоги изменения объема реализации товаров показывает, что при увеличении объема реализации товаров на 2179,30 тыс. руб., или на 105,25%, полная себестоимость выросла на 5,16%. Это привело к увеличению суммы прибыли от реализации по отношению к 2003 г. на 56,05 тыс. руб., или на 16,14%.
На изменение суммы прибыли от реализации товаров могут оказать влияние изменение объема и структуры реализованных товаров, ее полной себестоимости.
Между изменением объема товарооборота и размером получаемой прибыли существует прямо пропорциональная зависимость при реализации рентабельных товаров и обратная зависимость при увеличении убыточных.
∆Р1=РО х (К2-К1) (4)
Коэффициент изменения объема товарооборота
Kl = 43666,5/ 41487,25 = 1,0525.
Коэффициент изменения объема товарооборота по полной себестоимости.
К2= 43666,5 / 41140,02 = 1,0614
∆Р1 = 347,23 х (1,0614 - 1)= 21,32 тыс. руб.
Вследствие увеличения товарооборота, прибыли было получено на 21,32 тыс. руб. больше.
На прибыль от реализации товаров значительное влияние оказывает изменение структуры товарооборота. Это можно определить по формуле 5:
∆Р2=Ро х (К1-К2) (5)
∆Р2= 347,23 х (1,0525 - 1,0614) = -3,09 тыс. руб.
Изменение структуры товарооборота привело к снижению прибыли на 3.09 тыс. руб.
Влияние изменения уровня затрат на 1 рубль реализованных товаров на прибыль определим по формуле:
∆P3=ТО1 х (So/ТОo - S1/ТО1) (6)
∆Рз = 43666,5 х [(41140,02 / 41487,25) –(43263,22 / 43666,5)] = 34.93 тыс. руб.
Снижение затрат привело к росту прибыли на 34,93 тыс. руб.
Рост прибыли произошел за счет изменения структуры товарооборота.
Не менее важным показателем эффективности деятельности торгового предприятия является балансовая прибыль.
В табл.22 представлены все основные виды доходов и расходов магазина, а также балансовая прибыль.
Таблица 22
Анализ прибыли и рентабельности
| Показатель | 2003 г. | 2004 г. |
Отклонения |
|||
| к 2003 г. |
к ТО, % |
|||||
| Абсолют. | Относит. | 2003 г. | 2004 г. | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Розничный товарооборот, тыс.руб. | 41487,25 | 43666,5 | 2179,3 | 105,25 | - | - |
| Валовой доход, тыс. руб. | 1371,81 | 1533,30 | 161,49 | 111,77 | 3,31 | 3,51 |
|
Прибыль от |
347,23 | 403,28 | 56,05 | 116,14 | 0,84 | 0,92 |
| реализации, тыс. руб. | ||||||
|
Балансовая прибыль, тыс. руб. |
347,23 | 403,28 | 56,05 | 116,14 | 0,84 | 0,92 |
| Коэффициент рентабельности продаж по прибыли | 0,25 | 0,26 | 0,01 | 104,00 | - | - |
| Уровень рентабельности предприятия, % | 0,008 | 0,009 | 0,001 | 112,5 | - | - |
Уровень рентабельности торговых предприятий определяют отношением балансовой прибыли к товарообороту. Он показывает, сколько процентов составляет прибыль в товарообороте.
Из данных табл. 22 следует: уровень рентабельности продаж вырос на 4%, уровень рентабельности предприятия вырос на 12,5%.
В 2003 г.уровень прибыли составлял в товарообороте 0,84%, в 2004 г. -0,92%, т.е. наблюдается рост на 0,08%.
2.6 Анализ организации торгово-технологического процесса в магазине
Схема торгово-технологического процесса в магазине представлена на рис. 6.
|
|
Поставка товара | Разгрузка товара | Приемка товара по количеству и качеству | |||||||
|
|
||||||||||
|
|
Подготовка товара к продаже | Размещение и выкладка товара к продаже | Продажа товара | |||||||





Рис.6. Торгово-технологический процесс в магазине
Поставка товара.
В магазин товар поступает транспортом поставщика. Основными документами, на основании которых поступают товары, являются: счет-фактура, товарно-транспортные накладные и торгово-закупочные акты. В зависимости от особенности товаров к товарно-транспортным накладным или счетам-фактурам могут быть приложены документы, подтверждающие количество товаров или их качество (качественные удостоверения, сертификаты, справки о результатах лабораторных анализов).
Товарно-транспортные накладные выписываются при поставке товаров автомобильным транспортом, в остальных случаях выписываются счета-фактуры.
В счет-фактуре указывается:
порядковый номер;
наименование и регистрационный номер поставщика;
наименование получателя товаров;
стоимость (цена) товара;
сумма НДС;
дата предоставления документа.
Заключает договора на поставку продукции ООО «Брэнд», магазин только осуществляет заказ товаров.
Разгрузка товара
При разгрузке машины преобладает ручной труд.
Приемка товара по количеству и качеству
Приемка товаров по количеству в магазине осуществляется в соответствии с правилами, установленными в инструкциях «О порядке приемки продукции производственно-технического назначения и товаров народного потребления по количеству». Приемка заключается в сверке массы, числа мест, единиц фактически поступивших товаров с показателями счетов-фактур, товарно-транспортных накладных и других сопроводительных документов.
Если товар поступил в магазин без сопроводительных документов, то его просто помещают на хранение, не составляя акта.
Приемку товаров по количеству проводят сразу же по мере разгрузки. Если в процессе приемки будет выявлена недостача, то приемку приостанавливают, товар помещают на временное хранение и сообщают об этом директору магазина.
Приемка товаров по качеству осуществляется в соответствии с правилами, содержащимися в инструкции «О порядке приемки продукции производственно-технического назначения и товаров народного потребления по качеству».
В магазине приемку по качеству проводит и товаровед. Товаровед отбирает из партии образцов и оценивает по органолептическим показателям.
После приемки размещают товар в торговый зал.
Хранение товара
За правильное хранение товара отвечает товаровед. Для обеспечения сохранности товаров производят следующие мероприятия:
а) организационные – заключаются в определении ответственных за хранение товаров, порядка сдачи помещения вневедомственной охране, разработка противопожарных мер;
б) технические мероприятия предусматривают обеспечение помещения необходимым оборудованием, инвентарем, инструментом для хранения товаров, определение условий и режима хранения, контроля за их соблюдение;
в) санитарно-гигиенические мероприятия – это организация санитарного надзора за хранением товаров и принятия профилактических мер, предотвращающих убыль и потери товаров.
Товары хранятся в специальном помещении на поддонах и стеллажах. Товар размещают по видам, группам, сортом.
Это позволяет своевременно и правильно учитывать движение товаров за соблюдением сроков продажи и хранение.
Также в магазине ведется работа с тарой. Тара поступает многооборотная и одноразовая. По многооборотной таре ведется учет, ответственность за ее сохранность несет материально ответственное лицо. Принимается тара по количеству, качеству и цене. В магазине имеется специальное помещение для ее хранения, где ее еще раз проверяют на целостность, а затем укладывают на хранение. Ящики штабелируются, картонныe коробки разбираются, укладываются в пачки по десять штук и перевязываются. Мешки после высвобождения из них товара очищаются от остатков товара путем встряхивания. Тара хранится в сухих закрытых помещениях без особых условий хранения.
После того, как тара на тарном складе скапливается в достаточном количестве, ее отправляют поставщику или производителю продукции - это происходит с многооборотной тарой. Одноразовая тара подлежит утилизации.
Подготовка товара к продаже.
Перед подачей в торговый зал товары подготавливаются к продаже. Подготовкой товара занимаются продавцы. Она включает в себя следующие операции:
- фасовка товаров;
- придание товару товарного вида.
Товаровед магазина осуществляет проверку наличия сертификатов, качественных удостоверений, накладных, счетов-фактур, затем идентификация их с поступившей партией товара. Процесс подготовки товаров к продаже завершается написанием ценника.
Размещение и выкладка товара к продаже
При выкладке и размещении товара необходимо соблюдать следующие принципы.
- Постоянство места – позволяет покупателям и продавцам хорошо ориентироваться в торговом зале или отделе и быстро находить необходимый товар.
- Товарное соседство – это расположение товаров по одинаковому температурному режиму.
Товары доставляют в торговый зал в то время, когда в нем находится минимальное количество покупателей.
Продажа товаров
Процесс продажи товаров - это совокупность операций, выполняемых работниками магазина во время обслуживания покупателей. Наиболее типичными составными элементами процесса обслуживания покупателей при продаже товаров являются следующие:
- встреча и выявление спроса покупателей - это первый и весьма важный момент обслуживания. В любом случае необходимые условия хорошей встречи покупателей - привлекательная витрина, удобный вход в помещение, хороший внешний вид торгового зала, выкладка и размещение товара, чистота помещения, приветливое, внимательное, предупредительное отношение. Спрос выявляется и уточняется в разговоре с покупателями. Продавцу необходимо тактично и умело выяснить, какой товар и для чего нужен покупателю;
- предложение и показ. Предложение, показ, помощь в выборе товара - элементы, тесно связанные между собой, поэтому успех их в первую очередь зависит от выкладки и выставки товаров в торговом зале;
- упаковка и вручение покупки.
В магазине применяется один вид продажи – через прилавок, что включает выполнение следующих операции:
- предложение и показ товаров;
-проведение технических операций, связанных с нарезкой, взвешиванием;
- расчетные операции;
- упаковка и выдача покупок.
Все эти операции выполняются на рабочем месте продавцом.
2.7 Анализ закупок и организации сбыта товаров
Прежде чем заказать товар, бухгалтер составляет недельный план поставок и отдает его для дальнейшего исполнения товароведу.
На основании недельного плана поставок товаровед составляет заявку на товар. Заявка содержит следующие реквизиты:
- наименование и количество товара;
- итоговое количество;
- примечание;
- реквизиты.
При необходимости какого-нибудь товара товаровед магазина делает заявку поставщику.
Для увеличения прибыли в магазине постоянно изучается спрос населения на товары.
С учетом спроса населения распределяются товарные запасы, планируется товарооборот, формируется ассортимент.
Главной целью изучения покупательского спроса является удовлетворение запросов потребителей.
В магазине применяются следующие виды изучения покупательского спроса: анкетирование; беседа с покупателем.
Для выявления покупательских предпочтений была составлена анкета (Приложение).
По результатам ответов на вопросы относительно того, устраивает или нет покупателя качество, цена и ассортимент товара была составлена табл.23.
Таблица 23
Соотношение цены и ассортимента товаров, %
| Да | Не всегда (можно разнообразнее) | Нет | |
| Цены | 75 | 0 | 25 |
| Ассортимент | 79 | 21 | 0 |
Таким образом, 75% покупателей устраивает цена, ассортимент -79%.
После анализа покупательского спроса, формируется ассортимент. При формировании ассортимента учитывается: изменение спроса (на какой-либо товар); сезонность; наличие праздничных дней.
3. Предложения по совершенствованию торговой деятельности предприятия
3.1 Проблемы предприятия
В ходе исследования были выявлены следующие проблемы, указанные в табл.24.
Таблица 24
Проблемы предприятия
| Наименование | Неблагоприятное влияние |
| Повышение издержек обращения на 10,59% | Повышение себестоимости ведет к уменьшению прибыли |
Снижение прибыли являются первоочередной проблемой предприятия. Первопричиной этого является низкий уровень эффективности управления.
3.2 Мероприятия по совершенствованию работы торгового предприятия
Для решения данной проблемы предлагается следующее:
1) проведение сплошной инвентаризации товарно-материальных ценностей по местам хранения;
2) анализ обоснованности списания расходов на издержки обращения.
Результаты проверок сведем в табл.25.
Таблица 25
Результаты анализа и определение экономического эффекта
| Мероприятие | Результат | Экономический эффект | |
| 1 | 2 | 3 | |
| Сплошная инвентаризация товарно-материальных ценностей по местам хранения | Выявлено неисправное не используемое в производстве 28,8 тыс.руб. | Продажа оборудования принесет дополнительную прибыль в размере 28,17 тыс.руб. за минусом налога на имущество | |
| Анализ обоснованности отнесения расходов на издержки обращения | Выявлена несанкционированная покупка цветного телевизора в кабинет бухгалтера на сумму 9 тыс.руб., а также переплата 20 тыс.руб. по счет-фактуре № 24 от 16 .09.04 г. Водоканалу |
Продажа телевизора принесет прибыль дополнительно 9 тыс.руб. Составление графика платежей по предъявленным счет фактурам позволит направлять денежные средства на первоочередные платежи |
|
| Сдача в аренду неиспользуемых помещений в управлении | Сдача в аренду ОАО «Квартет» 20 кв.м. на 1 год, за 1 кв.м.100 руб. | 100*20*12=24000 – 528 (налог на имущество) =23472 руб. | |
| Итого, тыс.руб. | 28,17 +29+23,472+ 1,504= 82,146 | ||
По данным табл.25 можно сказать следующее: дополнительная прибыль, в ходе проведенных мероприятий составит 82,146 тыс.руб.
Анализируя организацию торгово-технологического процесса в магазине было выявлено нерациональное управление товарными потоками молочного отдела, т.е. складирование в одной части магазина, а продажа товаров в другой. Поэтому необходимо рассмотреть, каким образом можно устранить этот недостаток.
Процесс продвижения молочных товаров выглядит следующим образом:
Доставка товара → разгрузка товара → выкладка на хранение в складское помещение → размещение в торговом зале →