Экономический анализ ГП "Северодонецкая ТЭЦ"
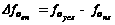 =0,9795-1,21=-0,2305;
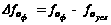 1,1755-0,9795=0,196;
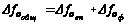 =
-0,2305+0,196=-0,0345.
Мы исследовали влияние различных факторов на фондоотдачу.
5.Анализ использования материальных ресурсов
Материалоотдача (МО) определяется делением стоимости произведенной продукции (ВП) на сумму материальных затрат (М). Этот показатель характеризует отдачу материалов, т.е. сколько произведено продукции с каждой гривны потребленных материальных ресурсов:
 ,(грн/грн)
Материалоемкость
продукции
( )
исчисляется
путем деления
суммы материальных
затрат (
 )
на стоимость
произведенной
продукции (
 )
и показывает,
сколько материальных
затрат необходимо
произвести
или фактически
приходится
на единицу
продукции:
 ,
(грн/грн).
Удельный
вес материальных
затрат ( )
в себестоимости
продукции
исчисляется
отношением
суммы материальных
затрат к полной
себестоимости
произведенной
продукции (
 ):
 .
В
расчете участвует
себестоимость,
определенная
по методу полных
затрат. Динамика
этого показателя
характеризует
изменение
материалоемкости
продукции.
Коэффициент
материальных
затрат ( )
представляет
собой отношение
фактической
суммы материальных
затрат (
 )
к плановой,
пересчитанной
на фактический
объем выпущенной
продукции (
 ):
 .
Он показывает, насколько экономно используются материалы в процессе производства, нет ли их перерасхода по сравнению с установленными нормами. Если значение коэффициента больше единицы, то это свидетельствует о перерасходе материальных ресурсов в процессе производства, и наоборот, если значение коэффициента меньше единицы, то достигнута экономия расхода материалов.
| Таблица 1.24 Оценка обеспеченности предприятия материальными ресурсами | ||||
| Продукция | Плановая потребность в материальных ресурсах, тыс.грн. | Фактическое использование материальных ресурсов, тыс. грн. | ||
| 2005 | 2006 | 2005 | 2006 | |
| Электроэнергия | 45207,5 | 57577,5 | 43196,25 | 40773,75 |
| Теплоэнергия | 27236,3 | 29886,25 | 30747,5 | 32955 |
| Всего | 72443,8 | 87463,75 | 73943,75 | 73728,75 |
Согласно таблице 1.24 – обеспеченности предприятия материальными ресурсами и приведенных выше показателей, производим расчеты и заносим в таблицу 1.25.
Таблица 1.25
Анализ использования материальных ресурсов по предприятию
| Показатель | Величина | |
| 2005 | 2006 | |
| Материалоотдача (МО) | 1,43 | 1,227 |
| Материалоемкость продукции (МЕ) | 0,699 |
0,815 |
| Удельный вес материальных затрат (Ум) | 0,802 |
0,797 |
| Коэффициент материальных затрат (Км) | 1,02 |
0,843 |
Из таблицы видим, что в 2005 году был перерасход материальных ресурсов в процессе производства.
Одним из важнейших моментов анализа эффективности использования материальных затрат является определение воздействия суммы материальных затрат и материалоотдачи на объем продукции в стоимостном выражении. Модель для анализа с помощью метода относительных разниц выглядит следующим образом:
ВП = М·МО;
ΔВП = ВП1 – ВП0.
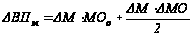
Изменение выпуска продукции за счет изменения сумы материальных затрат определяется
ΔВПΔМ
= ,
где ΔМ% - темп прироста материальных затрат, %;
а за счет изменения эффективности использования материальных затрат соответственно
ΔВПΔМО
=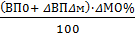 ,
где ΔМО% - темп прироста материалоотдачи, %.
Соответственно:
ΔВП =- 15651,2 тыс. грн.
ΔМ% = -0,29%;
ΔВПΔМ = -307,76 тыс. грн.;
ΔМО% = -14,2 %;
ΔВПΔМО = -15025,934 тыс. грн.
Проверка:
ΔВП = ΔВПΔМ + ΔВПΔМО .≈- 15651,2тыс. грн.
Т.е. из-за сокращения прироста материальных затрат на 0,29 % сократился объем выпуска продукции на 307,76 тыс. грн., а из-за сокращения материалоотдачи на 14,2 % - на 15651 тыс. грн.
Для решения этого же вопроса можно воспользоваться интегральным методом. Алгоритм решения будет таким:
 ;
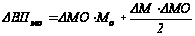 ;
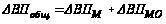 .
6.Анализ использования трудовых ресурсов
Для анализа использования трудовых ресурсов используем данные таблиц 1.26 – 1.29.
| Таблица 1.26 Оценка обеспеченности предприятия трудовыми ресурсами | |||
|
Категории персонала |
Фактически в предшествующем году | Отчетный период | |
| По плану | Фактически | ||
| Среднеучётная численность | 1101 | 1064 | 1077 |
| В т.ч. ППП | |||
| - рабочие | 680 | 670 | 660 |
| - руководители | 140 | 130 | 150 |
| - специалисты | 146 | 140 | 120 |
| - служащие | 15 | 14 | 17 |
| Непромышленный персонал | 120 |
110 | 130 |
| Итого: | 1101 | 1064 | 1077 |
| Таблица 1.27 Анализ движения рабочей силы | ||
| Показатели | Предшествующий год | Отчетный год |
| 1. Среднеучетная численность работающих, чел. | 1101 | 1077 |
| 2. Принято на предприятие в течение года, чел. | 111 | 120 |
| 3. Выбыло с предприятия работников в течение года (чел.), в т.ч. в связи с: | 120 | 144 |
| учебой | 2 | 4 |
| призывом в армию | 3 | 7 |
| выходом на пенсию | 29 | 22 |
| по собственному желанию | 72 | 80 |
| за нарушение трудовой дисциплины | 2 | 31 |
| Таблица 1.28 Анализ использования рабочего времени на предприятии | |||
| Показатели | Предшествующий год | Отчетный год | |
| план | факт | ||
| 1. Среднеучетная численность рабочих, чел. | 1101 | 1064 | 1077 |
| 2. Отработано за год одним рабочим | |||
| дней | 252 | 252 | 243 |
| часов | 2016,0 | 1968,0 | 1824,9 |
| 3. Средняя продолжительность рабочего дня, час. | 7,984 | 7,984 | 7,5 |
Таблица 1.29
| Исходные данные для анализа производительности труда | |||||
| Показатель | Условные обозначения | Прошедший | Отчетный год | ||
| год | по плану | фактически | |||
| 1. Товарная продукция, тыс. грн. | ТП | 106124,20 | 111771,40 | 90473,00 | |
| 2. Численность работников, чел. |
|
1101 | 1064 | 1077 | |
| 3. из них рабочие |
|
146 | 140 | 120 | |
| 4.Удельный вес рабочих в общей численности, % | У | ||||
| 5. Количество отработанных рабочими: | |||||
| человеко-дней | ЧД | ||||
| человеко-часов | ЧЧ | ||||
| 6. Количество дней, отработанных 1-м рабочим | Д | 252 | 252 | 243 | |
| 7. Продолжительность рабочего дня, час | П | 7,984 | 7,984 | 7,5 | |
| 8. Среднее количество часов отработанных 1-м рабочим | Чср | 2016,0 | 1968,0 | 1824,9 | |


Проведем анализ обеспеченности предприятия трудовыми ресурсами. Обеспеченность предприятия трудовыми ресурсами определяется сравнением фактической численности работников по категориям и профессиям с плановой потребностью. Для наглядности исходные и расчетные данные отразим в аналитической таблице (табл. 1.30):
- сократилась численность рабочих на предприятии от предшествующего года на 20 человек, хотя по плану намечалось всего – 10, т.е. на 3%, а это уже существенно для предприятия, если учесть, что количество руководителей возросло на 10 человек, а отклонение от плана – 20 человек;
- сократилось число специалистов, а это очень важно для предприятия,
- увеличилось число служащих , хотя по плану должно было быть сокращение, также как возросло число непромышленного персонала.
Изменение в структуре трудовых ресурсов предприятия повлекло отрицательный эффект на выпуск промышленной продукции на предприятии.
Таблица 1.30
Оценка обеспеченности предприятия трудовыми ресурсами
| Категории персонала | Фактически в предшествующем году | Отчетный период | Отклонение абсолютное | ||
|
По плану |
Факти-чески |
от плана |
от предшествующего года |
||
| - рабочие | 680 | 670 | 660 | -10 | -20 |
| - руководители | 140 | 130 | 150 | +20 | +10 |
| - специалисты | 146 | 140 | 120 | -20 | -26 |
| - служащие | 15 | 14 | 17 | +3 | +2 |
| -непромышленный персонал | 120 |
110 | 130 |
+20 |
+10 |
| ИТОГО: | 1101 | 1064 | 1077 | +13 | -24 |
В целом по предприятию должно было пройти сокращение на 37 человек, а произошло сокращение на 24 человека и причем не той категории, как было намечено.
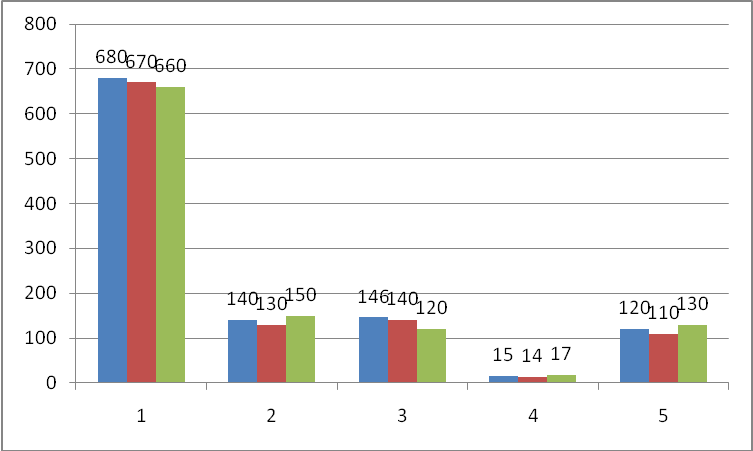
Рис. 1.5. Обеспеченность предприятия трудовыми ресурсами:
- за предыдущий год;
- плановое;
- фактическое за отчетный год.
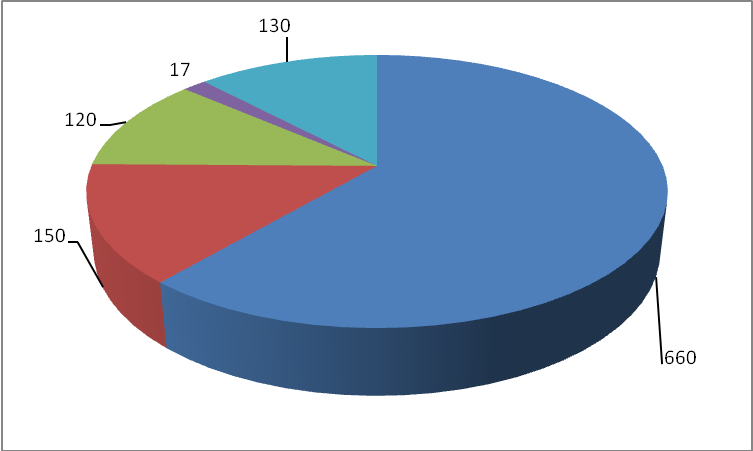
Рис. 1.6. Обеспеченность предприятия трудовыми ресурсами по категории персонала в отчетном году
Таблица 1.31
Анализ структуры трудовых ресурсов предприятия
| Категории персонала | Предыдущий год | По плану | Фактически | Изменение структуры, % | ||||
| количество | удельный вес, % | количество | удельный вес, % | количество | удельный вес, % | по сравнению с планом |
по сравнению пред. годом |
|
| - рабочие | 680 | 61,7 | 670 | 62,9 | 660 | 61,3 | -1,6 | -0,4 |
| - руководители | 140 | 12,7 | 130 | 12,2 | 150 | 13,9 | 1,7 | 1,2 |
| - специалисты | 146 | 13,2 | 140 | 13,2 | 120 | 11,1 | -2,1 | -2,1 |
| - служащие | 15 | 1,4 | 14 | 1,3 | 17 | 1,6 | 0,3 | 0,2 |
| -непромышленный персонал | 120 |
11,0 | 110 | 10,4 | 130 |
12,1 | 1,7 | 1,1 |
| ИТОГО: | 1101 | 100 | 1064 | 100 | 1077 | 100 | - | - |
Анализ движения рабочей силы выполняется по показателям, представленным в табл. 1.27 и 1.32.
Таблица 1.32 Анализ движения рабочей силы
| Показатели | Предшествующий год | Отчетный год | Отклонения | |
| абсолют-ное | относи-тельное | |||
| 1. Среднеучетная численность работающих, чел. | 1101 | 1077 | -24 | 97,8 |
| 2. Принято на предприятие в течение года, чел. | 111 | 120 | 9 | 108,1 |
| 3. Выбыло с предприятия работников в течение года (чел.), в т.ч. в связи с: | 120 | 144 | 24 | 120 |
| учебой | 2 | 4 | 2 | 200 |
| призывом в армию | 3 | 7 | 4 | 233 |
|
выходом на пенсию и по др. причинам, предусмотренным законом |
29 |
22 |
-7 |
75,86 |
| по собственному желанию | 72 | 80 | 8 | 111 |
| за нарушение трудовой дисциплины | 2 | 31 | 29 | 1550 |
|
4. Коэффициент оборота: - по приему, % - по выбытию, % |
10,08 10,9 |
11,14 13,37 |
- - |
1,06 2,47 |
| 5. Коэффициент текучести кадров, % | 6,72 |
10,31 |
- |
3,59 |
| 6. Коэффициент общего оборота, % | 20,98 | 24,51 | - | 3,53 |
Расчет показателей, характеризующих оборот рабочей силы на предприятии и текучесть кадров, производится по формулам (Табл. 1.32):
Коэффициент оборота по приему:
 ,
где
 –
численность
принятых работников
на предприятие;
 –
среднеучетная
численность
работников.
Коэффициент оборота по выбытию:
 ,
где
 – численность
всех выбывших
работников.
Коэффициент общего оборота:
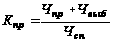 .
Коэффициент текучести кадров:
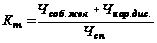 ,
где
 – численность
работников,
уволившихся
по собственному
желанию;
 – численность
уволенных за
нарушение
трудовой дисциплины.
Теперь, когда мы сделали анализ движения рабочей силы, можно сделать вывод, что почти все беды на предприятии из-за нарушений трудовой дисциплины. Коэффициент по выбытию выше, чем коэффициент по приему, да и коэффициент общего оборота по предприятию выше в отчетном году, чем в предшествующем. На предприятии резко возросли увольнения из-за нарушения трудовой дисциплины. Можно с уверенностью сказать, что на предприятии совершено много прогулов, что мы уже сможем оценить из Табл. 1.29.
Полнота использования трудовых ресурсов оценивается по количеству отработанных дней и часов одним работником за анализируемый период времени, а также по степени использования фонда рабочего времени (Табл. 1.33).
По данным табл.1.33 проведем факторный анализ с применением одного из методов детерминированного факторного анализа. Исходная модель для анализа имеет вид:
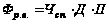 ,
где
 –
фонд рабочего
времени, час.;
 – среднее
количество
отработанных
дней одним
работником;
 –
средняя
продолжительность
рабочего дня,
час.
Таблица 1.33
Анализ использования рабочего времени на предприятии
| Показатели | Предшес-твующий год | Отчетный год | Абсолютное отклонение от | ||
| план | факт | предш. года | плана | ||
| 1. Среднеучетная численность рабочих, чел. | 1101 | 1064 | 1077 | -24 | -37 |
| 2. Отработано за год одним рабочим | |||||
| дней | 252 | 252 | 243 | -9 | -9 |
| часов | 2016,0 | 1968,0 | 1824,9 | -191,1 | -143,1 |
| 3. Средняя продолжительность рабочего дня, час. | 7,984 | 7,984 | 7,5 | -0,484 | -0,484 |
| 4. Фонд рабочего времени, тыс. часов | 2215,177 | 2140,734 | 1962,833 | -252,344 | -177,901 |
| 5. В т.ч.: сверхурочно отработанное время, тыс.часов | 4,439 | - | - | - | - |
Как видим, как было сказано выше из-за нарушений трудовой дисциплины (прогулов) не выполнен план фонда рабочего времени, даже и время рабочего дня было сокращено, недоработка связана еще с капитальным ремонтом в отчетном году, т.к. предприятие в течение двух месяцев не давала продукции. Более детально исследуем использование рабочего времени методом абсолютных разниц.
Изменение фонда рабочего времени составит:
ΔФРВ= 1962833- 2215177 = -252344 (час);
За счет :
- изменения численности работающих:
ΔФРВΔN = (1077-1101) ·252·7,984 =- 48287,23 (час);
простоев ежедневных:
ΔФРВΔТ эф= 1077 (243 – 252) 7,984 = -77388,91 (час);
внутрисменных простоев:
ΔФРВΔТ = 1077·243(7,5- 7,984) = -126668,12 (час).
Проверка:
ΔФРВ= (-48287,23) + (-77388,91) + (-126668,12) = -252344 (час).
Согласно проведенным расчетам наблюдается значительное сокращение рабочего времени на 252344 часов. Этому способствовали сокращение отработанных дней и длительности рабочей смены, также отразилось и сокращение рабочих.
Таблица 1.34
Исходные данные для анализа производительности труда
| Показатель | Условные обозначения |
Прошедший год |
Отчетный год | Абсолютное отклонение | ||
| по плану | факти-чески | от плана | от прошед-шего года | |||
| 1. Товарная продукция, тыс.грн |
|
106124,20 | 111771,40 | 90473,00 | -21298,4 | -15651,2 |
| 2. Численность работников, чел. |
|
1101 | 1064 | 1077 | -24 | 13 |
| 3. из них рабочие |
|
146 | 140 | 120 | -20 | -26 |
| 4.Удельный вес рабочих в общей численности, % |
|
13,2 | 13,15 | 11,1 | -0,05 | -2,1 |
|
5. Количество отработанных рабочими: человеко-дней |
|
36792 |
35280 |
29160 |
-6120 |
-7632 |
| 6. человеко-часов | ЧЧ | 293747,32 | 281675,52 | 218700 | -62975,5 | -75747,3 |
| 7. Количество дней, отработанных 1-м рабочим | Д | 252 | 252 | 243 | -9 | -9 |
| 8. Продолжительность рабочего дня, час | П | 7,984 | 7,984 | 7,5 | -0,484 | -0,484 |
| 9. Среднее количество часов отработанных 1-м рабочим |
|
2016,0 | 1968,0 | 1824,9 | -143,1 | -191,1 |
| 10. Среднегодовая производительность труда 1-ого работника, грн. |
|
96388,9 |
105048,3 |
84004,6 |
-21043,7 |
-12384,3 |
| 11. Среднегодовая производительность труда одного рабочего, грн. |
|
726878 |
745142,66 |
753941,66 |
8799 |
27063,66 |


Общее изменение исследуемого показателя:
ΔСрР = 84004,6 – 96388,9 = -12384,3 (грн);
Воздействие факторов составит:
- изменение удельного веса рабочих:
ΔСрРΔdNp
=
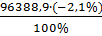 =
-2024,17 (грн);
- изменение количества отработанных дней в течении года:
ΔСрРΔTэф
=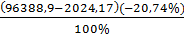 = -19571,25 (грн);
- изменение длительности рабочего дня:
ΔСрРΔT
=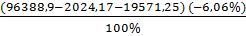 =
-4532,49 (грн);
- изменение среднечасовой производительности одного рабочего:
ΔСрРΔСчПр
=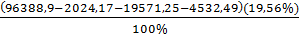 = 13743,61 (грн)
Баланс факторов:
ΔСрР = -2024,17 – 19571,25-4532,49 +13743,61 = -12384,3 (грн).
7.Анализ фонда заработной платы
Таблица 1.35
| Анализ использования фонда заработной платы | ||
| Показатели | 2005 год | 2006 год |
| 1. Тарифный фонд з/пл., тыс. грн. | 4254 | 4021,8 |
| В т.ч. повременная оплата | 4254 | 4021,8 |
| 2. Доплаты, тыс. грн. | 3000 | 3500 |
| 3. Всего ФЗП, тыс. грн. | 7254 | 7521,8 |
| 4. Среднегодовая численность ППП, чел. | 981 | 947 |
| 5. Среднегодовая з/пл. на 1 работающего, тыс. грн. | 7,3945 | 7,9428 |
| 6. Производительность труда, тыс. грн. | 108,179 | 95,536 |
| 7. Объем валовой продукции, тыс. грн. | 106124,2 | 90473 |
8.Анализ финансового состояния предприятия
Таблица 1.39
| Статья баланса | Строка | На начало отчетного периода | На конец отчетного периода |
| баланса | |||
| Актив | |||
| І. Необоротные активы | |||
| Нематериальные активы: | 163,8 | 26 | |
| Незавершенное строительство | 20 | 10546,9 | 6698,9 |
| Основные средства: | 76297 | 73674,9 | |
| Долгосрочные финансовые инвестиции: | 40 | ||
| Отсроченные налоговые активы | 60 | 1509,3 | 1821,3 |
| Всего по разделу І | |||
| Iı. Оборотные активы | |||
| Запасы: | 100 | 3940,3 | 3433,3 |
| Векселя полученные | 150 | ||
| Дебиторская задолженность за товары, работы, услуги: | 160 | 41693,6 | 39491,4 |
| Денежные средства и их эквиваленты: | 230 | 118,3 | 889,2 |
| Другие оборотные активы | 250 | 6041,1 | 6613,1 |
| Всего по разделу Iı | |||
| ІІІ. Расходы будущих периодов | 270 | ||
| Баланс | 140310,3 | 132648,1 | |
| І. Собственный капитал | |||
| Уставный капитал | 300 | 103077 | 103077 |
| Другой дополнительный капитал | 330 | 6307,6 | 6828,9 |
| Нераспределенная прибыль (непокрытый убыток) | 350 | -80401,1 | -94451,5 |
| Всего по разделу І | |||
| ІІ. Обеспечение следующих расходов и платежей | |||
| Целевое финансирование | 420 | ||
| Всего по разделу ІІ | |||
| ІІІ. Долгосрочные обязательства | 440 | ||
| Другие долгосрочные финансовые обязательства | 450 | 2269,8 | 822,9 |
| Всего по разделу ІІІ | 480 | ||
| ІV. Текущие обязательства | |||
| Краткосрочные кредиты банков | 500 | 4308,2 | 6927,7 |
| Текущая задолженность по долгосрочным обязательствам | 510 | ||
| Кредиторская задолженность за товары, работы, услуги | 530 | 75800,4 | 78755,3 |
| Текущие обязательства по расчетам: | 540 | 28109,9 | 30492,8 |
| Другие текущие обязательства | 610 | 838,5 | 195 |
| Всего по разделу ІV | |||
| Баланс | 140310,3 | 132648,1 | |
Данный этап анализа предполагает использование методов горизонтального, вертикального и трендового анализа.
Такой анализ может выполняться за несколько отчетных периодов. Данные и расчетные показатели отражаются в табл. 1.40, 1.41.
Цель горизонтального и вертикального анализа финансовой отчетности заключается в том, чтоб наглядно представить изменение, что произошли в основных статьях баланса, отчета о прибыли и отчета о денежных средствах, и помочь менеджерам компании принять решение относительно того, каким образом продолжать свою деятельность.
Вертикальный анализ позволяет сделать вывод о структуре баланса и отчета о прибыли в текущем состоянии, а также проанализировать динамику этой структуры. Технология вертикального анализа заключается в том, что общую сумму активов предприятия (при анализе баланса) и выручку (при анализе отчета о прибыли) принимают за сто процентов, и каждую статью финансового отчета представляют в виде процентной части от принятого базового значения.
Горизонтальный анализ заключается в сопоставлении финансовых данных предприятия за два прошлых периода (годы) в относительном и абсолютном виде с тем, чтоб сделать лаконичные выводы. Здесь и в дальнейшем будем использовать данные компании . Рассмотрим горизонтальный анализ баланса предприятия, помещенные в таблицу.
Технология анализа достаточно простая: последовательно во второй и третьей колонках помещают данные по основным статьям баланса на начало и конец года. В западных представлениях часто данные конца года помещают первыми. Потом в четвертой колонке вычисляется абсолютное отличие значения каждой статьи баланса. В последней колонке определяется относительное изменение в процентах каждой статьи.
Результаты вертикального и трендового анализа Баланса
| Статья баланса | Сумма, тыс. грн. | Вертикальный анализ % | Трендовий аналіз,%.. | |||||
| нач 2005р. | кон. 2005р. | кон. 2006р. | нач. 2005р. | кон.2005р. | кон. 2006р. | кон. 2005р./ нач. 2005р. |
кон 2006р/ нач 2005р. |
|
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| 1.Необоротні активы | |||||||||
| Невещественные активы | 18,2 | 44,1 | 25,1 | 0,02 | 0,04 | 0,021 | 2 | 1,05 | |
| Незавершенное строительство | 592,6 | 383,5 | 5523,5 | 0,6 | 0,41 | 4,66 | 0,68 | 7,76 | |
| Основные средства: | |||||||||
| остаточная стоимость | 55956,2 | 53865 | 69360,8 | 62,97 | 58,0 | 58,43 | 0,92 | 0,92 | |
| первичная стоимость | 114055,0 | 118364,0 | 141600,0 | 128 | 127,4 | 119,30 | 0,992 | 0,93 | |
| снос | 58098,6 | 64498,7 | 72239,5 | 65,3 | 69,4 | 60,86 | 1,07 | 0,92 | |
| Долгосрочная дебиторская задолженность | 15,7 | 17,0 | 73,6 | 0,017 | 0,018 | 0,065 | 1,06 | 3,82 | |
| Всего за разделом 1 | 56582,7 | 54309,6 | 74983 | 63,6 | 58,48 | 63,17 | 0,92 | 0,099 | |
| 2. Оборотные активы | |||||||||
| Запасы: | |||||||||
| производственные запасы | 9946,3 | 12871,4 | 12477,1 | 14,04 | 13,86 | 10,51 | 0,987 | 0.75 | |
| незавершенное производство | 1483,4 | 1228,3 | 1320,7 | 1,6 | 1,32 | 1,11 | 0,825 | 0,69 | |
| готовая продукция | 529,9 | 1809 | 899,4 | 0,5 | 1,94 | 0,75 | 3,88 | 1,5 | |
| товары | 352,7 | 547,5 | 225,2 | 0,39 | 0,58 | 0,18 | 1,48 | 0,46 | |
| Векселя получены | 367,6 | 100,0 | 100,0 | 0,4 | 0,11 | 0,084 | 0,274 | 0,21 | |
| Дебиторская задолженность за товары, работы, услуги | 9142,4 | 3291,8 | 2450,2 | 10,2 | 3,54 | 2,12 | 0,347 | 0,21 | |
| Дебиторская задолженность по расчетам: | |||||||||
| с бюджетом | — | — | 2318,9 | - | - | 1,95 | - | - | |
| по выданным авансам | 733,2 | 4340,3 | 3277,6 | 0,82 | 4,67 | 2,76 | 5,69 | 3,36 | |
| Другая текущая дебиторская задолженность | 635,8 | 1791,9 | 741,0 | 0,71 | 1,92 | 0,62 | 2,7 | 0,85 | |
| Средства и их эквиваленты | 910,4 | 8106,6 | 15195,6 | 0,10 | 8,7 | 12,8 | 87 | 128 | |
| в национальной валюте | 9,0 | 1415,9 | 14878,2 | 0,001 | 1,52 | 12,53 | 1520 | 12530 | |
| в иностранной валюте | 901,4 | 6690,7 | 317,4 | 0,10 | 7,2 | 0,26 | 72 | 2,6 | |
| Другие оборотные активы | 4285,5 | 688,2 | 789,4 | 4,82 | 0,74 | 0,664 | 0,15 | 0,137 | |
| Всего за разделом 2. | 28387,2 | 34775 | 39795,1 | 31,95 | 37,44 | 33,52 | 1,17 | 1,049 | |
| 3. Расходы будущих периодов. | 3886,9 | 3777,9 | 3915,4 | 4,45 | 4,06 | 3,29 | 0,91 | 0,74 | |
| Баланс | 88856,8 | 92862,5 | 118694,0 | 100 | 100 | 100 | 1 | 1 | |
Результаты горизонтального анализа Баланса
| Статья баланса | Сумма, тыс. грн | Горизонтальный анализ | ||||||
| начч. 2005г. |
кон. 2005г. |
кон. 2006г |
абсолютные отклонения, тыс. грн. | относительные отклонения % | ||||
|
кон. 2005г от нач. 2005р. |
кон. 2006р от кон. 2005р. |
кон. 2005р. от нач. 2006р. |
кон. 2006р от кон. 2005р. |
|||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | |
| 1.Необоротні активы | ||||||||
| Невещественные активы | 18,2 | 44,1 | 25,1 | 25,9 | - 19 | 58,7 | - 233,8 | |
| Незавершенное строительство | 592,6 | 383,5 | 5523,5 | - 209,1 | 5140 | - 54,5 | 93,06 | |
| Основные средства: | ||||||||
| остаточная стоимость | 55956,2 | 53865 | 69360,8 | - 2100,2 | 15495,8 | - 3,89 | 22,34 | |
| первичная стоимость | 114055,0 | 118364,0 | 141600,0 | 4309 | 23236 | 3,64 | 16,4 | |
| снос | 58098,6 | 64498,7 | 72239,5 | 6400,1 | 7740,8 | 9,92 | 10,71 | |
|
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||||||