Расчёт экономических показателей изготовления схемы сглаживающего RC – фильтра
Таблица 5 – Структура фонда заработной платы основных рабочих
| Состав фонда оплаты труда | Сумма, руб | Удельный вес | |
| в % | в градусах | ||
| 1. Сдельная заработная плата | 108725151 | 67,93 | 246,01 |
| 2. Доплата за работу в вечернее время | 2352000 | 1,46 | 2,07 |
| 3. Премия | 32617545,3 | 20,38 | 73,8 |
| 4.Дополнительная заработная плата | 17243363,5 | 10,77 | 38,57 |
| Итого: | 160038059 | 100 | 360 |
Аналогично рассчитываем заработную плату вспомогательных рабочих, исходя из того, что средняя часовая тарифная ставка вспомогательного рабочего Св = 1837,15 руб
ЗПповр = Чв ∙ Св ∙ ФРВв, руб. (34)
где ФРВв – годовой фонд рабочего времени вспомогательного
рабочего, час [Л 1] 1760
ЗПповр =6∙1837,15∙1760=19398720, руб.
Определяем премию вспомогательным рабочим
Пвсп = ЗПповр ∙ К3, руб (35)
где К3 – коэффициент премии вспомогательным рабочим [Л 1]
Пвсп =19398720∙0,25=4849680, руб.
Определяем дополнительную заработную плату вспомогательным рабочим
ЗПдоп.всп. = (ЗПповр + Пвсп.) ∙ К4 , руб. (36)
где К4 – коэффициент, учитывающий дополнительную
заработную плату вспомогательным рабочим по
отношению к основной [Л 1]
ЗПдоп.всп. =(19398720+4849680)∙0,12=2909808, руб.
Фонд заработной платы вспомогательных рабочих составит:
ФЗПвсп. = ЗПповр + Пвсп + ЗПвсп.доп., руб. (37)
ФЗПвсп. =19398720+4849680+2909808=27158208, руб.
Единые отчисления от фонда заработной платы вспомогательных рабочих
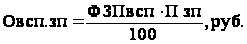 (38)
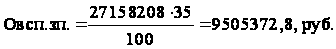
Заработная плата руководителей и специалистов
ФЗПитр = Мд.о. ∙ Читр ∙ М , руб (39)
где Мд.о. – среднемесячный должностной оклад, руб.
ФЗПитр =510000∙1,5∙12=3213000, руб.
Единые отчисления от фонда заработной платы руководителей и специалистов
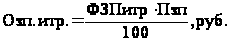 (40)
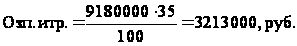
Годовой фонд оплаты труда на участке (комплексная расценка) рассчитывается по формуле
Рк = ФЗПосн + ФЗПвсп + ФЗПитр (41)
Рк =160938059,85+27158208+27158208=197276267, руб
Сумма отчислений от фонда заработной платы
Озп = Оосн.зп. + Овсп.зп. + Озп.итр. , руб. (42)
Озп =56328320,7+9505372,8+3213000 = 69046692, руб.
Вывод: Количество основных рабочих мест - 30 чел. Численность вспомогательных рабочих - 6 чел. Численность руководителей и специалистов - 2 чел. Расчёт сдельной расценки изделия. Разметка 624,6234 руб. Сборка 401,4402 руб. Гальваническая пайка 484,4789 руб. Лакирование 69,4026 руб. Сдельная заработная плата основных рабочих за производственную программу - 108725151 руб. Средний разряд рабочих – 5,1 Средняя часовая тарифная ставка - 1960,2 руб. Доплата за работу в вечернее время - 2352000 руб. Премия основным рабочим – 32617545,3 руб. Дополнительная заработная плата – 17243363,55 руб. Фонд заработной платы основных рабочих - 160938059 руб. Единые отчисления от фонда заработной платы основных рабочих - 56328320 руб. Среднемесячная заработная плата одного основного рабочего в месяц – 447050,16 руб. Заработная плата основных рабочих вспомогательных рабочих – 19398720. Премия вспомогательным рабочим - 4849680 руб. Дополнительная заработная плата вспомогательным рабочим - 2909808 руб. Фонд заработной платы вспомогательных рабочих составит - 27158208 руб. Единые отчисления от фонда заработной платы вспомогательных рабочих – 9505372,8руб. Заработная плата руководителей и специалистов - 9180000руб. Единые отчисления от фонда заработной руководителей и специалистов - 3213000 руб. Годовой фонд оплаты труда (комплексная расценка) - 197276267 руб. Сумма отчислений от фонда заработной платы - 69046692 руб.
5 Калькуляция себестоимости изделия
Калькуляция на изделие составляется по статьям затрат. Под калькулированием понимают расчёт себестоимости единицы продукции. Для чего определим затраты по недостающим статьям.
Расчёт общепроизводственных расходов, которые предназначены для возмещения расходов на содержание и эксплуатацию машин и оборудования, расходов по охране труда, проводим в таблице 6.
Таблица 6 – Расчёт общепроизводственных расходов
| Статьи затрат | Обозна-чения | Расчётная формула или источник информации | Сумма, руб |
| 1. Амортизационные отчисления | А |
|
38519344 |
| 2. Расходы по содержанию и текущему ремонту основных фондов | Роф | 8,56% от Оф | 43384946 |
| 3. Расходы по охране труда | Рот | 100 000 руб на 1 чел (Чр + Ч в) | 3600000 |
| 4. Прочие расходы | Рп | 11% от (А+ +Роф+Рот) | 9405471 |
| Итого: | Рц | A+ Роф+ Рот+ Рп | 94909761 |

Все необходимые проценты расходов по статьям калькуляции по этому разделу приводятся по данным РУПП «Завода Изотрон» г. Лида Расходы на эксплуатацию оборудования составляют 45% от комплексной расценки
Ро = Рк ∙ 0,45 , руб. (43)
Ро = 197276267 ∙ 0,45 = 88774320,2, руб.
Общезаводские расходы предназначены для функционирования предприятия как единой социально-экономической системы и составляют 150% от комплексной расценки изделия
Рз = Рк ∙ 1,5 , руб. (44) Рз =197276267∙1,5=295914401, руб.
Потери от брака определяем по формуле
Б = Рк ∙ 0,01 , руб. (45)
Б =197276267∙0,01=1972762,67, руб.
Прочие производственные расходы рассчитываются по формуле
Рп.пр. = Рк ∙ 0,07 , руб (46)
Рп.пр. =197276267∙0,07=13809338,7, руб.
Тогда производственная себестоимость составит:
Спр = Зм + Рк + Озп + Ро + Рц +Рз + Б + Рп.пр , руб. (47)
Спр = 179238187 + 197276267 + 69046692 + 8877432,2 + 94909761,9 +295914401 + 1972762,67 + 13809338,7 = 940941728, руб.
Внепроизводственные расходы или коммерческие расходы, которые связаны с организацией сбыта продукции составляют 4,2% от производственной себестоимости
Рв = Спр ∙ 0,042 , руб. (48)
Рв =940941728 ∙ 0,042=39519552, руб.
Полная себестоимость рассчитывается по формуле:
Сп = Спр + Рв , руб (49)
Сп =940941728 +39519552=980942068,5, руб.
Себестоимость единицы выпускаемой продукции по каждой из статей затрат определяется по формуле
 ,
руб (50)
где i – номер статьи затрат. Калькуляцию себестоимости изделия проводим в таблице 7
Таблица 7 – Калькуляция себестоимости изделия
| Сумма затрат | Сумма, руб. | Удель-ный вес в % | |
| всего | на ед | ||
| 1. Прямые материальные затраты | 179238187,9 | 2635,85 | 19,04 |
| 2. Комплексная расценка | 197276267 | 2901,12 | 20,96 |
| 3. Отчисления от заработной платы | 69046692 | 1015,39 | 7,33 |
| 4. Расходы на эксплуатацию оборудования | 88774320,2 | 1305,5 | 9,43 |
| 5. Общепроизводственные расходы | 94909761,9 | 1395,7 | 10,08 |
| 6. Общезаводские расходы | 295914401 | 4351,6 | 31,44 |
| 7. Потери от брака | 1972762,6 | 29,01 | 0,2 |
| 8. Прочие производственные расходы | 13809338,8 | 203,07 | 1,46 |
| Производственная себестоимость | 940941728 | 13837,37 | 95,97 |
| 9. Внепроизводственные расходы | 39519552,5 | 581,16 | 4,03 |
| Полная себестоимость | 980461281 | 14418 | 100 |
Вывод: Амортизационные отчисления - 38519344,67 руб. Расходы по содержанию и текущему ремонту основных фондов - 43384946 руб. Расходы по охране труда - 3600000 руб. Прочие расходы - 9405471 руб. Расходы на эксплуатацию оборудования – 88774320,2 руб. Общезаводские расходы - 2959144401 руб. Потери от брака – 1972762,67 руб. прочие производственные расходы – 13809338,7 руб. Производственная себестоимость - 940941728 руб. Внепроизводственные расходы – 39519552,57 руб. Полная себестоимость -980942068,5 руб.
6 Экономические показатели работы участка
Оптовая цена предприятия за одно изделие
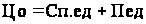 ,
руб (51)
где Сп.ед – себестоимость единицы продукции, руб.
Пед – прибыль от единицы продукции, руб.
Пед
=
 ,
руб (52)
где Нр – норматив рентабельности, %
Пед
=
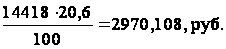
Цо =14418+2970=17388, руб.
Налог на добавленную стоимость
НДС
=
 ,
руб. (53)
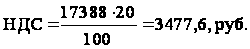
Отпускная цена предприятия за одно изделие составит
Цед = Цо + НДС, руб. (54)
Цед = 17388 + 3477,6 = 20865,6, руб.
Определяем прибыль участка
Пуч = Пед Ч Nв, руб. (55)
Пуч = 2970,1 ∙ 68000 = 201960000, руб.
Налог на недвижимость
Ннед
=
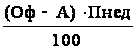 ,
руб. (56)
где Пнед – процент ставки налога на недвижимость, %
Ннед
=
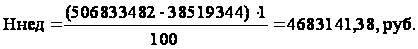
Определяем прибыль, подлежащую налогообложению
Пнал. = Пуч – Ннед, руб. (57)
Пнал = 201960000 – 4683141 = 197276859, руб.
Определяем налог на прибыль
Нпр
=
 ,
руб. (58)
где Ппр – налоговая ставка на прибыль, %
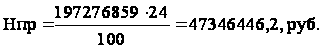
Прибыль, остающаяся в распоряжении участка
расчет затрата экономический производство
Пч = Пуч – Ннед – Нпр, руб. (59)
Пч = 201960000 – 4683141,38 – 47346446,2 = 149930413, руб.
Годовой объём производства участка в отпускных ценах
Vгод = Цед ∙ Nв , руб. (60)
Vгод = 20865 ∙ 68000 = 1418820000
Производительность труда на участке
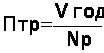 , руб/чел
(61)
где Nр – общая численность работников на участке, чел.
Nр = Чр + Чв + Читр, чел.
Nр = 30 + 6 + 2 = 38, чел.
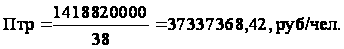
Среднемесячная заработная плата одного работника на участке определяется по формуле
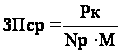 , руб.
(62)
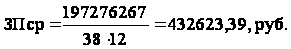
Все показатели работы участка сводим в таблицу 8
Таблица 8 – Технико-экономические показатели работы участка
| Показатели | Единицы измерения | План на 2010 год |
| План производства изделия | шт | 68000 |
| Отпускная цена 1 изделия | руб | 20865,6 |
| Годовой объём производства в отпускных ценах | руб | 1418820000 |
| Численность основных рабочих | чел | 30 |
| Общая численность работников на участке | чел | 38 |
| Среднемесячная заработная плата 1 работника | руб. | 432623 |
| Полная себестоимость продукции | руб. | 980942068,5 |
| Прибыль, остающаяся в распоряжении участка | руб. | 149930413 |
| Норматив рентабельности | % | 16,9 |
| Производительность труда | руб./чел. |
|

Вывод: Оптовая цена предприятия за одно изделие - 17388 руб. Налог на добавленную стоимость - 3477,6 руб. Отпускная цена предприятия за одно изделие – 20865,6 руб. Определяем прибыль участка - 201960000 руб. Налог на недвижимость – 4683141,38 руб. Определяем прибыль подлежащую налогообложению – 197276859 руб. Определяем налог на прибыль – 47346446,2 руб. Прибыль, остающаяся в распоряжении участка - 149930413 руб. Годовой объём производства участка в отпускных ценах - 1418820000 руб. Производительность труда на участке - 37337368,42 руб./чел. Среднемесячная заработная плата одного рабочего – 432623,39 руб.
Размещено на