Организация оплаты труда на предприятиях непроизводственной сферы
∆Ч=Чф-ЧплЧJвп (7)
где, Jвп
= =1,00586
∆Ч=815 – 820Ч1,00586=-10 чел.
Доля рабочих в общей численности увеличилась, а доля основных рабочих уменьшилась. Увеличилась доля основных рабочих по сравнению со вспомогательными рабочими, что скажется на достижении лучших показателей работы предприятия.
Текучесть кадров составила 37,9% или увеличилась на 309 чел. Основные причины – увольнения по собственному желанию в связи с неудовлетворенностью условиями работы.
2.2 Оценка эффективности использования трудовых ресурсов
Цель данного раздела проанализировать использование рабочего времени, производительность труда, трудоемкость продукции, рентабельность персонала.
Анализ использования рабочего времени
Полноту использования персонала можно оценить по количеству отработанных дней и часов одним работником за анализируемый период времени, а также по степени использования фонда рабочего времени.
Фонд рабочего времени (Фк) зависит от численности рабочих (Чср.с.), количества отработанных дней одним рабочим в среднем за год (Тр.п.) и средней продолжительности рабочего дня (Тр.д.).
Фк =Тр.д.ЧТр.пЧЧср.с
Таблица 3. Использование персонала предприятия
| Показатели | Прошлый год | Отчетный год | Отклонение от | ||
| План | Факт | Прошлого года | Плана | ||
| Среднегодовая численность работников (Чср.г.) | 469 | 820 | 815 | 346 | -5 |
| Отработано за год 1-м рабочим: – дней (Трп) | 220 | 221 | 217 | -3 | -4 |
| -часов (Ч) | 1753 | 1764 | 1736 | -17 | -28 |
| Средняя продолжитель-ность рабочего дня (Трд) | 7,97 | 7,98 | 8,00 | 0,03 | 0,02 |
| Фонд рабочего времени (Ф) | 822185 | 1446136 | 1414640 | 592455 | -31496 |
| В том числе сверхурочно отработанное время | |||||
Данные для таблицы:
– среднегодовая численность рабочих – табл. 1.
– фонд рабочего времени рабочих (ф №3-ПВ ЧЧДр) 141464,0*0,941=1331176, где, ЧДр–доля численности рабочих в общей численности (табл. 2)
– отработано дней (табл. 4);
– отработано за год 1-м рабочим часов (ФчЧсн) 1331176ч767=1736 час.
– средняя продолжительность рабочего дня (ЧчТрд) 1736ч217=8,00 час.
Анализ проводится по предприятию, анализируются показатели базисного и отчетного периодов.
1. Индекс количества отработанного времени определяется по формуле:
J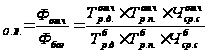
 (8)
J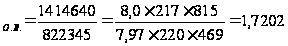
Отработанное время работниками по факту в отчетном году выше отработанного времени базисного года на 72,02%.
На основе этого показателя произведем анализ влияния на изменение количества отработанного времени следующих факторов:
– продолжительность рабочего дня;
– продолжительность рабочего периода;
– отклонение численности работников.
1.1 Влияние на изменение общего количества отработанного времени – продолжительности рабочего дня:
а). индекс продолжительности рабочего дня (Јр.д):
Јр.д.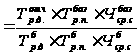 =
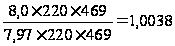 (9)
б). в абсолютном выражении (∆Фт.д.):
∆Фтд.=(Т -Т
 )ЧТ
 ЧЧ
 = (8,0–7,97)Ч220Ч469=3095
час. (10)
Уменьшение продолжительности рабочего дня на 0,03 часа – изменило общее количество отработанного времени на 3095 часа.
1.2. Влияние на изменение фонда рабочего времени – продолжительности рабочего периода:
а). индекс продолжительности рабочего периода
Јр.п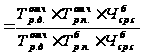
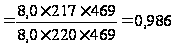 (11)
б). в абсолютном выражении (∆Фт.п.)
∆Фтп.=(Т -Т
 )ЧТ
 ЧЧ=(217–220)Ч8,0Ч469
=-11256 час. (12)
Уменьшение продолжительности рабочего периода на 3 дня – уменьшение фонда рабочего времени на -11256 часа.
1.3. Влияние на изменение фонда рабочего времени – изменения численности рабочих
а). индекс численности (Јч)
Јч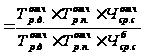
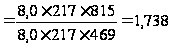 (13)
б). в абсолютном выражении (∆Фт.п.)
∆Фч.=(Ч -Ч
 )ЧТ
 ЧТ
 =(815–469)Ч8,0Ч217
=600656 часа. (14)
Итого по всем 3-м факторам
∆Ф =∆Ф
 +∆Ф
 +∆Ф
 =3095–11296+600656=592455
час
Как видно, на отклонение факта отчетного периода на 592455 часа в сравнении с фактом базисного периода повлияли все 3 фактора, а именно:
– увеличение продолжительности рабочего дня;
– увеличение продолжительности рабочего периода;
– увеличение численности рабочих.
2. Интегральный коэффициент использования времени (Кирв) – обобщенно характеризует уровень использования рабочего дня, а также всего рабочего периода (год).
Кирв=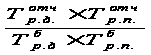 =
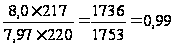 (15)
Уровень использования рабочего времени в отчетном году уменьшился на 1,0%. (99–100)
3. Численность
неработающих
работников
вследствие
неполного
использования
плановой
продолжительности
рабочего периода
(∆Ч )
∆Чрп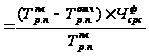
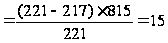 чел. (16)
В виду неполного использования плановой продолжительности рабочего периода количество неработающих рабочих составило 75 чел.
4. Численность неработающих рабочих в связи с неполным использованием установленной продолжительности рабочего дня (∆Чрд)
∆Чрд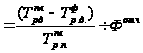 (17)
где, Т ;
Т
– соответственно
плановая и
фактическая
средняя продолжительность
рабочего дня,
час;
Т -
плановая
(установленная)
продолжительность
рабочего периода
на 1-го рабочего;
Фотч – фактически отработанное предприятием количество чел.-дней в данном периоде.
∆Чрд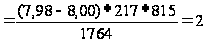 чел.
Для выявления причин целодневных и внутрисменных потерь рабочего времени составим данные фактического и планового баланса рабочего времени (табл. 4).
Таблица 4. Анализ использования фонда рабочего времени (ф №3-ПВ)
| Показатели | На одного рабочего | Отклонение от плана | ||
| план | факт | На одного работника | На всех работников | |
| Календарное количество дней | 365 | 365 | - | - |
| В том числе: праздничных и выходных | 114 | 116 | -2 | 1630 |
| Номинальный фонд рабочего времени, дн. | 251 | 249 | -2 | -1630 |
| Неявки на работу, дн. | 30 | 32 | 2 | 1630 |
| В том числе ежегодные отпуска | 23 | 23 | - | - |
| Отпуска по учебе | 5 | 5 | - | - |
| Неявки с разрешения администрации | - | 2 | 2 | 1630 |
| болезни | 2 | 2 | - | - |
| простои | - | - | - | - |
| Явочный фонд рабочего времени, дн. | 221 | 217 | -4 | -3260 |
| Продолжительность рабочей смены | 7,98 | 8,00 | 0,018 | 14,67 |
| Бюджет рабочего времени, час | 1764 | 1736 | -28 | -22820 |
| Сверхурочно отработанное время, час | - | - | - | - |
| Полезный фонд рабочего времени, час | 1764 | 1736 | -28 | -22820 |
Влияние улучшения использования рабочего времени на производительность труда очень велико, так как производительность труда повышается прямо пропорционально увеличению фонда времени.
Анализируя показатели табл. №4, мы видим, что по плану намечалось увеличить среднее число часов работы в смену за счет снижения потерь рабочего времени с 7,97 часа по базе до 7,98 часов, а число рабочих дней в году увеличить с 220 до 221 (табл. №3 и табл. №4). В результате этого среднее число часов работы в году должно увеличиться на 0,6% (1764ч1753).
Фактически в отчетном году число часов в смену оказалось выше планового уровня на 0,02 часа, а вместо 221 явочных дней по плану, в среднем на одного рабочего пришлось 217 дней, что несколько меньше даже чем в прошлом году.
Снизился и бюджет рабочего времени на 28 часов. Вместо 1764 часа предусмотренного планом фактически он составил 1736 часов.
Причинами снижения числа рабочих дней являются неявки с разрешения администрации –2 дня и увеличение числа выходных дней на 2 дня.
Анализ производительности труда и трудоемкость продукции
Большое значение производительности труда на экономику предприятия в целом обязывает очень тщательно и глубоко анализировать этот показатель, выявлять резервы роста производительности труда, разрабатывать мероприятия по их использованию и определять эффективность этих мероприятий.
При анализе показателей производительности труда необходимо установить: какие факторы способствовали выполнению или перевыполнению плана; какие причины сдерживали повышение производительности труда; какие возможности оказались не использованными; как сказалось отклонение фактических показателей от плановых на выработке продукции, численности работников; в какой степени анализируемые показатели отличаются от нормативных.
Рост производительности труда происходит при увеличении производительной силы труда и повышении его интенсивности.
Производительная сила труда обуславливает эффективность каждой единицы труда, которая измеряется количеством работы в единицу времени. Её уровень зависит от технической вооружённости труда, от количества привлекаемых и используемых в процессе труда сил природы. Чем больше труд человека заменяется работой машин, тем меньше трудоемкость выполняемых работ и вырабатываемой продукции, тем выше производительная сила труда.
Интенсивность труда измеряется количеством труда в единицу времени, уровень её зависит от напряжённости труда, степени использования рабочего времени.
Для оценки уровня производительности труда чаще всего используют следующие показатели:
– среднегодовую, среднедневную и среднечасовую выработку продукции одним работником;
– среднегодовую выработку продукции на одного работающего;
– трудоёмкость продукции.
Исходные данные для анализа производительности труда и трудоёмкости продукции приведены в таблице 5.
Таблица 5. Анализ производительности труда
| Показатели | Базисный период |
Отчетный период |
Отклонения | ||||
| Факт к базе | Факт к плану | ||||||
| план | факт | Абс. (±) | Отн в% | Абс. (±) | Отн в% | ||
| 1. Объем производства товарной продукции, тыс грн | 15045,5 | 26576,2 | 26732 | 11686,5 | 77,7 | 155,8 | 0,6 |
| 2. Среднесписочная численность работников предприятия, чел. | 469 | 820 | 815 | 346 | 73,8 | -5 | -0,6 |
| 3. Среднесписочная численность рабочих предприятия, чел. | 441 | 768 | 767 | 326 | 73,9 | -1 | -0,1 |
| 4. Удельный вес рабочих в общей численности работников, в% | 94,0 | 93,7 | 94,1 | 0,1 | 0,1 | 0,4 | 0,4 |
| 5. Среднегодовая выработка на одного работника, тыс. грн/чел. | 32,08 | 32,41 | 32,8 | 0,72 | 2,2 | 0,39 | 1,2 |
| 6. Среднегодовая выработка на одного рабочего, тыс. грн/чел. | 34,12 | 34,6 | 34,85 | 0,73 | 2,1 | 0,25 | 0,7 |
| 7. Отработано всеми рабочими, чел.-час | 773249 | 1354429 | 1331176 | 557927 | 72,2 | -23253 | -1,7 |
| 8. Трудоёмкость продукции, час-тыс. грн | 51,39 | 50,96 | 49,8 | -1,59 | -3,1 | -0,66 | -1,3 |
| 9. Среднечасовая выработка рабочего, грн/чел. | 18,3 | 19,61 | 20,07 | 1,77 | 9,7 | 0,46 | 2,3 |
Как видно из таблицы 5 наиболее обобщающим показателем производительности труда является среднегодовая выработка продукции одним работником. Величина его завысит не только от выработки рабочих, но и от удельного веса последних в общей численности ППП, а так же от количества отработанных ими дней и продолжительности рабочего дня.
ГВп=УдЧДЧПЧЧВ
где: Уд – удельный вес рабочих в общей численности работников; (табл. 2)
Д – количество отработанных дней одним рабочим за год; (табл. 3)
П – средняя продолжительность рабочего дня (табл. 3)
ЧВ – среднечасовая выработка продукции (табл. 5).
Проанализируем влияние этих факторов на среднегодовую выработку.
1. Влияние на среднегодовую выработку работника промышленно-производственного персонала изменения доли рабочих в численности ППП (∆Впр).
∆Впр=∆УдЧВ (18)
где: ∆Уд – отклонение фактической доли рабочих в общей численности работников от запланированной, % (табл. 5 гр. 7) – (0,04%)
В
– среднегодовая
выработка одним
рабочим в плановом
периоде, тыс.
грн (табл. 5 гр. 3)
– (34,6 грн/чел.);
∆Впр =0,04Ч34600=138,4 грн/чел.
2. Влияние
на среднегодовую
выработку
изменения
количества
отработанных
дней одним
рабочим (∆В)
∆В=У Ч∆ДрпЧВ
 (19)
где: У
– фактический
удельный вес
рабочих в общей
численности
ППП, % (табл. 5 гр. 4)
∆Дрп – отклонение фактически отработанного одним рабочим количества рабочих дней от плана (табл. 3 стр. 2 гр. 6)
В
– плановая
среднедневная
выработка
рабочего грн./чел.
(табл. 5 гр. 3)
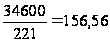 грн/чел.
∆В=0,941Ч(-4)Ч156,56=-589,3
грн.
3. Влияние на среднегодовую выработку изменения продолжительности рабочего дня (∆Вррд)
∆Вррд
= У ЧДотчЧ∆ПЧЧВ
 (20)
где: У
– (табл. 5 г. 4) –
0,941;
Дотч – (табл. 3 гр. 3) – 217 дн;
∆П – (табл. 3 гр. 6) – 0,02 ч
ЧВ-
(табл. 5 гр. 3) – 18,4
грн
∆Вррд = 0,941Ч217Ч0,02Ч18,4 =75,1 грн/чел.
4. Влияние на среднегодовую выработку изменения среднечасовой выработки рабочего (∆ Вргв)
∆Вргв
=УЧДотчЧПотчЧ∆ЧВ
(21)
где: ∆ЧВ=(табл. 5 гр. 7)=0,46 грн
∆Вргв=0,941Ч217Ч8,0Ч0,46=761,4 грн/чел.
Итого: (138,4) +(-589,3)+75,1+761,4=385,6 грн/чел. ≈ 0,39 тыс. грн/чел.
На рост среднегодовой выработки повлияли следующие факторы:
– снижение доли рабочих в общей численности ППП;
– увеличение фактически отработанных рабочих дней;
– увеличение среднечасовой выработки одного рабочего.
5. Анализ трудоёмкости продукции.
Трудоёмкость – затраты рабочего времени на единицу или весь объём изготовленной продукции. Трудоёмкость единицы продукции рассчитывается отношением фонда рабочего времени на изготовление i-того вида продукции к объёму его производства в натуральном или условно-натуральном измерении. Можно рассчитать и трудоёмкость одной гривны продукции (общий фонд рабочего времени на производство всей продукции нужно разделить на стоимость выпущенной продукции).
Снижение трудоёмкости продукции – важнейший фактор повышения производительности труда.
Анализируя данные табл. 5 строка 8, мы видим, что плановое задание по снижению трудоёмкости продукции в целом по предприятию выполнено. Плановое задание по снижению трудоёмкости продукции к прошлому году
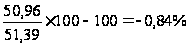
Фактическое снижение трудоёмкости к уровню прошлого года
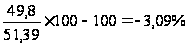 ,
т.е. планом
намечалось
часовую выработку
основных рабочих
повысить на
– 7,16% (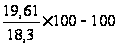 )
в результате
снижения
относительной
трудоёмкости
на -3,1% фактически
она повысилась
только на 9,7% при
снижении трудоемкости
на –3,1% т.е. план
по снижению
трудоемкости
на предприятии
выполнен.
Таблица 6. Исходные данные для факторного анализа рентабельности предприятия
| Показатели | Значение показателей | Отклонения | |
| Прошлого периода | Отчетного периода | ||
| 1. Прибыль от реализации продукции (П) тыс. грн | 2691,0 | 4851,5 | 2160,5 |
| 2. Среднесписочная численность работников (Чсрс), чел. | 469 | 815 | 346 |
| 3. Выручка от реализации продукции (В) тыс. грн | 14624,3 | 26224,1 | 11599,8 |
| 4. Выпуск продукции в текущих ценах (ВП), (табл. 5) тыс. грн. | 15045,5 | 26732,0 | 11686,5 |
| 5. Доля выручки продукции в текущих ценах (стр. 3 чстр. 4) (Дрпо) тыс. грн | 97,2 | 98,1 | 0,9 |
| 6. Прибыль на одного работника (стр. 1 чстр. 2). Тыс. грн | 5,74 | 5,95 | 0,21 |
| 7. Рентабельность оборота (стр. 1 ч стр. 3) (Rоб), % | 18,4 | 18,5 | 0,1 |
| 8. Среднегодовая выработка продукции на одного работника (в текущих ценах) (табл. 5) (ГВ), тыс грн | 32,08 | 32,8 | 0,72 |
Показатели прибыли и реализации взяты условно.
По данным таблицы 6 можно установить, как изменилась прибыль на одного работника за счет:
А). производительности труда:
∆Rп=∆ГВЧДрпоЧRоб=0,72Ч0,972Ч =0,13
тыс. грн
б). удельного веса реализованной продукции в общем её выпуске:
∆Rп=ГВ1Ч∆ПрпЧRоб=32,8Ч0,009Ч=0,05
тыс. грн
в). Рентабельности продаж:
∆Rп=ГВ1ЧДрп1Ч∆Rоб=32,8Ч0,981Ч =0,03
тыс. грн
Итого 0,13+0,05+0,03=21 тыс. грн
2.3 Анализ использования средств на оплату труда
Анализ использования трудовых ресурсов на предприятии, уровня производительности труда необходимо рассматривать в тесной связи с оплатой труда. С ростом производительности труда создаются реальные предпосылки для повышения уровня его оплаты. При этом средства на оплату труда нужно использовать таким образом, чтобы темпы роста производительности труда обгоняли темпы роста его оплаты. Только при таких условиях создаются возможности для наращивания темпов расширенного производства.
В связи с этим анализ использования средств на оплату труда на каждом предприятии имеет большое значение. В процессе его следует осуществлять систематический контроль над использованием фонда заработной платы (оплаты труда), выявлять возможности экономии средств за счет роста производительности труда и снижения трудоёмкости продукции.
Анализ фонда оплаты труда
Целью анализа есть выявление нерациональных выплат по фонду оплаты труда. Рассчитываются абсолютные и относительные отклонения фактического размера фонда оплаты труда от планового (табл. 7). Исходные данные ф. 1 ПВ «Звiт з працi» розд. 1 «Склад фонду оплати працi та iншi виплати».
Таблица 7. Анализ структуры фонда оплаты труда
| Показатели | Базисный период | Отчетный период | Отклонения | ||||
| Факт отчетного периода к базисному | Факт к плану | ||||||
| план | факт | Абс (±) | Отн, % | Абс (±) | Отн, % | ||
| 1. Фонд оплаты труда всего, тыс. грн | 4564,3 | 8511,6 | 8430,9 | 3866,6 | 84,7 | -80,7 | -0,9 |
| 2. Фонд основной зарплаты, тыс. грн | 3394,3 | 6320,0 | 6251,30 | 2857,0 | 84,20 | -68,7 | -1,1 |
| 3. Фонд дополнительной зарплаты, тыс. грн | 1087,6 | 2071,6 | 2067,3 | 979,7 | 90,0 | -4,3 | -0,2 |
| 3.1 Премии за производственные результаты, тыс. грн | 291,6 | 464,9 | 364,1 | 72,5 | 24,9 | -100,8 | -21,7 |
| 3.2. Надбавки и доплаты к тарифным ставкам и должностным окладам, тыс. грн. | 796 | 1606,7 | 1703,2 | 907,2 | 113,9 | 96,5 | 6,0 |
| 4. Поощрительные и компенсационные выплаты, всего тыс. грн | 82,4 | 120,0 | 112,3 | 29,9 | 36,3 | -7,7 | -6,4 |
| 4.1. премии по итогам работы за год | 66,1 | 70,0 | 72,4 | 6,4 | 9,7 | 2,4 | 3,4 |
| 4.2. премии за высокие достижения в труде | - | 30,0 | 27,6 | - | - | -2,4 | -8,0 |
| 4.3. трудовые и социальные льготы | - | - | - | - | - | - | - |
| 4.4. материальная помощь, тыс. грн | 16,3 | 20,0 | 12,3 | -4,0 | -24,5 | -7,7 | -38,5 |
Сведения о составе фонда оплаты труда и его основных слагаемых содержатся ф №1 – ПВ «Звiт з працi». Отчетность о составе фонда оплаты труда используется прежде всего для оценки эффективности его расходования, выявления сумм непроизводительных выплат.
На основе данных таблицы 7 рассмотрим структуру фонда оплаты труда.
| Показатели | Базовый период | Отчетный период | ||
| сумма | % | сумма | % | |
| Фонд оплаты всего, тыс. грн в т.ч, | 4564,3 | 100,0 | 8430,9 | 100,0 |
| Фонд зарплаты | 3394,3 | 74,4 | 6251,30 | 74,1 |
| Фонд дополнительной зарплаты | 1087,6 | 23,08 | 2067,3 | 24,5 |
| Поощрительные и компенсационные выплаты | 82,4 | 1,8 | 112,30 | 1,4 |
Как видно, в отчетном году увеличился удельный вес выплат по дополнительному фонду заработной платы и уменьшился удельный вес выплат из фонда основной заработной платы.
Таблица 8. Анализ фонда оплаты труда предприятия
| Показатели | Базисный период | Отчетный период | Отклонения | ||||
| План | Факт | Факт отчетного к базисному | Факт отчетного к плановому | ||||
| Абс (±) | Отн% | Абс (±) | Отн% | ||||
|
Фонд оплаты труда предприятия в том числе: 1.1. Рабочих, тыс. грн 1.2. Служащих, тыс. гр |
4564,3 | 8511,6 | 8430,9 | 3866,6 | 84,7 | -80,7 | -0,9 |
| 4267,9 | 7906,3 | 7866,4 | 3598,5 | 84,3 | -39,90 | -0,05 | |
| 296,4 | 605,3 | 564,5 | 268,1 | 90,5 | -40,8 | -6,7 | |
| Переменная часть фонда оплаты труда рабочих, в том числе | 3109,4 | 6326,0 | 6408 | 3299 | 106,1 | 82,4 | 1,3 |
|
2.1. по сдельным расценкам, тыс. грн |
291,6 | 464,9 | 364,1 | 72,5 | 24,9 | -100,8 | -21,7 |
| 2.2 Премии за производственный результат | 866,9 | 1115,4 | 1093,9 | 22,7 | 26,20 | -21,50 | -1,9 |
|
Постоянная часть фонда оплаты труда рабочих, в том числе: 3.1. повременная оплата труда по тарифным ставкам, тыс. грн 3.2. доплаты, тыс. грн |
602,3 | 775,2 | 760,0 | 157,7 | 26,2 | -15,2 | -2,0 |
| 264,6 | 340,2 | 333,90 | 69,30 | 26,2 | -6,30 | -1,9 | |
| Переменная часть ФОТ, тыс. грн (стр2.1+2.2) | 3401,0 | 6790,9 | 6772,5 | 3371,5 | 99,1 | -18,4 | -0,3 |
| Постоянная часть ФОТ, тыс. грн (стр1.2+3.1+3.2) | 1163,3 | 1720,7 | 1658,4 | 495,1 | 42,6 | -62,3 | -3,6 |
|
Удельный вес в общем ФОТ, % 6.1. переменной части 6.2. постоянной части |
74,15 | 79,8 | 80,3 | 5,8 | 7,8 | 0,5 | 0,6 |
| 25,5 | 20,2 | 19,7 | -5,8 | -2,2 | -0,5 | -2,4 | |
Абсолютное отклонение (DФОПабс) определяется сравнением фактически использованных средств на оплату труда в отчетном периоде (ФОП1) с базовой величиной фонда заработной платы (ФОПо) в целом по предприятию
DФОПабс к баз.=8430,9–4564,3=3866,3 тыс. грн.
DФОПабскпл=8430,9–8511,6=-80,7 тыс.грн.
Следует иметь ввиду, что абсолютное отклонение само по себе не характеризует использование фонда зарплаты, т. к. этот показатель определяется без учета изменения объема производства продукции.
Определим факторы абсолютного и относительного отклонения по фонду оплаты труда.
Переменная часть фонда заработной платы зависит от объема производства продукции (VBП), его структуры (Удi), удельной трудоёмкости (ТЕi) и уровня среднечасовой оплаты труда (ОТi).
Таблица 9. Исходные данные для анализа переменной части фонда оплаты труда
| Показатели | Базисный период | Отчетный период | |
| план | Факт | ||
| 1. Объём производства товарной продукции тыс. грн | 50142,6 | 51391,8 | 51947,7 |
| 2. Отработано всего рабочими, чел./час | 1400896 | 1474080 | 1286858 |
| 3. Уровень среднечасовой оплаты (ОТi), тыс. грн | 0,00667 | 0,00652 | 0,007546 |
| 4. Трудоемкость продукции (ТЕi), час/тыс. грн | 27,94 | 28,68 | 24,83 |
| 5. Фонд заработной платы по единым расценкам, тыс. грн | 5607 | 5777,1 | 5835,7 |
| 6. Премии за производственные результаты, тыс. грн | 3730,8 | 3827,4 | 3874,5 |
| 7. Переменная часть ФОТ (стр. 5 + стр. 6), тыс. грн | 9337,8 | 9604,5 | 9710,2 |
Для расчета влияния этих факторов на абсолютное и относительное отклонение по фонду оплаты труда, необходимо иметь следующие данные:
|
1. Фонд заработной платы (ФЗП0). Базовая величина = ∑(VBПiоЧ ТЕiоЧ ОТiо) ФЗП0 =(50142,6Ч27,94Ч0,00667)= 9337,8 тыс. грн |
|
2. Базовая величина пересчитанная на фактический объём производства продукции отчётного периода при базовой структуре (ФЗП0ЧЈвп) = 9337,8*1,036=9674 тыс. грн |
|
3. Базовая величина, пересчитанная на фактический объём производства продукции и фактическую структуру отчетного года ∑(VBП1ЧТiоЧОТiо)=51947,7*27,94*0,00667=9681 тыс. грн |
|
4. Фактически при фактической удельной трудоёмкости и базовом уровне оплаты труда ∑(VBП1ЧТЕi1ЧОТiо)=51947,7*24,83*0,00667=8603,4 тыс. грн. |
| 5. Фактически в отчетном периоде ∑(VBП1ЧТЕi1ЧОТi1)=51947,7*24,83*0,007546=9710,2 тыс. грн. |
Изменения:
Абсолютное (9710,2–9337,8)=372,4 тыс. грн
Относительное (9710,2–9674,0)=36,2 тыс. грн
Таблица 10. Расчет влияния факторов на изменения переменной части ФОТ, тыс. грн.
| Фактор | ∆ФОТабс | ∆ФОПотн |
|
Объём производства продукции (9674–9337) |
336,2 | |
|
Структура произведенной продукции (9681–9674) |
7,0 | 7,0 |
|
Удельная трудоёмкость продукции (8603,11–9681) |
-1077,6 | -1077,6 |
|
Уровень оплаты труда (9710,2–8603,4) |
1106,8 | 1106,8 |
| Итого | 372,4 | 36,2 |
Анализ переменной части фонда оплаты труда показывает, что на предприятии имеется абсолютный перерасход в сумме 372,4 тыс. грн и относительная экономия в сумме 36,2 тыс. грн. Перерасход зарплаты произошел вследствие увеличения объёмов производства (увеличения объема за счет численности производительности труда).
Проанализируем причины изменения постоянной части ФОТ, куда входит зарплата рабочих повременщиков, служащих, а так же все виды доплат. Фонд зарплаты этих категорий зависит от среднесписочной их численности и среднего заработка за соответствующий период времени. Среднегодовая зарплата рабочих повременщиков, кроме того, зависит ещё от количества отработанных дней в среднем одним рабочим за год, средней продолжительности рабочей смены и среднечасового заработка.
Таблица 11. Исходные данные для анализа повременного ФОТ
| Показатели | Период | Отклонения | |
| Базисный | Отчетный | ||
| 1. Среднесписочная численность рабочих повременщиков, (ЧР) (табл 2), чел. | 216 | 204 | -12 |
| 2. Количество отработанных дней одним рабочим в среднем за год (Д) (табл. 3), дн. | 216 | 204 | -12 |
| 3.
Средняя
продолжительность
рабочей смены
(П) (табл.
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |||